Points clés
- Le chiffre d'affaires du cloud IA d'Alibaba a augmenté de 53 %, mais le bénéfice ajusté de 8,10 yuans par ADS a manqué les estimations d'environ 11 yuans.
- La trésorerie disponible (free cash flow) a été une sortie de 34,47 milliards de yuans, les dépenses en capital ayant augmenté de 60 %.
- Le cloud IA de Baidu a progressé plus rapidement sur une base bien plus petite, et le rapport du 25 novembre de GDS Holdings montrera si les grands clouds chinois continuent de construire.
- À environ 11 fois les bénéfices futurs, Alibaba semble bon marché, mais le cas d'investissement dépend toujours d'une trésorerie disponible (free cash flow) se dirigeant vers l'équilibre.
Alibaba (BABA) a publié ses résultats du trimestre de septembre le 19 novembre, et son activité cloud IA a progressé de 53 %, plus vite que les 45 % du trimestre précédent. Le problème, c'est le coût, et l'action a clôturé en baisse de 1,26 % à 83,31 $ ce jour-là.
Baidu (BIDU), qui courtise les mêmes clients du cloud IA sous les mêmes restrictions américaines sur les puces Nvidia, fait face à cette même facture. Et GDS Holdings (GDS) a besoin que les grands clouds chinois continuent de construire.
La croissance est réelle
Le chiffre d'affaires a augmenté de 10 % pour atteindre 271,52 milliards de yuans, légèrement au-dessus des estimations, et le chiffre d'affaires du Cloud et du Calcul IA a atteint 60,97 milliards de yuans (9,09 milliards de dollars). Le chiffre d'affaires des produits liés à l'IA a progressé à trois chiffres pour le 13e trimestre consécutif. Les bénéfices ont été le point faible cependant : Alibaba avait manqué les estimations de BPA ajusté cinq trimestres de suite avant ce rapport, ce qui en fait donc six.
Payer pour les serveurs
Alibaba a dépensé 50,48 milliards de yuans en dépenses d'investissement (capex) au cours du trimestre, et la trésorerie disponible (free cash flow) a été une sortie de 34,47 milliards de yuans, contre 21,84 milliards de yuans un an plus tôt. La société a déclaré que l'élargissement de la sortie provenait principalement des dépenses d'infrastructure cloud.
La trésorerie disponible (free cash flow) est passée de 156 milliards de yuans en exercice 2024 à une sortie de 46,6 milliards de yuans en exercice 2026 (l'année se terminant en mars 2026), et les analystes s'attendent à ce qu'elle ne revienne que lentement :
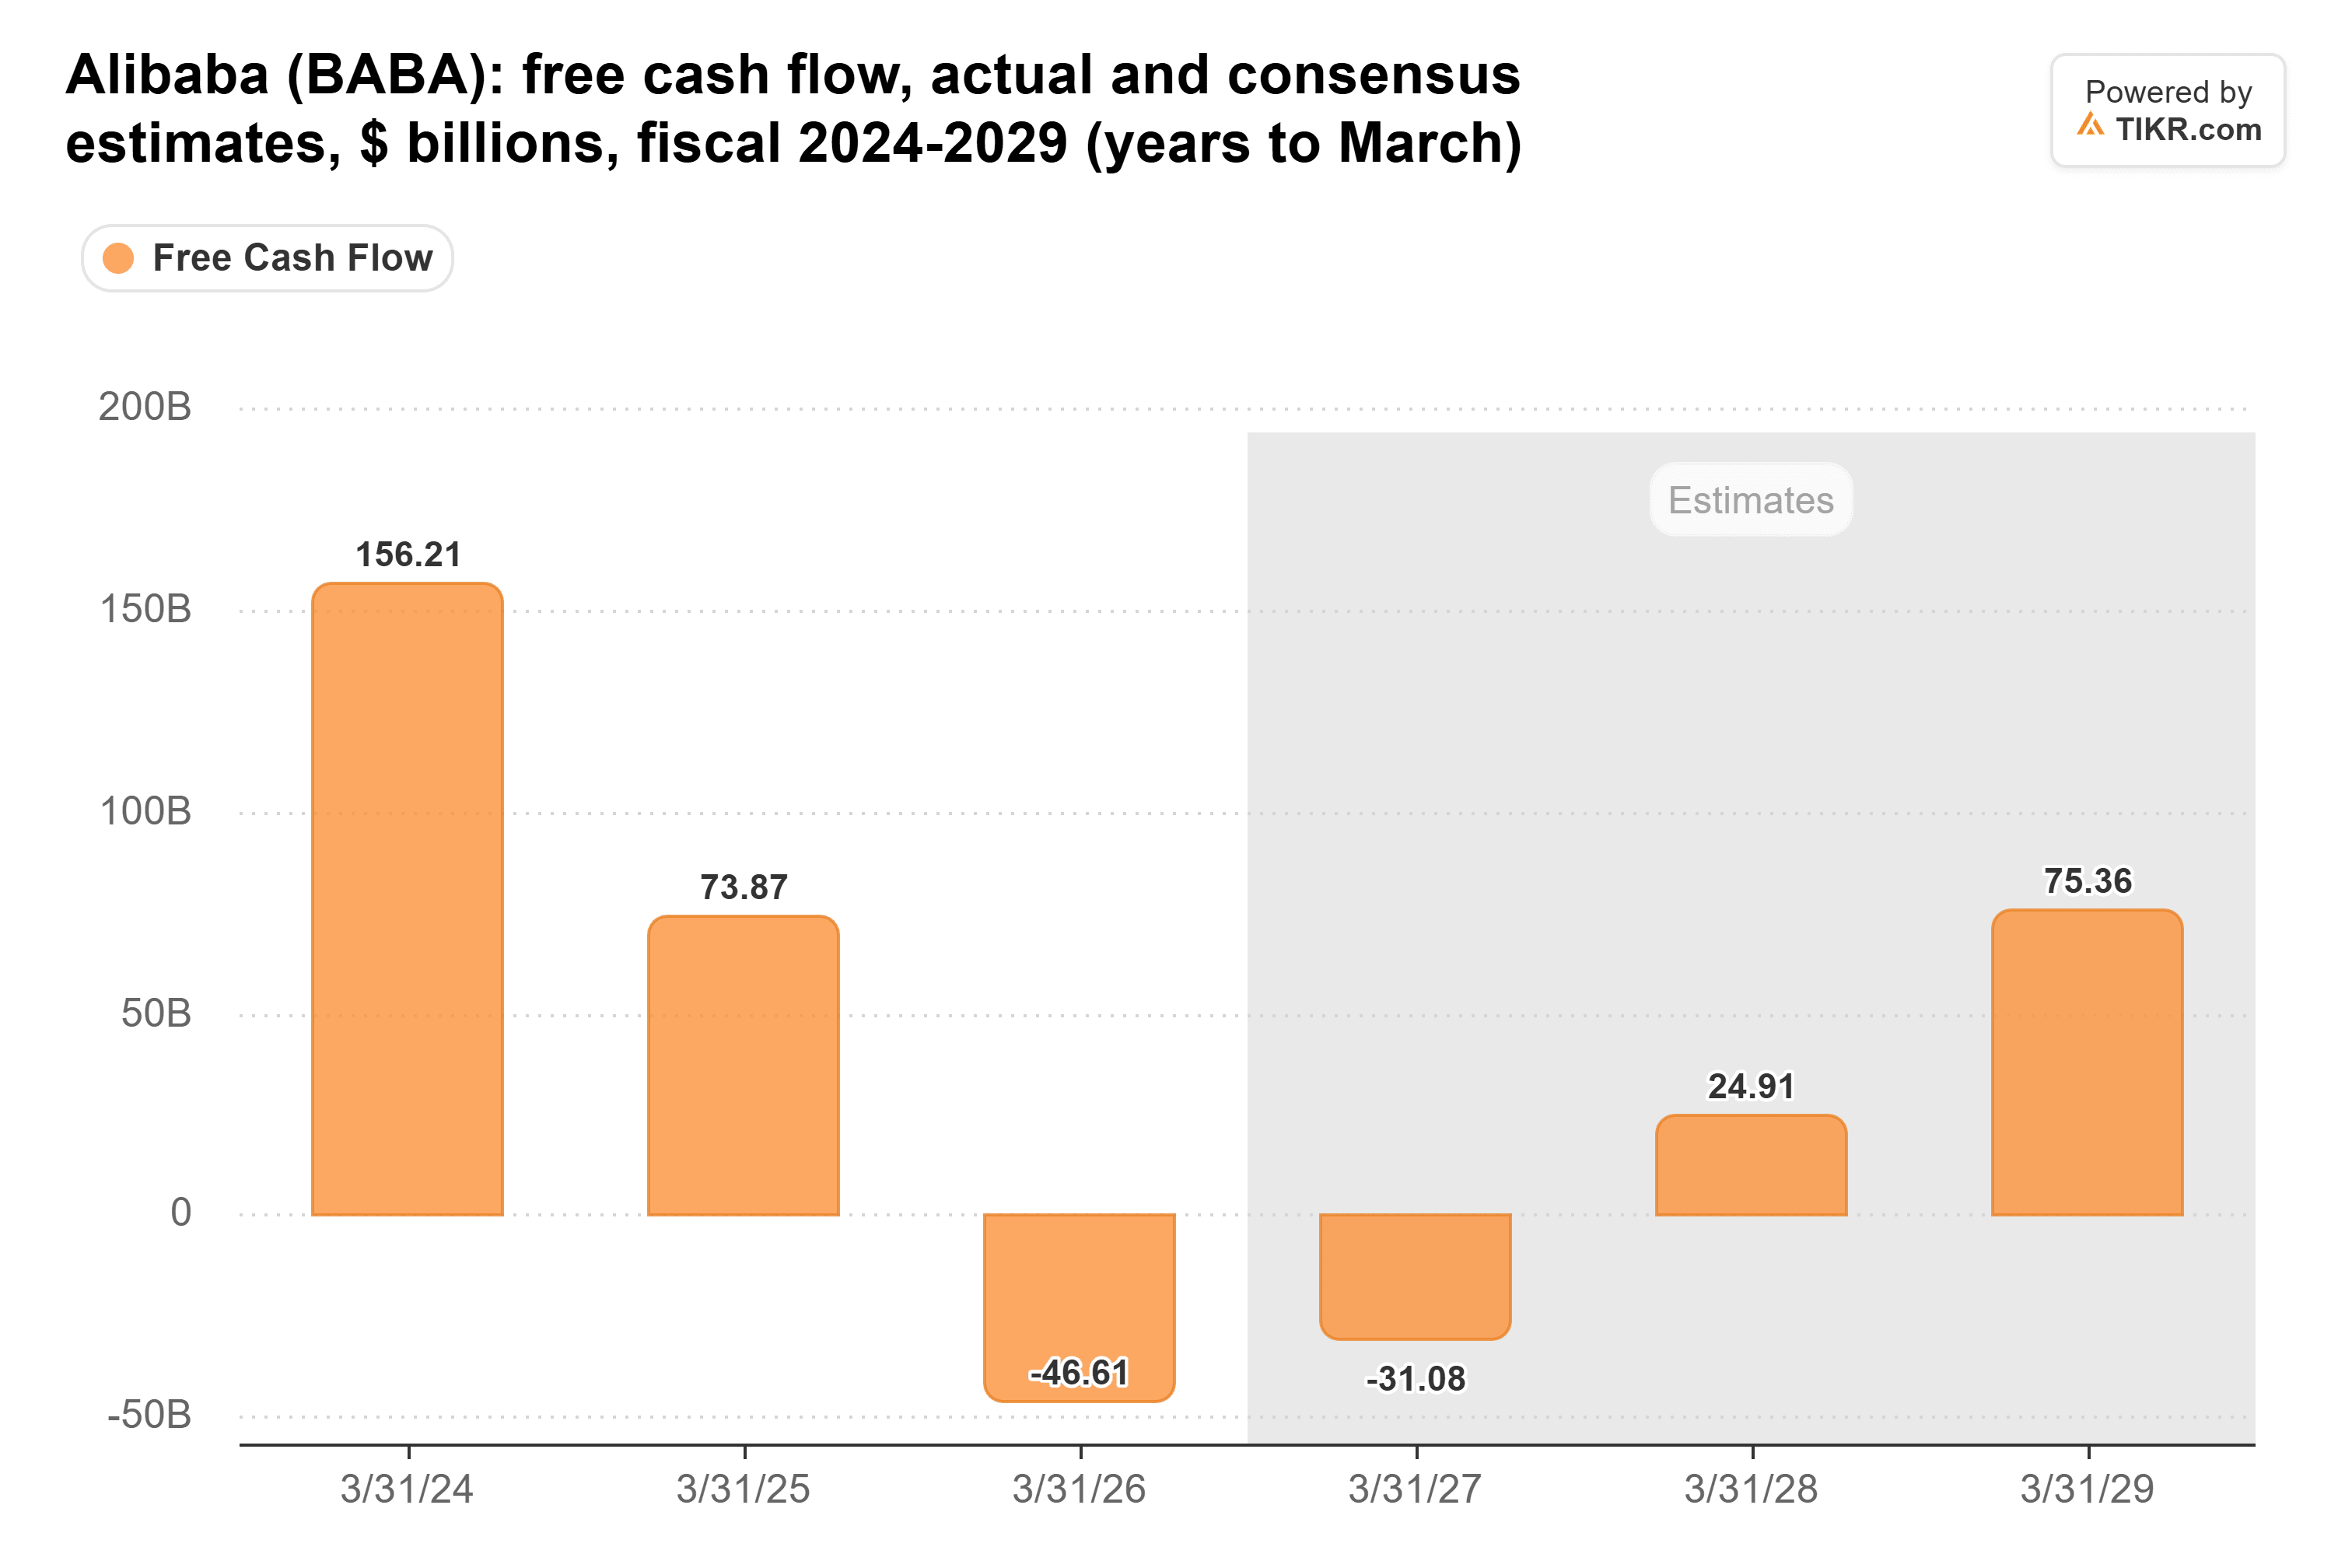
Le premier semestre de l'exercice 2027 totalise environ 79 milliards de yuans de sorties, donc les deux prochains trimestres auraient besoin d'environ 48 milliards de yuans de trésorerie disponible (free cash flow) pour atteindre la sortie annuelle de 31,1 milliards de yuans que les deux analystes ayant des estimations prévoient. Le directeur financier Toby Xu a déclaré qu'Alibaba « vise à atteindre une trésorerie disponible (free cash flow) positive », et la direction a indiqué aux analystes lors de la conférence téléphonique qu'elle s'attendait à y parvenir au second semestre 2028. Un retournement de 48 milliards de yuans d'ici mars est difficile à concilier avec ce calendrier.
TIKR suit 41 analystes sur Alibaba. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alibaba, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alibaba
Le cloud ne peut pas encore financer son propre développement
En exercice 2026, l'EBITA ajusté du cloud avant amortissement était de 43,2 milliards de yuans, environ un tiers des 126,1 milliards de yuans de dépenses d'investissement (capex) du groupe. Et les restrictions sur les puces alourdissent la facture. Le 16 novembre, le ministère du Commerce a publié une règle provisoire qui exige une licence pour expédier des puces avancées vers des centres de données vendant de grandes quantités de calcul à des entreprises chinoises, fermant ainsi l'accès offshore loué aux calculs Nvidia sur lequel les clouds chinois comptaient. Cela pousse Alibaba à construire davantage de ses propres capacités sur le territoire national, et le Zhenwu V900 de sa filiale T-Head n'est pas prévu pour une production de masse avant début 2027. Lors de la conférence téléphonique, la direction a déclaré que l'objectif de croissance du cloud pour le prochain exercice pourrait être de 30 % à 45 %, en dessous des 53 % de ce trimestre, en raison des nouvelles règles.
Baidu et GDS regardent la même facture
Le chiffre d'affaires de l'infrastructure cloud IA de Baidu a augmenté de 94 % pour atteindre 8,2 milliards de yuans au troisième trimestre, soit environ 13 % de la taille du segment cloud d'Alibaba. Sa trésorerie d'exploitation est restée positive à 2,8 milliards de yuans, mais les dépenses en capital de 7,3 milliards de yuans l'ont dépassée. Baidu doit maintenant montrer qu'il peut maintenir cette croissance tout en achetant des puces sous les mêmes règles américaines. GDS, dont les clients sont principalement des fournisseurs de cloud hyperscale, vend dans le type de développement qu'Alibaba a décrit en septembre : plus de 20 gigawatts de capacité de centres de données d'ici 2032. Lors de la conférence téléphonique du 19 novembre, la direction a déclaré que les nouvelles règles sur les puces pourraient conduire à une révision à la baisse de cet objectif. GDS publie ses résultats avant l'ouverture le 25 novembre.
Le retour sur investissement n'est encore qu'une promesse
La direction a déclaré en août que ses serveurs IA s'amortissent en environ trois ans et fonctionnent pendant cinq ans, donc cela pourrait être un problème de timing. Néanmoins, Alibaba se négociait à environ 11 fois les bénéfices futurs avant la publication des résultats, en dessous de sa moyenne sur cinq ans de 13x et moins de la moitié de son sommet de 25x en janvier :
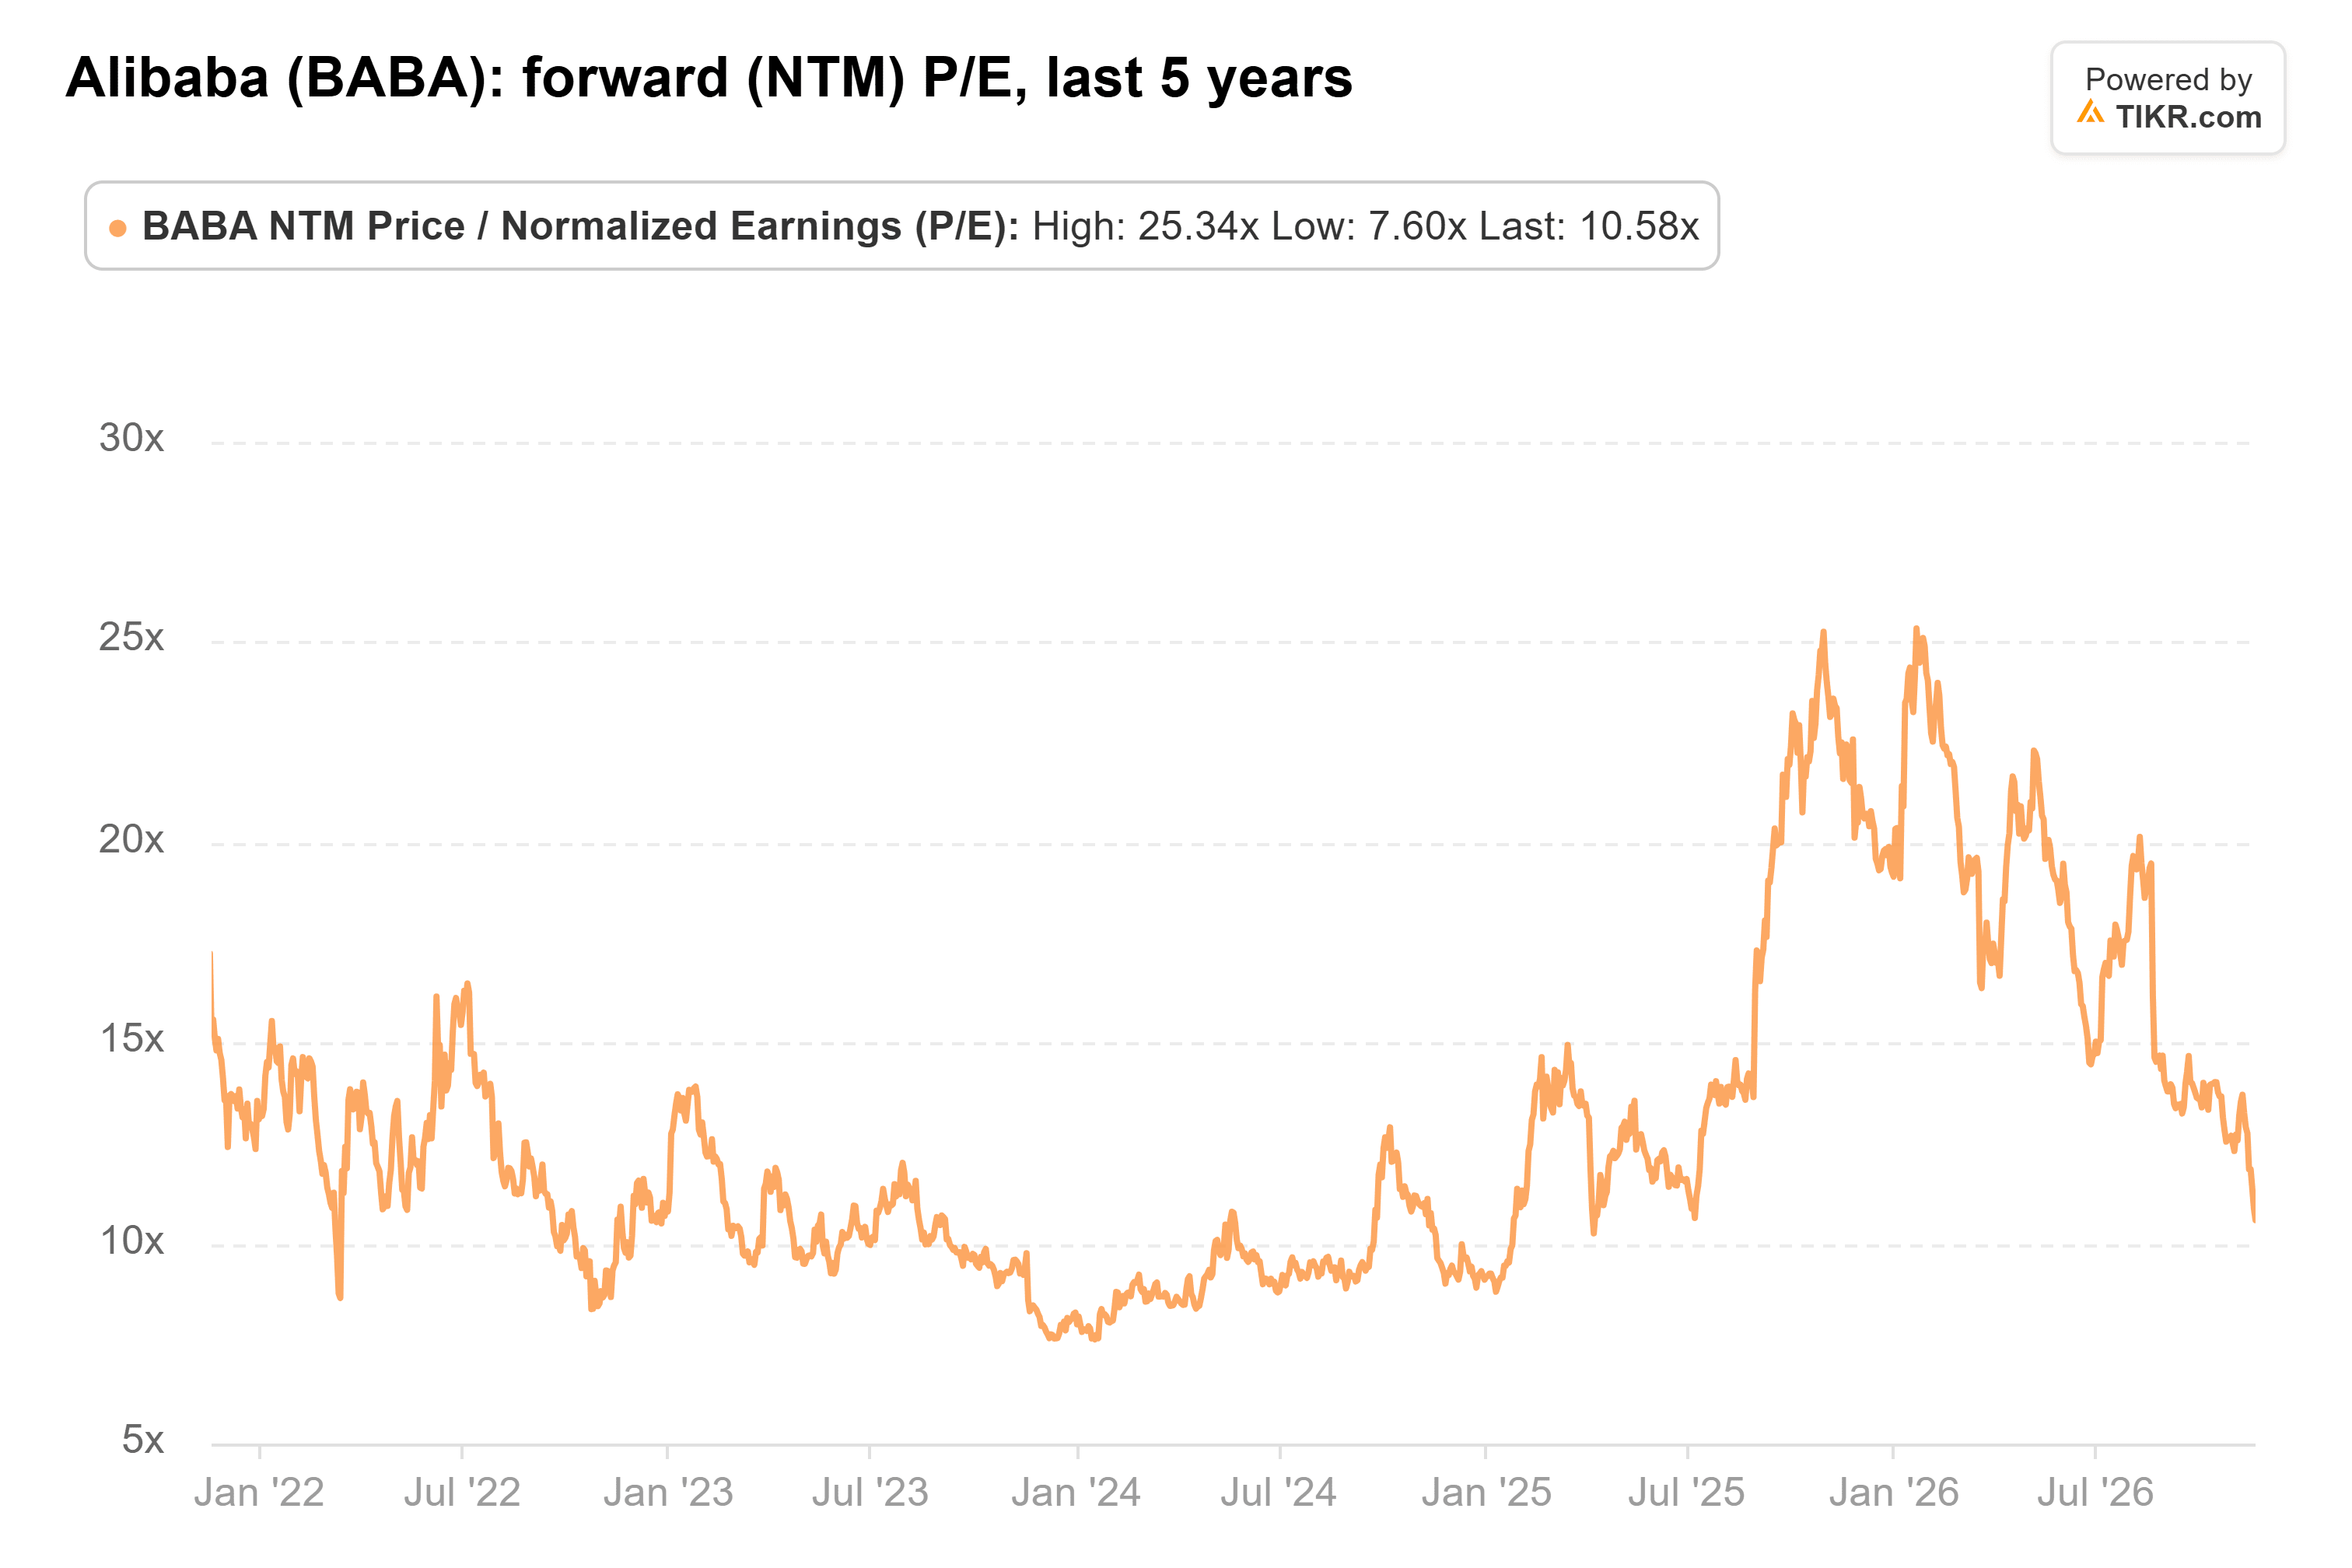
La croissance du cloud est réelle, mais les actionnaires en paient le prix. Les rachats d'actions sont passés de 86,7 milliards de yuans en exercice 2025 à 7,6 milliards de yuans en exercice 2026, et Alibaba a vendu environ 10,2 milliards de dollars de nouvelles actions en août. Le faible multiple ne sera rentable que si la trésorerie disponible (free cash flow) se dirige vers l'équilibre, et le rapport du trimestre de décembre début d'année prochaine doit commencer à combler cet écart de 48 milliards de yuans.
Alors, quelle est la valeur réelle de l'action Alibaba ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que pourrait valoir Alibaba. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !