


Les analystes de Wall Street sont généralement un groupe conservateur. Ils modélisent rarement une entreprise qui triple son chiffre d'affaires, car la plupart des entreprises ne le font pas. Ainsi, lorsque les estimations consensuelles prévoient que trois sociétés de semi-conducteurs distinctes fassent exactement cela, il vaut la peine de se demander ce que le marché voit, et ce qui devrait se passer pour que cela se réalise.
Les trois sociétés ont présenté leurs perspectives lors de la conférence Global TMT 2026 de Citi ce mois-ci. Voici ce que la direction a déclaré, et où le scénario pourrait s'effondrer.
Lumentum (LITE) : $3,0 milliards à $13,7 milliards

Lumentum a clôturé l'exercice 2026 avec un chiffre d'affaires d'environ 3,0 milliards de dollars. Le consensus prévoit désormais 9,6 milliards de dollars d'ici l'exercice 2028 et 13,7 milliards d'ici l'exercice 2029.
Les centres de données d'IA transfèrent les données entre les puces en utilisant la lumière au lieu de fils de cuivre, et Lumentum fabrique les lasers qui effectuent cette conversion.
Lors de la conférence Citi, l'entreprise a déclaré qu'elle ne pouvait pas fabriquer ces lasers assez vite pour honorer les commandes jusqu'en 2027, et que les clients continuaient de payer des prix élevés plutôt que de les négocier à la baisse. Deux vagues de demande sont à l'origine de cette situation.
La première est la connexion des baies entre elles à travers le centre de données, que la direction s'attend à voir doubler en 2027. La seconde est la connexion des GPU entre eux à l'intérieur d'une seule baie, ce qui nécessite beaucoup plus de composants optiques par baie et devrait croître de 3 à 4 fois supplémentaires en 2028. La direction a également relevé son objectif de bénéfice par action pour l'exercice 2028 à 40 dollars, en raison d'une demande plus forte de la part de son plus grand client pour les commutateurs optiques, un produit plus récent qui redirige le faisceau lumineux lui-même au lieu de le reconvertir d'abord en électricité.
Aehr Test Systems (AEHR) : 50 millions de dollars à 271 millions de dollars
Avant qu'une puce ne soit expédiée, elle est soumise à des tests de stress à haute température et haute tension pour éliminer celles qui pourraient tomber en panne prématurément. Ce processus est appelé "burn-in", et Aehr fabrique l'équipement qui le réalise. C'est plus important pour les puces d'IA que pour les puces ordinaires. Un seul GPU défectueux peut faire tomber une baie en contenant des milliers, et trouver la défaillance après installation coûte bien plus cher que de la détecter à l'usine.
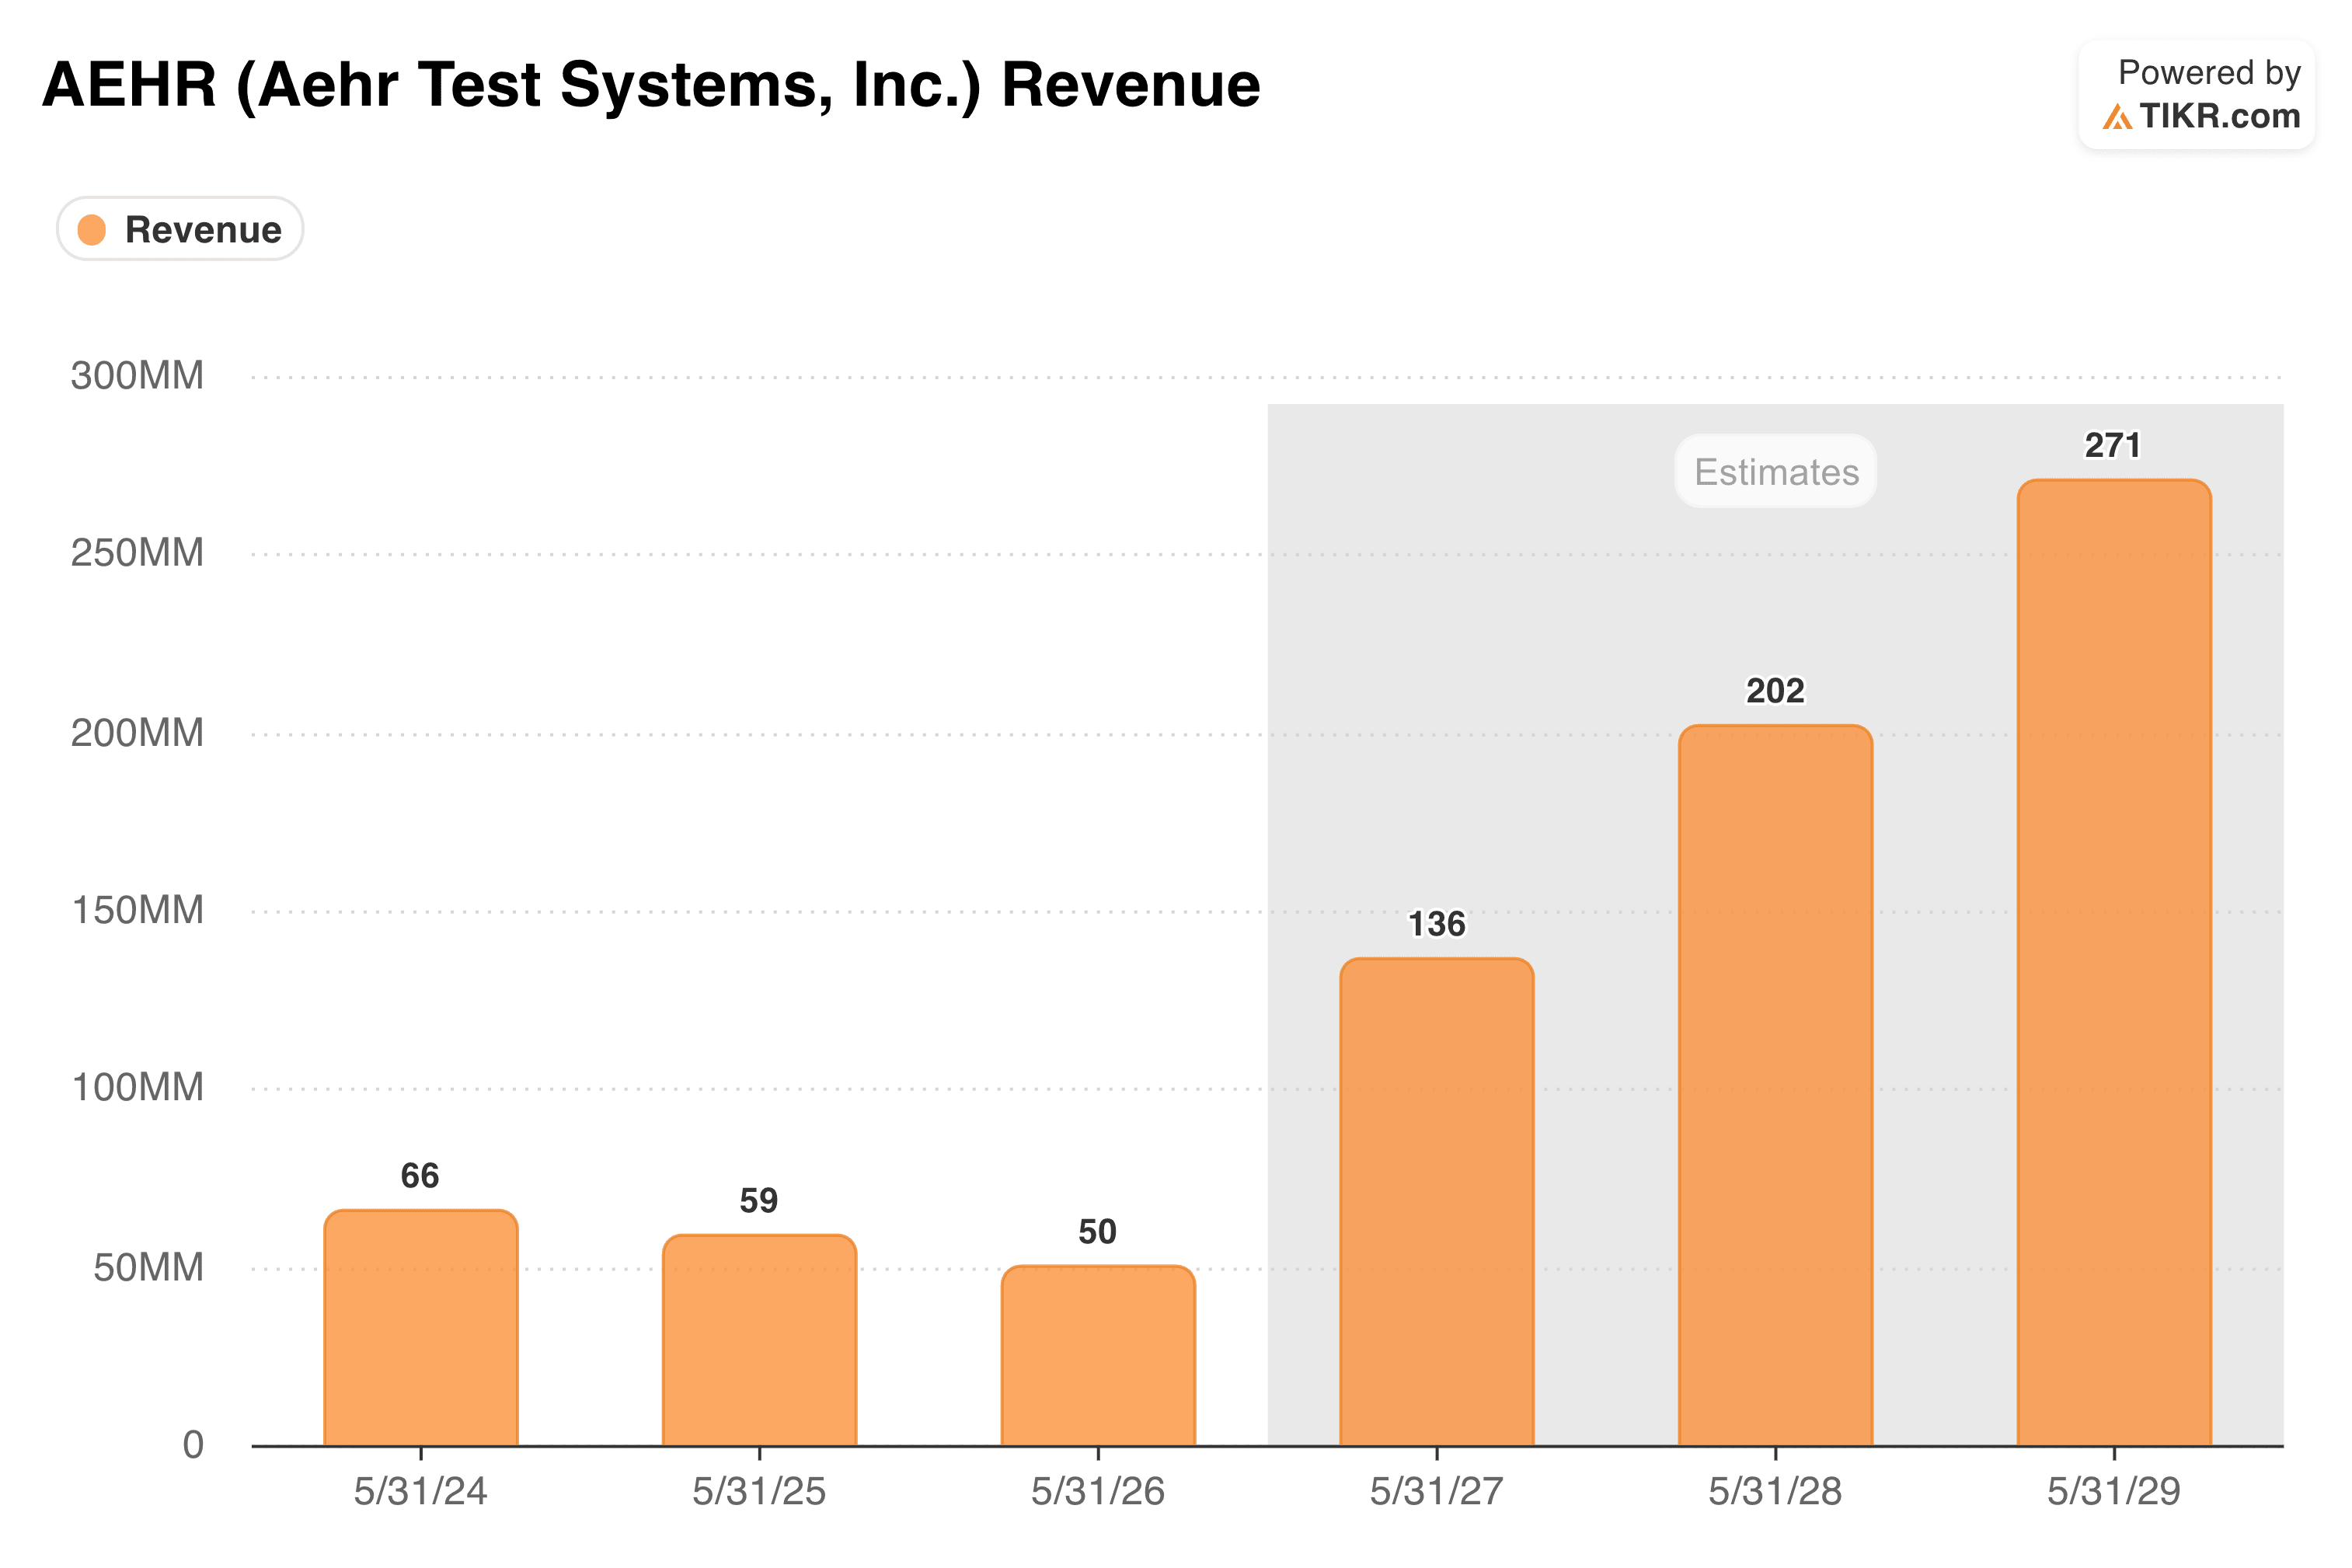
Aehr est la plus petite entreprise ici et la révision la plus violente. Le chiffre d'affaires de l'exercice 2026 a en réalité baissé de 15% pour atteindre 50 millions de dollars. Ensuite, la direction a donné des prévisions pour l'exercice 2027 de 130 à 150 millions de dollars, soit une croissance d'environ 160% à 200%, sur la base d'un carnet de commandes effectif d'environ 100 millions de dollars. Le marché modélisait auparavant environ 85 millions de dollars.
Le consensus se situe désormais à 136 millions de dollars pour l'exercice 2027 et à 271 millions d'ici l'exercice 2029. Il est à noter que ces prévisions excluent tout chiffre d'affaires lié à la mémoire, que la direction présente comme une opportunité de croissance future.
Navitas Semiconductor (NVTS) : 46 millions de dollars à 200 millions de dollars
L'électricité du réseau arrive dans un centre de données à des milliers de volts. Les puces à l'intérieur fonctionnent avec moins d'un volt. Quelque chose doit abaisser cette puissance, et chaque conversion en gaspille une partie sous forme de chaleur. Navitas fabrique des puces qui gèrent ces conversions en utilisant du nitrure de gallium et du carbure de silicium au lieu du silicium ordinaire, ce qui gaspille moins d'énergie et prend moins de place.
L'entreprise vient de terminer un pivot, s'éloignant du marché des consommateurs mobiles (auparavant 85% du chiffre d'affaires) pour se tourner vers l'infrastructure d'IA. La direction affirme que l'IA représentera plus d'un tiers du chiffre d'affaires d'ici la fin de l'année, avec un carnet de commandes s'étendant jusqu'en 2027. L'acquisition en attente de Claros ajoute 4 milliards de dollars à un marché adressable de 4,5 milliards de dollars d'ici 2030.
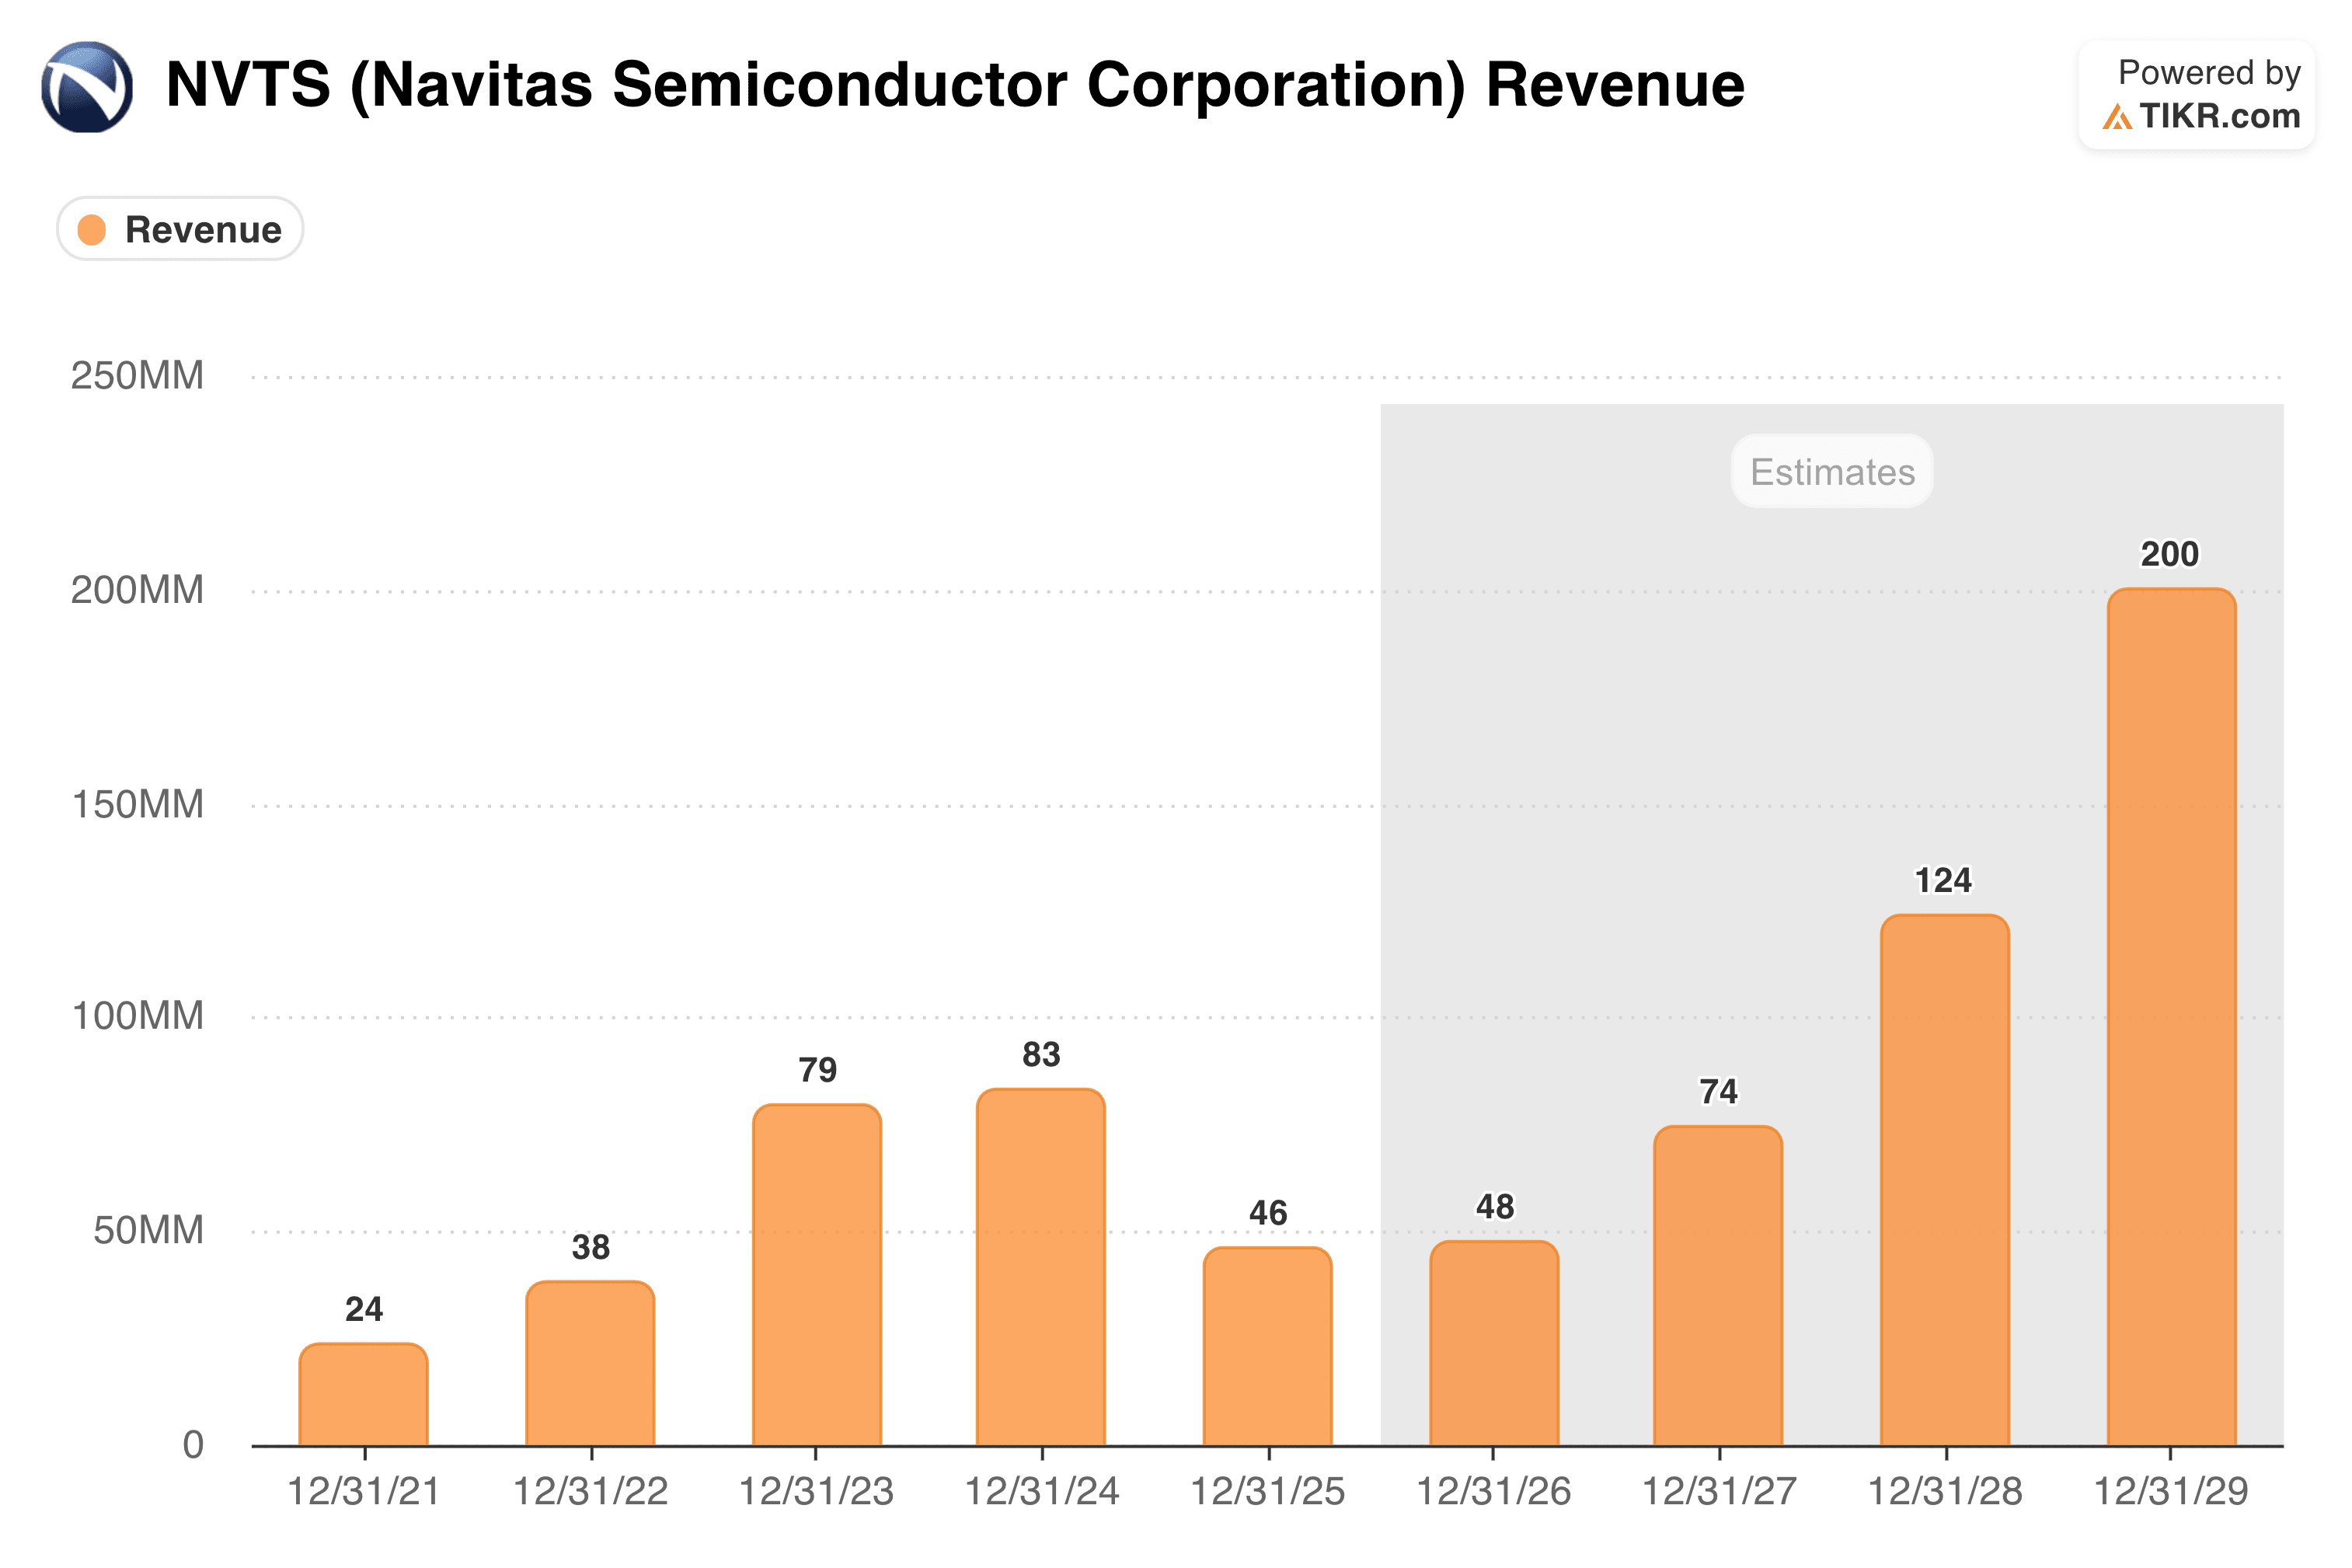
Le hic : le consensus ne prévoit que 48 millions de dollars en 2026 avant la montée en puissance vers 200 millions de dollars d'ici 2029. Presque toute la croissance est reportée sur la fin de la période.
Ce qui pourrait invalider ces estimations
Premièrement, la concentration des clients. L'objectif relevé de Lumentum repose lourdement sur les commandes de commutateurs optiques d'un seul client. Le carnet de commandes d'Aehr dépend d'un petit nombre de programmes de puces. Lorsqu'une poignée de clients génère la majeure partie du chiffre d'affaires, le retard d'un seul d'entre eux sur un projet de deux trimestres suffit à faire s'effondrer tout le modèle.
Deuxièmement, le calendrier. Une grande partie de ce chiffre d'affaires dépend de produits qui n'ont pas encore été lancés. Les nouvelles conceptions d'alimentation pour centres de données que fournit Navitas n'arriveront pas avant fin 2027, et son acquisition de Claros ne contribuera pas avant 2028. Aehr a indiqué aux investisseurs que son chiffre d'affaires serait réparti de manière inégale sur les trimestres car elle vend des équipements coûteux par grandes commandes ponctuelles. Un chiffre d'affaires qui arrive par à-coups est un chiffre d'affaires facile à manquer.
Troisièmement, et c'est le plus important, les trois entreprises développent des capacités pour un boom des dépenses qui n'a jamais connu de ralentissement. Lumentum ajoute des usines au Royaume-Uni et en Caroline du Nord. Ces dépenses sont engagées maintenant, mais les commandes qu'elles sont censées servir arriveront des années plus tard. Si Amazon, Microsoft, Google et Meta ralentissent leurs déploiements d'IA, ces usines deviennent une charge fixe face à une demande qui se contracte.
Tripler le chiffre d'affaires est possible, mais c'est aussi ce qui se produit lorsque les analystes prennent un carnet de commandes solide et prolongent la ligne. Les investisseurs à long terme devraient surveiller les commandes, pas les estimations.


