Points clés
- Avantyr Capital Partners gère 3,27 milliards de dollars. Son dernier formulaire 13F montre qu'il a vendu la totalité de ses actions NVIDIA et Ford, ainsi qu'une troisième action largement détenue, au troisième trimestre.
- Au cours du même trimestre, il a plus que triplé sa position sur Amazon et presque doublé sa position sur Somnigroup International, ce qui en a fait ses 4e et 3e positions.
- La sortie de NVIDIA est la plus difficile à défendre, car l'action cote actuellement environ 10 fois les bénéfices futurs, juste après que la direction a relevé ses perspectives de croissance pour l'exercice suivant.
- La sortie de Ford est la plus justifiée, la direction anticipant un bénéfice à peu près identique en 2027 et les analystes ayant abaissé leurs objectifs.
Un fonds que la plupart des investisseurs ne connaissent pas vient de vendre trois des actions les plus largement détenues du marché.
Avantyr Capital Partners ne détenait aucune action NVIDIA (NVDA), Ford Motor (F) ou d'une troisième action largement détenue au 30 septembre, selon son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre. Au cours du même trimestre, il a plus que triplé sa position sur Amazon (AMZN) et presque doublé sa position sur Somnigroup International (SGI).
La société gère 3,27 milliards de dollars, et son 13F répertorie 3,26 milliards de dollars d'actions américaines réparties sur 26 positions. Donc, si vous détenez l'une des trois qu'elle a vendues, devriez-vous vendre aussi ?
La vente de NVIDIA est la plus difficile à défendre
Avantyr détenait 553 437 actions NVIDIA au 30 juin, d'une valeur de 111 millions de dollars et représentant 4,1 % de ses actions du 13F. Il n'en détenait aucune au 30 septembre, et l'action a baissé de 25 % depuis. Jensen Huang a démissionné de son poste de PDG, et le conseil d'administration de NVIDIA n'envisage pas son retour. Mais le 17 novembre, NVIDIA a donné des prévisions pour son trimestre de janvier d'environ 130 milliards de dollars de chiffre d'affaires. La PDG par intérim Colette Kress a également relevé la croissance pour l'exercice 2028 à environ 75 %, contre environ 70 % auparavant.
Les analystes ont abaissé leurs objectifs depuis fin octobre :
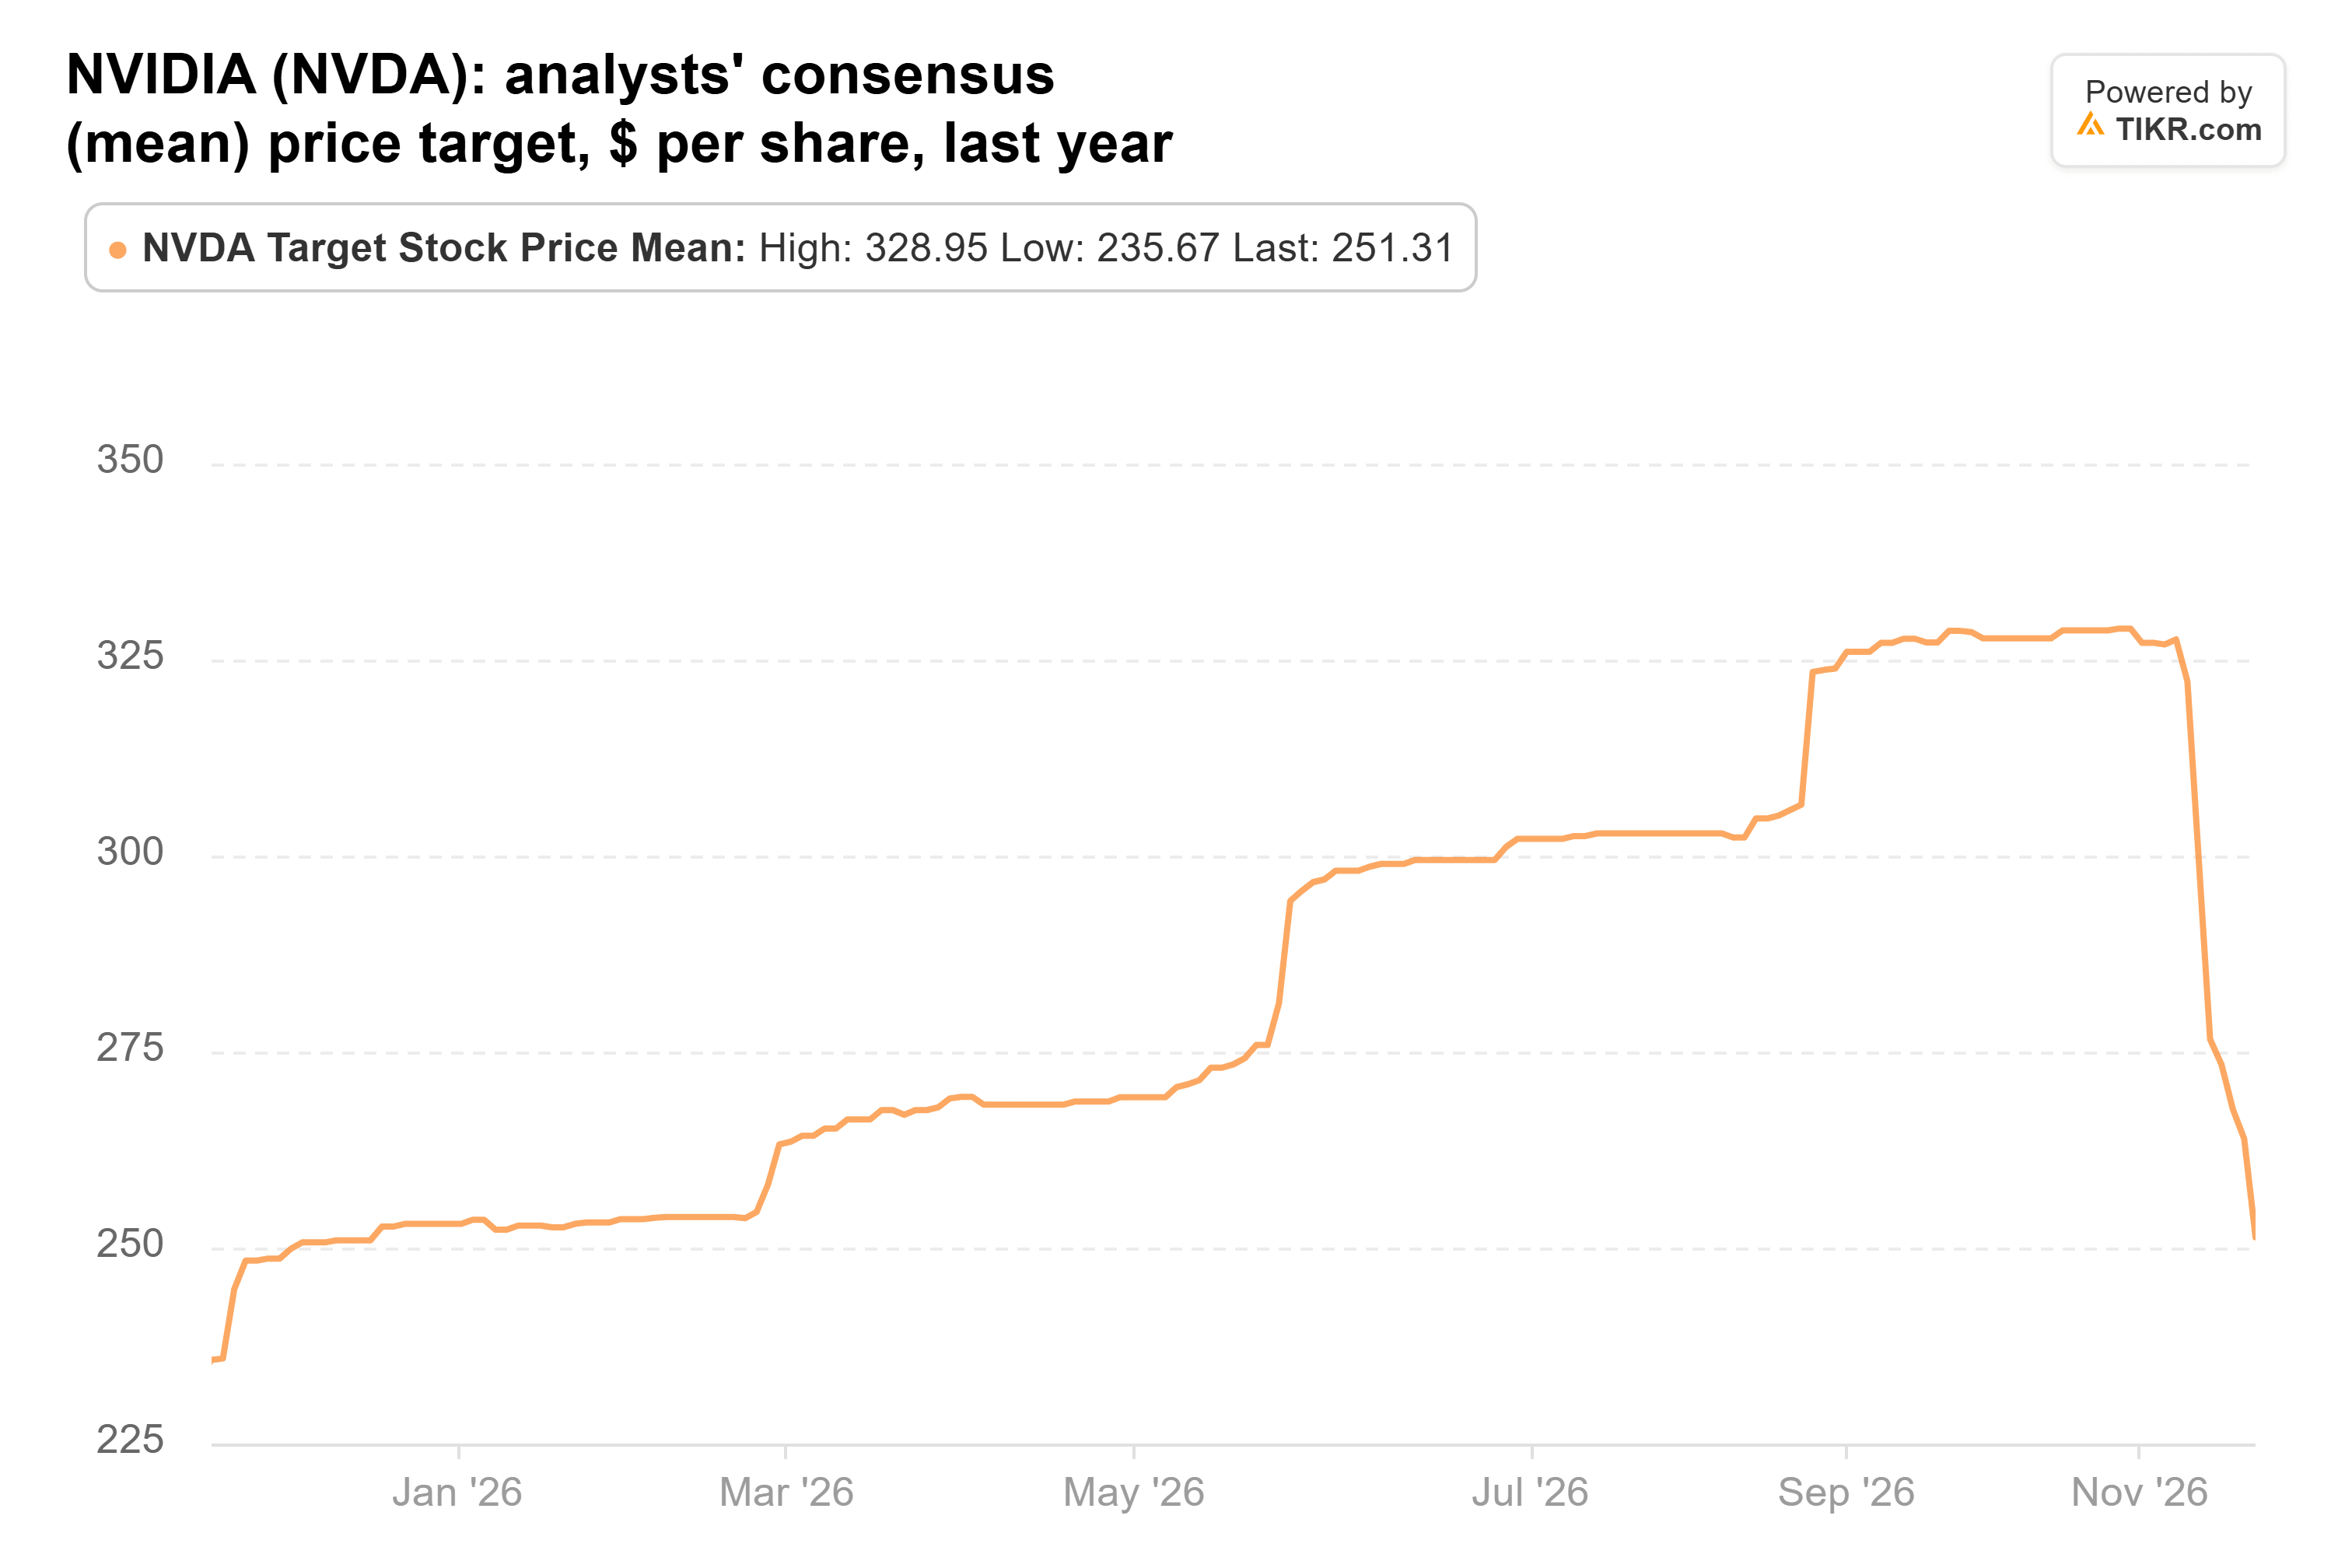
L'objectif moyen a atteint un pic près de 329 $ le 23 octobre et se situe autour de 250 $ maintenant, ce qui reste plus de 60 % au-dessus du dernier cours de clôture. À environ 10 fois les bénéfices futurs, NVIDIA cote en dessous de sa lecture la plus basse en fin de trimestre sur TIKR depuis 2014, qui était d'environ 14x. C'est un prix très bas pour une entreprise qui prévoit une croissance de 75 %.
TIKR suit 63 analystes sur Nvidia. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
La sortie de Ford est la plus facile à approuver
Ford était une position de 7,30 millions d'actions au 30 juin, d'une valeur de 101 millions de dollars et représentant 3,7 % des actions du 13F d'Avantyr. L'action a baissé de 19 % depuis le 30 septembre, même si Ford a dépassé les attentes pour son troisième trimestre et relevé son plancher de bénéfice. Il a relevé le bas de sa fourchette d'EBIT ajusté 2026 à 10,5 milliards de dollars contre 10,0 milliards auparavant. Mais le PDG Jim Farley a déclaré que le bénéfice de 2027 devrait être "à peu près au même niveau que cette année", et l'EBIT de Ford Pro au troisième trimestre a chuté de 16 % à 1,7 milliard de dollars.
L'objectif moyen des analystes a augmenté jusqu'en septembre et a baissé depuis :
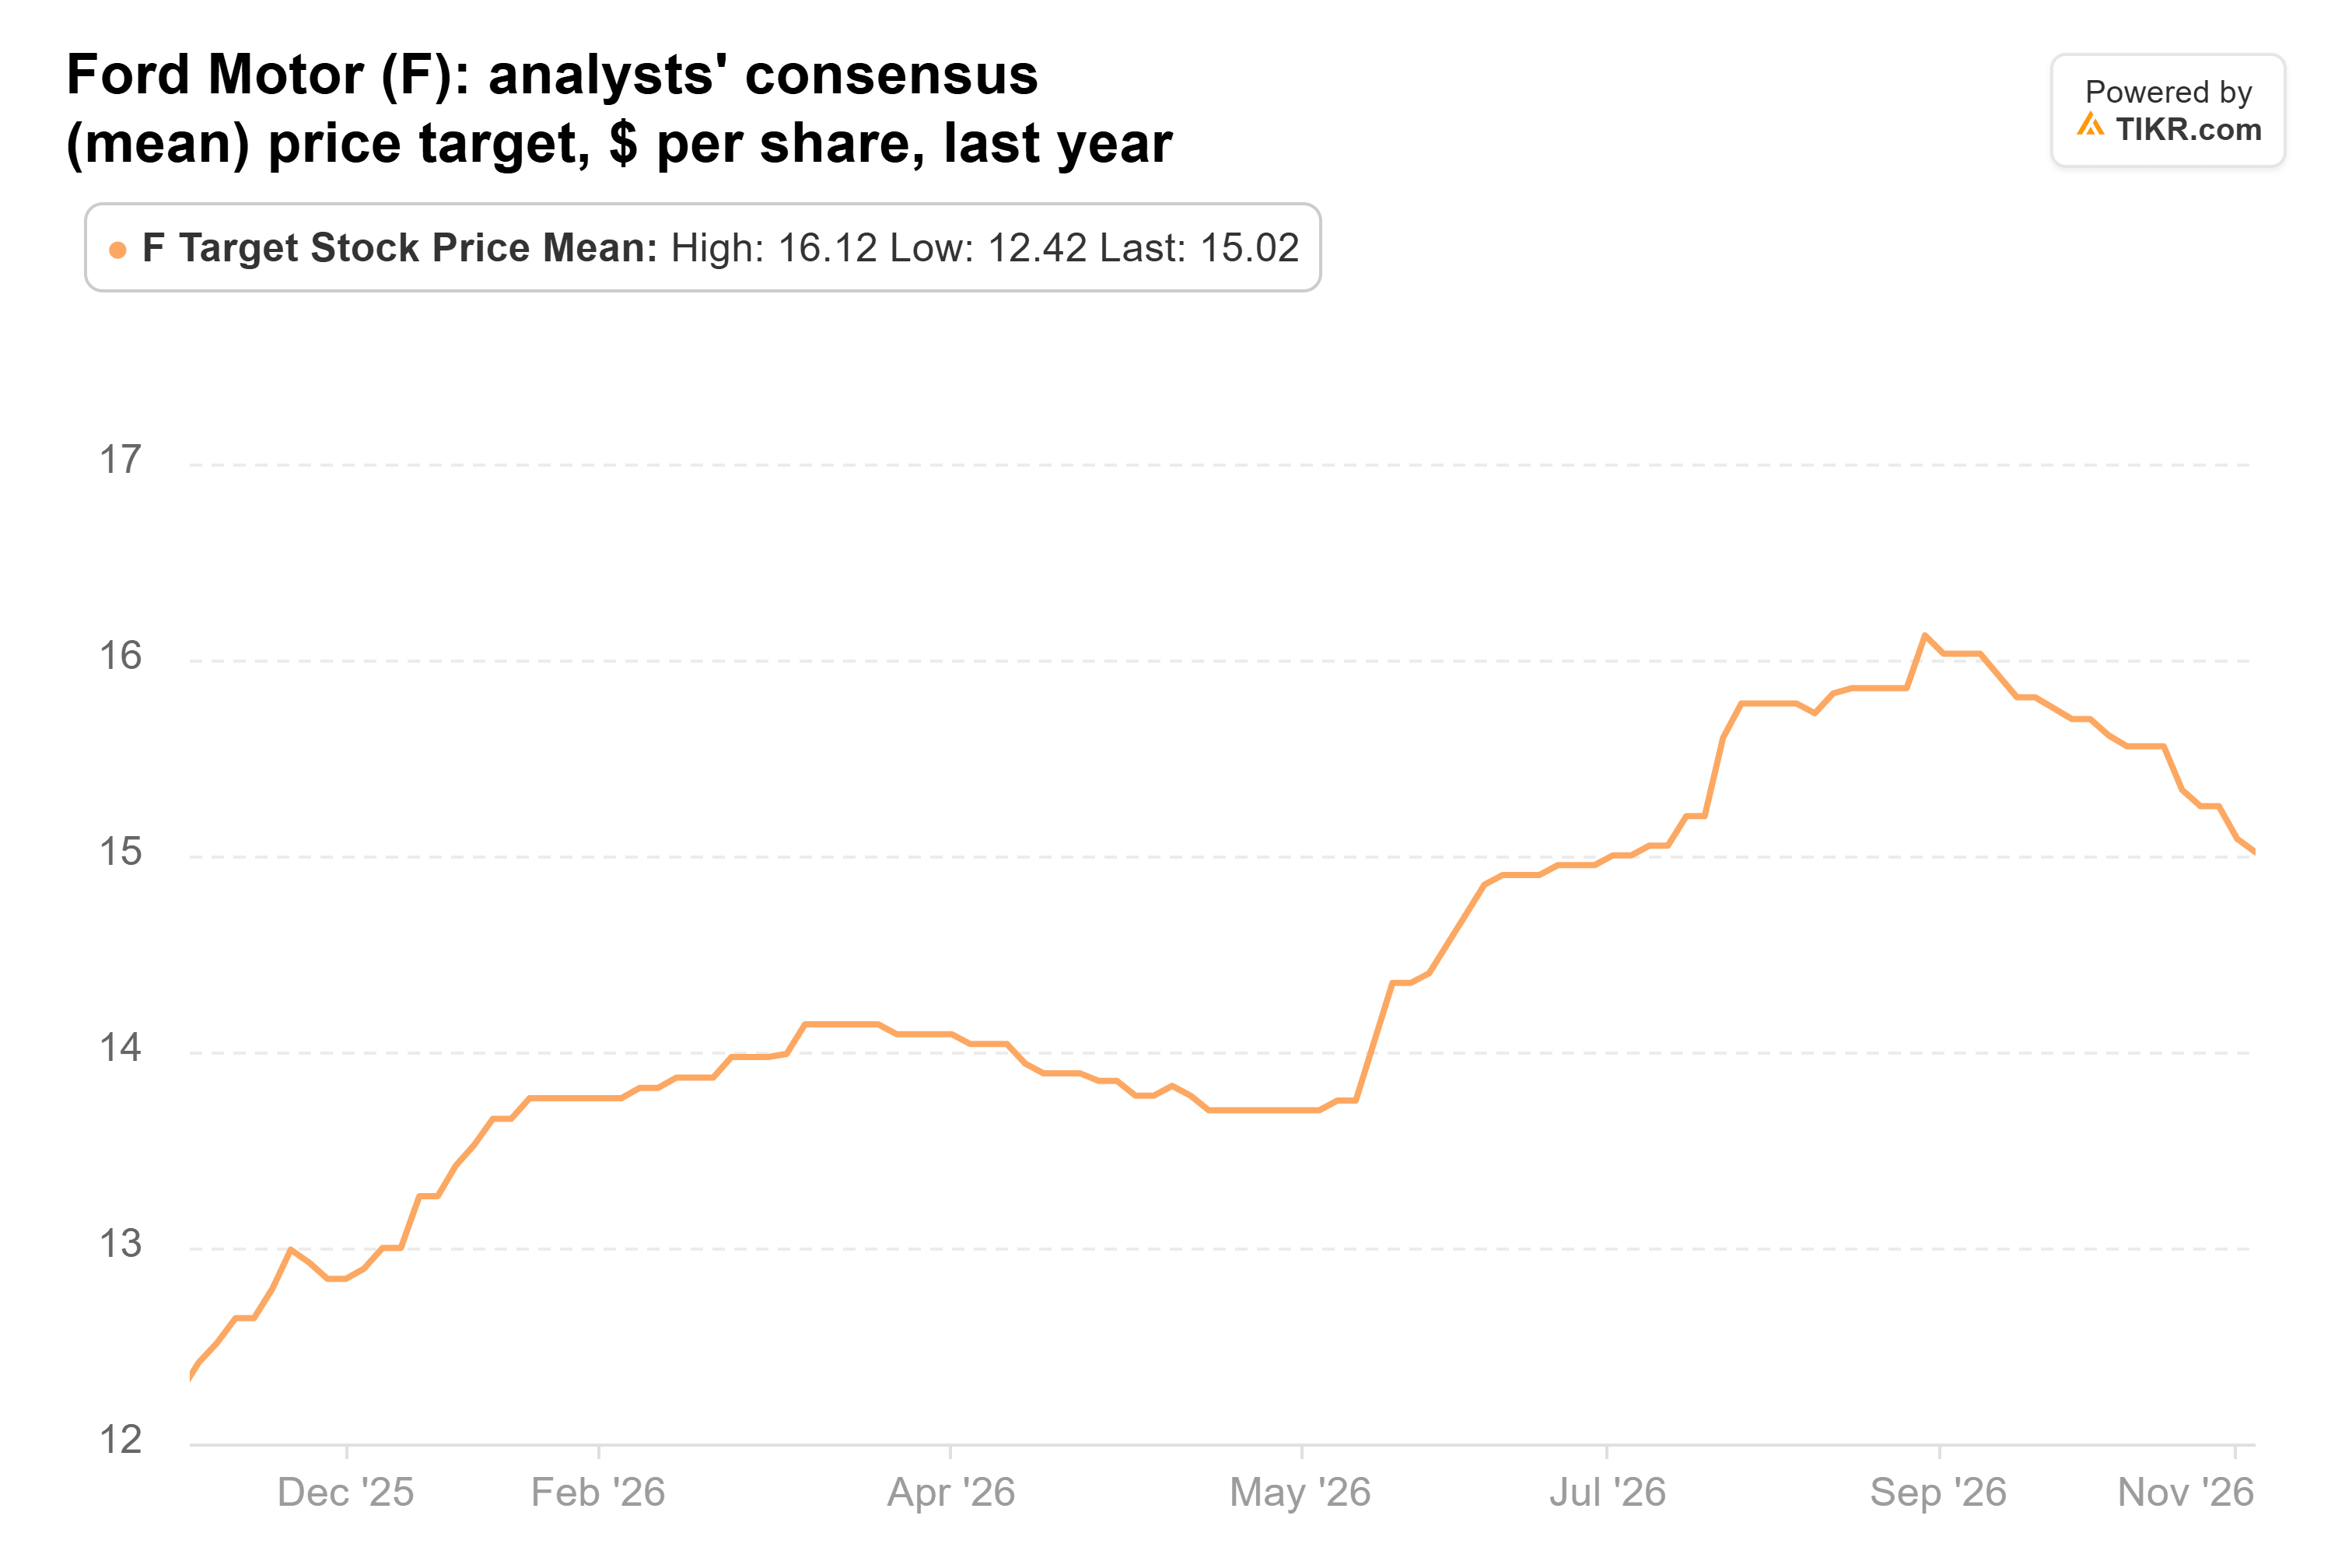
Le 29 octobre, RBC a abaissé son objectif à 14 $ contre 15 $, et Morgan Stanley a abaissé le sien à 13 $ contre 14 $. La moyenne de 15,02 $ reste encore 33 % au-dessus du dernier cours de clôture.
Ford cote à environ 6 fois les bénéfices futurs, en dessous de sa moyenne en fin de trimestre de 8,2x depuis 2014. Cette décote est logique avec un bénéfice plat l'année prochaine et un dividende tendu. Ford a versé 85 % de son flux de trésorerie libre ajusté 2025 en dividendes, alors que son propre objectif est de 40 % à 50 %.
Meta est une décision plus serrée
Avantyr détenait 133 338 actions Meta Platforms (META) au 30 juin, d'une valeur de 75 millions de dollars et représentant 2,8 % de ses actions du 13F. Meta a progressé de 9 % depuis le 30 septembre, la seule des trois à être en hausse. Son chiffre d'affaires du troisième trimestre a augmenté de 26 % pour atteindre 64,6 milliards de dollars. Mais alors qu'elle continue de dépenser dans l'IA, le consensus prévoit que le flux de trésorerie libre atteindra son point bas à -48,0 milliards de dollars en 2027.
L'objectif moyen des analystes est à peu près au même niveau qu'il y a un an, après une baisse en août :
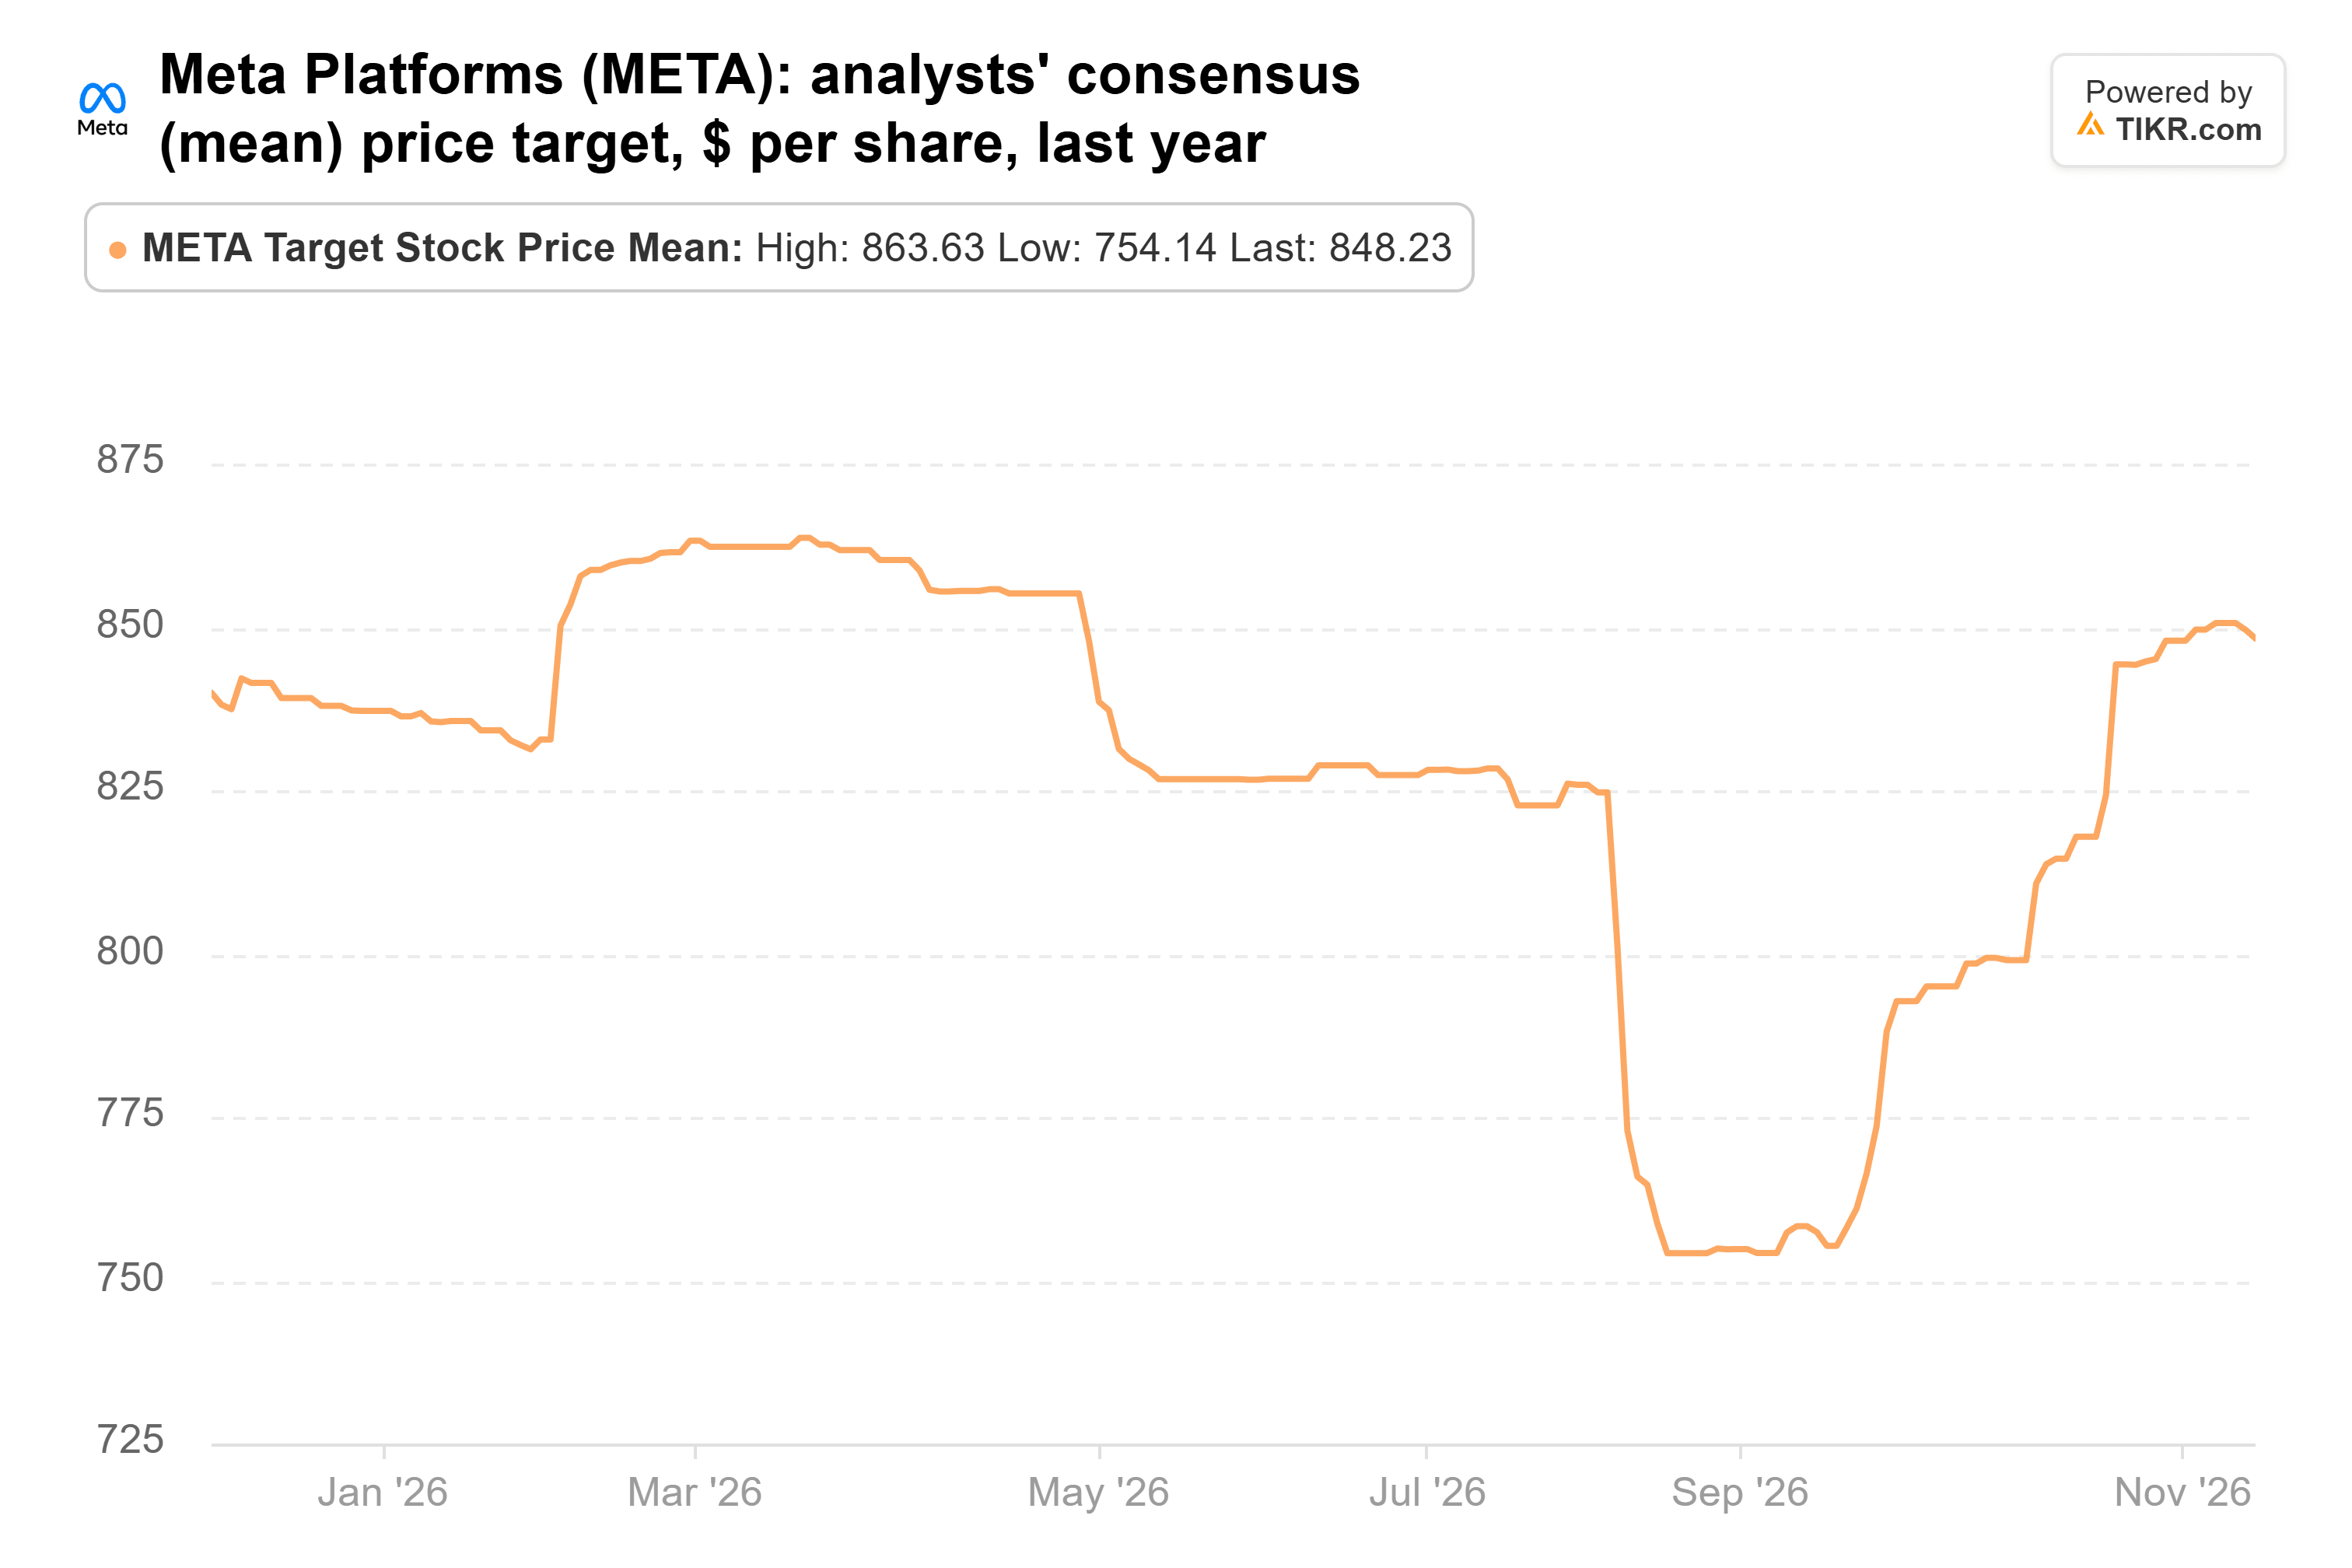
À 848,23 $, l'objectif moyen est 38 % au-dessus du dernier cours de clôture. Meta cote à environ 19 fois les bénéfices futurs, en dessous de sa moyenne sur cinq ans en fin de trimestre de 21x. Les grands fonds ne sont pas non plus d'accord sur cette action : Third Point de Dan Loeb a ouvert une nouvelle position sur Meta qui était l'une de ses deux plus importantes au 30 septembre.
Il a fortement augmenté ses positions sur Amazon et Somnigroup
Third Point a également vendu la totalité de sa position sur Amazon au cours du trimestre. Avantyr a fait l'inverse et a terminé le trimestre avec 915 873 actions Amazon, en hausse de 224 %. Elles valaient 228 millions de dollars et représentaient 7,0 % de ses actions du 13F. AWS a progressé de 39 % au troisième trimestre, sa croissance la plus rapide en cinq ans. Amazon cote à environ 27 fois les bénéfices futurs, exactement à son niveau le plus bas en fin de trimestre depuis 2014.
Somnigroup est le pari le plus audacieux. Les 4,07 millions d'actions d'Avantyr, en hausse de 89 %, valaient 253 millions de dollars et représentaient 7,7 % de ses actions du 13F, sa 3e position. Les analystes ont abaissé leur objectif moyen à 85,40 $ contre 101 $ début décembre 2025, bien que cela reste 37 % au-dessus du dernier cours de clôture.
La vente de NVIDIA est celle sur laquelle je parierais à l'envers
Si je pouvais annuler l'une de ces transactions, ce serait la vente de NVIDIA. Les investisseurs paient environ 10 fois les bénéfices futurs pour une entreprise qui vient de relever ses perspectives de croissance. La sortie de Ford est la plus facile à approuver. Celle de Meta dépend de la patience des investisseurs à attendre que ses dépenses génèrent des flux de trésorerie.
Le risque avec NVIDIA est le crédit qu'elle accorde à ses clients. Le délai de recouvrement des créances est passé à 64 jours contre 60 au trimestre d'octobre, en partie à cause de conditions de paiement plus longues. Le rapport de février de NVIDIA sera le prochain test. Si le délai de recouvrement retombe sous 64 jours et que la perspective de 75 % se maintient, la vente d'Avantyr paraîtra prématurée. Le prochain 13F du fonds, attendu à la mi-février, montrera s'il a racheté l'une des trois actions.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que NVIDIA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !