

Points clés
- Un hedge fund de 22 milliards de dollars a ouvert de nouvelles positions sur Amazon, Danaher et Meta au troisième trimestre, et ce sont désormais ses trois plus gros investissements.
- Ces trois titres représentaient 22 % de ses actions déclarées en 13F au 30 septembre.
- Depuis lors, Amazon a progressé de 7 % et Danaher de 3 %, tandis que Meta a chuté de 15 %.
- Amazon est celui que les chiffres soutiennent le mieux, avec des estimations de bénéfices en hausse et un PER prospectif proche du bas de sa propre historique.
Un hedge fund de 22 milliards de dollars vient de placer en tête de son portefeuille trois actions qu'il ne détenait pas fin juin.
Le formulaire 13F de Lone Pine Capital pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre de nouvelles positions sur Amazon (AMZN), Danaher (DHR) et Meta Platforms (META) comme ses trois plus gros investissements. La société gère au total 21,62 milliards de dollars. Son 13F liste 31 positions valant 15,33 milliards de dollars en actions américaines aux cours de fin de trimestre, et 16 d'entre elles étaient nouvelles ou augmentées au cours du trimestre.
Trois nouveaux noms, directement au sommet
Amazon était la plus importante : 5,60 millions d'actions valant 1,39 milliard de dollars au 30 septembre, soit 9,1 % des actions déclarées en 13F du fonds. Danaher suivait, avec 4,94 millions d'actions valant 1,10 milliard de dollars (7,1 %), puis Meta, avec 1,25 million d'actions valant 908 millions de dollars (6 %). Ensemble, cela représente 22 % de tout le contenu du 13F. Les trois actions ont évolué différemment depuis la fin du trimestre : Amazon a progressé de 7 % et Danaher de 3 %, tandis que Meta a chuté de 15 %.
TIKR suit 62 analystes sur Amazon. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
Les estimations pour Amazon continuent de grimper
Pour Amazon, tout tourne autour d'AWS, dont les revenus ont augmenté de 39 % au troisième trimestre, leur rythme le plus rapide en cinq ans. Cette croissance coûte cher. La direction a donné des prévisions d'environ 220 milliards de dollars de dépenses en capital en 2026, contre 128,3 milliards de dollars en 2025. Les analystes s'attendent à ce que le free cash flow reste négatif cette année et l'année prochaine, puis devienne positif en 2028.
Les analystes regardent au-delà des dépenses. Leur estimation du BPA normalisé pour 2028 a augmenté de 24 % sur l'année jusqu'à fin octobre, et elle est maintenant de 13,99 $. Malgré cela, l'action se négocie à environ 27 fois les bénéfices prospectifs. C'est tout près de son niveau le plus bas en fin de trimestre depuis le début des données de TIKR en 2014 (27x, en mars) et bien en dessous de sa moyenne sur cinq ans de 49x.
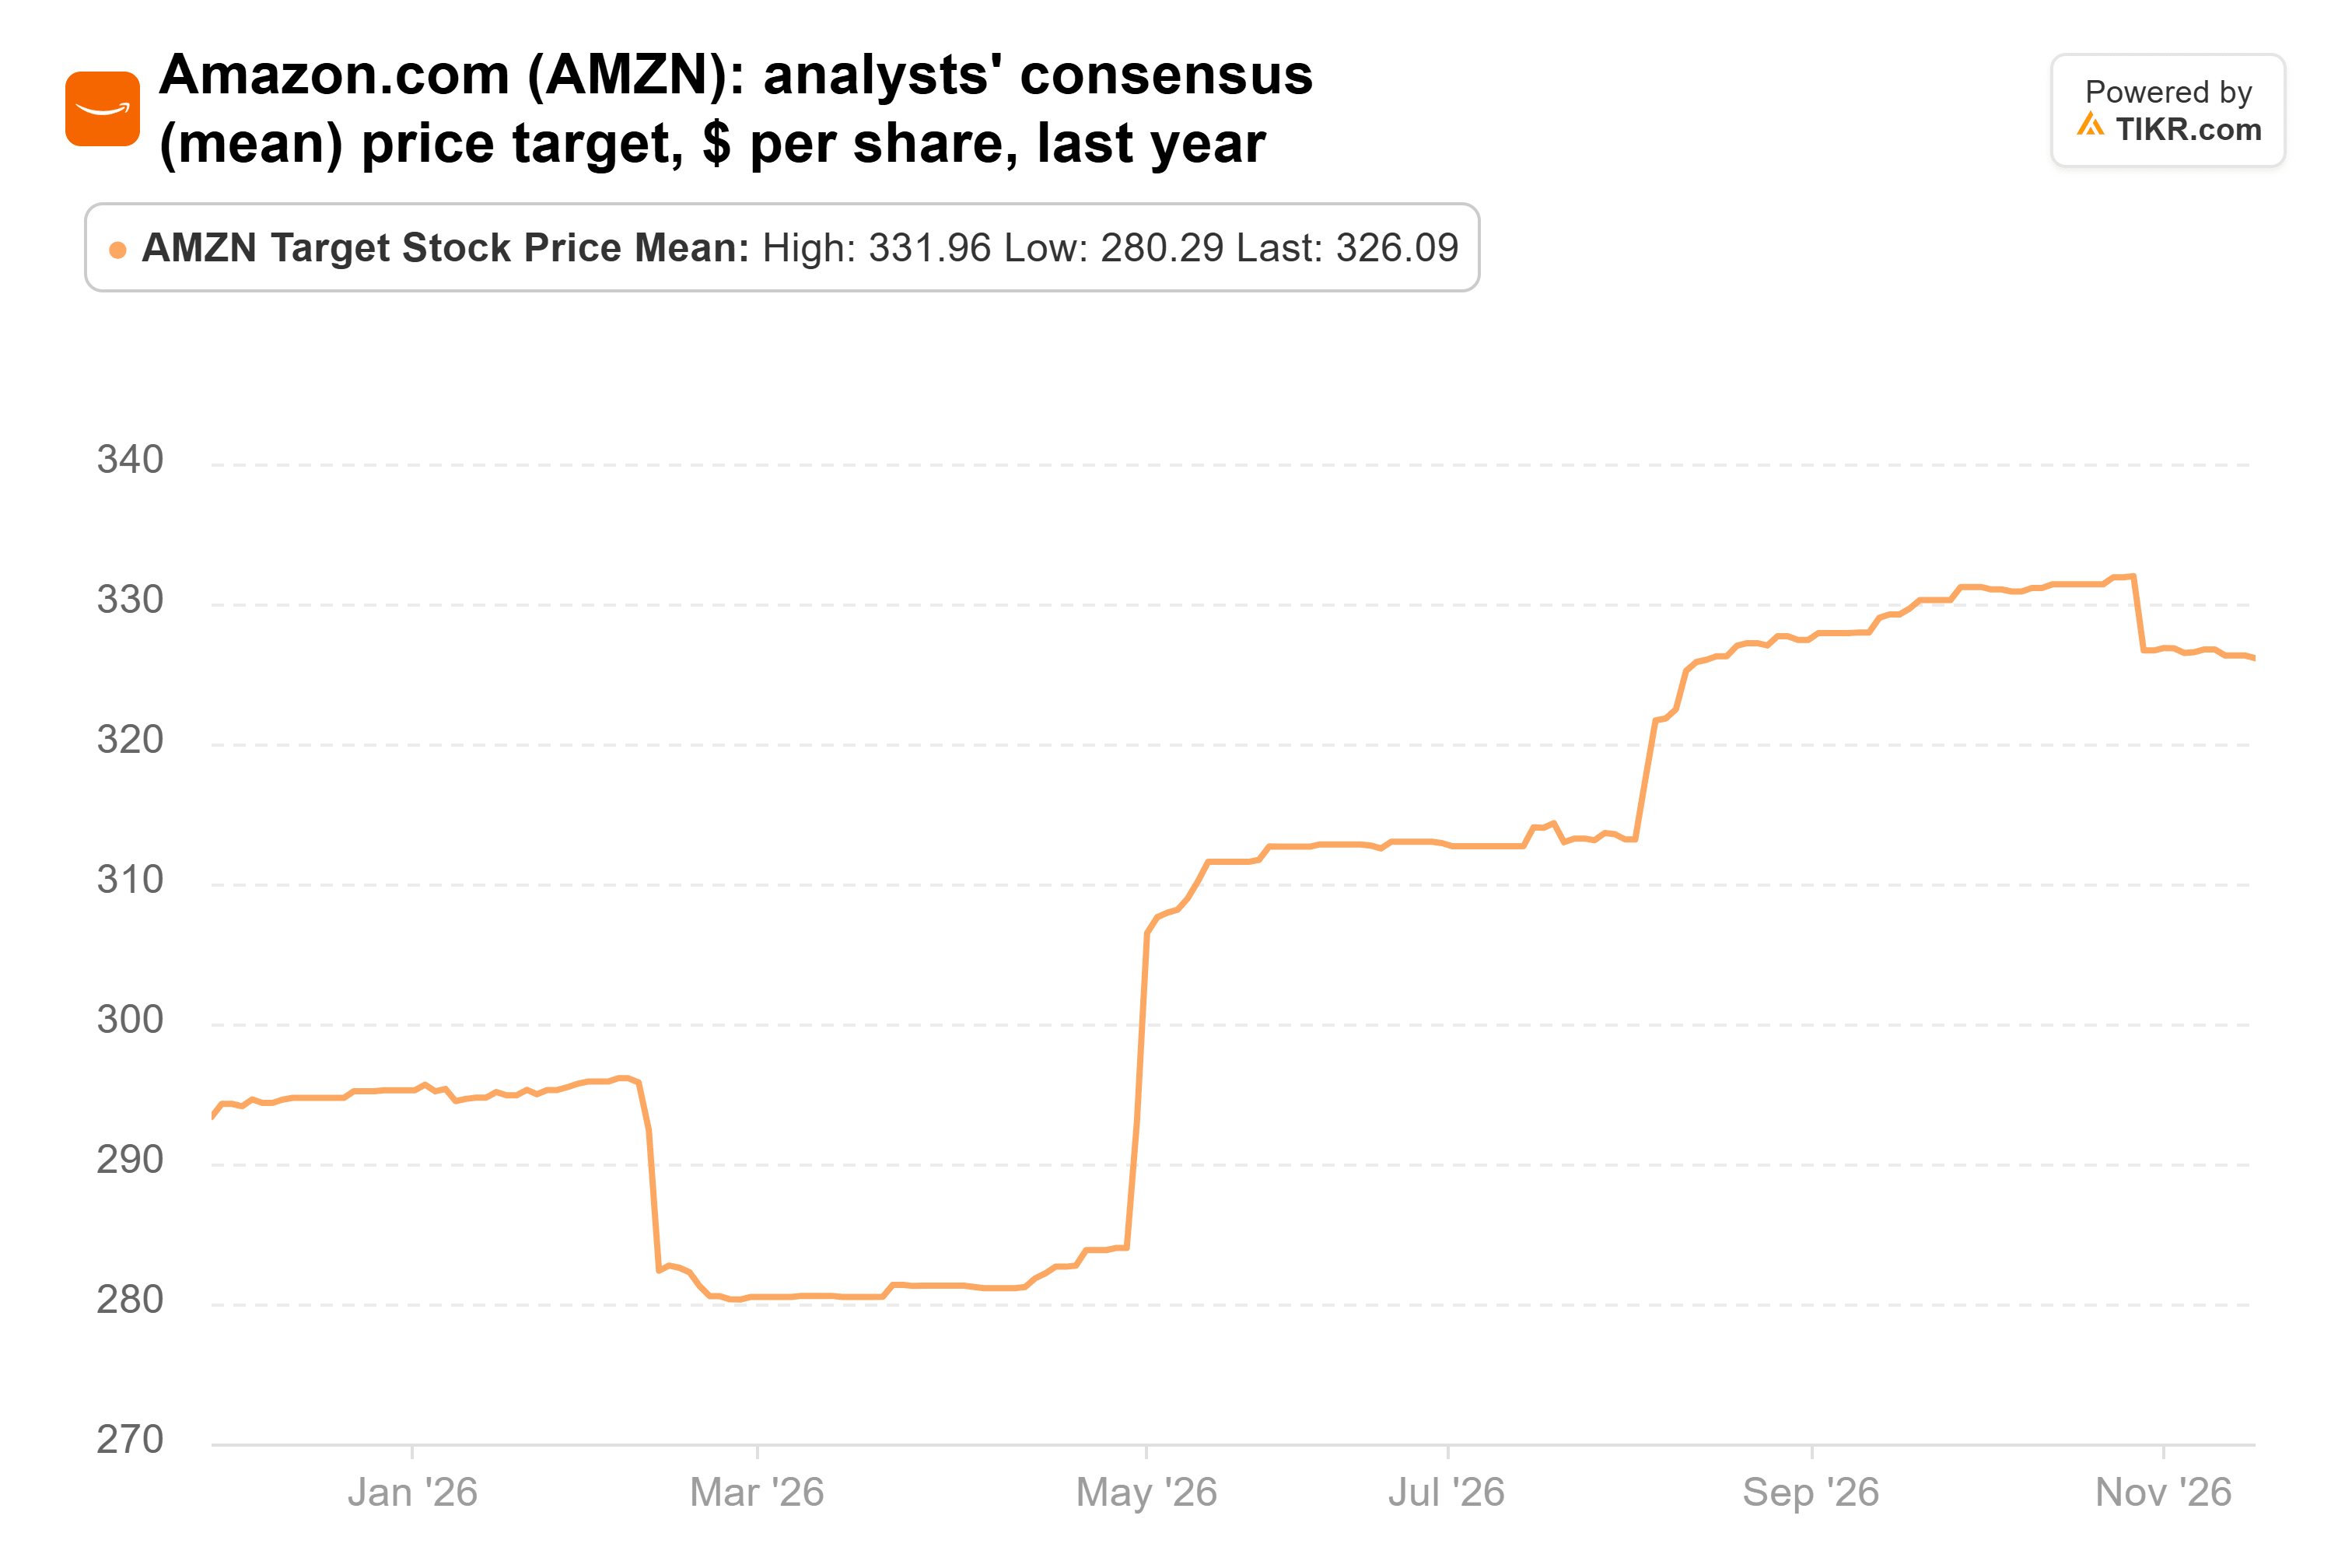
L'objectif de prix moyen du Street a grimpé avec les estimations, passant de 293 $ il y a un an à 326 $ aujourd'hui. Cela représente une hausse de 22 % par rapport au prix actuel, selon 61 analystes :
Danaher a relevé la barre
Danaher croît plus lentement, mais ses chiffres évoluent également dans le bon sens. La société a dépassé les attentes au troisième trimestre alors que les tendances s'amélioraient dans tous ses marchés finaux : les revenus ont augmenté de 8,5 % pour atteindre 6,6 milliards de dollars, et le BPA ajusté a augmenté de 11,5 % pour atteindre 2,11 $. Le chiffre d'affaires de base a augmenté de 3,0 %, ou de 5,5 % hors tests respiratoires. La direction s'attend à ce que cette deuxième mesure progresse de 4 % à 5 % au quatrième trimestre. Elle a également relevé ses prévisions de BPA ajusté pour l'année complète à 8,57-8,62 $ contre 8,45-8,60 $ auparavant.
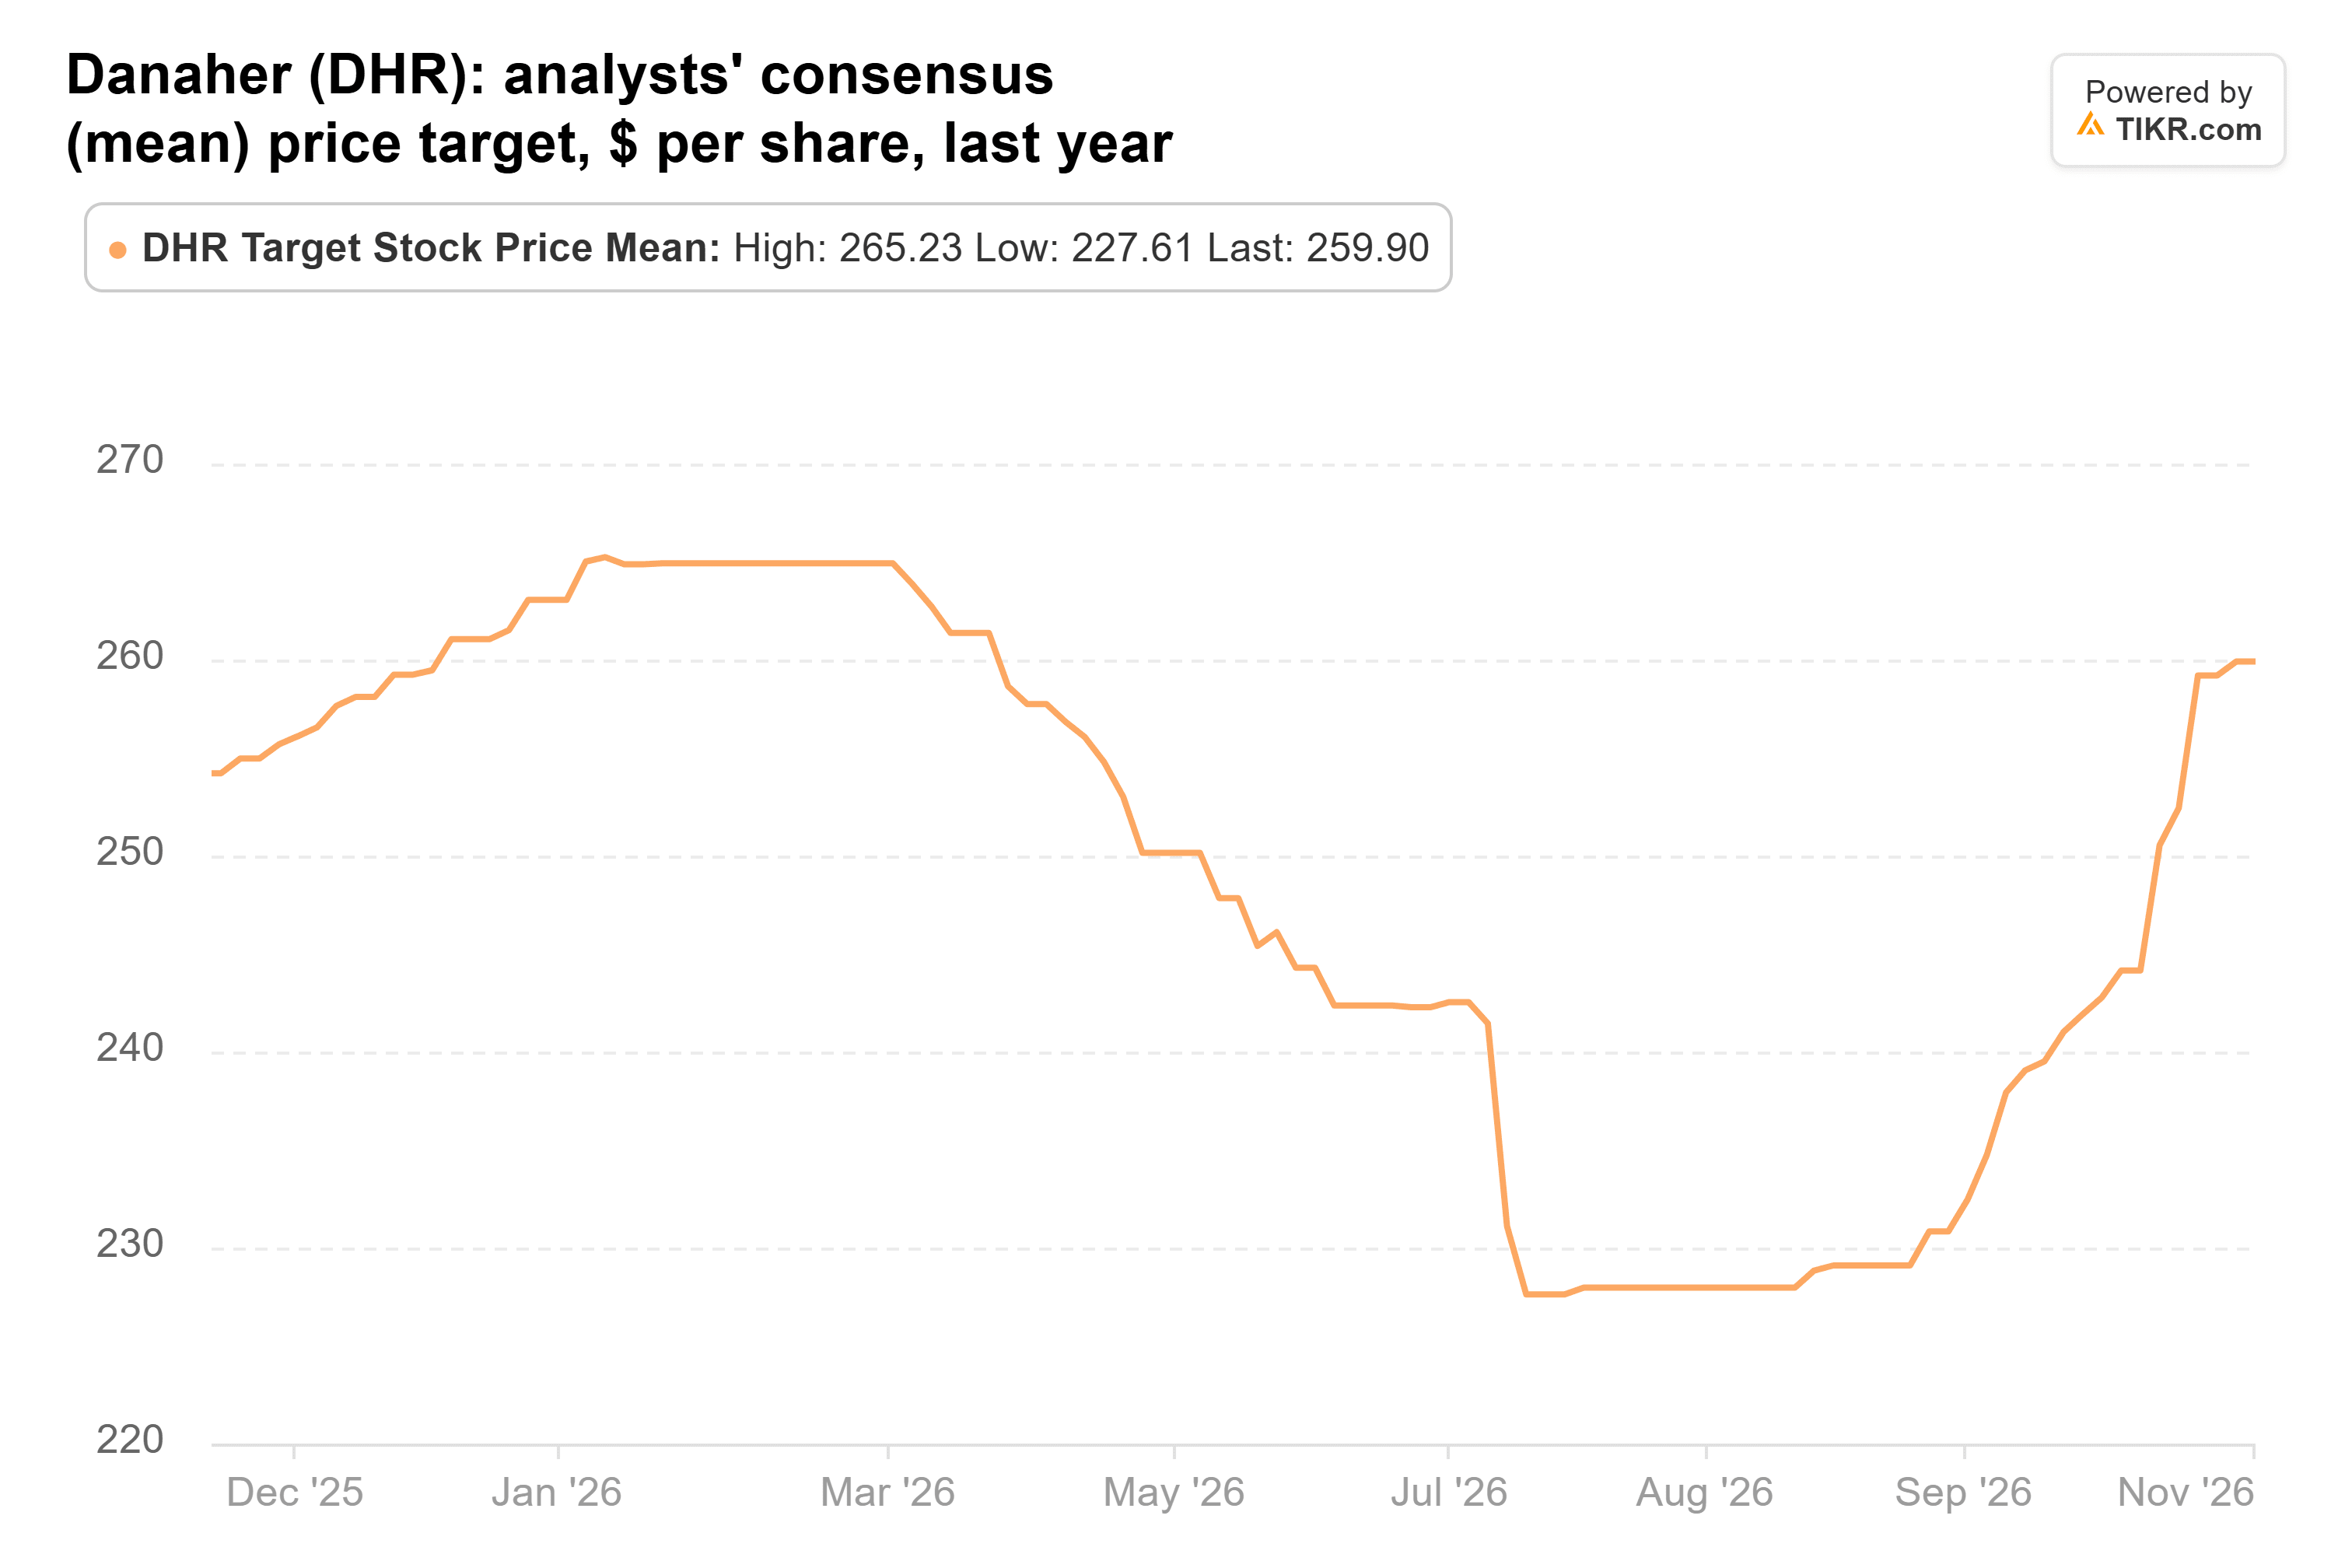
L'action se négocie à environ 25 fois les bénéfices prospectifs. En juillet, l'objectif de prix moyen du Street est tombé à 228 $, contre un sommet de 265 $ en janvier. Il est depuis remonté à 260 $, soit 14 % au-dessus du prix actuel, selon 24 analystes :
Meta a le potentiel de hausse et les factures
Meta a connu la période la plus difficile depuis le 30 septembre. Au troisième trimestre, les revenus ont augmenté de 26 % pour atteindre 64,6 milliards de dollars, mais les dépenses en capital de 34,9 milliards de dollars ont dépassé les 32,8 milliards de dollars de trésorerie générés par ses opérations. Le 21 octobre, un tribunal du Nouveau-Mexique a ordonné une pénalité de 25 milliards de dollars, que Meta va contester. Les analystes ont réduit leurs estimations de bénéfices pour 2027 de 4 % depuis fin juin, et le consensus prévoit désormais que le free cash flow touchera un point bas à -48,0 milliards de dollars en 2027.
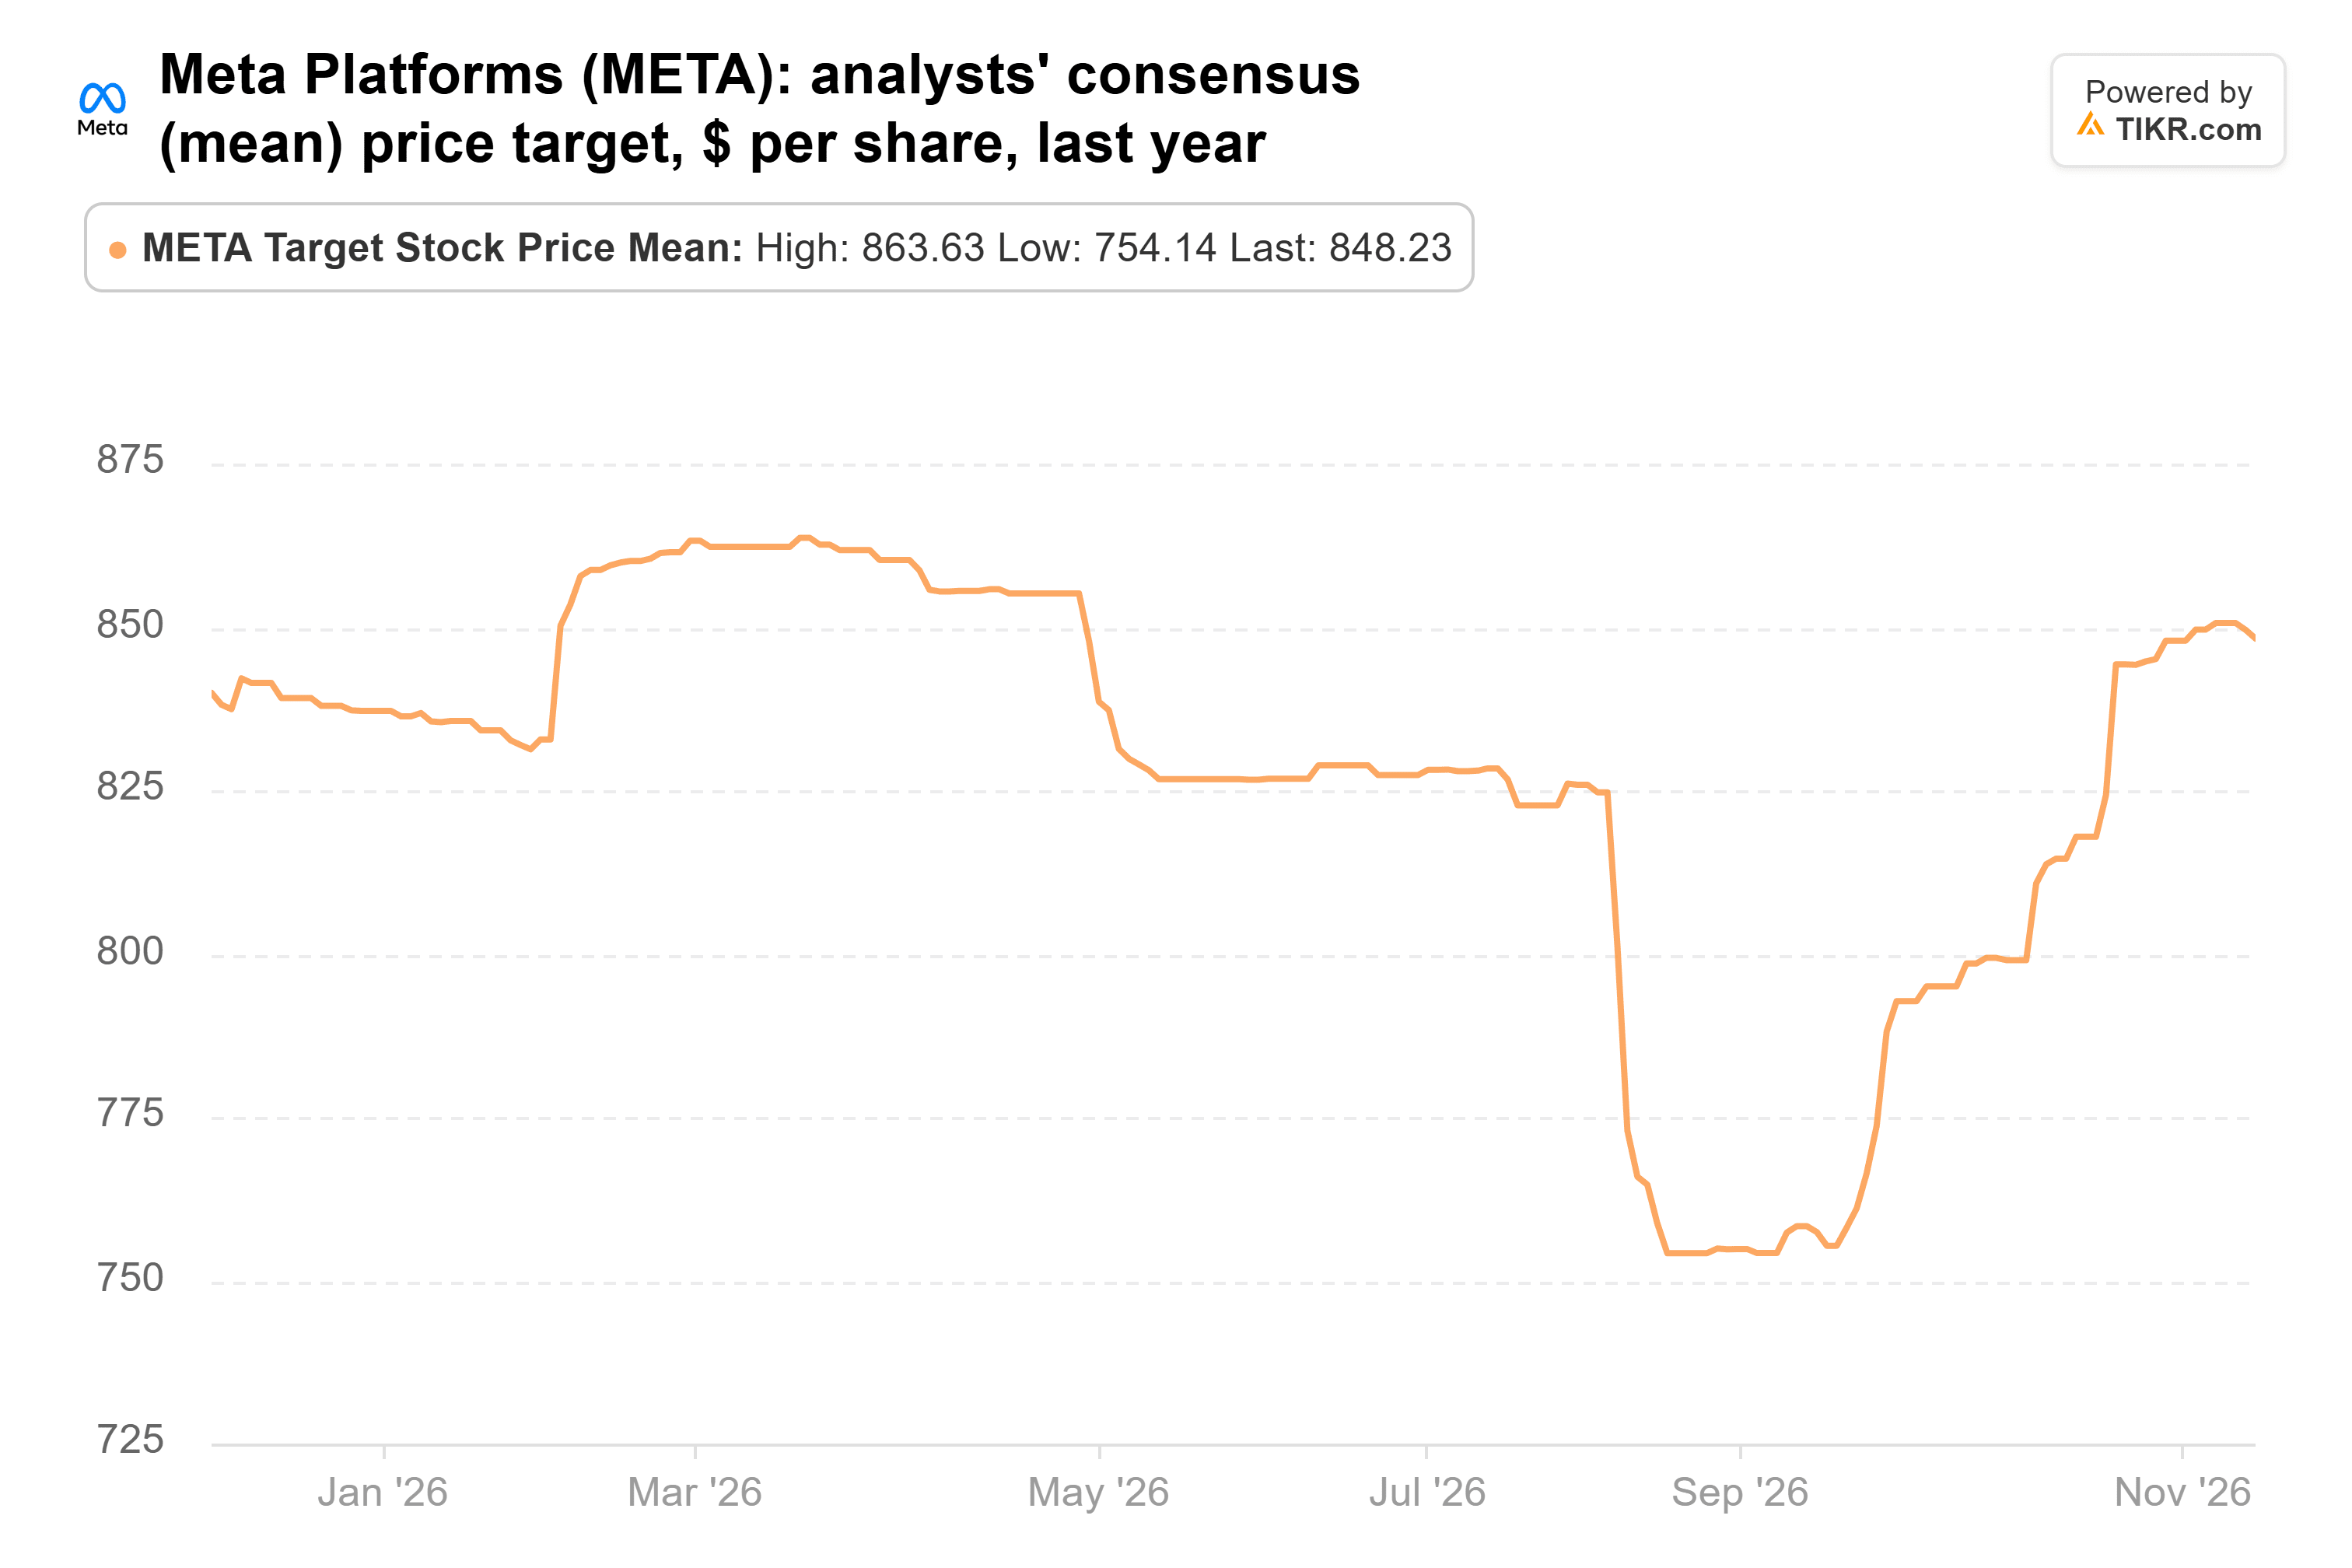
L'action est bon marché par rapport à sa propre histoire : environ 19 fois les bénéfices prospectifs, en dessous de sa moyenne sur cinq ans de 21x et de sa moyenne sur dix ans de 23x. Et les analystes ne l'ont pas abandonnée. Leur objectif de prix moyen est de 848 $, selon 62 analystes. Cela représente une hausse de 38 % par rapport au prix actuel et légèrement au-dessus de son niveau d'il y a un an :
Le fonds n'est pas seul ici non plus : les deux plus grandes positions de Third Point au 30 septembre étaient de nouvelles positions sur Meta et Unum, alors même qu'il vendait la totalité de son Amazon.
Amazon obtient mon vote
Si je ne pouvais suivre ce fonds que sur un seul des trois, ce serait Amazon. Ses estimations sont en hausse, son multiple se situe près du bas de sa fourchette, et AWS croît plus vite qu'il ne l'a fait depuis cinq ans. Meta a un potentiel de hausse plus élevé sur le papier, mais ses estimations baissent tandis que la trésorerie sort. Les prévisions relevées de Danaher sont encourageantes, bien que son potentiel de hausse de 14 % soit le plus faible ici.
Le risque pour Amazon provient des mêmes dépenses qui soutiennent la thèse d'investissement : sa dette à long terme a doublé pour atteindre 128,9 milliards de dollars au premier semestre 2026. Les résultats du quatrième trimestre début février apporteront les perspectives de dépenses en capital pour 2027. Les analystes s'attendent à 278,2 milliards de dollars, et un chiffre inférieur à cela avec une croissance d'AWS maintenue rapprocherait le retournement de trésorerie. Le prochain 13F du fonds, attendu mi-février, montrera s'il détient toujours les trois.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Amazon. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


