


Points clés
- Un fonds de 2,9 milliards de dollars a acquis une nouvelle position dans SoundHound AI au troisième trimestre, 25,11 millions d'actions d'une valeur de 151 millions de dollars au 30 septembre, et a augmenté de 46 % sa position dans Pegasystems.
- SoundHound a chuté de 52 % depuis le 30 septembre, après un troisième trimestre où les revenus ont augmenté de 48 % mais où la consommation de trésorerie et les pertes ajustées se sont creusées.
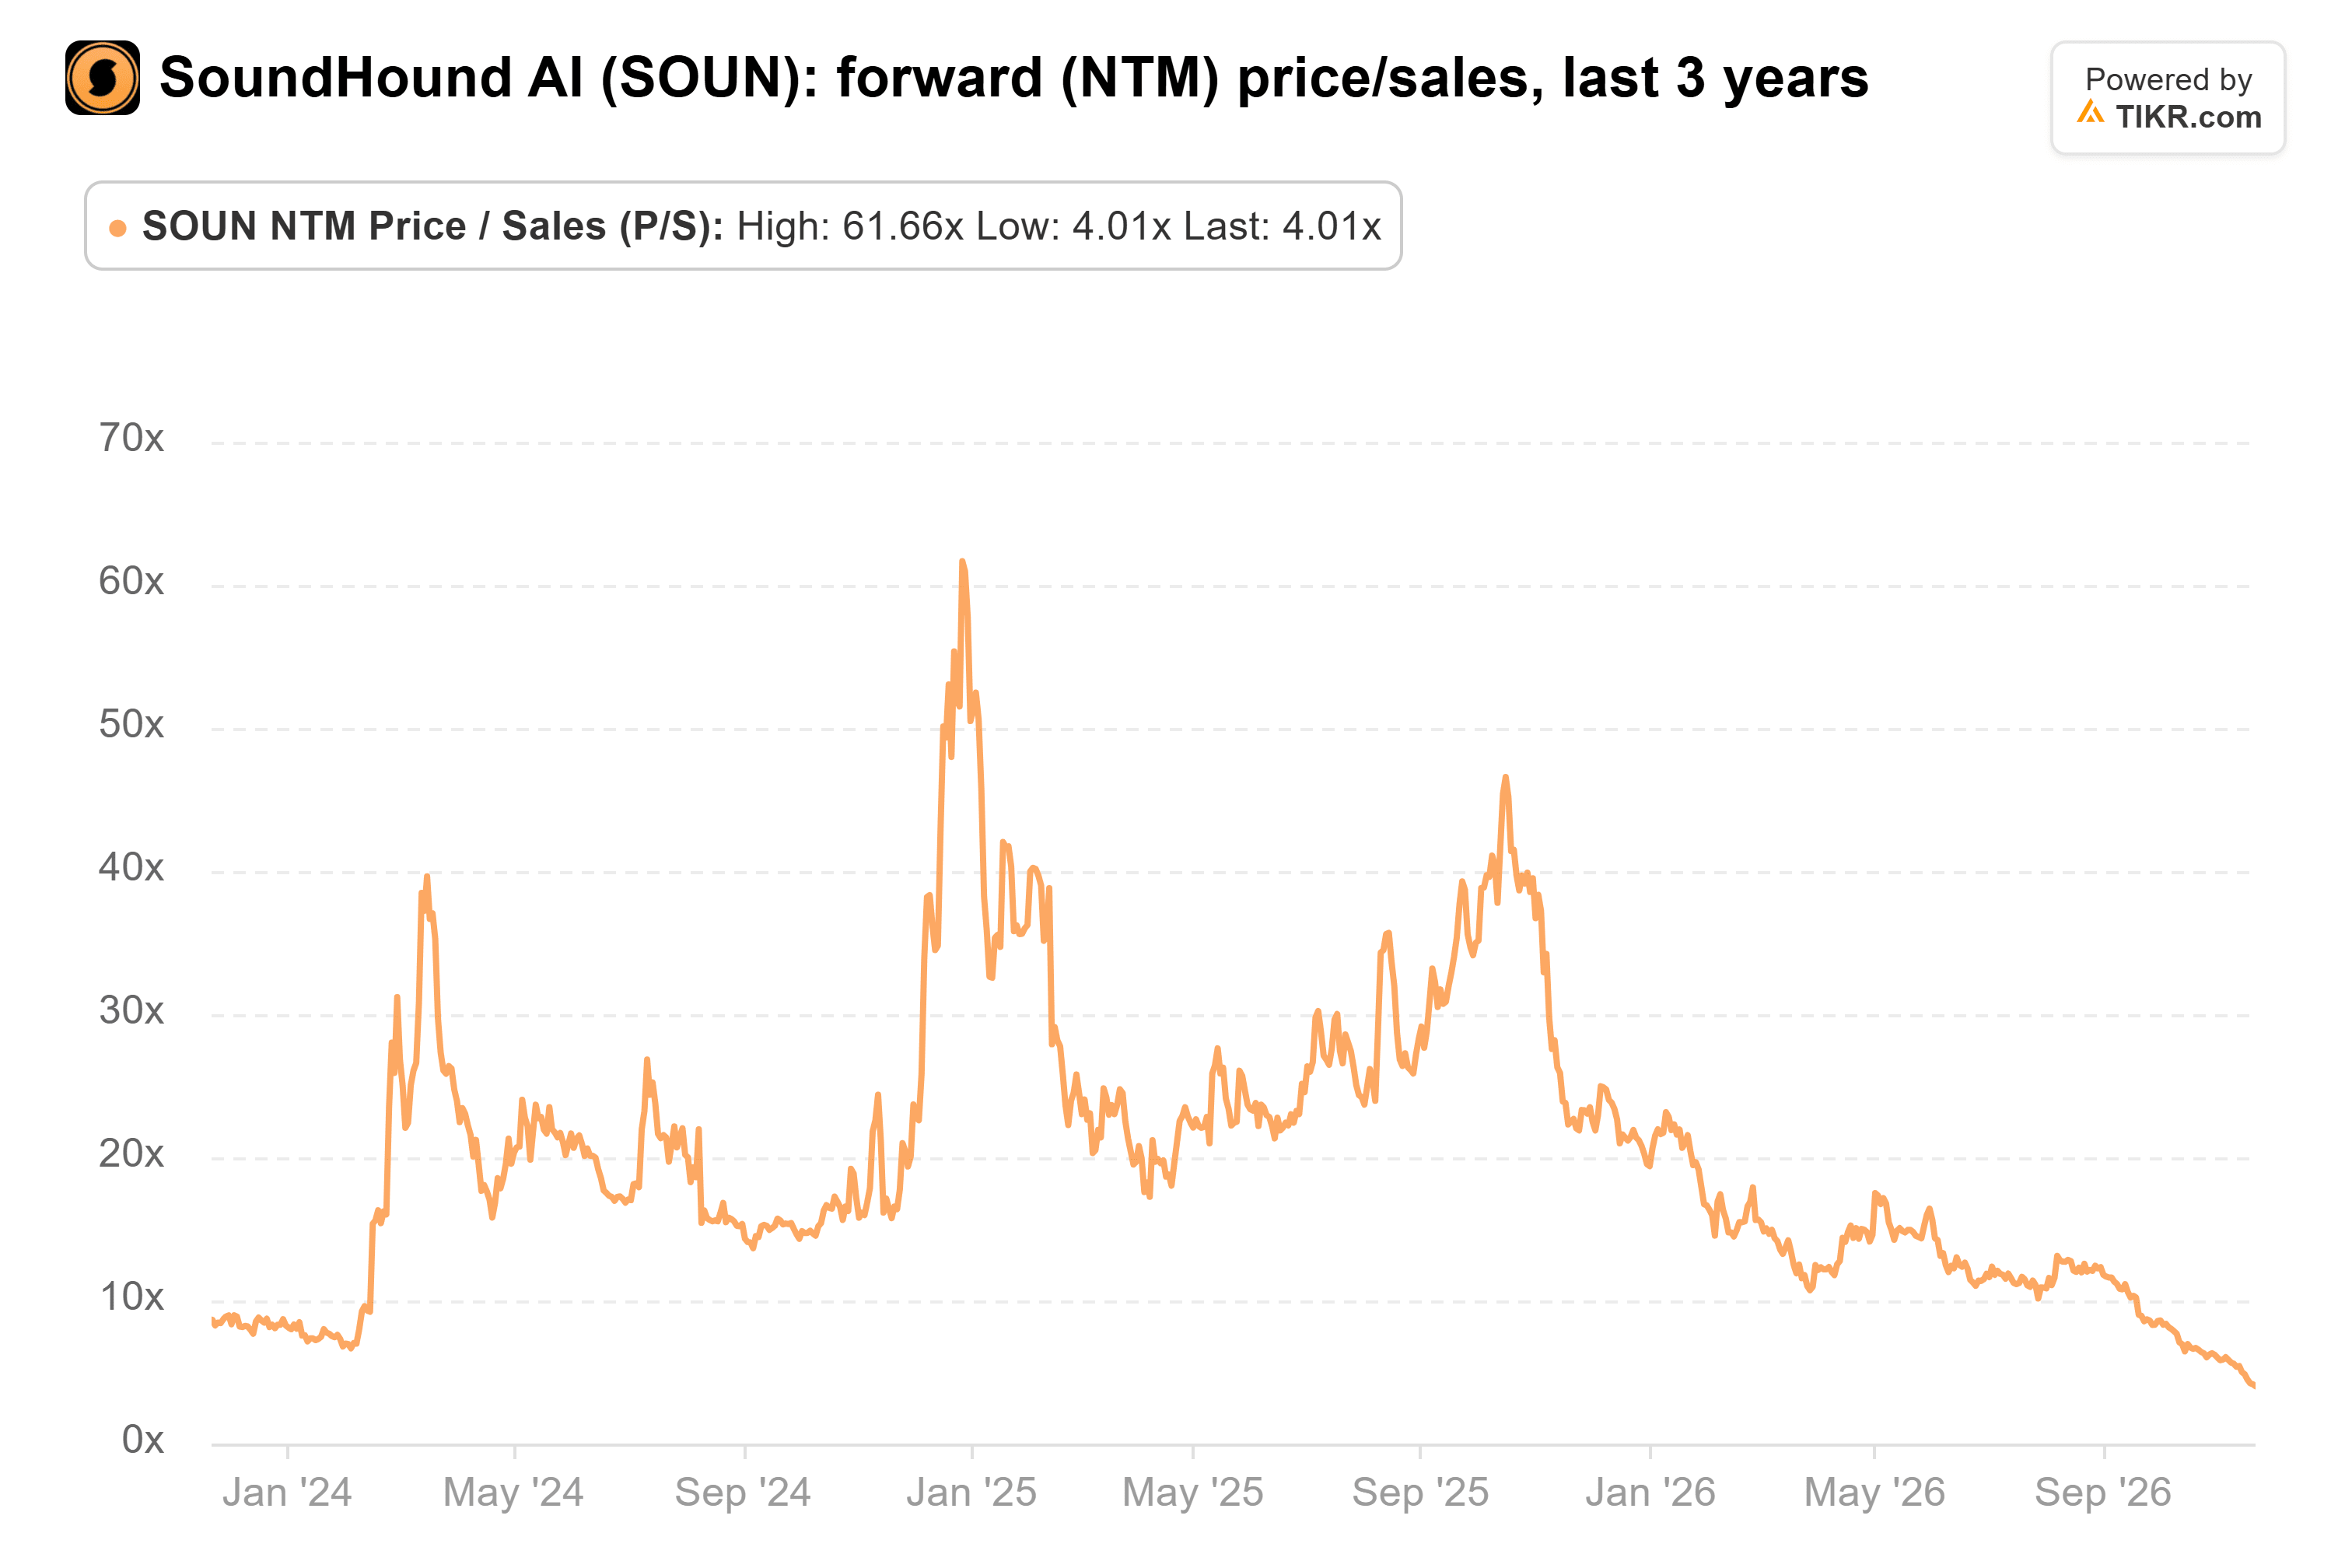
- L'action se négocie à 4,0 fois les ventes anticipées, son multiple le plus bas en trois ans, et tous les objectifs de prix des analystes sont bien au-dessus du cours de l'action.
- Les chiffres soutiennent le pari du fonds au prix actuel, à condition que les réductions de coûts annuelles de 120 millions de dollars de SoundHound soient effectives avant qu'elle ne vende beaucoup plus d'actions.
SoundHound AI (SOUN) vient de trouver un nouveau soutien de poids. Lynrock Lake LP, une société qui gère 2,89 milliards de dollars, a déclaré une nouvelle position de 25,11 millions d'actions dans son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre. Elle a également augmenté de 46 % sa position dans Pegasystems (PEGA).
Toute personne envisageant de suivre le fonds sur SoundHound doit savoir ceci d'emblée : l'action a chuté de 52 % depuis le 30 septembre.
Une nouvelle position numéro 2
Les actions SoundHound valaient 151 millions de dollars aux cours de fin de trimestre, soit 8,1 % des actions déclarées dans le 13F du fonds. Cela faisait de SoundHound la deuxième plus grande de ses 21 positions sur 1,87 milliard de dollars d'actions américaines. La position dans Pegasystems, 2,60 millions d'actions d'une valeur de 86 millions de dollars, est la quatrième, représentant 4,6 % de ses actions déclarées. Les deux actions sont bien en dessous de leurs sommets : SoundHound est à 78 % de son plus haut sur 52 semaines et Pegasystems à 56 % du sien. La déclaration ne montre que ce que le fonds détenait au 30 septembre, il est donc impossible de savoir à quel prix il a acheté ces actions ou s'il les détient toujours.
TIKR suit 7 analystes sur SoundHound AI. Combien recommandent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur SoundHound AI, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour SoundHound AI
Les revenus ont continué de croître, et la consommation de trésorerie aussi
Le rapport du troisième trimestre de SoundHound du 5 novembre explique en grande partie la baisse. Les revenus ont augmenté de 48 % pour atteindre un record de 62,4 millions de dollars. Mais la marge brute non-GAAP est tombée à 50,3 % contre 59,3 % un an plus tôt, et la perte ajustée de l'EBITDA s'est creusée à 20,7 millions de dollars contre 14,5 millions de dollars.
Une partie de cela était un choix délibéré. SoundHound renonce aux revenus de licence comptabilisés d'avance au profit de contrats hébergés facturés dans le temps, et abandonne les contrats non rentables. Les revenus de licence comptabilisés d'avance sont tombés à environ 10 % des ventes du trimestre contre environ un tiers au deuxième trimestre. Le directeur financier John Collins a déclaré que ces changements réduisaient les revenus attendus pour 2026 d'environ 8 millions de dollars.
La trésorerie est la préoccupation majeure. Le flux de trésorerie opérationnel négatif a atteint 96,0 millions de dollars sur les neuf premiers mois de 2026, contre 76,3 millions de dollars un an plus tôt, laissant 207,6 millions de dollars de trésorerie au 30 septembre. La réponse de la direction est des réductions de coûts de 120 millions de dollars par an, dont plus de 80 millions de dollars avant le 1er janvier, et un objectif de bénéfice ajusté de l'EBITDA au second semestre 2027. Elle a resserré ses prévisions de revenus pour 2026 à une fourchette de 250 à 260 millions de dollars et maintenu celles de 2027 à 350-400 millions de dollars.
SoundHound est-il bon marché à 4,0 fois les ventes ?
Les analystes s'attendent toujours à une croissance rapide. Le consensus prévoit une hausse des revenus de 169 millions de dollars en 2025 à 255 millions de dollars cette année et 375 millions de dollars en 2027, dans la fourchette de l'entreprise :
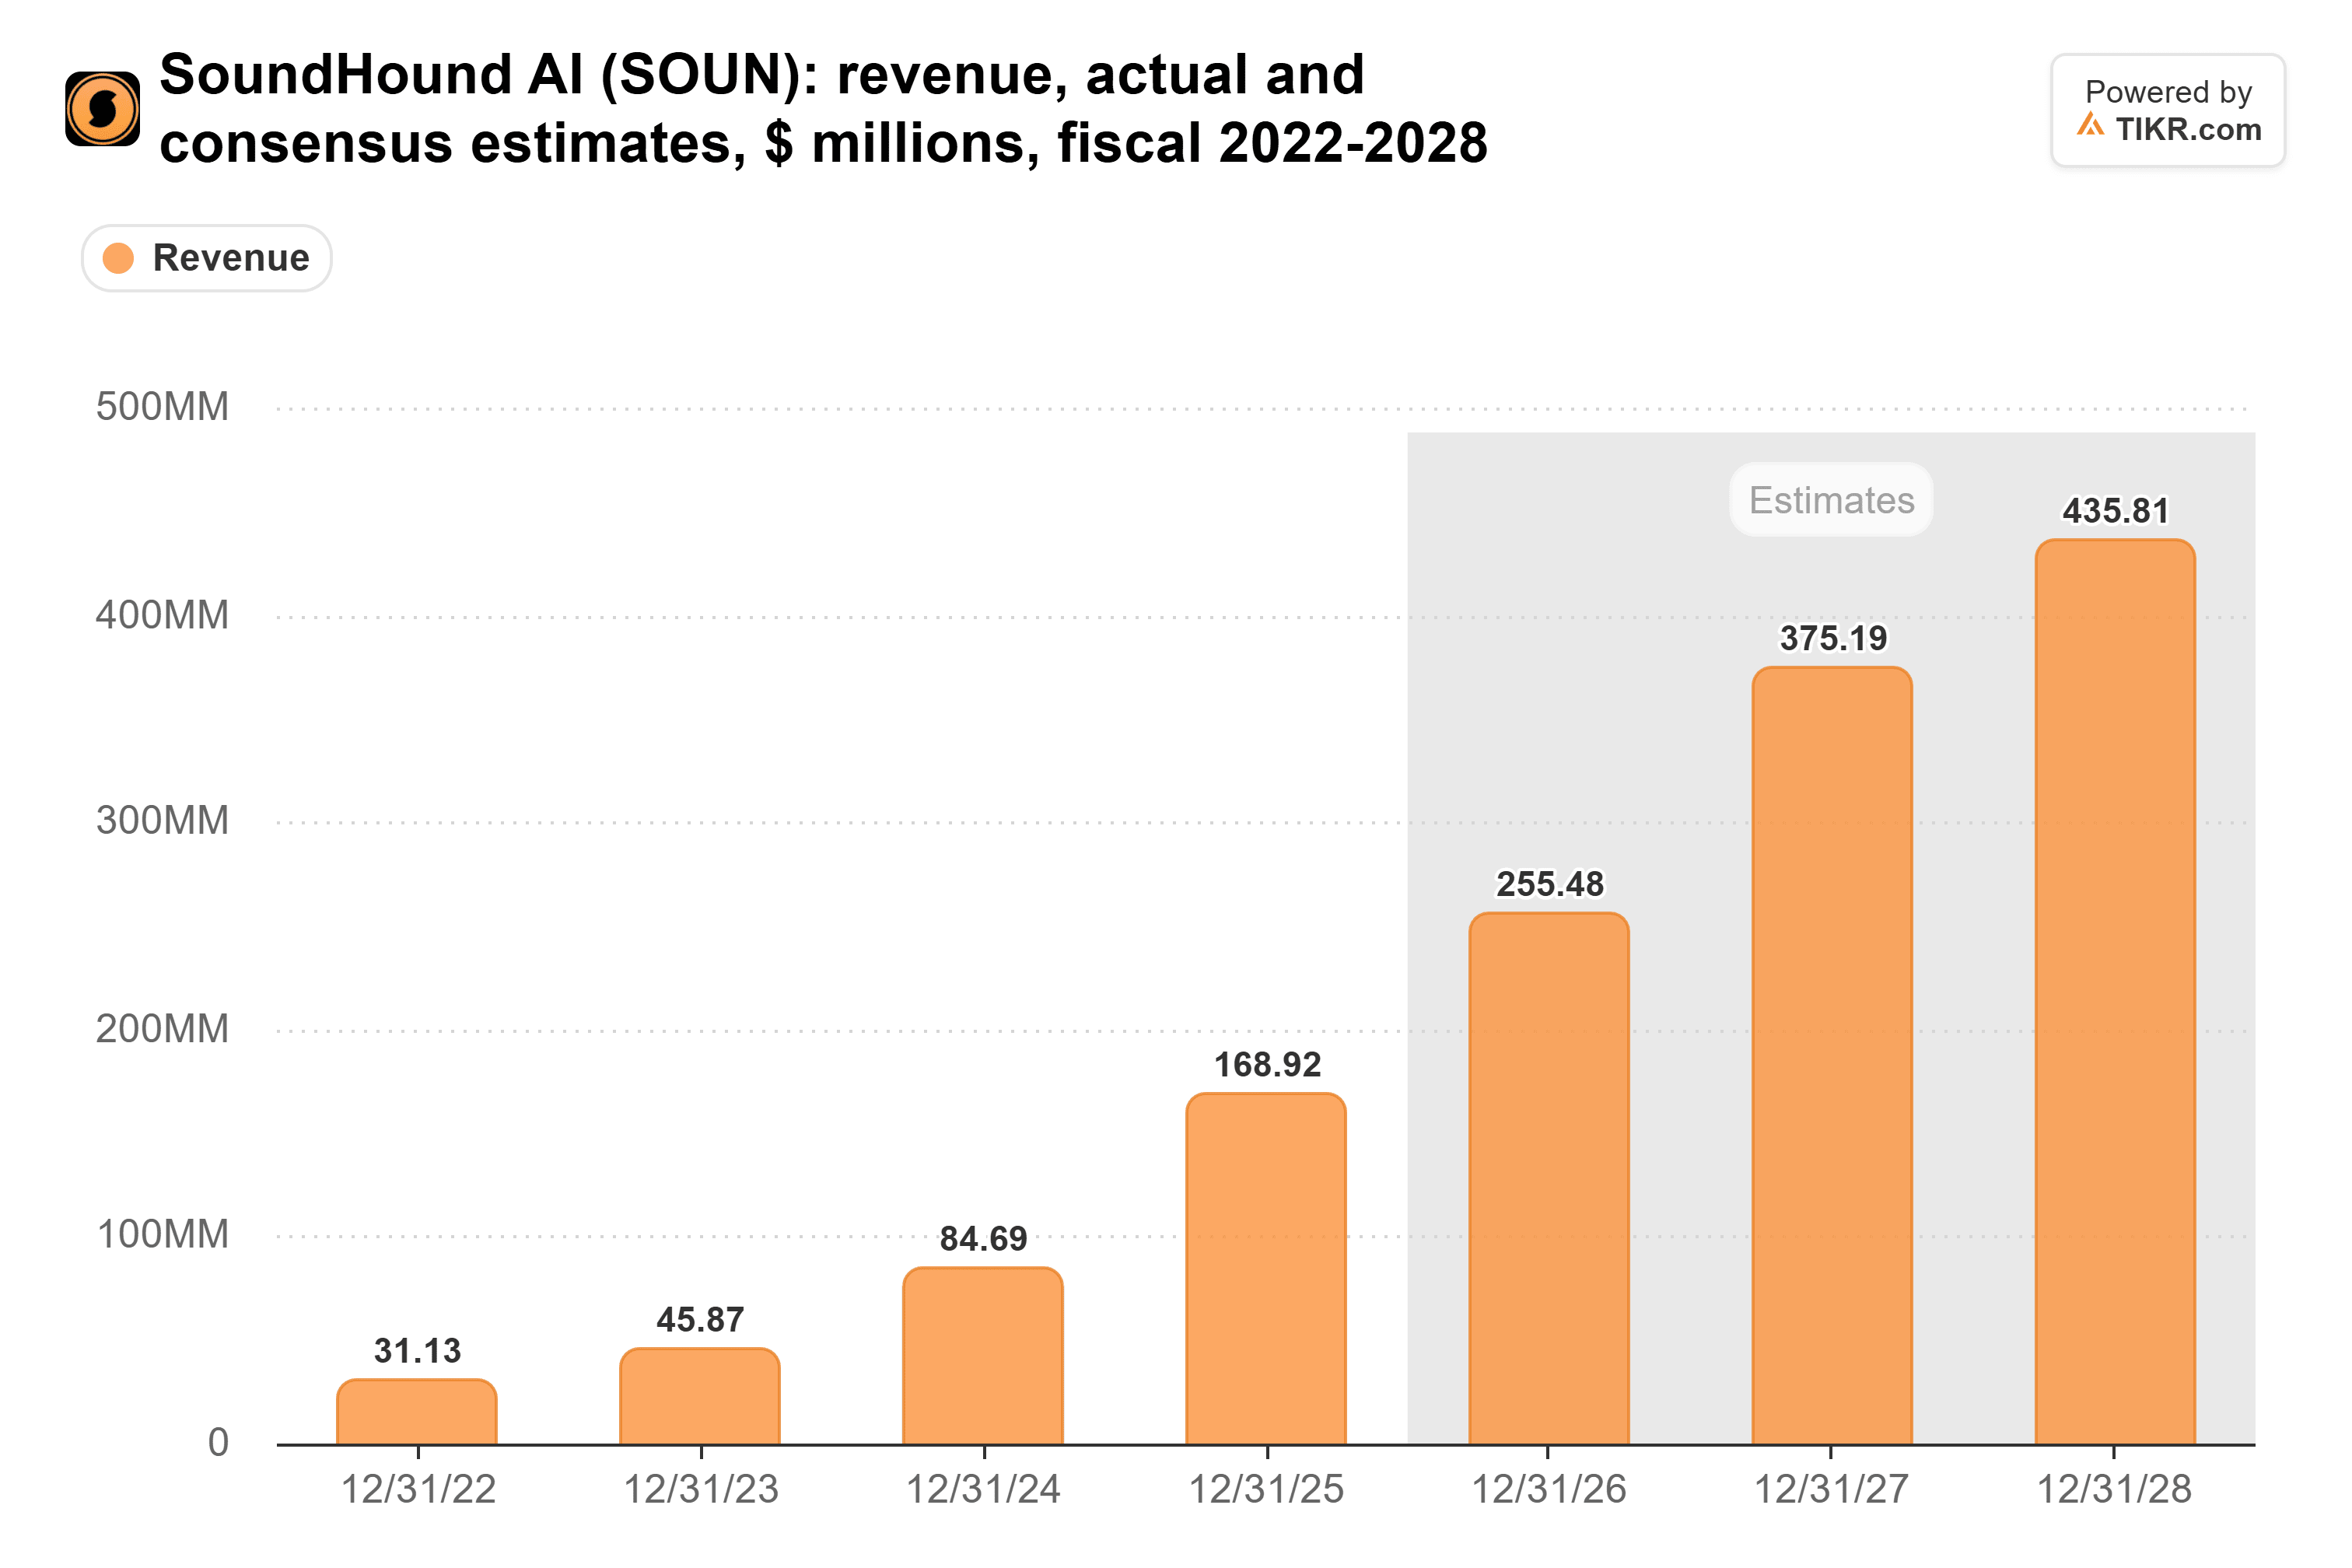
Ce chiffre de 2027 compte sur au moins 100 millions de dollars provenant de LivePerson, que SoundHound a acquise en septembre. Les revenus de LivePerson ont chuté de 11,9 % à 52,5 millions de dollars au deuxième trimestre.
Le marché paie très peu pour cette croissance. SoundHound se négocie à 4,0 fois les ventes anticipées, son plus bas niveau des trois dernières années, contre une moyenne de 20x et un pic de 62x en décembre 2024 :
Les objectifs de Wall Street ont également baissé, mais bien plus lentement que l'action. L'objectif consensuel est tombé à 11,17 dollars contre 16,94 dollars il y a un an :
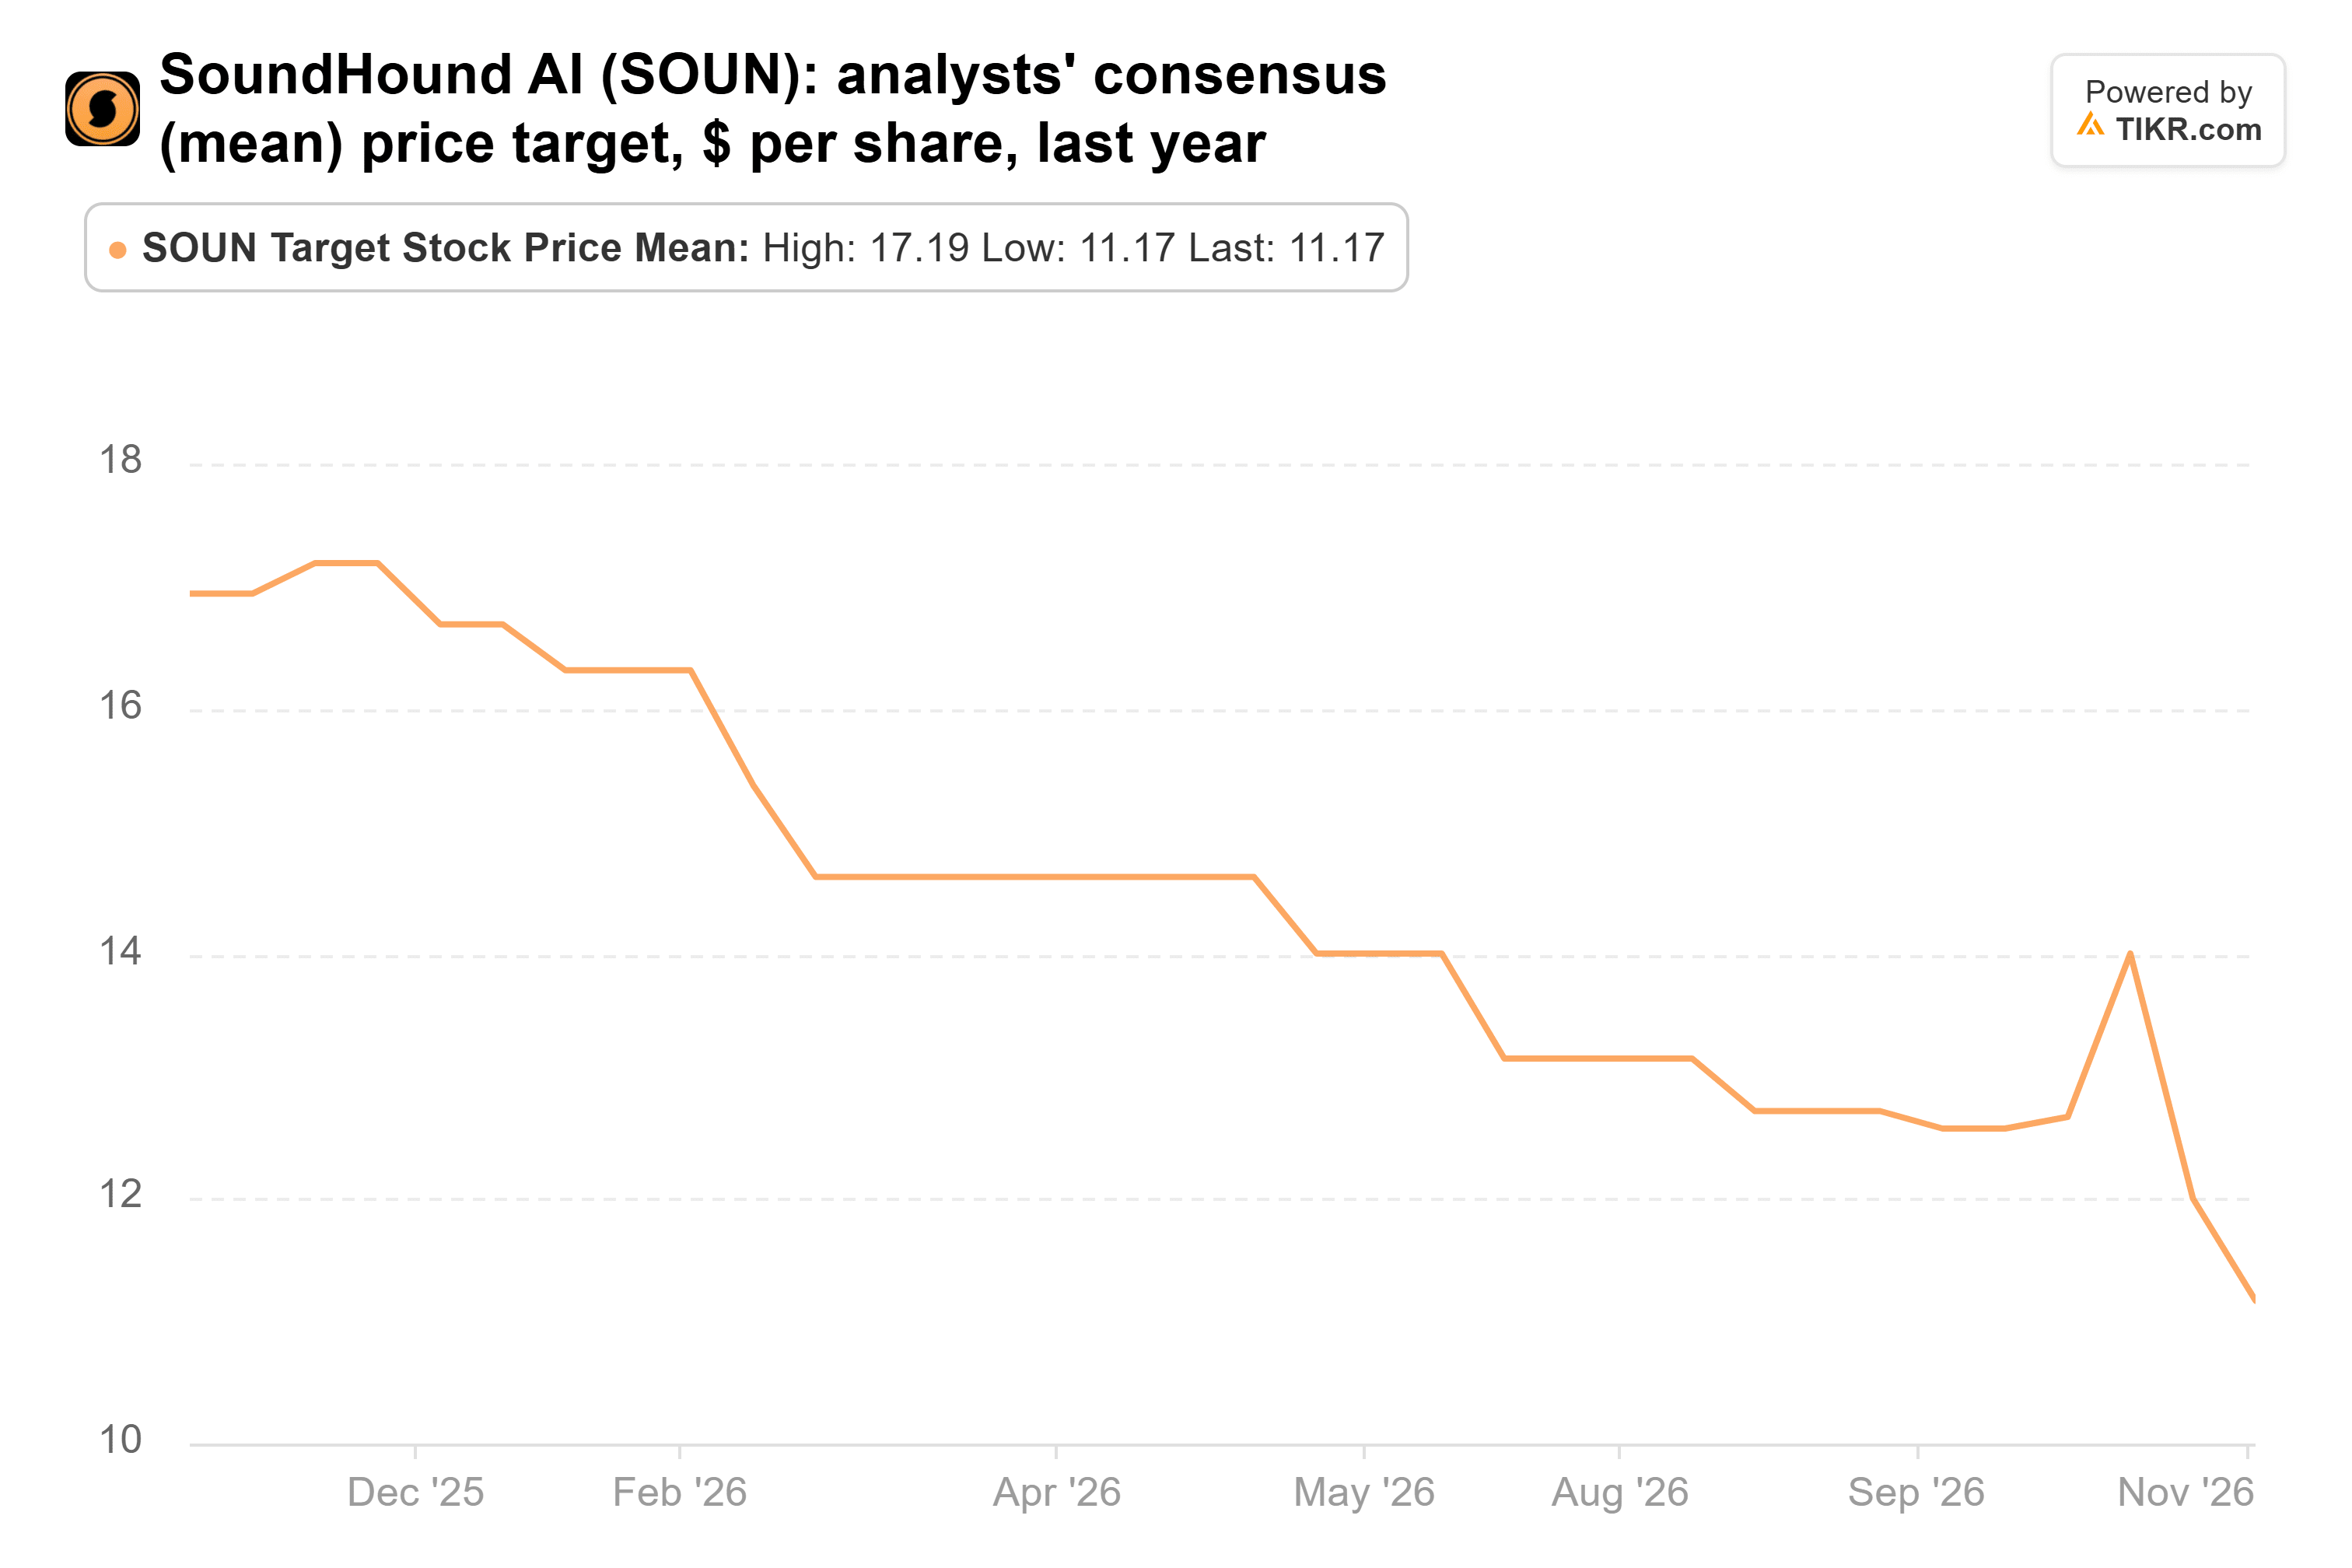
Sur la même période, l'action est passée de 11,63 dollars à 2,91 dollars. Thomas Blakey de Cantor Fitzgerald a abaissé son objectif à 10 dollars contre 15 dollars le 6 novembre et a maintenu sa recommandation Overweight. Même le plus bas des objectifs des sept analystes, 5 dollars, est bien au-dessus du dernier cours de clôture.
Le risque en vaut la peine à ce prix
Le risque est la dilution. Le nombre d'actions de SoundHound a augmenté de 16 % sur les neuf premiers mois de 2026. La rémunération en actions s'est élevée à 80,6 millions de dollars en 2025, soit près de la moitié des revenus, et l'objectif d'EBITDA ajusté l'exclut. Si les réductions de coûts sont insuffisantes, le programme de vente d'actions de 300 millions de dollars mis en place en mai est le moyen évident de combler le déficit.
Cela fait de Pegasystems le pari logiciel le plus calme des deux du fonds. Elle se négocie à environ 12 fois les bénéfices anticipés, et l'objectif moyen des analystes de 41 dollars est 46 % au-dessus de son dernier cours de clôture.
Néanmoins, je pense que les chiffres soutiennent le fonds sur SoundHound au prix actuel. Les analystes s'attendent à ce que ses revenus de 2025 plus que doublent d'ici 2027, pourtant elle se négocie à 4,0 fois les ventes anticipées, donc le marché intègre déjà beaucoup d'échec. Si les réductions de coûts sont effectives et que la consommation de trésorerie diminue, ce multiple a une marge de progression importante.
Le rapport du quatrième trimestre, probablement fin février, est le prochain test. Le flux de trésorerie opérationnel négatif doit diminuer à mesure que les réductions prennent effet, avec peu de ventes d'actions, et la direction doit maintenir le plancher de 350 millions de dollars pour 2027. Le prochain 13F du fonds, attendu mi-février, montrera s'il a conservé sa position.
Alors, quelle est la valeur réelle de l'action SoundHound AI ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que SoundHound AI pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez SoundHound AI gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


