


Points clés
- Piper Sandler a abaissé son objectif de cours sur Home Depot à 371 $ contre 378 $ le 13 novembre et a maintenu sa recommandation Overweight. Cela représente un potentiel de hausse de 7 % par rapport au cours de clôture du 16 novembre à 347,51 $.
- Les résultats du troisième trimestre ont dépassé les attentes de Piper, qui tablait sur un alignement, avec des ventes comparables aux États-Unis en hausse de 2,2 %, et Home Depot a nommé le directeur financier Richard McPhail comme son prochain PDG.
- L'objectif de Piper correspond à environ 24 fois les bénéfices futurs, au-dessus de la moyenne sur 5 ans de Home Depot de 22x, alors que les estimations pour l'année prochaine continuent de baisser.
- Après son rallye d'octobre, l'action se négocie déjà proche de ce multiple, et une perspective de marge légèrement inférieure laisse peu de marge d'erreur.
The Home Depot (HD) a dépassé les attentes avec ses résultats du troisième trimestre le 17 novembre et a nommé le directeur financier Richard McPhail comme son prochain PDG, à compter du 23 novembre. Il succède à Ted Decker, qui est revenu d'un congé médical et restera président du conseil d'administration. Quelques jours plus tôt, Piper Sandler avait abaissé ses attentes. Le 13 novembre, la firme a abaissé son objectif de cours à 371 $ contre 378 $ et a maintenu sa recommandation Overweight. Cela laisse un potentiel de hausse de 7 % par rapport au cours de clôture du 16 novembre à 347,51 $.
Les clients restent concentrés sur les petits projets
L'appréciation de Piper repose sur une entreprise qui croît lentement alors que le marché immobilier reste bloqué. Au troisième trimestre de l'exercice 2026 (les trois mois se terminant le 1er novembre), les ventes ont augmenté de 4,9 % pour atteindre 43,4 milliards de dollars, et le BPA ajusté de 3,86 $ a dépassé les 3,84 $ attendus par Wall Street, selon CNBC. Les ventes comparables ont augmenté de 2,2 %, et les ventes comparables aux États-Unis ont également progressé de 2,2 %, contre 1,3 % au deuxième trimestre.
"Les résultats du troisième trimètre ont dépassé nos attentes", a déclaré M. McPhail dans le communiqué. En août, il avait déclaré que les clients "continuaient de s'engager dans des projets plus petits", et lors de la conférence téléphonique du deuxième trimestre, il avait ajouté "qu'il n'y a tout simplement aucun signe d'un point d'inflexion pour le moment". La direction prévoit désormais des ventes comparables d'environ 1,4 % pour l'exercice 2026 et une croissance du BPA ajusté d'environ 2 % par rapport à 14,69 $, réduisant les fourchettes d'août qui étaient de stables à +2 % et de stables à +4 %.
TIKR suit 36 analystes sur Home Depot. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Home Depot, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Home Depot
Piper l'apprécie toujours, mais à un objectif plus bas
Piper s'attendait à des résultats du troisième trimestre alignés sur les estimations, mais ses contrôles de canaux de distribution indiquaient une baisse des indicateurs avancés de la demande pour les projets de rénovation, comme les ventes de peinture et les mesures de pièces. D'autres sont plus prudents : le 16 novembre, Zelman & Associates a dégradé Home Depot et Lowe's à Underperform contre Neutral.
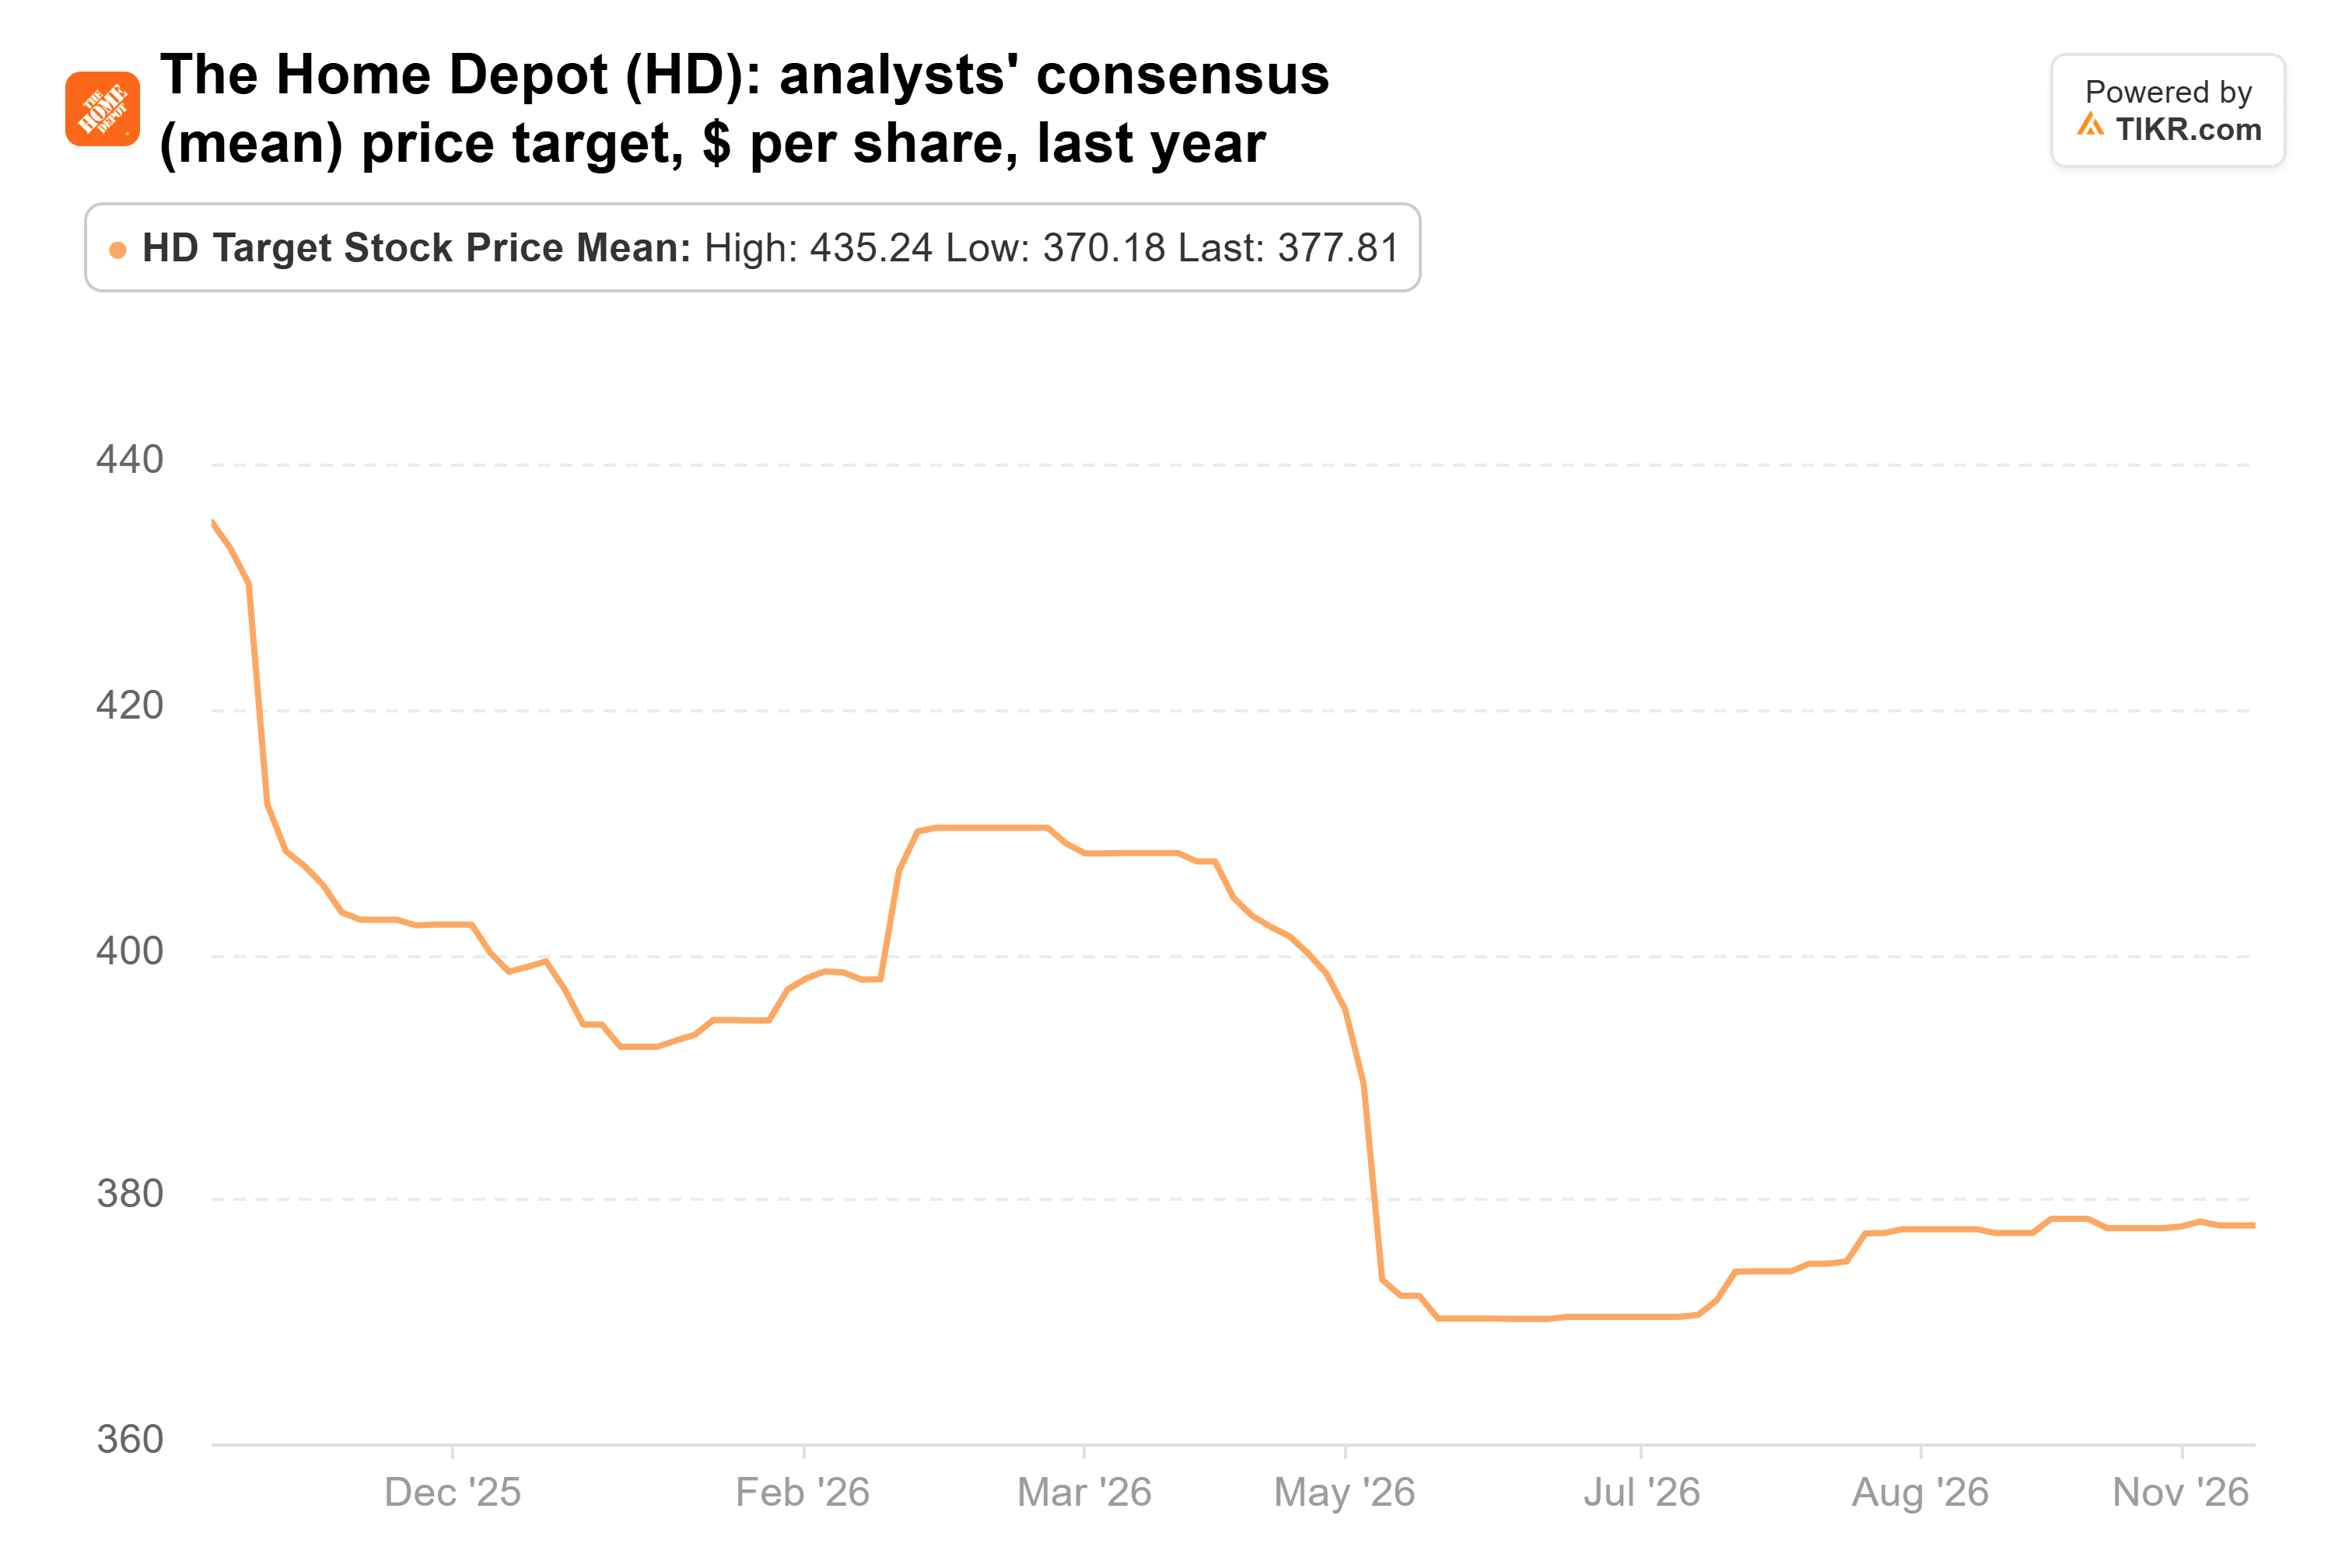
Les 36 analystes qui suivent Home Depot ont abaissé leur objectif moyen à 378 $ contre 435 $ il y a un an, ce qui le place juste au-dessus des 371 $ de Piper :
371 $, est-ce cohérent ?
Avant la publication des résultats, les analystes attendaient un BPA ajusté de 15,01 $ pour l'exercice 2026 (l'année se terminant en janvier 2027), aligné sur la croissance d'environ 2 % que la direction prévoit désormais, puis 15,90 $ et 17,28 $ au cours des deux années suivantes :
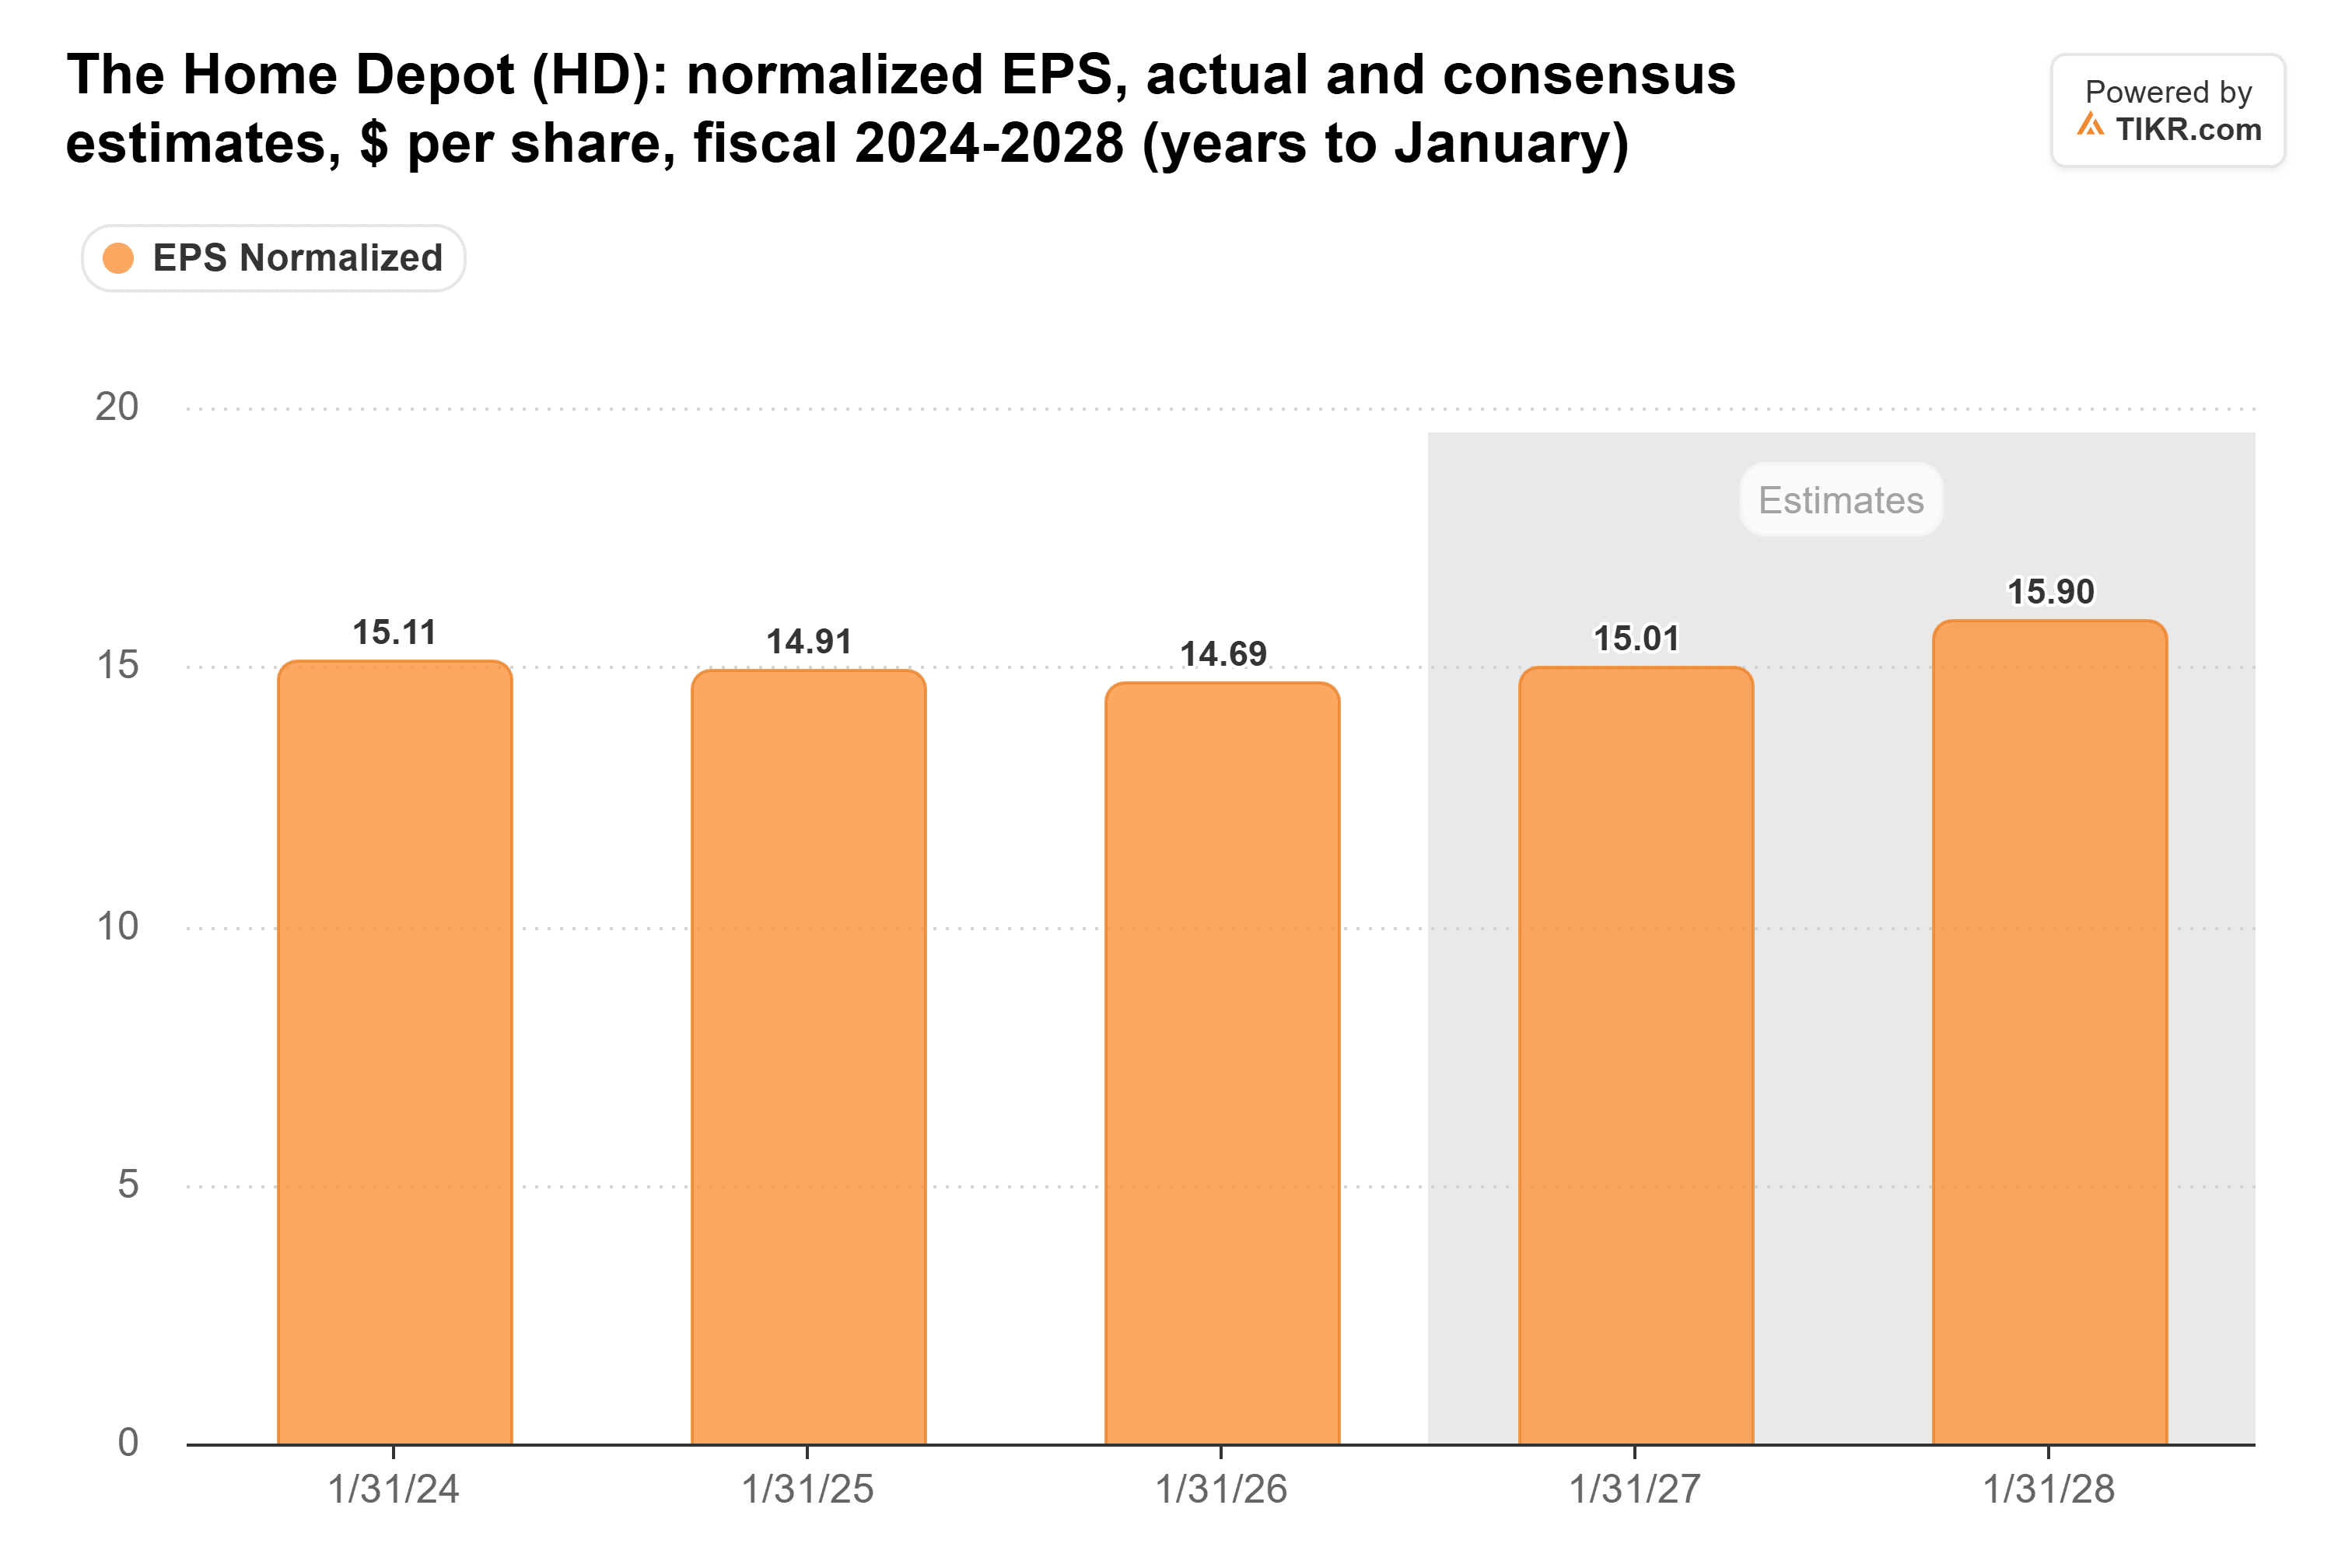
Mais les estimations vont dans la mauvaise direction. Le chiffre pour l'exercice 2027 est tombé à 15,90 $ contre 16,11 $ il y a trois mois.
Home Depot se négocie déjà à environ 23 fois les bénéfices futurs. C'est au-dessus de sa moyenne sur 5 ans de 22x et bien en dessous de son sommet de décembre 2024 à 28x :
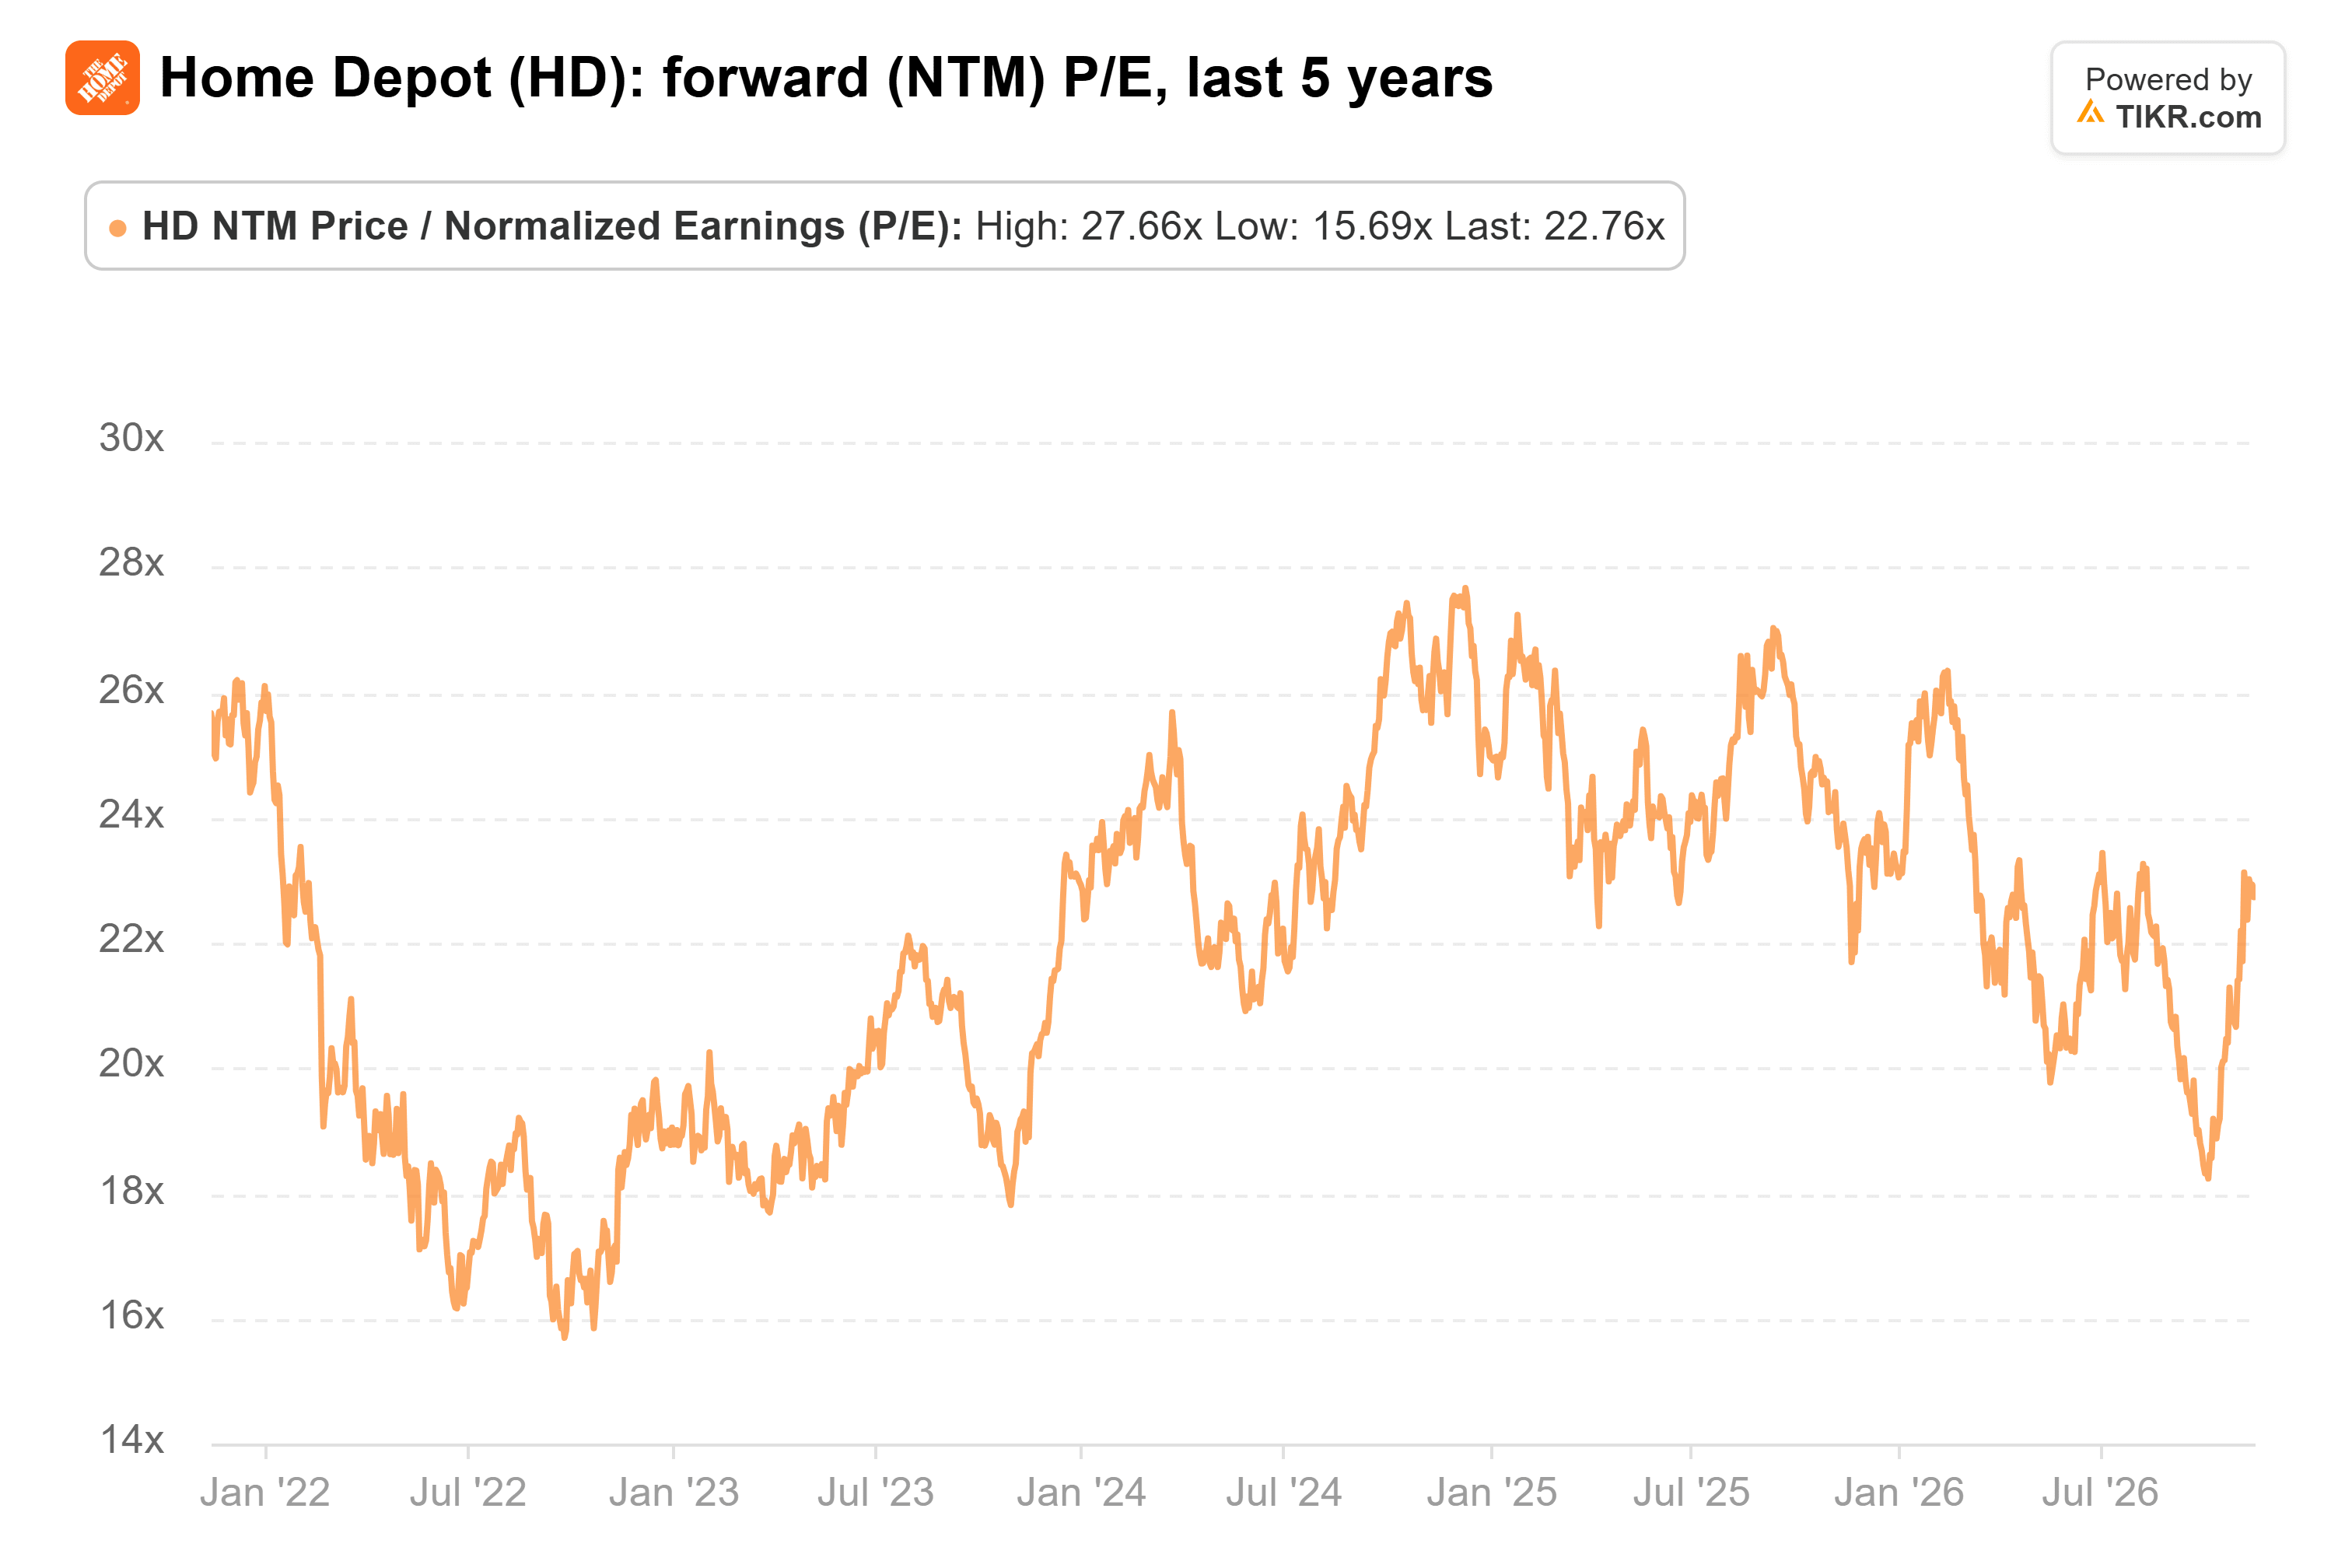
Les 371 $ de Piper représentent environ 24 fois les 15,32 $ par action que les analystes attendent sur les douze prochains mois. L'objectif demande donc aux investisseurs de payer plus que d'habitude pour des bénéfices que les analystes ne cessent de réduire.
Le troisième trimestre a réussi un test, pas les deux
Les marges constituent le risque. La marge brute du deuxième trimestre a bénéficié de 685 millions de dollars de remboursements de droits de douane, et la direction s'attendait à ce que des coûts plus élevés du carburant, de l'énergie et d'autres intrants absorbent ce bénéfice au cours de l'année. Le 17 novembre, elle a légèrement abaissé sa perspective de marge brute pour l'année complète à environ 33,0 % contre 33,1 %, tout en relevant sa prévision de croissance des ventes à environ 4,5 %, le haut de sa fourchette précédente.
Après un fort rallye en octobre, Home Depot a déjà réalisé la majeure partie de l'ascension vers l'objectif de Piper. L'action a gagné 24 % depuis son plus bas de clôture du 5 octobre à 281,15 $. Les 7 % restants dépendent de la volonté des investisseurs à payer plus cher alors que les estimations pour l'année prochaine continuent de baisser.
Les ventes comparables aux États-Unis ont dépassé les 1,3 % du deuxième trimestre, mais la perspective de marge s'est dégradée. Le prochain signal sera de savoir si les analystes relèvent ou réduisent cette estimation de 15,90 $ pour l'exercice 2027 après la publication des résultats ; une baisse rendrait un multiple de 24x plus difficile à justifier.
Alors, quelle est la valeur réelle de l'action Home Depot ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Home Depot pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Home Depot gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


