

Puntos clave
- La Fed señaló la "financiación circular", donde los proveedores de chips ayudan a respaldar a los compradores de su propio hardware.
- Las cuentas por cobrar de financiación de Dell aumentaron a $20.4 mil millones al 31 de julio de 2026, desde $14.3 mil millones en enero.
- Las cuentas por cobrar de menor calidad crediticia más que se duplicaron a $4.4 mil millones mientras el flujo de caja libre se estancaba.
- La provisión por pérdidas aún es pequeña en comparación con las ganancias de Dell, pero sus cuentas por cobrar de la calificación más baja son las que más rápido crecen.
La Reserva Federal acaba de ponerle nombre a una de las mayores preocupaciones del negocio de la IA, y Dell Technologies (DELL) está más expuesta de lo que sugieren sus números de servidores.
En su Informe de Estabilidad Financiera del 13 de noviembre, la Fed describió una dinámica de "financiación circular": los hiperescaladores y los diseñadores de GPU vinculados a empresas más pequeñas de IA a través de deuda y capital, con los fabricantes de GPU a menudo garantizando el valor futuro de los chips. Su exposición en una recesión, dijo la Fed, puede ser sustancialmente mayor de lo que muestran sus balances.
NVIDIA (NVDA) se encuentra en el centro de eso y reporta el 17 de noviembre, su primer informe bajo la CEO interina Colette Kress. Dell construye bastidores de IA en sistemas NVIDIA, y su exposición es más simple: presta a los clientes el dinero para comprarlos.
Bill Dudley, columnista de Bloomberg Opinion y expresidente del Banco de la Reserva Federal de Nueva York, preguntó en Bloomberg Surveillance el 9 de noviembre: "NVIDIA está garantizando el valor de sus chips. Entonces, ¿qué pasa si el valor de sus chips baja?".
Dell es ahora un prestamista del auge de la IA
Las cuentas netas por cobrar de financiación de Dell aumentaron a $20.4 mil millones al 31 de julio desde $14.3 mil millones al 30 de enero, un crecimiento que su 10-Q atribuye principalmente a la demanda de sus ofertas de infraestructura. Los ingresos por arrendamientos de tipo venta, contabilizados por adelantado mientras los clientes pagan a lo largo del tiempo, alcanzaron los $3.7 mil millones en el trimestre, el 7.9% de los ingresos, frente a los $181 millones de un año antes.
Las cuentas por cobrar en la calificación crediticia más baja de Dell más que se duplicaron a $4.4 mil millones desde $1.8 mil millones en seis meses, aproximadamente una quinta parte de la cartera. Y Dell apunta solo a un margen operativo de un solo dígito medio en servidores de IA, por lo que unos pocos préstamos incobrables pueden borrar la ganancia de muchos bastidores.
TIKR hace seguimiento a 30 analistas sobre Dell Technologies. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Dell Technologies, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para Dell Technologies
Siga el efectivo
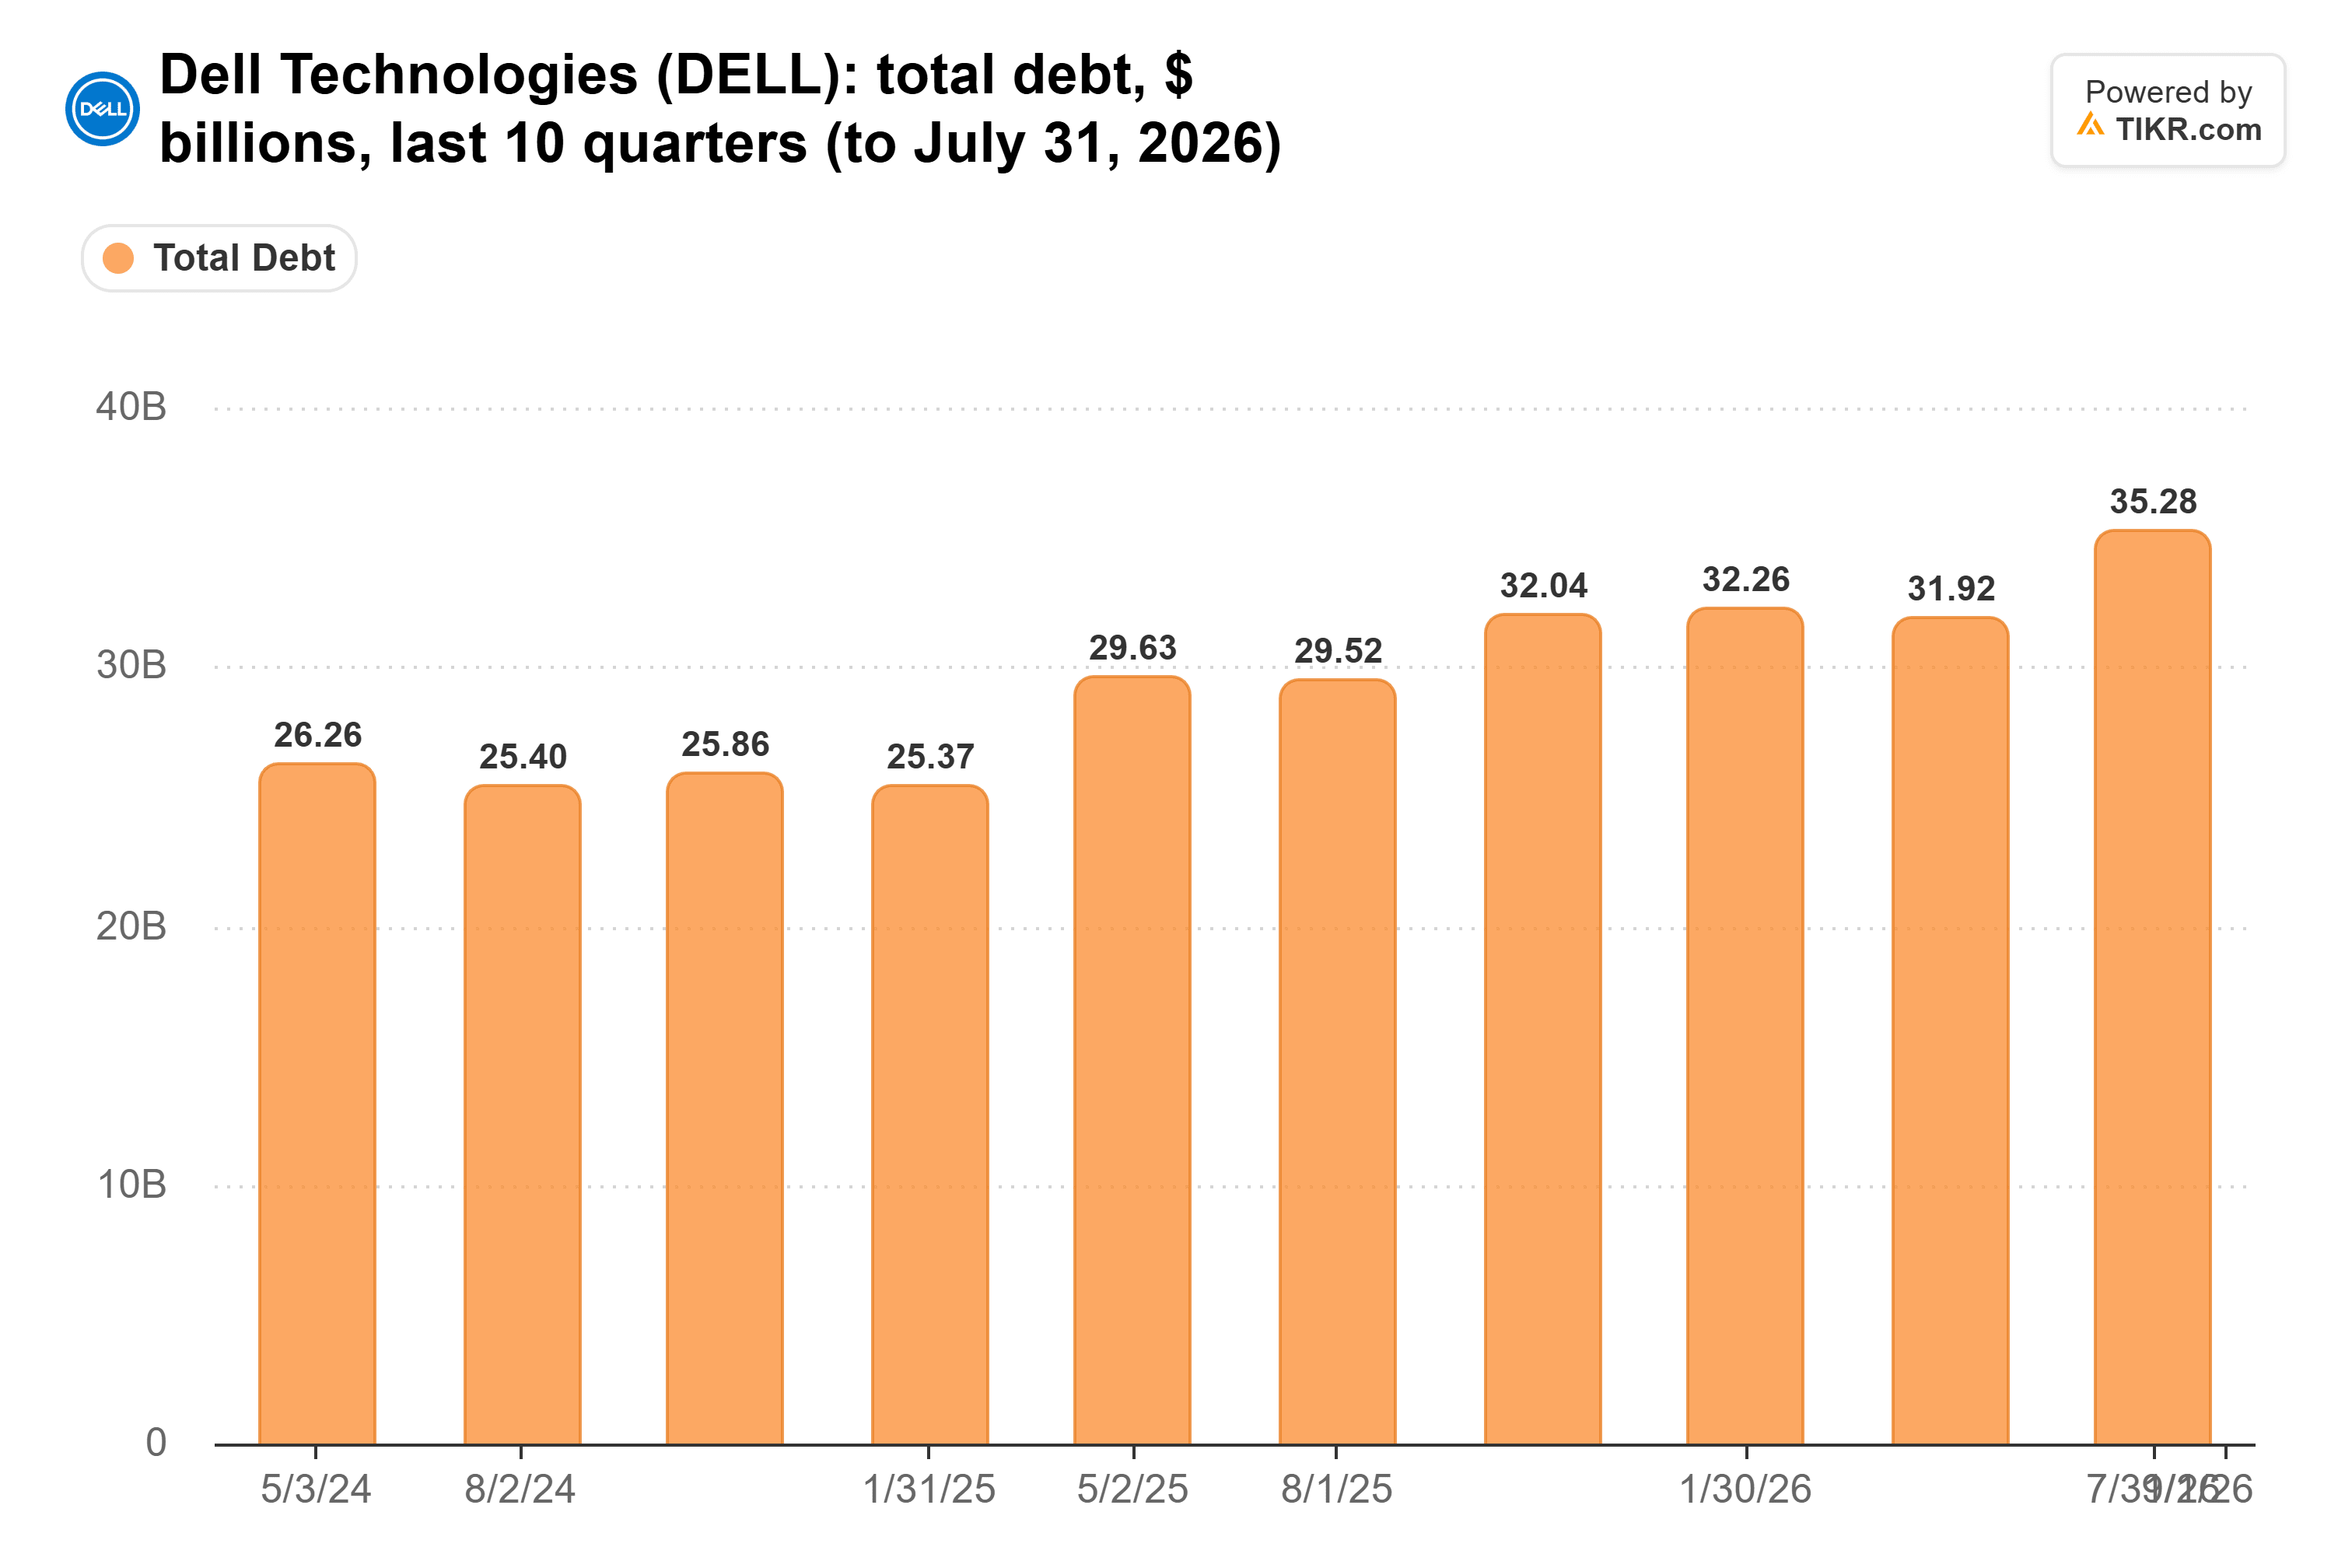
Los analistas esperan un BPA normalizado de $25.97 en el año fiscal 2027 (el año que termina en enero de 2027) y $30.53 el año siguiente, frente a $10.30 en el año fiscal 2026.
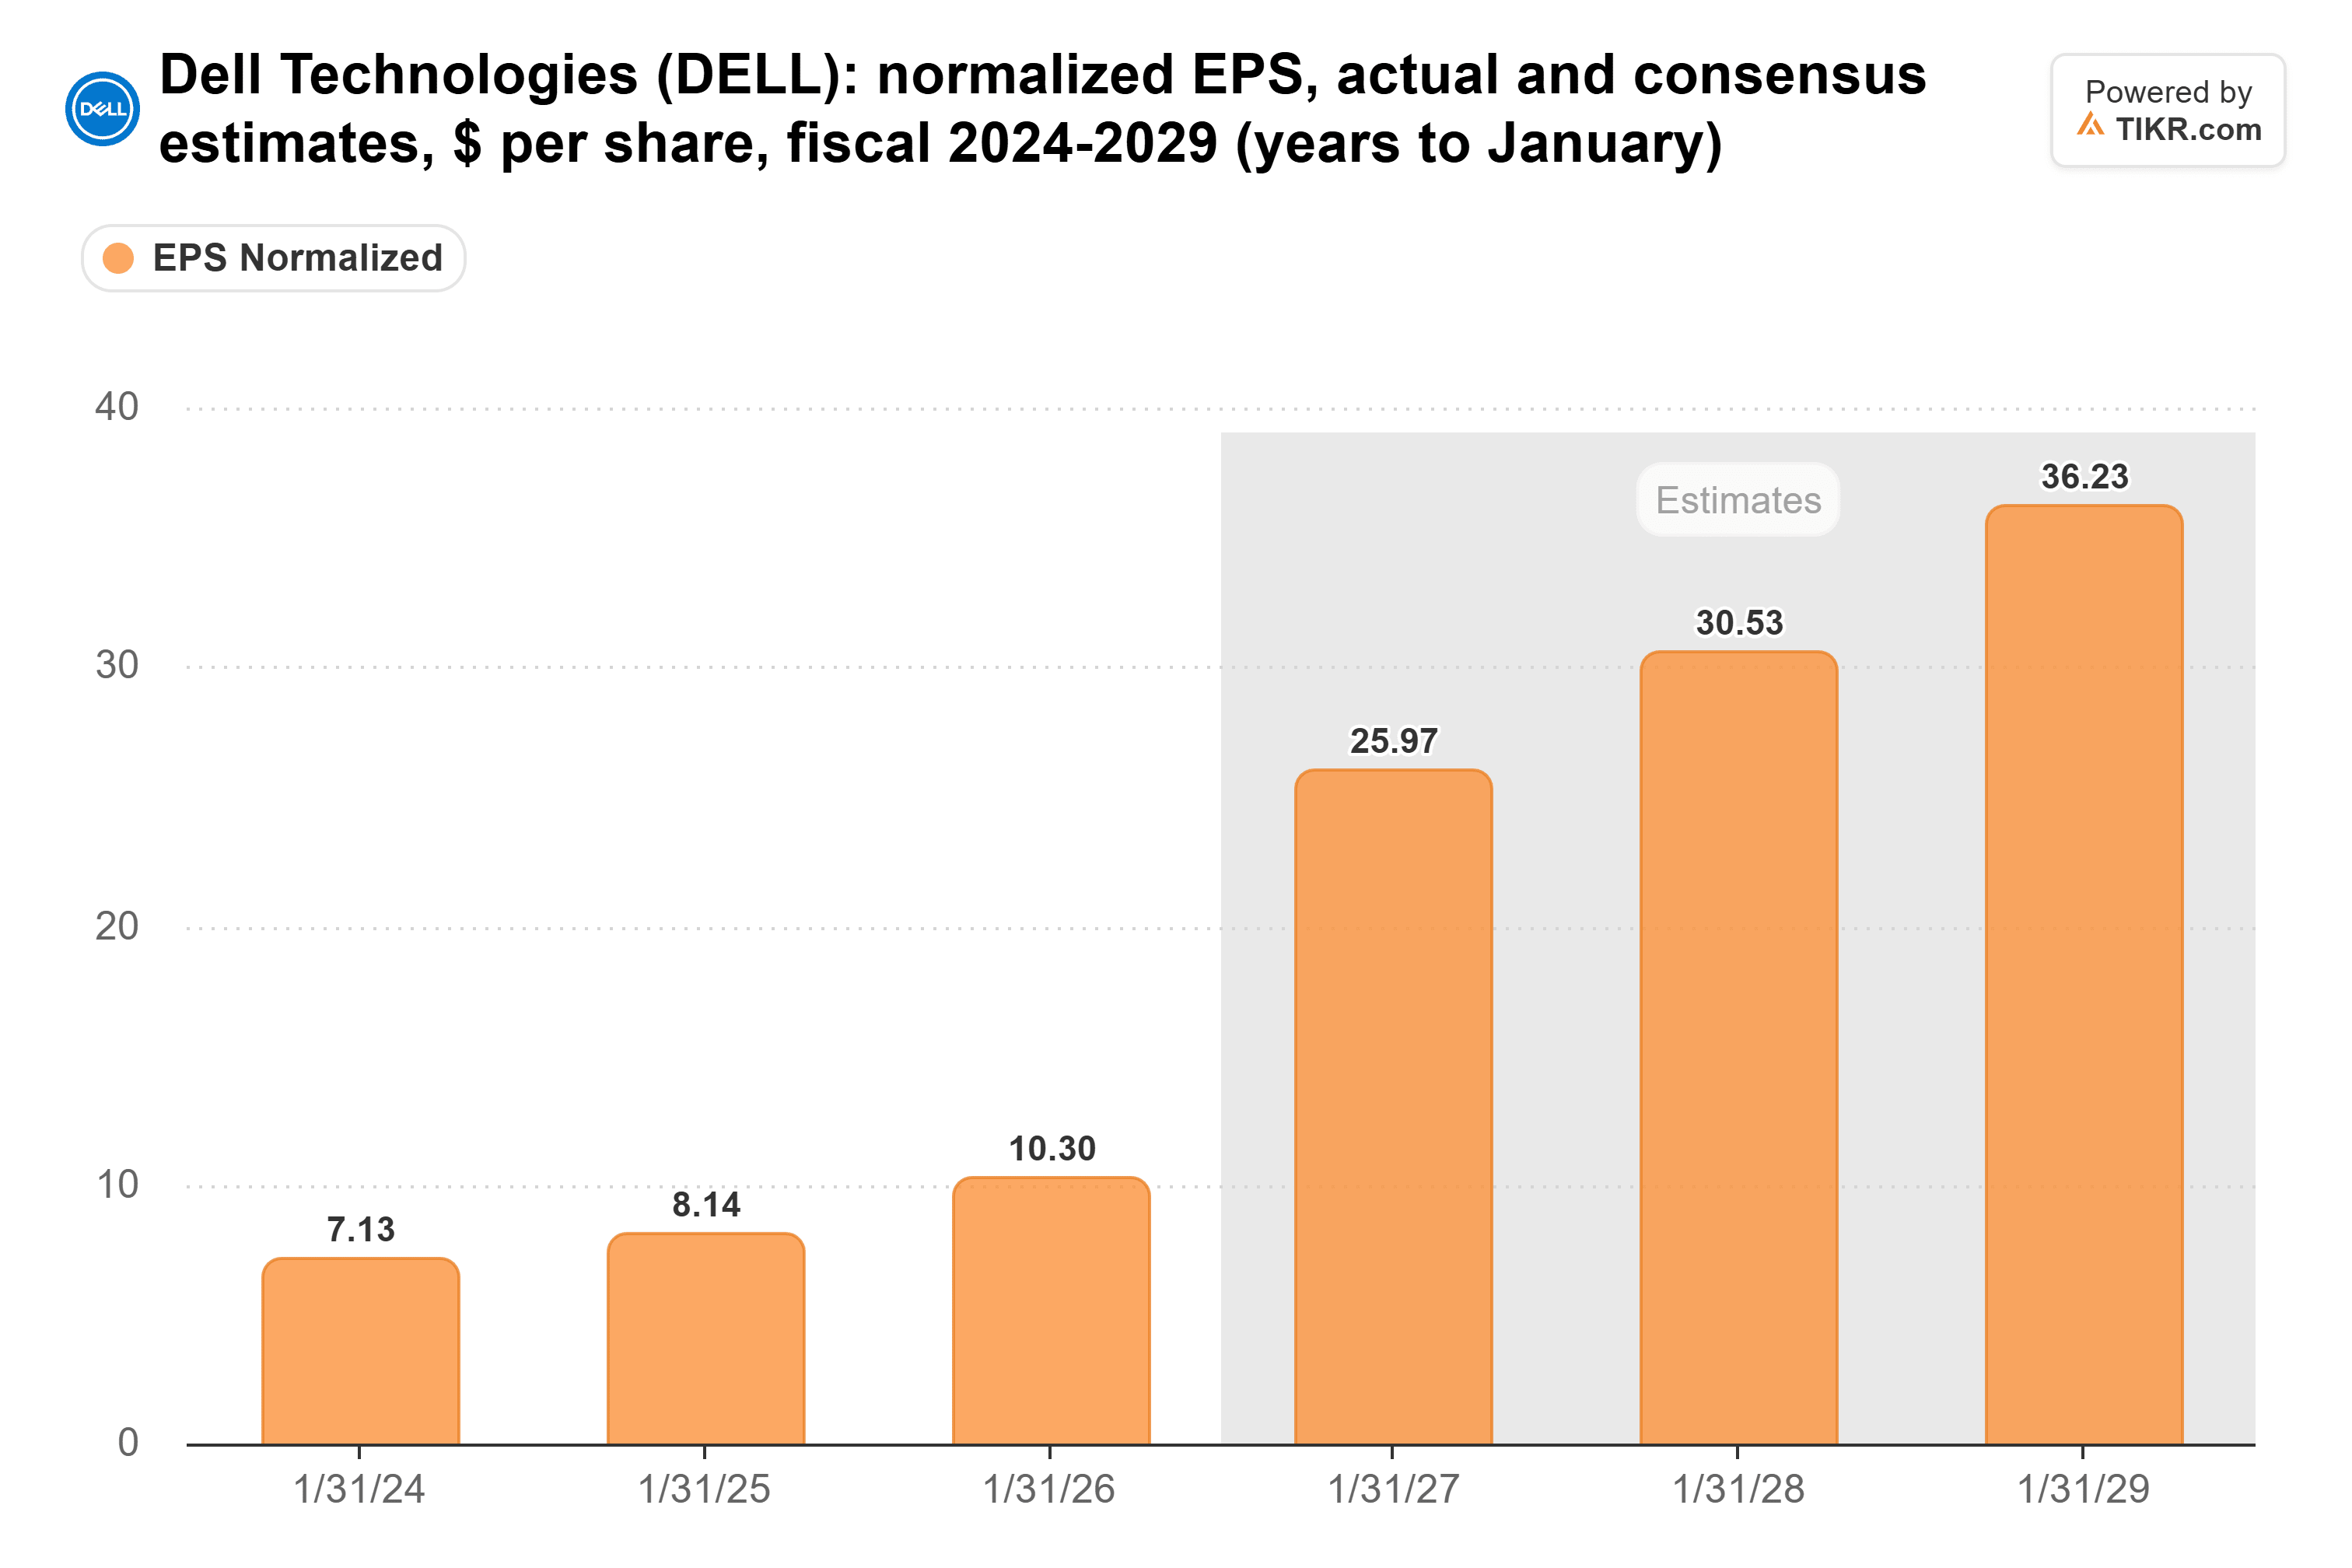
La utilidad neta del primer semestre se más que triplicó a $7.6 mil millones, sin embargo, el flujo de caja libre se mantuvo plano en $4.1 mil millones, ya que las cuentas por cobrar de financiación utilizaron $6.4 mil millones del efectivo operativo. El flujo de caja libre del trimestre de julio cayó a $986 millones, desde $3.12 mil millones en el trimestre anterior y $1.87 mil millones hace un año.
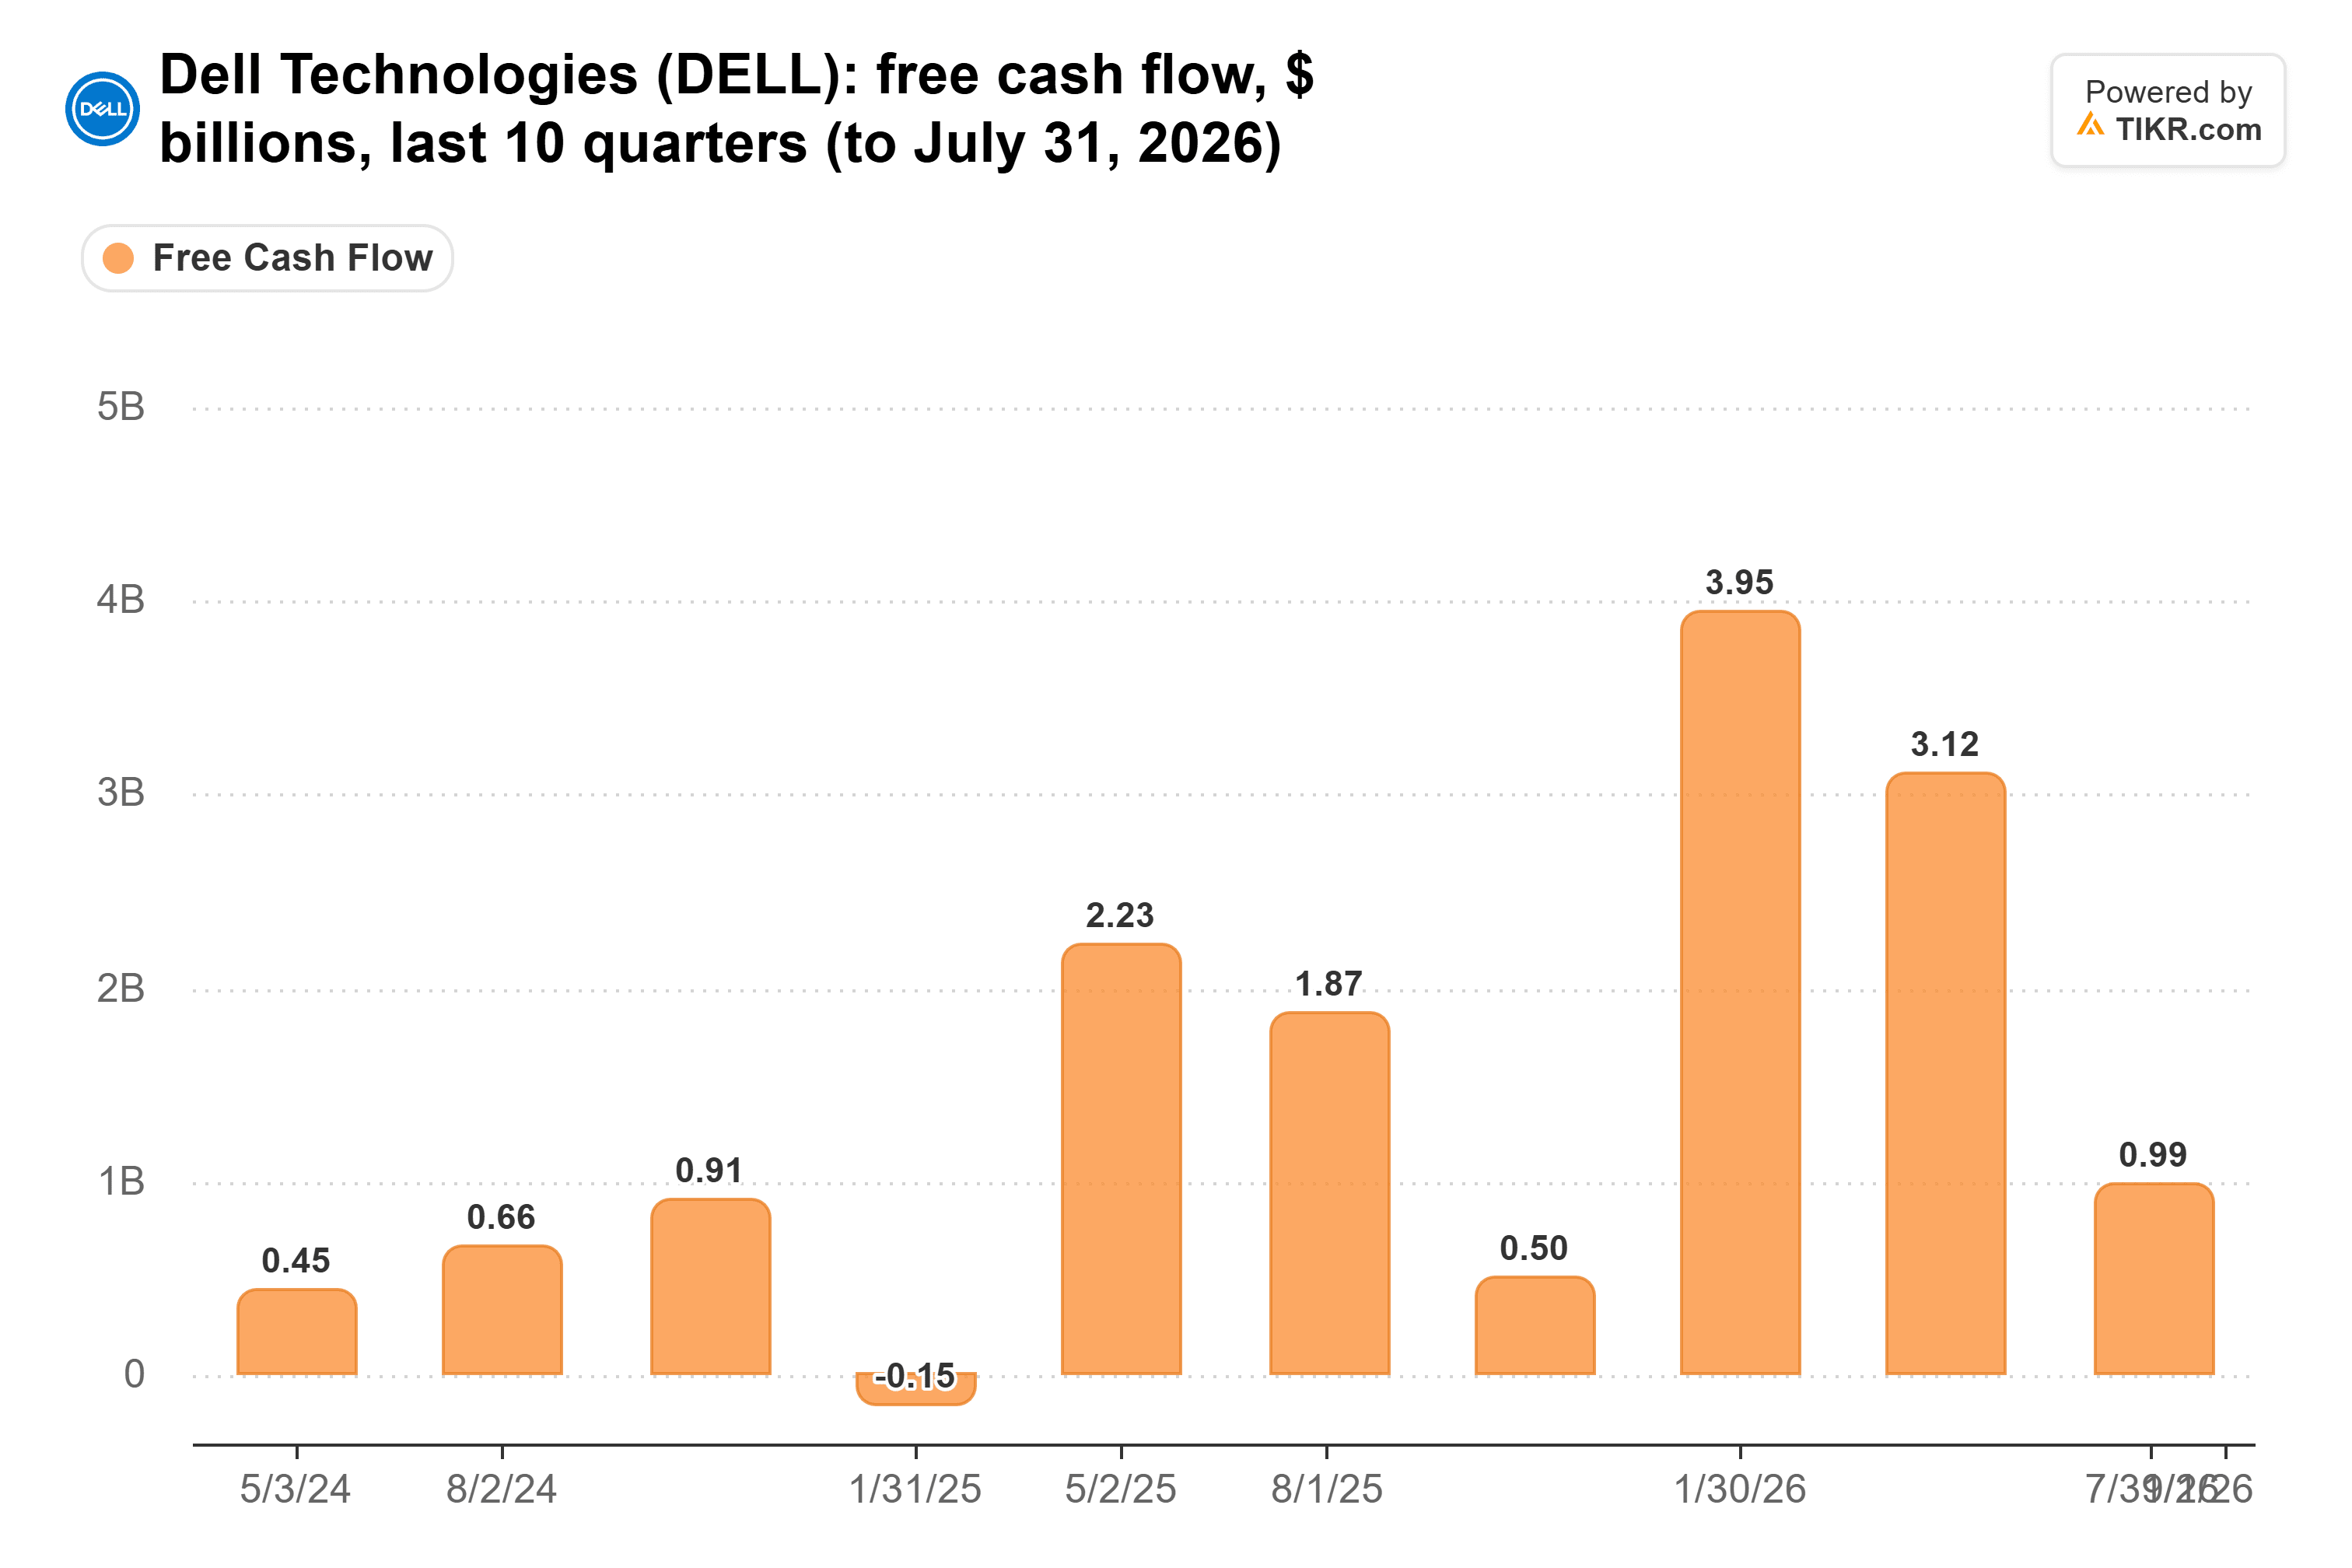
Dell dice que la deuda vinculada a su brazo financiero en gran parte reemplaza lo que presta. La deuda propia del brazo, en su mayoría titulizaciones sin recurso, aumentó solo $479 millones en el primer semestre, mientras que las cuentas netas por cobrar de financiación crecieron $6.2 mil millones. Dell cuenta el resto como financiado por deuda corporativa, que asigna usando una relación deuda-capital de 7:1, y esa cantidad asignada aumentó $5.5 mil millones. Los bonos senior aumentaron $2.5 mil millones, y Dell vendió otros $5 mil millones en bonos en septiembre. El principal total de la deuda alcanzó $34.7 mil millones al 31 de julio, desde $31.8 mil millones en enero.
Lo que el informe del 24 de noviembre de Dell debe mostrar
Nada de esto amenaza a Dell todavía. La provisión por pérdidas del segundo trimestre de $122 millones es pequeña frente a los $4.1 mil millones de utilidad neta trimestral. Pero era de $11 millones hace un año. Si los clientes se atrasan justo cuando los servidores de IA usados pierden valor, Dell sufriría las pérdidas crediticias y recuperaría menos del equipo, el mismo tipo de doble golpe que Dudley describió para NVIDIA.
Cuando Dell reporte el 24 de noviembre, quiero tres cosas: que la participación de menor grado deje de subir, que la provisión sea inferior a $122 millones y que el flujo de caja libre alcance a la utilidad neta. Una perspectiva sólida de NVIDIA el 17 de noviembre haría que esos prestatarios parezcan más seguros.
Entonces, ¿cuánto vale realmente la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


