


Conclusiones clave
- Home Depot reportará los resultados de su tercer trimestre fiscal antes de la apertura del martes 17 de noviembre, días después de que Stifel rebajara a Lowe's a Vender y afirmara que Home Depot está mejor posicionada de las dos.
- Home Depot lidera a Lowe's en ventas comparables y en las previsiones de margen para el año completo, pero su propio margen operativo ha retrocedido en tres años, y su segundo trimestre dependió de 685 millones de dólares en reembolsos de aranceles.
- Masco, Stanley Black & Decker y Floor & Decor ya han reportado, señalando una fuerte demanda de herramientas, una demanda débil de pintura y proyectos de pavimentación que aún son débiles.
- Con una relación P/E forward de 23x, por encima de su promedio de cinco años de 22x, la acción ya descuenta el liderazgo, por lo que el trimestre necesita un margen operativo igual o superior al 12,9% del año pasado sin la ayuda de los reembolsos.
Home Depot (HD) reportará los resultados de su tercer trimestre fiscal antes de la apertura del martes 17 de noviembre, y lo hace como el líder en mejoras para el hogar. El viernes 13 de noviembre, Stifel rebajó a Lowe's (LOW) a Vender desde Mantener, y el analista W. Andrew Carter dijo que Home Depot está mejor posicionada, con una plataforma más sólida para contratistas profesionales.
Ese liderazgo se ve claramente en las ventas. El martes tiene que demostrarlo en el margen, donde Home Depot ha estado retrocediendo.
Tres empresas vinculadas a sus pasillos ya han reportado: los proveedores Masco (MAS) y Stanley Black & Decker (SWK), y el rival en pavimentación Floor & Decor (FND).
El liderazgo de Home Depot se refleja en las previsiones
En sus segundos trimestres, las ventas comparables de Home Depot aumentaron un 1,7% frente al 0,2% de Lowe's, y sus transacciones cayeron un 1,0% frente al 2,1%. Para el año fiscal 2026, Home Depot prevé ventas comparables planas a un 2% y un margen operativo ajustado del 12,8%-13,0%. Lowe's ahora espera ventas comparables planas y un margen ajustado del 11,6%, ambos en el extremo inferior de sus rangos anteriores.
Pero nada de eso se ha traducido aún en crecimiento de beneficios. Los analistas esperan un BPA normalizado de Home Depot de 15,01 dólares este año fiscal, un 2% más que los 14,69 dólares del año pasado y aún por debajo de los 15,11 dólares del año fiscal 2023:
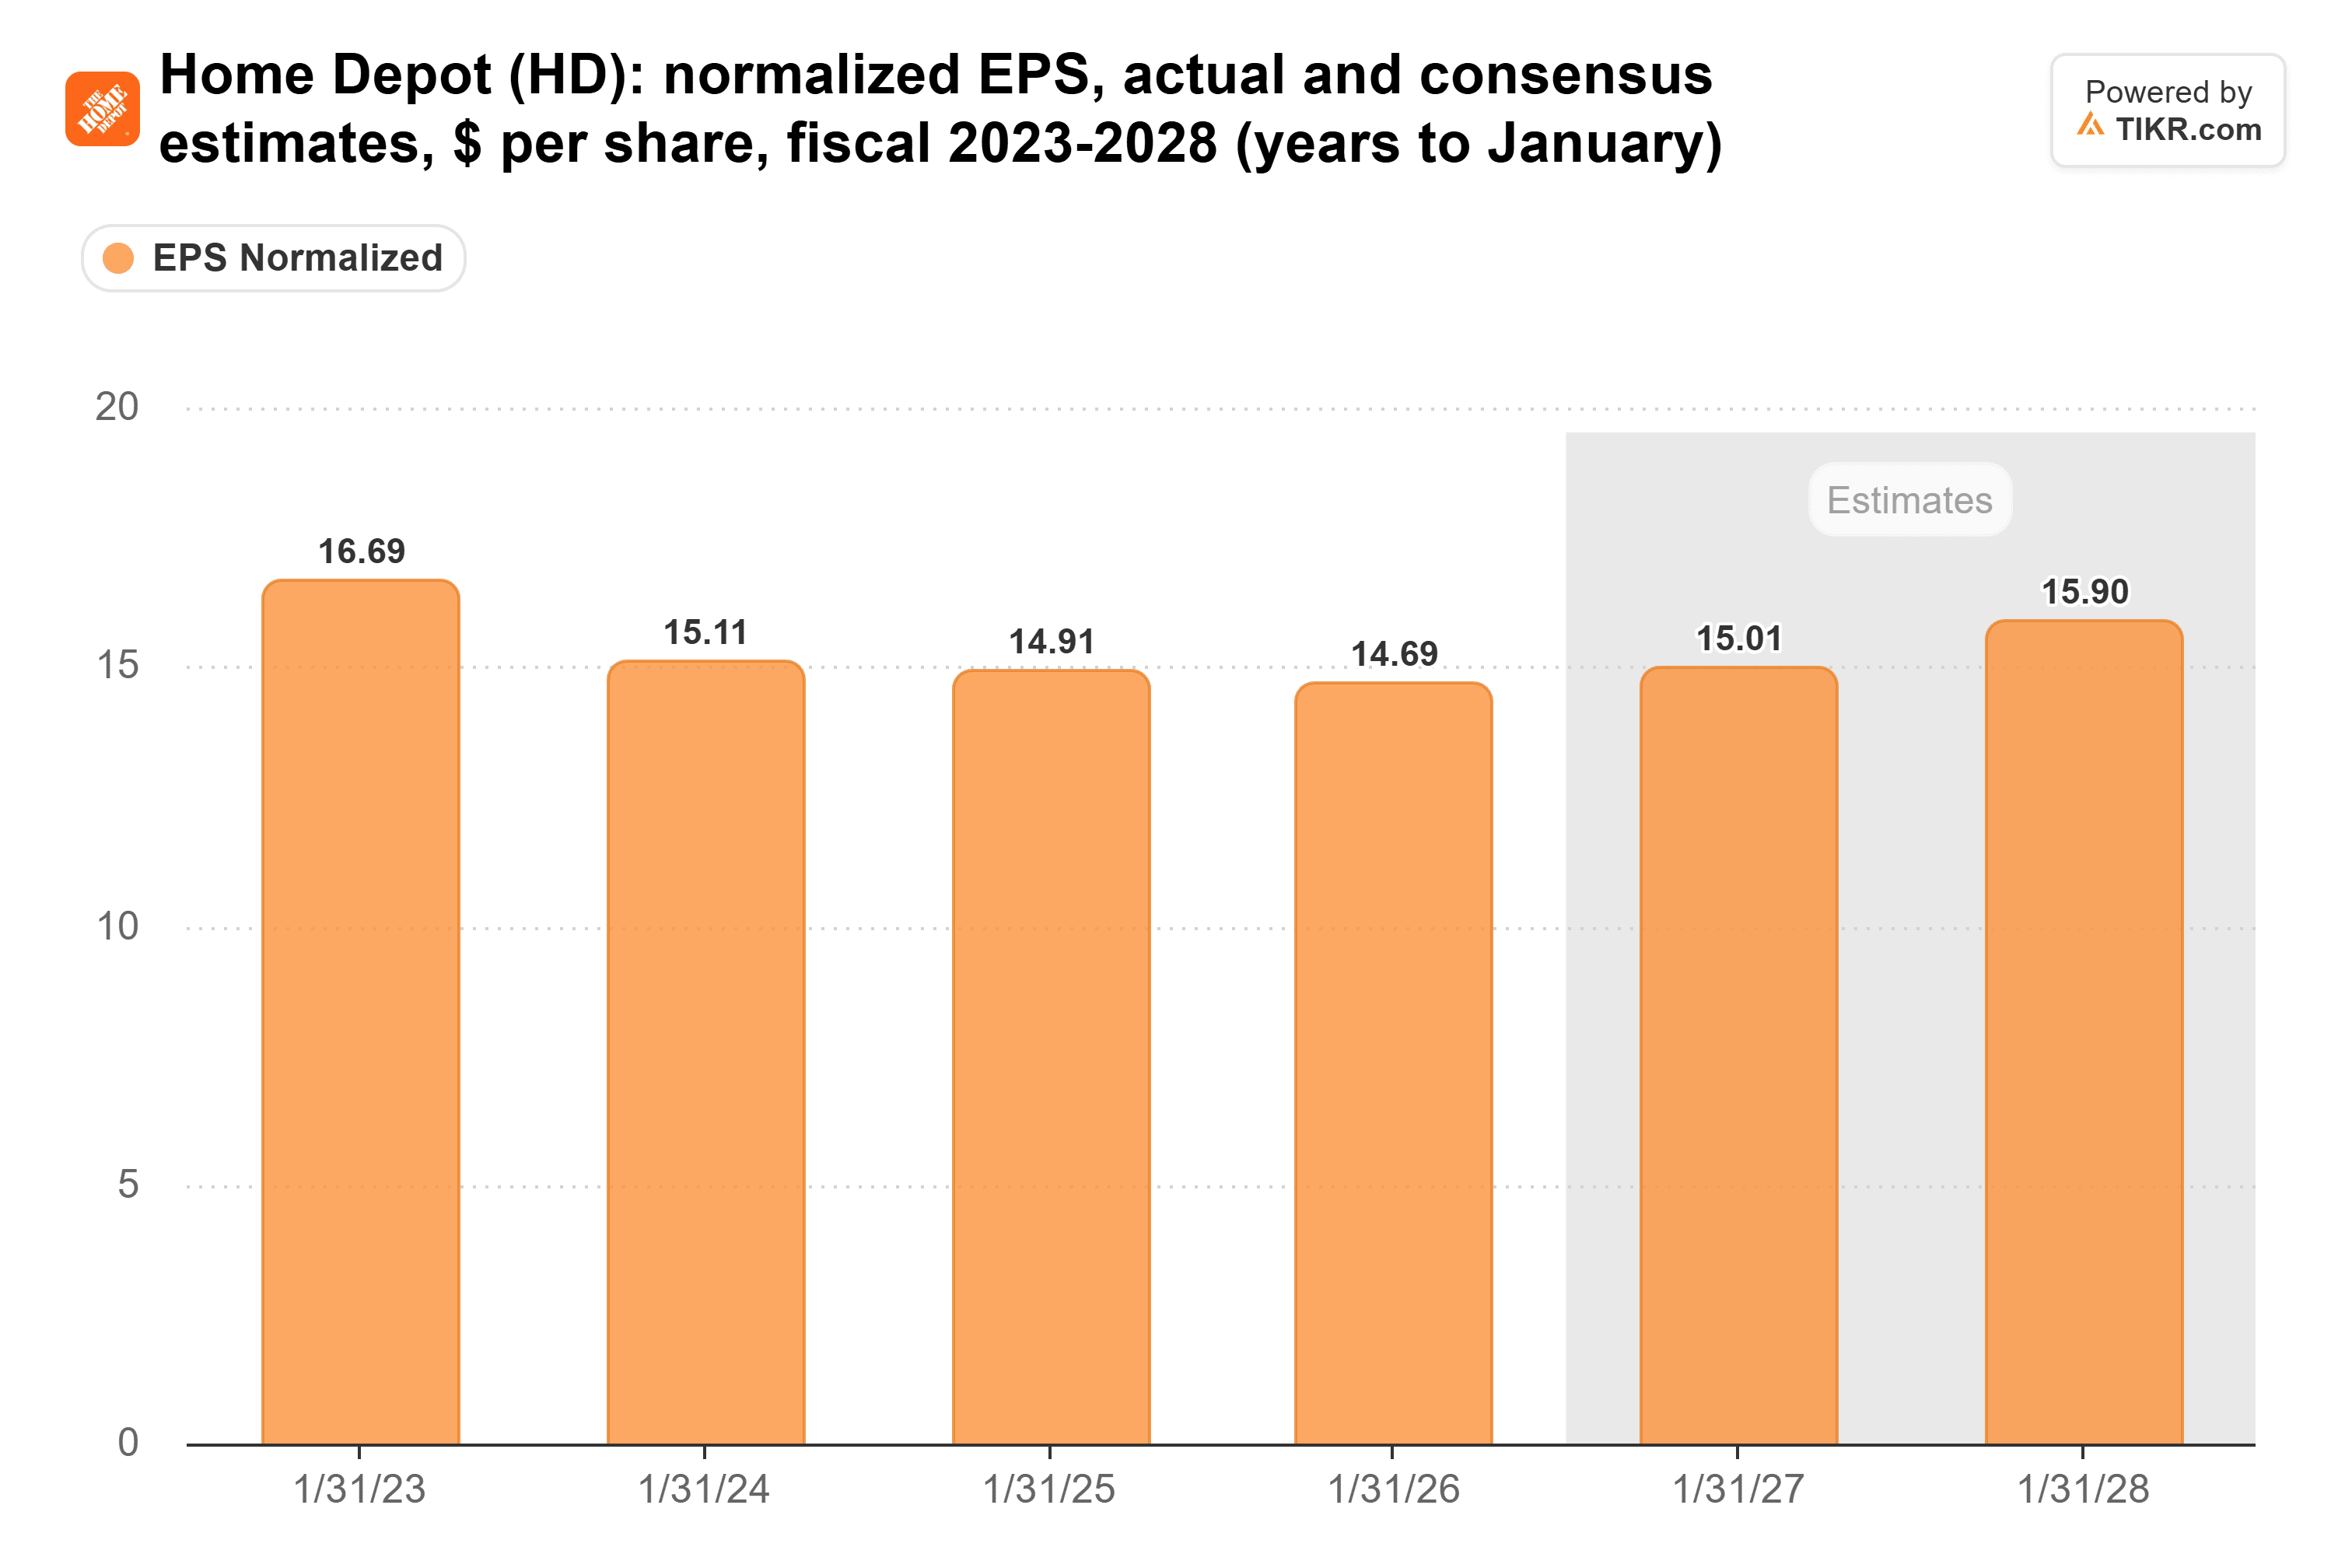
Y las perspectivas para los años futuros han bajado. A finales de septiembre de 2025, los analistas esperaban 17,74 dólares para el año fiscal 2027. Ahora esperan 15,90 dólares.
TIKR hace seguimiento de 36 analistas sobre Home Depot. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Home Depot, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Home Depot
El margen tiene que dejar de retroceder
Según las cifras de TIKR, el margen operativo del tercer trimestre de Home Depot cayó del 14,3% en el año fiscal 2023 al 13,5% en el año fiscal 2024 y al 12,9% en el año fiscal 2025. El resto de los últimos tres años muestra la misma tendencia a la baja:
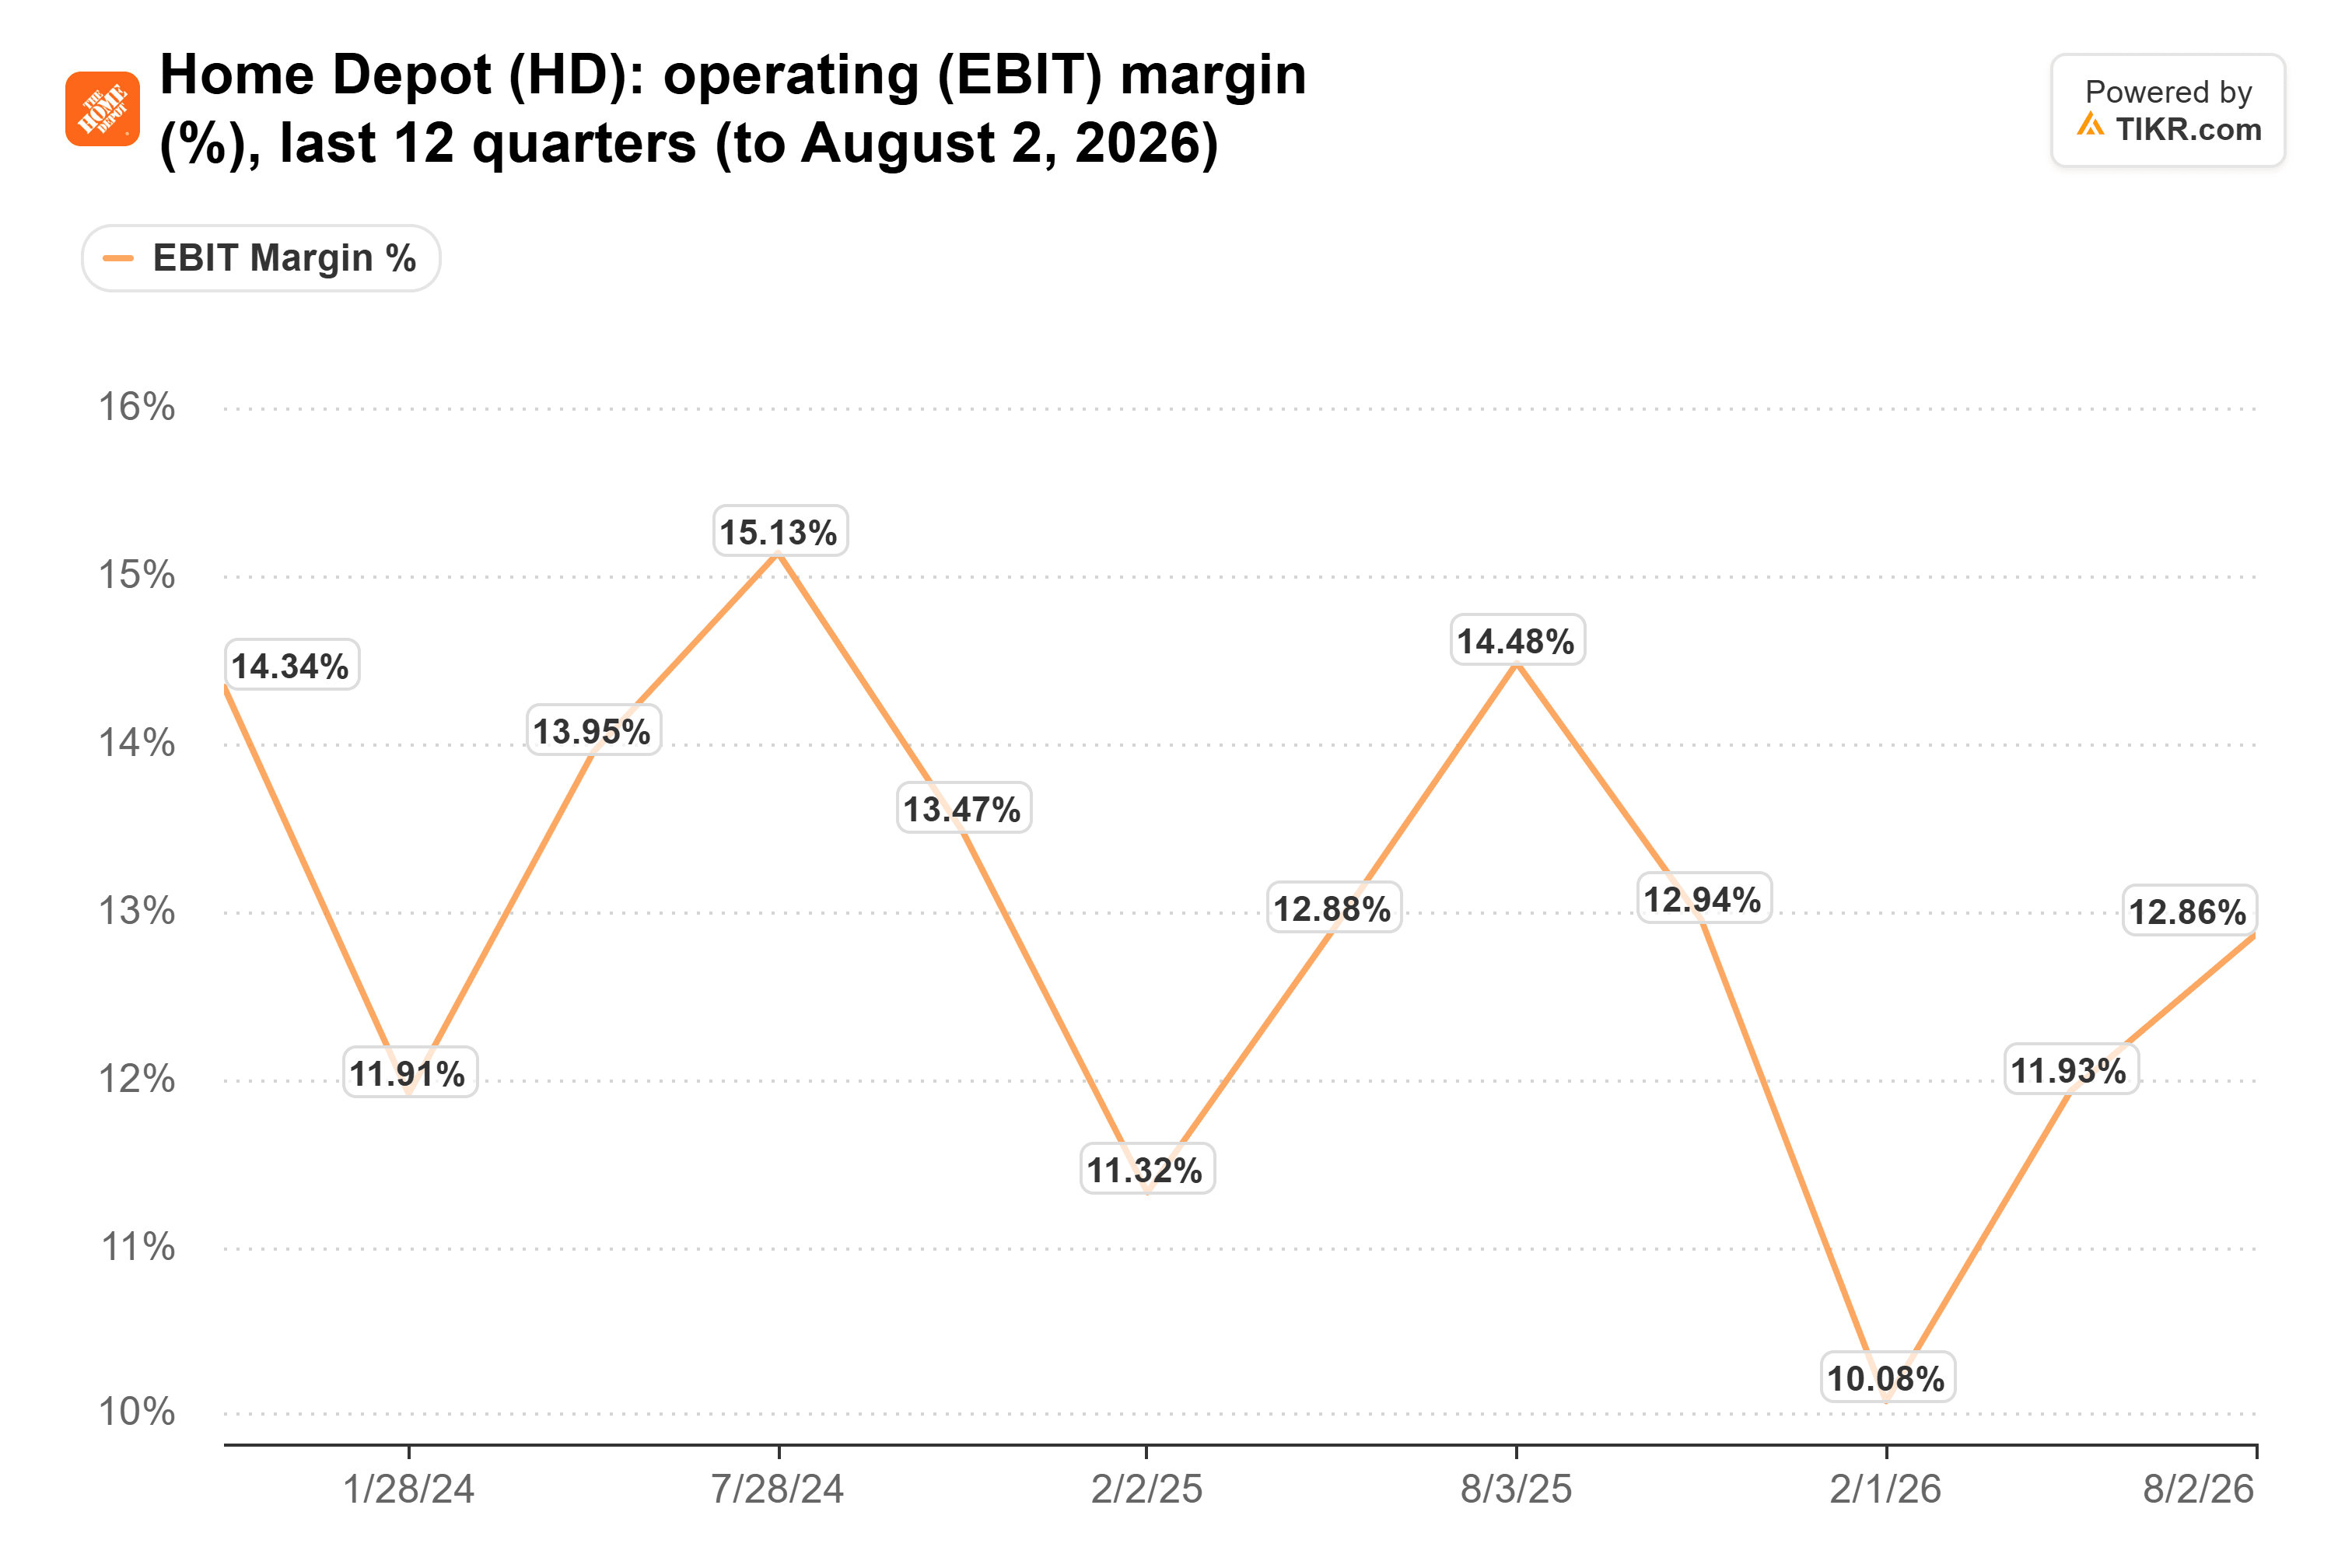
El segundo trimestre parecía mejor sobre el papel. Home Depot reportó un margen operativo del 14,3%, cercano al 14,5% de un año antes, pero eso incluyó 685 millones de dólares en reembolsos de aranceles (de 730 millones recibidos), y el 12,9% de TIKR los excluye. Lowe's registró unos 80 millones de dólares en reembolsos en su propio segundo trimestre. Si se excluyen de ambos, el margen de Lowe's fue aproximadamente medio punto porcentual más alto que el de Home Depot.
Eso difícilmente es un liderazgo que se amplía.
Las acciones de mejoras para el hogar suelen cotizar en función de las ventas comparables y las previsiones para el año completo, pero este trimestre las previsiones se reducen al margen. La dirección ha dicho que los costos solo comienzan a apalancarse una vez que el crecimiento supera aproximadamente el 3%, y prevé ventas comparables planas a un 2%. Por lo tanto, el margen se mantiene solo si el gasto lo hace, y los gastos de SG&A en su segmento minorista principal crecieron un 5,3% en el segundo trimestre con ventas del segmento que aumentaron un 1,5%. Para el martes, Home Depot necesita un margen del tercer trimestre igual o superior al 12,9% del año pasado según la base de TIKR, y necesita mantener el rango del 12,8%-13,0%.
Las herramientas se venden, y la pavimentación aún no
El trimestre de Masco se extendió hasta el 30 de septiembre, por lo que se superpone en gran parte con el de Home Depot. Las ventas en su segmento de pintura, hogar de Behr, fueron planas respecto al año anterior, y el CEO Jon Nudi dijo: "esperamos que el entorno de la demanda siga siendo difícil en el corto plazo". Behr vende a través de Home Depot, por lo que la pintura podría ser un punto débil en sus pasillos también.
Stanley Black & Decker tuvo mejores noticias. El volumen en su segmento de Herramientas y Exteriores aumentó un 7% en el tercer trimestre, y el CEO Chris Nelson atribuyó esto a la "continua fortaleza en los canales minoristas estadounidenses y comerciales e industriales". Esto encaja con el comentario de Home Depot en agosto, cuando atribuyó un aumento del 2,4% en las transacciones de alto valor en parte a compras individuales grandes como refrigeradores, herramientas eléctricas portátiles y muebles de patio. El margen bruto de Stanley también obtuvo unos 430 puntos básicos de los reembolsos netos de aranceles. Esa es una razón más para leer los márgenes de esta temporada excluyendo los reembolsos.
Floor & Decor muestra que los grandes proyectos aún están en espera. Sus ventas comparables cayeron un 1,4% en el trimestre hasta el 24 de septiembre, y prevé una caída anual del 2,0%-3,5%. Sin embargo, su margen operativo aumentó 30 puntos básicos al 6,4%. Si un especialista en pavimentación puede ampliar su margen mientras las ventas comparables caen, Home Depot, con ventas comparables aún positivas, debería poder mantener el suyo.
El precio ya asume que el liderazgo se mantiene
Después de un repunte impulsado por las esperanzas en el mercado inmobiliario a medio plazo, Home Depot cotiza a 23x beneficios forward. Eso está por encima de su promedio de cinco años de 22x y por encima de los 18x de finales de septiembre:
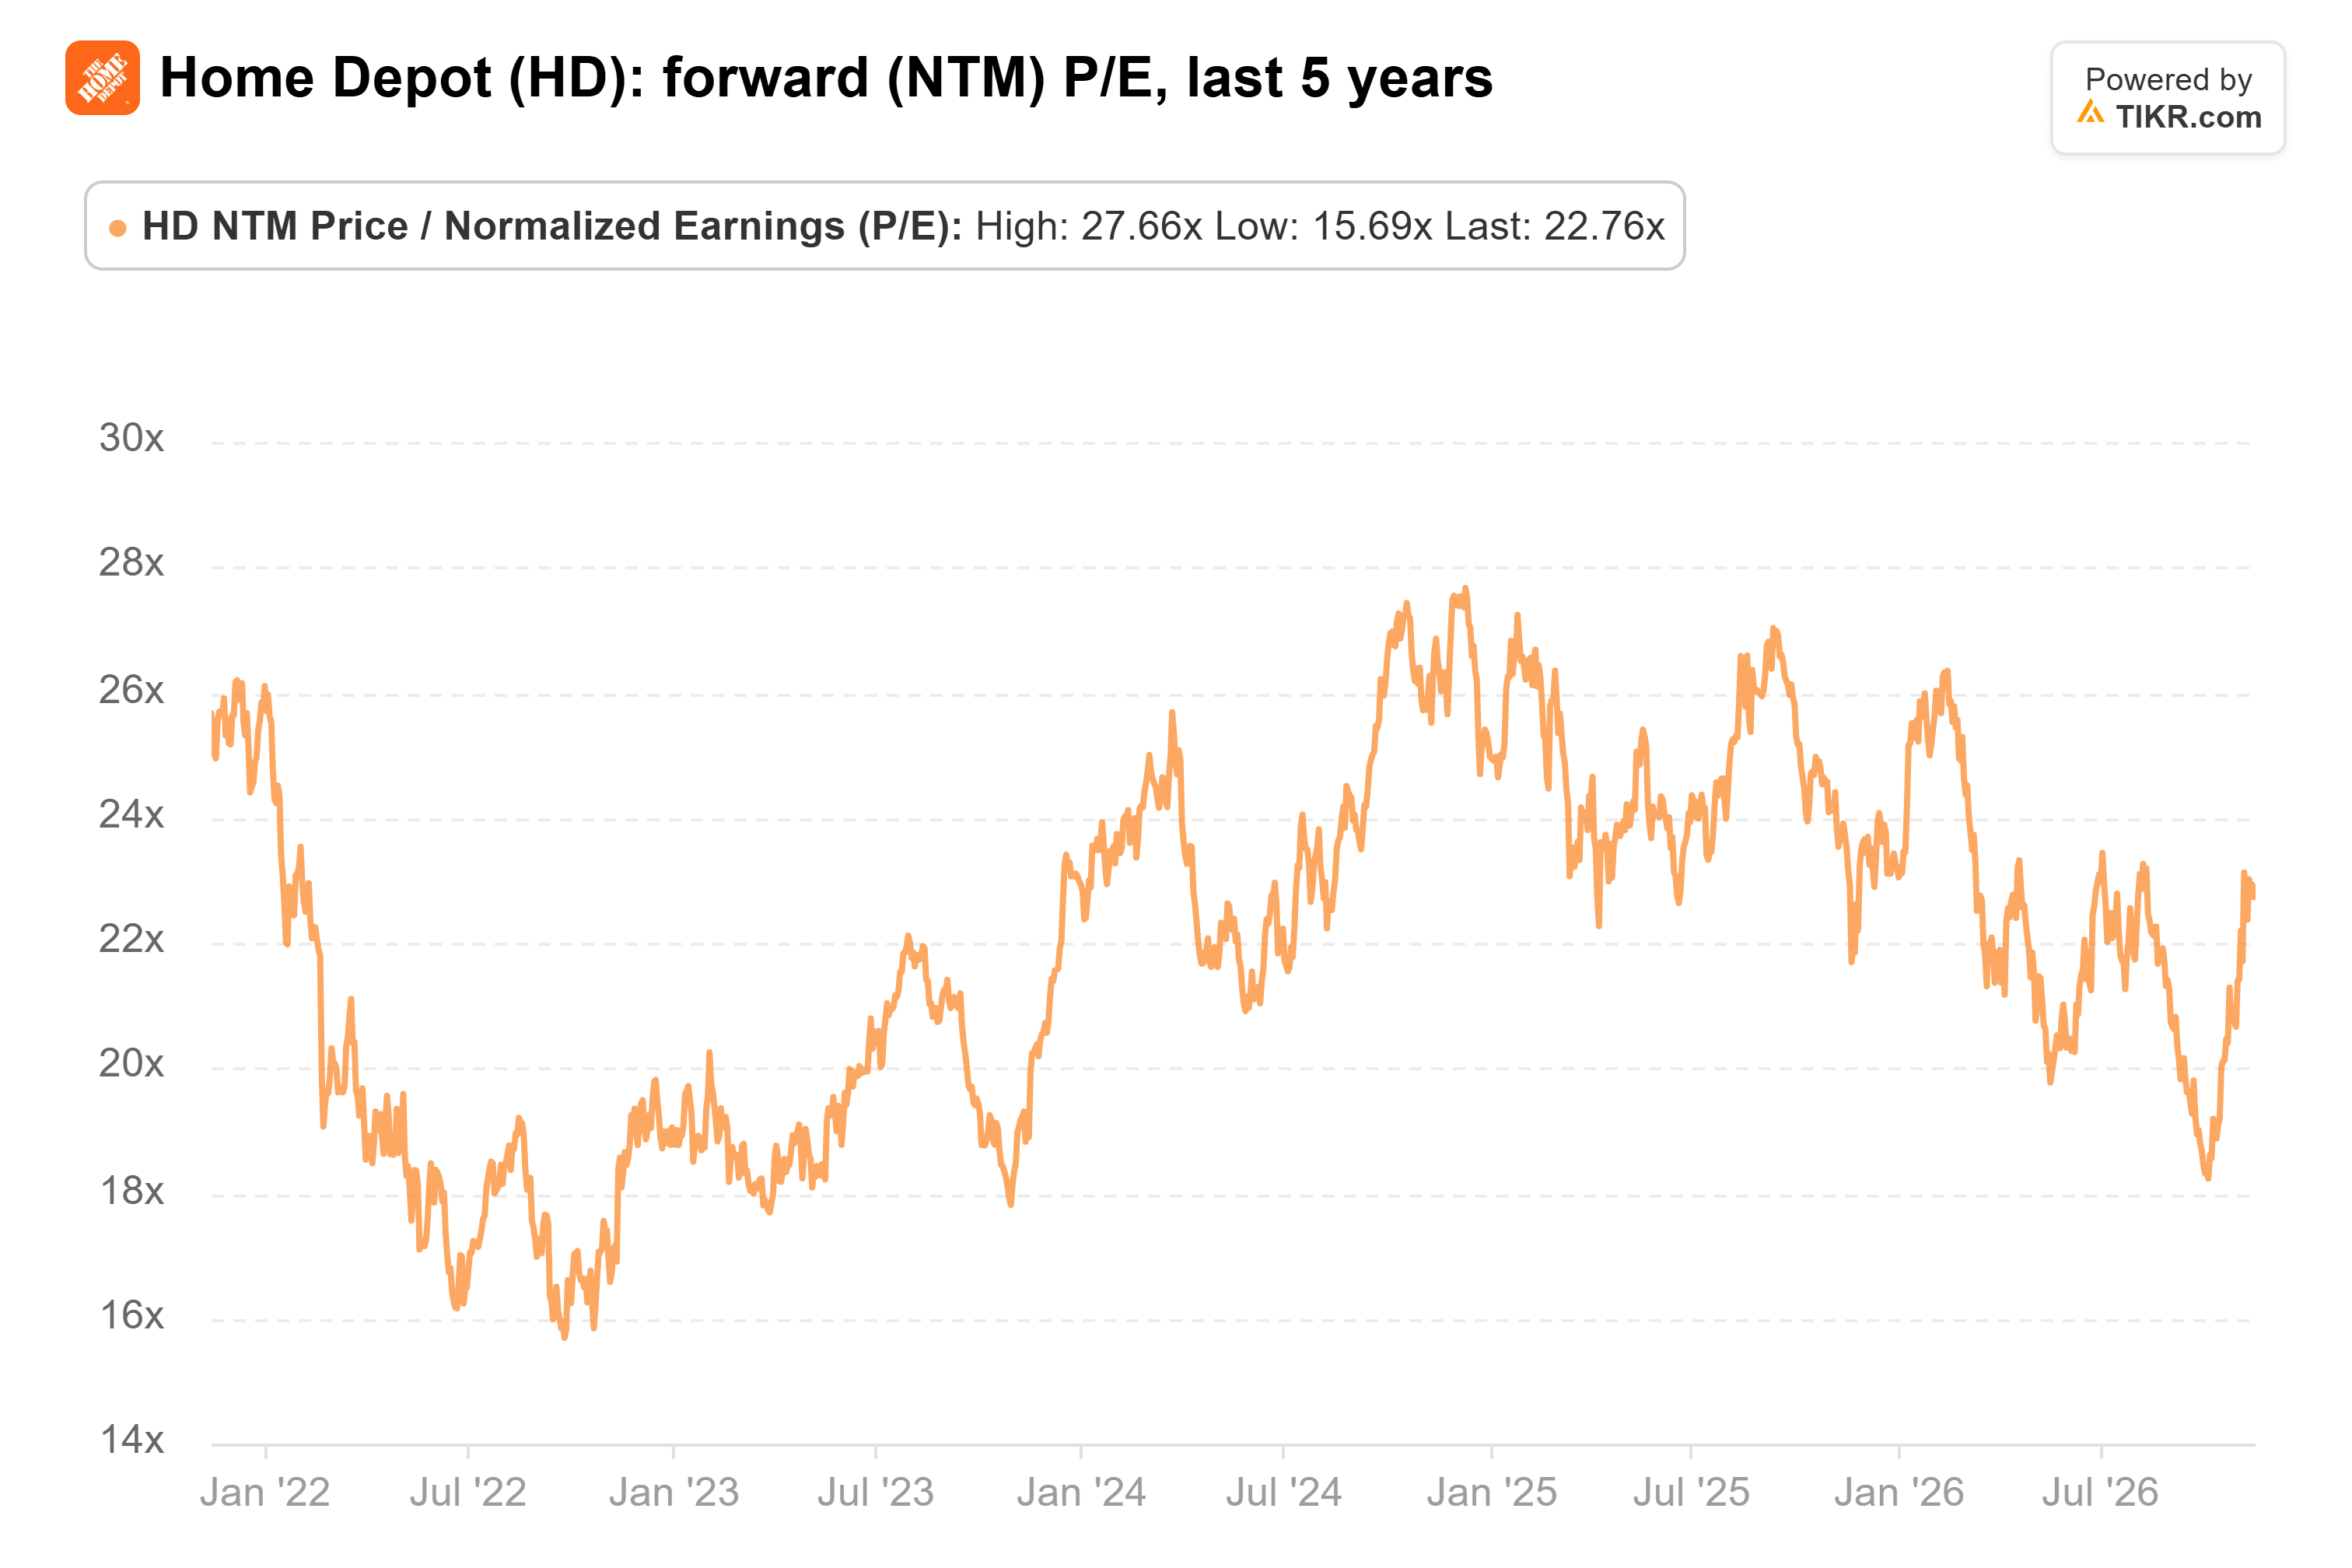
Carter de Stifel cree que ambas acciones han subido demasiado. Espera que la demanda se debilite en la segunda mitad de 2026 y que los márgenes operativos se vean bajo presión en los años fiscales 2027 y 2028, la misma línea que Home Depot ahora tiene que defender.
Home Depot parece el mejor negocio, y a 23x el mercado ya lo sabe. Esa múltiple, sobre beneficios que se espera crezcan un 2% este año, es una apuesta a la recuperación que los analistas ven en los años fiscales 2027 y 2028. Home Depot solo llega allí si el margen deja de caer. Si el margen operativo del martes se mantiene en o por encima del 12,9% sin la ayuda de los reembolsos, el liderazgo es real donde importa. Si vuelve a retroceder, la múltiple tiene margen para ceder parte de su subida.
Lowe's reporta la mañana siguiente, el miércoles 18 de noviembre, lo que coloca ambos márgenes uno al lado del otro en un día. La perspectiva de Home Depot para el año fiscal 2027 en febrero es la prueba más importante.
Entonces, ¿cuál es el valor real de la acción de Home Depot?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Home Depot. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


