Puntos Clave
- La acción de Snap cayó un 17% en el último mes, principalmente tras un informe del tercer trimestre con un crecimiento publicitario del 4% y un déficit de usuarios.
- Meta Platforms, Pinterest y Reddit crecieron en ingresos mucho más rápido que los anuncios de Snap, por lo que la desaceleración parece ser propia de Snap.
- Las suscripciones y los recortes de costos están funcionando, pero el PER forward de 7x de Snap excluye unos 1.050 millones de dólares en compensación en acciones este año.
- El informe del cuarto trimestre de febrero tiene que mostrar que la publicidad se recupera antes de que valga la pena cargar la cartera con la acción.
Snap (SNAP) ha caído un 17% en el último mes, cerrando a 5,09 dólares el 16 de noviembre. La mayor parte de la caída provino de un descenso del 14% el día siguiente a su informe del tercer trimestre del 4 de noviembre. El CEO Evan Spiegel lo admitió: "Si bien el crecimiento de los ingresos por publicidad sigue estando por debajo de nuestras ambiciones, los anunciantes están viendo los beneficios de nuestras mejoras de rendimiento".
El mes comenzó con un susto para todo el sector. El 29 de octubre, Pinterest (PINS) dio unas previsiones para el cuarto trimestre por debajo de las expectativas y ha caído un 16% desde el 16 de octubre. Reddit (RDDT) advirtió que la caída del tráfico de búsqueda podría reducir sus usuarios diarios. Pero Meta Platforms (META) creció un 26% en ingresos publicitarios del tercer trimestre, por lo que los anunciantes siguen gastando.
El Problema Publicitario de Snap Es Propio
Los ingresos aumentaron un 14% hasta 1.720 millones de dólares, y los usuarios diarios de 495 millones no alcanzaron los 499 millones esperados. La publicidad creció solo un 4% hasta 1.370 millones de dólares, ya que la publicidad de marca cayó respecto al año anterior. Los rivales no tuvieron ese problema: Pinterest aún creció un 12% en ingresos, Reddit un 53%, y los precios de los anuncios de Meta subieron un 14%. El dinero está ahí fuera, y menos va a parar a Snapchat.
La mezcla de usuarios lo empeora. Los usuarios diarios de Norteamérica cayeron un 6% hasta 92 millones, y cada uno generó 11,07 dólares de ingresos en el trimestre, casi 10 veces los 1,13 dólares de un usuario fuera de Norteamérica y Europa. El crecimiento de Snap proviene de sus usuarios más baratos, y a partir del primer trimestre de 2027 dejará de reportar usuarios diarios por región.
TIKR Sigue a 41 Analistas de Snap. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta de Snap, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Snap
Barata a Aproximadamente 7x, Hasta Que Cuentas la Compensación en Acciones
Los suscriptores de pago superaron los 30 millones, 5 millones más desde febrero, y los ingresos liderados por suscripciones crecieron un 84% hasta 350 millones de dólares. Los costos subieron solo un 1%, por lo que el EBITDA ajustado más que se duplicó hasta 383 millones de dólares. Los analistas elevaron su estimación de BPA normalizado para 2026 a 0,64 dólares desde 0,61 dólares a finales de octubre, y esperan más crecimiento después de eso:
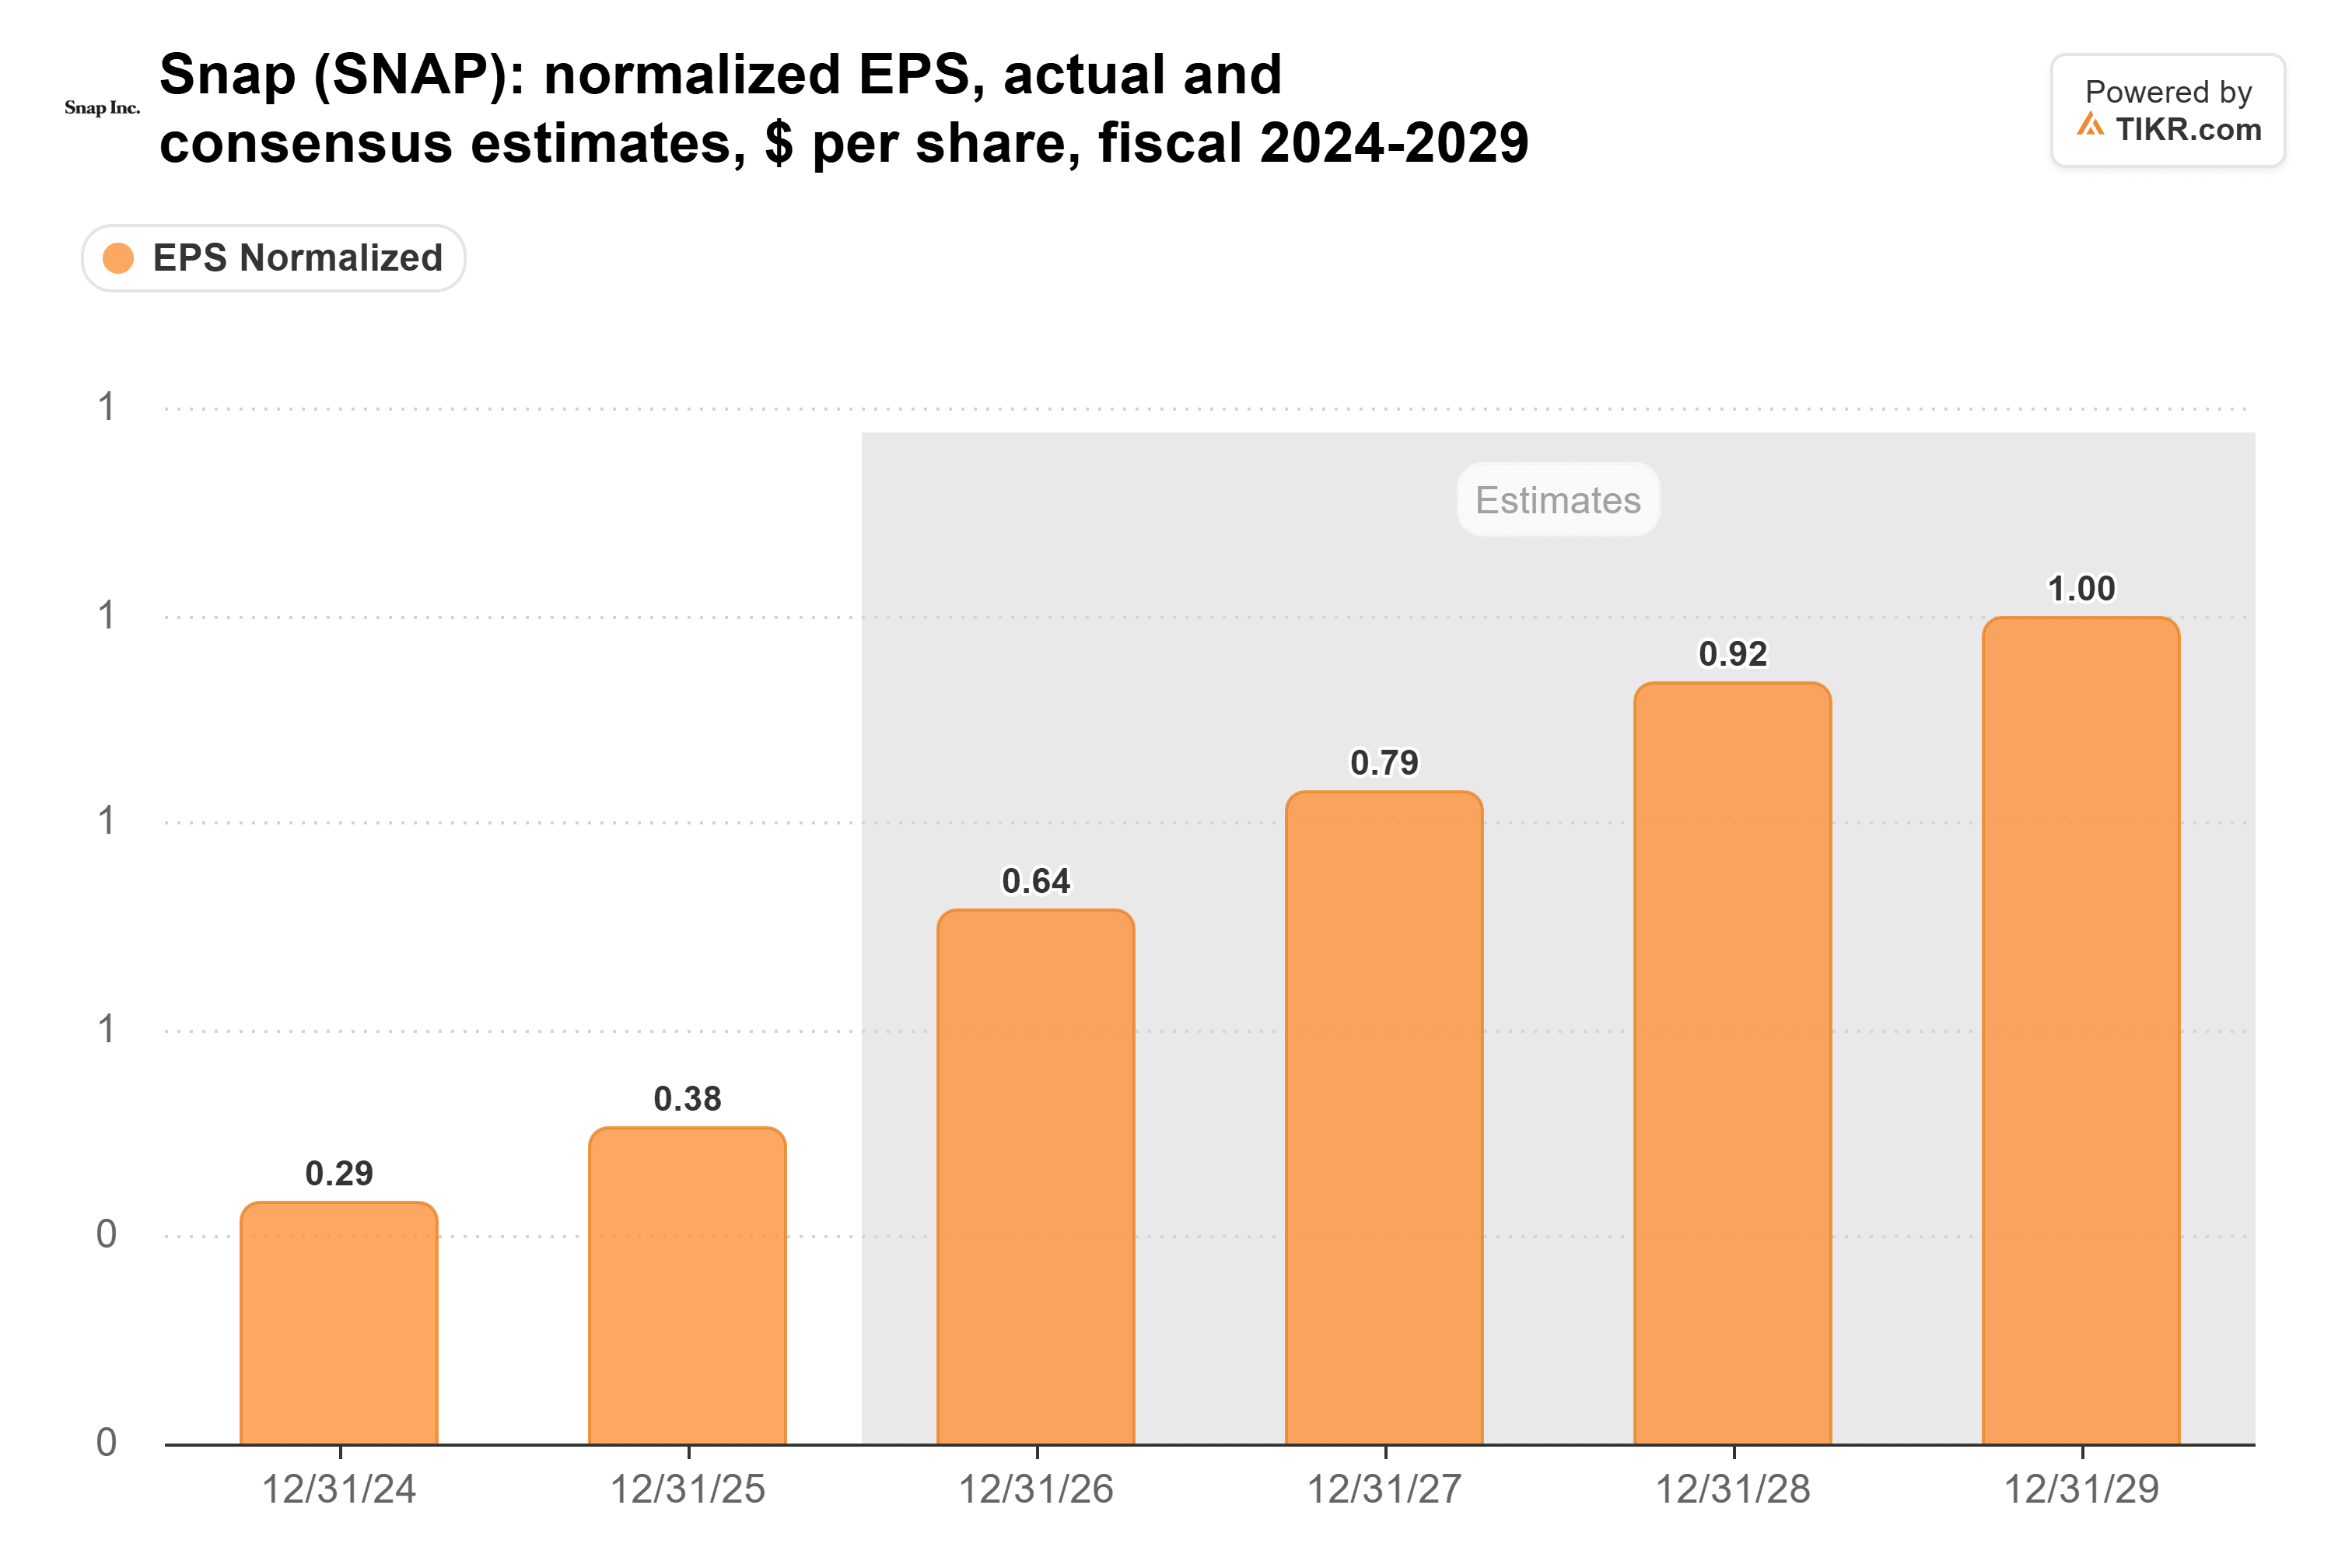
Según esas estimaciones, Snap cotiza a aproximadamente 7x los beneficios forward, frente a casi 12x de media en el último año. Pero dejan fuera la compensación en acciones de unos 1.050 millones de dólares este año, más que los 777 millones de dólares de flujo de caja libre que Snap generó en los últimos 12 meses. El CFO Doug Hott pretende lograr un recuento de acciones totalmente diluido estable en 2027. Por ahora, es de 1.930 millones, frente a los 1.860 millones de hace un año.
Febrero Es la Próxima Prueba Real de Snap
Yo no vendería a este precio con los ingresos por suscripciones subiendo un 84%. Pero los recortes de costos no arreglarán la publicidad, así que esperaría al informe del cuarto trimestre, previsto para principios de febrero, antes de cargar la cartera. Necesita mostrar que el crecimiento publicitario vuelve a encaminarse hacia los dos dígitos desde el 4%. Miles de demandas por adicción a las redes sociales también siguen pendientes, incluso después de que Snap llegara a un acuerdo por las reclamaciones de dos adolescentes el 2 de noviembre, con la selección del jurado ya en marcha en Los Ángeles.
Entonces, ¿Cuánto Vale Realmente la Acción de Snap?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Snap. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!