Puntos clave
- SK hynix acaba de marcar un nuevo mínimo de 52 semanas, un 38% por debajo de su máximo de septiembre, en una venta masiva de hardware para IA que también ha afectado a Micron y Sandisk.
- La mayor parte de la venta siguió a noticias de otras empresas, incluida la renuncia del CEO de Nvidia, el mayor cliente de SK hynix, mientras que SK hynix reportó el mejor trimestre de su historia.
- La acción cotiza en su múltiplo forward más bajo desde su salida a bolsa en EE.UU. en julio, a pesar de que los contratos con 14 clientes cubren más de la mitad de su capacidad para 2027 y 2028.
- Para los inversores que puedan aguantar un ciclo de memoria, parece una compra, y los resultados de finales de enero mostrarán si su margen operativo del 80% se mantuvo.
SK hynix (SKHY) marcó un nuevo mínimo de 52 semanas de $117.40 el 17 de noviembre antes de cerrar en $122.61, un 38% por debajo de su máximo de cierre del 9 de septiembre. La venta masiva de hardware para IA ha arrastrado a Micron (MU), Sandisk (SNDK) y al mayor cliente de SK hynix, Nvidia (NVDA).
Las noticias propias de SK hynix han sido en su mayoría positivas, aparte de una resolución del 14 de noviembre que permitió avanzar una demanda colectiva propuesta por fijación de precios de DRAM contra ella, Samsung y Micron; las acusaciones no están probadas. El día que reportó su mejor trimestre de la historia, Daniel Newman, CEO de Futurum Group, calificó la acción de "ridículamente barata" en CNBC.
Ahora es mucho más barata.
TIKR sigue a 41 analistas sobre SK hynix. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre SK hynix, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de SK hynix
La mayor parte de las malas noticias fueron de otros
Los temores sobre el gasto en IA regresaron con las previsiones de Lam Research para el trimestre de diciembre el 21 de octubre y aumentaron con los resultados de Intel y Amazon el 29 de octubre. La victoria de los demócratas en las elecciones de medio mandato avivó los temores de una ralentización en la construcción de centros de datos, y los resultados de Qualcomm del 4 de noviembre mostraron que las ventas de chips para móviles cayeron un 26%, en parte por el aumento de los costes de memoria. El único alivio llegó el 10 de noviembre, cuando CoreWeave, un cliente de la unidad Solidigm de SK hynix, elevó sus previsiones para 2026.
Micron ha caído un 31% en el mismo período, aunque dice que más del 75% de su producción de 2027 está comprometida. Sandisk ha caído un 55%, incluso después de que sus ingresos por centros de datos aumentaran un 61% respecto al trimestre anterior hasta los $4.8 mil millones. Los inversores están vendiendo todo el grupo, sin importar lo que cada empresa tenga bajo contrato.
Nvidia, con una caída del 30%, es la que más importa: TrendForce reportó en enero, citando medios coreanos, que se esperaba que le diera a SK hynix aproximadamente dos tercios de sus pedidos de HBM4. Horas después del mínimo de SK hynix, Nvidia dio su primer informe desde que el CEO Jensen Huang renunció el 12 de noviembre. Los ingresos del trimestre terminado el 25 de octubre aumentaron un 103% hasta los $115.8 mil millones, y dio unas previsiones de $130 mil millones para un cuarto trimestre con una semana extra, frente a estimaciones de unos $125 mil millones.
Eso difícilmente es un cliente que se retira.
Un trimestre récord, y una recompra a la altura
El 28 de octubre, SK hynix reportó ingresos preliminares del tercer trimestre un 328% superiores al año anterior, hasta ₩104.6 billones, y un beneficio operativo un 632% mayor, hasta ₩83.3 billones, un margen del 80%. También desglosó unos ₩100 billones de retribución al accionista para 2026 e inició una nueva recompra de ₩20 billones, la mitad para pago en acciones a empleados, que se extenderá hasta el 28 de enero.
El CEO Kwak Noh-Jung dijo que el negocio se está "transformando en uno con estabilidad de ganancias y visibilidad de demanda a medio y largo plazo". Tiene contratos a los que apuntar: acuerdos a largo plazo con 14 clientes cubren más de la mitad de la capacidad de SK hynix para 2027 y 2028.
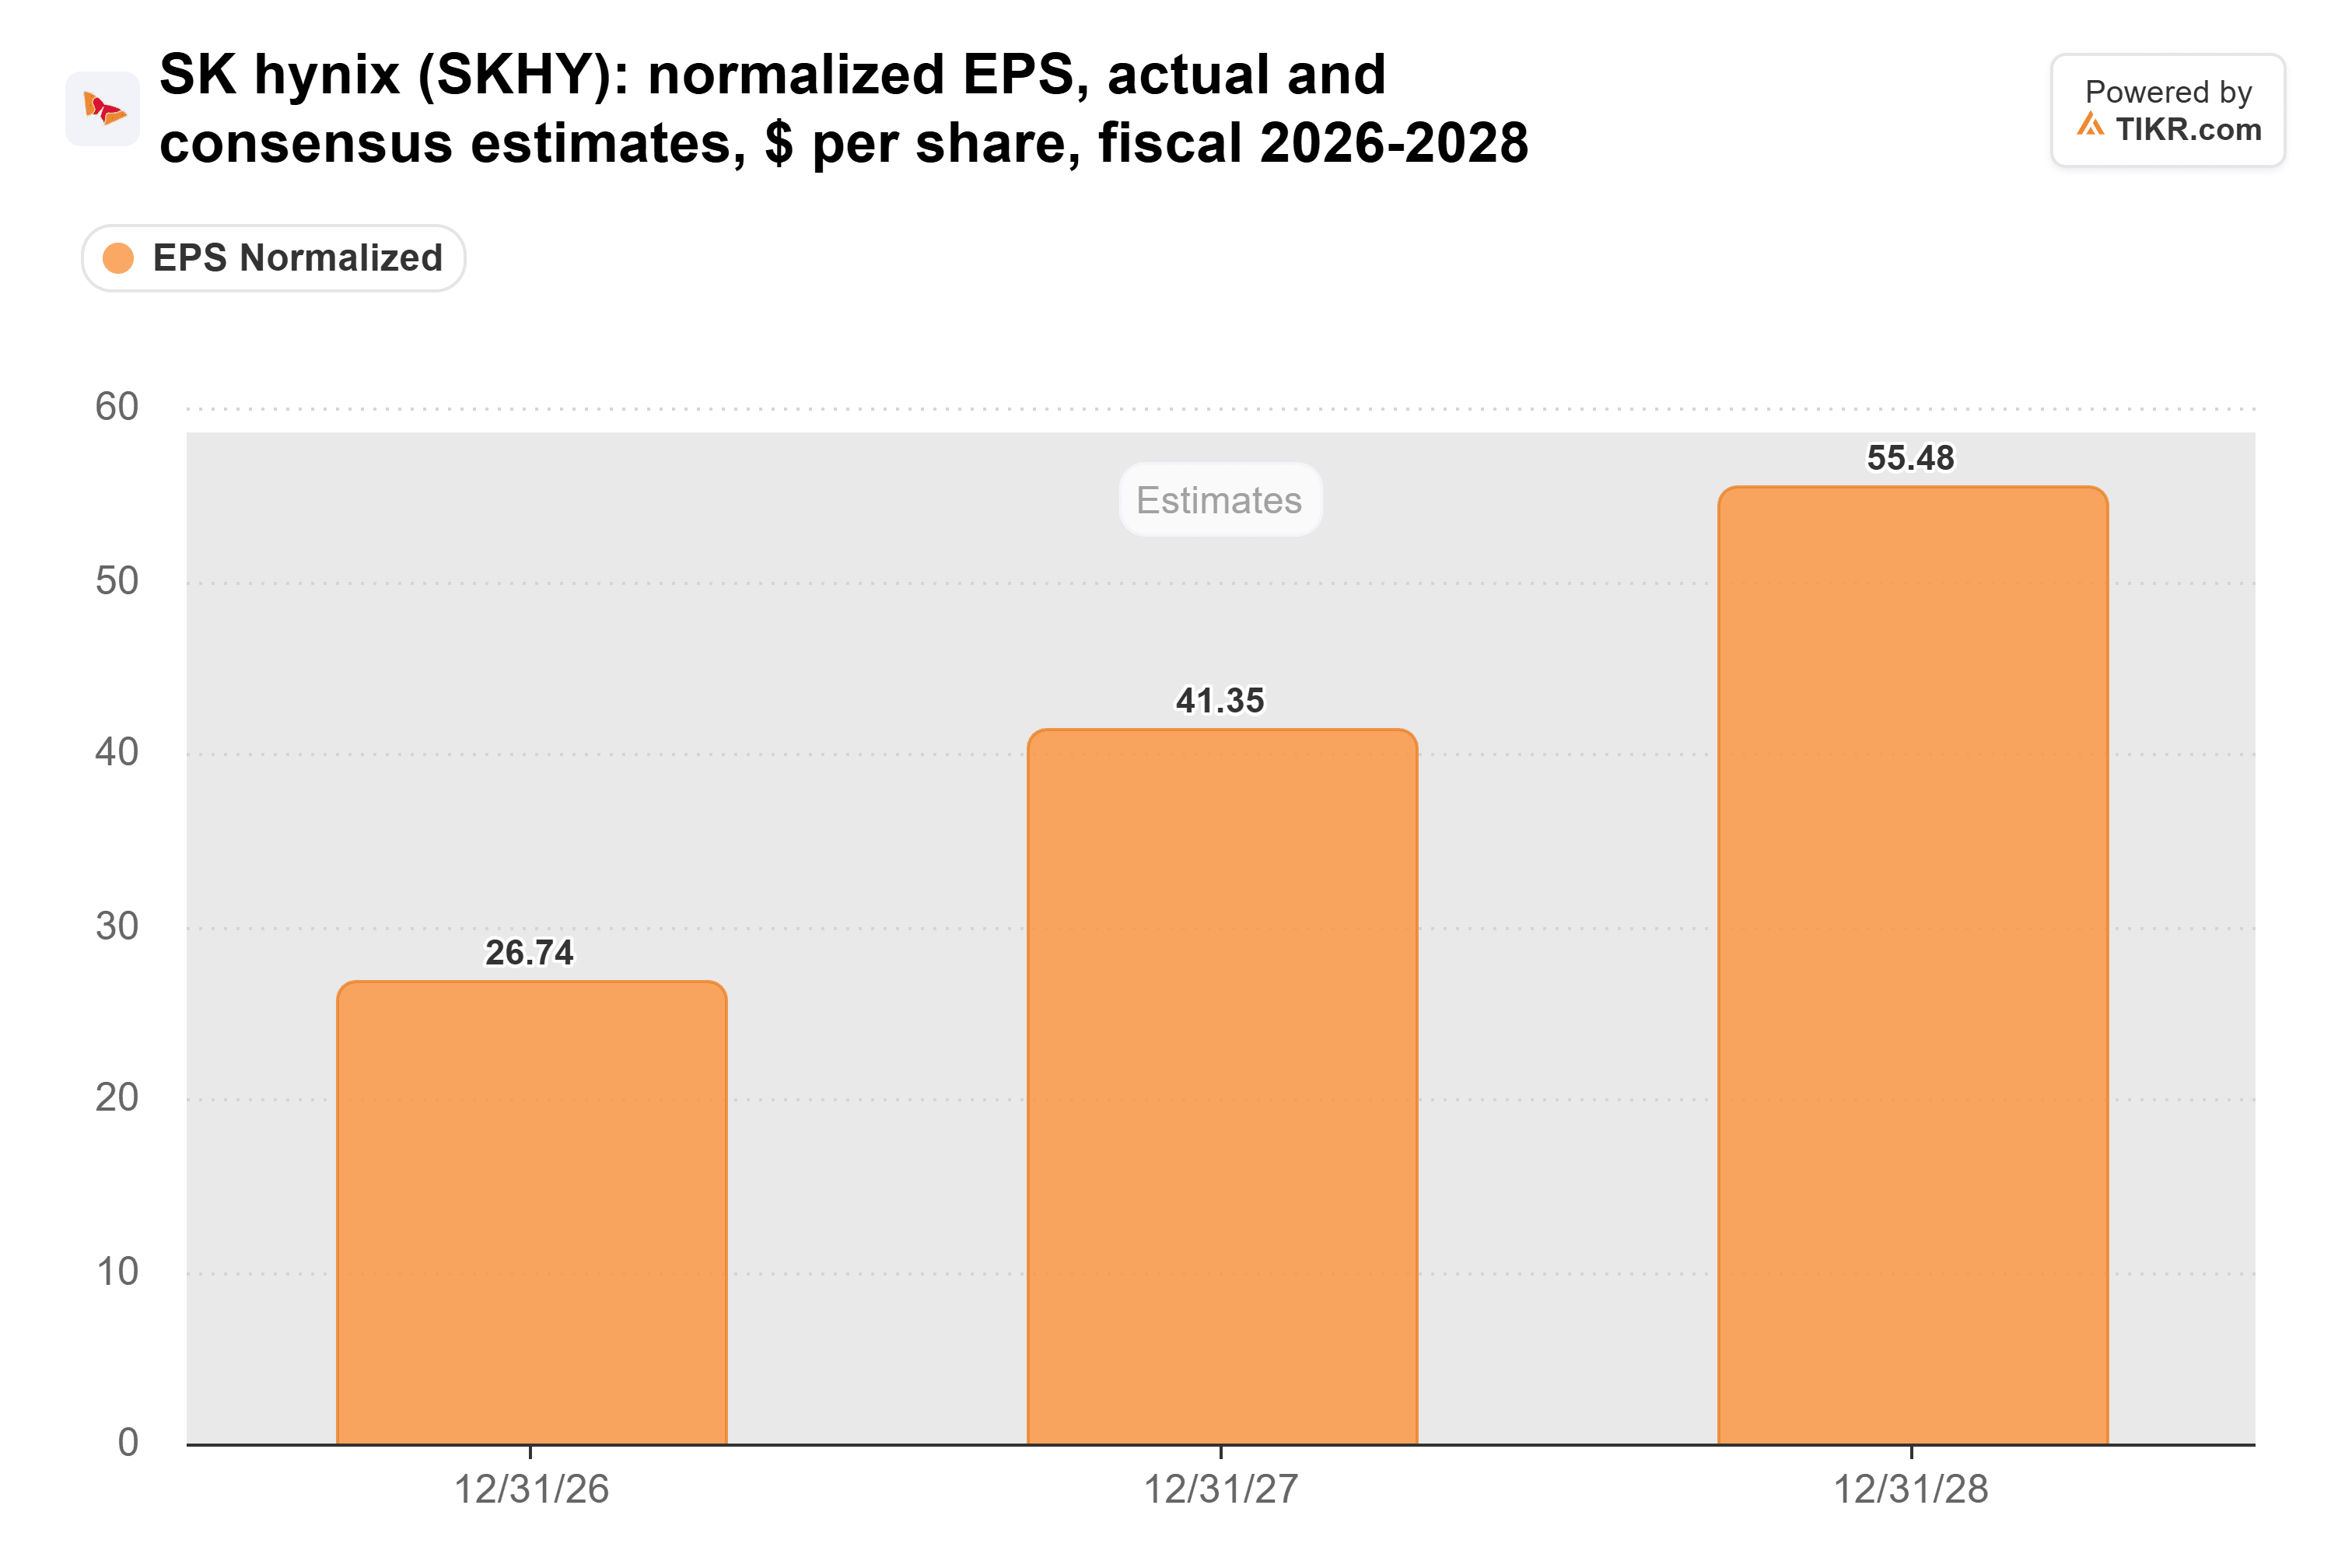
Los analistas esperan que el BPA normalizado por acción estadounidense se duplique aproximadamente de 2026 a 2028:
Cotizada para una debacle
SK hynix cotiza a 2.2x los beneficios forward, su nivel más bajo desde que las acciones estadounidenses cotizaron en julio, frente a una media de 3.7x:
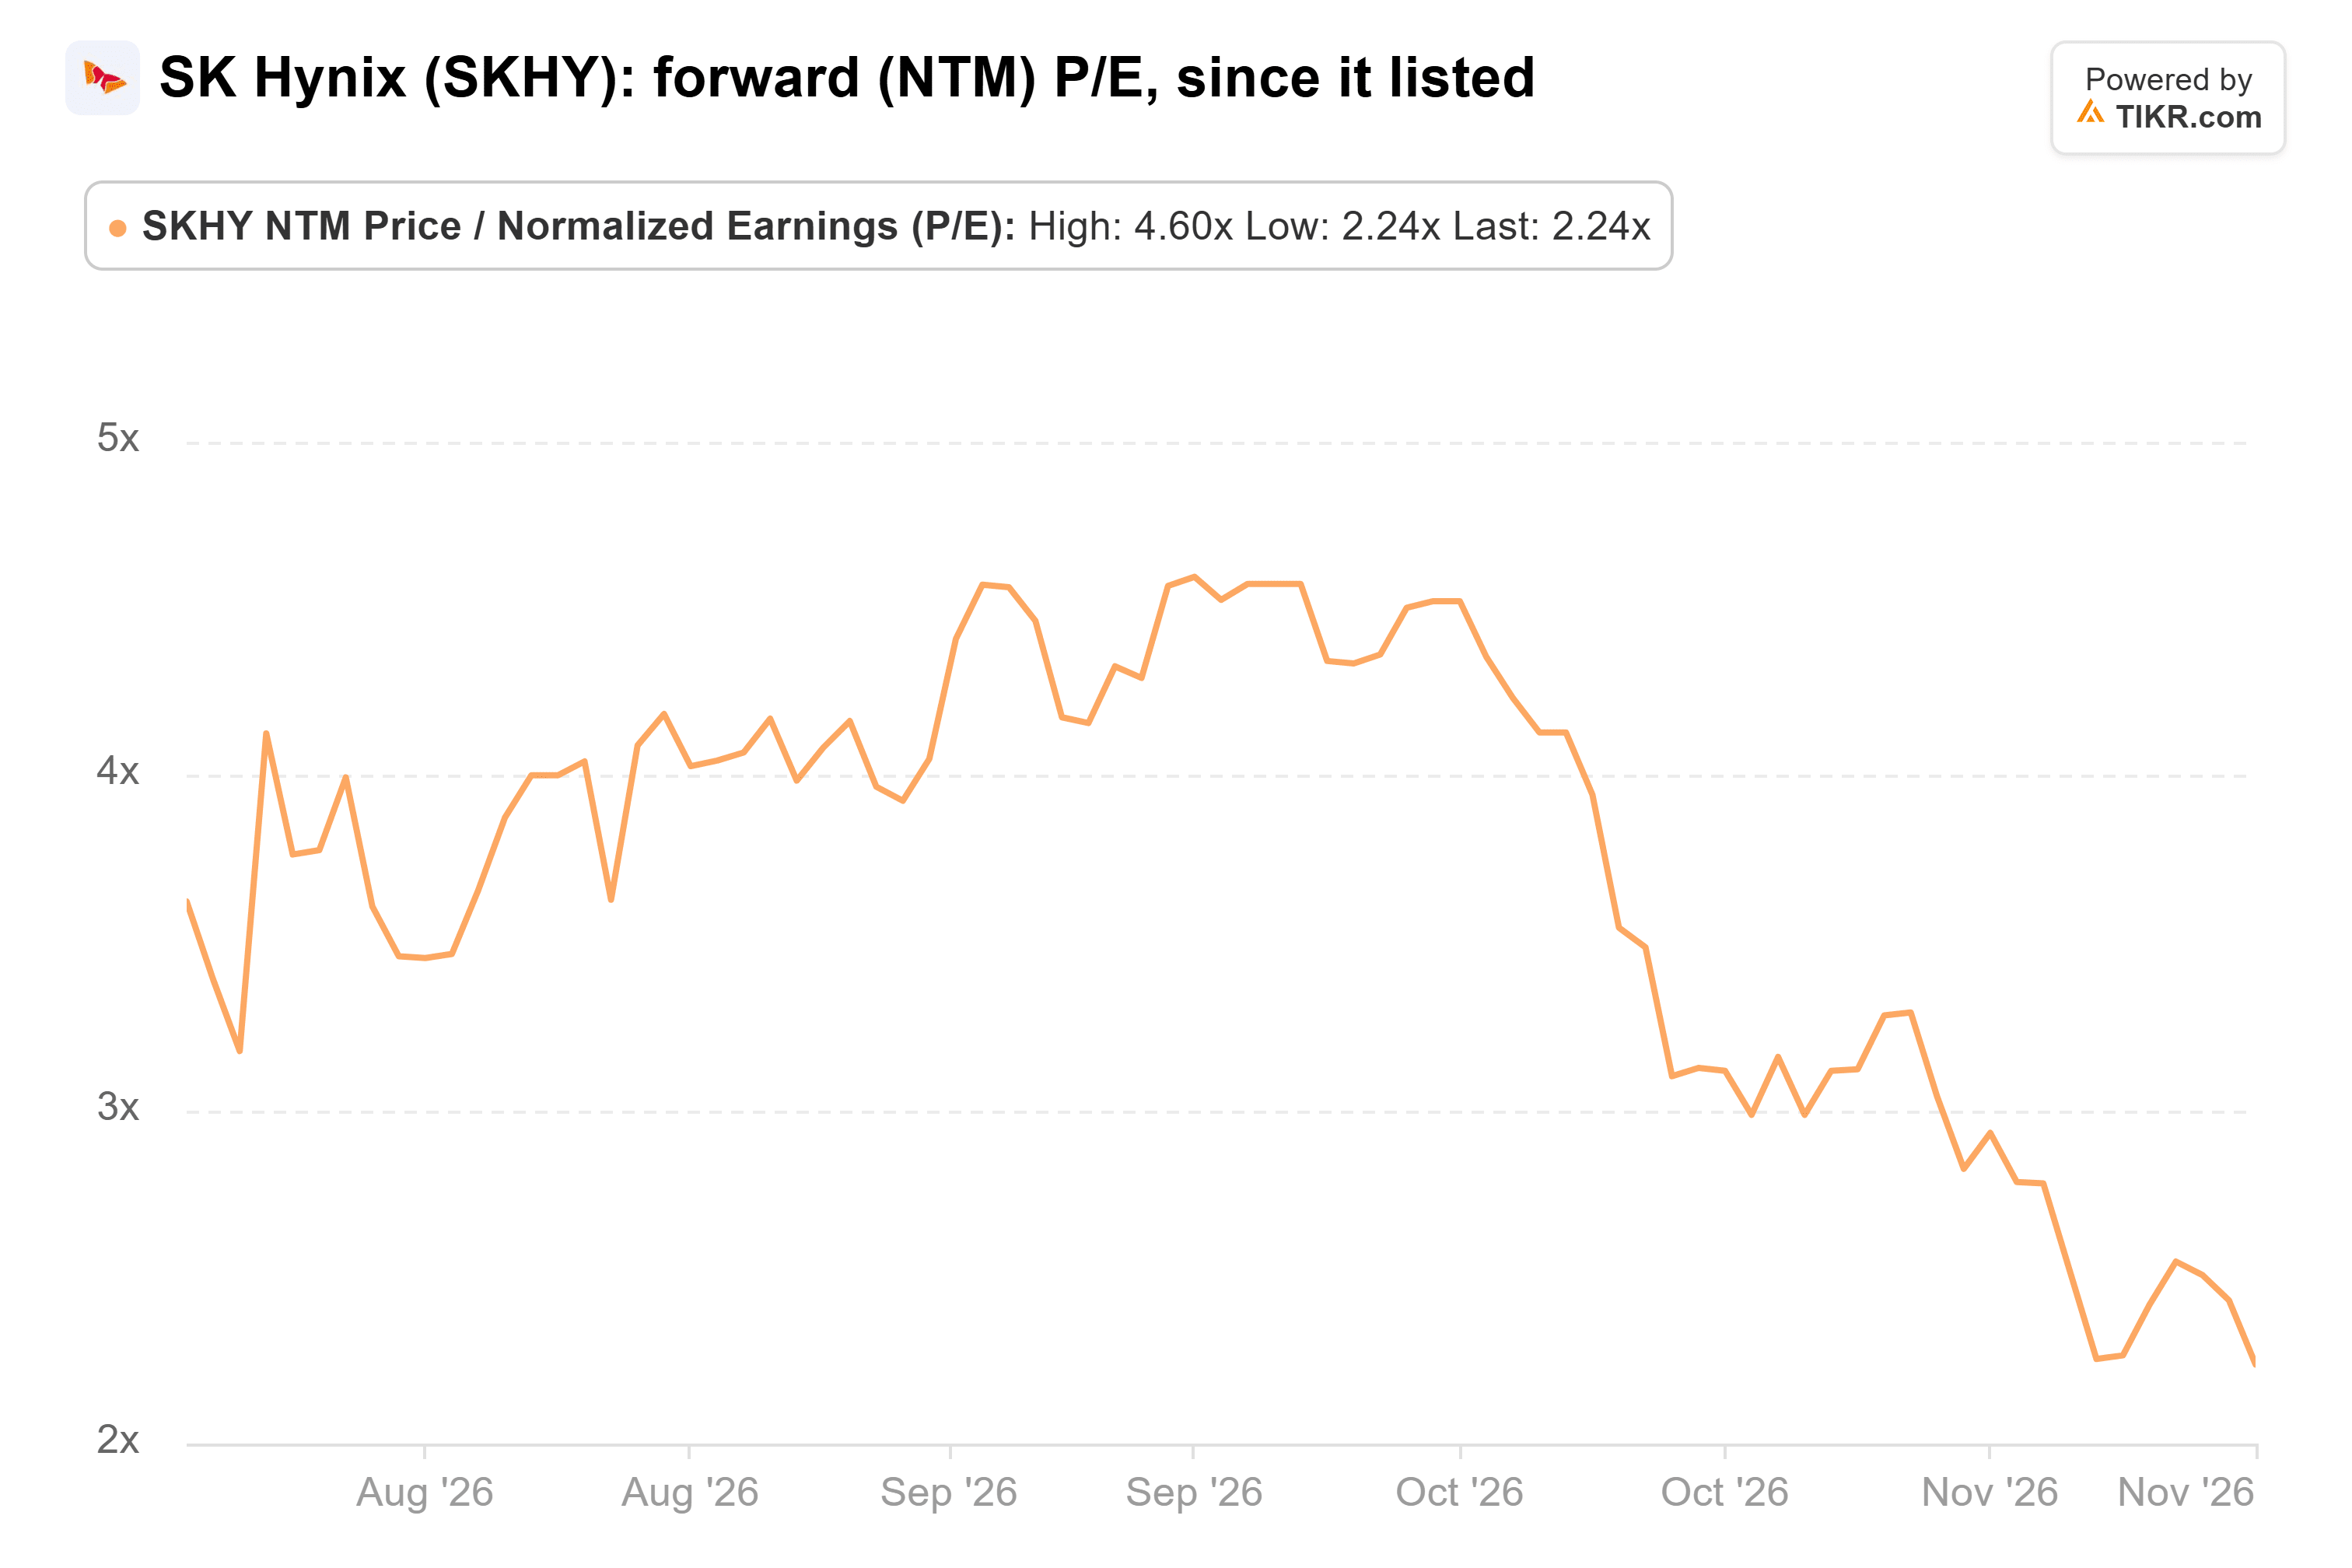
Eso descuenta un colapso de los beneficios, y los fabricantes de memoria han vivido esos. El margen operativo de SK hynix cayó del 28.9% en 2021 al -23.6% en 2023:

Se espera que el capex aumente en 2027 respecto al rango alto de ₩40 billones de este año, el tipo de expansión que precedió a debacles pasadas. Reuters también informó de que funcionarios estadounidenses están reteniendo licencias para herramientas que SK hynix necesita para expandir su planta de Dalian, China.
Para que 2.2x tenga sentido, los beneficios tendrían que caer mucho antes de que esos contratos se agoten. El precio objetivo promedio de la calle de $260 es más del doble del último cierre.
Suficientemente barata para el paciente
Nada en las cifras de SK hynix parece un negocio encaminado a una debacle, y su mayor cliente dio unas previsiones por encima de las estimaciones. Para los inversores que puedan aguantar un ciclo de memoria, la acción parece una compra a 2.2x.
Las acciones de memoria pueden mantenerse baratas. Los resultados de finales de enero mostrarán si los envíos de DRAM del cuarto trimestre crecieron el 20% medio guiado. Un margen operativo muy por debajo del 80% del tercer trimestre sería la primera señal de que el pico ha llegado.
Entonces, ¿cuánto vale realmente la acción de SK hynix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer SK hynix. Parte de las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!