

Puntos Clave
- El CEO de Qualcomm (QCOM), Cristiano Amon, dijo que no hay una corrección de la IA en su empresa, citando una fuerte demanda de semiconductores y escasez de suministro en toda la industria a pesar de la reciente venta masiva de acciones tecnológicas.
- NVIDIA (NVDA) se enfrenta a su informe de resultados del 17 de noviembre tras la renuncia de Jensen Huang, y los inversores observan si la demanda de infraestructura de IA puede sostener sus agresivas previsiones de crecimiento.
- NVIDIA cotizaba a 14.3x beneficios futuros el 11 de noviembre, en comparación con su promedio de cinco años de 35.7x, mientras que las estimaciones de TIKR proyectaban un crecimiento de ingresos de aproximadamente el 68% para el año fiscal que finaliza en enero de 2028.
- Las previsiones de ingresos de NVIDIA sugieren que la demanda de IA sigue siendo fuerte, pero sus resultados del 17 de noviembre deben confirmar que ese crecimiento es sostenible. Unos ingresos superiores a los $110.2 mil millones y unas previsiones sólidas reforzarían esa perspectiva.
¿Qué Ocurrió?
El CEO de Qualcomm (QCOM), Cristiano Amon, rechazó las preocupaciones sobre una desaceleración de la demanda de inteligencia artificial en una entrevista de Yahoo Finance publicada el 12 de noviembre.
"No hay una corrección de la IA en Qualcomm", dijo Amon, explicando que la expansión de la empresa en chips de IA para centros de datos sigue en sus primeras etapas.
Sus comentarios llegaron cuando NVIDIA (NVDA) enfrentaba una creciente incertidumbre antes de su informe de resultados del 17 de noviembre.
El 12 de noviembre, NVIDIA anunció que su fundador, Jensen Huang, había renunciado como CEO, con efecto inmediato, y que la directora financiera Colette Kress fue nombrada CEO interina mientras conservaba sus responsabilidades financieras.
La transición de liderazgo planteó dudas sobre la capacidad de NVIDIA para mantener la confianza de los inversores durante un período de inversión sustancial en infraestructura de IA.
Sin embargo, los comentarios más amplios de Amon sugirieron que la demanda de semiconductores seguía siendo resistente.
Describió escaseces en la producción de obleas, sustratos y ensamblaje de chips, argumentando que los clientes siguen demandando más capacidad de la que los proveedores pueden ofrecer.
Esa distinción es importante para NVIDIA porque las restricciones de suministro pueden retrasar los ingresos sin indicar necesariamente una demanda subyacente más débil.
La pregunta central es si los próximos resultados de NVIDIA pueden respaldar esa confianza a pesar de la incertidumbre de liderazgo y las preocupaciones sobre el gasto futuro en IA.
Las Previsiones de Ingresos de NVIDIA Siguen Apuntando a una Fuerte Demanda de IA
A pesar de la reciente volatilidad del mercado, Wall Street sigue proyectando un crecimiento sustancial de los ingresos para NVIDIA.
La empresa generó aproximadamente $215.9 mil millones en ingresos durante su año fiscal finalizado en enero de 2026, lo que representa un crecimiento del 65% respecto al año anterior.
Según las estimaciones consensuadas de TIKR al 11 de noviembre, los analistas proyectaron ingresos de aproximadamente $412 mil millones para el año fiscal que finaliza en enero de 2027, seguidos de $691 mil millones en enero de 2028 y $902 mil millones en enero de 2029.

Esas proyecciones implican un crecimiento de ingresos de aproximadamente el 68% para el año fiscal que finaliza en enero de 2028, lo que sugiere que los analistas aún esperan una expansión sustancial en la inversión en infraestructura de IA.
NVIDIA también ha demostrado su capacidad para superar las previsiones de ingresos trimestrales.
En sus resultados del segundo trimestre del año fiscal 2027, la empresa reportó $96.2 mil millones en ingresos, superando el punto medio de $91 mil millones de su previsión anterior.
La dirección proyectó posteriormente ingresos del tercer trimestre de $108 mil millones, más o menos un 2%, situando el extremo superior de su previsión cerca de los $110.2 mil millones.
Unos ingresos por encima de ese nivel reforzarían la confianza en la ejecución de NVIDIA, aunque las previsiones para el trimestre siguiente podrían resultar aún más importantes.
Los inversores observarán si los principales clientes de la nube continúan gastando lo suficiente en infraestructura de IA como para respaldar las ambiciosas previsiones de ingresos de la empresa.
¿Está la Acción de NVIDIA Infravalorada o Sobrevalorada?
La valoración de NVIDIA parece cada vez más atractiva en relación con su rango histórico de negociación, aunque el descuento refleja una incertidumbre sustancial.
Según datos de TIKR al 11 de noviembre, NVIDIA cotizaba aproximadamente a 14.3x beneficios futuros, significativamente por debajo de su promedio de cinco años de 35.7x.
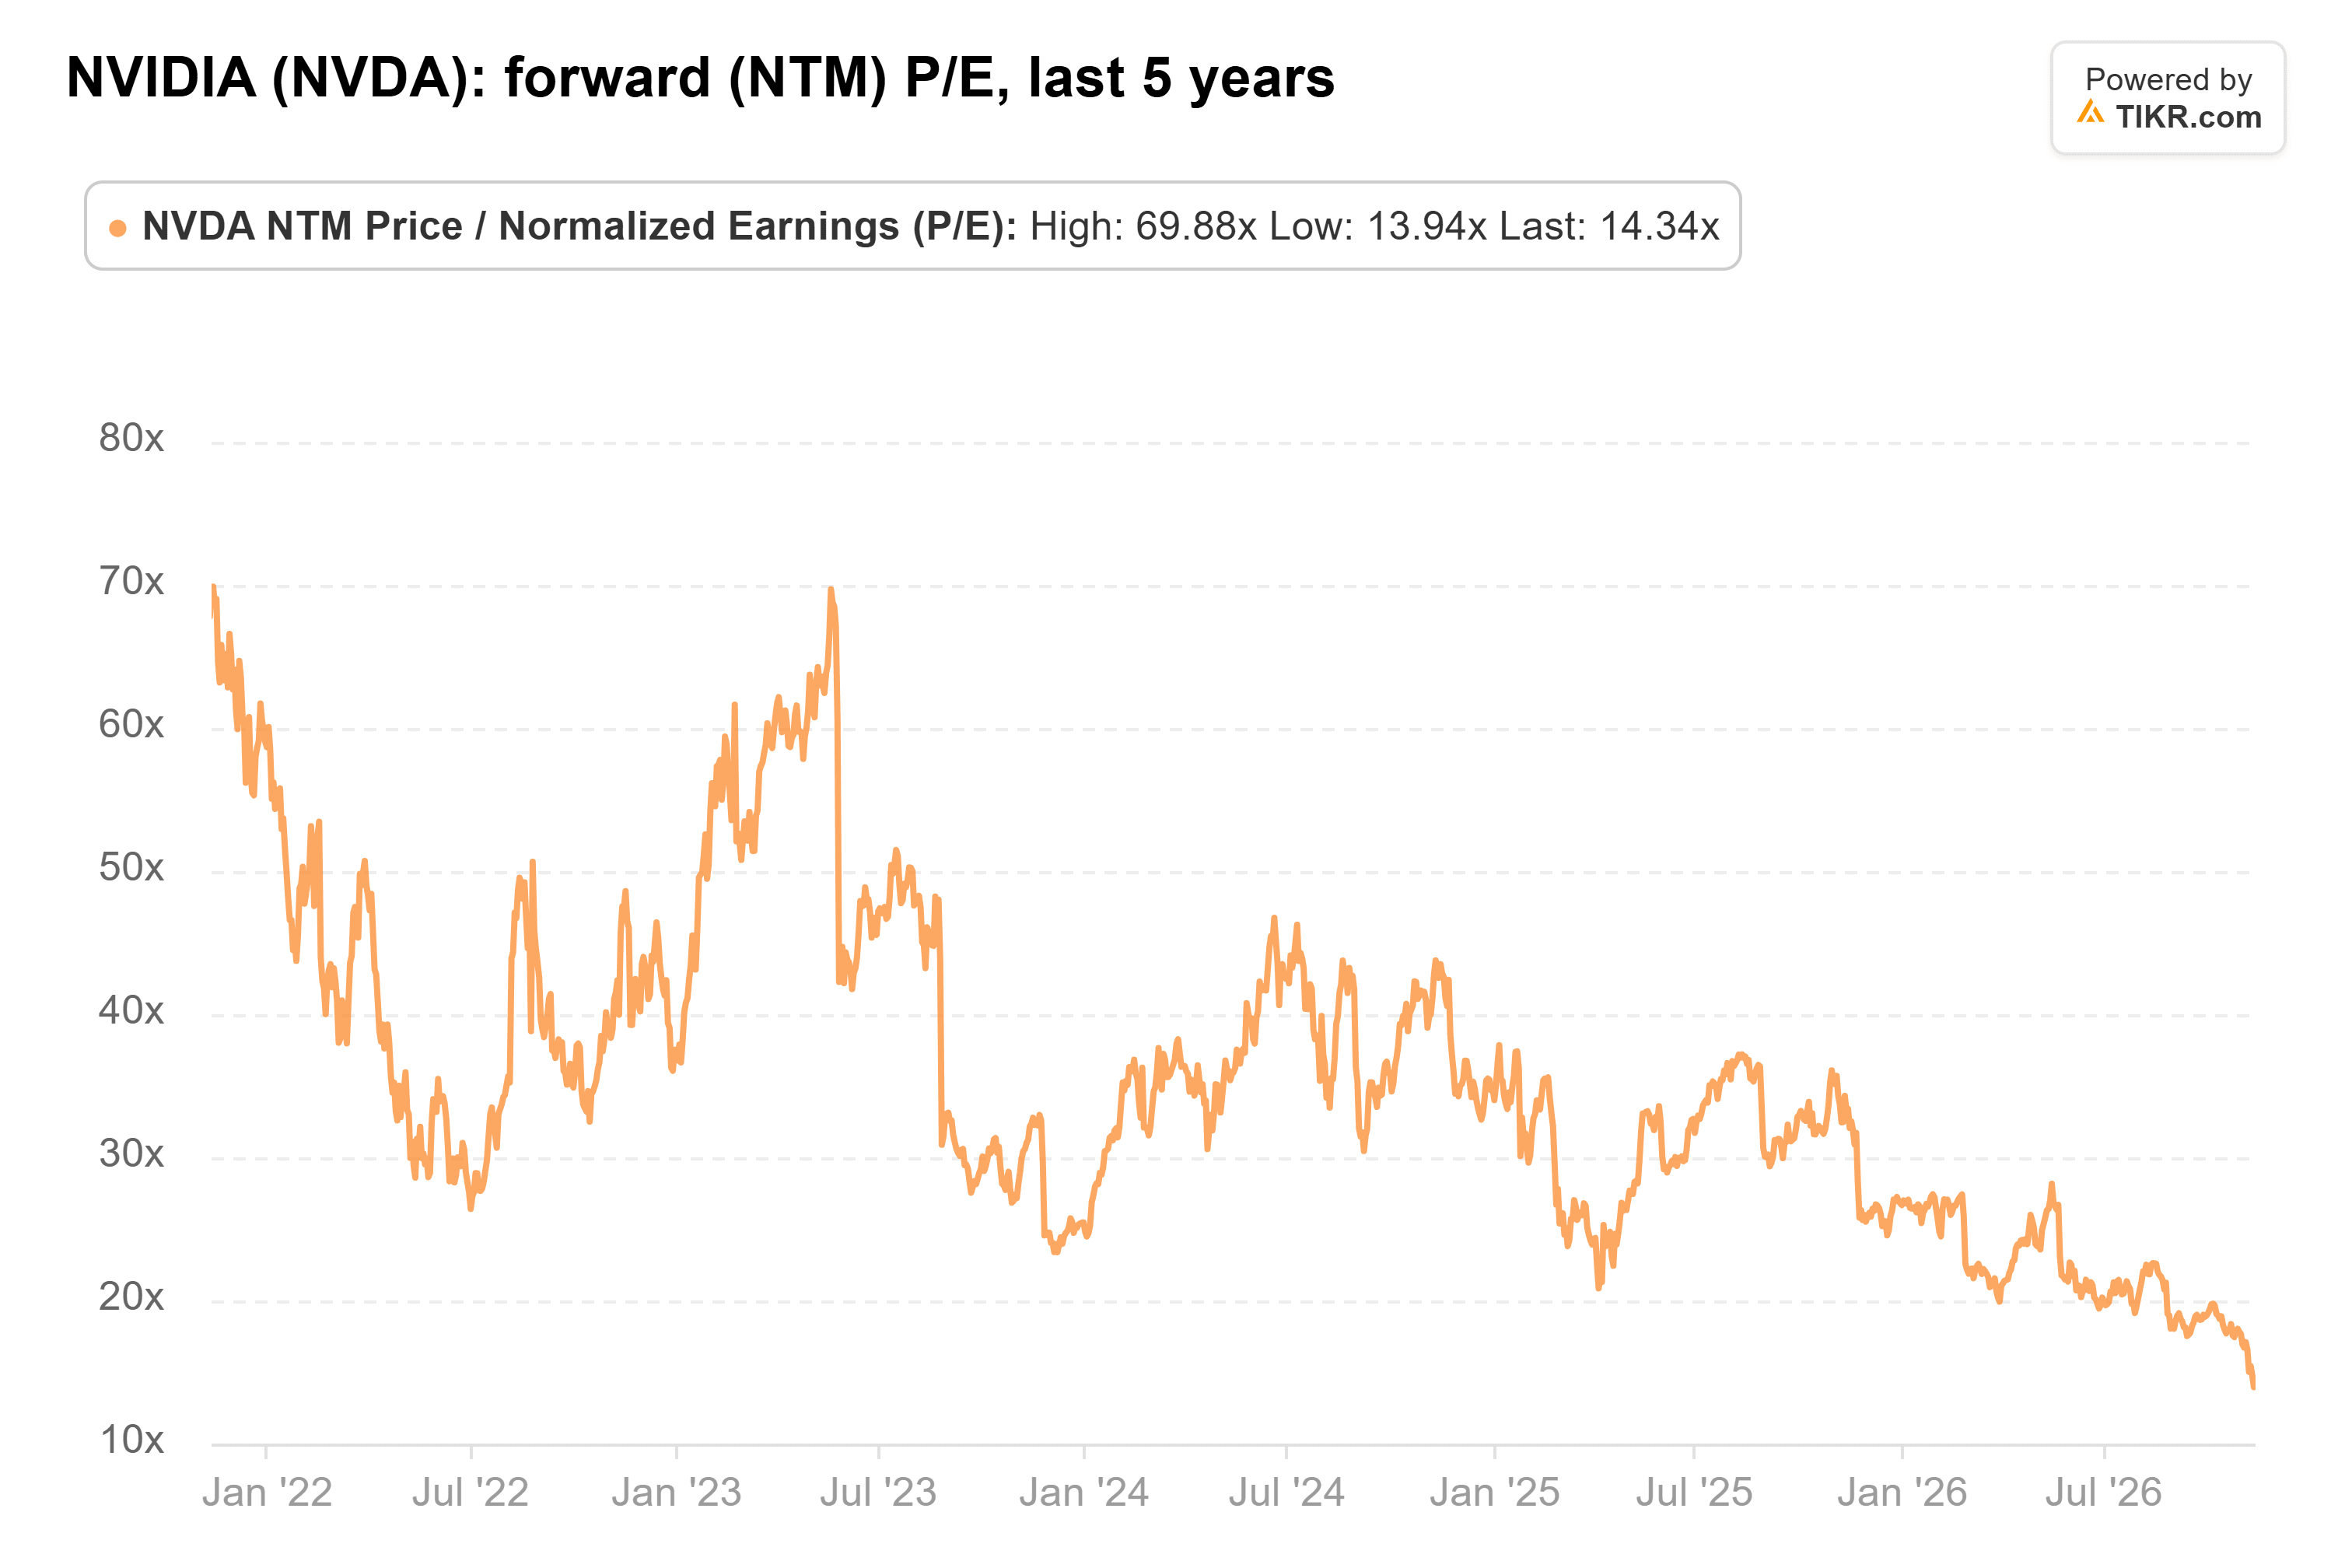
El descuento sustancial sugiere que los inversores están descontando la incertidumbre de liderazgo, un posible gasto más lento en infraestructura de IA y revisiones a la baja de las expectativas de beneficios futuros.
NVIDIA parece potencialmente infravalorada en relación con su valoración histórica, siempre que las previsiones de beneficios de los analistas sigan siendo alcanzables.
Sin embargo, un múltiplo de beneficios más bajo no convierte automáticamente a la acción en barata.
El analista de Baird, Tristan Gerra, rebajó la calificación de NVIDIA a Neutral el 11 de noviembre, reduciendo su precio objetivo de $500 a $200 ante la incertidumbre que rodea el gasto futuro en infraestructura de IA.
Gerra advirtió que el crecimiento del gasto de capital en IA entre los principales proveedores de la nube podría desacelerarse a aproximadamente el 40% o menos en 2027, lo que podría presionar la perspectiva de ingresos a más largo plazo de NVIDIA.
La empresa también enfrenta riesgos adicionales por posibles restricciones a la exportación, limitaciones de suministro e incertidumbre en torno a su transición de liderazgo.
En los próximos 12 meses, la valoración de NVIDIA dependerá principalmente de la inversión sostenida en infraestructura de IA, la ejecución de productos, la estabilidad del margen bruto y la confianza en su liderazgo.
Si las estimaciones de beneficios futuros disminuyen significativamente, la acción podría seguir bajo presión a pesar de su múltiplo de beneficios históricamente bajo.
La Expansión de Qualcomm en IA Destaca los Riesgos para NVIDIA
La perspectiva financiera de Qualcomm ilustra por qué una fuerte demanda de IA no se traduce necesariamente en un crecimiento inmediato de los ingresos.
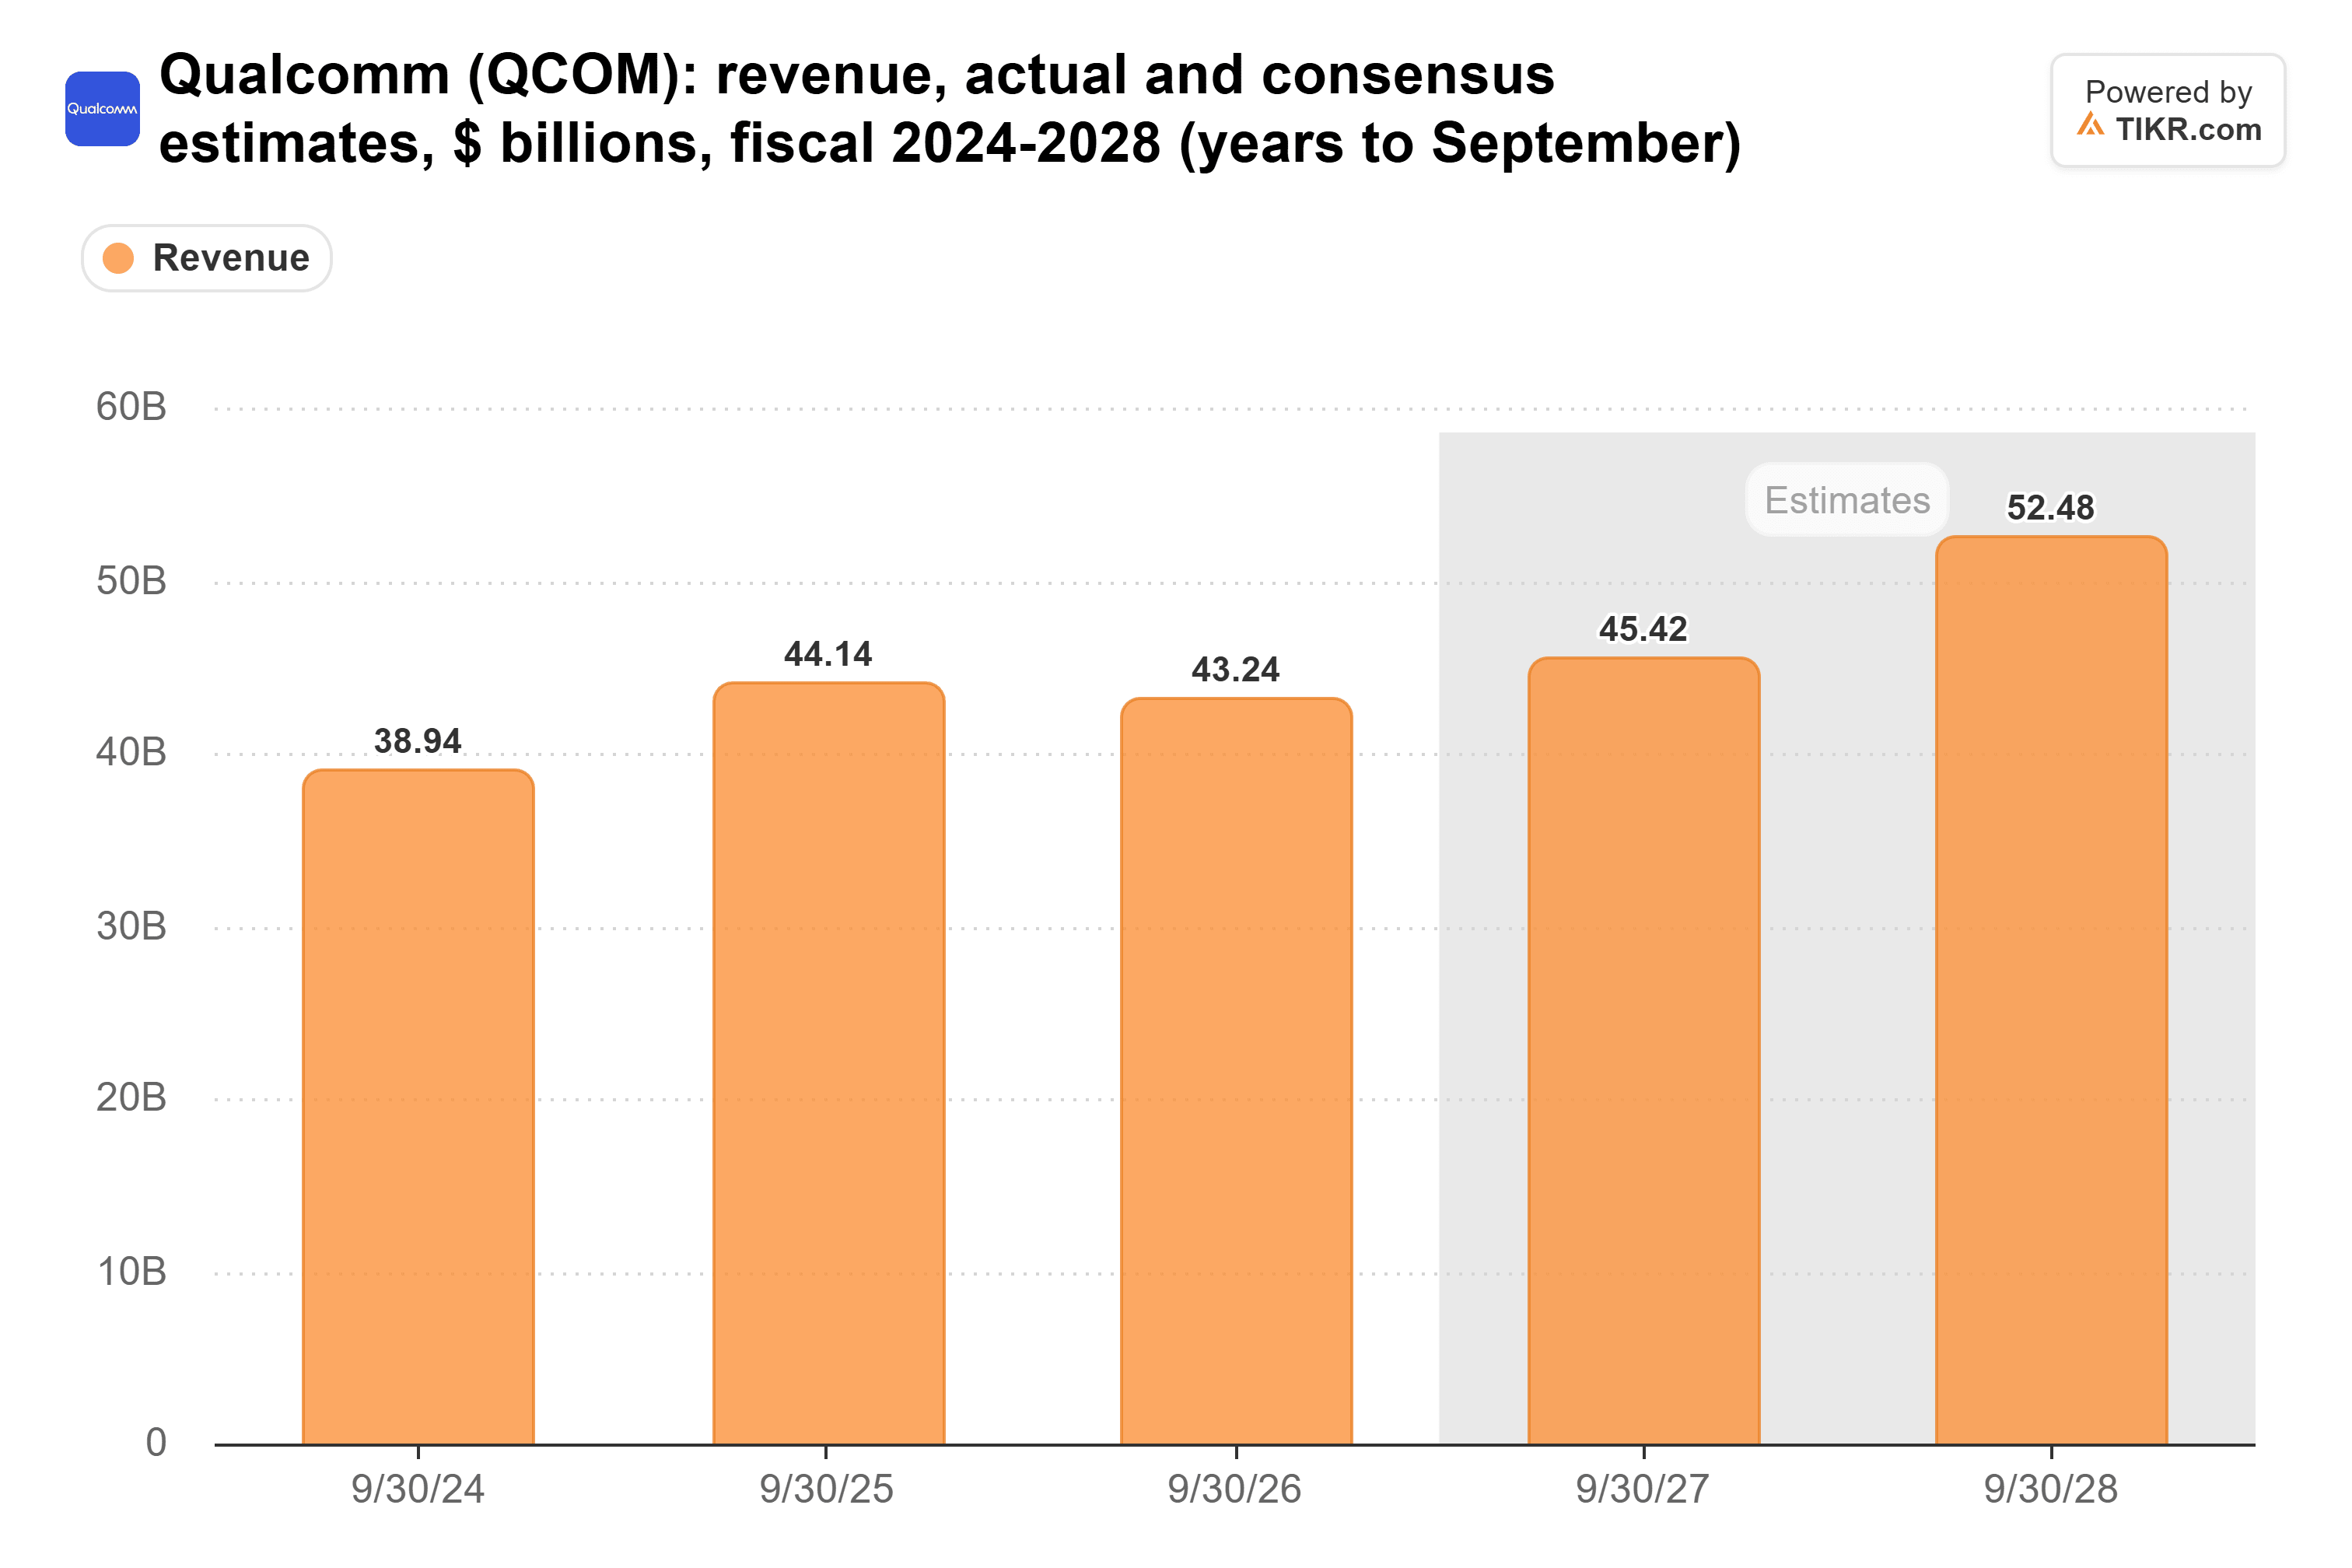
Según los resultados del año fiscal 2026 de Qualcomm, los ingresos reportados disminuyeron a aproximadamente $43.1 mil millones desde $44.3 mil millones en el año fiscal 2025.
Las estimaciones consensuadas de TIKR al 11 de noviembre proyectaron aproximadamente $45.4 mil millones en el año fiscal 2027 y $52.5 mil millones en el año fiscal 2028.
El incipiente negocio de centros de datos de IA de Qualcomm podría respaldar el crecimiento futuro, particularmente a través de su colaboración multigeneracional con Amazon que involucra chips de IA personalizados y soluciones avanzadas de conectividad.
Sin embargo, Qualcomm se encuentra en una etapa más temprana de su expansión en centros de datos que NVIDIA, lo que hace que los despliegues de clientes y la disponibilidad de infraestructura sean especialmente importantes para su perspectiva de crecimiento.
Amon también reconoció que la disponibilidad de electricidad y la construcción de centros de datos podrían limitar el ritmo de desarrollo de la infraestructura de IA.
Esa preocupación se extiende directamente a NVIDIA.
Incluso si los clientes siguen comprometidos a comprar chips de IA avanzados, los cortes de energía y los retrasos en la construcción podrían posponer los despliegues a períodos posteriores.
Para NVIDIA, el informe de resultados del 17 de noviembre representará, por lo tanto, más que una prueba de los ingresos trimestrales.
Los inversores también evaluarán las previsiones futuras, las expectativas de margen bruto y si la dirección puede mantener la confianza en la trayectoria de crecimiento a más largo plazo de la empresa tras la partida de Huang.
NVIDIA había guiado previamente los márgenes brutos del tercer trimestre a aproximadamente el 74%, más o menos 0.5 puntos porcentuales, lo que convierte a la rentabilidad en otro indicador importante de su desempeño operativo.
Por ahora, las previsiones de ingresos de NVIDIA respaldan el argumento de que la demanda de IA sigue siendo fuerte, pero sus resultados del 17 de noviembre deben confirmar que ese crecimiento es sostenible. Unos ingresos por encima del extremo superior de $110.2 mil millones de la previsión de la dirección sería un resultado especialmente alentador, mientras que unas previsiones futuras sólidas y márgenes brutos estables proporcionarían una mayor confianza en la perspectiva de crecimiento de la empresa.
Sin embargo, previsiones más débiles, una rentabilidad en declive o un gasto en centros de datos retrasado desafiarían esa perspectiva. NVIDIA parece potencialmente infravalorada en relación con su valoración histórica, pero su informe de resultados debe demostrar que el crecimiento esperado puede justificar ese descuento.
Entonces, ¿cuál es el valor real de la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer NVIDIA. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!






