Puntos Clave
- MARA Holdings (MARA) enfrenta una presión creciente después de que Bitcoin cayera por debajo de los $70,000 el 13 de noviembre, lo que amenaza los ingresos por minería y las ventas de criptomonedas utilizadas para financiar su expansión de infraestructura de IA.
- MicroStrategy (MSTR) mantenía 850,849 Bitcoin al 15 de noviembre, lo que le da una exposición absoluta a criptomonedas mayor, mientras que MARA enfrenta riesgos adicionales por los costos de minería y el gasto en infraestructura.
- Los ingresos del tercer trimestre de MARA cayeron un 35% a $164.2 millones, mientras que las estimaciones de consenso de TIKR al 13 de noviembre proyectaban ingresos para 2026 de $692 millones, por debajo de los $907 millones de 2025.
- MARA cotizaba a 3.4x las ventas futuras al 13 de noviembre, por debajo de su promedio de cinco años de 5.1x, aunque una economía minera más débil y los requisitos de financiación podrían justificar el descuento.
¿Qué Sucedió?
MARA Holdings (MARA) enfrenta una presión renovada después de que Bitcoin cayera por debajo de los $70,000 el 13 de noviembre y continuara cayendo en los días siguientes, lo que generó preocupaciones sobre la rentabilidad minera de la empresa y su expansión hacia la infraestructura de IA.
MicroStrategy (MSTR) también enfrenta una exposición sustancial a la caída de los precios de las criptomonedas. Según su divulgación del 16 de noviembre, MicroStrategy compró otros 485 Bitcoin a un precio promedio de $68,887, llevando sus tenencias totales a 850,849 monedas.
MicroStrategy tiene mucho más Bitcoin en riesgo en términos de dólares, pero MARA enfrenta un desafío operativo más inmediato. Una caída en el precio de Bitcoin no solo reduce el valor de las reservas de MARA, sino que también recorta los ingresos obtenidos por cada moneda que mina. Eso deja menos flexibilidad financiera para financiar su expansión de infraestructura de IA y cumplir con sus obligaciones de deuda futuras. La exposición principal de MicroStrategy es su tesorería de Bitcoin, mientras que MARA debe gestionar tanto una cartera de criptomonedas como un negocio minero intensivo en capital.
Esa presión ya era evidente en los resultados del tercer trimestre de MARA.
Según la carta a los accionistas del tercer trimestre de la empresa, los ingresos cayeron un 35% interanual a $164.2 millones desde $252.4 millones, a pesar de que la producción de Bitcoin aumentó un 5% a 2,247 monedas.
El valor promedio del Bitcoin minado disminuyó un 37% interanual, más que compensando el beneficio de una mayor producción.
La minería de Bitcoin representó aproximadamente el 98% de los ingresos de MARA en la primera mitad de 2026, dejando al negocio altamente sensible a los precios de las criptomonedas.
Los costos operativos añaden otro desafío.
Según las cifras de 2025 de MARA, los gastos de alojamiento y energía promediaron aproximadamente $72,643 por Bitcoin producido en instalaciones de terceros, en comparación con $38,956 en gastos de energía por Bitcoin en sitios propiedad de la empresa.
Aunque estas cifras representan diferentes categorías de gastos en lugar de costos totales de producción directamente comparables, resaltan cómo los precios más bajos de Bitcoin pueden presionar la rentabilidad minera.
La gerencia está intentando reducir esa dependencia a través de inversiones en centros de datos de IA e infraestructura energética.
En su carta a los accionistas del tercer trimestre, el presidente y CEO de MARA, Fred Thiel, describió la estrategia de la empresa como buscar "maximizar el valor de cada megavatio" que controla.
MARA tiene como objetivo concretar dos arrendamientos de infraestructura de IA antes de fin de año, aunque la gerencia reconoció que las negociaciones podrían extenderse hasta 2027.
Mientras tanto, la empresa ha tomado medidas significativas para fortalecer su balance.
Después del tercer trimestre, MARA vendió 13,597 Bitcoin a un precio promedio de aproximadamente $81,039, generando alrededor de $1.1 mil millones.
Utilizó $750 millones de esos ingresos para pagar completamente sus préstamos respaldados por Bitcoin pendientes, liberando 17,477 Bitcoin previamente pignorados como garantía.
Ese pago redujo significativamente los riesgos inmediatos relacionados con la garantía. Sin embargo, MARA aún enfrenta obligaciones de financiación sustanciales a medida que desarrolla su negocio de infraestructura.
¿Está la acción de MARA infravalorada o sobrevalorada?
MARA cotizaba aproximadamente a 3.4x las ventas futuras al 13 de noviembre, por debajo de su promedio de cinco años de 5.1x, lo que sugiere que los inversores ya habían descontado una incertidumbre considerable.
Sin embargo, una valoración con descuento no hace automáticamente que la acción esté infravalorada, particularmente cuando las expectativas de ingresos siguen estrechamente vinculadas a los precios de Bitcoin.
Según las estimaciones de consenso de TIKR al 13 de noviembre, se proyectaba que los ingresos de MARA disminuirían de aproximadamente $907 millones en 2025 a $692 millones en 2026, lo que representa una disminución de aproximadamente el 24%.
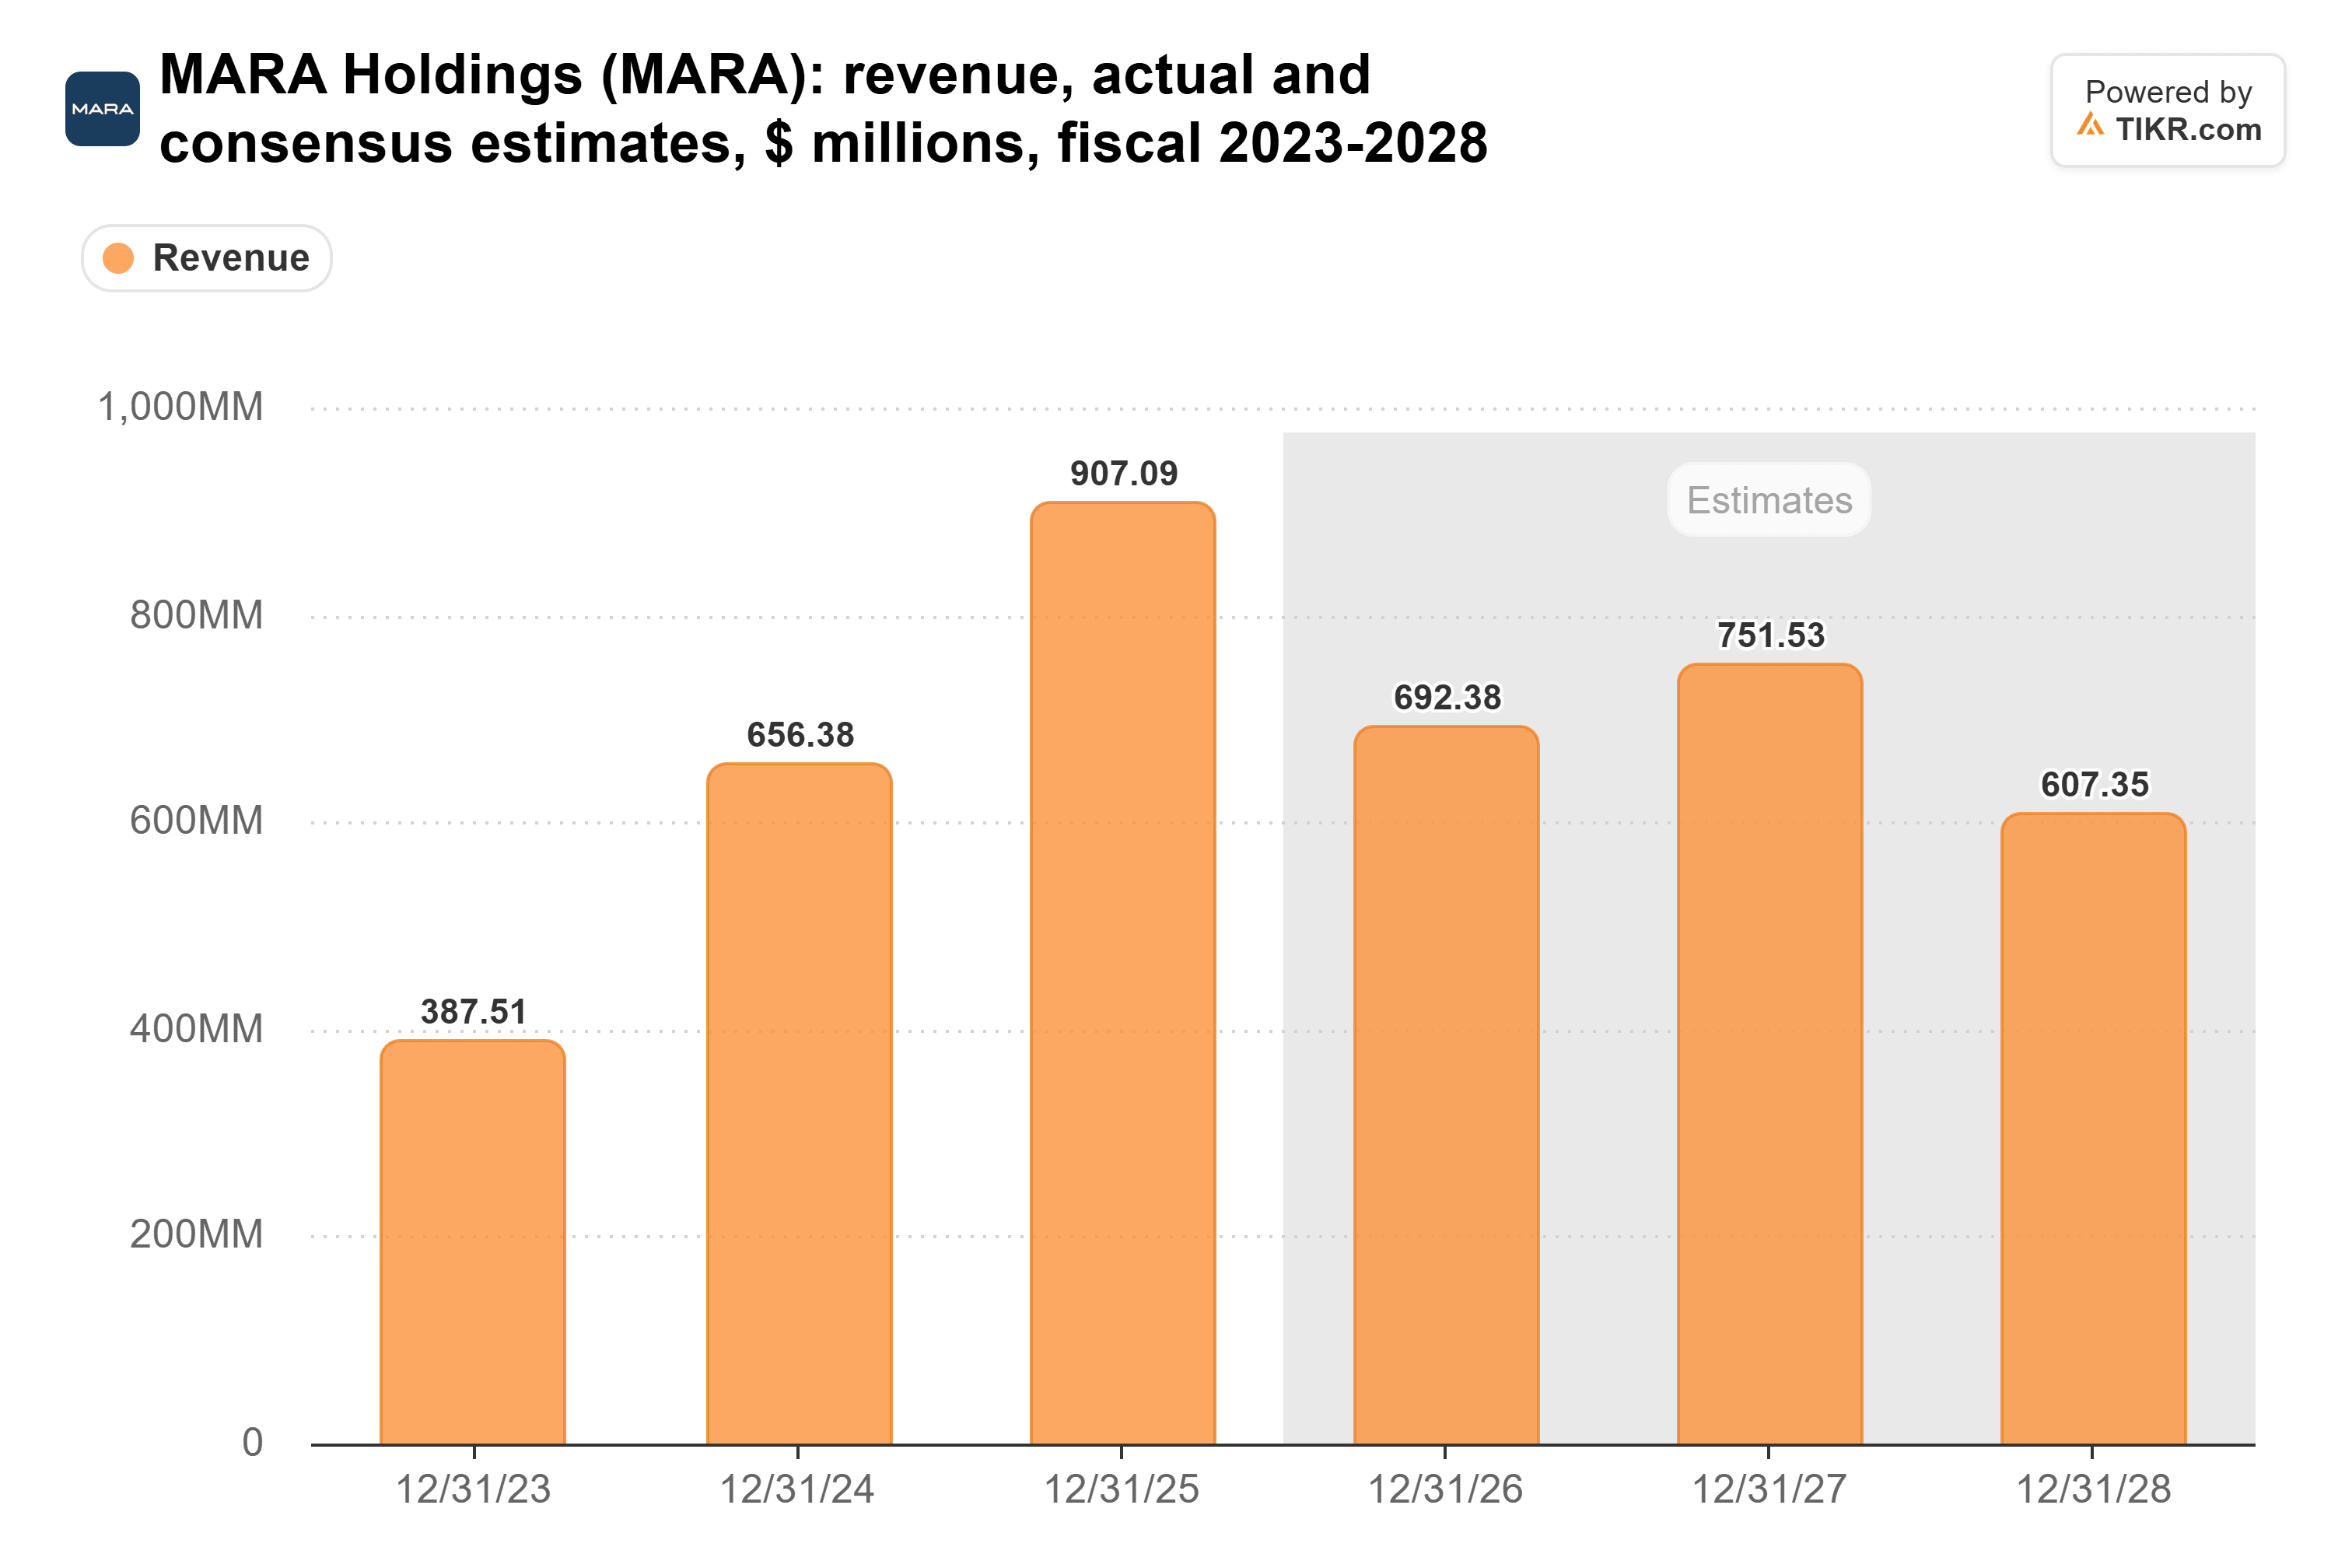
Una debilidad sostenida de Bitcoin podría ejercer presión adicional sobre esos pronósticos al tiempo que reduce los ingresos disponibles de futuras ventas de criptomonedas.
El balance de MARA también merece atención.
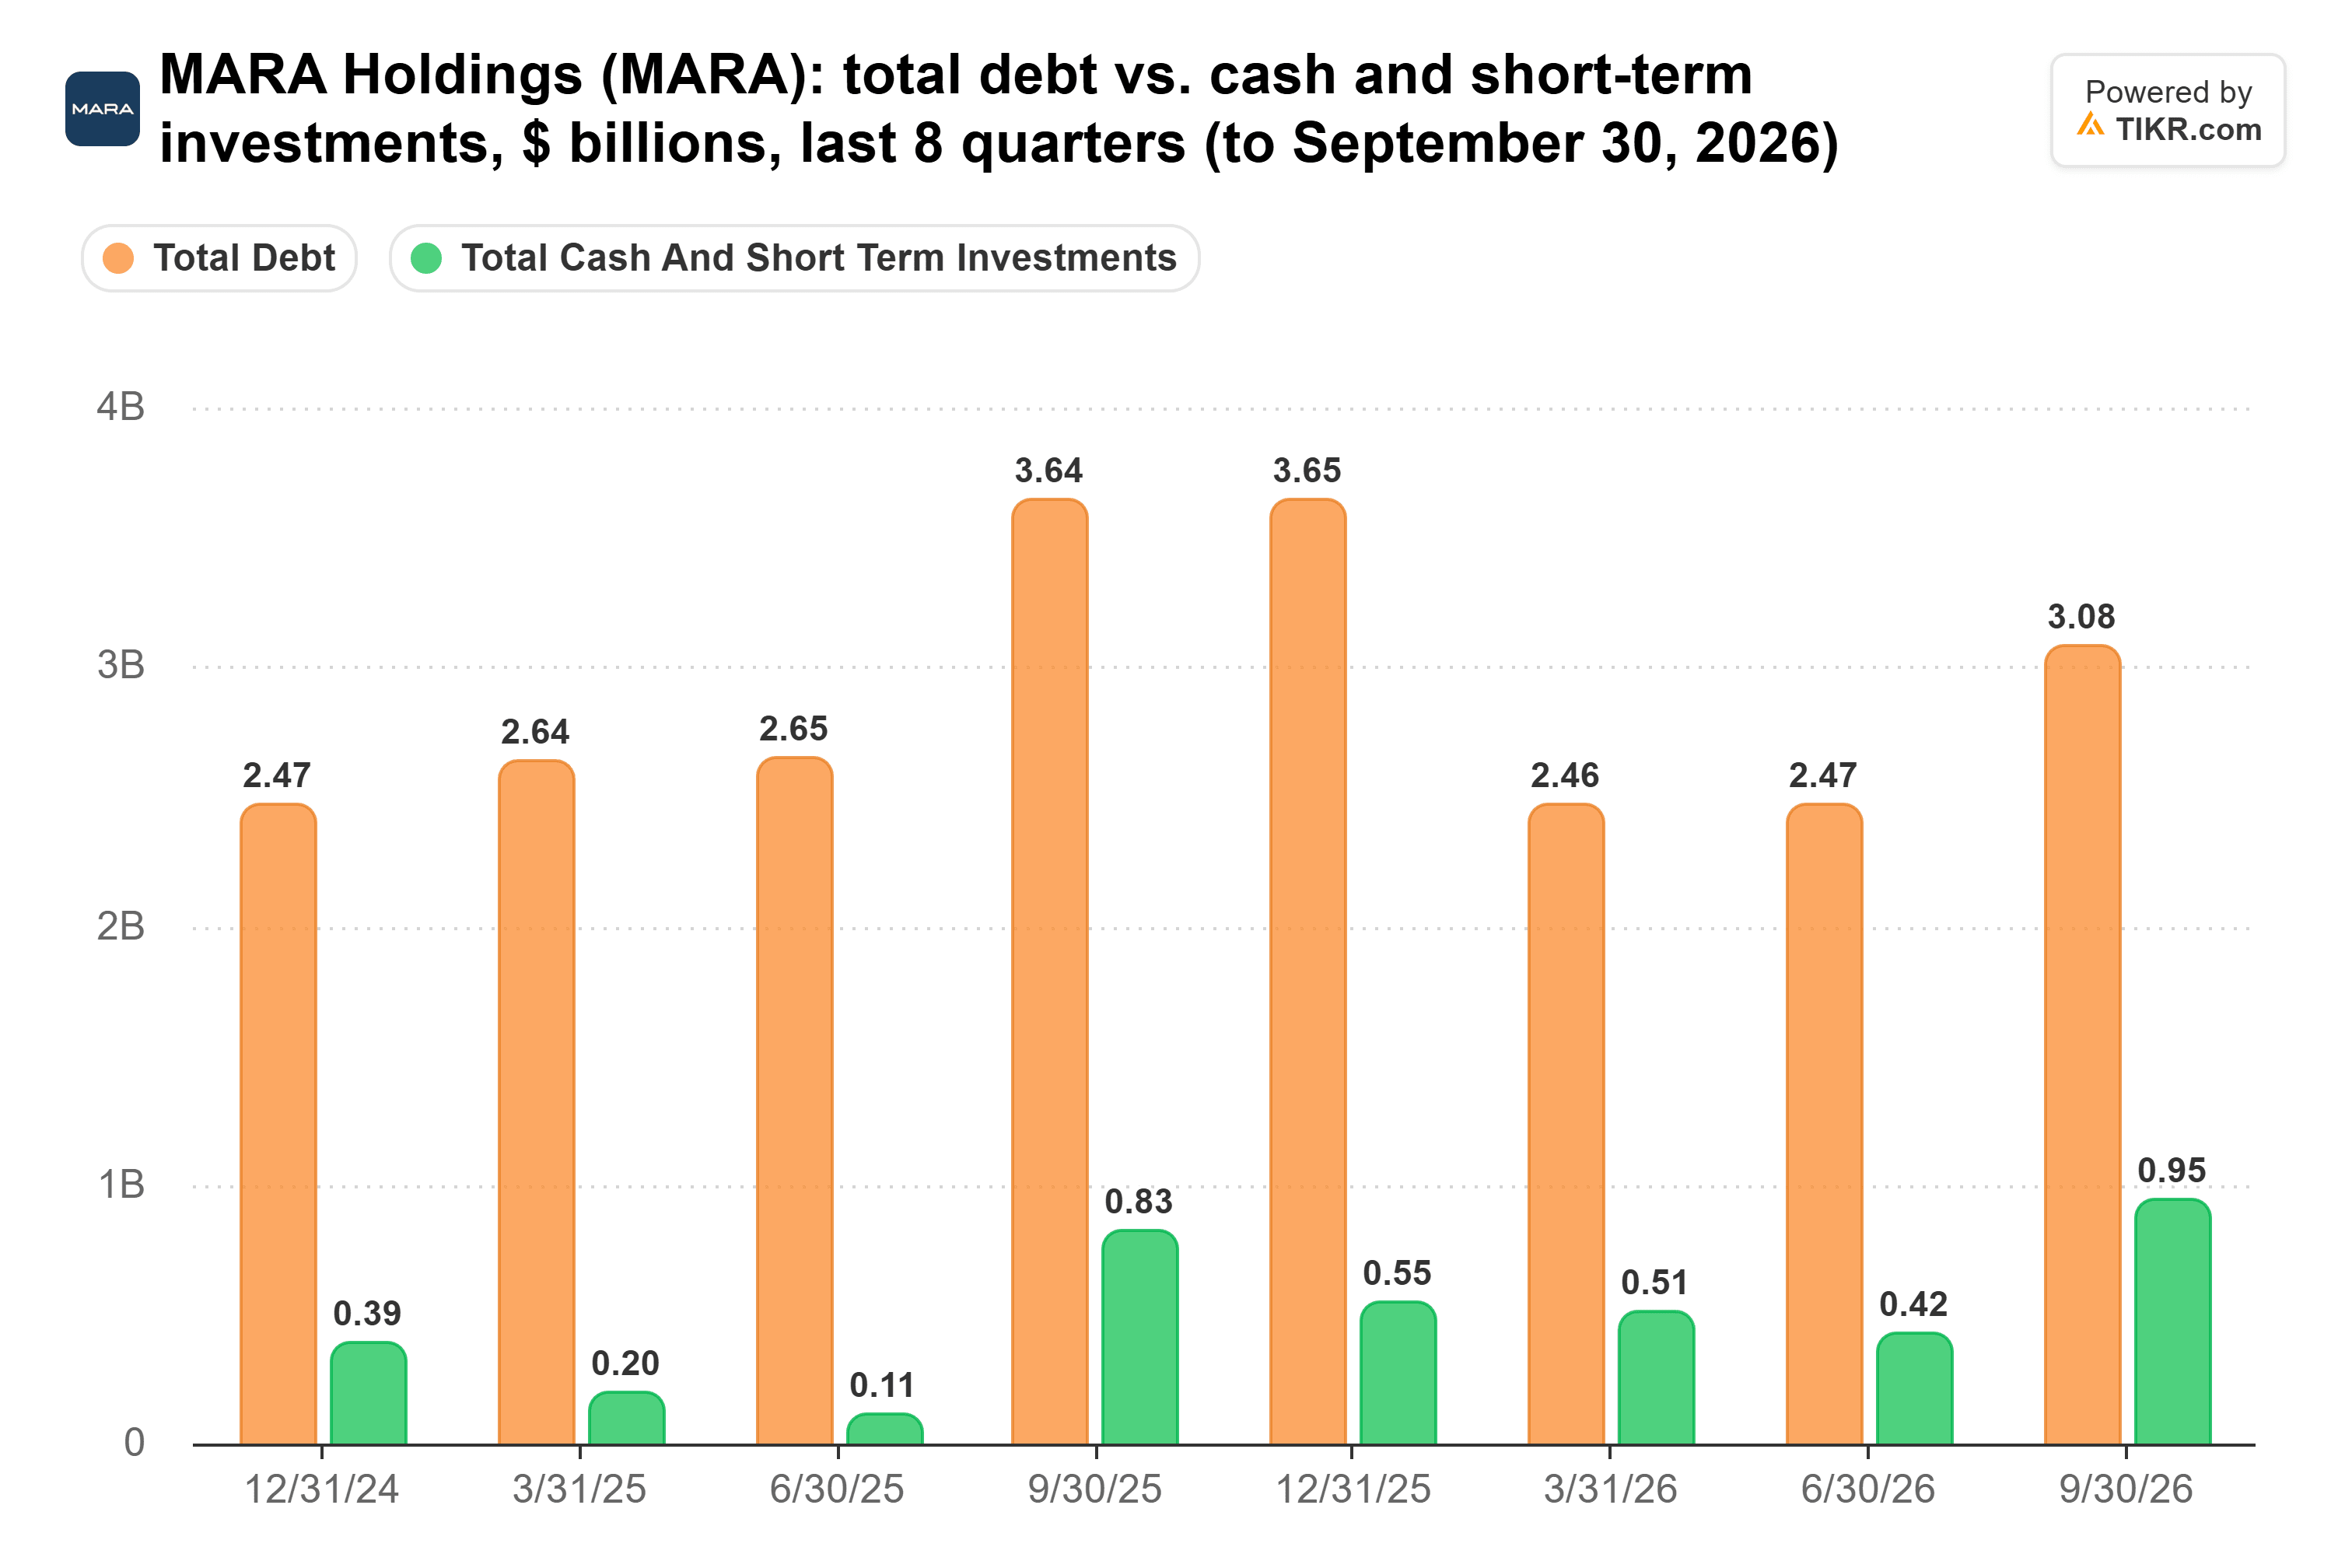
Al 30 de septiembre, la empresa reportó aproximadamente $3.08 mil millones en deuda total y $950 millones en efectivo e inversiones a corto plazo, según los datos financieros de TIKR proporcionados.
Aunque MARA posteriormente pagó $750 millones en préstamos respaldados por Bitcoin, su balance al 30 de septiembre destaca la magnitud de sus obligaciones de financiación.
El pago redujo la exposición a préstamos garantizados, pero los inversores también deben considerar la deuda convertible restante de la empresa y el gasto futuro en infraestructura.
Además, los tenedores de aproximadamente $924.1 millones en notas convertibles de MARA tienen derechos de recompra ejercitables en 2027, lo que potencialmente crea obligaciones de pago en efectivo en junio y diciembre.
Los precios más bajos de Bitcoin podrían hacer que esas obligaciones sean más difíciles de financiar a través de ventas de criptomonedas porque MARA necesitaría vender más monedas para generar la misma cantidad de efectivo.
No obstante, la expansión de infraestructura de la empresa ofrece un camino potencial hacia ganancias más diversificadas.
MARA espera que su adquisición de Long Ridge agregue flujos de efectivo por generación de energía contratada, con aproximadamente el 70% de la producción de la planta bajo contratos a largo plazo.
La gerencia espera que la transacción se cierre antes de fin de año, sujeto a condiciones habituales.
Según su desempeño en la segunda mitad de 2025, Long Ridge representó aproximadamente $144 millones en EBITDA ajustado anualizado, según las divulgaciones de adquisición anteriores de MARA. La adquisición podría proporcionar una fuente de ganancias más estable a medida que MARA se expande más allá de la minería de Bitcoin.
Los acuerdos exitosos de arrendamiento de IA podrían diversificar aún más los ingresos, aunque estos proyectos deben generar ganancias contratadas antes de que los inversores puedan asignarles un valor significativo con confianza.
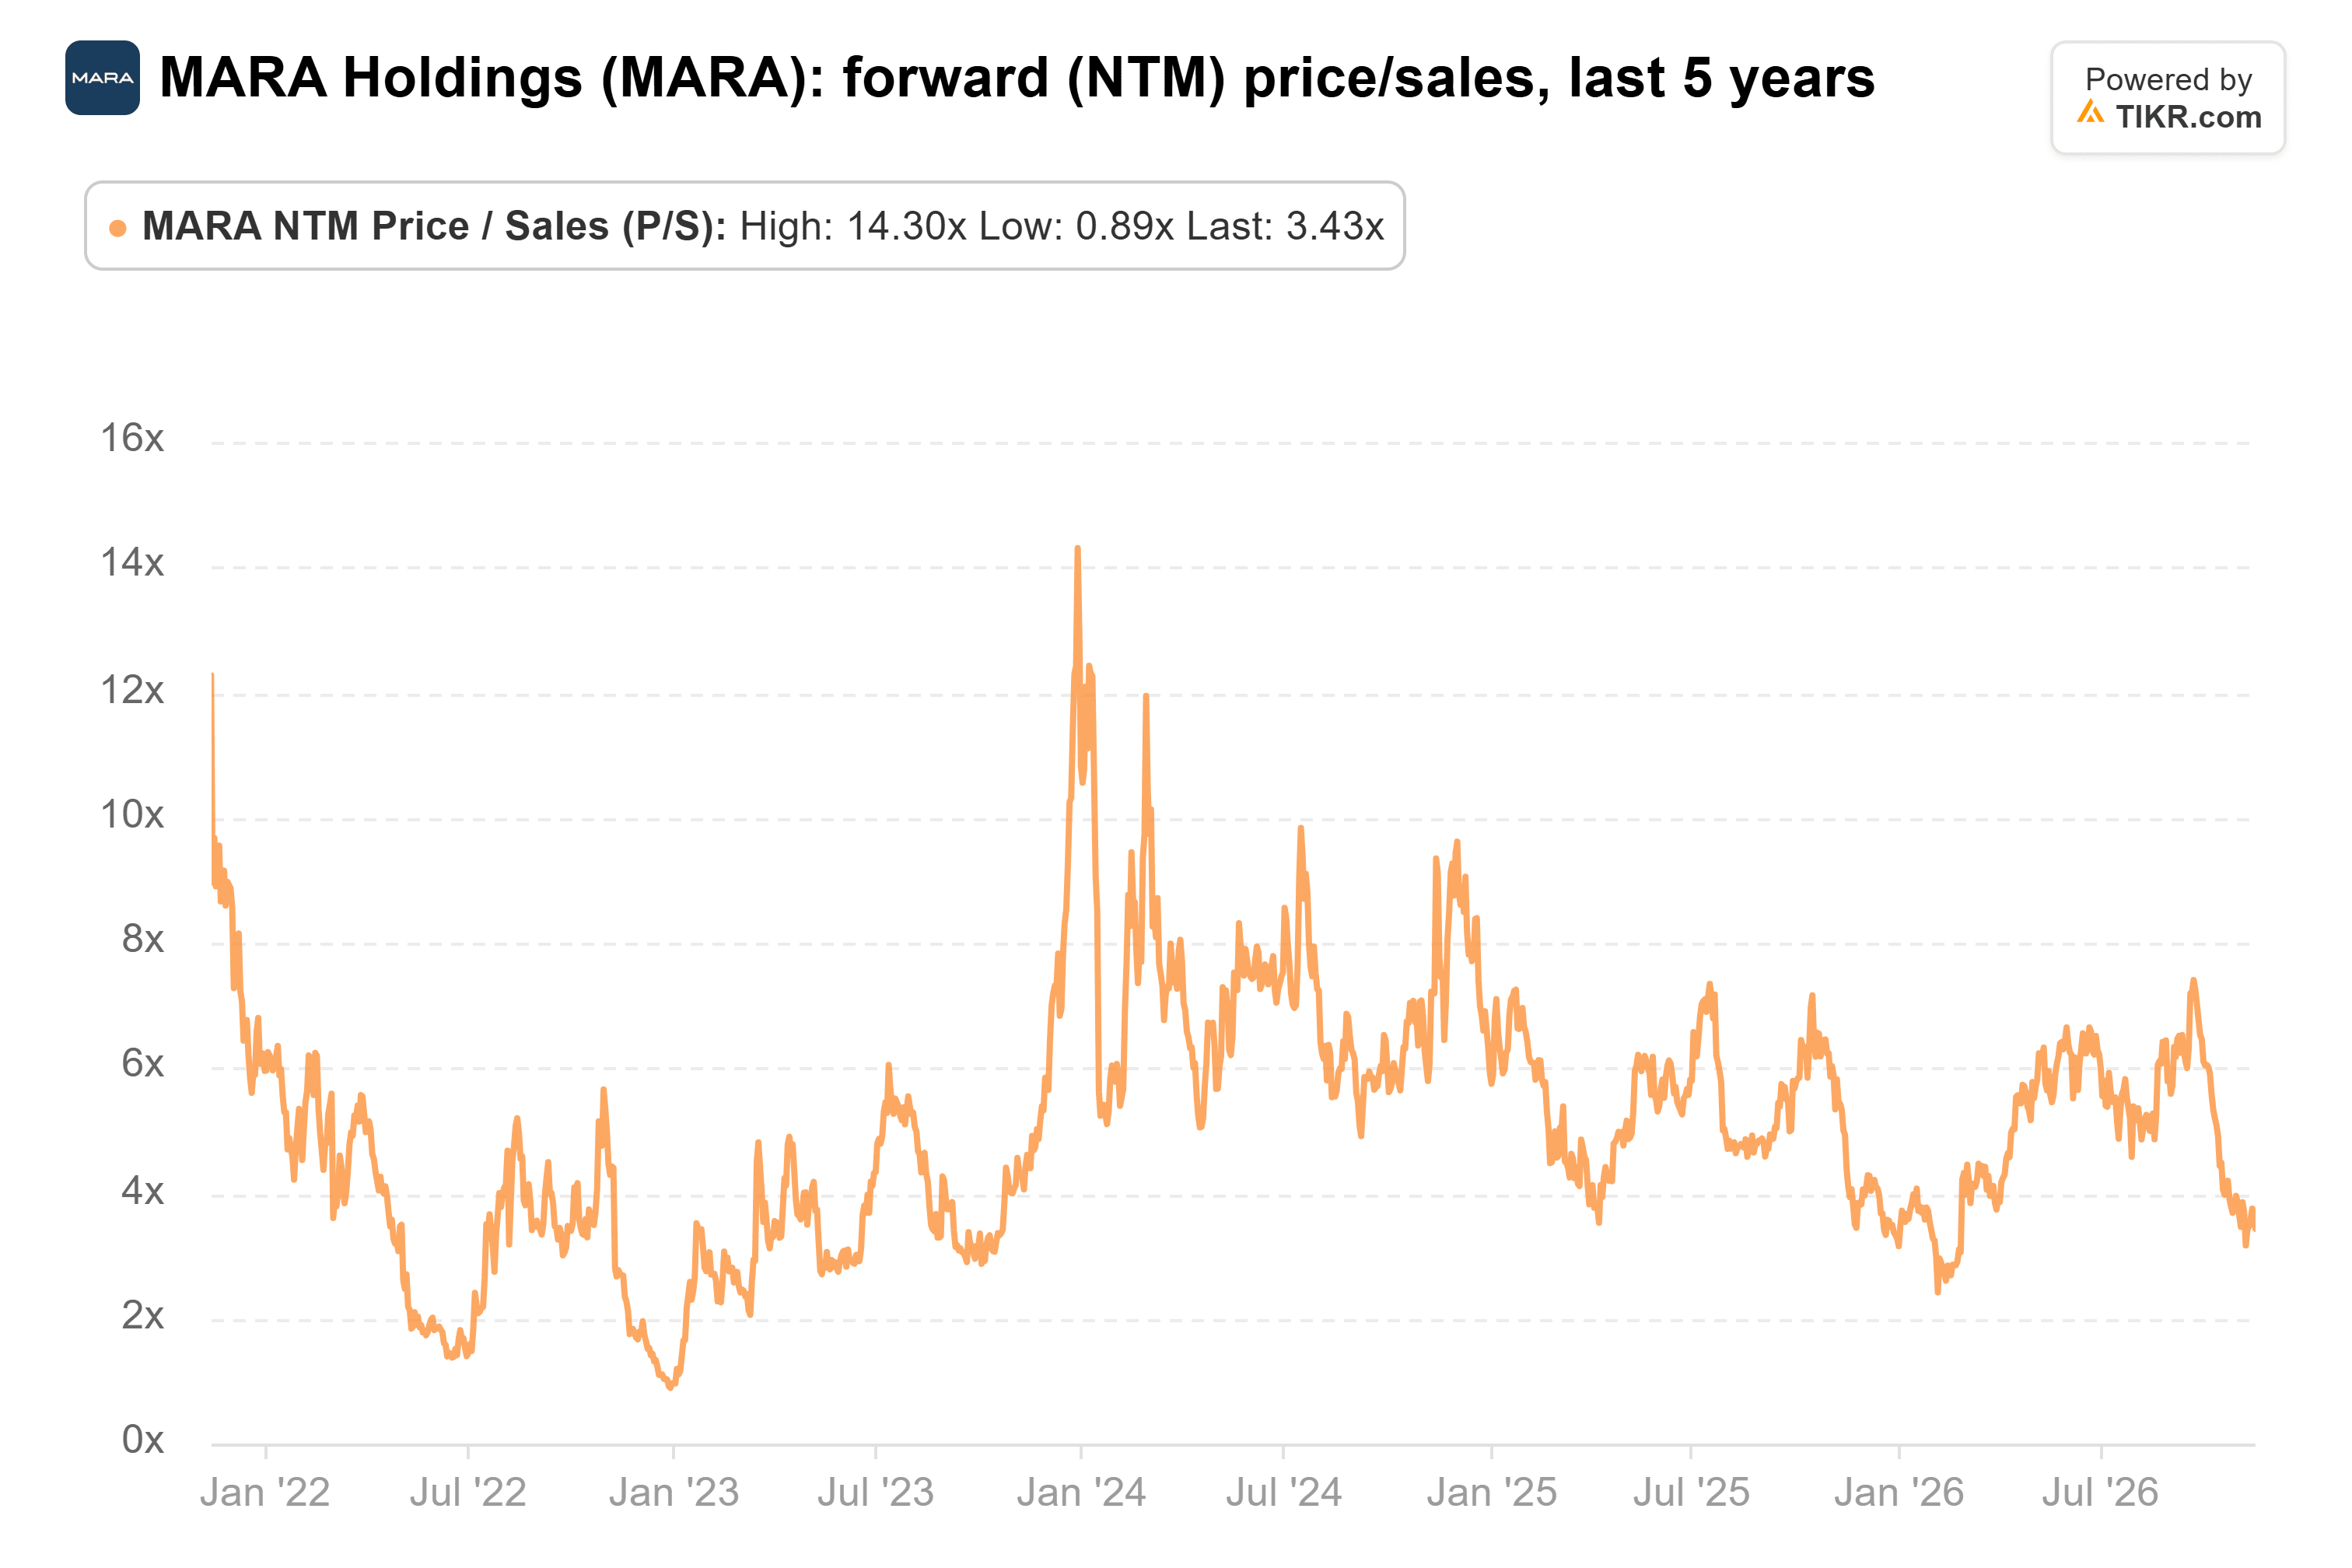
Por ahora, MARA parece estar valorada de manera justa en lugar de claramente infravalorada, a pesar de cotizar por debajo de su múltiplo histórico de ventas.
El descuento refleja la incertidumbre que rodea la rentabilidad minera, el gasto en infraestructura y los requisitos de liquidez futuros, particularmente si los precios de Bitcoin permanecen deprimidos.
Durante los próximos 12 meses, los catalizadores más importantes serán la estabilización del precio de Bitcoin, el progreso en los acuerdos de arrendamiento de IA, la finalización de la adquisición de Long Ridge y la gestión de las obligaciones de deuda convertible de la empresa.
Una recuperación sostenida de Bitcoin, combinada con ingresos por infraestructura contratados, podría respaldar una valoración más alta. Por el contrario, una debilidad continua de las criptomonedas ejercería presión adicional sobre los ingresos mineros de MARA y su capacidad para financiar la expansión. Es por eso que MARA enfrenta un tipo diferente de riesgo a la baja que MicroStrategy: la caída de Bitcoin afecta no solo el valor de sus tenencias, sino también la rentabilidad de su negocio principal y el efectivo disponible para futuras inversiones.
Entonces, ¿cuál es el valor real de la acción de MARA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer MARA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!