


Conclusiones clave
- Broadcom (AVGO) subió un 5,5% el 12 de noviembre tras la NVIDIA (NVDA) salida del CEO Jensen Huang, antes de retroceder a $333,40 el 16 de noviembre.
- Advanced Micro Devices (AMD) también repuntó, mientras que Alphabet (GOOG) proporciona a Broadcom exposición a los chips de IA personalizados de Google a través de un acuerdo de suministro que se extiende hasta 2031.
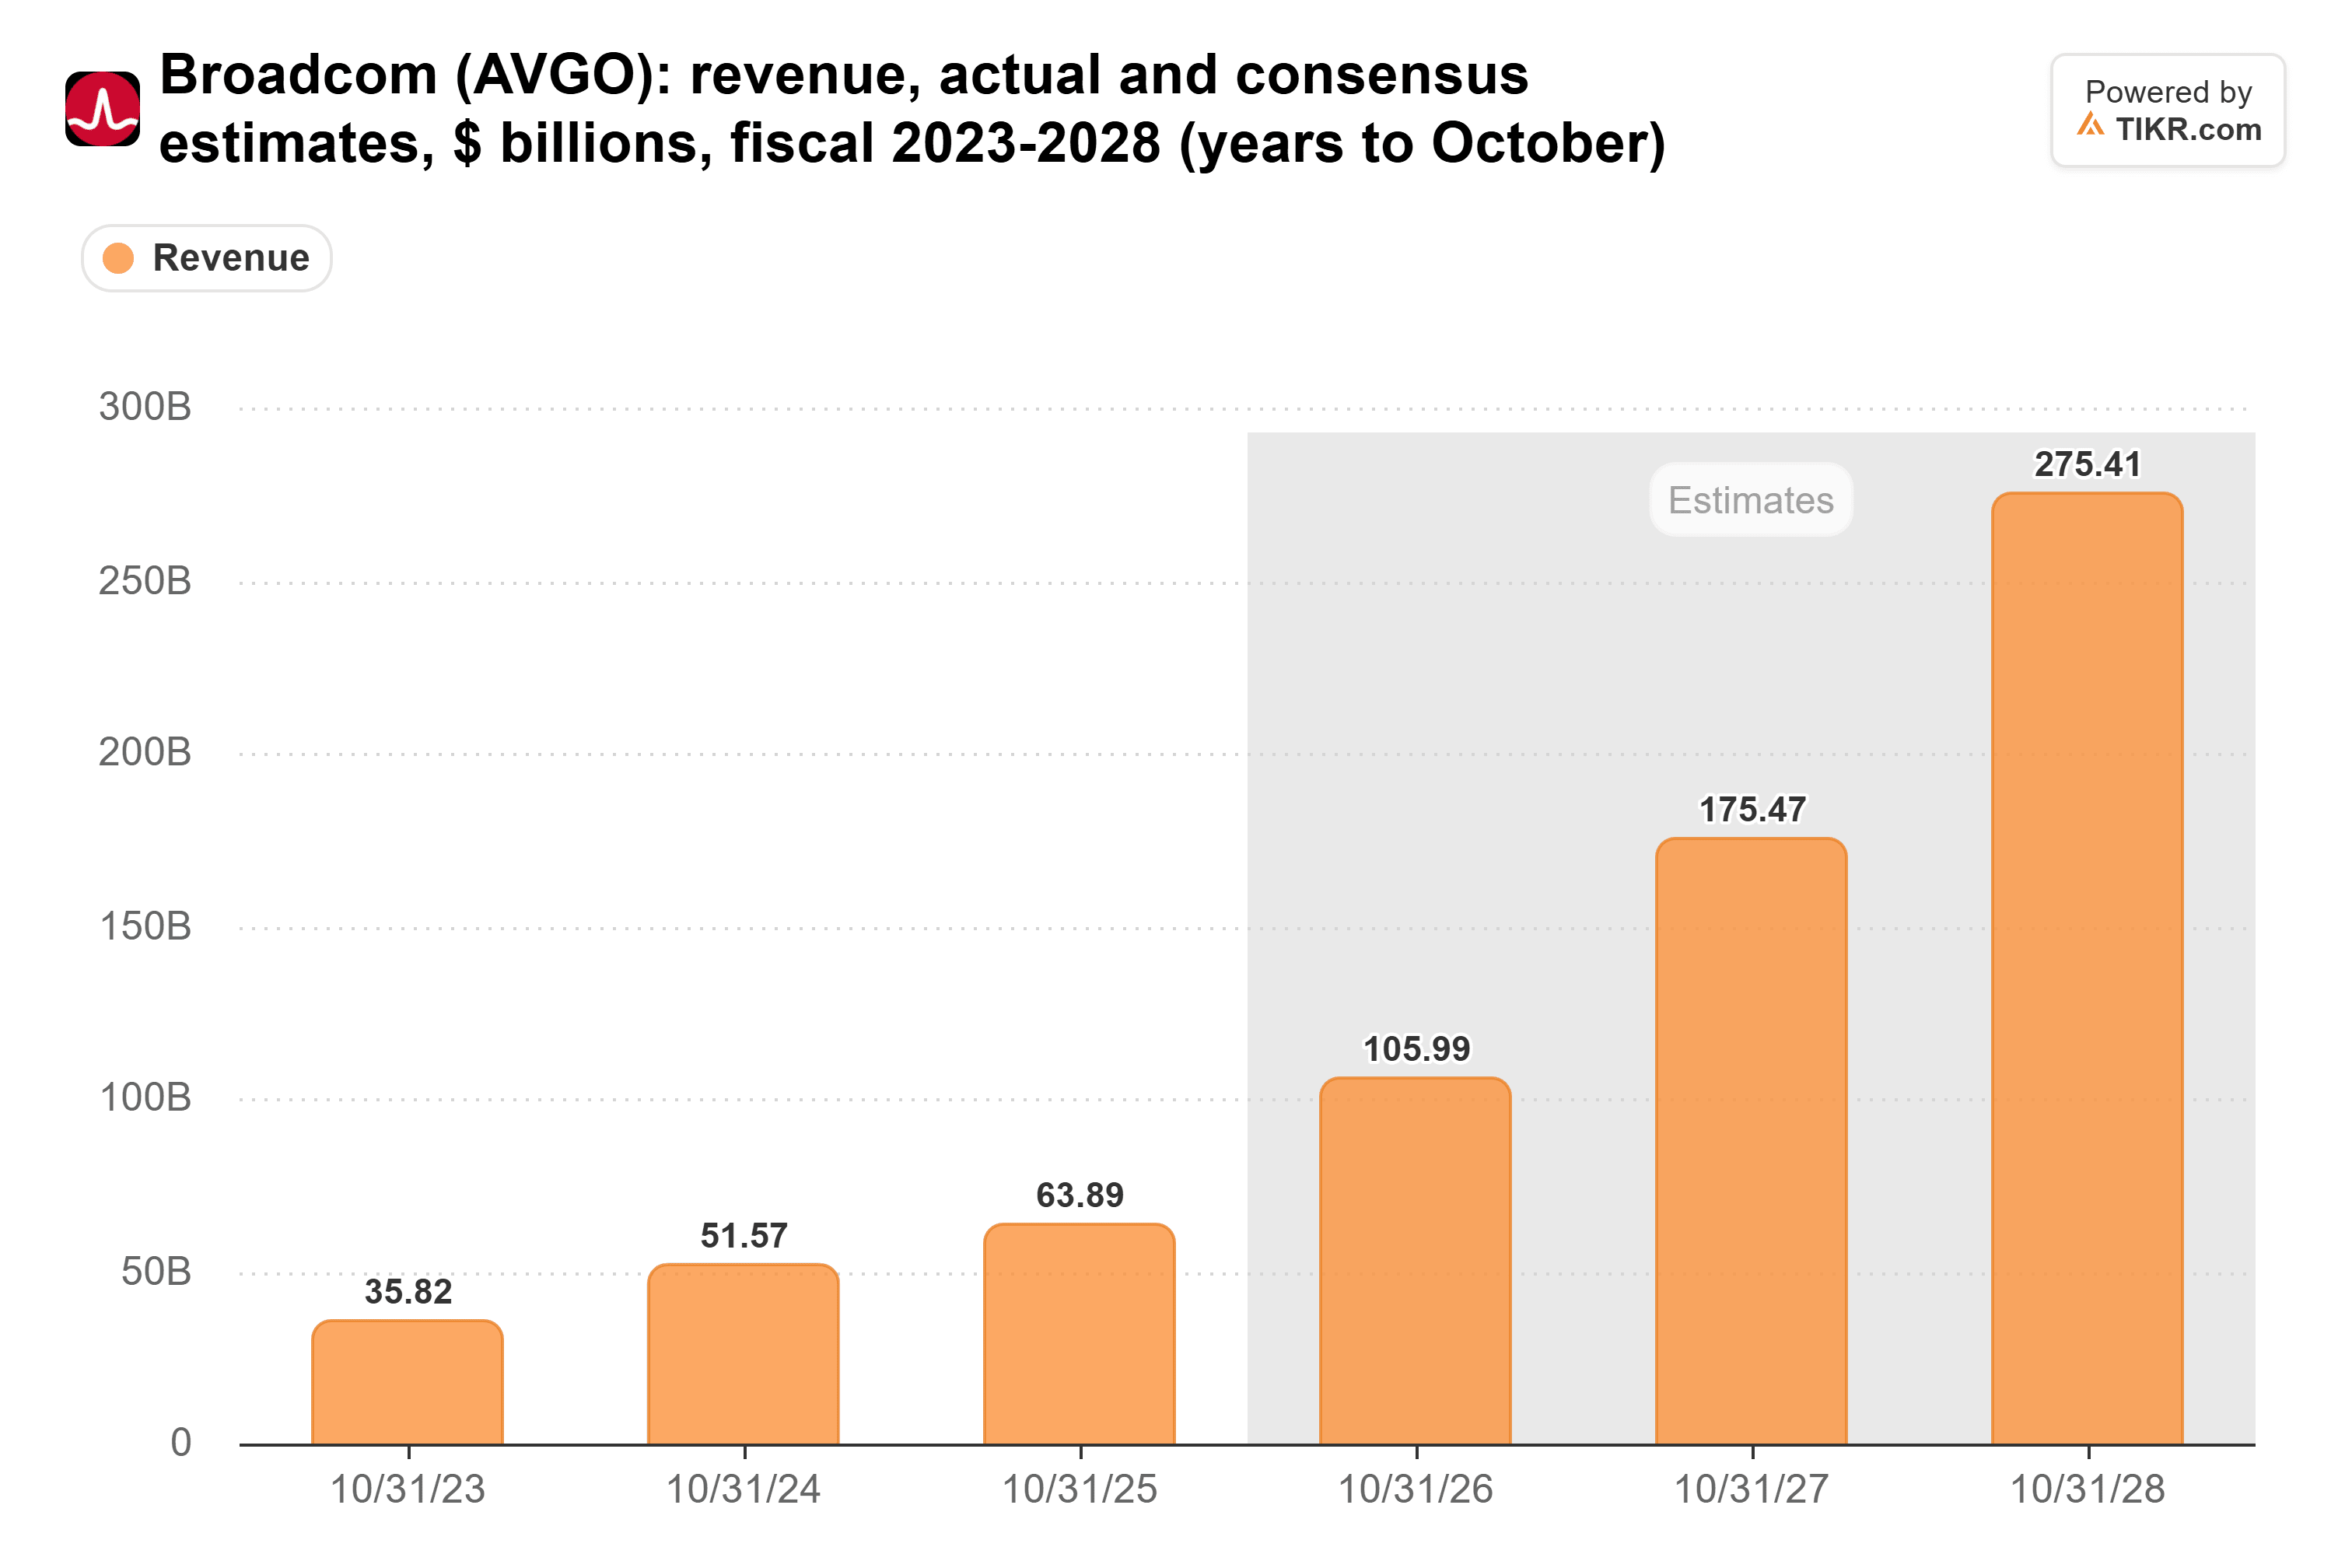
- Los ingresos de Broadcom podrían crecer desde los $63.900 millones en el año fiscal 2025 hasta aproximadamente $275.000 millones en el año fiscal 2028, según las estimaciones de consenso de TIKR al 4 de noviembre.
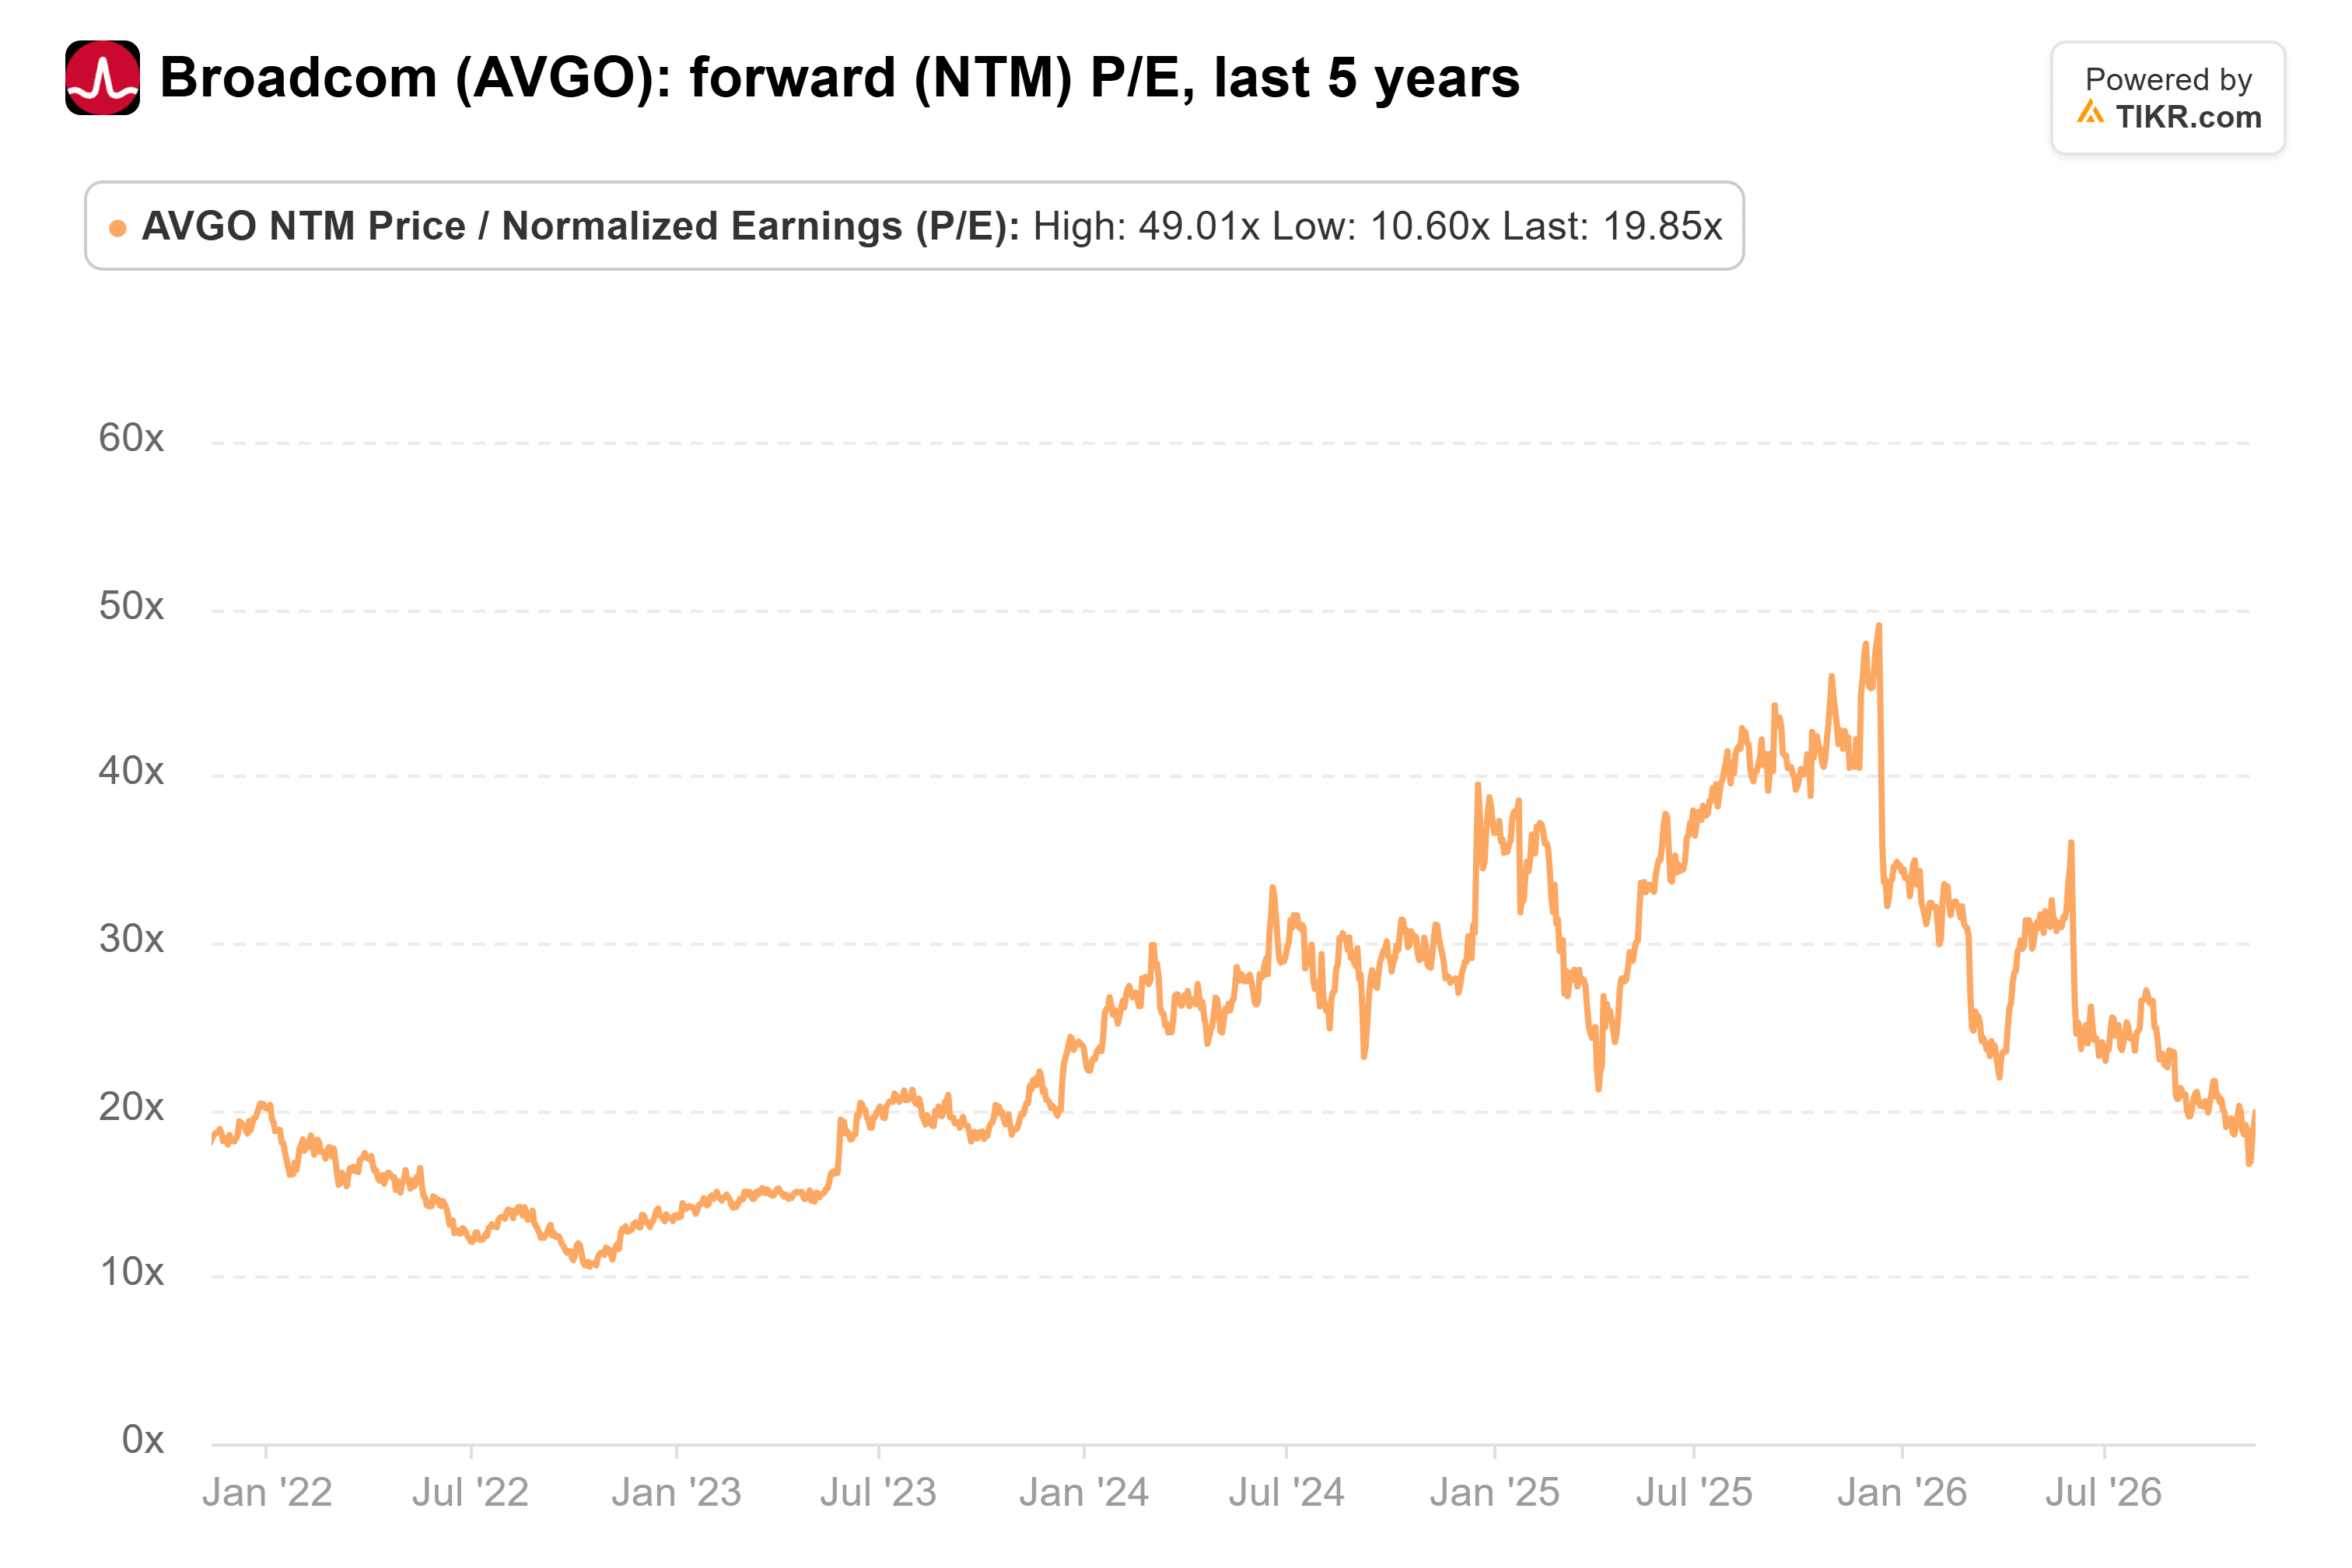
- Broadcom cotizaba a 19,9 veces los beneficios futuros el 11 de noviembre, por debajo de su media de cinco años de 24,4x, pero la concentración de clientes y las expectativas de crecimiento ambiciosas siguen siendo riesgos significativos.
¿Qué sucedió?
Broadcom (AVGO) subió un 5,5% el 12 de noviembre, cerrando en $364,36 después de que NVIDIA (NVDA) anunciara la salida de Jensen Huang como CEO, lo que llevó a los inversores a reevaluar qué fabricantes de chips de IA podrían beneficiarse.
Advanced Micro Devices (AMD) también subió aproximadamente un 5,7%, mientras que Alphabet (GOOG) sigue siendo fundamental para la oportunidad de IA de Broadcom a través de las unidades de procesamiento tensorial (TPU) personalizadas de Google.
Broadcom posteriormente cedió esas ganancias, cerrando en $333,40 el 16 de noviembre, aproximadamente un 8,5% por debajo de su precio de cierre del 12 de noviembre.
En su anuncio del 12 de noviembre, NVIDIA confirmó la renuncia de Huang y nombró a la CFO Colette Kress como CEO interina.
El cambio de liderazgo también intensificó el debate sobre el acceso de China a los chips de IA avanzados estadounidenses.
Un inversor argumentó en una publicación de Reddit del 12 de noviembre que Broadcom era la mejor oportunidad porque sus procesadores personalizados sirven principalmente a los principales clientes de la nube estadounidense.
El autor escribió: "AVGO es la mejor opción sobre AMD tras la salida de Huang en NVDA".
El argumento de China se ha vuelto más relevante tras las nuevas restricciones estadounidenses al acceso extranjero a la computación de IA avanzada.
El 16 de noviembre, la administración Trump introdujo nuevas restricciones dirigidas a los centros de datos en el extranjero que proporcionan capacidad informática significativa a clientes en países de alto riesgo, incluida China.
Las nuevas normas restringen los centros de datos en el extranjero que proporcionan una capacidad informática de IA sustancial a empresas en China e introducen requisitos de licencia adicionales para la exportación de chips avanzados a varios países, incluidos Malasia, Singapur y Tailandia.
Para Broadcom, la ventaja potencial es su enfoque en procesadores de IA personalizados y equipos de redes, en lugar de competir únicamente en el mercado de GPU comerciales.
Según un acuerdo de abril con Google, Broadcom desarrollará futuras generaciones de las TPU de Google y suministrará componentes de redes para la infraestructura de IA hasta 2031.
Los resultados del tercer trimestre de la empresa demuestran la escala de esa oportunidad.
Los ingresos aumentaron un 86% interanual hasta los $29.600 millones, mientras que los ingresos por semiconductores de IA se dispararon un 221% hasta los $16.700 millones.
El CEO Hock Tan dijo: "La demanda de nuestros aceleradores de IA personalizados y de redes sigue siendo muy fuerte".
Las estimaciones de consenso de TIKR al 4 de noviembre proyectaban que los ingresos de Broadcom aumentarían desde los $63.900 millones en el año fiscal 2025 hasta aproximadamente $275.000 millones en el año fiscal 2028, lo que representa un crecimiento de más de cuatro veces.
Aún así, Broadcom no está completamente aislada de China.
Los envíos a China y Hong Kong representaron aproximadamente el 17% de los ingresos del año fiscal 2025, aunque los destinos de los envíos no necesariamente identifican a los clientes finales de la empresa.
Y las nuevas restricciones a la exportación no son automáticamente una victoria para Broadcom. Podrían afectar las estrategias de despliegue de los clientes en toda la industria de la IA en general.
¿Está la acción de Broadcom infravalorada o sobrevalorada?
Broadcom parece relativamente atractiva frente a su múltiplo histórico de beneficios futuros, pero ese descuento por sí solo no es suficiente para establecer que la acción está infravalorada.
Según TIKR, Broadcom cotizaba aproximadamente a 19,9 veces los beneficios futuros el 11 de noviembre, por debajo de su media de cinco años de 24,4x y del pico cercano a 49x de diciembre de 2025.
AMD cotizaba aproximadamente a 36,7 veces los beneficios futuros en la misma fecha, en comparación con su media de tres años de 38,7x.

Broadcom cotiza a un múltiplo sustancialmente más bajo, aunque las diferencias en rentabilidad, crecimiento de beneficios y combinación de negocios complican la comparación.
La mayor preocupación es la concentración de clientes.
Según el informe del tercer trimestre del año fiscal 2026 de Broadcom, sus cinco mayores clientes finales representaron aproximadamente el 55% de los ingresos, frente al 40% del año anterior.
Esa dependencia significa que los retrasos en los despliegues de IA, la reducción del gasto de los clientes o las dificultades de financiación podrían afectar significativamente sus perspectivas de crecimiento.
En los próximos 12 meses, los despliegues de TPU de Google, el gasto de capital de los hiperescaladores y la capacidad de Broadcom para convertir los compromisos de infraestructura de IA en beneficios serán importantes impulsores de los resultados.
Broadcom parece más atractiva que AMD en esta comparación de valoración histórica, pero la disrupción del liderazgo de NVIDIA por sí sola no garantiza pedidos adicionales o beneficios más sólidos.
En última instancia, la tesis de inversión de Broadcom depende de que logre el crecimiento que los inversores ya esperan mientras gestiona los riesgos de depender de un pequeño número de grandes clientes de IA.
Entonces, ¿cuál es el valor real de la acción de Broadcom?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer Broadcom. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o de nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!





