

Conclusiones clave
- Palo Alto Networks reportará los resultados de su primer trimestre fiscal tras el cierre del 18 de noviembre, con su acción un 29% por debajo de su máximo de 52 semanas y con unas previsiones que apuntan a un crecimiento de ingresos del 33% al 34%.
- Gran parte de ese crecimiento proviene de las adquisiciones de CyberArk y Chronosphere, y, sobre una base pro forma, la previsión de ingresos para el año fiscal 2027 es de un crecimiento de aproximadamente el 15%.
- Las verdaderas pruebas son el ARR orgánico de Seguridad de Próxima Generación y un margen operativo que ha caído desde que se cerraron las adquisiciones, con Fortinet, CrowdStrike y Zscaler todos vinculados a la lectura de los resultados.
- Con una valoración de 76 veces los beneficios futuros frente a una media de cinco años de 57x, la acción no es lo suficientemente barata para comprar solo por el 33%.
Palo Alto Networks (PANW) reportará su primer trimestre fiscal tras el cierre del miércoles 18 de noviembre, con la acción un 29% por debajo de su máximo de 52 semanas tras una caída del 3% el martes. Es el informe más importante del grupo de seguridad desde que Fortinet (FTNT) sacudió al sector a finales de octubre, y llega dos semanas antes de CrowdStrike (CRWD) el 1 de diciembre y de Zscaler (ZS) el 2 de diciembre.
Joe Terranova expuso el listón en el que confían los alcistas en el episodio del lunes del Halftime Report de CNBC: "Vas a ver un crecimiento de ingresos del 33% más". La acción le preocupaba más que el trimestre: "Creo que vas a conseguir el superávit. Es la reacción lo que me preocupa".
Tiene buenas razones para preocuparse. Ese 33% ya está en las previsiones de la dirección, y las adquisiciones que Palo Alto cerró en el último año hacen gran parte del trabajo.
TIKR hace seguimiento de 55 analistas sobre Palo Alto Networks. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Palo Alto Networks, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Palo Alto Networks
El 33% está mayormente descontado
Las previsiones apuntan a unos ingresos del primer trimestre de 3.300 a 3.310 millones de dólares, un aumento del 33% al 34%. Palo Alto gastó 24.400 millones de dólares en adquisiciones en el año fiscal 2026, principalmente CyberArk y Chronosphere, y ninguna de ellas estaba en el primer trimestre del año pasado. Según la propia base pro forma de la empresa, los ingresos del año fiscal 2026 crecieron un 17% hasta los 12.300 millones de dólares. Medido contra esa base, la previsión de ingresos para el año fiscal 2027 es de un crecimiento de aproximadamente el 15%.
Los analistas ya han incorporado esta desaceleración en sus números. El consenso estima que los ingresos aumentarán un 23% hasta los 14.200 millones de dólares en el año fiscal 2027, y luego un 14% hasta los 16.200 millones de dólares en el año fiscal 2028.
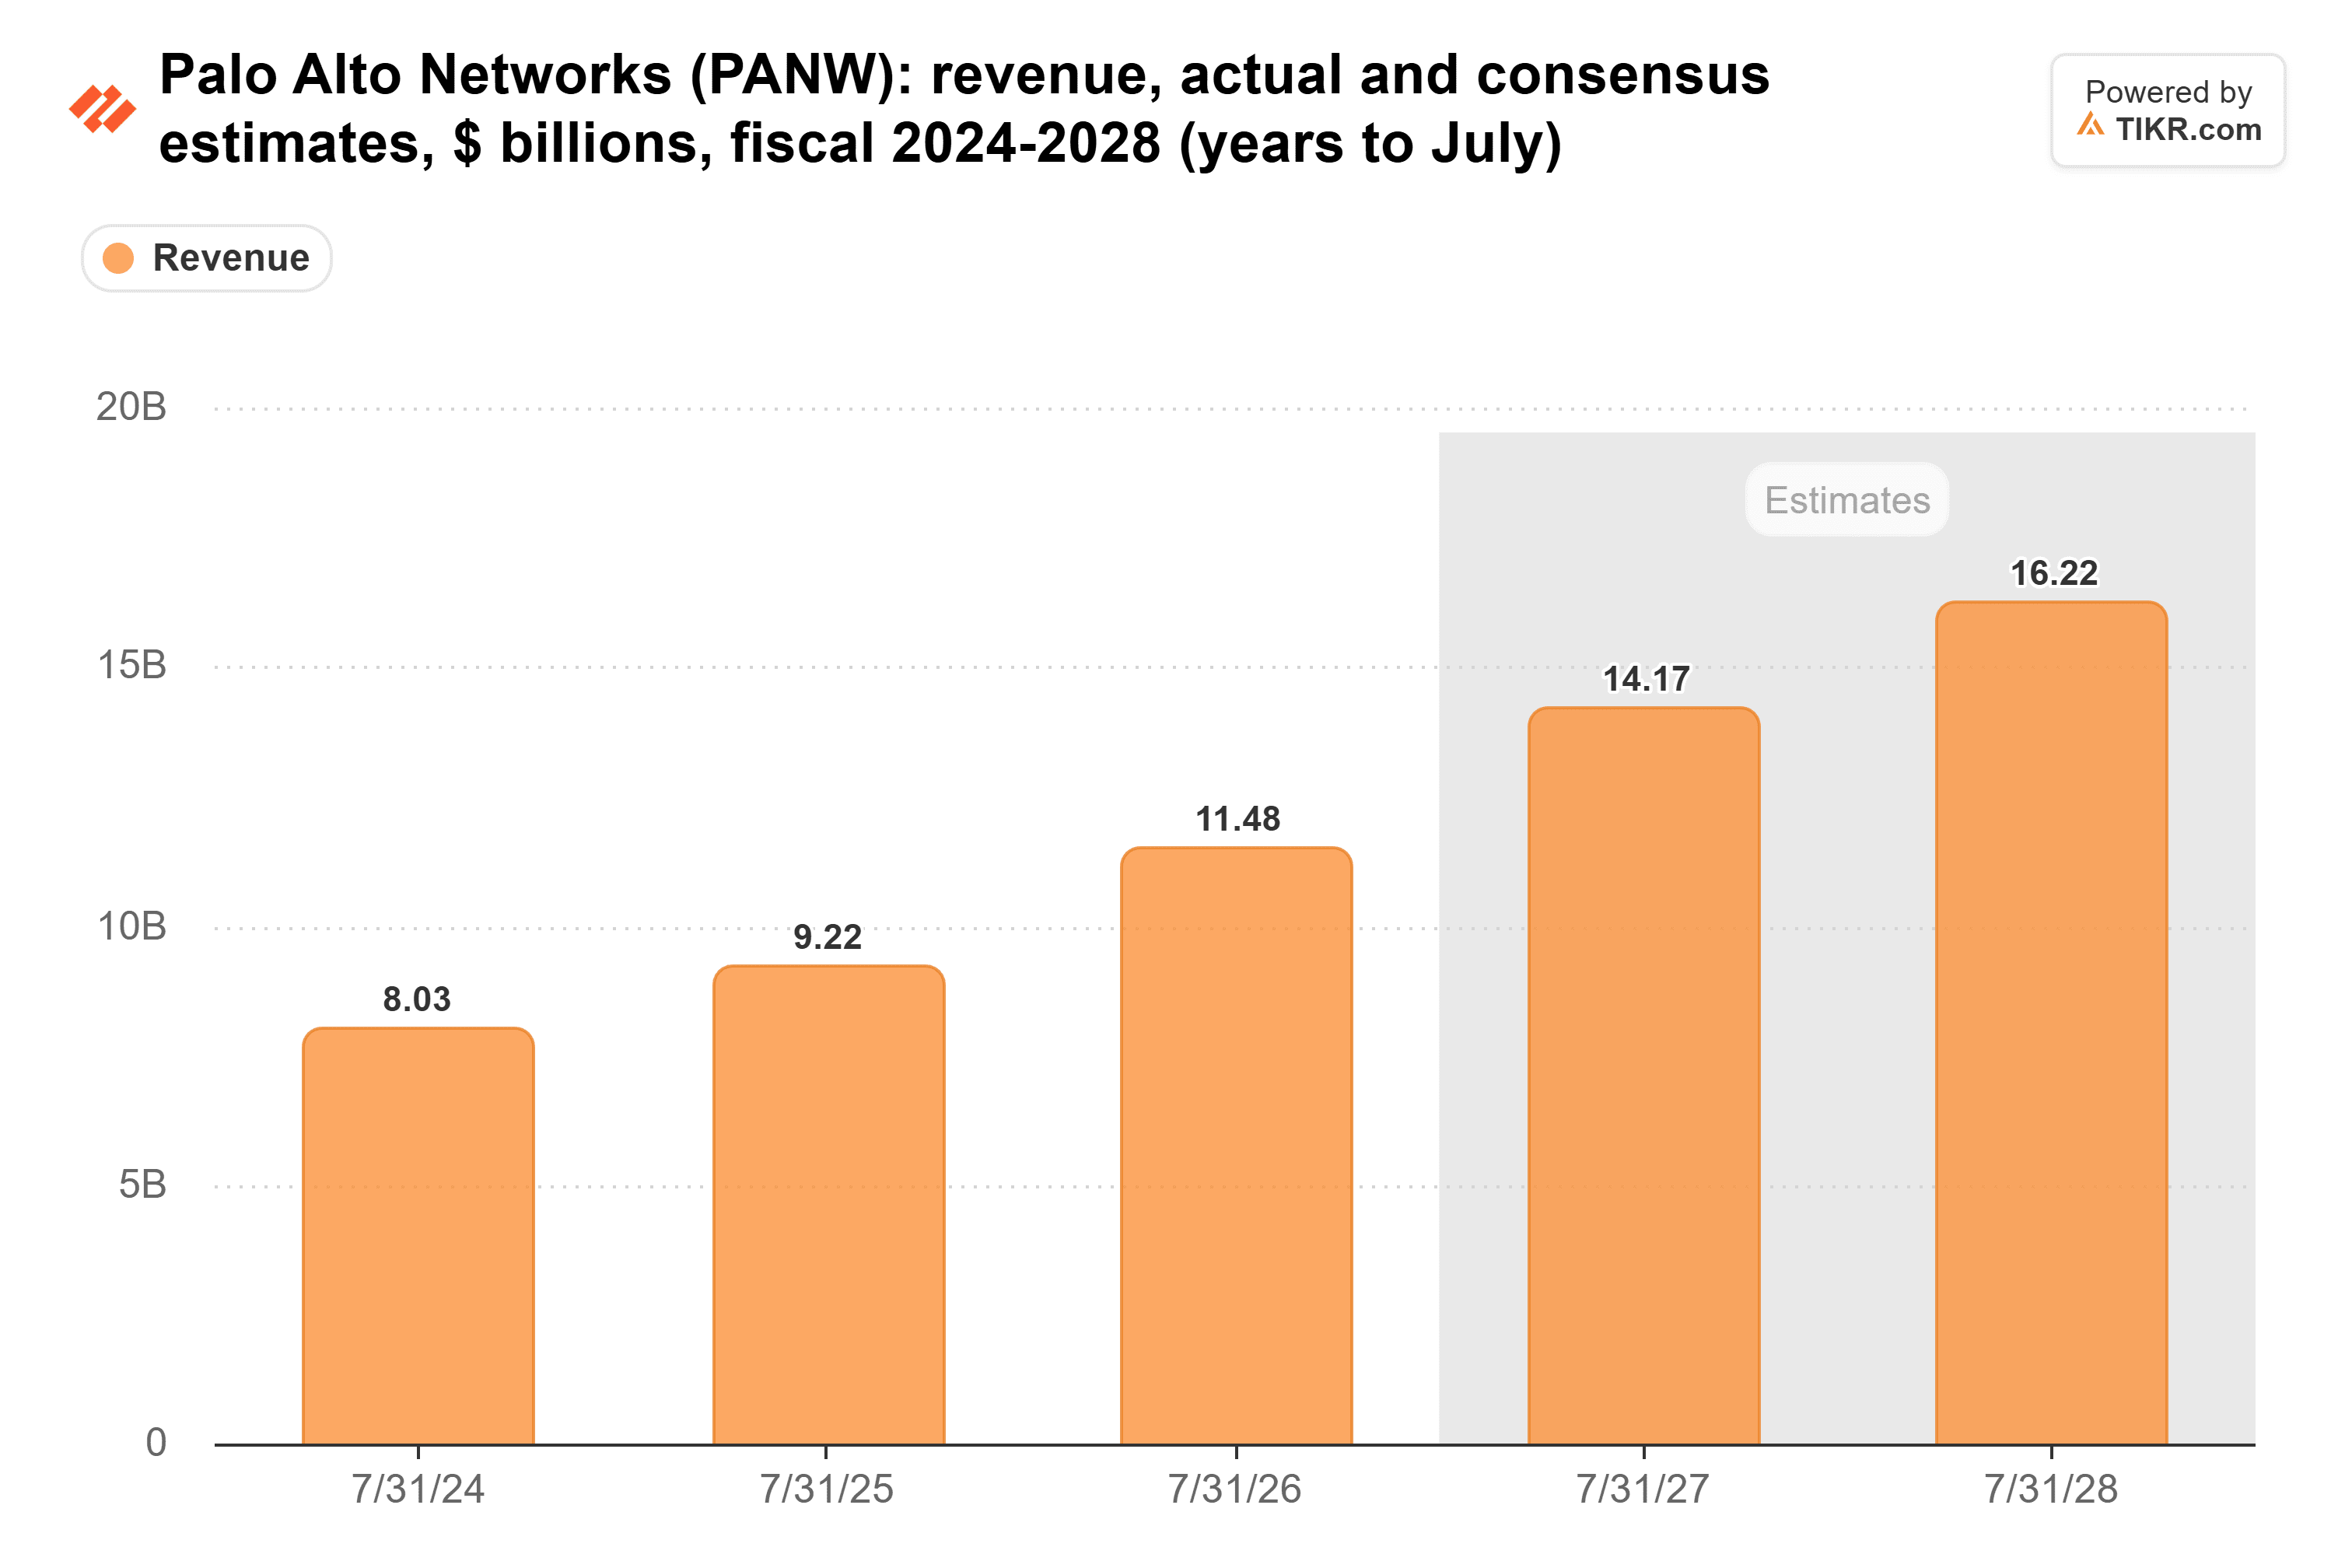
Así que si Palo Alto alcanza el 33% el miércoles, todo lo que realmente demuestra es que las adquisiciones se cerraron.
El crecimiento orgánico tiene que aparecer
En el RiskReversal Pod del martes, Matthew Hedberg, jefe de investigación global TIMT en RBC Capital Markets, situó a Palo Alto entre las "cinco o seis empresas que cubro donde hay una aceleración real" por la IA. El ARR de Seguridad de Próxima Generación mostrará si tiene razón. La dirección lo prevé en 9.540 a 9.560 millones de dólares, frente a los 9.100 millones del 31 de julio, y el ARR orgánico de NGS creció un 28% tanto en el segundo como en el tercer trimestre del año fiscal 2026. Sin embargo, el cuarto trimestre recibió un impulso de nueve cifras de un gran cliente de IA que se trasladó a Chronosphere, y la dirección espera solo el final de ese movimiento este trimestre. Un resultado por encima del tope del rango, con un crecimiento orgánico aún cerca del 28%, respaldaría a Hedberg.
Los cortafuegos ofrecen una segunda lectura, aunque los ingresos por productos ahora también incluyen algunas licencias de software de CyberArk. El crecimiento de los ingresos por productos de Fortinet se desaceleró al 37% en el tercer trimestre desde el 52%, y sus acciones cerraron con una caída de aproximadamente el 20% al día siguiente, incluso con facturaciones que aumentaron un 29%. Los ingresos por productos de Palo Alto crecieron un 28,6% el trimestre pasado, y los inversores querrán que ese ritmo se mantenga.
CrowdStrike ha establecido un listón alto en operaciones de seguridad. Su ARR neto nuevo aumentó un 51% hasta un récord de 333 millones de dólares en el trimestre hasta el 31 de julio. El XSIAM de Palo Alto terminó su año fiscal con un ARR que aumentó un 70% hasta superar los 700 millones de dólares. Si ese ritmo se mantiene, la propuesta de Palo Alto de poner todo en una sola plataforma está ganando gastos que CrowdStrike también quiere.
Zscaler tiene aún más en juego en una sola línea del informe. El ARR SASE de Palo Alto creció un 40% hasta los 1.600 millones de dólares en su tercer trimestre fiscal. Excluyendo su acuerdo con Red Canary, el ARR de Zscaler creció un 20% hasta los 3.630 millones de dólares al 31 de julio, y prevé un crecimiento del ARR del 16,6% al 17,4% para el año fiscal 2027. Si el crecimiento SASE de Palo Alto se mantiene cerca del 40%, los inversores de Zscaler querrán saber el 2 de diciembre si esa previsión es cautela o pérdida de cuota de mercado.
Los márgenes también tienen que mantenerse
El margen operativo de Palo Alto, según lo mide TIKR, ha caído desde que se cerró CyberArk en febrero. Pasó del 15,5% en el trimestre hasta enero de 2026 a menos de cero en el trimestre de abril y al 5,4% en el trimestre de julio:
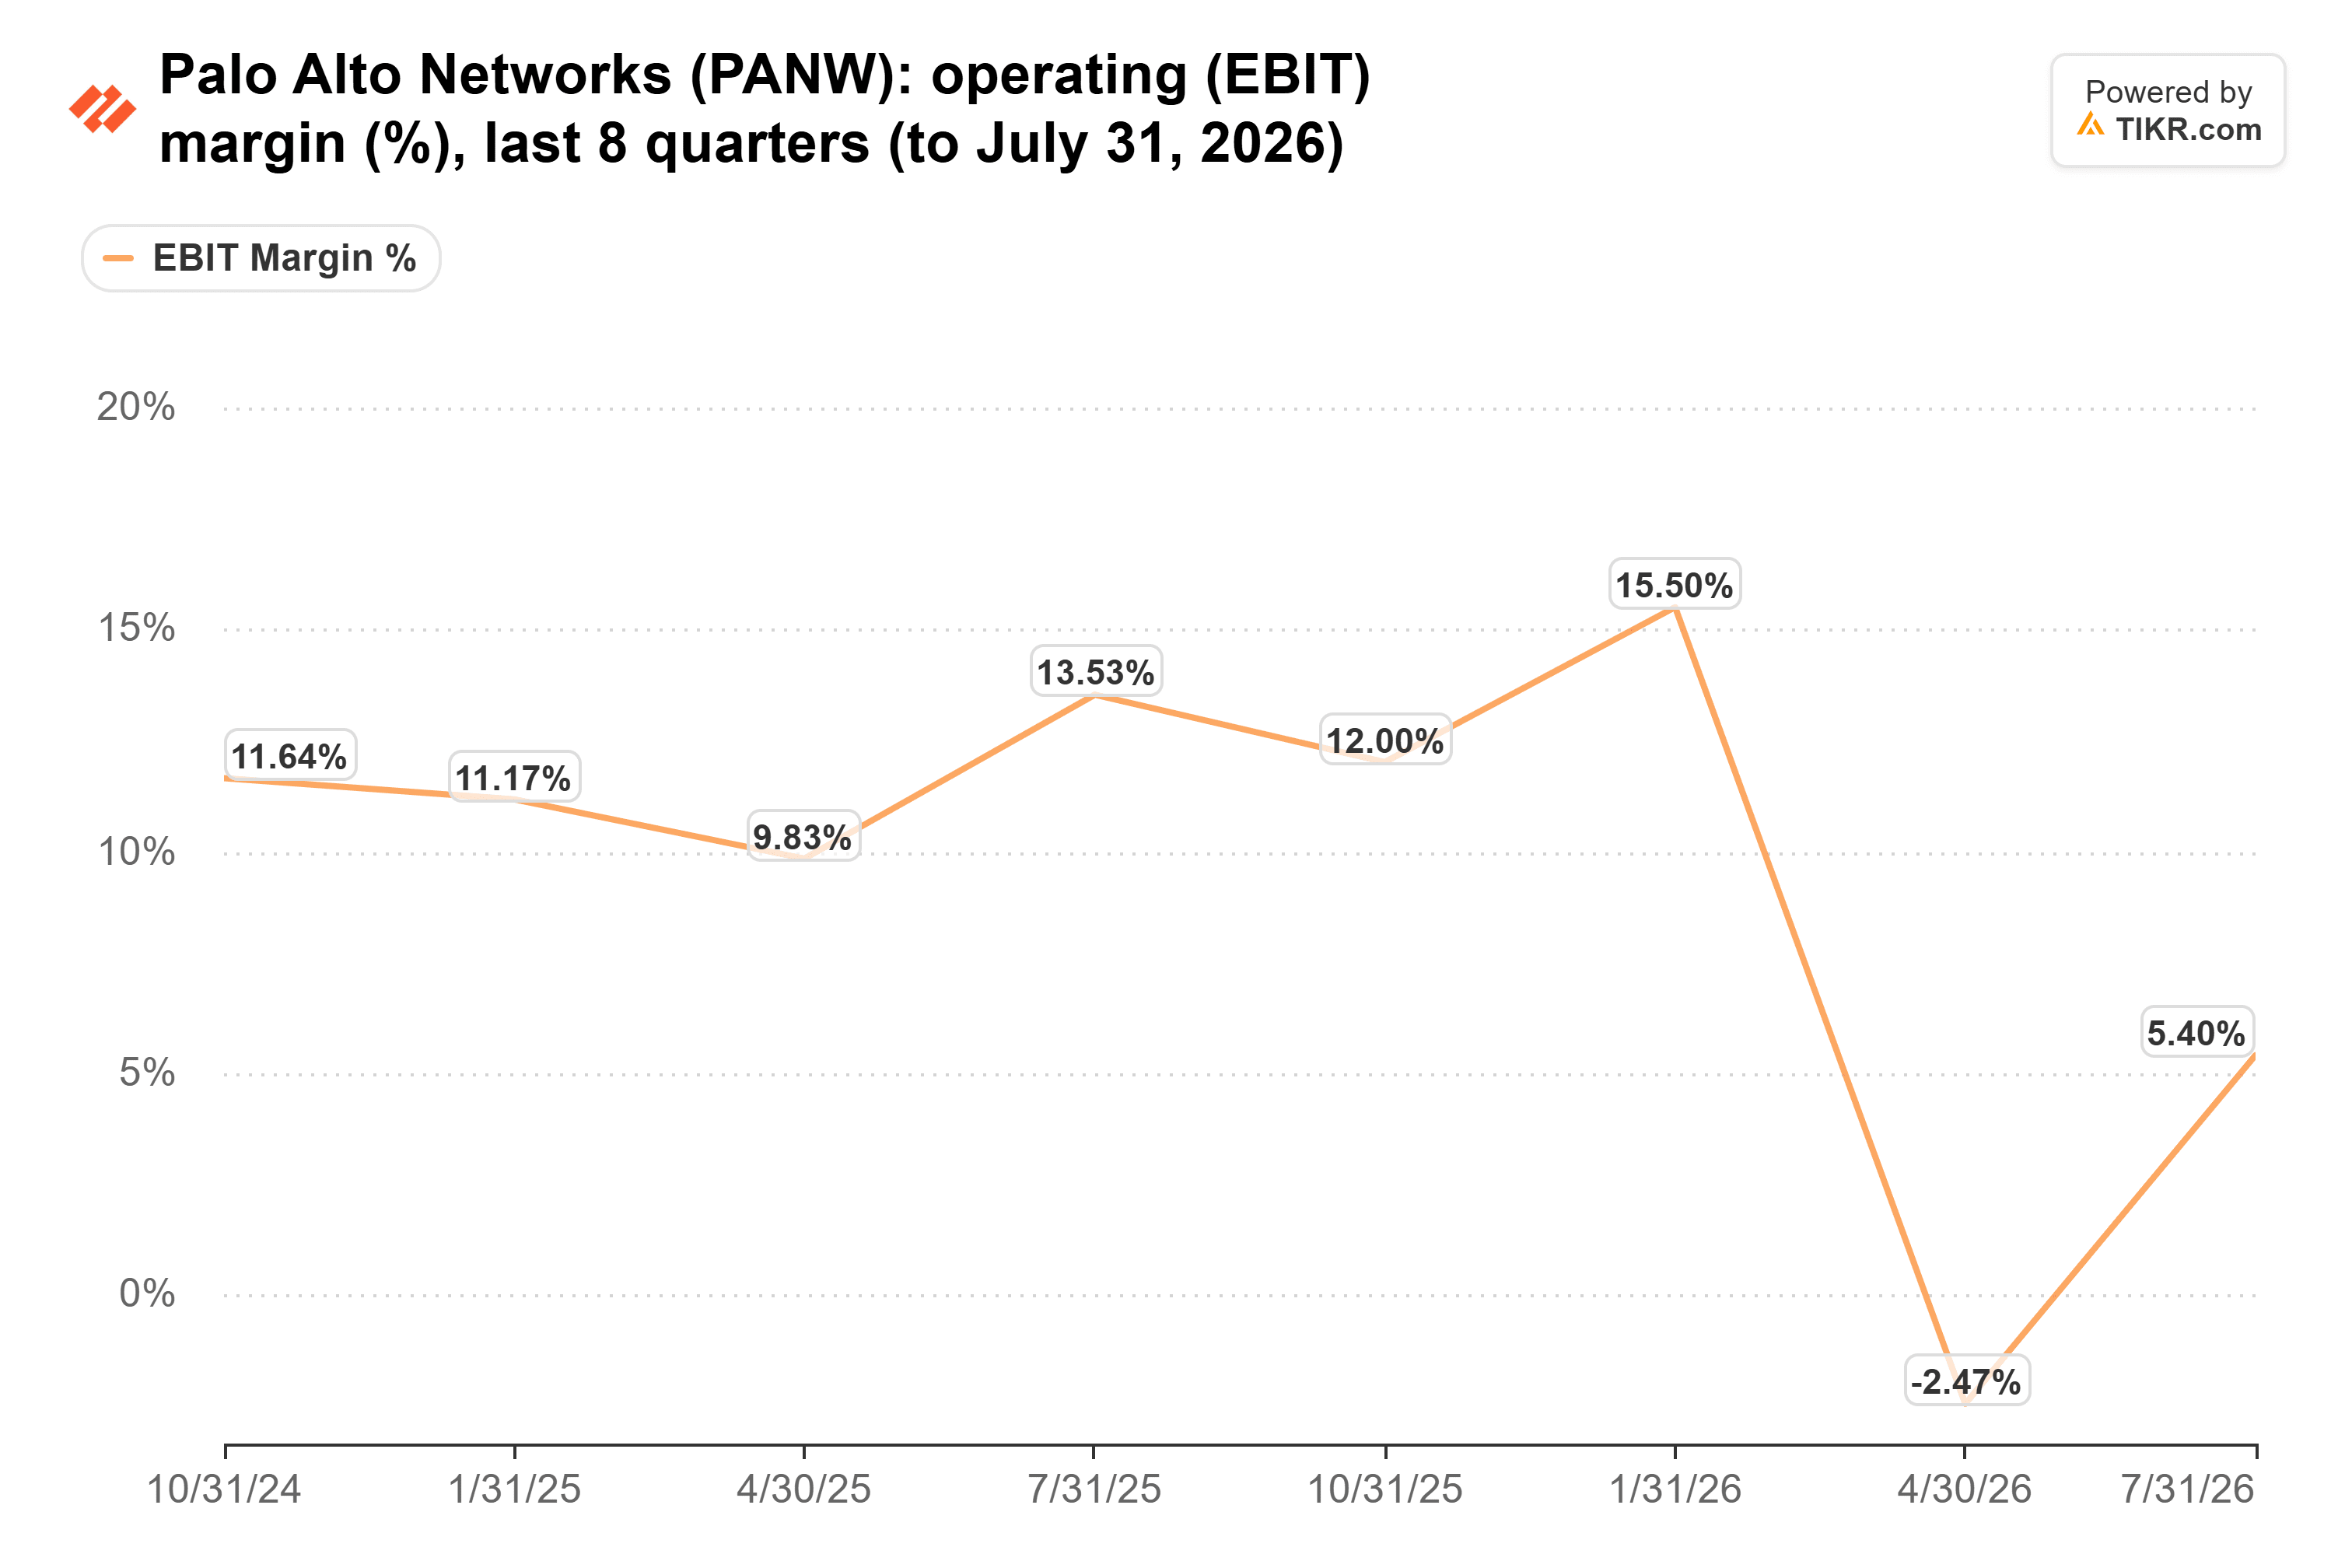
Las empresas adquiridas añadieron 930 millones de dólares de ingresos en el año fiscal 2026 y una pérdida operativa de 797 millones de dólares, después de amortizaciones, pagos en acciones e indemnizaciones. Según la base ajustada de la dirección, el margen operativo del cuarto trimestre fue del 29,6%, frente al 30,3% del año anterior, y la previsión para el año fiscal 2027 es del 29,5%. La dirección espera que los costes de alojamiento en la nube crezcan más rápido que los ingresos este año, por lo que un margen ajustado por debajo del 29% sería una mala señal. El efectivo también tiene que seguir el ritmo: la previsión para el margen de flujo de caja libre ajustado es del 38,0% para el año fiscal 2027, después del 38,4% en el año fiscal 2026.
A 76x, la caída no la ha hecho barata
Incluso después de la venta masiva, Palo Alto cotiza a 76 veces los beneficios futuros. Eso se compara con una media de cinco años de 57x y un máximo de 101x en agosto:
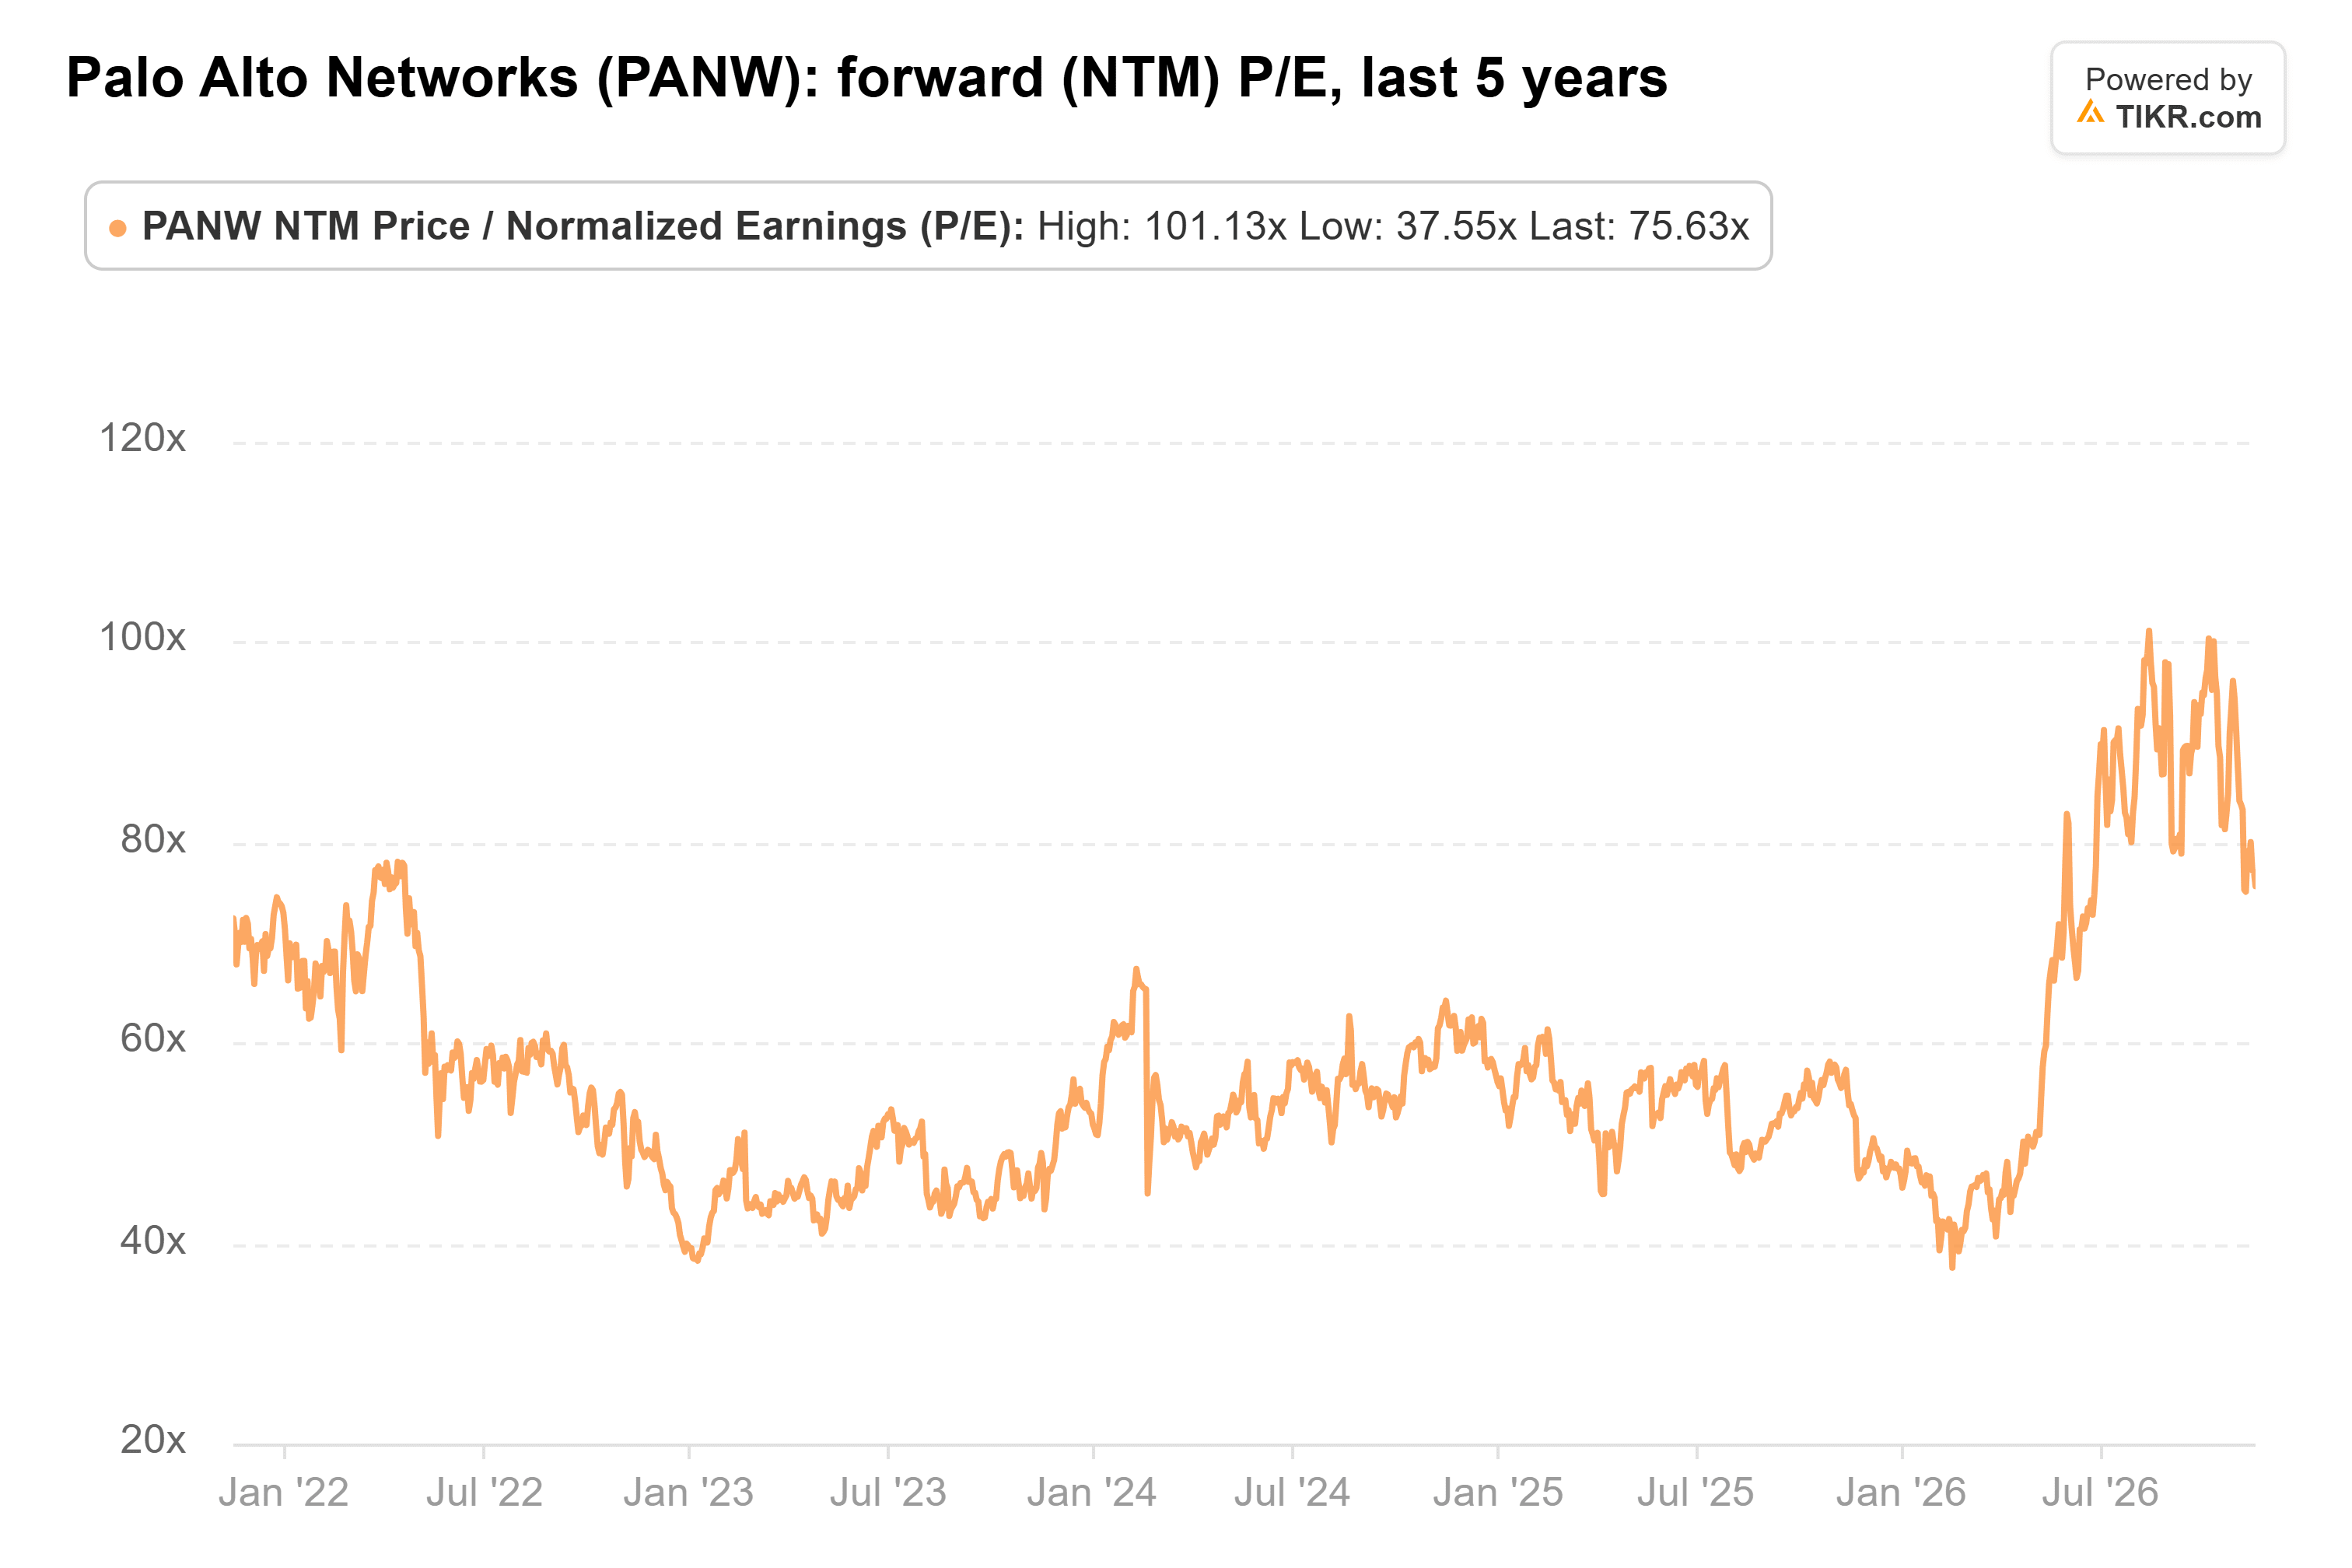
El beneficio por acción también está creciendo mucho más lentamente que los ingresos. Las previsiones apuntan a un BPA ajustado para el año fiscal 2027 de 4,16 a 4,19 dólares, un aumento del 8% al 9%, porque CyberArk se pagó en gran parte con acciones. Pagar 76x por un crecimiento de BPA de un solo dígito solo tiene sentido si el crecimiento orgánico y los márgenes mejoran a partir de aquí.
Así que sí, Palo Alto tiene que entregar el 33%, y las adquisiciones hacen que esa sea la parte fácil. La venta masiva aún no ha convertido a la acción en una ganga. La caída comienza a parecer una oportunidad de compra solo si el ARR orgánico de NGS supera la previsión y el margen operativo ajustado se mantiene en el 29,5% o más.
La previsión para todo el año aún puede mover la acción más que el trimestre. Un aumento en las perspectivas de ingresos o ARR de NGS haría que 76x fuera mucho más fácil de defender.
Entonces, ¿cuánto vale realmente la acción de Palo Alto Networks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Palo Alto Networks. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Palo Alto Networks gratis
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





