


Puntos Clave
- El ratio de capital total ponderado por riesgo de SoFi cayó al 17,0% el 30 de septiembre desde el 22,9% a finales de 2025, aunque la dirección afirma que 2027 no necesita una ampliación de capital.
- SoFi está destinando los 3.200 millones de dólares que captó en 2025 a préstamos que retiene, los cuales generan más ingresos mantenidos que vendidos.
- Un cálculo aproximado sitúa el ratio cerca del 14% al 15% a finales de 2027, dentro del rango de la dirección pero con mucho menos margen de maniobra posterior.
- Vender préstamos libera capital pero renuncia a los ingresos por intereses.
SoFi Technologies (SOFI) acaba de presentar un plan para 2027 con 6.400 millones de dólares de ingresos y 0,90 dólares de beneficio por acción. En la llamada de resultados del tercer trimestre, el CFO Chris Lapointe añadió que "no se asume ni se necesita una ampliación de capital".
Pero el 10-Q de SoFi muestra que su ratio de capital total ponderado por riesgo cayó al 17,0% el 30 de septiembre, desde el 22,9% a finales de 2025. Un inversor en r/stocks detectó la contradicción: su interpretación es que "'no se necesita nuevo capital' solo se sostiene si los activos ponderados por riesgo crecen más lentamente que este año".
SoFi está poniendo a trabajar la captación del año pasado
El 22,9% se produjo justo después de que SoFi captara 3.200 millones de dólares en capital en 2025, y este año ha destinado ese dinero a préstamos que retiene. En el segundo trimestre, mantuvo 7.600 millones de dólares de sus 10.700 millones de dólares en originaciones de préstamos personales y vendió el resto a socios.
Para que el ratio cayera tanto, los activos ponderados por riesgo tuvieron que crecer aproximadamente un 35% en nueve meses, incluso con el capital sin cambios. Y el capital aumentó: SoFi no paga dividendos, y su valor contable tangible creció 234,7 millones de dólares solo en el tercer trimestre, hasta 9.700 millones de dólares. Por lo tanto, los activos ponderados por riesgo crecieron más rápido que el 35%.
TIKR sigue a 25 analistas sobre SoFi. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre SoFi, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de SoFi
2027 tiene que crecer hasta lo que queda
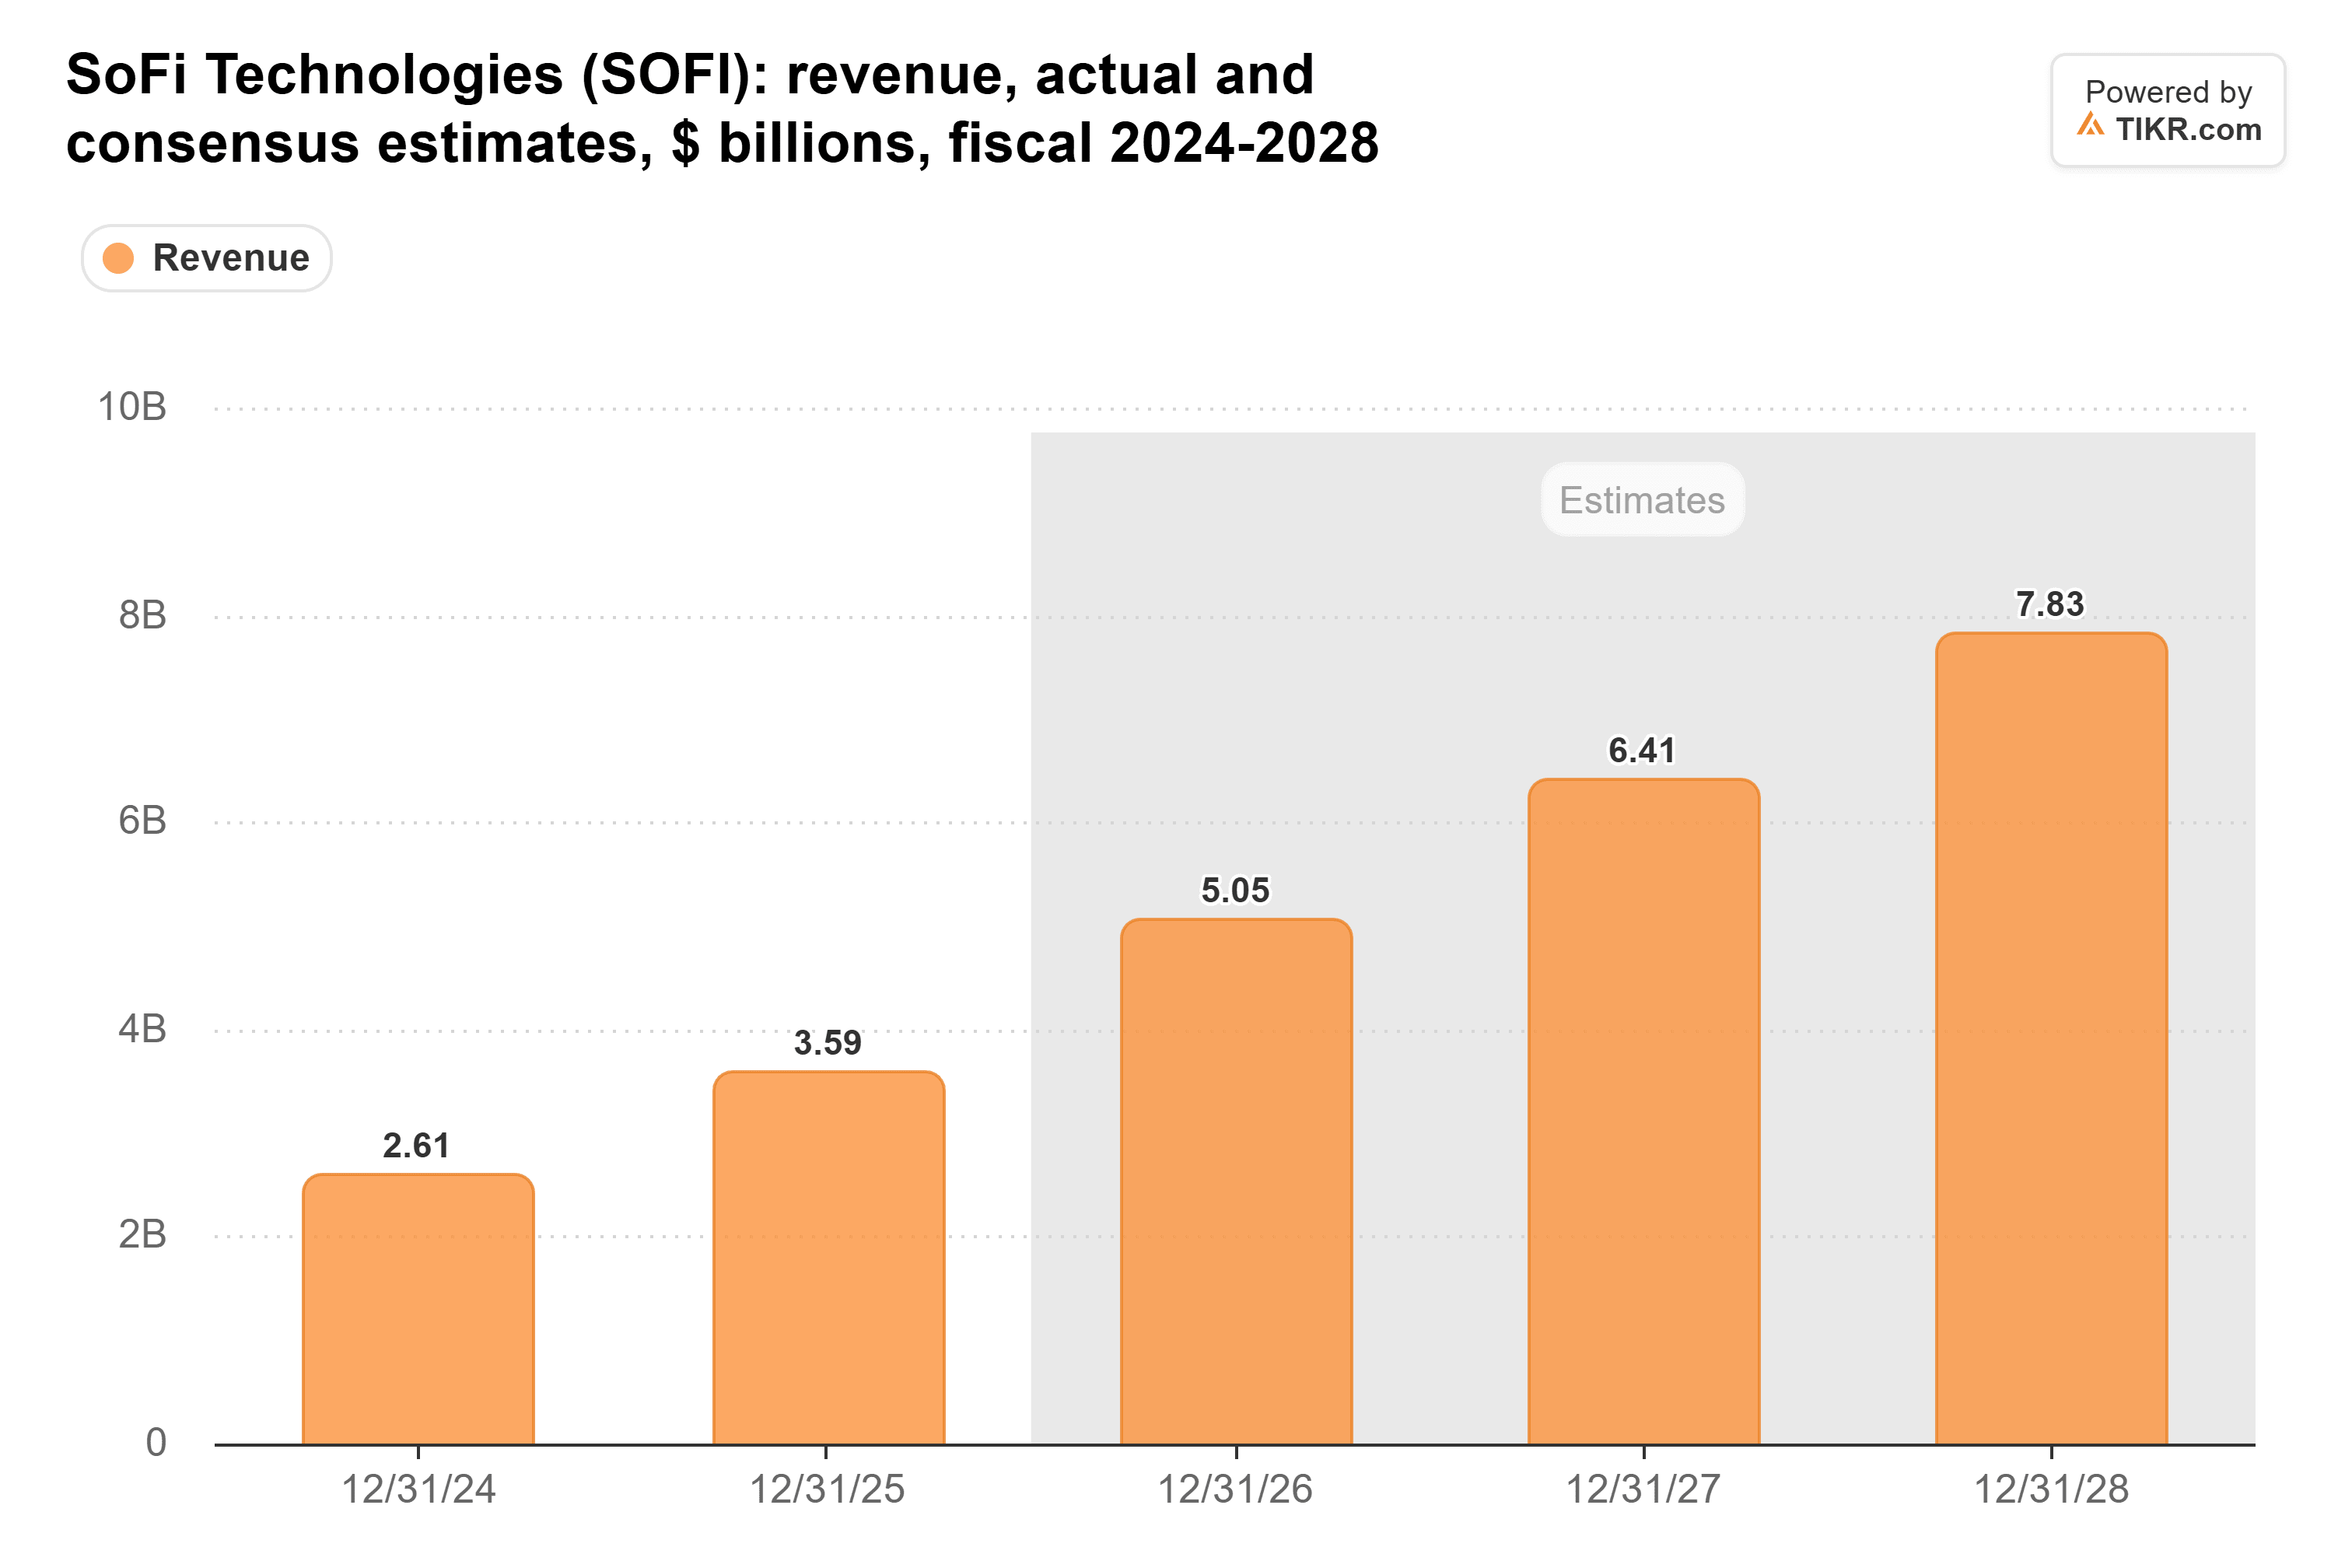
Los analistas esperan que los ingresos aumenten de 5.050 millones de dólares este año a 6.410 millones en 2027, en línea con las previsiones de SoFi:
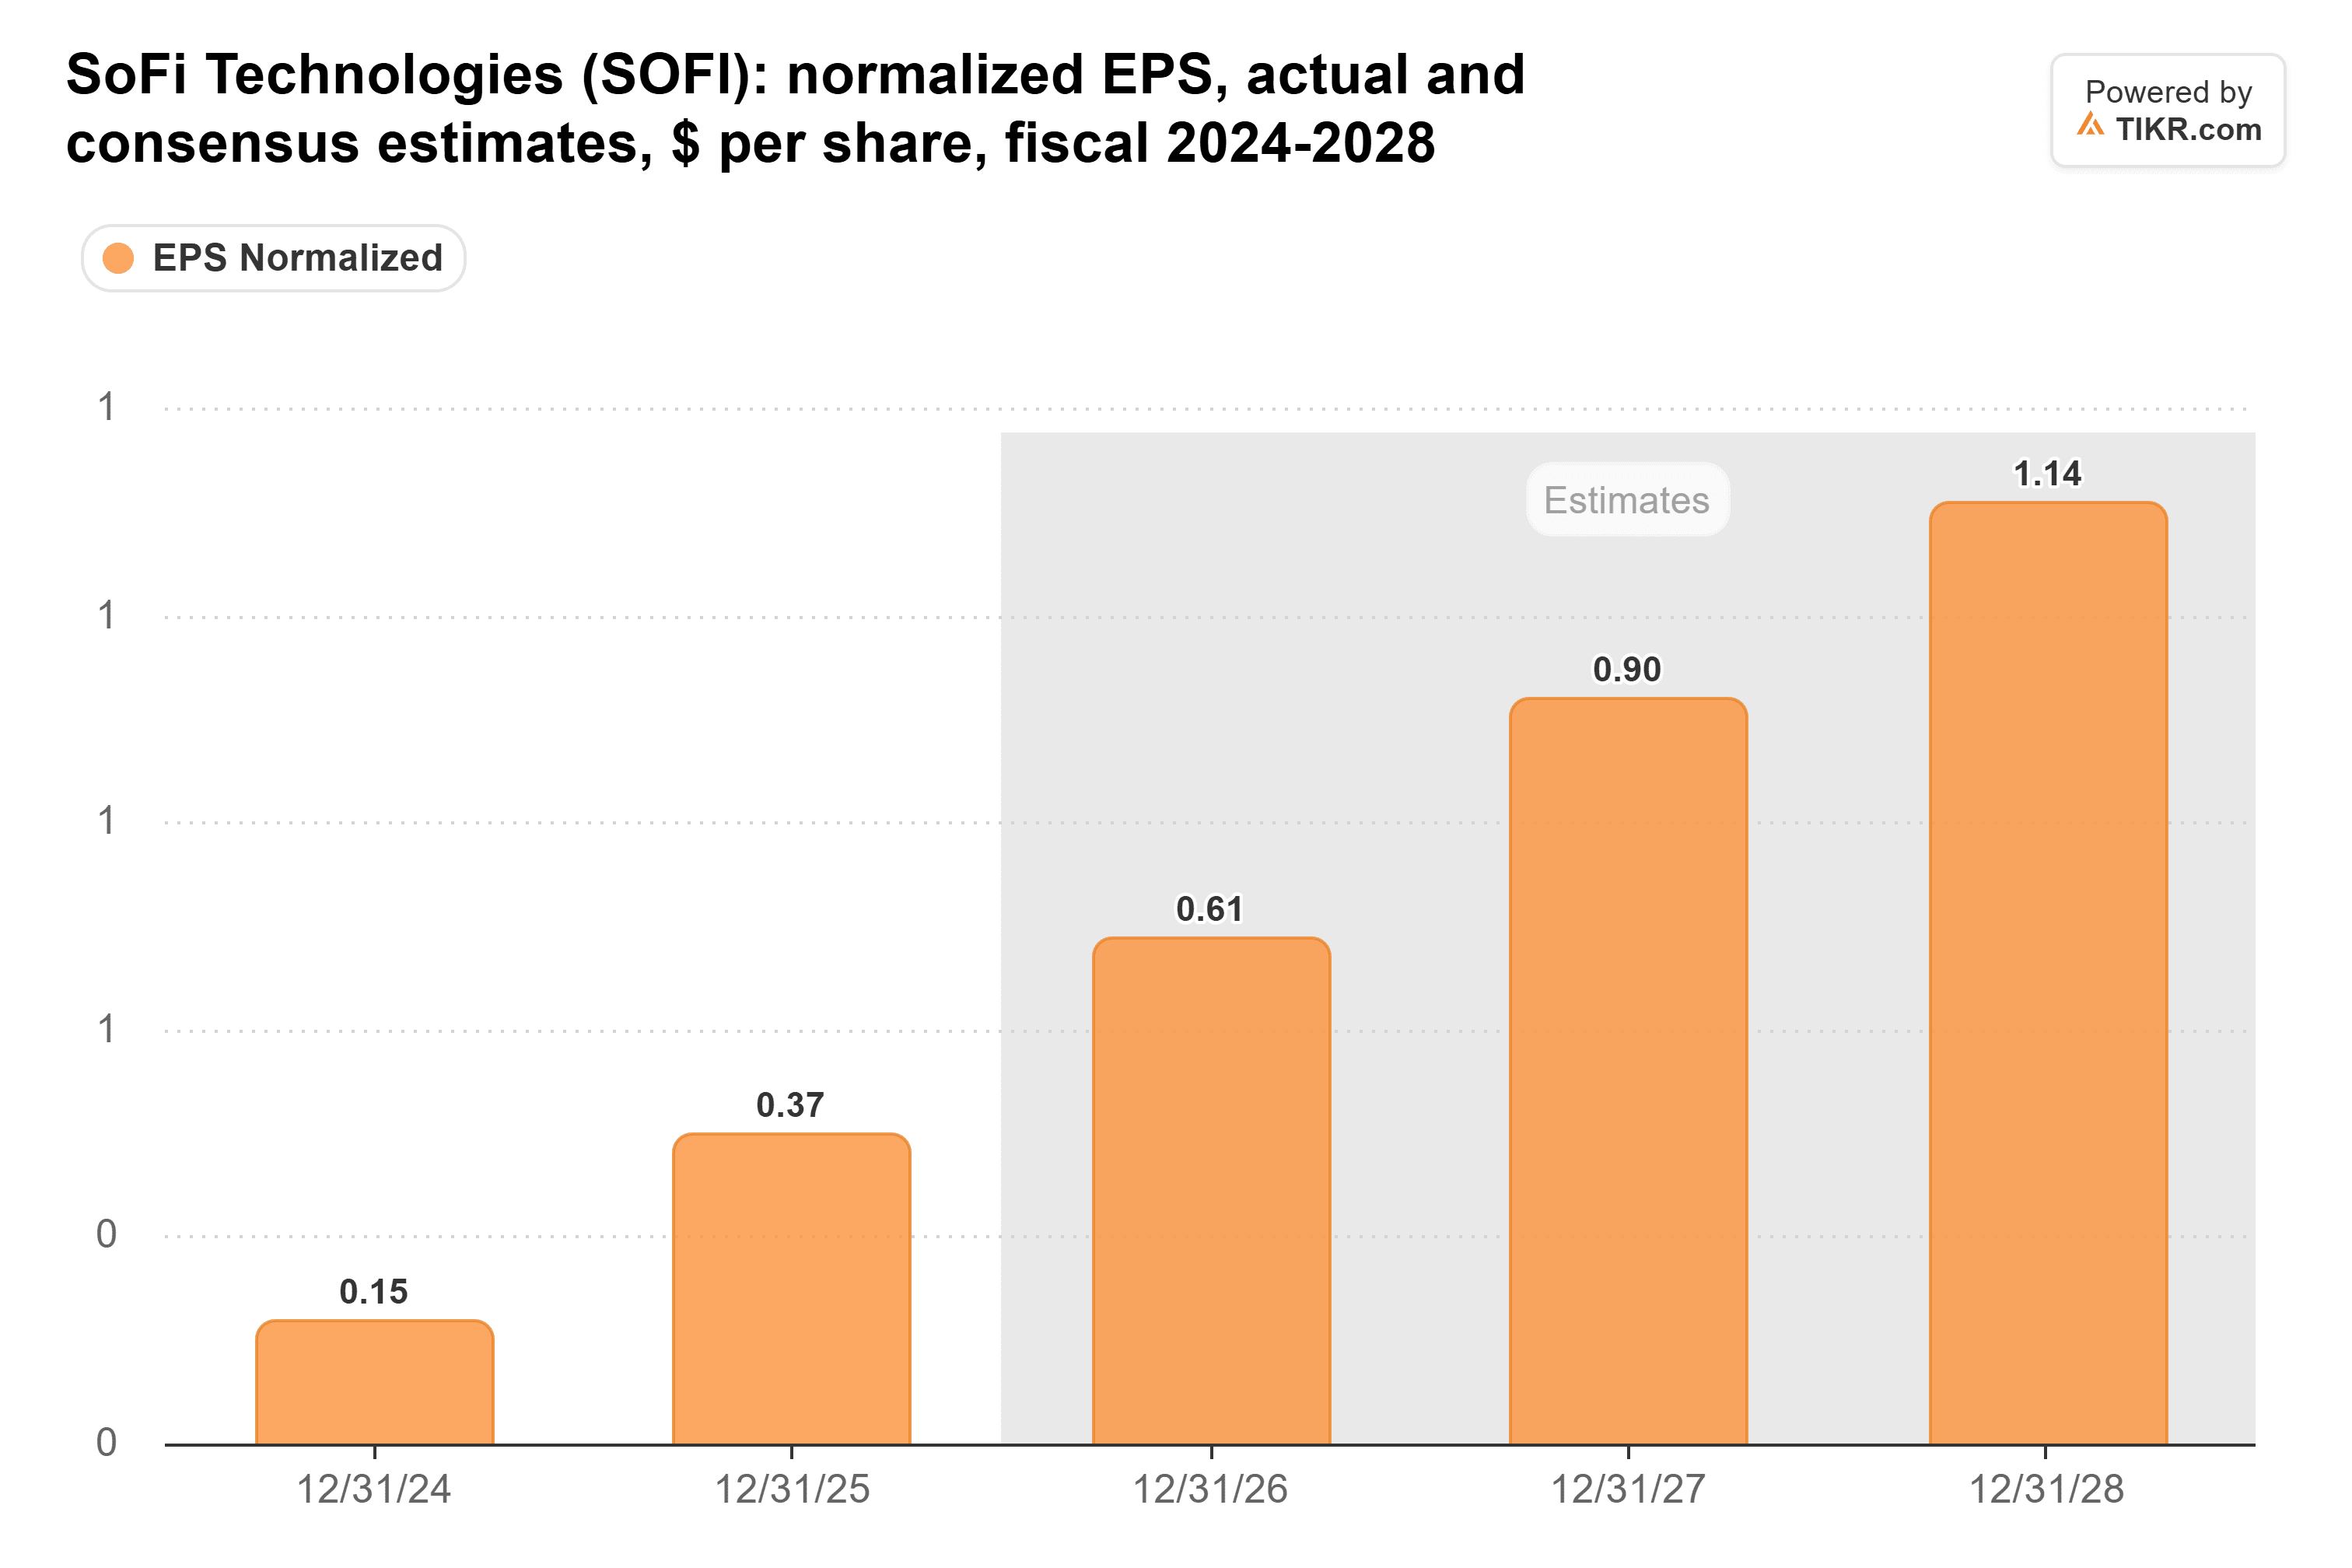
Se espera que los beneficios crezcan más rápido, alcanzando los 0,90 dólares por acción que SoFi prevé para 2027:
Un ratio de capital en descenso no debería reducir esas estimaciones a menos que SoFi empiece a vender muchos más de sus préstamos.
Esos beneficios son lo que reconstruiría el capital. A 0,90 dólares por acción sobre aproximadamente 1.340 millones de acciones diluidas, SoFi ganaría unos 1.200 millones de dólares, aproximadamente un 12% adicional sobre sus 9.700 millones de dólares de valor contable tangible (un sustituto aproximado del capital regulatorio). Si los activos ponderados por riesgo crecen en línea con los ingresos, alrededor de un 27%, el ratio termina 2027 cerca del 15%. Si vuelven a crecer un 35%, termina más cerca del 14%.
Ambas cifras se sitúan dentro del rango de entre 10% y 15% donde la dirección espera que se estabilice el ratio. Por lo tanto, SoFi probablemente pueda cumplir su promesa para 2027, pero con mucho menos margen del que tenía al comenzar 2026.
El dinero mayorista está financiando más parte
La combinación de financiación también ha cambiado. El usuario de r/stocks señala que los depósitos intermediados aumentaron a 7.800 millones de dólares el 30 de septiembre desde 1.400 millones a finales de 2025, y las líneas de financiación para originación (warehouse lines) pasaron de cero a 2.050 millones de dólares. Las cifras de TIKR respaldan el número de las líneas de financiación. La deuda total aproximadamente se duplicó a 3.980 millones de dólares desde finales de 2025:
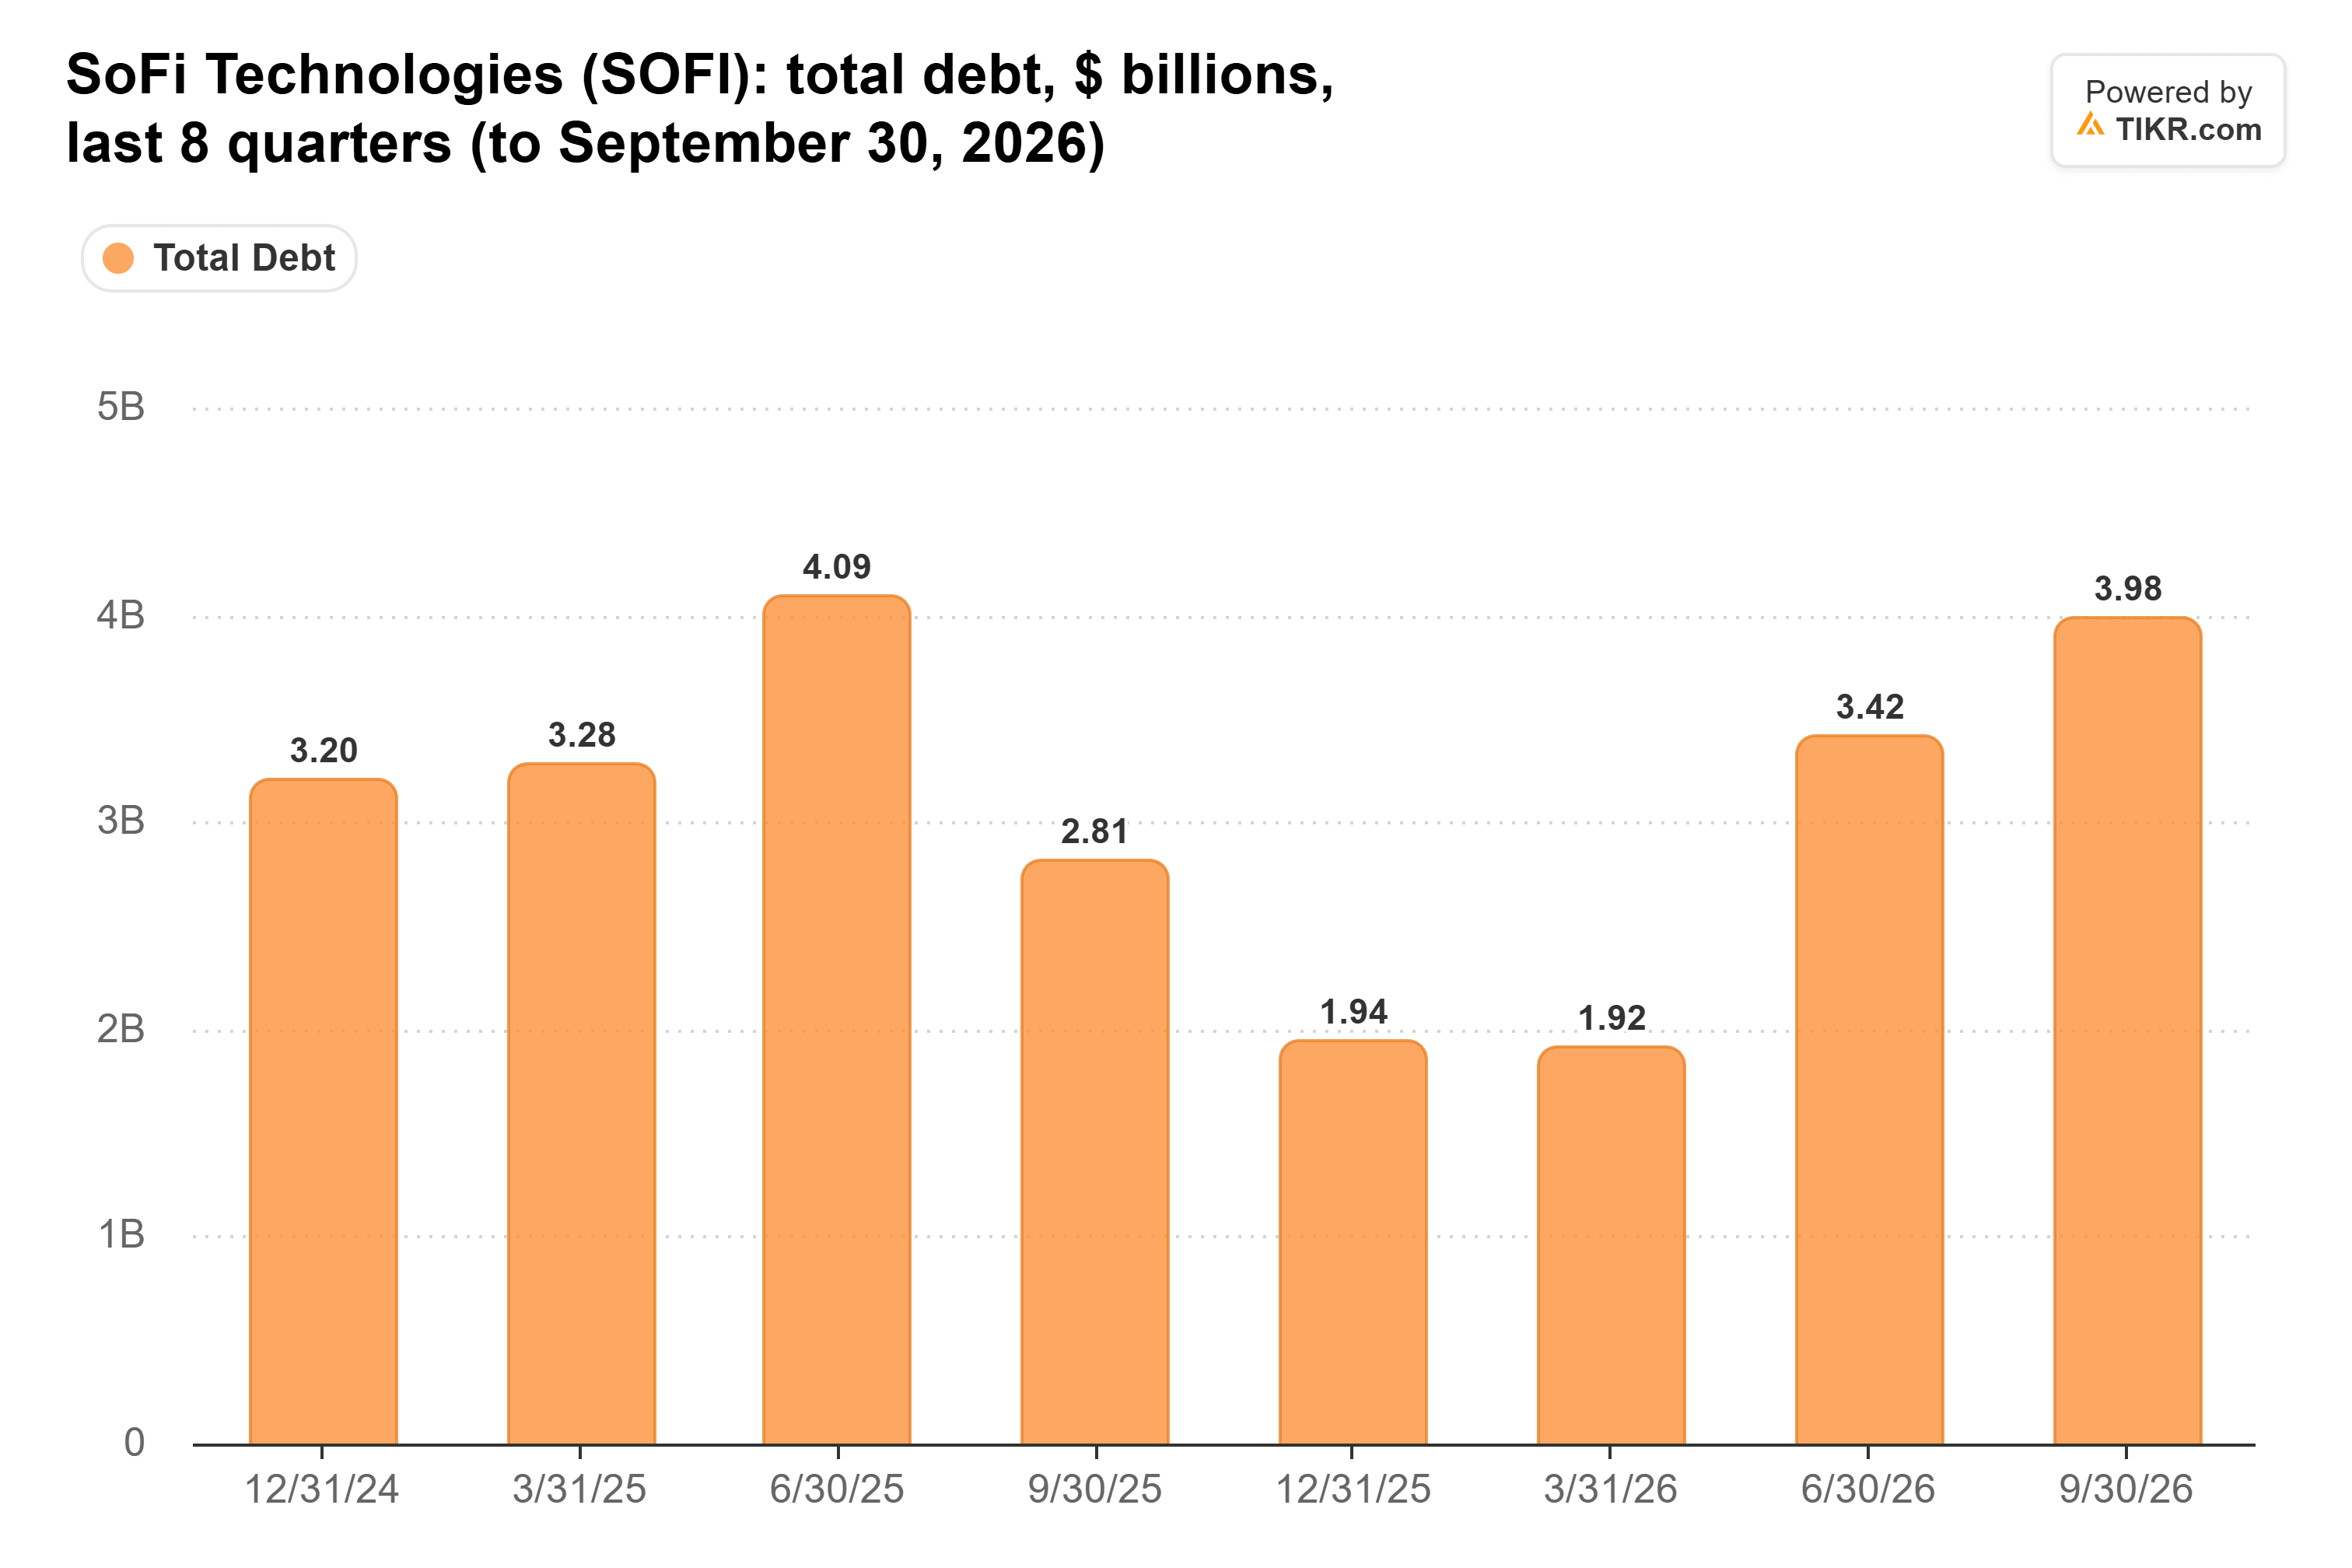
(La deuda de SoFi ya había estado tan alta antes: 4.090 millones de dólares a mediados de 2025, antes de trasladar más de su financiación a depósitos).
Ese endeudamiento cuesta más que los depósitos: el tipo medio de los depósitos de SoFi fue 145 puntos básicos inferior a lo que pagó por las instalaciones de financiación para originación (warehouse facilities) en el tercer trimestre.
Las ventas de préstamos son la válvula de escape
SoFi sigue estando bien capitalizada: el 17,0% está muy por encima del mínimo del 10,5% que citó en julio. También puede liberar capital vendiendo más préstamos a socios, como con el acuerdo de Sixth Street este año para comprar hasta 1.000 millones de dólares de sus préstamos personales.
El inconveniente es que mantener los préstamos paga más. La dirección situó el margen ajustado por riesgo de un préstamo personal mantenido en el segundo trimestre en aproximadamente un 6,1% anual, en comparación con una comisión única de aproximadamente el 3,5% por venderlo. Esa es una gran parte de la razón por la que los ingresos netos por intereses aumentaron un 59% en el tercer trimestre hasta 929,5 millones de dólares, y cada préstamo vendido para proteger el ratio renuncia a parte de ese ingreso.
Desde mi punto de vista, SoFi tiene margen para cumplir su promesa de no necesitar nuevo capital para 2027. Pero no puede mantener otro año a este ritmo después de eso sin vender muchos más de sus préstamos.
El ratio de fin de año vendrá con los resultados del cuarto trimestre, previstos para finales de enero. Si sigue cerca del 17% y los volúmenes con socios están aumentando, SoFi tiene más margen del que sugiere este año. Si cae hacia el 15%, el plan para 2027 depende de ese colchón.
Entonces, ¿cuánto vale realmente la acción de SoFi?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer SoFi. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. Gracias por leer, ¡y felices inversiones!



