Estadísticas Clave de las Acciones de Occidental
- Precio Actual: $58.84
- Precio Objetivo (Medio): ~$63
- Objetivo del Mercado (Media): ~$68
- Rentabilidad Total Potencial: ~7%
- TIR Anualizada: ~2% / año
Ya Disponible: Descubre cuánto potencial de alza tienen tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
Occidental Petroleum (OXY) tiene una brecha que la mayoría de los inversores no sabe cómo interpretar. Hasta septiembre, un banco tras otro elevó su precio objetivo. Evercore ISI lo subió a $70 manteniendo su calificación de Outperform, UBS lo llevó a $67, Wells Fargo lo empujó a $82, y Stifel y Seaport iniciaron cobertura en $68 y $73. Los datos de TIKR sitúan la media del mercado cerca de $68. La acción cerró en $58.84 el 18 de septiembre, por debajo de los cinco.
Los precios del crudo retrocedieron a mediados de septiembre al disiparse los temores sobre el suministro de Oriente Medio, y OXY, el gran productor estadounidense más sensible al precio del petróleo, cayó un 5.42% el 16 de septiembre en una caída generalizada del sector sin noticias específicas de la compañía. Así que la pregunta es si una acción que el mercado valora cerca de $68, cotizando a $59, es un regalo o una advertencia. Pero fíjate en lo que ocultan las subidas de objetivos: el analista mediano aún califica a OXY como Hold, 16 Holds frente a 10 Buy o mejor y dos bajistas.
El Caso Alcista Descansa en un Balance
Lo que movió a los analistas fue el cambio de Occidental hacia un negocio de menor costo y menor deuda. Cuando Evercore mejoró doblemente la calificación de la acción en julio, su analista fue explícito en que la recomendación no necesitaba un crecimiento más rápido: la firma modeló que el flujo de caja libre por acción se capitalizaría cerca del 8% anual hasta 2030 a un precio plano del WTI de $75, más lento que sus pares, y aún así vio la acción como demasiado barata.
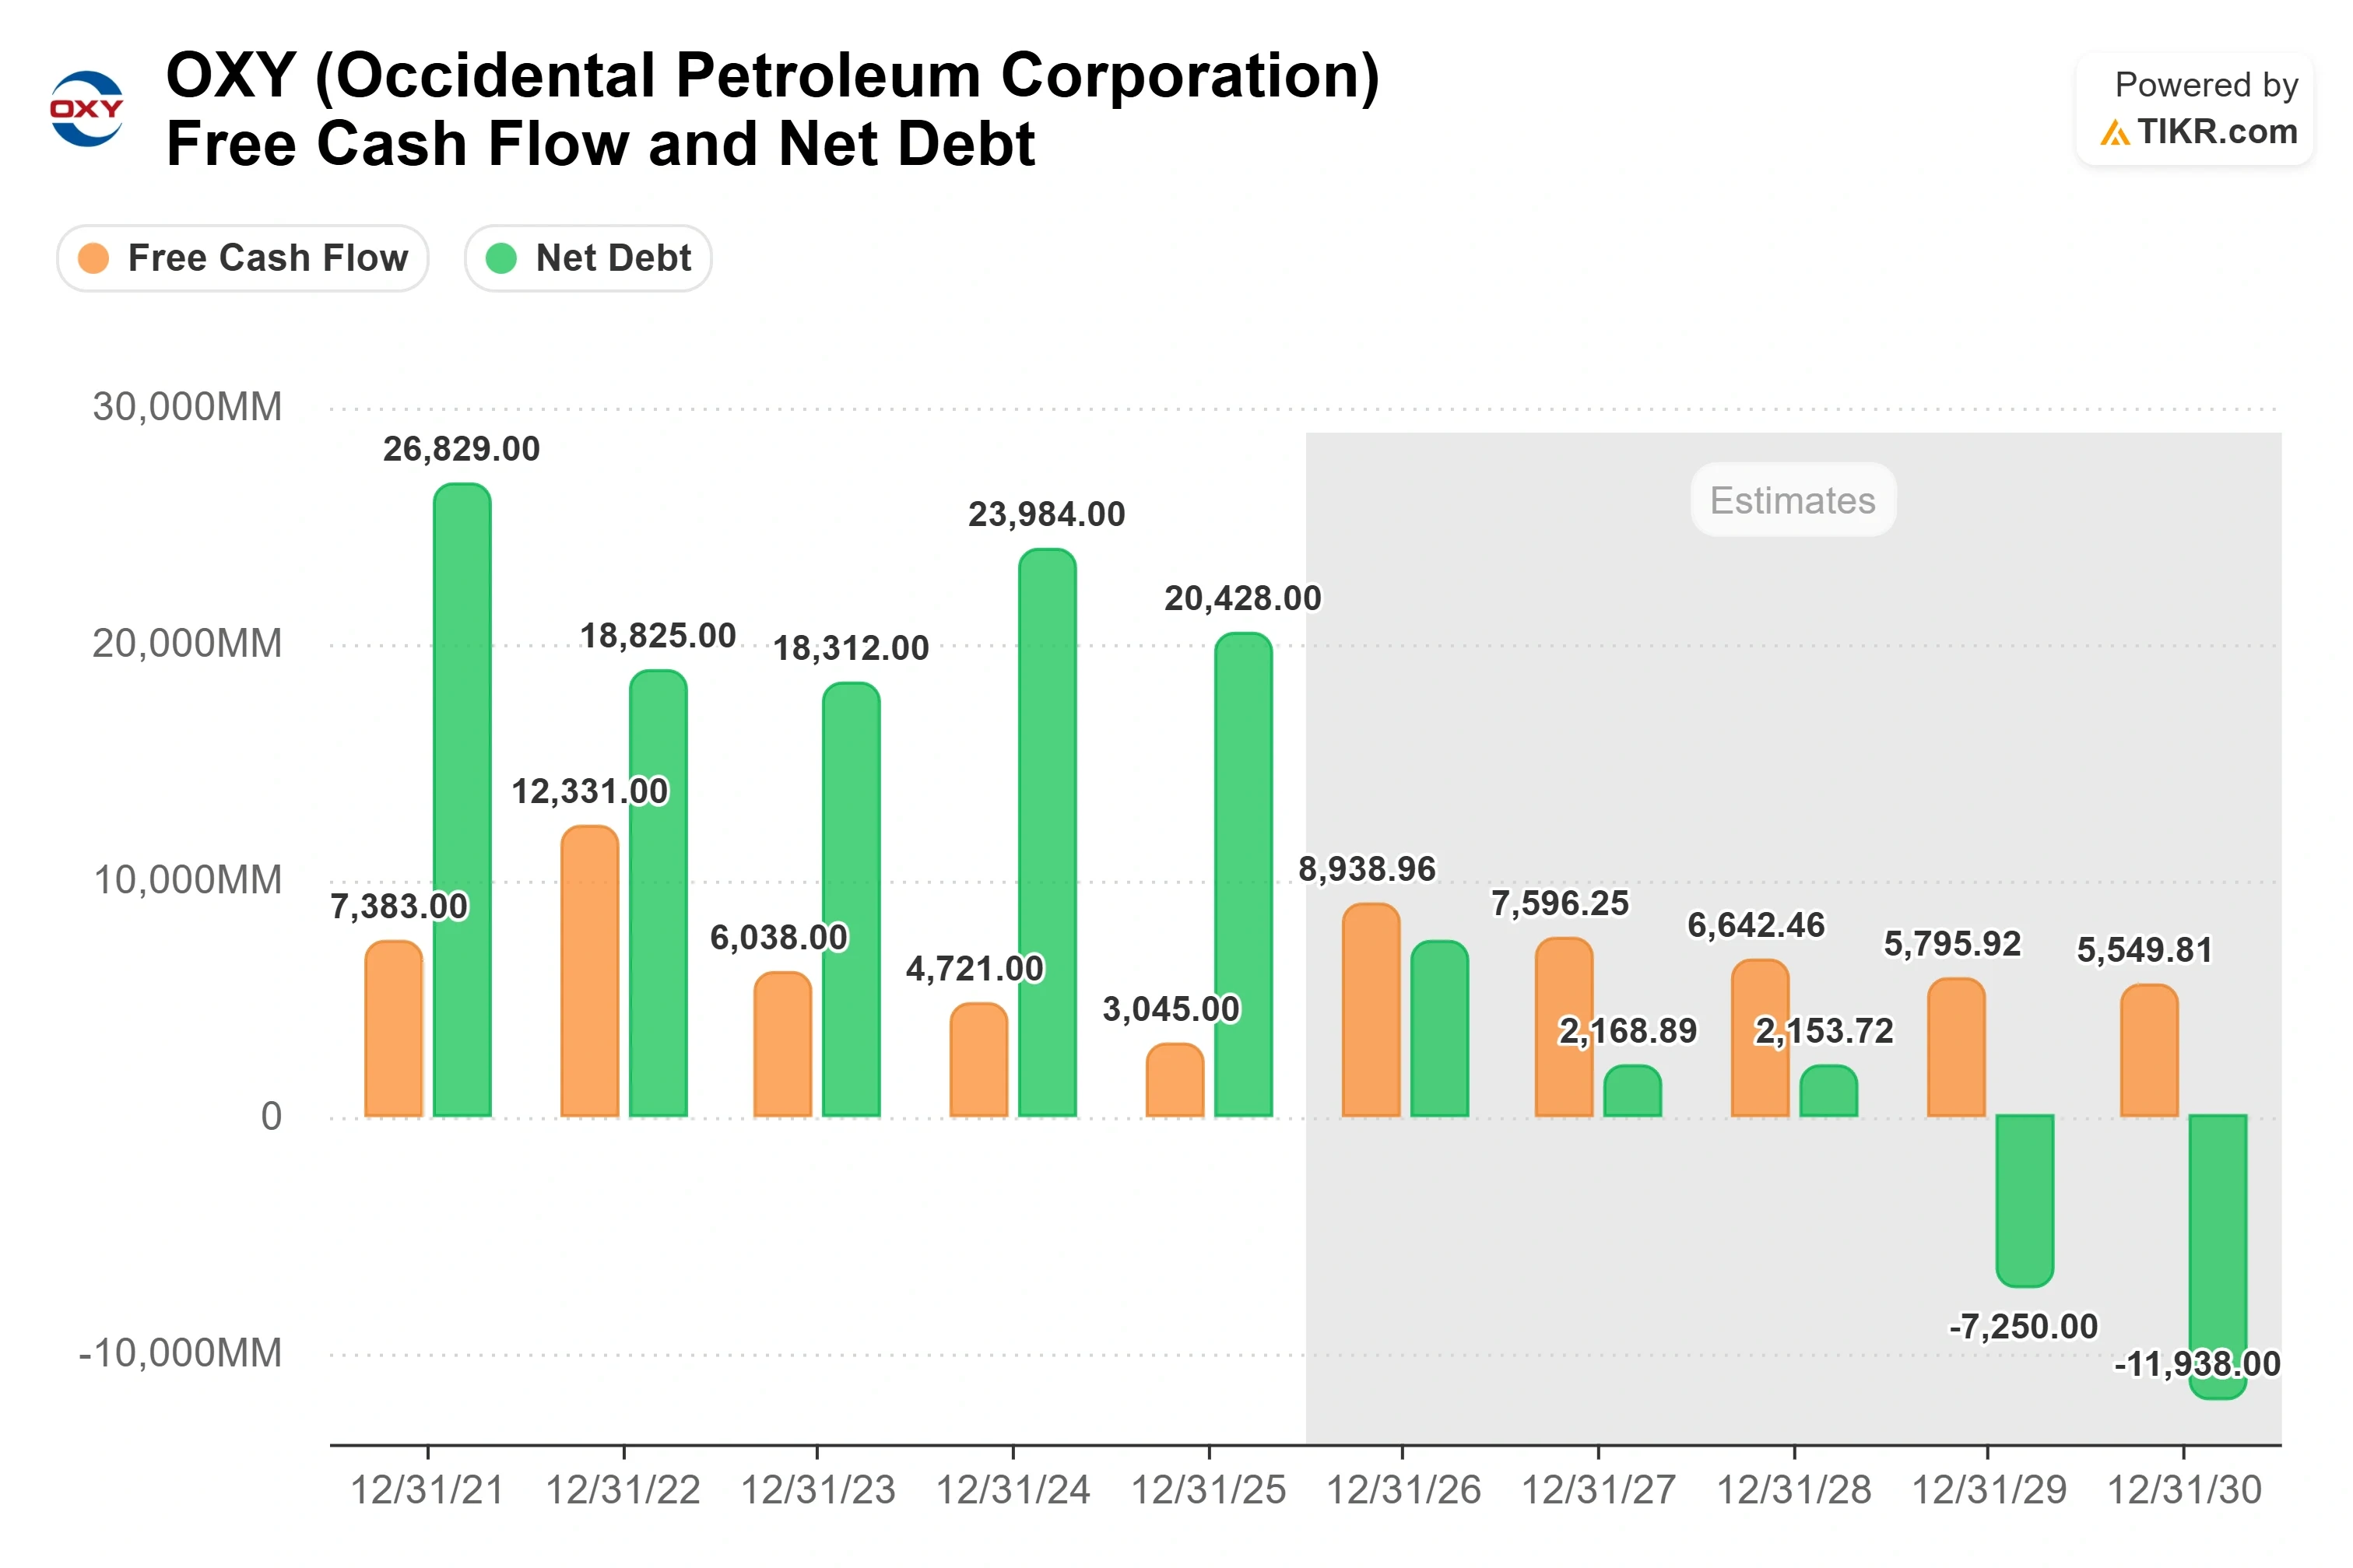
Occidental redujo su deuda principal a $11.8 mil millones en el Q2, su nivel más bajo desde 2019, y mantiene una deuda neta principal de $7.6 mil millones frente a $4.2 mil millones en efectivo. Esa desapalancamiento redujo su run-rate de interés anual futuro en aproximadamente $630 millones frente a 2025. El nuevo CEO Richard Jackson estableció un hito sobre hacia dónde conduce: más de $4 mil millones de flujo de caja sostenible anual adicional para 2030, y enfatizó que el plan puede "entregar este flujo de caja sin aumentar la producción", con aproximadamente el 85% de la mejora alcanzable incluso a precios más bajos. La durabilidad proviene de las operaciones. El Vicepresidente Senior Ken Dillon detalló el programa de inyección de agua que reduce las tasas de declive de los campos, citando las inyecciones en Omán que reducen los declives "del 19% a alrededor del 7% una vez completadas".

Consulta estimaciones históricas y futuras para las acciones de Occidental (¡Es gratis!) >>>
Por Qué la Acción Sigue Ignorándolos
El problema es que Occidental apenas cubre el riesgo de lo que determina su precio de acción. La dirección solo mantiene un pequeño collar sin costo sobre aproximadamente 100,000 barriles diarios, así que cuando el WTI cayó en septiembre, la acción lo siguió. Esa sensibilidad funciona en ambos sentidos, y dejó a OXY con un drawdown máximo del 27.63% al 1 de julio a pesar de un negocio subyacente que se fortalecía.
OXY cotiza cerca de 5.1x EV/EBITDA NTM, una ligera prima frente a TotalEnergies en 4.8x y un descuento frente a Suncor en 7.4x. Para un productor puro que lleva más apalancamiento que las grandes integradas, situarse en el medio del grupo de pares es lo correcto, no una clara infravaloración. El reloj de retorno de capital refuerza la paciencia requerida: las recompras siguen siendo una baja prioridad hasta que Occidental canjee su capital preferente en 2029, así que se les pide a los inversores que esperen años, cobrando un dividendo que la compañía aumentó un 8% en agosto a $0.28 por acción mientras el balance se fortalece.
Consulta cómo le va a Occidental frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $58.84
- Precio Objetivo (Medio): ~$63
- Rentabilidad Total Potencial: ~7%
- TIR Anualizada: ~2% / año

Eso es aproximadamente una rentabilidad total del 7% en el horizonte, alrededor del 2% anual. El modelo asume un crecimiento de ingresos cercano al 1% anual, un negocio que mantiene la producción plana, con márgenes de beneficio neto mejorando hacia el 16% a medida que se materializan los ahorros en costos e intereses. El motor del margen es el programa de eficiencia que la dirección está vendiendo: menores costos de perforación y una tasa de declive base cayendo de aproximadamente el 25% hacia el 20%. El riesgo principal está fuera del control de la compañía, en los precios del petróleo realizados. Un entorno de crudo sostenidamente más fuerte eleva el modelo muy por encima del caso medio, hacia los aproximadamente $96 que implica el escenario alto, mientras que los precios débiles presionan el flujo de caja y el colchón del dividendo más rápido de lo que las ganancias de eficiencia compensan. El modelo dice que los $68 del mercado necesitan que el petróleo coopere de una manera que el caso base no asume.
Conclusión
La próxima prueba real es el informe del tercer trimestre, previsto para principios de noviembre. Observa dos números. La producción del Q3 se guió a 1.4 a 1.44 millones de BOE por día, así que un resultado en el extremo alto confirma el impulso que asumen las mejoras de calificación. Y observa la reducción de deuda hacia el hito de $10 mil millones de principal, ya que cada paso allí acerca más al canje de las acciones preferentes de 2029 que abre la puerta a las recompras. Si ambos se mantienen y el crudo se estabiliza, la brecha entre $59 y $68 parece una oportunidad. Si el petróleo se desploma primero, los objetivos bajarán de nuevo, y el mercado, cargado de Holds, te habrá dicho por qué antes de que lo hagan los números.
¿Deberías Invertir en Occidental?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre Occidental, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear Occidental junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Occidental en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuantas más piedras levantes… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!