Conclusiones clave
- Dwarkesh Patel afirma que los laboratorios de IA deben cuadruplicar el cómputo de I+D anualmente solo para mantener el mismo ritmo de progreso.
- Eso vincula la demanda de chips a la carrera misma, beneficiando a NVIDIA, Broadcom y TSMC mientras dure el gasto.
- Los analistas ya esperan que los ingresos de NVIDIA y Broadcom se cuadruplique aproximadamente en tres años.
- El riesgo es el costo: el autor Ramez Naam estima que aumentar las capacidades de Anthropic ahora cuesta 8 veces más que hace dos años.
El presentador del podcast Dwarkesh Patel acaba de exponer un argumento que, para mí, se lee como uno de los casos alcistas más claros para NVIDIA (NVDA) que he escuchado en mucho tiempo. El mismo caso cubre a Broadcom (AVGO), que diseña chips de IA personalizados para compradores como Alphabet (GOOG), y a Taiwan Semiconductor Manufacturing (TSM), que fabrica chips para ambos y creció sus ingresos un 41,2% el trimestre pasado.
En su ensayo del 13 de noviembre, Patel argumentó que las nuevas ideas de IA ya son más difíciles de encontrar:
"Las empresas de IA tienen que cuadruplicar su cómputo de I+D y duplicar su fuerza laboral cada año solo para mantener la misma tasa de progreso".
Si eso se mantiene, es una gran configuración para quien venda los chips: un laboratorio que solo quiere mantener el ritmo tiene que seguir comprando mucho más cómputo. Sin embargo, Patel no lo trata como algo seguro. Le da un 50% de probabilidad a un escenario en el que la investigación de IA automatizada impulse un progreso rápido sin necesidad de más cómputo.
Wall Street ya espera que NVIDIA monte la carrera
NVIDIA generó $216 mil millones de ingresos en el año terminado en enero de 2026. El consenso prevé $412 mil millones este año fiscal y $896 mil millones en el año que termina en enero de 2029.
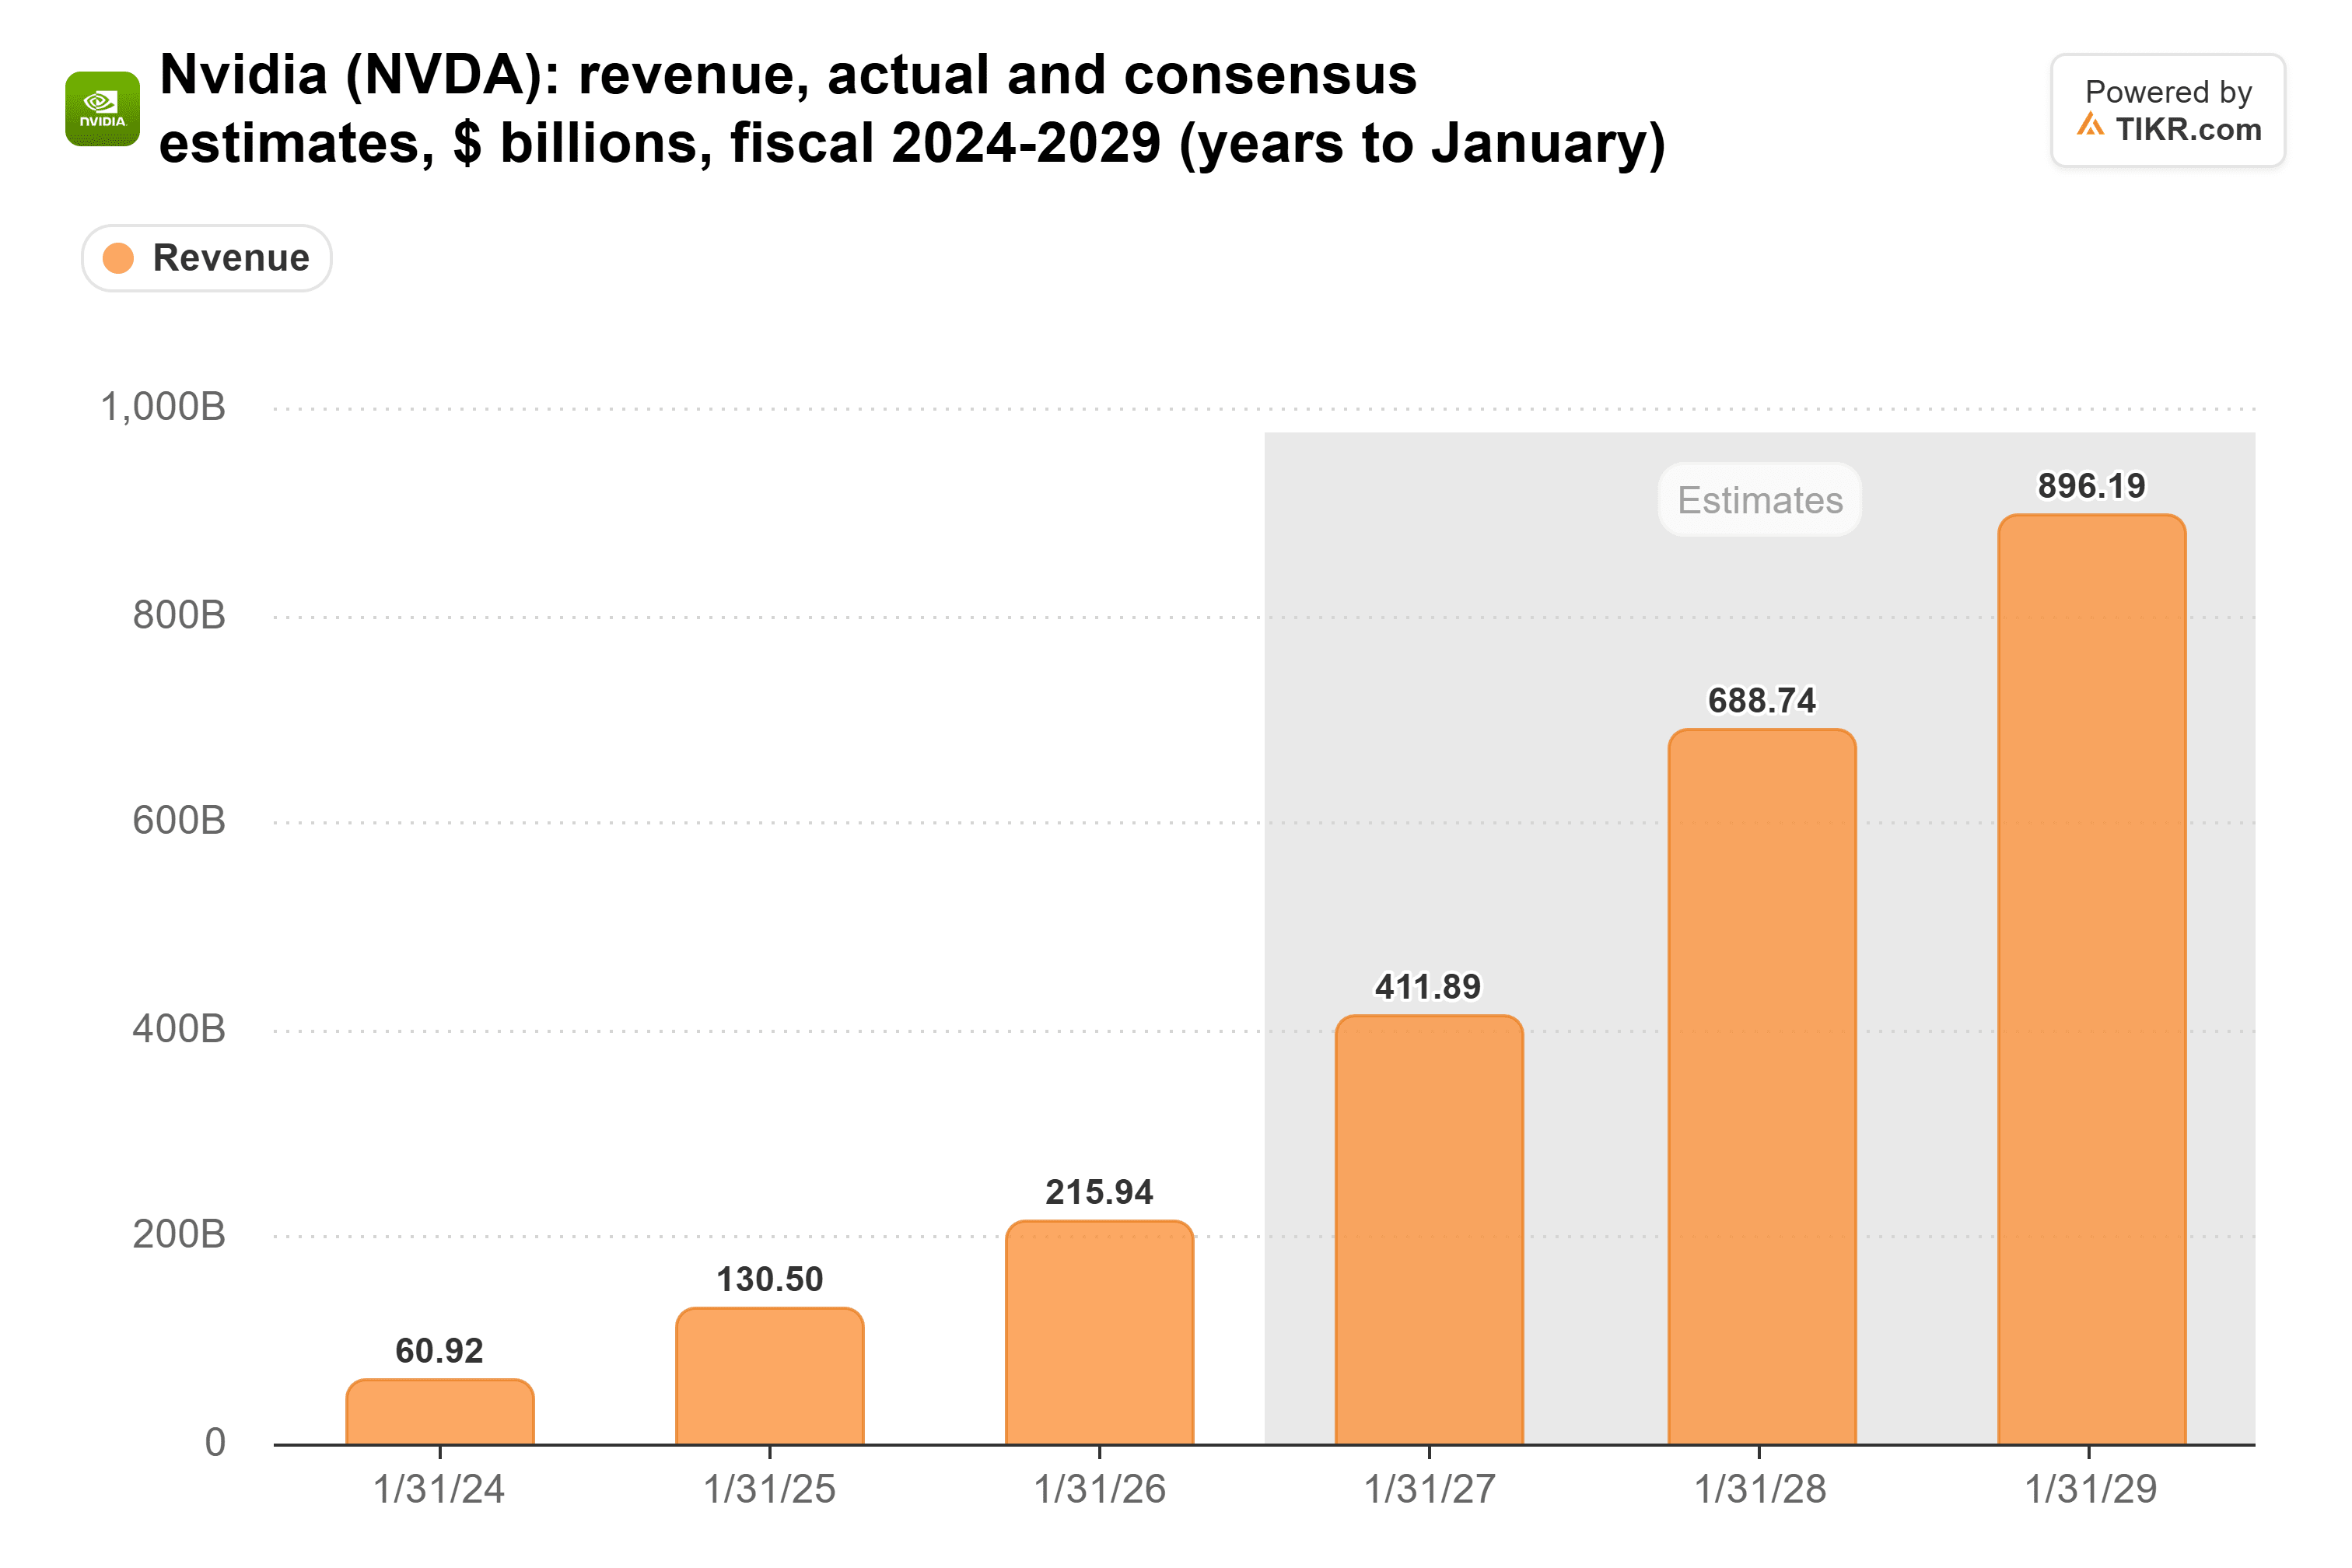
Eso es aproximadamente 4x en tres años, aunque no se ajusta perfectamente a la cifra de Patel. El cómputo mide el trabajo realizado, mientras que los ingresos de NVIDIA también dependen de los precios de los chips, la mezcla de productos, la cuota de mercado y los compradores mucho más allá de los laboratorios.
Lo que destaca es la rapidez con la que las estimaciones se desaceleran: aproximadamente un 30% de crecimiento en el año que termina en enero de 2029, luego un 21% al año siguiente (solo ocho analistas van tan lejos). Si los laboratorios siguen expandiendo el cómputo a este ritmo, esos años posteriores podrían resultar conservadores, aunque el argumento de Patel por sí solo no lo prueba.
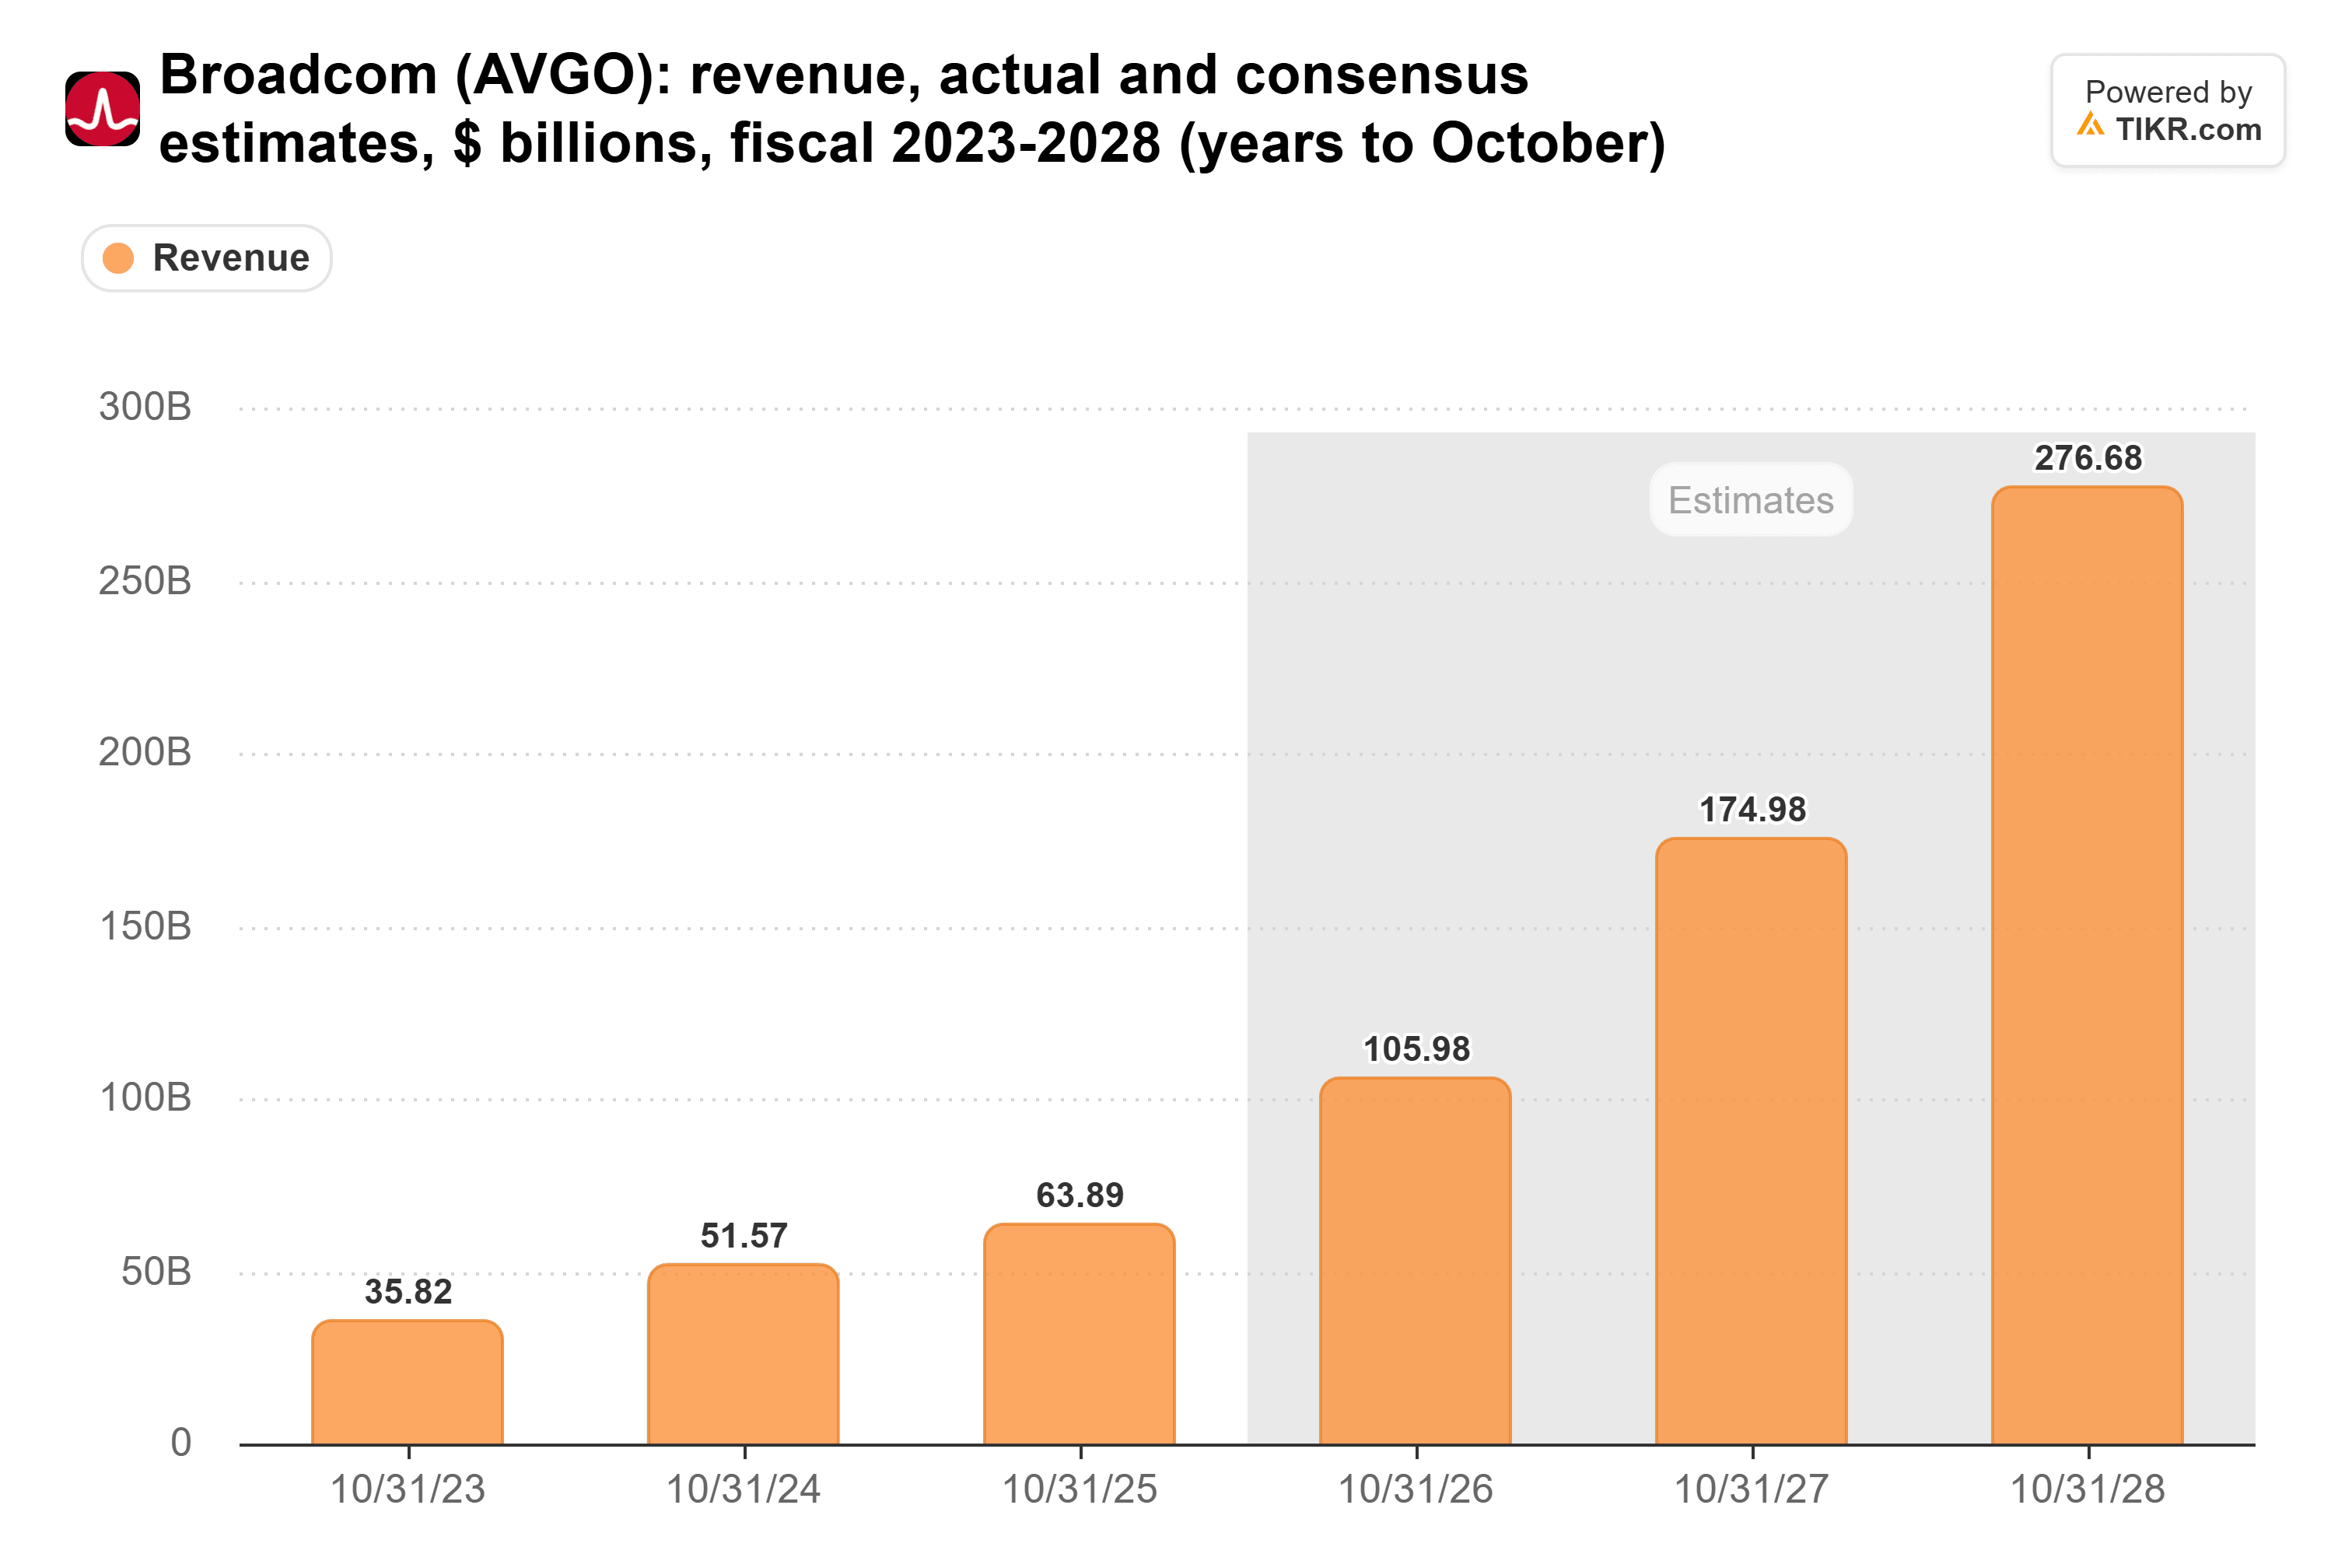
Broadcom parece similar, con ingresos que se espera aumenten desde $63,9 mil millones en el año fiscal 2025 hasta $277 mil millones en el año fiscal 2028.
TSMC cobra sin importar qué chip gane. El CEO C.C. Wei dijo en octubre que todos los actores de la IA trabajan con TSMC, que todavía espera que los ingresos por aceleradores de IA crezcan a una tasa anual de mediados a altos de 50% desde 2024 hasta 2029.
TIKR Rastrea a 62 Analistas en NVIDIA. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre NVIDIA, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de NVIDIA
La factura sigue aumentando
El autor Ramez Naam escribió en X que Anthropic obtiene menos capacidad por mil millones de dólares: "Ahora es 8 veces más caro aumentar las capacidades de IA que hace 2 años".
El gasto de capital de Alphabet casi se cuadruplicó de 2021 a 2025, y espera entre $195 mil millones y $205 mil millones este año, con un aumento significativo en 2027.
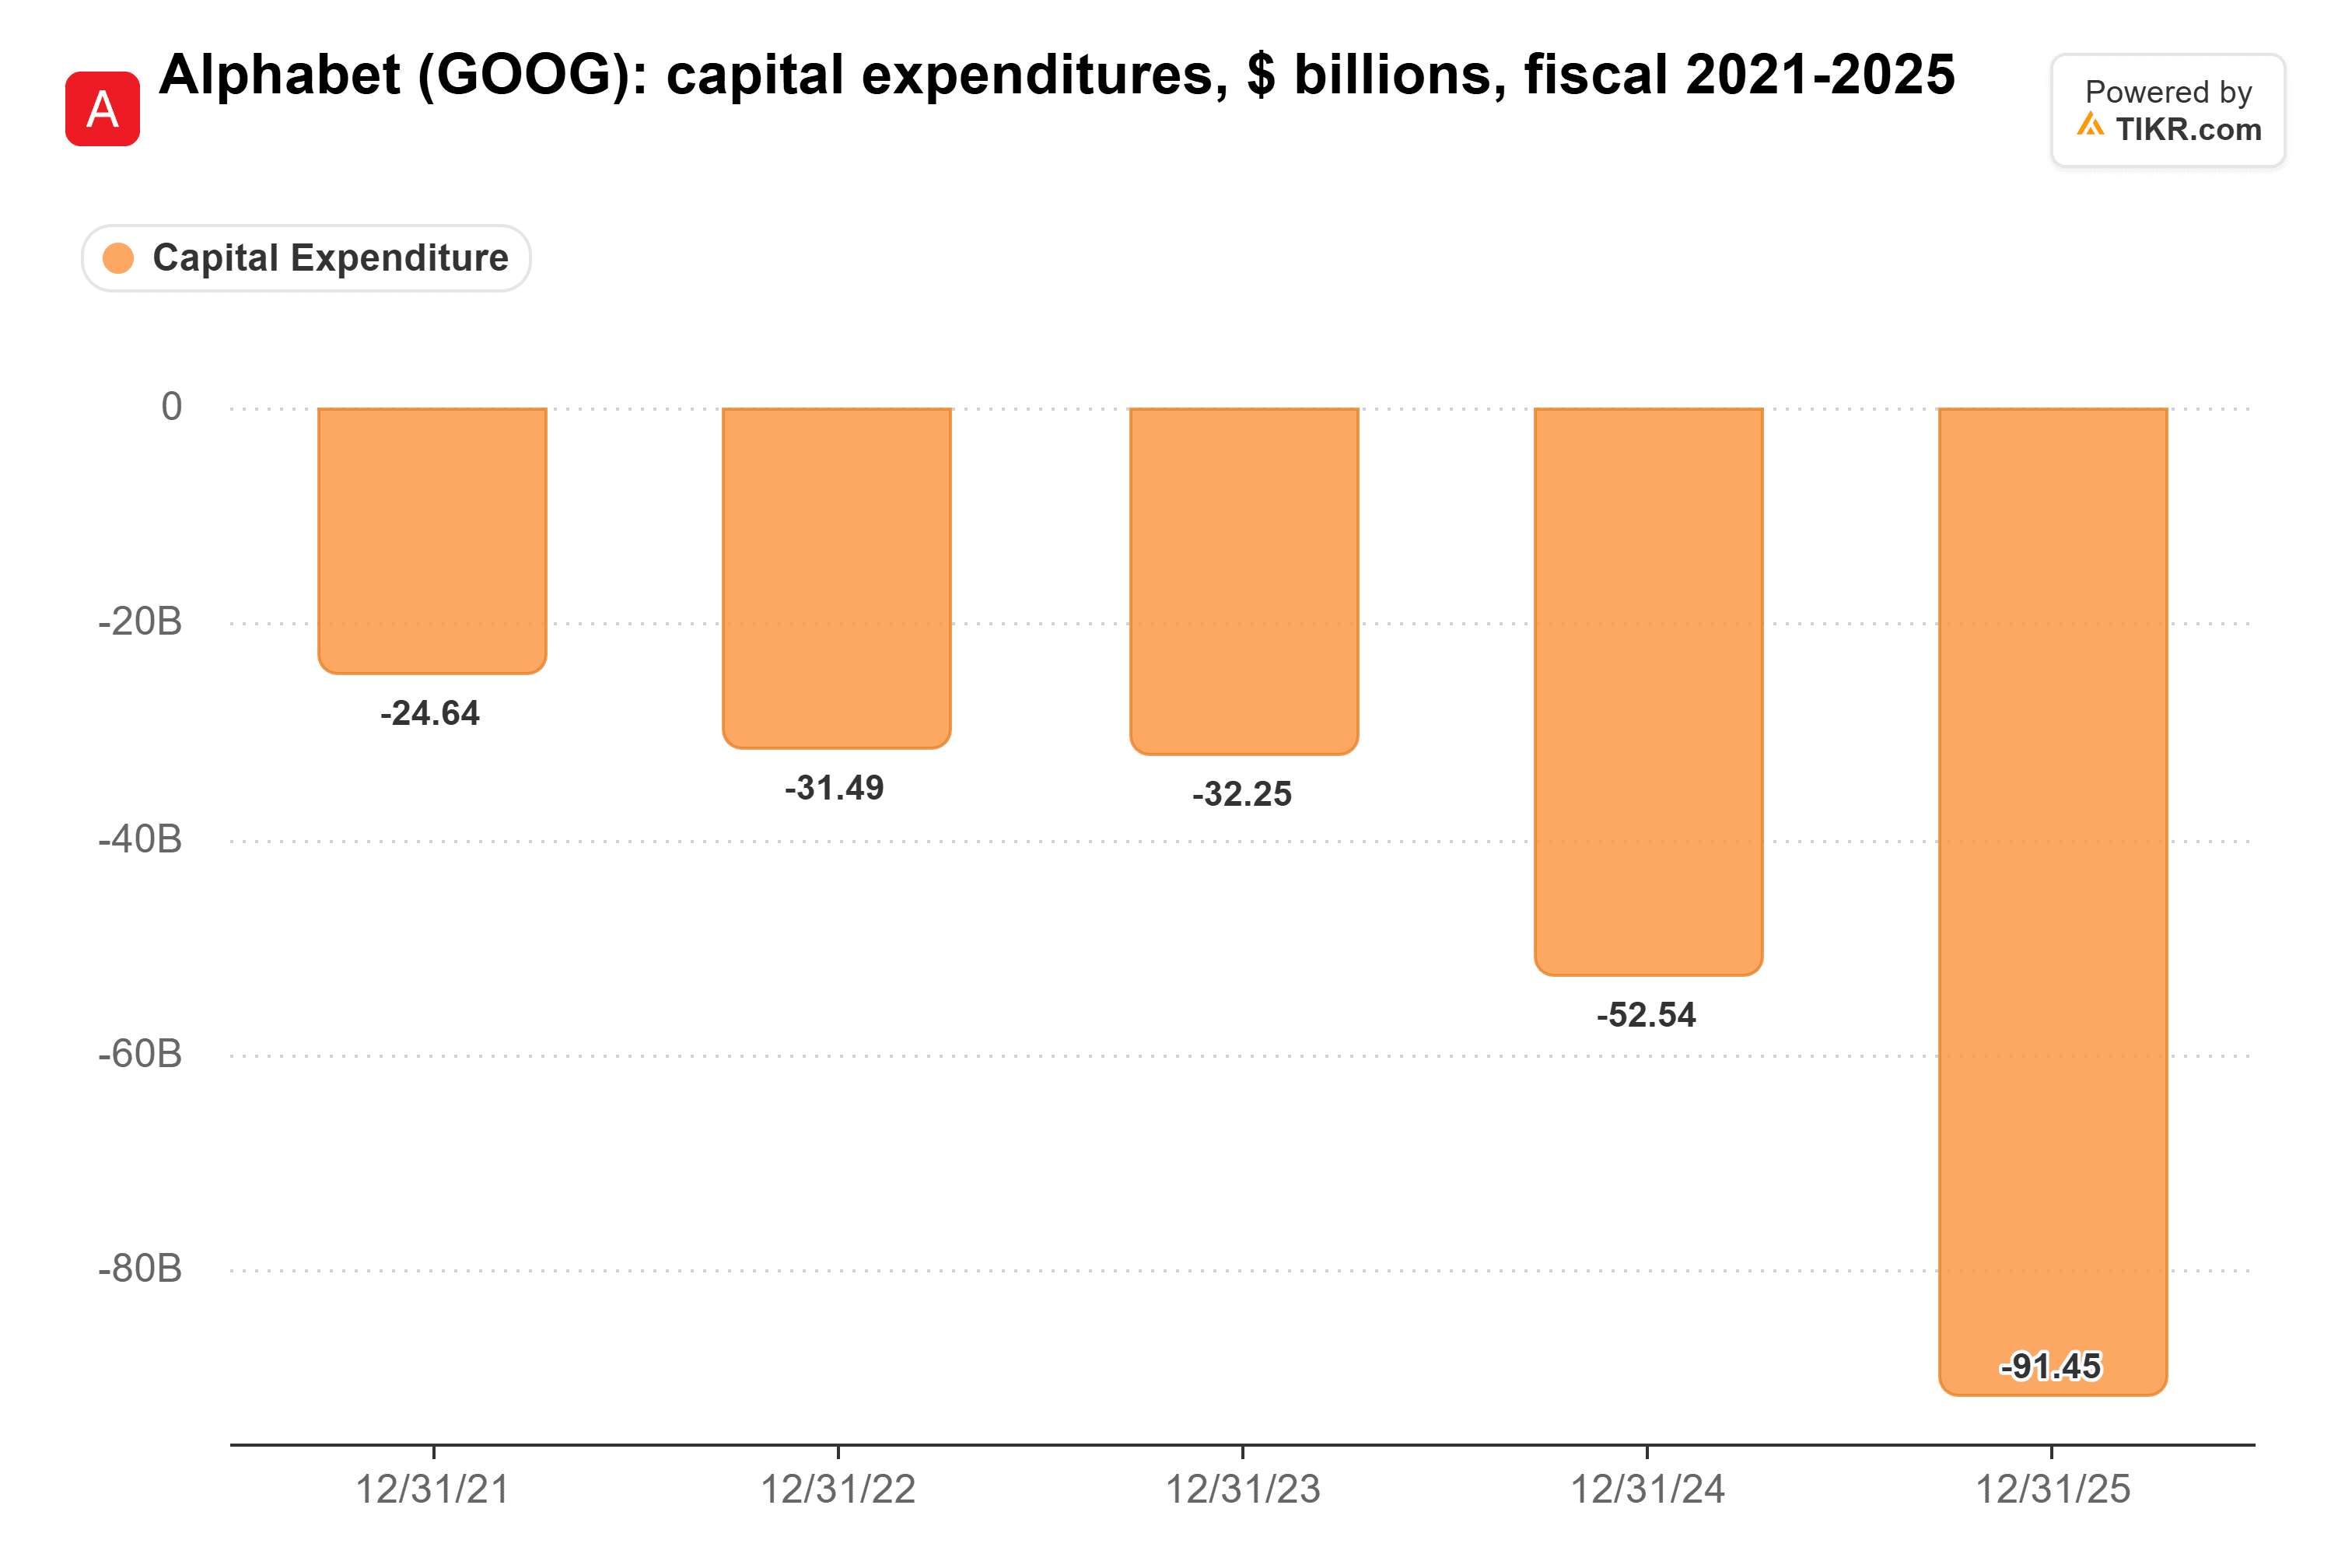
Eso ahora supera el efectivo de Alphabet: el flujo de caja libre fue negativo en $9,1 mil millones el trimestre pasado, y en junio anunció una emisión de capital de $80 mil millones, parte de ella para infraestructura de IA.
La propia ayuda de NVIDIA también puede desacelerarse. La CFO Colette Kress dijo en la llamada de agosto que NVIDIA había invertido casi $50 mil millones en laboratorios de frontera. Desde que Jensen Huang renunció el 11 de noviembre, The Information ha informado que se espera que NVIDIA desacelere sus inversiones en IA y sus garantías de crédito.
Por qué la carrera todavía favorece a NVIDIA
Las matemáticas de Naam perjudican más a los inversores de los laboratorios que a sus proveedores. Si cada ganancia cuesta más, un laboratorio que quiere mantenerse a la vanguardia compra aún más cómputo. El riesgo es el día en que el dinero se detenga, y los compradores aún no están ahí: Alphabet todavía está aumentando su presupuesto, y Wei dice que la demanda de IA todavía supera la oferta.
Mientras siga llegando el dinero, los crecientes presupuestos de cómputo respaldan los ingresos de NVIDIA, incluso si parte de ese gasto va a chips personalizados como los TPU de Google. NVIDIA reporta el 17 de noviembre, y su perspectiva mostrará si los compradores están manteniendo el ritmo.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!