Conclusiones clave
- Northcoast Research rebajó la calificación de Costco a Neutral el 16 de noviembre, después de que la acción subiera un 19,6% en un año hasta un cierre récord.
- El negocio sigue creciendo: las ventas de octubre aumentaron un 12,6%, y Costco declaró un dividendo especial de $30 por acción el 10 de noviembre.
- Costco cotiza a 49x las ganancias futuras, en comparación con un promedio de cinco años de 43x, y el objetivo consenso de $1,078 está por debajo del precio de la acción.
- El Neutral de Northcoast parece acertado a este precio, y el informe del primer trimestre de Costco, previsto para el 10 de diciembre, es la próxima prueba.
Costco (COST) ha subido un 19,6% en un año y cerró en un récord de $1,106.21 el 13 de noviembre, y Northcoast Research ha bajado del tren. El analista Chuck Cerankosky rebajó la calificación de la acción a Neutral desde Compra el 16 de noviembre, citando la valoración.
El negocio sigue rindiendo
El cuarto trimestre de Costco, reportado el 24 de septiembre, fue bueno. Las ventas netas aumentaron un 11,2% a $93.9 mil millones en las 16 semanas hasta el 30 de agosto. El EPS subió a $6.75 desde $5.87, lo que incluye un impulso único de $0.15 por reembolsos arancelarios. Octubre mantuvo la tendencia, con ventas subiendo un 12,6% a $24.5 mil millones y ventas comparables aumentando un 7,3% excluyendo gasolina y divisas. Y el 10 de noviembre, Costco declaró un dividendo especial de $30 por acción, unos $13.3 mil millones en total, y renovó su autorización de recompra de acciones por $4 mil millones.
La membresía es el punto débil. Los miembros pagos crecieron un 3,8% en el cuarto trimestre, frente al 5,2% del primer trimestre del año fiscal 2026. El CFO Gary Millerchip también dijo en la llamada que el cuarto trimestre fue el último con un impulso interanual del aumento de tarifas de septiembre de 2024. Eso importa, ya que las cuotas de membresía aportaron $5.9 mil millones de los $11.7 mil millones de ingresos operativos del año fiscal 2026.
La recomendación de Compra de Northcoast ha cumplido su ciclo
Cerankosky mejoró la calificación de Costco a Compra a finales de diciembre de 2025 con un objetivo de $1,100, días después del cierre más bajo de la acción en el último año. Bien sincronizado: ese objetivo estaba un 29% por encima del cierre de la acción del 23 de diciembre, y a $1,106.21, la acción ahora está justo por encima. Northcoast rebajó la calificación por valoración, señalando que tras la noticia del dividendo, la acción "dio un último empujón hacia, y justo por encima, nuestro objetivo de precio de $1,100".
Es el segundo analista en dar un paso atrás en una semana. Freedom Broker redujo la calificación de Costco a Mantener por valoración el 10 de noviembre, incluso cuando elevó su objetivo a $1,050. Ambas firmas citaron la valoración, no el negocio.
TIKR hace seguimiento a 41 analistas sobre Costco. ¿Cuántos dicen "Compra"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Costco, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Costco
La acción ha superado a Wall Street
Los objetivos de la calle no han seguido el ritmo de la subida. El objetivo consenso subió desde $1,056 hace un año a $1,078 ahora, mientras la acción escaló desde $925 a $1,106.21.
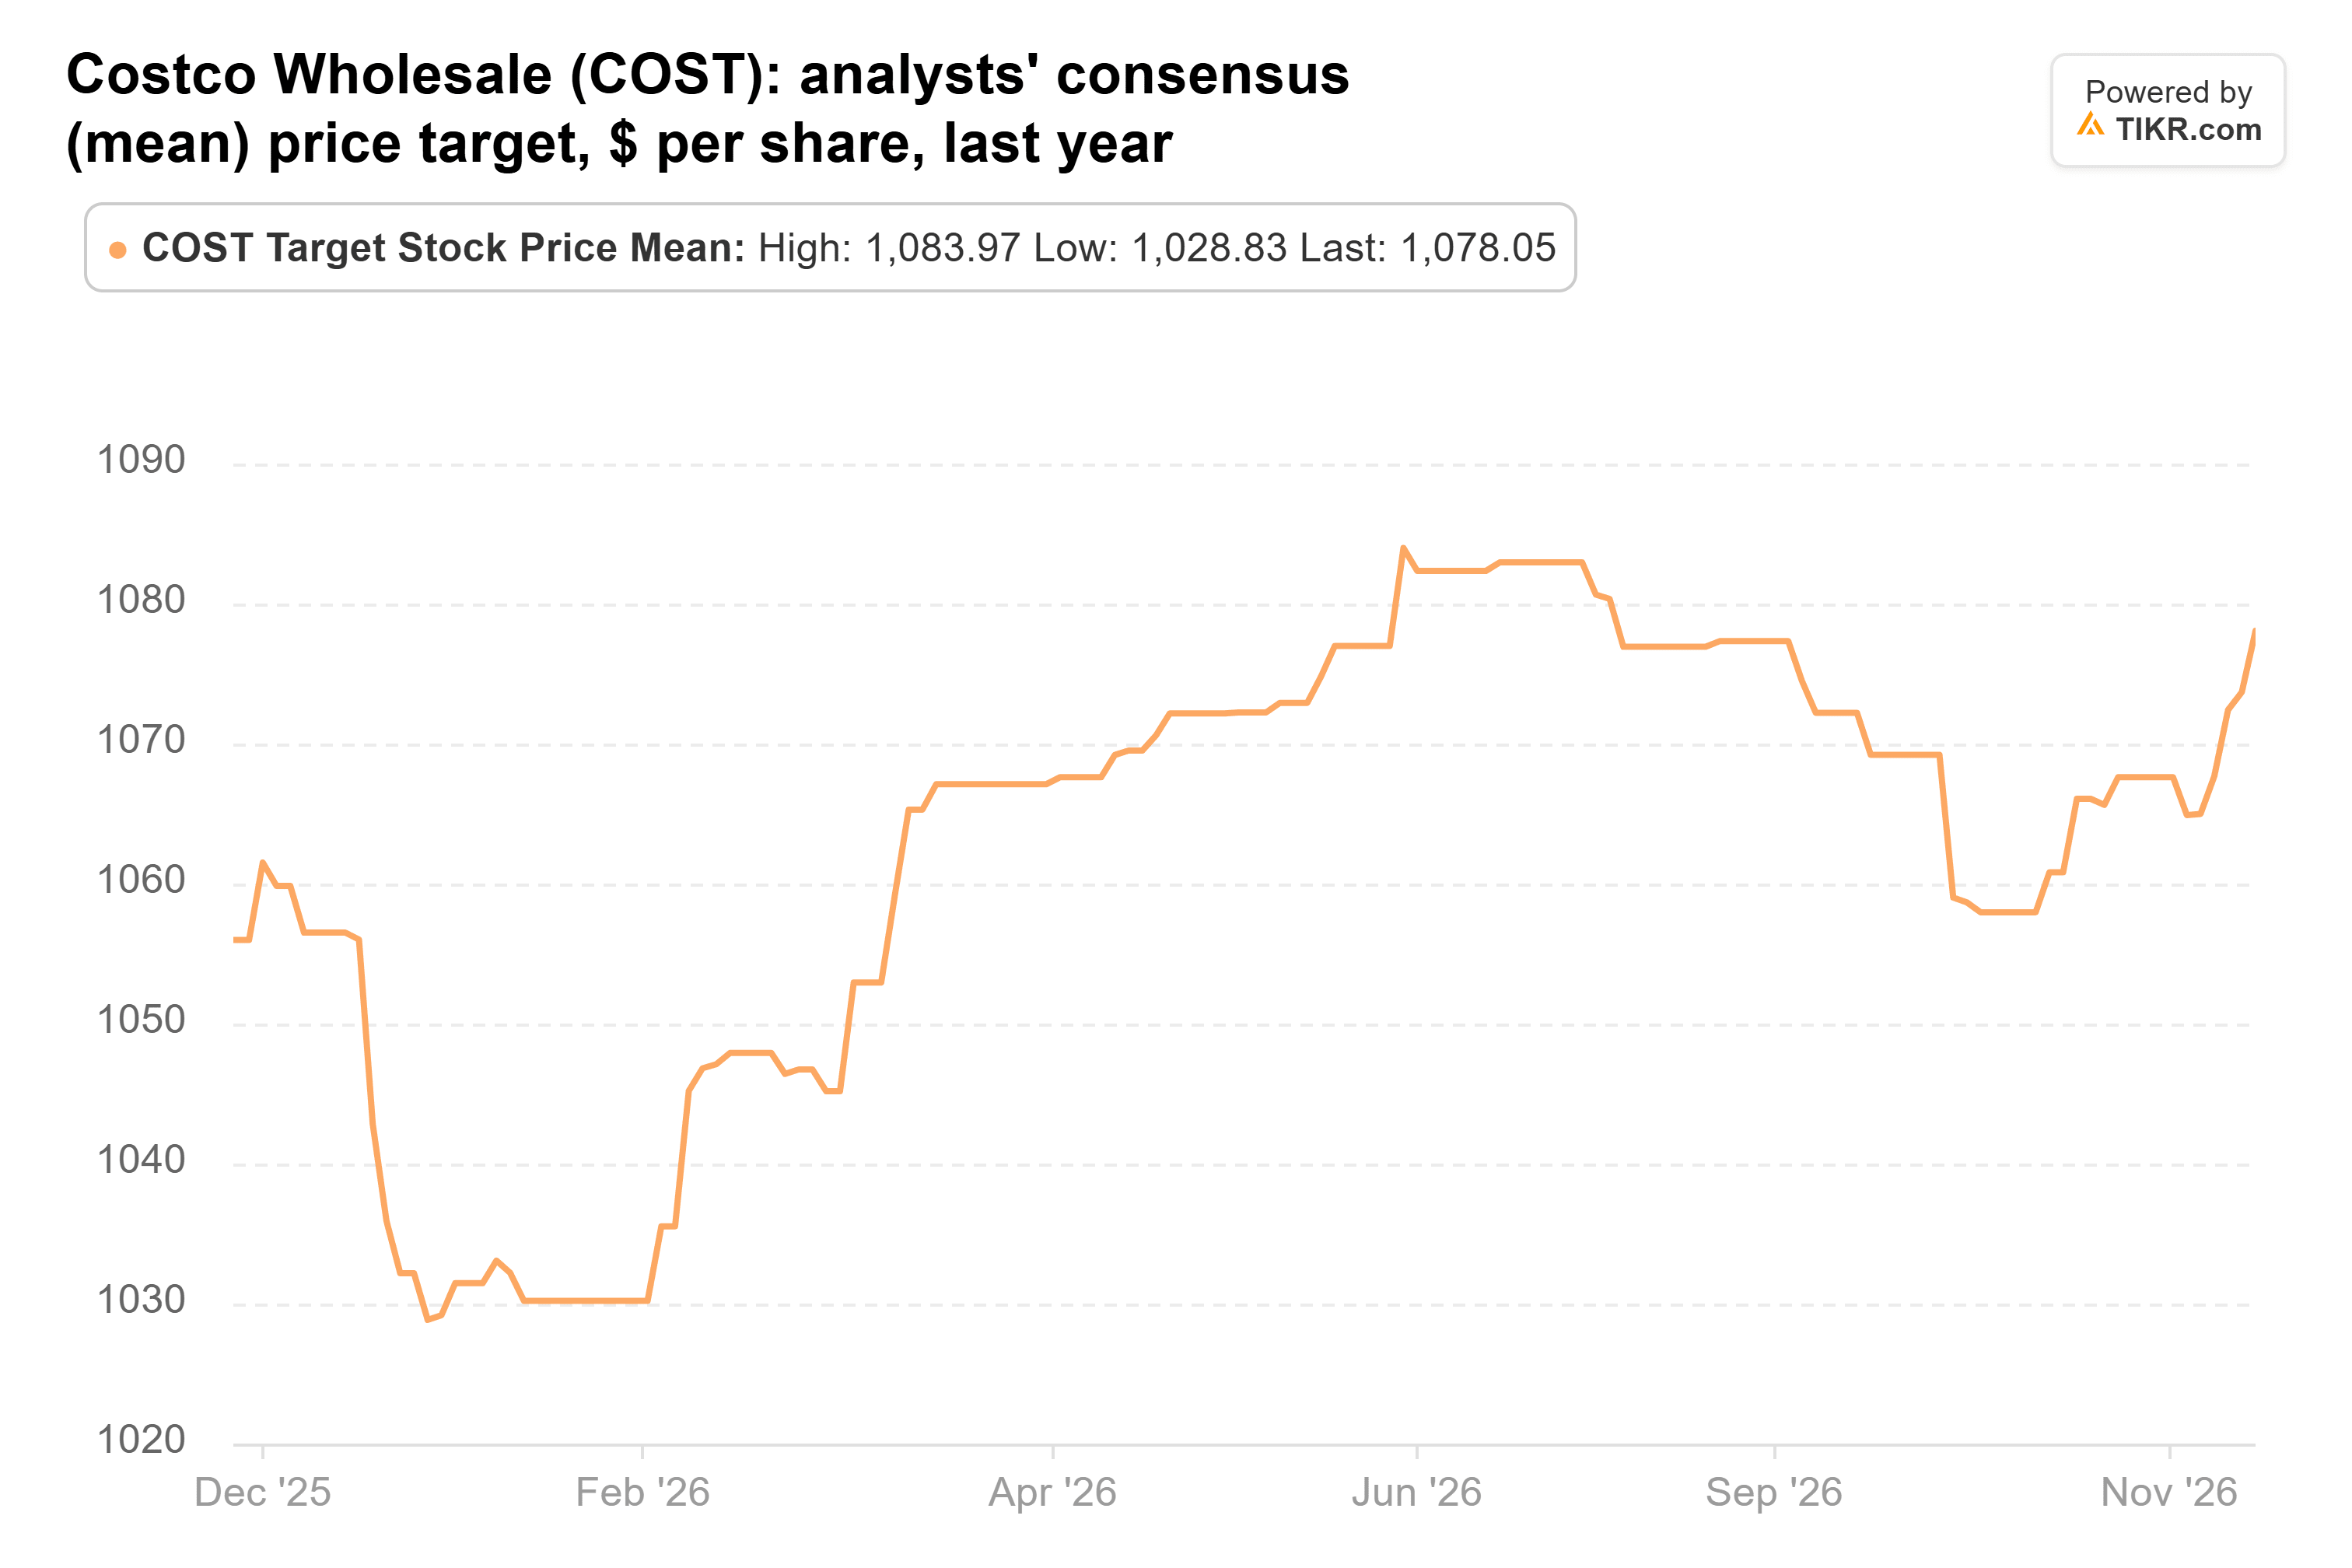
Ese promedio está aproximadamente un 2,5% por debajo del precio de la acción, y los objetivos van desde un mínimo de $770 hasta un máximo de $1,315.
Las ganancias siguen creciendo. Los analistas esperan que el EPS normalizado suba desde $20.61 en el año fiscal 2026 a $22.79 en el año fiscal 2027 y $25.02 en el año fiscal 2028.
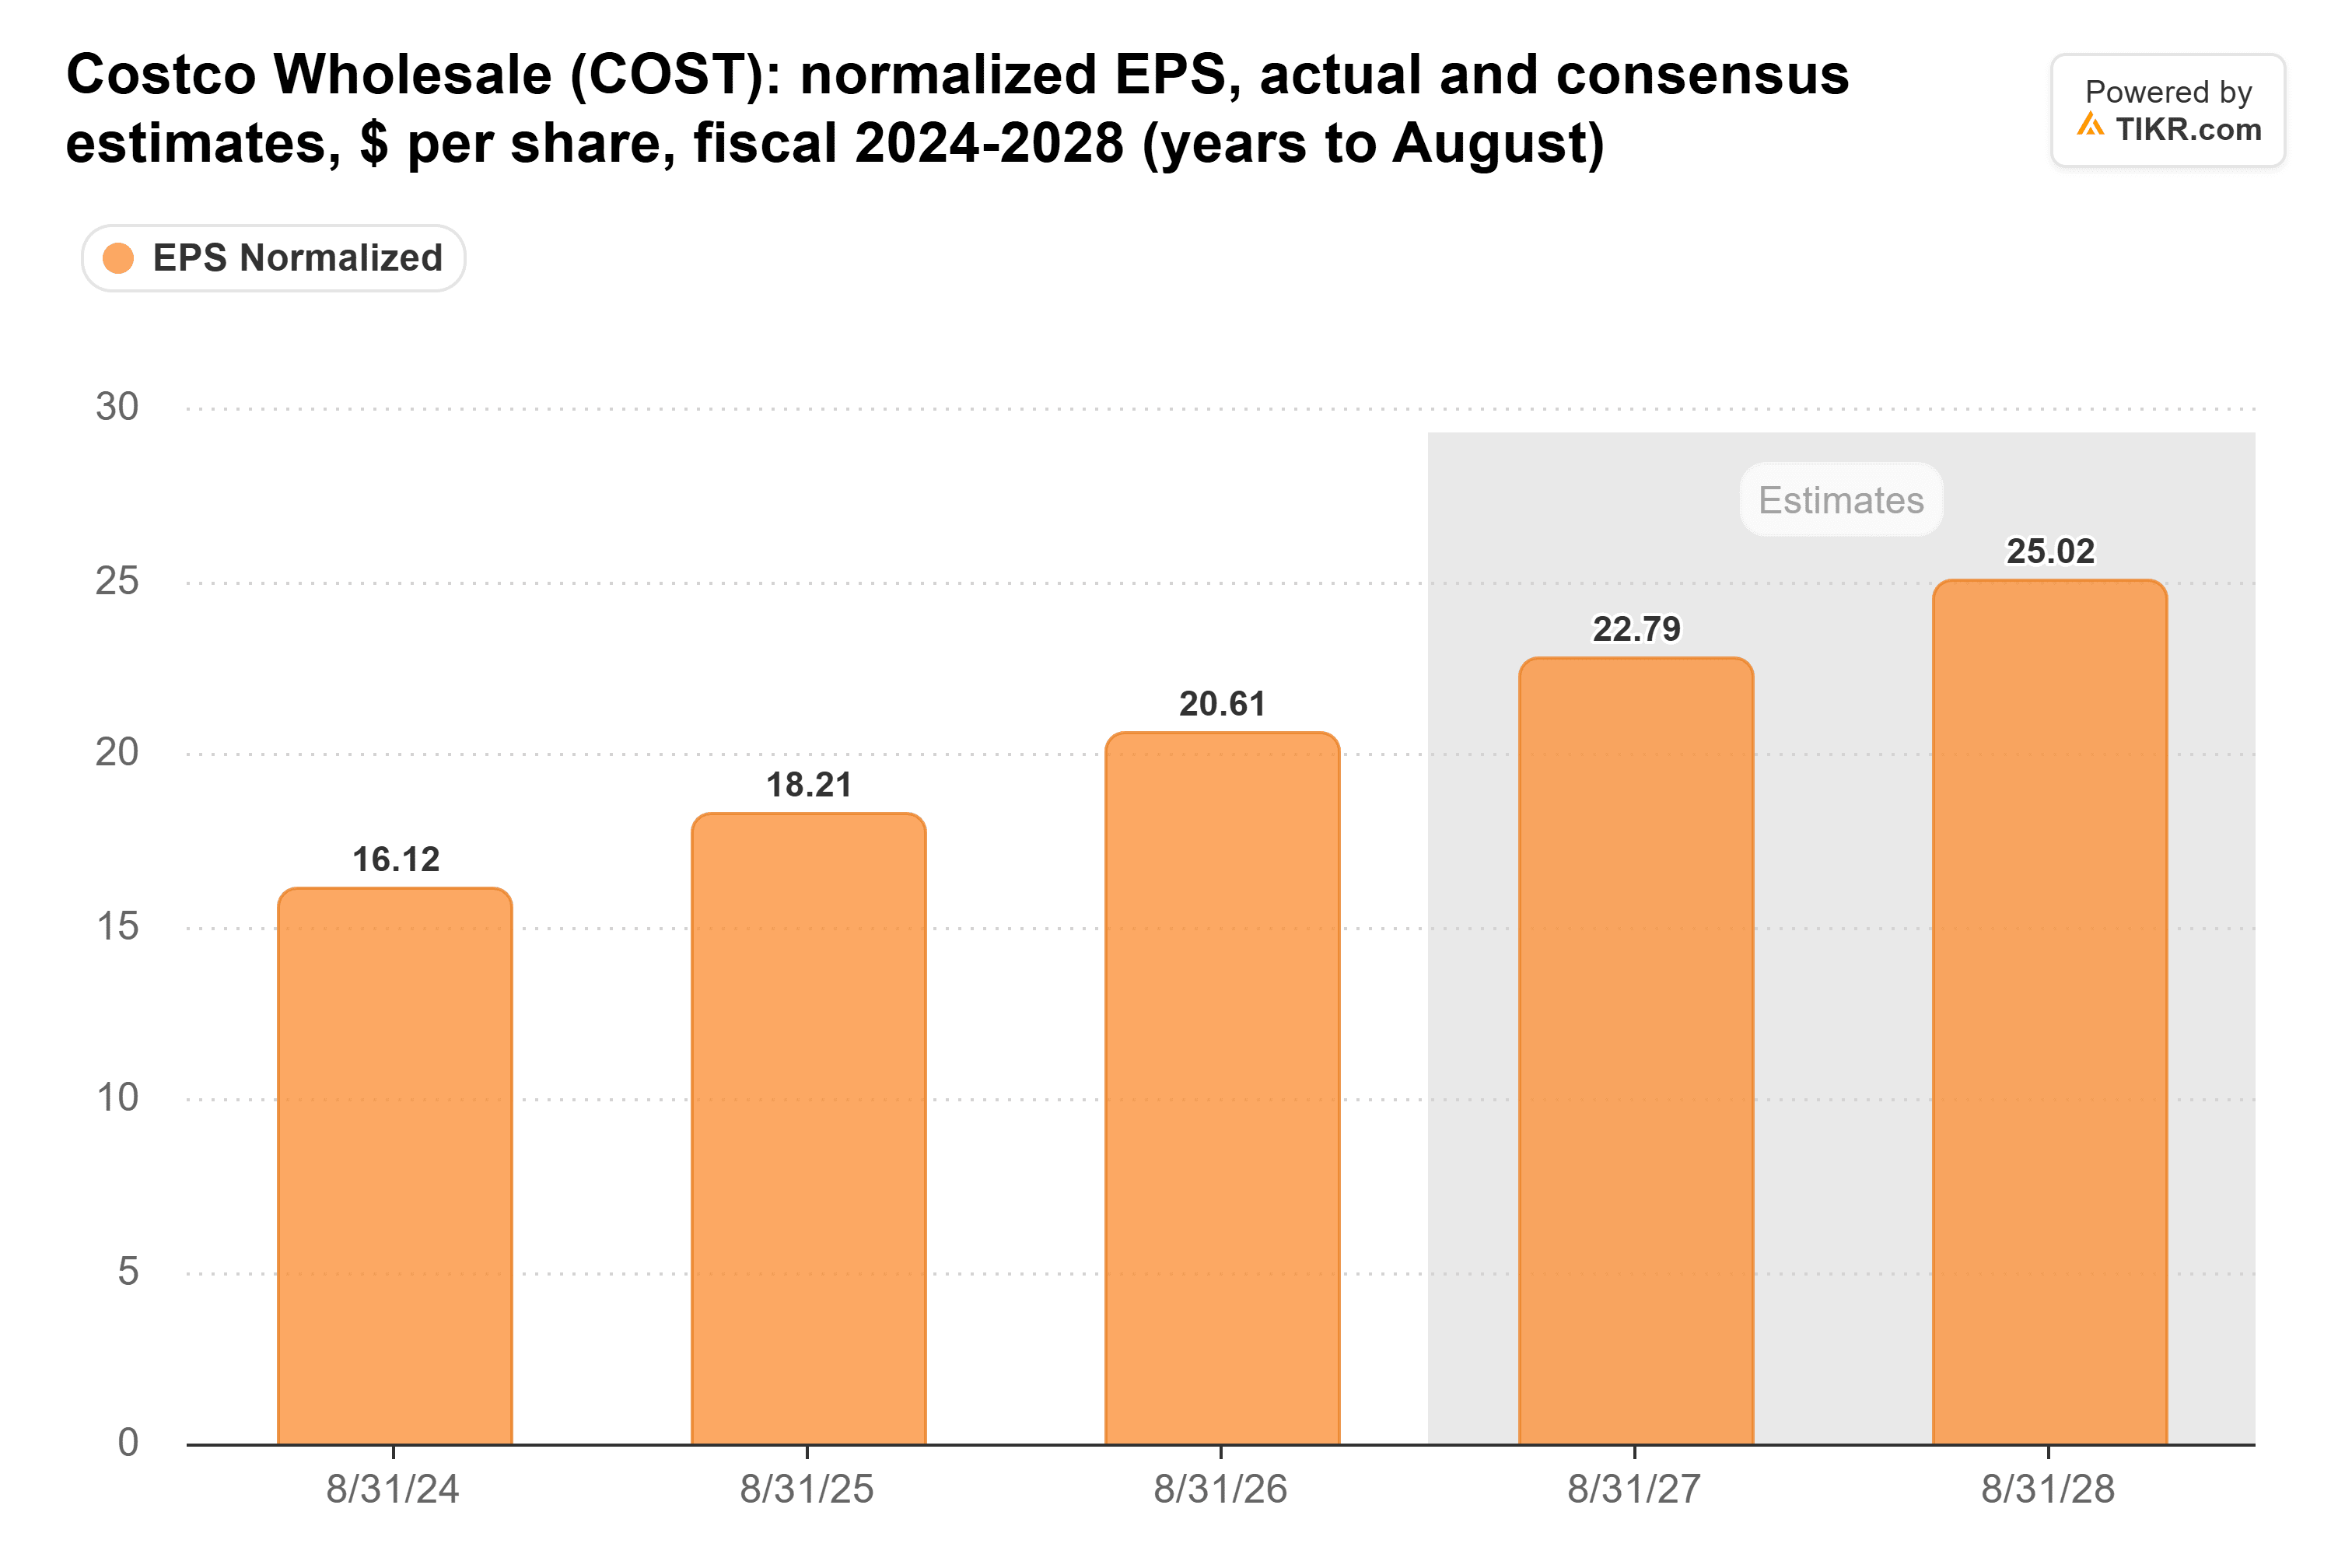
Eso es aproximadamente un 10% anual, y las estimaciones apenas se han movido en tres meses. Nada en las ventas de octubre sugiere que deberían caer.
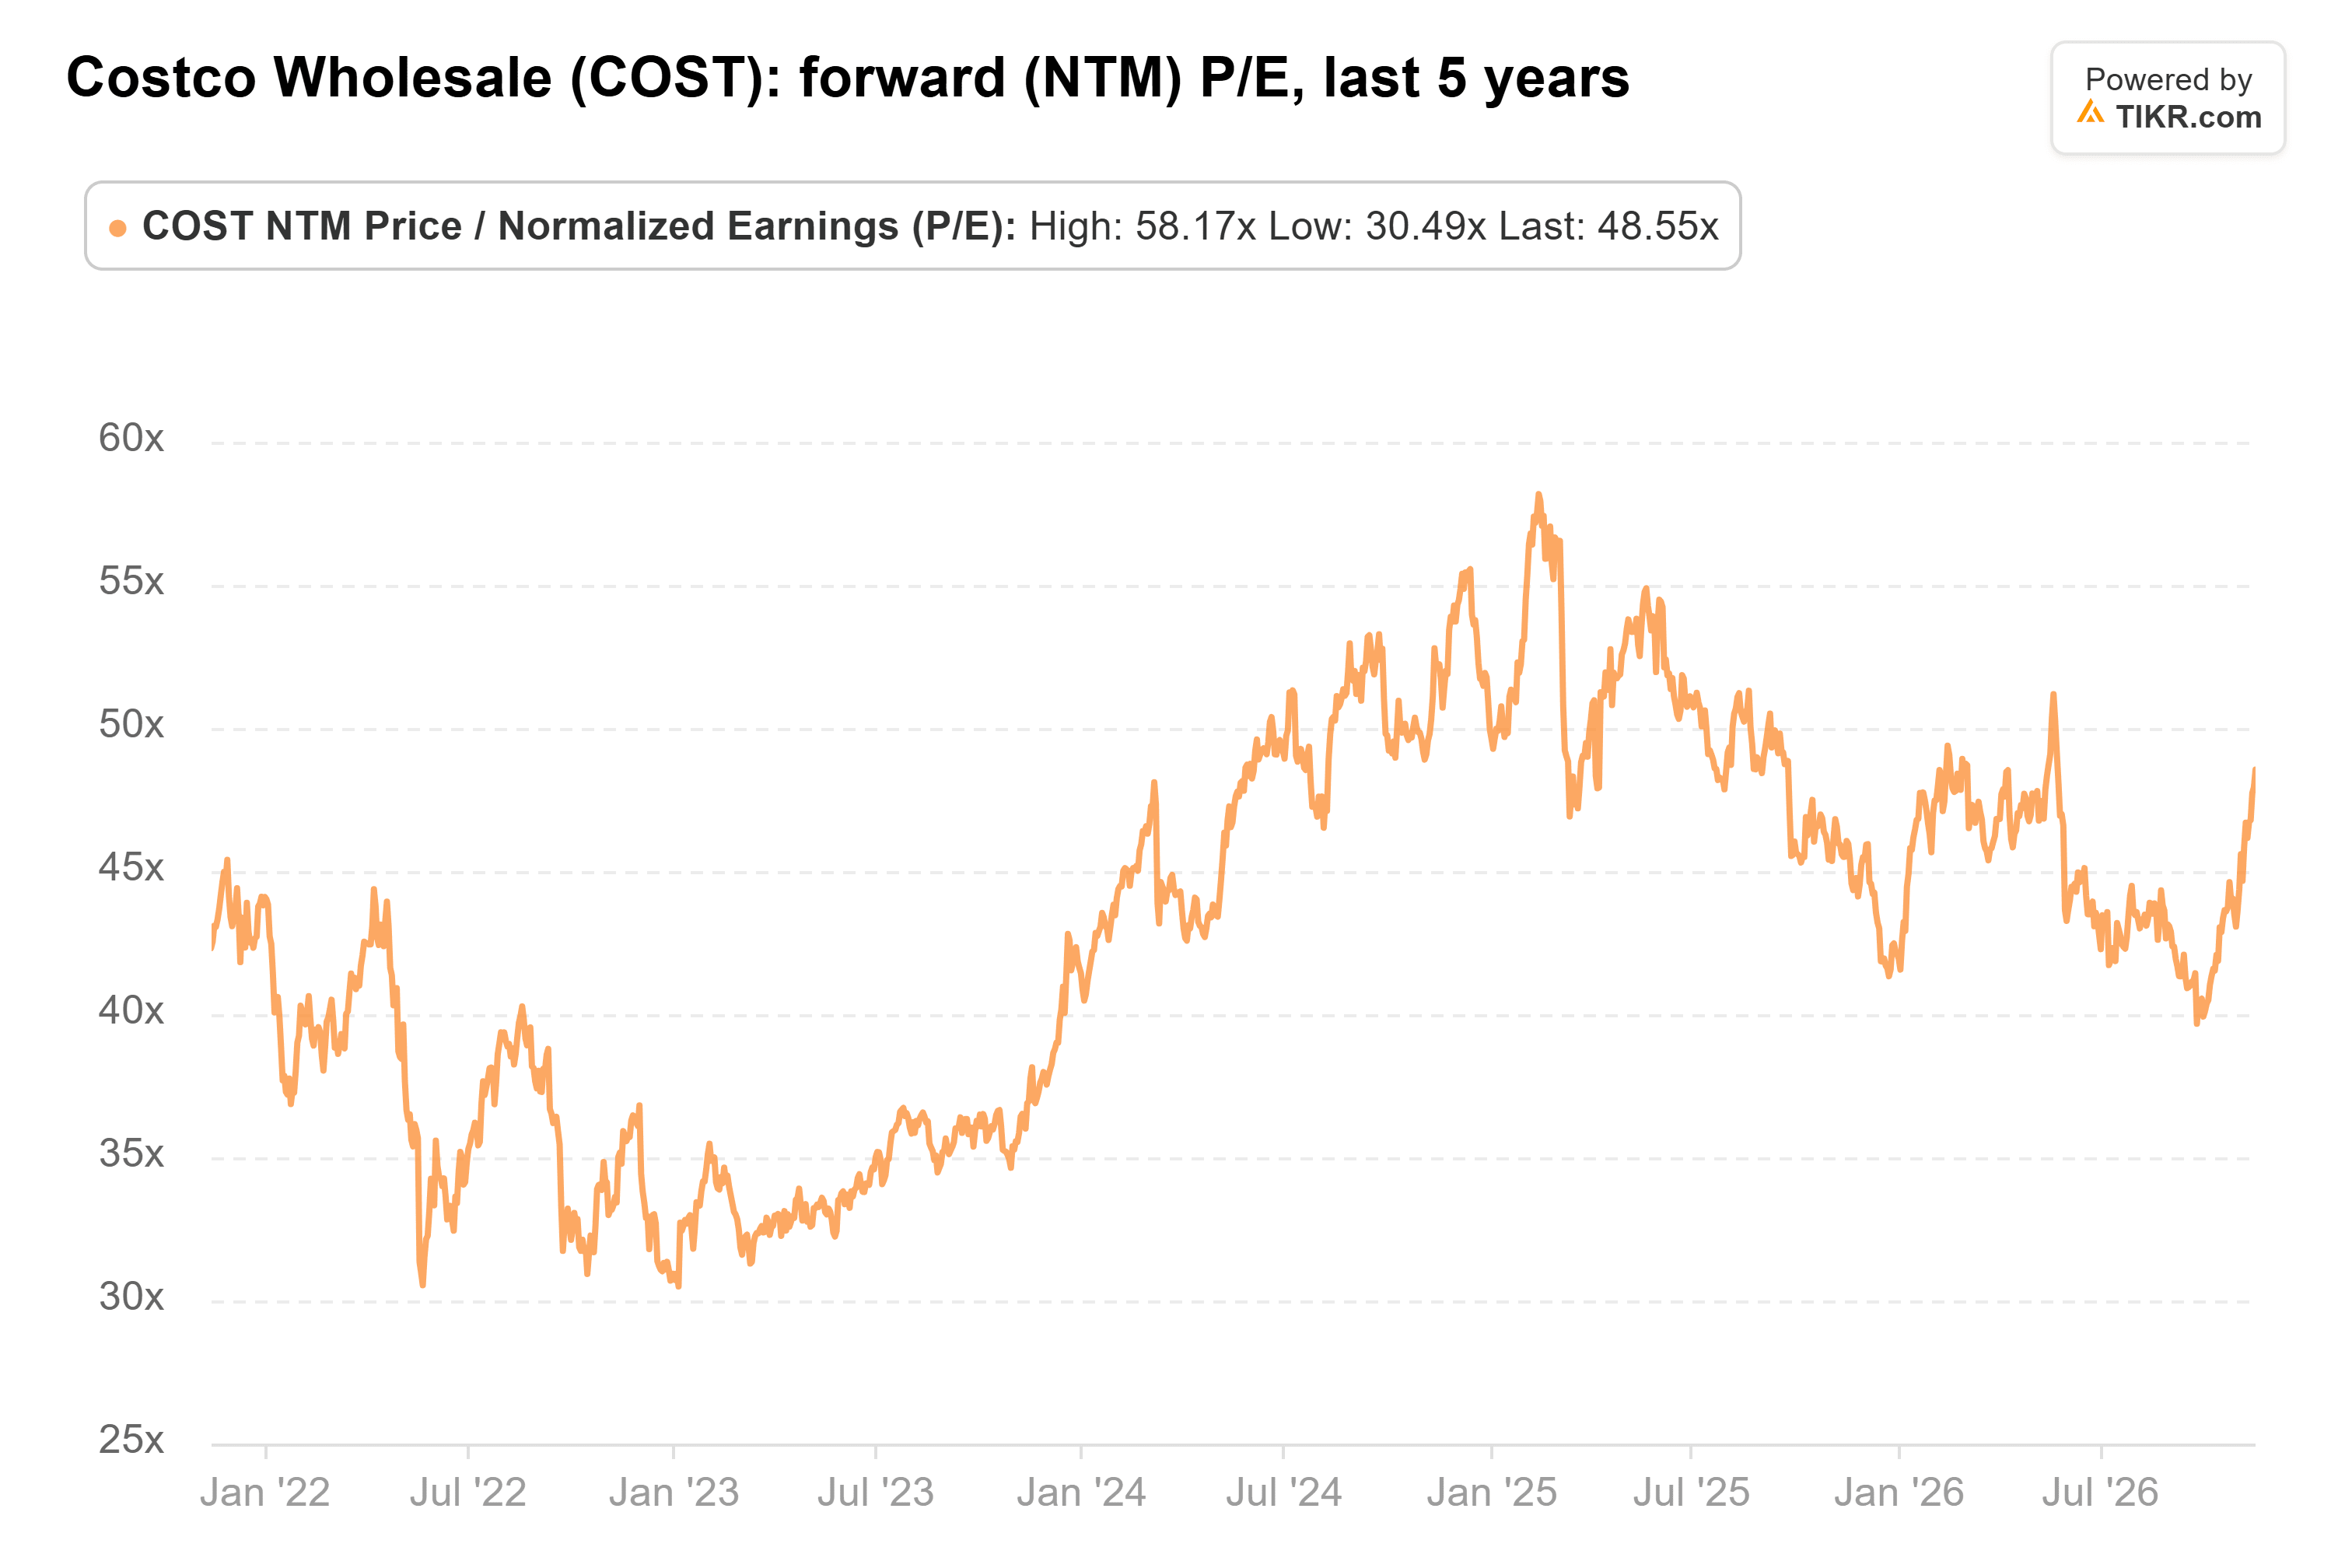
Pero los inversores están pagando un precio elevado por ese crecimiento. Costco cotiza a 49x las ganancias futuras, muy por encima de su promedio de cinco años de 43x pero por debajo de su pico de febrero de 2025 de 58x.
Neutral es la llamada correcta
Costco ha mantenido una prima durante años, por lo que el múltiplo podría mantenerse elevado por más tiempo de lo que a un escéptico le gustaría. Aun así, la llamada de Northcoast parece acertada. Con la acción por encima del objetivo promedio, la subida del 19,6% ya ha pagado por el crecimiento que los analistas esperan, por lo que las ganancias adicionales probablemente tendrán que provenir del crecimiento de las ganancias en lugar de un múltiplo más alto.
El informe del primer trimestre de Costco, previsto para el 10 de diciembre, será el primero sin ayuda interanual del aumento de tarifas. Mostrará si el crecimiento de miembros pagos se mantiene cerca del 3,8%. Si el crecimiento de miembros se acelera, la prima de hoy es más fácil de defender.
Entonces, ¿cuánto vale realmente la acción de Costco?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Costco. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!