Puntos Clave
- Jensen Huang supuestamente calificó los compromisos de obleas y memoria de Nvidia como una "avalancha". Michael Burry lo interpreta como un exceso de chips inundando a Nvidia.
- Los compromisos de suministro de Nvidia más que se duplicaron en un trimestre, hasta $279 mil millones, y los laboratorios que financia deberían contribuir a aproximadamente una cuarta parte del negocio del próximo año.
- Si esa financiación se ralentiza, un exceso de inventario golpea primero al inventario y al margen.
Nvidia (NVDA) anunció el 12 de noviembre que Jensen Huang había renunciado como CEO. Ahora sabemos qué le preocupaba.
El Wall Street Journal informó que en una reunión de agosto, Huang dijo que las obleas y la memoria que Nvidia se había comprometido a comprar le llegaban como una "avalancha". Esas obleas provienen de Taiwan Semiconductor Manufacturing (TSM), que contaba con Nvidia para aproximadamente el 19% de sus ventas de 2025.
Michael Burry respondió en X: "la verdadera historia no es difícil de ver: una avalancha de chips inundando a NVIDIA incluso mientras los clientes de la nube huyen de esos mismos chips".
El Propio Dinero de Nvidia Ayudó a Crear la Demanda
Anissa Gardizy lo expresó claramente en X: "Los planes de Nvidia para financiar el boom de la IA con su balance estaban encontrando problemas". Nvidia ha invertido casi $50 mil millones en laboratorios de IA de vanguardia y ha garantizado hasta $105 mil millones de los arrendamientos de OpenAI en Ohio. En agosto, la gerencia dijo que los laboratorios que respalda con su balance deberían contribuir a aproximadamente una cuarta parte del negocio del próximo año.
The Information informó que se espera que Nvidia reduzca sus inversiones en IA después de la salida de Huang, poniendo en riesgo la financiación de startups y las garantías crediticias.
Los analistas esperan que el BPA normalizado se más que triplique, de $4.77 en el año terminado en enero de 2026 a $15.85 en el año que termina en enero de 2028.
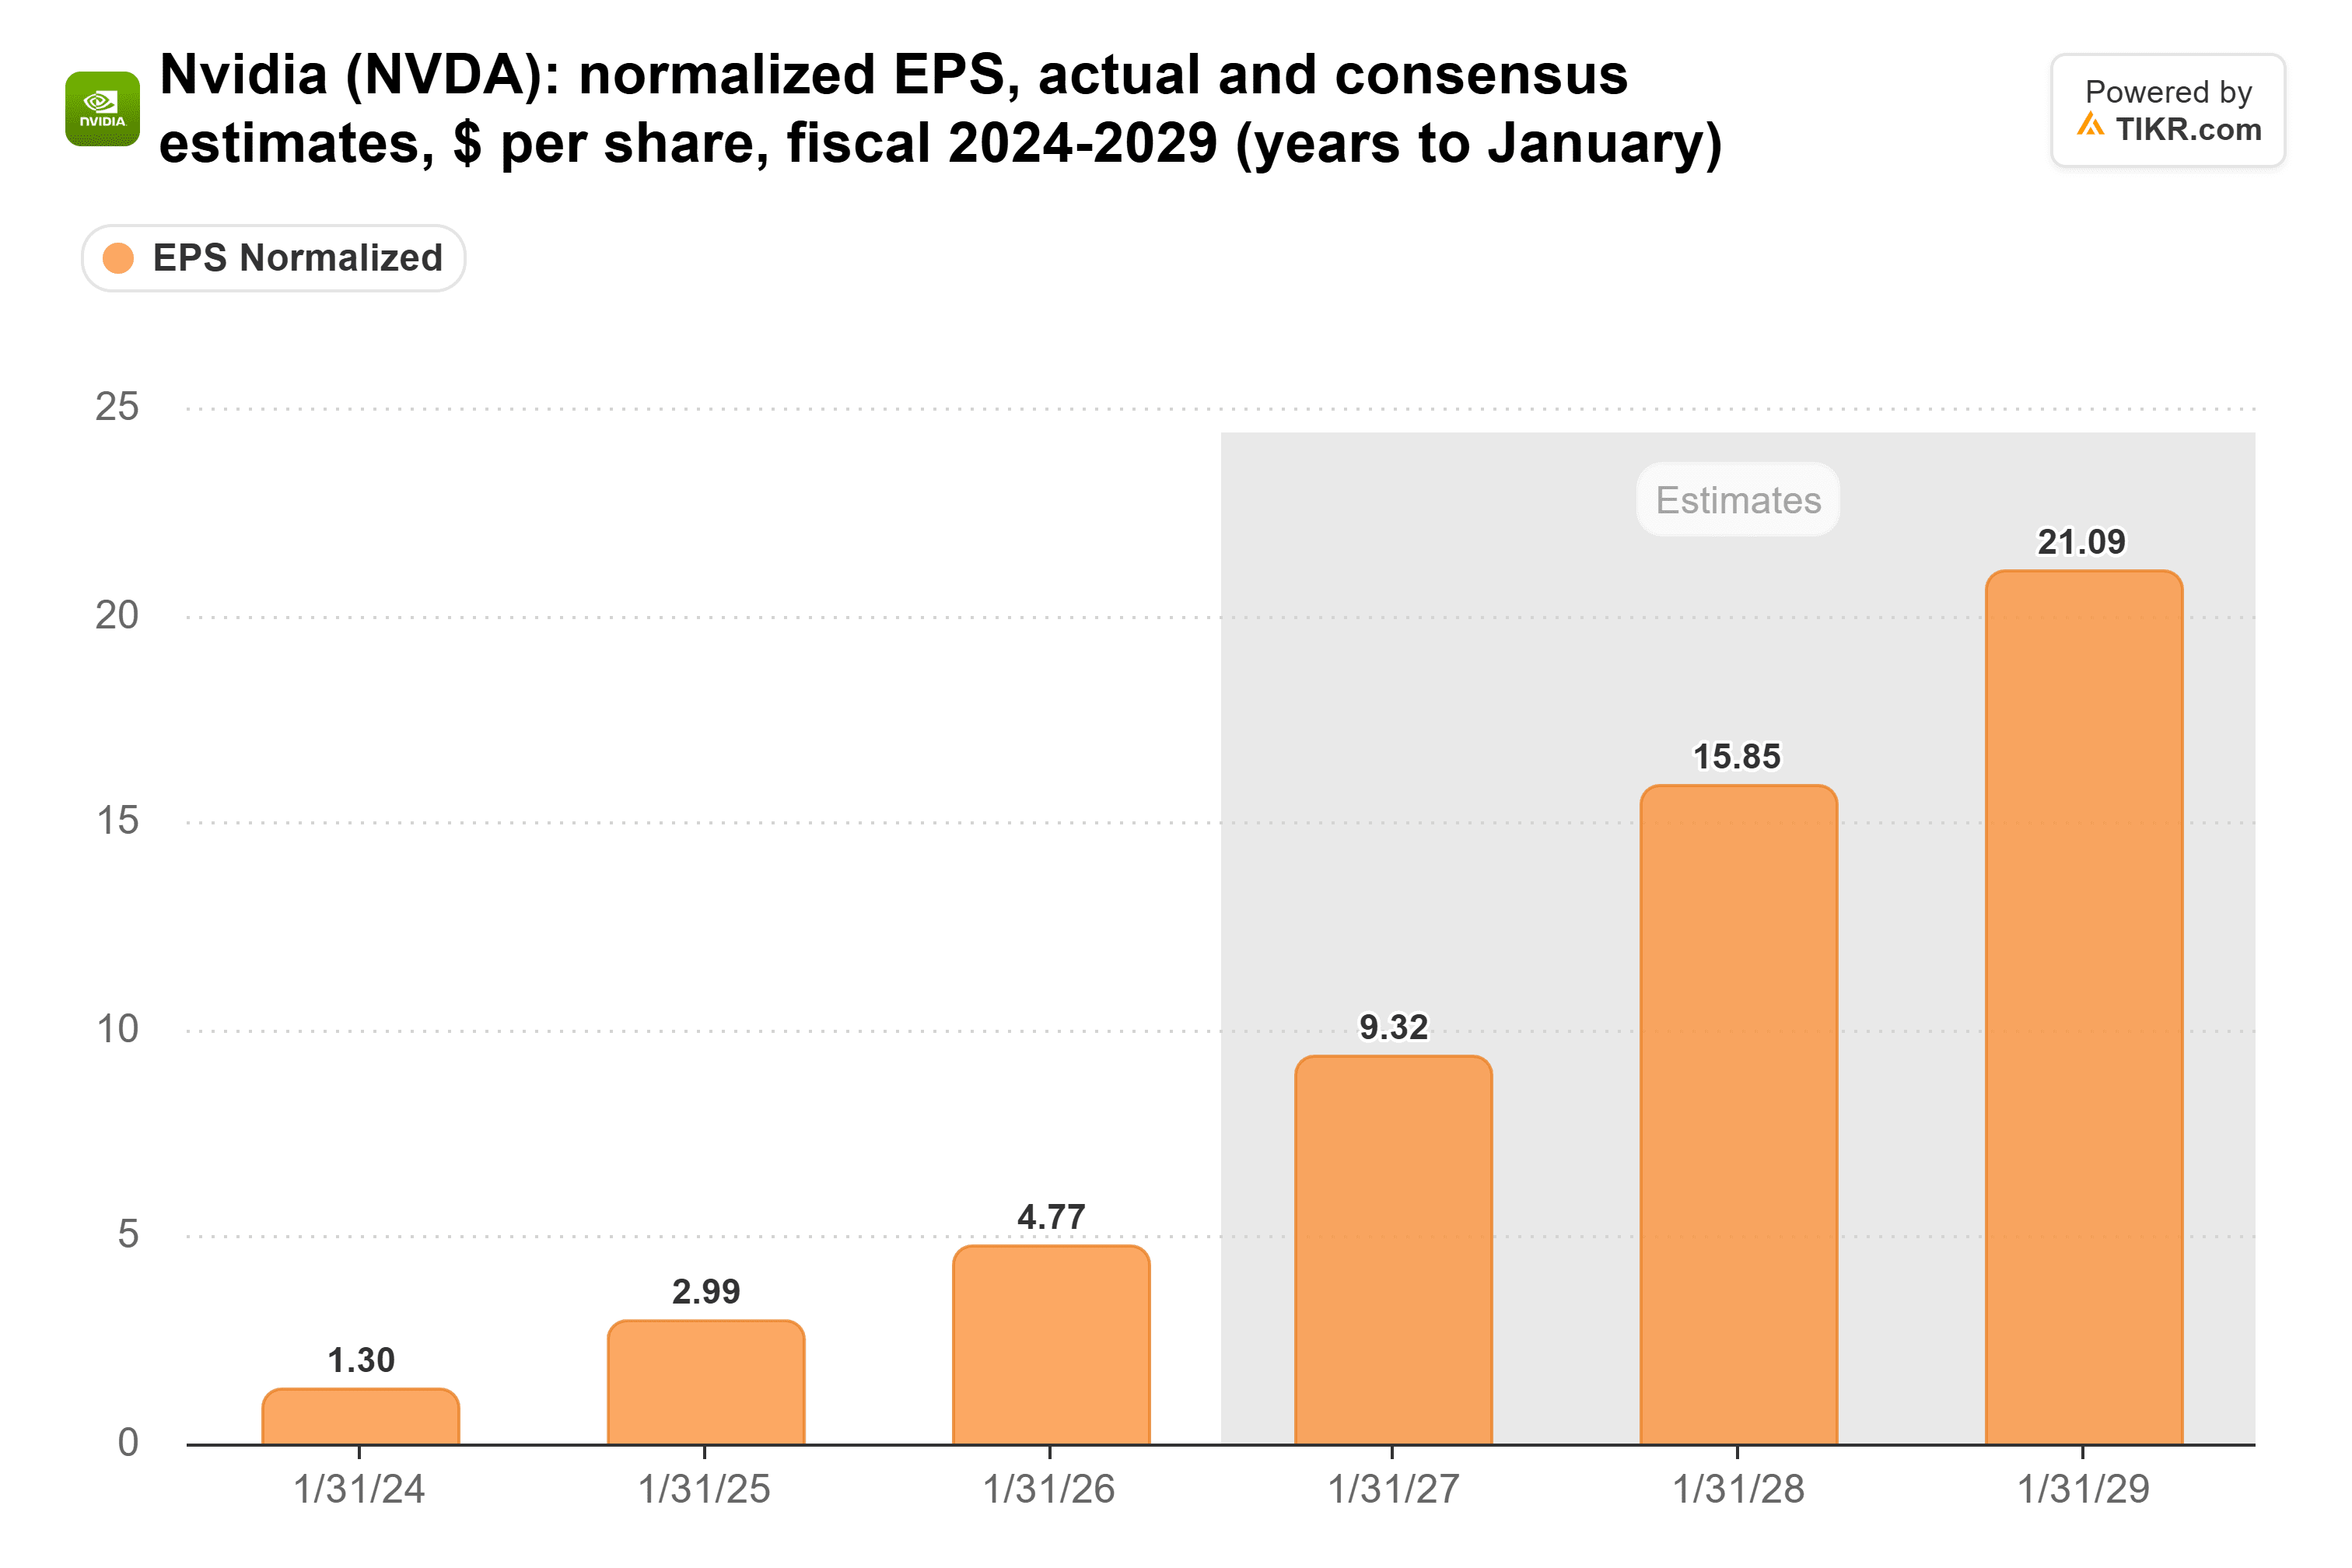
Con una cuarta parte del negocio de ese año vinculada a laboratorios que Nvidia financia, $15.85 es el número que yo vigilaría.
TIKR Rastrea a 61 Analistas sobre Nvidia. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
La Avalancha Aterriza en el Balance de Nvidia
El inventario se ha más que cuadruplicado en menos de dos años, hasta $31.6 mil millones al 26 de julio de 2026.
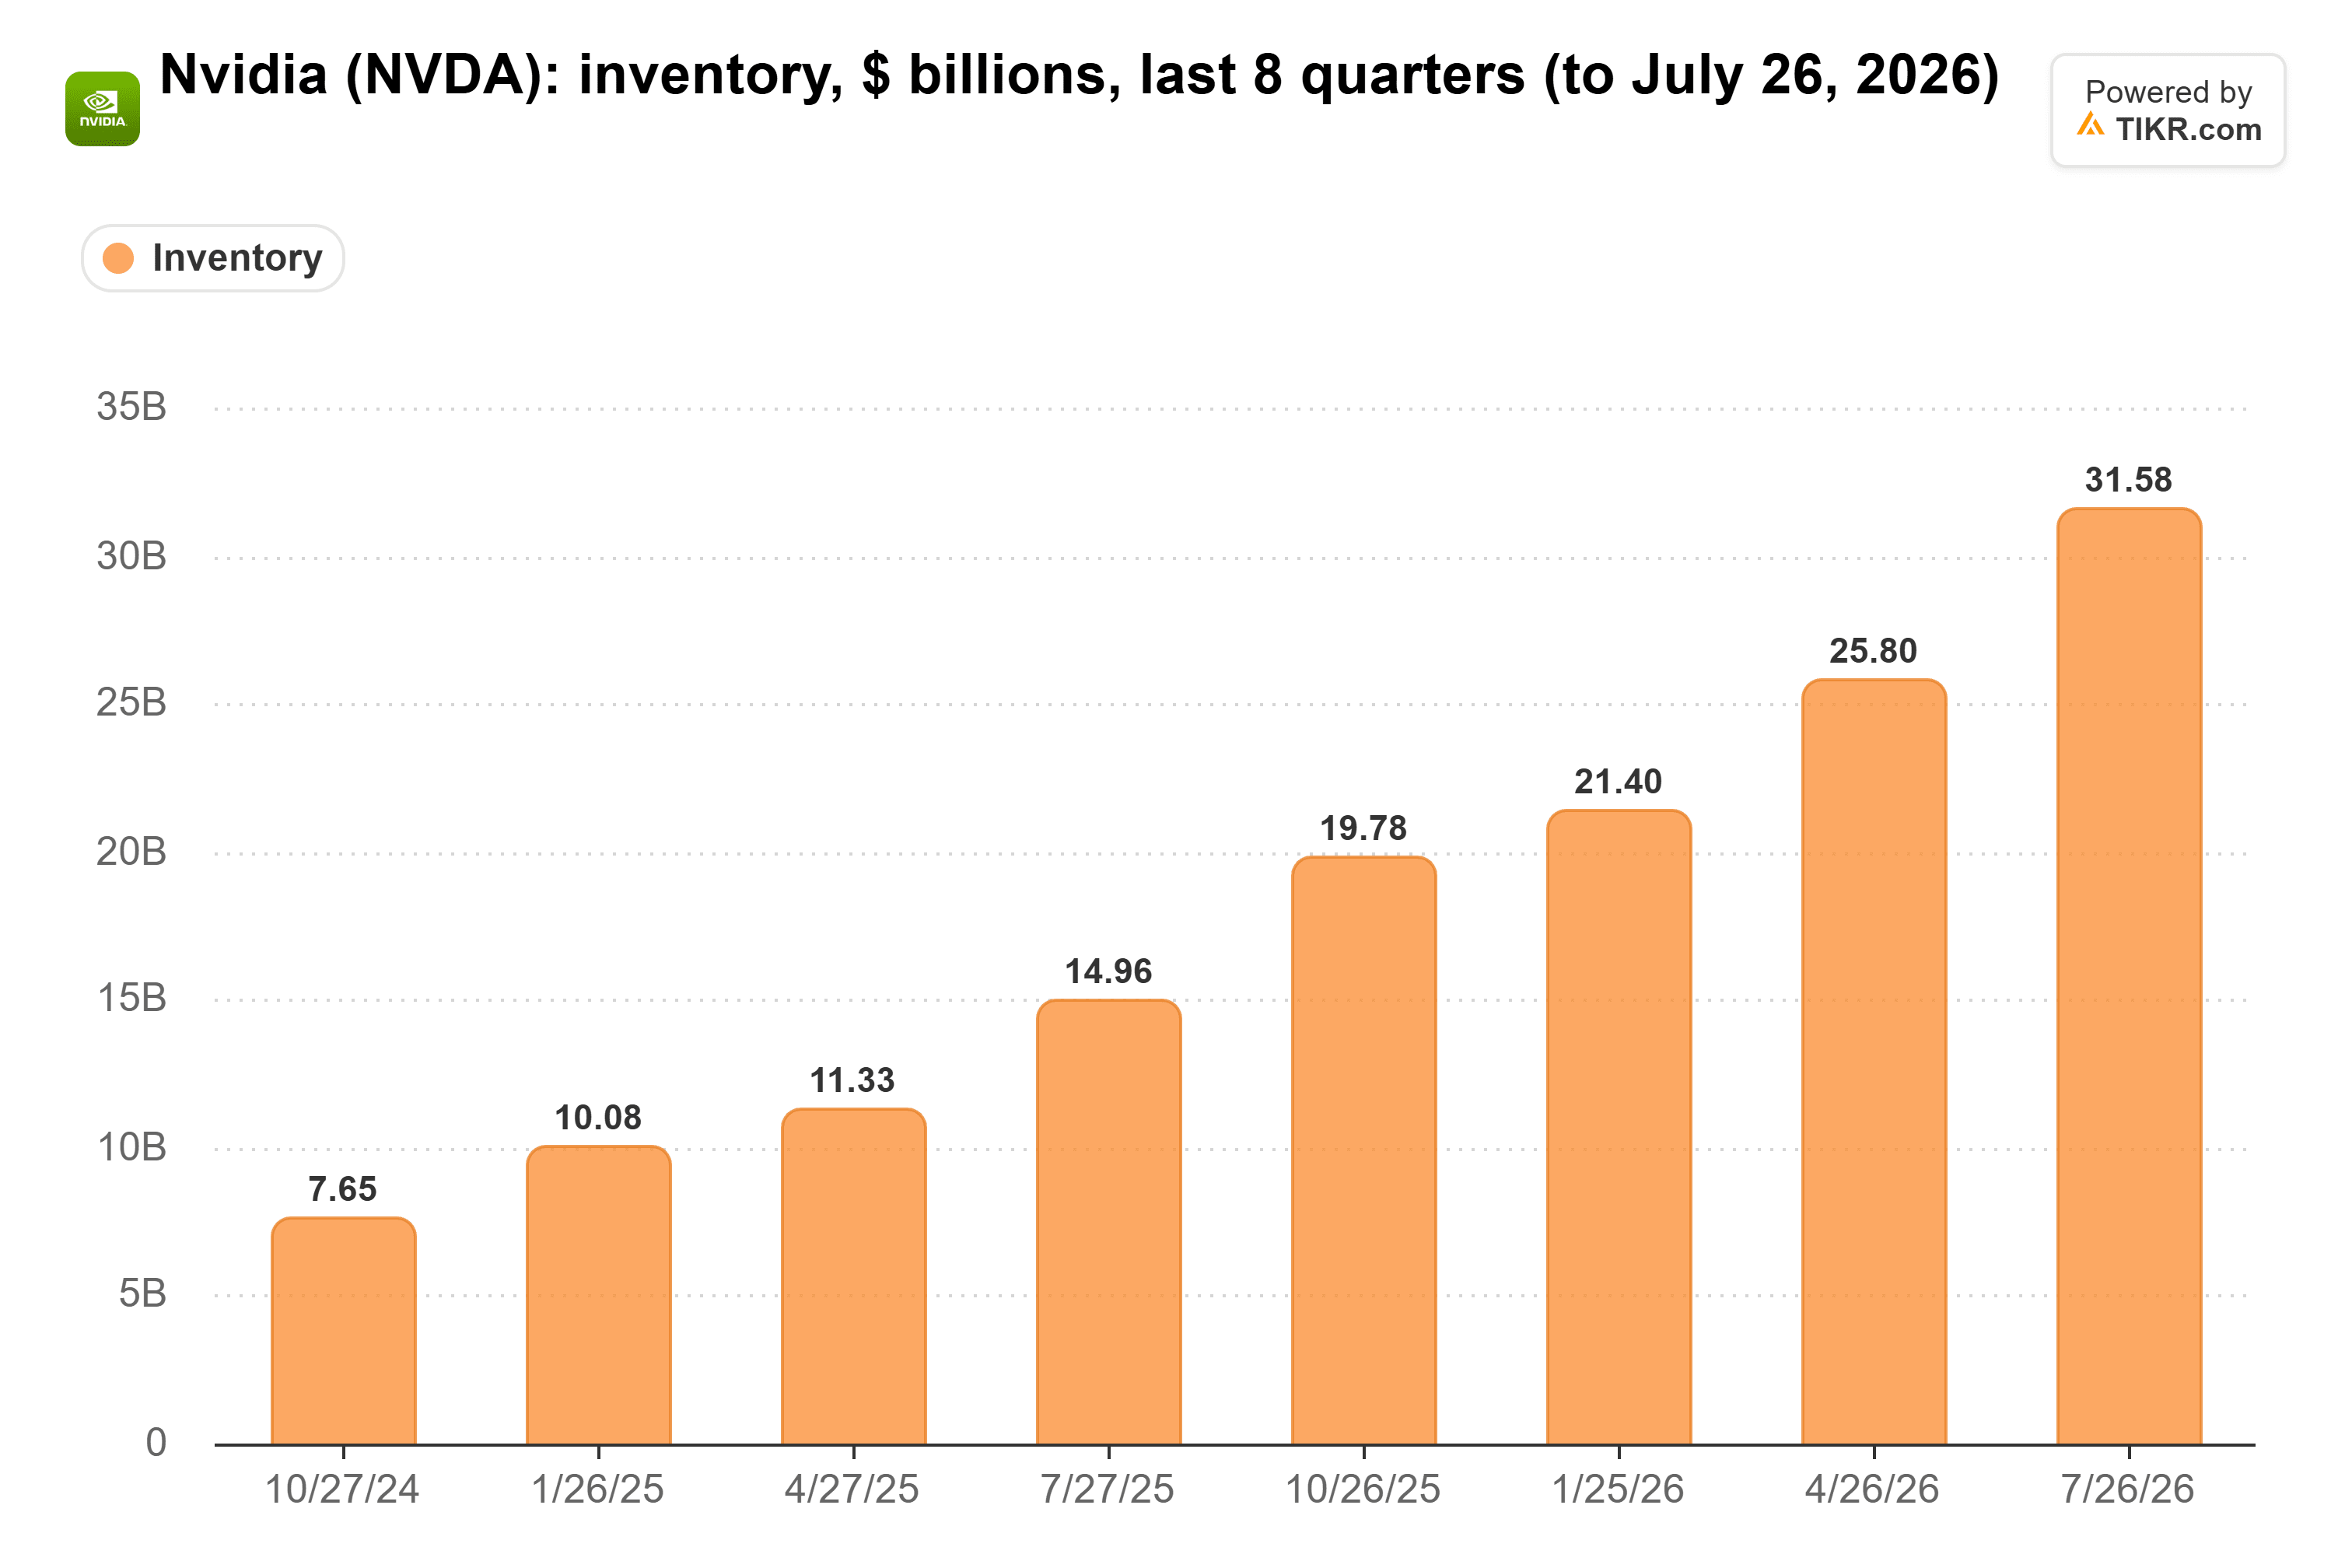
Aun así, aumentó un 111% interanual en el trimestre de julio, en línea con el 106% de los ingresos.
Los compromisos son mayores: $279 mil millones al 26 de julio, frente a $119 mil millones tres meses antes, con $175 mil millones vencidos en los siguientes dos ejercicios fiscales. Algunos se pueden reprogramar, pero son obligaciones de Nvidia, no de sus clientes. Si los laboratorios compran menos, los chips se acumulan en Nvidia, y TSMC ve pedidos más pequeños más adelante.
El Margen del 75% de Nvidia es el que Más Tiene que Perder
El margen bruto se ha mantenido alrededor del 75% durante tres trimestres, después de una gran caída.
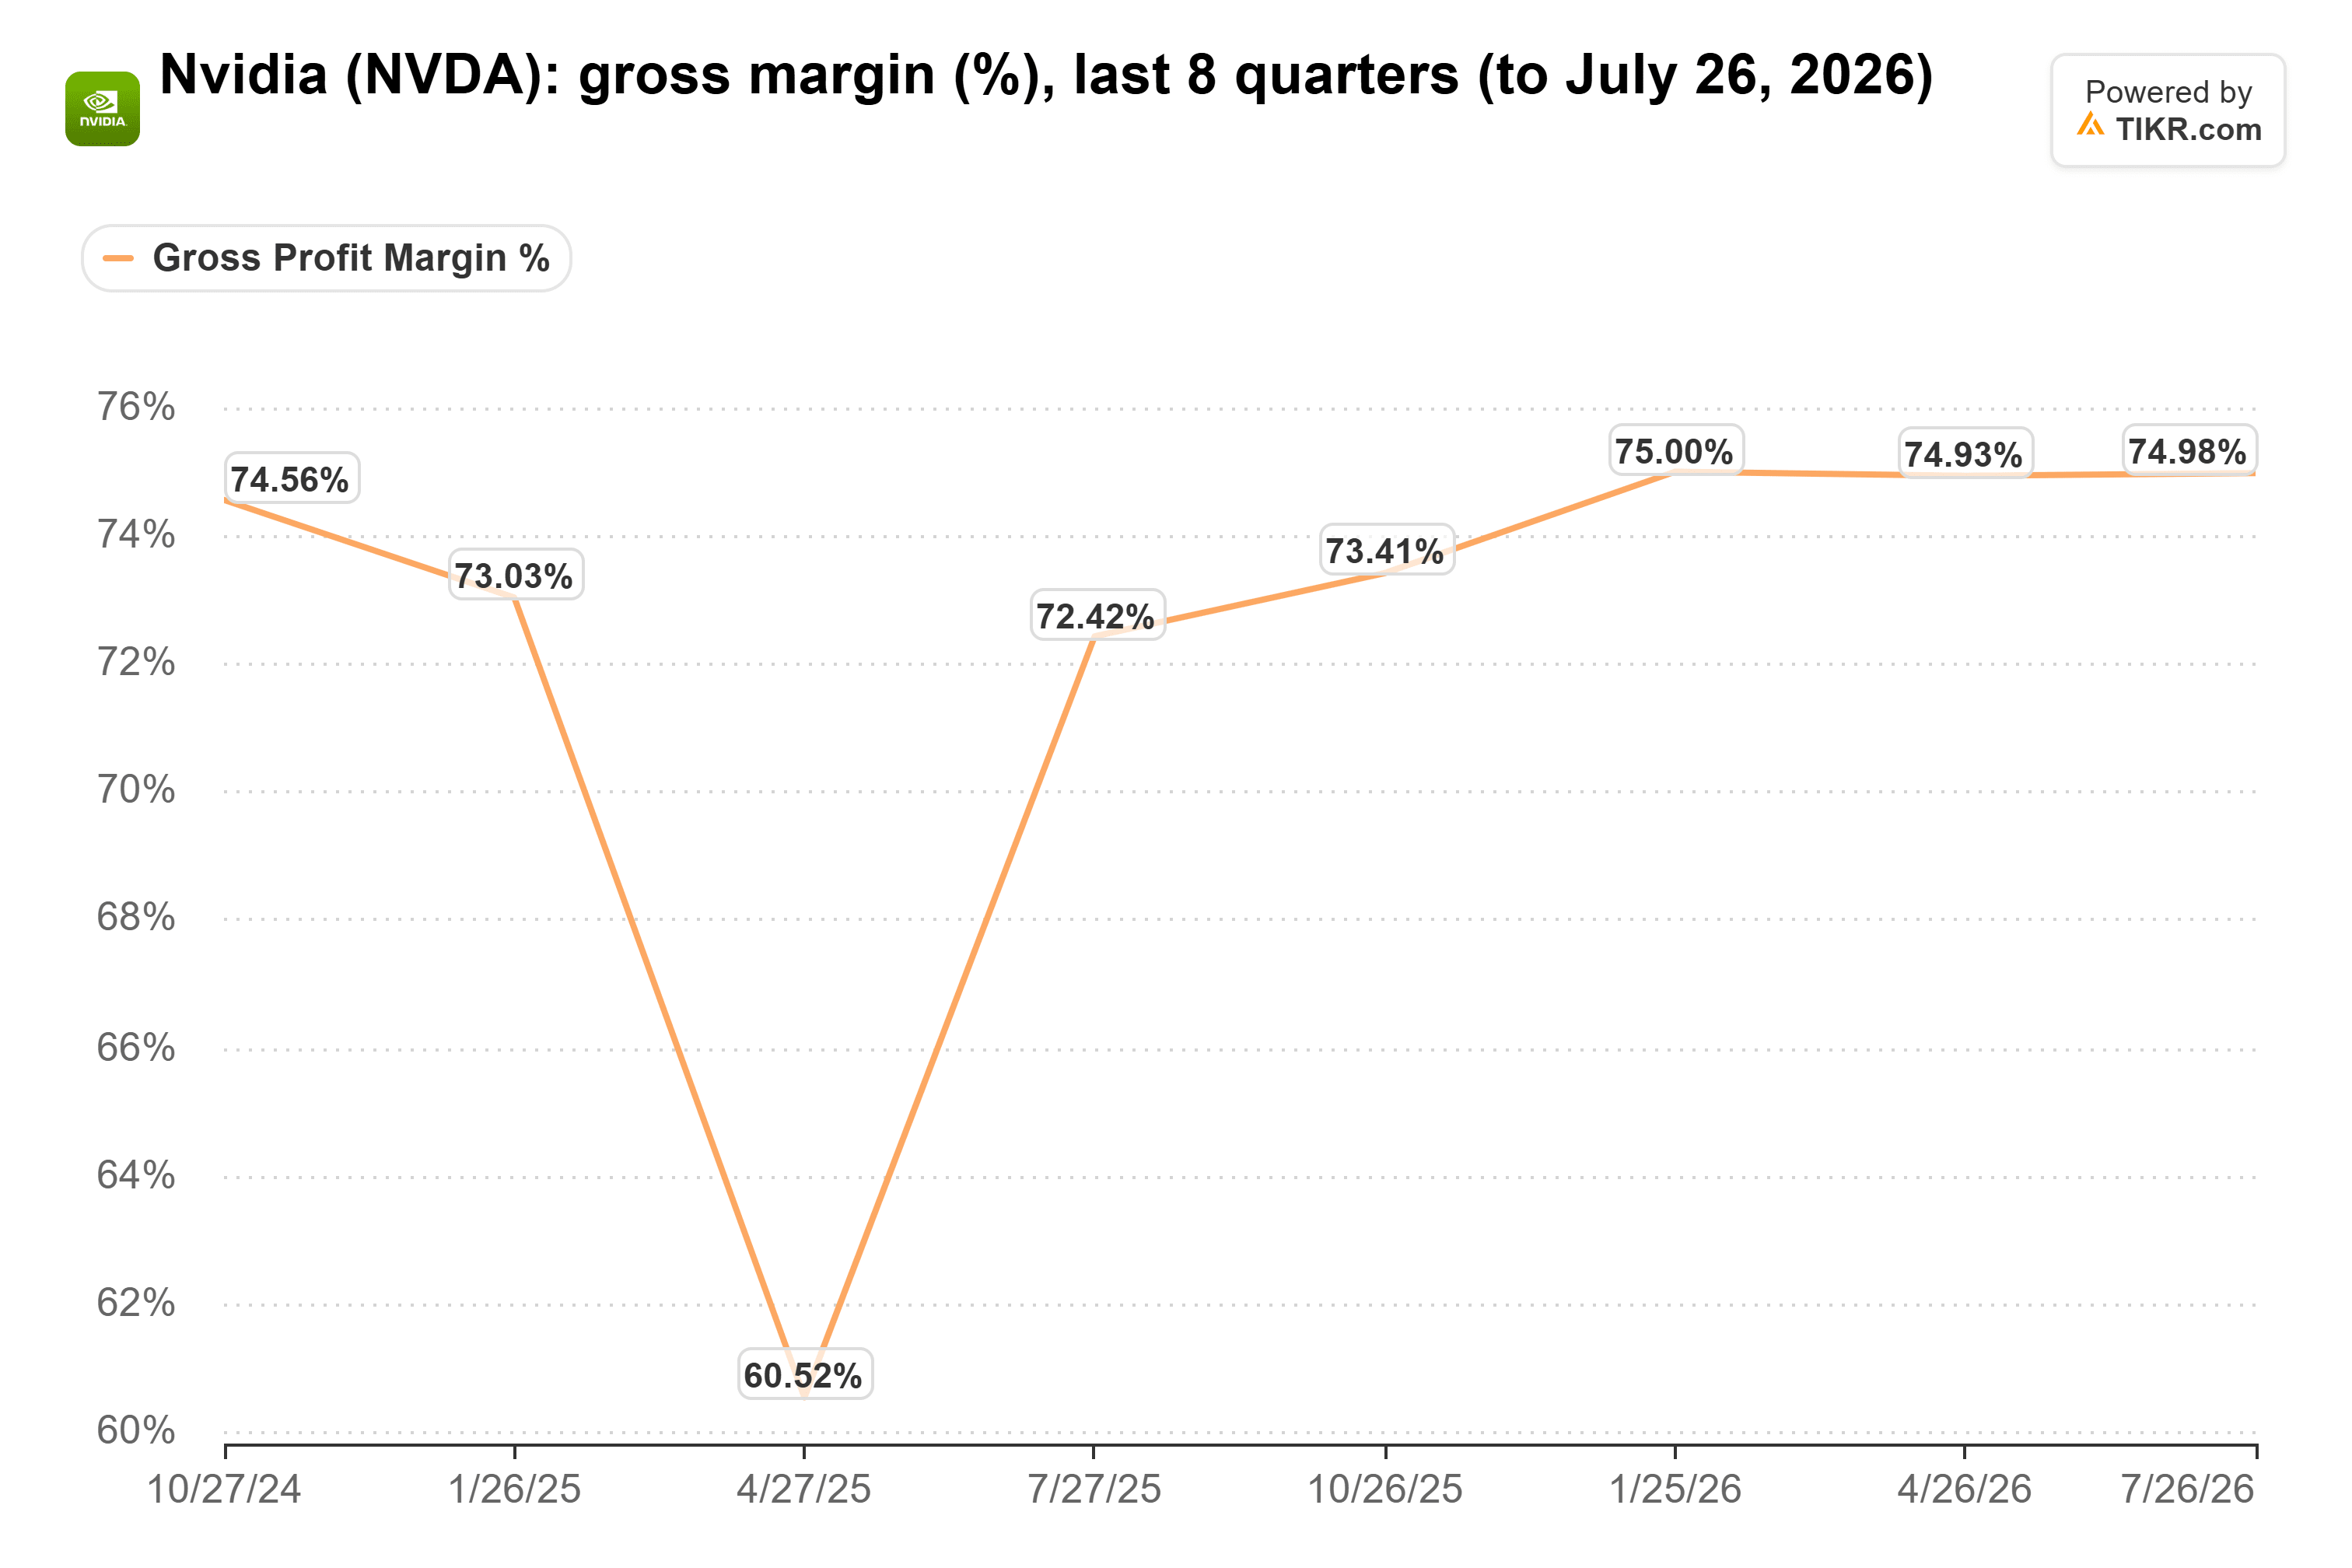
El trimestre del 60.5%, hasta el 27 de abril de 2025, llevó un cargo de $4.5 mil millones por inventario y obligaciones de compra de H20 después de que las reglas de exportación excluyeran esos chips de China. Eso es lo que cuestan los chips no vendidos.
El margen ya estaba destinado a deslizarse: la gerencia ve un fondo del 71% al 72% en el trimestre de enero de 2027 debido a los precios de la memoria, luego del 72% al 73% el próximo año fiscal. Una depreciación adicional caería encima.
Nvidia Sigue Diciendo que No Puede Producir Suficiente
El mejor argumento en contra de Burry son las previsiones de Nvidia: ingresos aumentando aproximadamente un 70% el próximo año fiscal, limitados por el suministro. Los ingresos de hiperescala saltaron un 102% a $48.7 mil millones en el trimestre de julio, difícil de cuadrar con la idea de que los clientes de la nube huyen. Pero ese crecimiento no elimina el riesgo de financiación: los laboratorios respaldados por el balance de Nvidia deberían contribuir a aproximadamente una cuarta parte del negocio del ejercicio fiscal 2028.
Lo que el Informe del 17 de Noviembre de Nvidia Tiene que Mostrar
Burry tiene razón sobre dónde se encuentra el riesgo. Si la financiación se ralentiza, Nvidia sigue siendo propietaria de los compromisos, y cualquier descuento para mover chips sale de ese margen del 75%. Si los compromisos bajan de $279 mil millones el 17 de noviembre y la previsión del trimestre de enero se mantiene en el 71% al 72%, la avalancha parece mucho más pequeña.
Entonces, ¿Cuál es el Valor Real de la Acción de Nvidia?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Nvidia. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!