Puntos clave
- Los ingresos de Broadcom aumentaron un 86% el trimestre pasado, y la dirección espera que los ingresos por IA se dupliquen hasta unos $115 mil millones en el año fiscal 2027.
- Un inversor cuestiona el múltiplo GAAP histórico de aproximadamente 45x de Broadcom, pero en ganancias ajustadas cotiza a 36x histórico y 20x futuro.
- Marvell cotiza a 26x ganancias futuras y Micron a 4.0x, con Broadcom en medio.
- El consenso para el año fiscal 2027 se alinea con la duplicación de la IA de Tan, y el 9 de diciembre es la próxima fecha clave.
Un usuario en r/ValueInvesting preguntó lo que muchos inversores de Broadcom (AVGO) se preguntan antes de su informe del 9 de diciembre.
La acción se sitúa aproximadamente un 26% por debajo de su máximo de cierre del 2 de junio, a pesar de que los ingresos del tercer trimestre aumentaron un 86% hasta $29.6 mil millones. Pero, como señala el usuario, a "~45x ganancias históricas", eso "no es un múltiplo de valor por ninguna definición".
Entonces, ¿es "una situación de crecimiento a un precio razonable donde la caída creó una oportunidad de entrada, o una acción de momentum disfrazada de valor?"
Pregunta justa. Marvell (MRVL) y Micron (MU) ayudan a responderla, y Marvell reporta primero, el 1 de diciembre.
El múltiplo de Broadcom se reduce rápidamente
El argumento alcista del usuario es que "las ganancias están creciendo tan rápido que el múltiplo se comprime por sí solo". Los analistas esperan exactamente eso, con el BPA normalizado casi triplicándose desde $6.82 en el año fiscal 2025 hasta $19.41 en el año fiscal 2027:
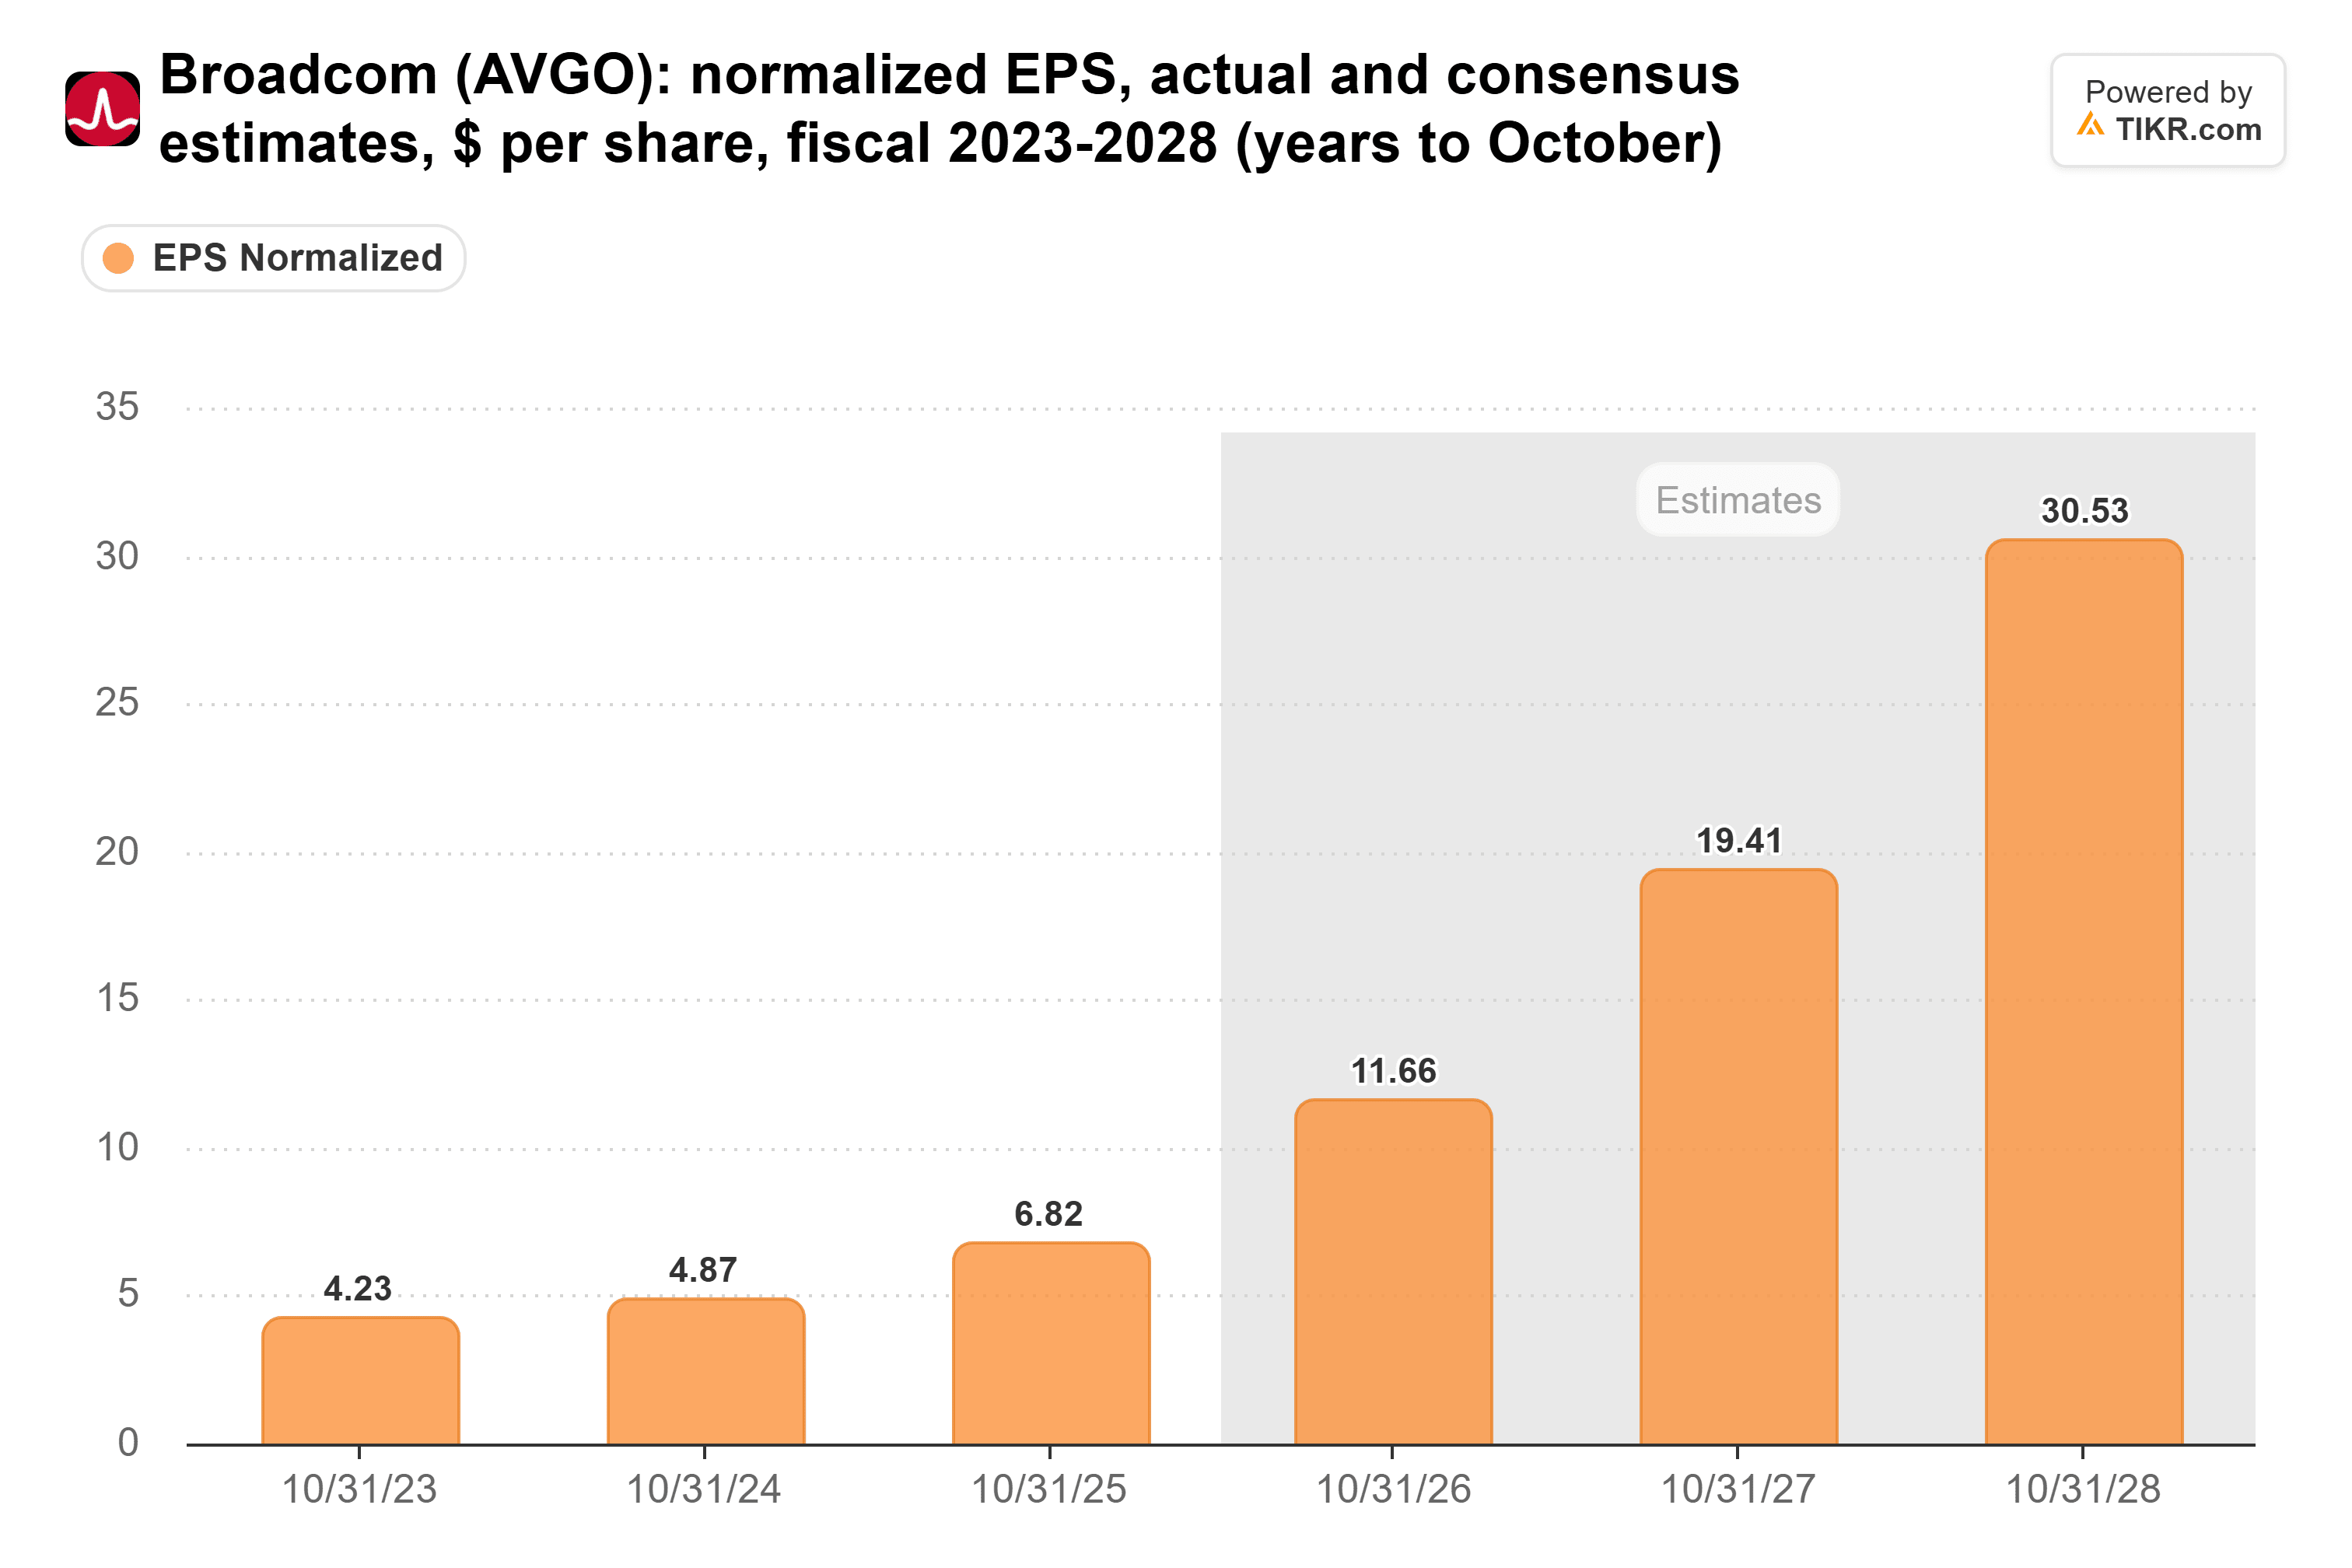
Cualquier múltiplo que pagues sobre las ganancias del año fiscal 2025 se reduce a aproximadamente un tercio sobre las del año fiscal 2027.
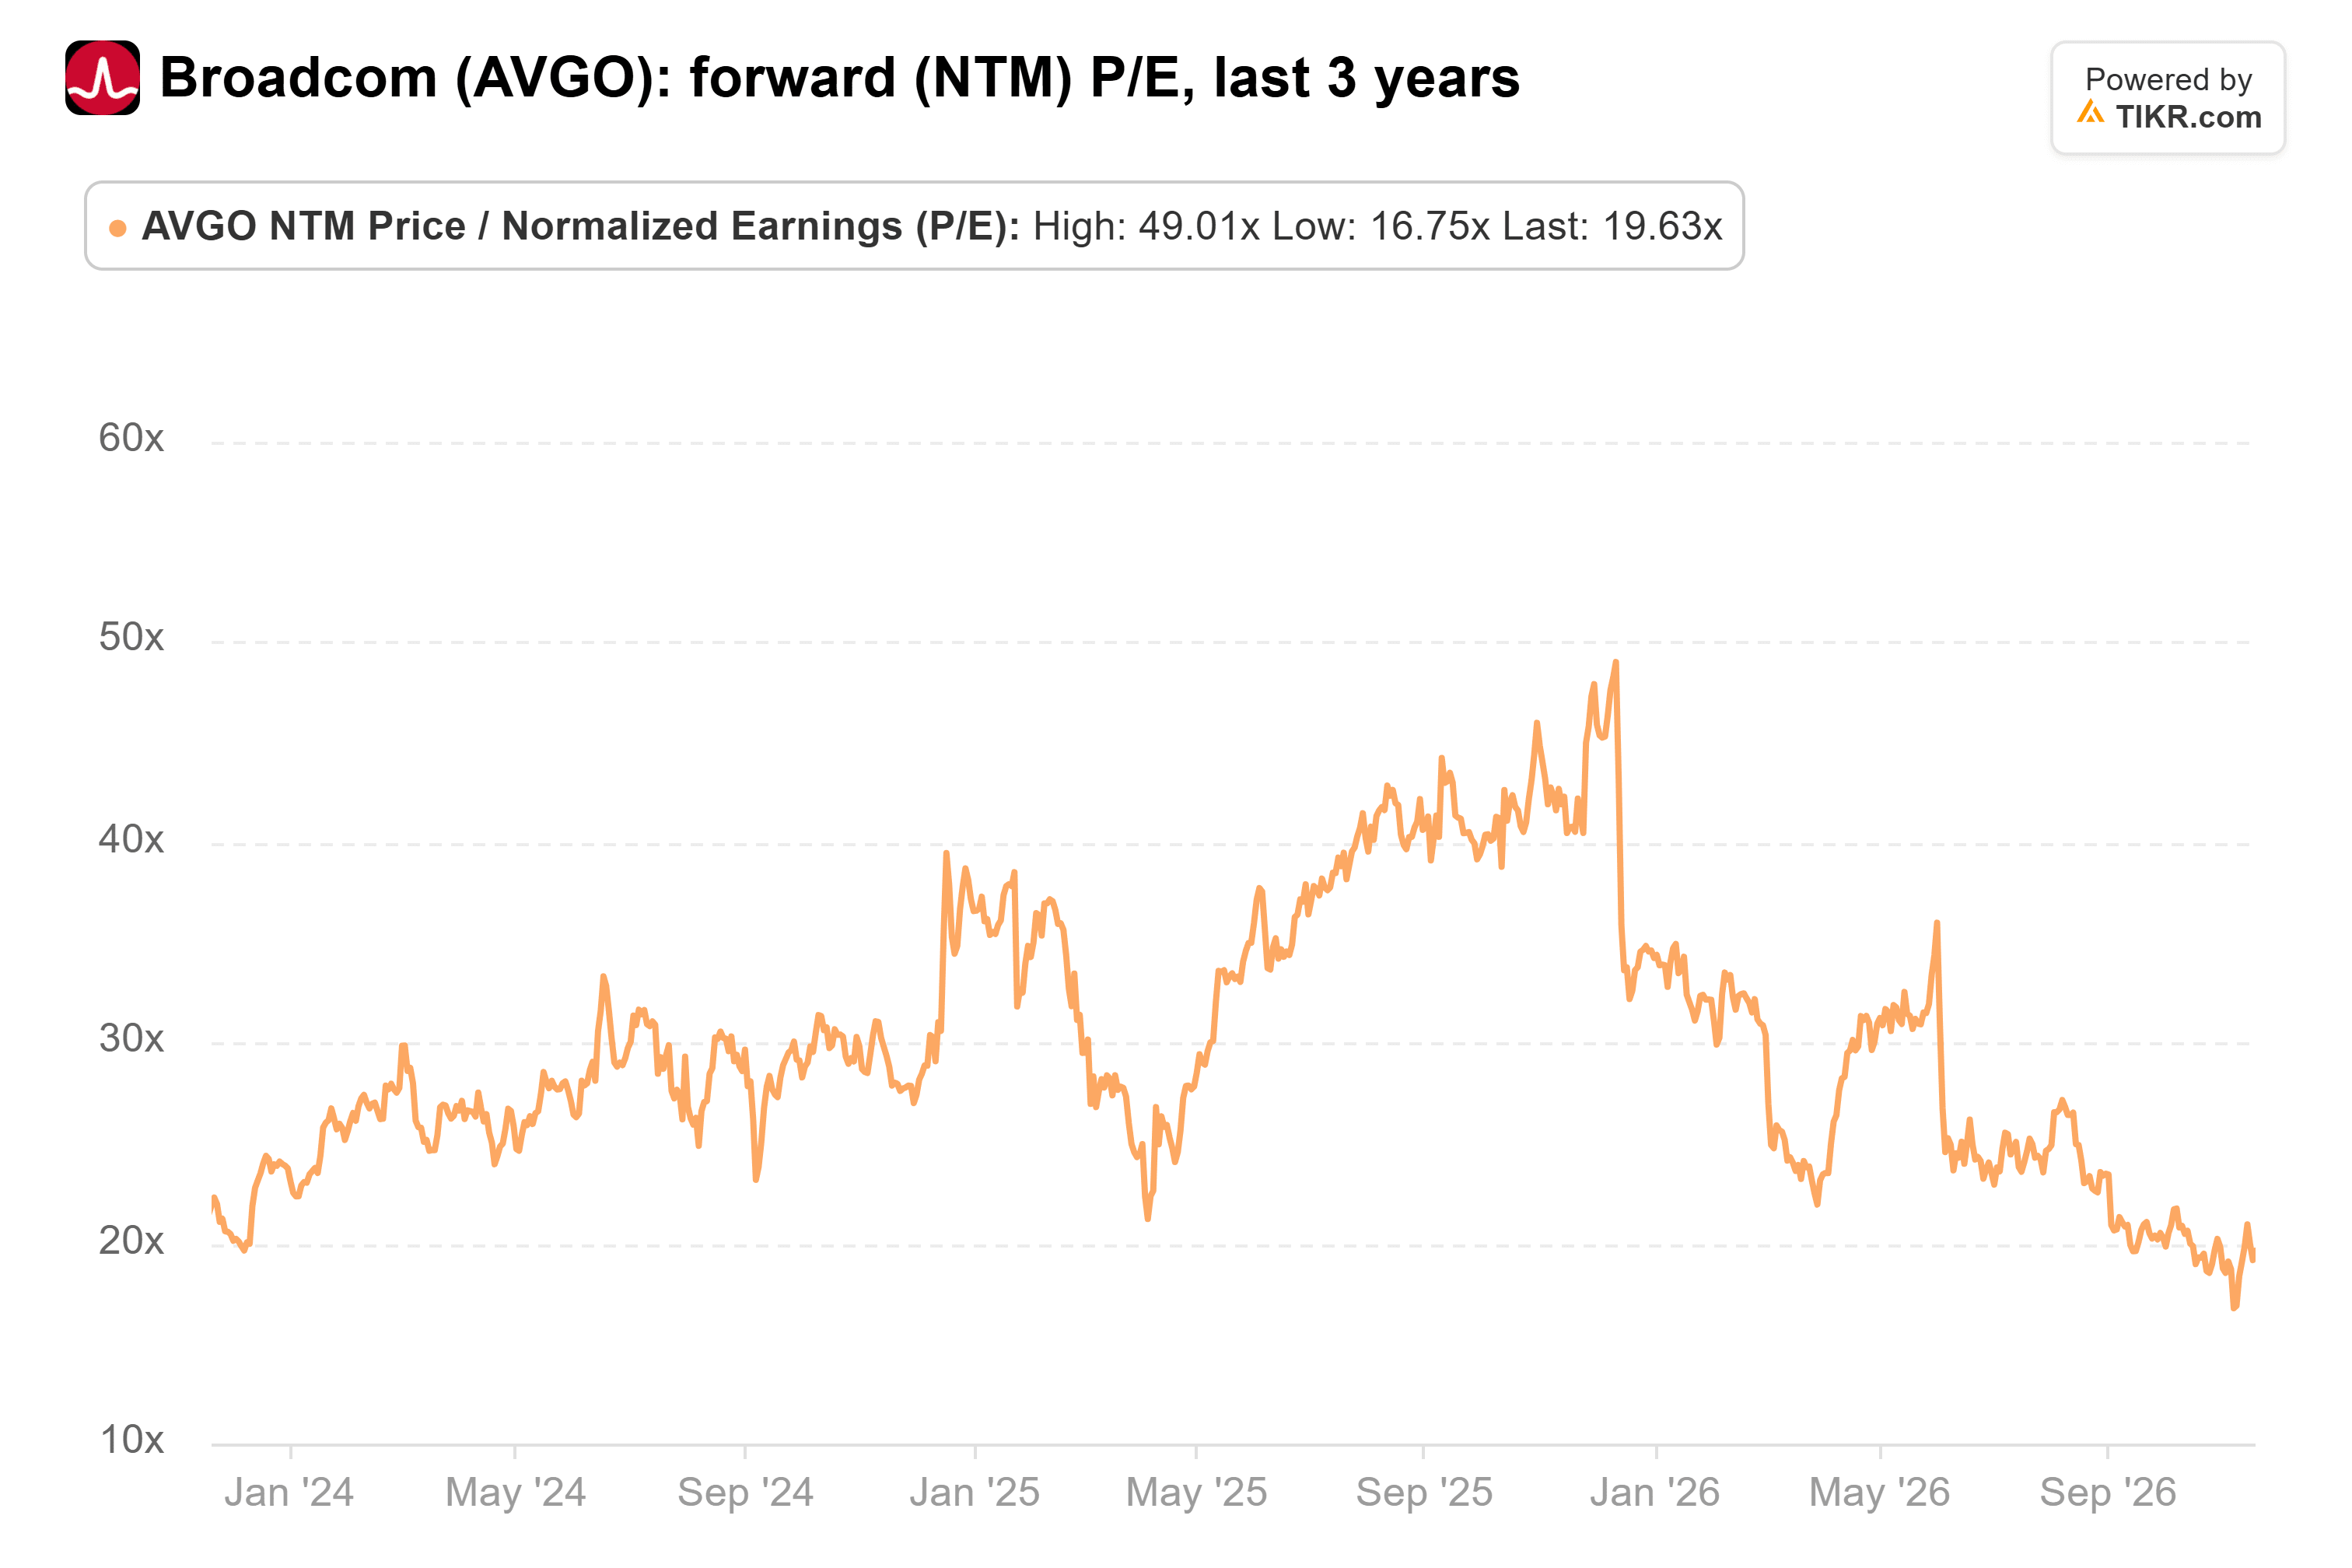
En ganancias ajustadas, Broadcom cotiza a 36x histórico y 20x futuro, por debajo de su promedio futuro de tres años de 30x y no muy por encima de su mínimo del 5 de noviembre de 17x:
El precio depende de la duplicación
En la conferencia del tercer trimestre, el CEO Hock Tan dijo: "En 2027, hemos asegurado el suministro para duplicar nuevamente los ingresos por IA hasta aproximadamente $115 mil millones".
El consenso de ingresos se alinea con eso, subiendo desde $106 mil millones en el año fiscal 2026 hasta $175 mil millones en el año fiscal 2027:
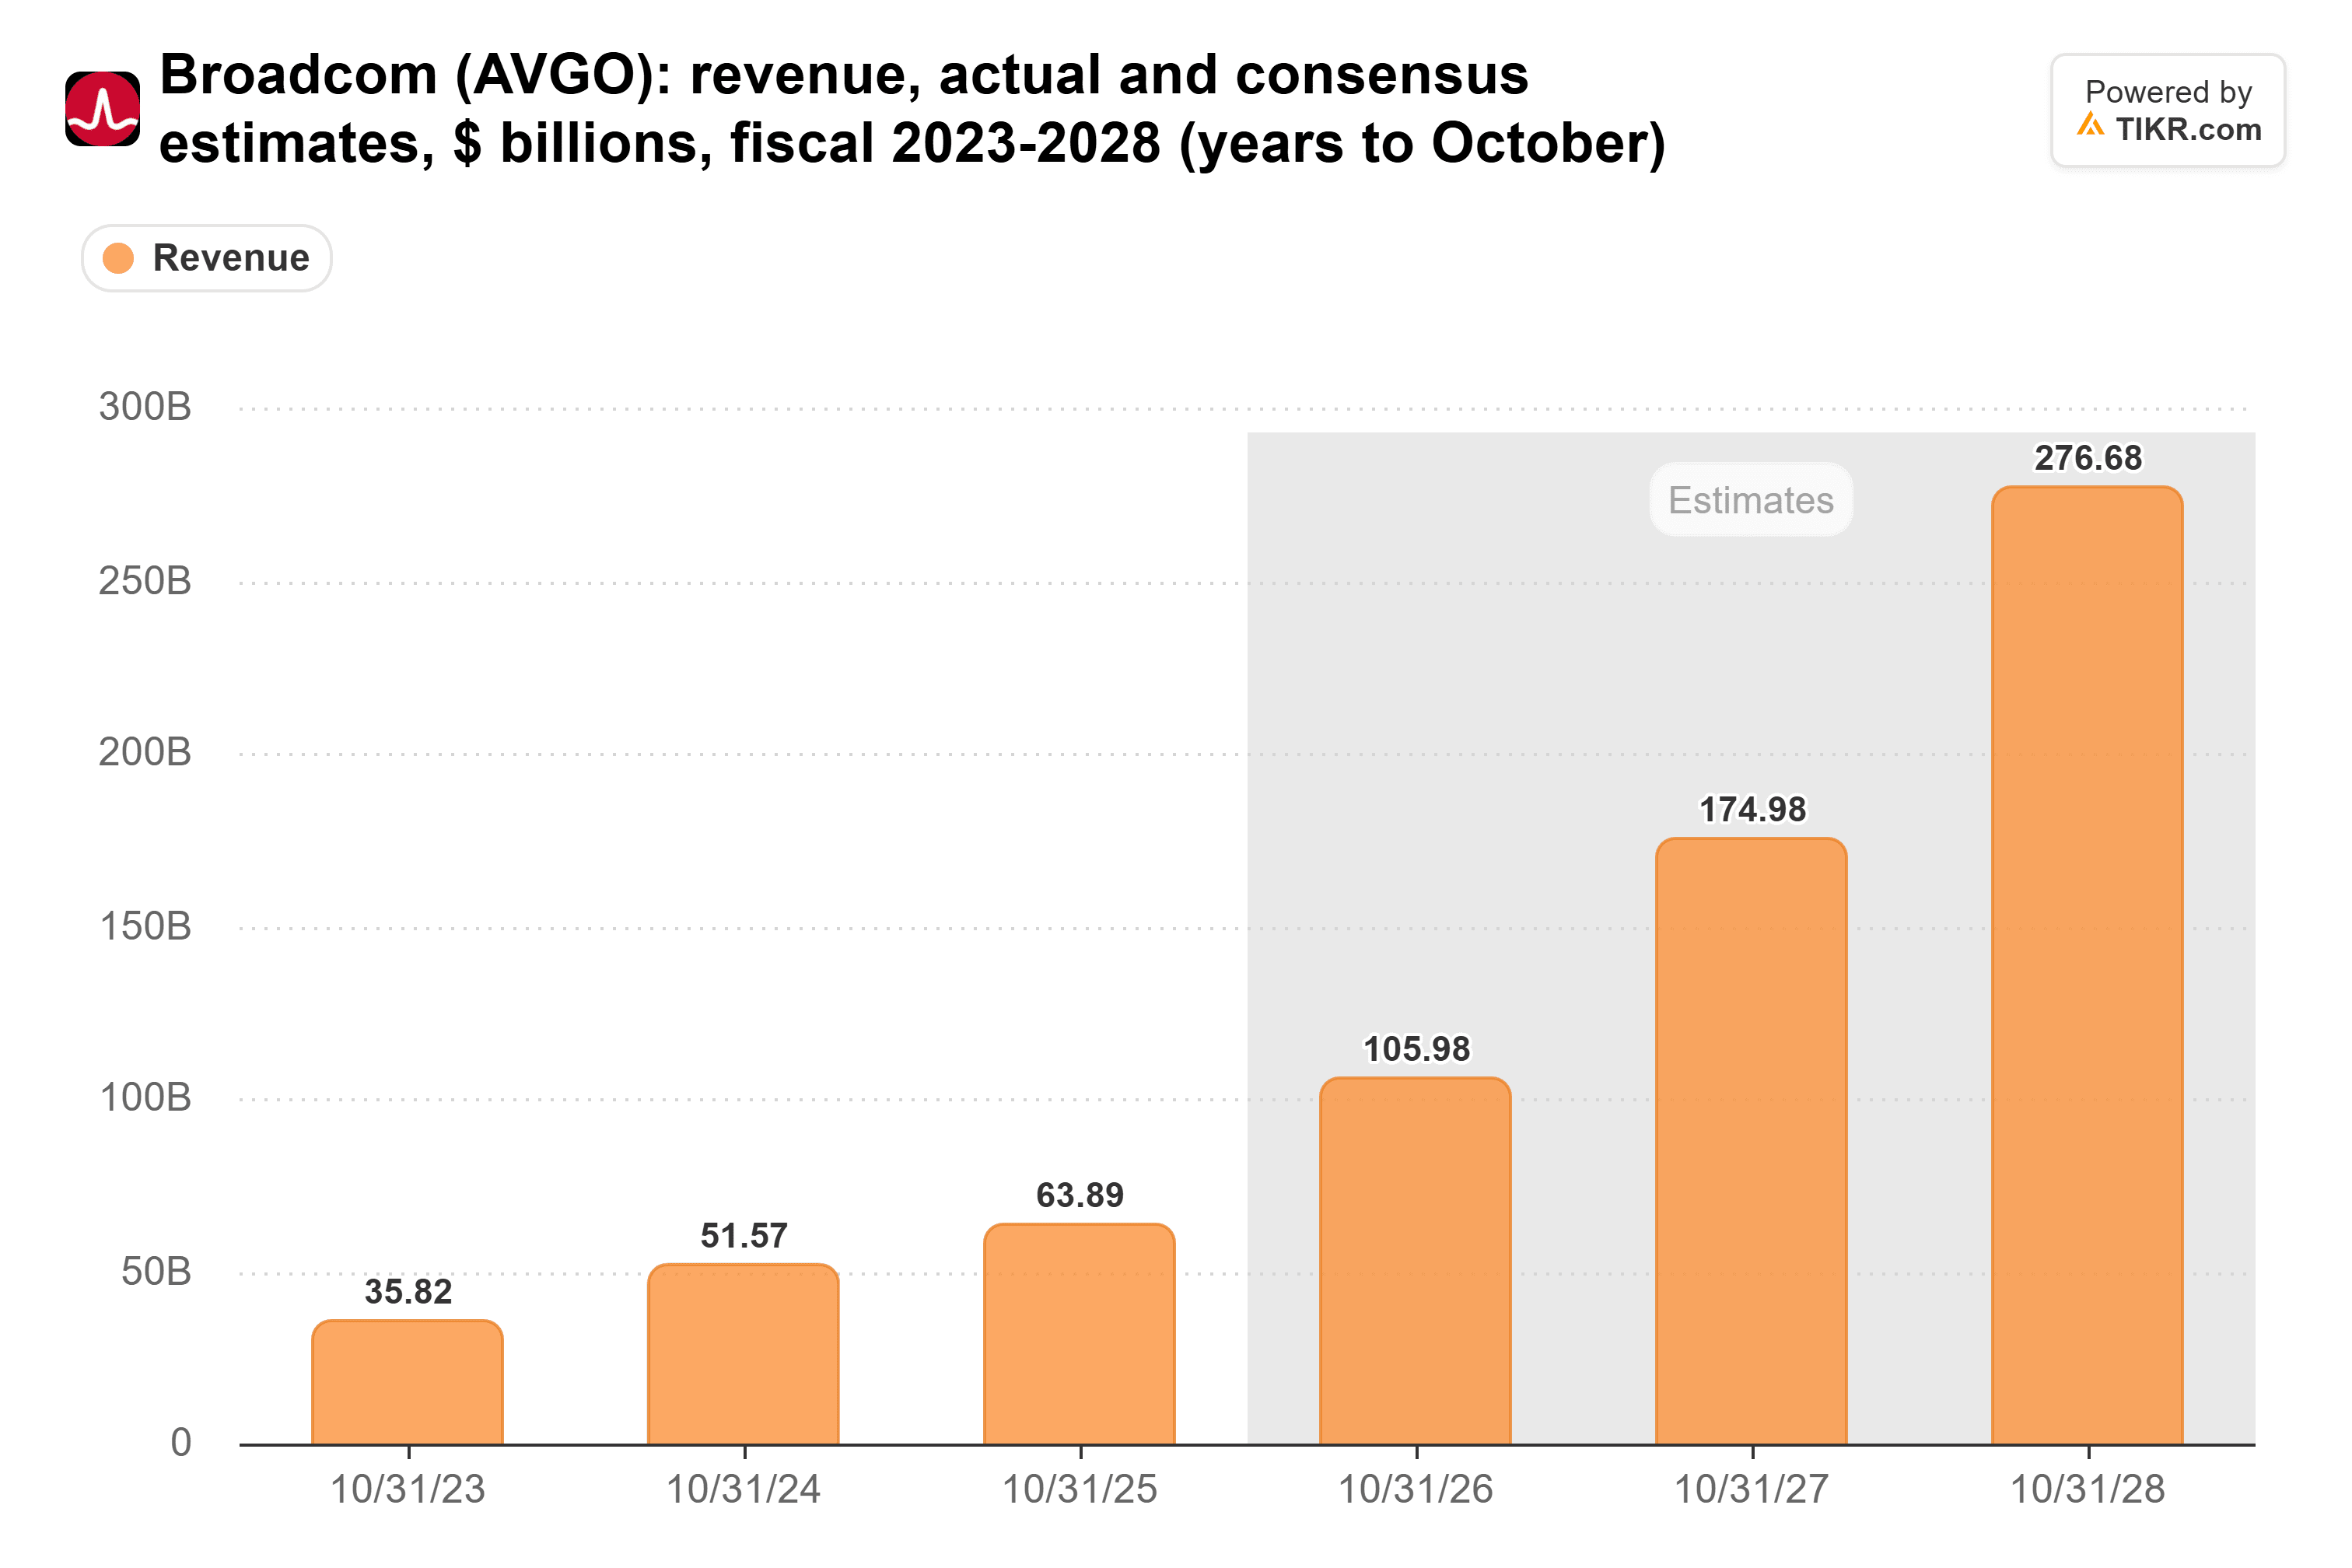
Si restas los $115 mil millones de ingresos por IA de Tan, quedan unos $60 mil millones para el resto del negocio, más de lo que genera este año. El múltiplo de 20x depende de esa duplicación.
TIKR Sigue a 51 Analistas en Broadcom. ¿Cuántos Dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Broadcom, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Broadcom
El riesgo está en quién compra los chips. Tan espera que Anthropic se convierta en el mayor cliente de chips personalizados de Broadcom en 2027, y Broadcom ahora respalda dos rondas de arrendamientos de racks de Anthropic, con un límite de $29 mil millones y unos $43 mil millones. Eso son unos $72 mil millones, tres veces sus $24.0 mil millones en efectivo al 2 de agosto, y una gran razón por la que Rothschild & Co Redburn degradó a Broadcom a Neutral el 13 de noviembre y redujo su objetivo a $398 desde $595.
Marvell cuesta más, Micron mucho menos
Marvell cotiza a 26x ganancias futuras. En julio, Google firmó un acuerdo de chips personalizados con Marvell, luego obtuvo un warrant por hasta $12.2 mil millones de acciones que se devengan principalmente con compras de chips. Eso plantea preguntas para Broadcom. Si Marvell mantiene su perspectiva de aproximadamente $20 mil millones para el año fiscal 2028 el 1 de diciembre, los presupuestos de los hiperescaladores parecen lo suficientemente grandes para ambos.
Micron se sitúa en 4.0x ganancias futuras, a pesar de que los analistas esperan que su BPA normalizado más que se duplique hasta $176.50 en el año fiscal 2027. Yo interpreto eso como que se está descontando un pico del ciclo de memoria. Los 20x de Broadcom están en medio: los inversores creen en la duplicación de la IA pero quieren pruebas de que los clientes pueden pagar.
Observa la cifra de 2027 de Broadcom el 9 de diciembre
Los ingresos por IA del cuarto trimestre se prevén en $21.7 mil millones, pero el año fiscal 2027 importa más. Si Tan repite unos $115 mil millones, 20x parece barato.
Broadcom es una acción de crecimiento a un precio razonable, y la corrección la mejoró. Una perspectiva más débil para 2027, atribuida al poder y los edificios de los clientes, cambiaría eso rápidamente.
Entonces, ¿cuánto vale realmente la acción de Broadcom?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Broadcom. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!