Conclusiones clave
- Un inversor calcula mediante un DCF inverso que el precio casi récord de Apple requiere un crecimiento del flujo de caja libre del 16,9% anual durante 10 años, el triple de su crecimiento de ingresos de los últimos cinco años.
- Eso solo funcionaría si el crecimiento de ingresos del 15% del año fiscal 2026 se convierte en la norma, o si los márgenes suben muy por encima del 28,4%.
- Apple culpa a los precios de la memoria por la caída de su margen bruto, mientras que Micron y Sandisk pronostican márgenes de alrededor del 85% o más.
- Los analistas esperan un crecimiento anual del flujo de caja libre de aproximadamente el 11% hasta el año fiscal 2029; con una relación P/E forward de 37x, la acción está valorada para más.
Apple (AAPL) se ha convertido en la acción en la que los inversores se refugian. Es la única acción del 'Magnificent Seven' cerca de su cierre récord, establecido el 13 de noviembre.
Un inversor en r/ValueInvesting calculó lo que cuesta esa seguridad: el precio de Apple necesita que el flujo de caja libre crezca un 16,9% anual durante 10 años.
Eso es mucho pedir mientras fabricantes de memoria como Micron (MU) y Sandisk (SNDK) aprietan el margen de Apple.
Wall Street ve aproximadamente un 11%
El usuario utilizó el flujo de caja libre histórico, una tasa de descuento del 9% y ningún crecimiento después del año 10. Recalculando con los $136.100 millones de flujo de caja libre del año fiscal 2026 de Apple, un 16,9% anual lleva justo a su valor de mercado aproximado de $5,1 billones.
Los analistas no están cerca:
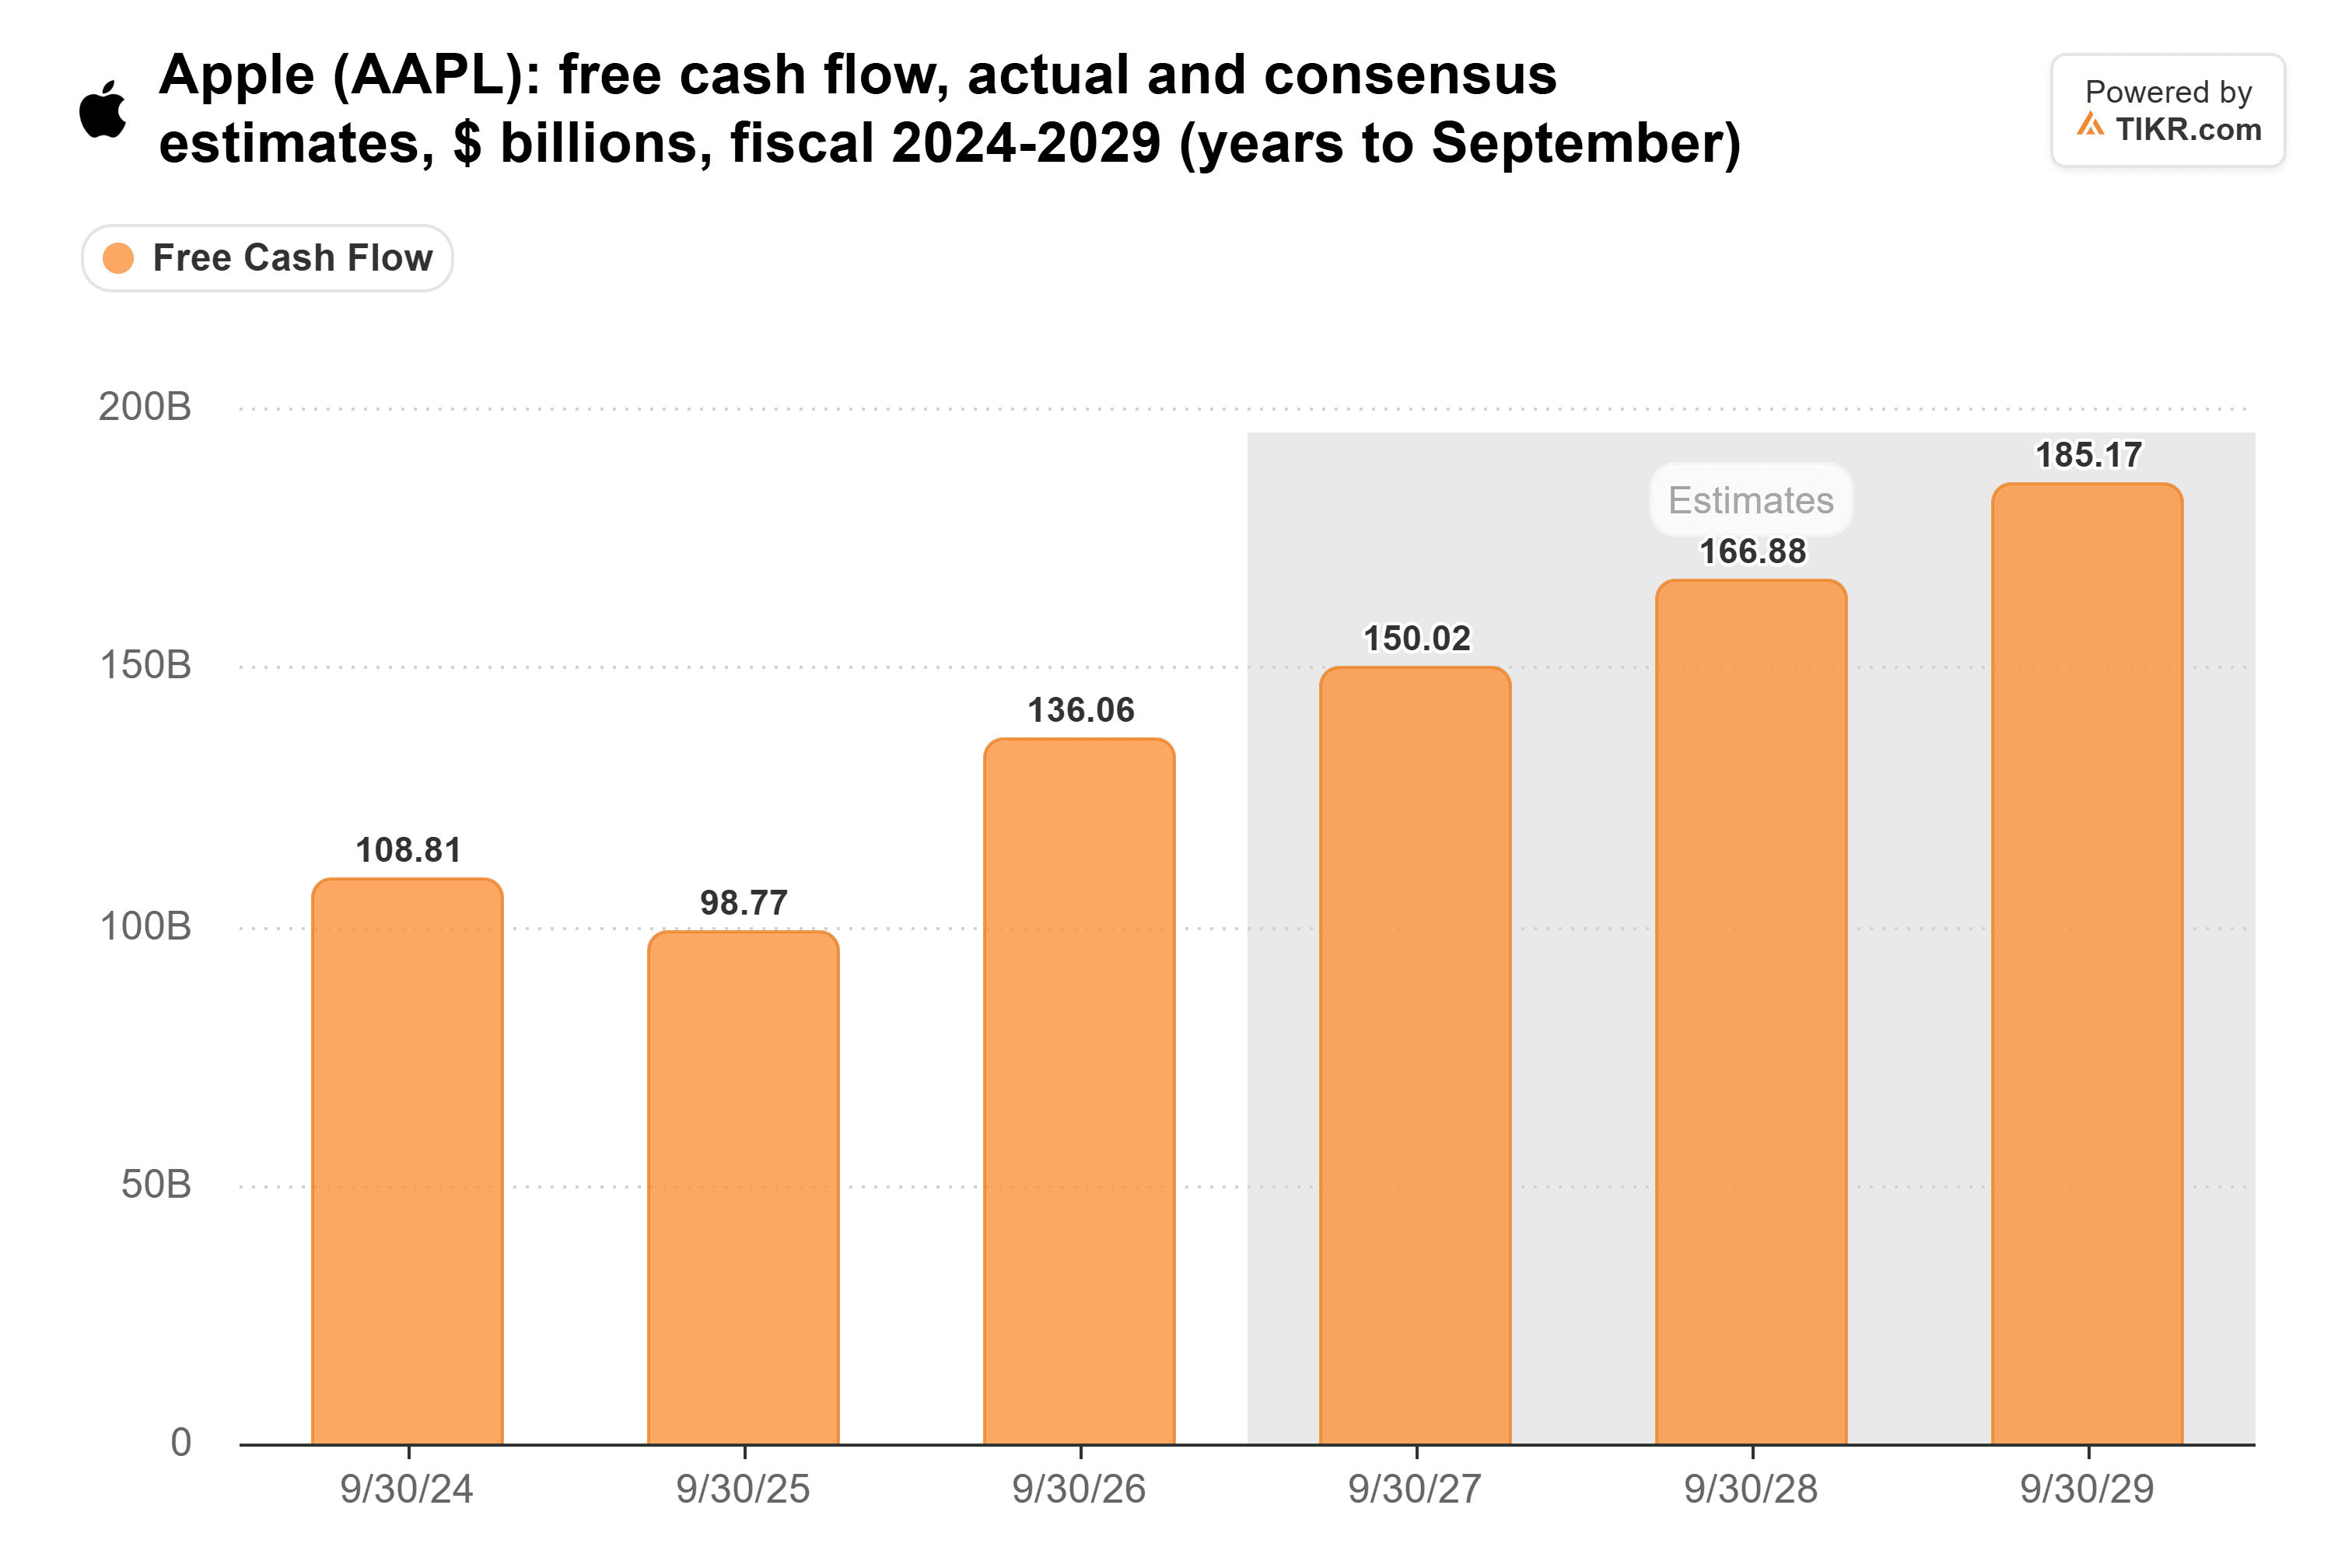
El consenso estima que el flujo de caja libre alcanzará los $185.000 millones en el año fiscal 2029, aproximadamente un 11% anual. Al 16,9%, el año fiscal 2029 necesitaría unos $217.000 millones.
El año fiscal 2026 tiene que ser la nueva normalidad de Apple
Los ingresos han crecido a trompicones:
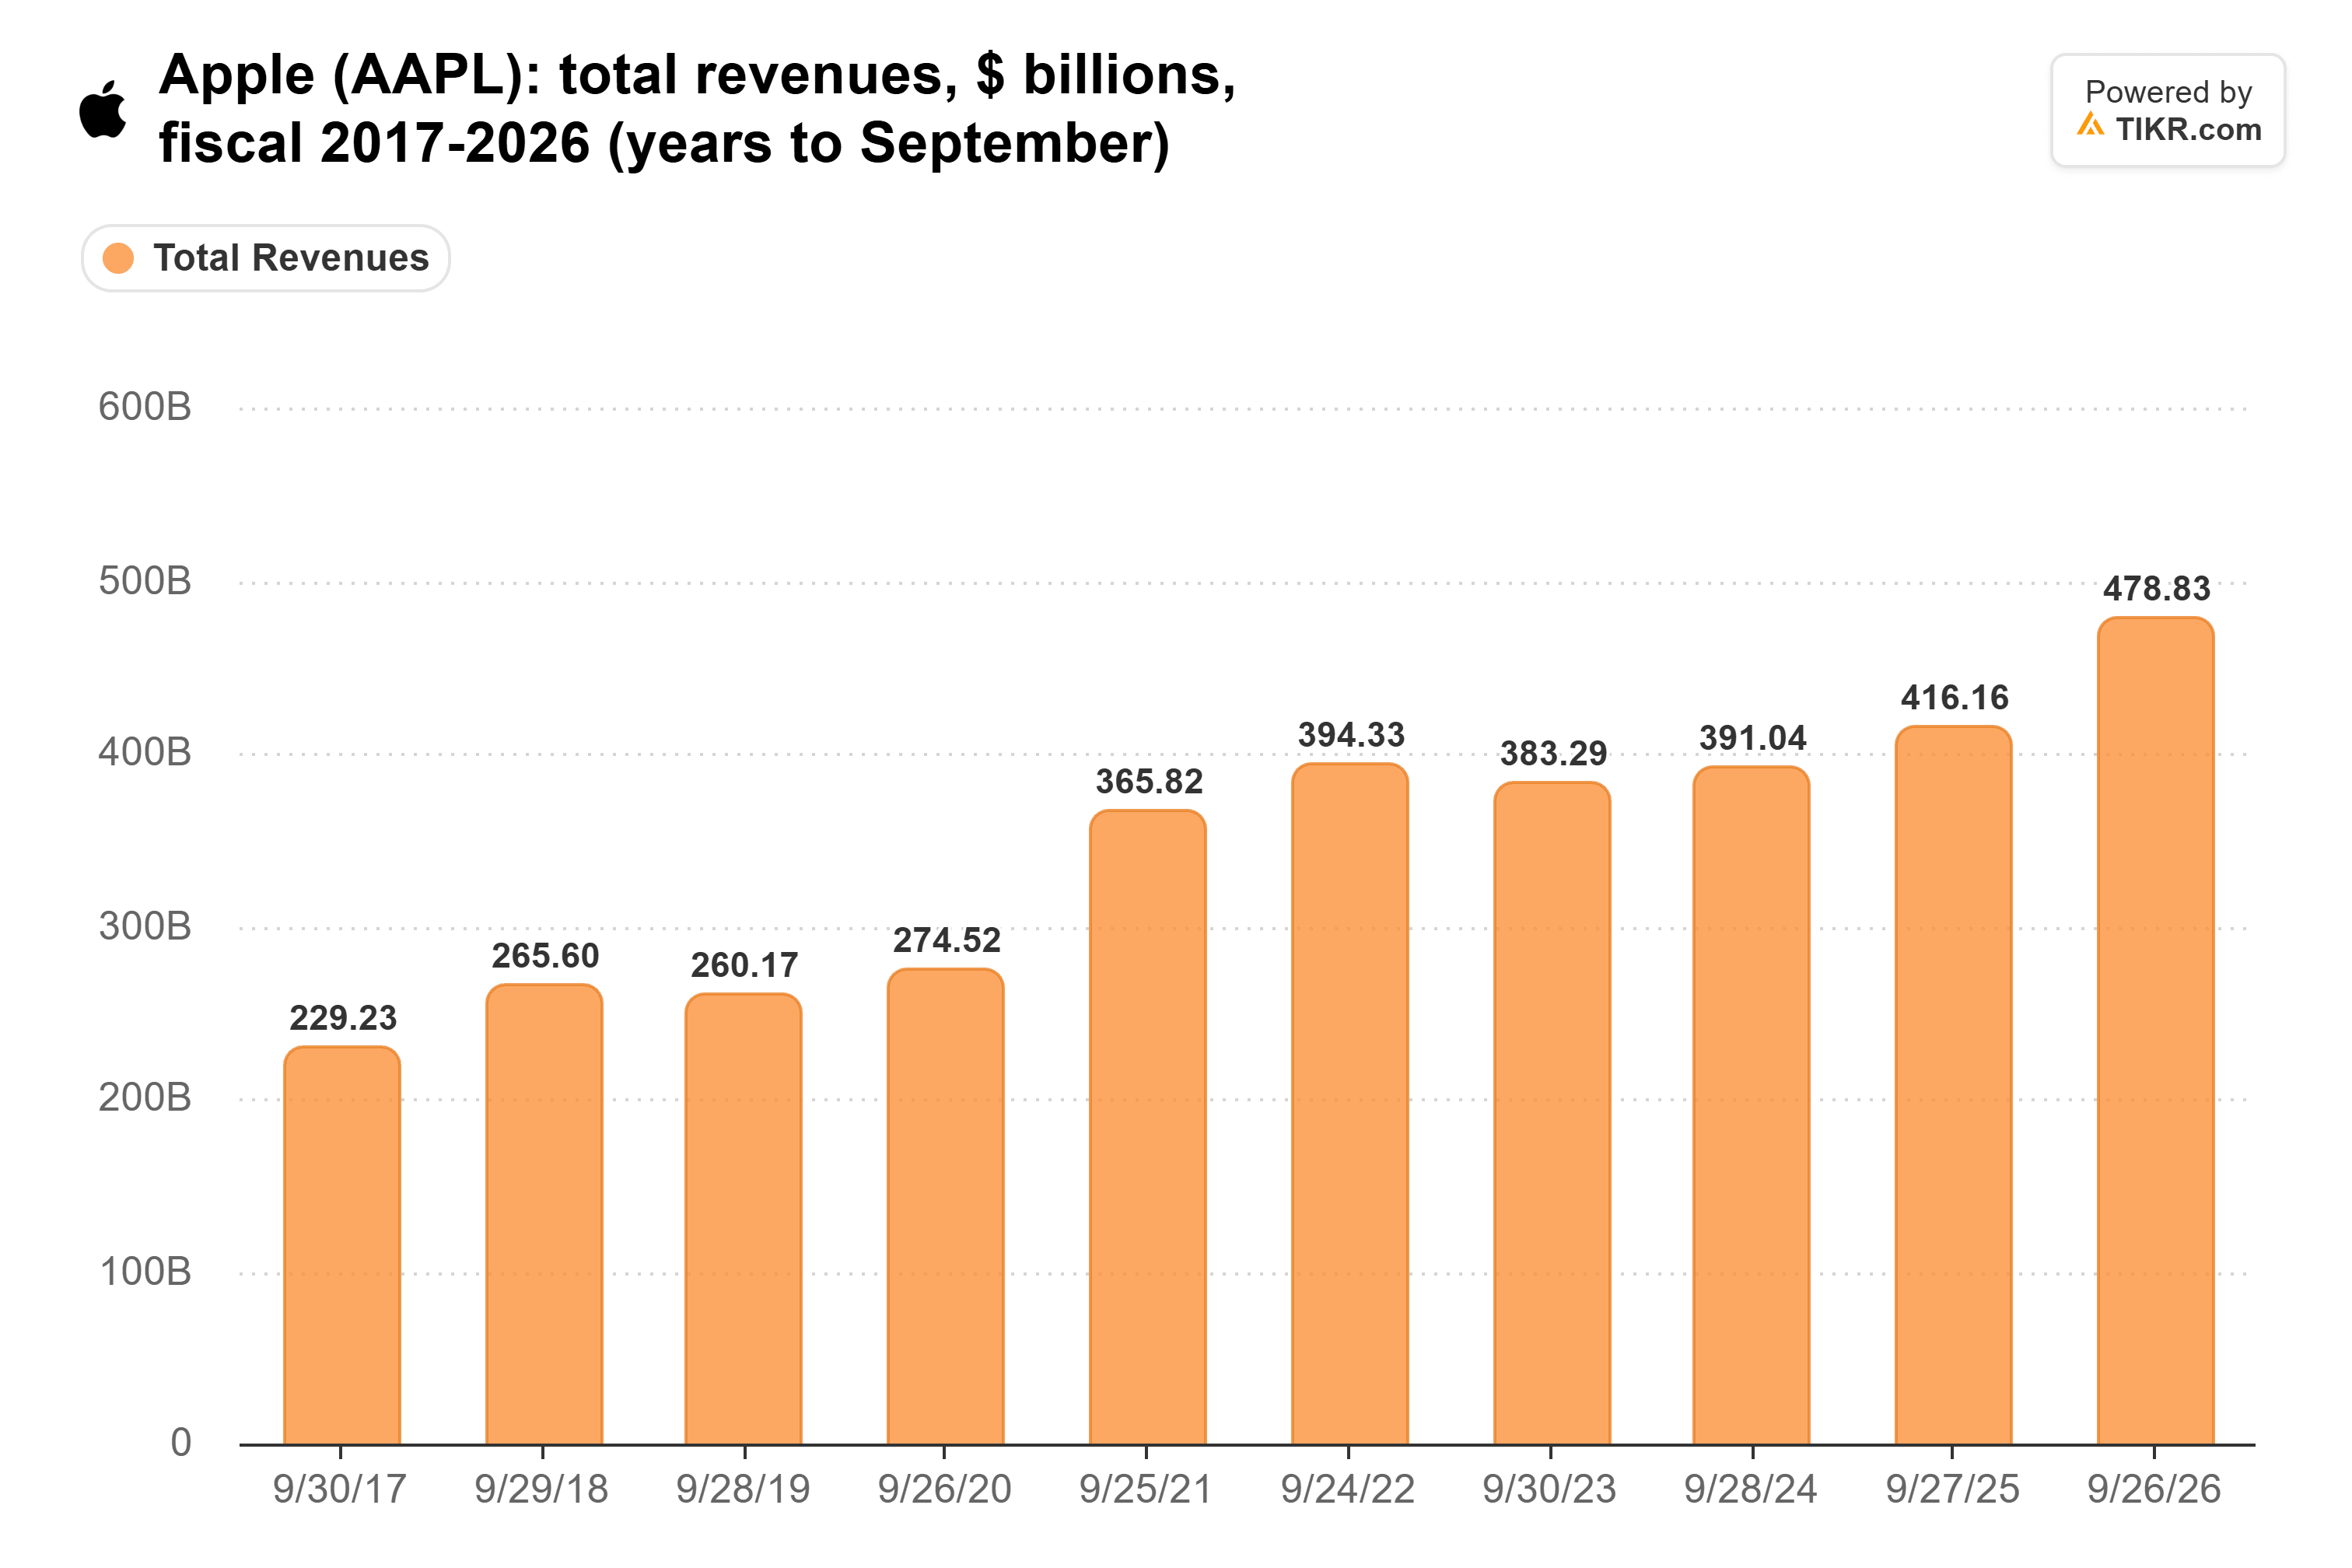
Desde $366.000 millones en el año fiscal 2021 hasta $479.000 millones en el año fiscal 2026, los ingresos crecieron un 5,5% anual. A ese ritmo, el margen de flujo de caja libre de Apple tendría que subir del 28,4% a aproximadamente el 79% en el año 10. Nadie espera eso de un fabricante de teléfonos.
Solo el año fiscal 2026 hizo crecer los ingresos un 15,0%. A ese ritmo, el margen solo necesita alcanzar aproximadamente el 33%. Salvo un milagro en el margen, el precio actual apuesta a que ese ritmo se mantiene durante una década.
El problema es qué impulsa el crecimiento ahora. UBS espera que los ingresos del iPhone del trimestre de diciembre aumenten un 12% incluso cuando las unidades caen un 3%, por lo que los ingresos por iPhone suben un 15,5%. El salto del 38% en el flujo de caja libre también exagera la tendencia, ya que un pago fiscal único de la UE deprimió el año fiscal 2025 y el capex cayó un 29%.
TIKR hace seguimiento de 45 analistas sobre Apple. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Apple, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Apple
Los fabricantes de memoria tienen el poder de fijación de precios
En julio, el CFO Kevan Parekh dijo que la memoria explicaba más del 100% de la caída del margen bruto de Apple, excluyendo las devoluciones de aranceles. El 2 de noviembre, Apple pronosticó un margen bruto del 45% al 46% para el trimestre de diciembre, por debajo del 48,1% que obtuvo en el trimestre de junio antes de las devoluciones de aranceles.
El margen perdido de Apple aparece en sus proveedores. La unidad Mobile and Client de Micron, que vende a fabricantes de teléfonos y PC, obtuvo un margen bruto del 90% el último trimestre, frente al 36% del año anterior. Tanto Micron como Sandisk pronostican márgenes brutos no GAAP de aproximadamente el 85% o más. Hasta que esos pronósticos bajen, la subida del margen de Apple es cuesta arriba.
Pagar 37x por la seguridad de Apple
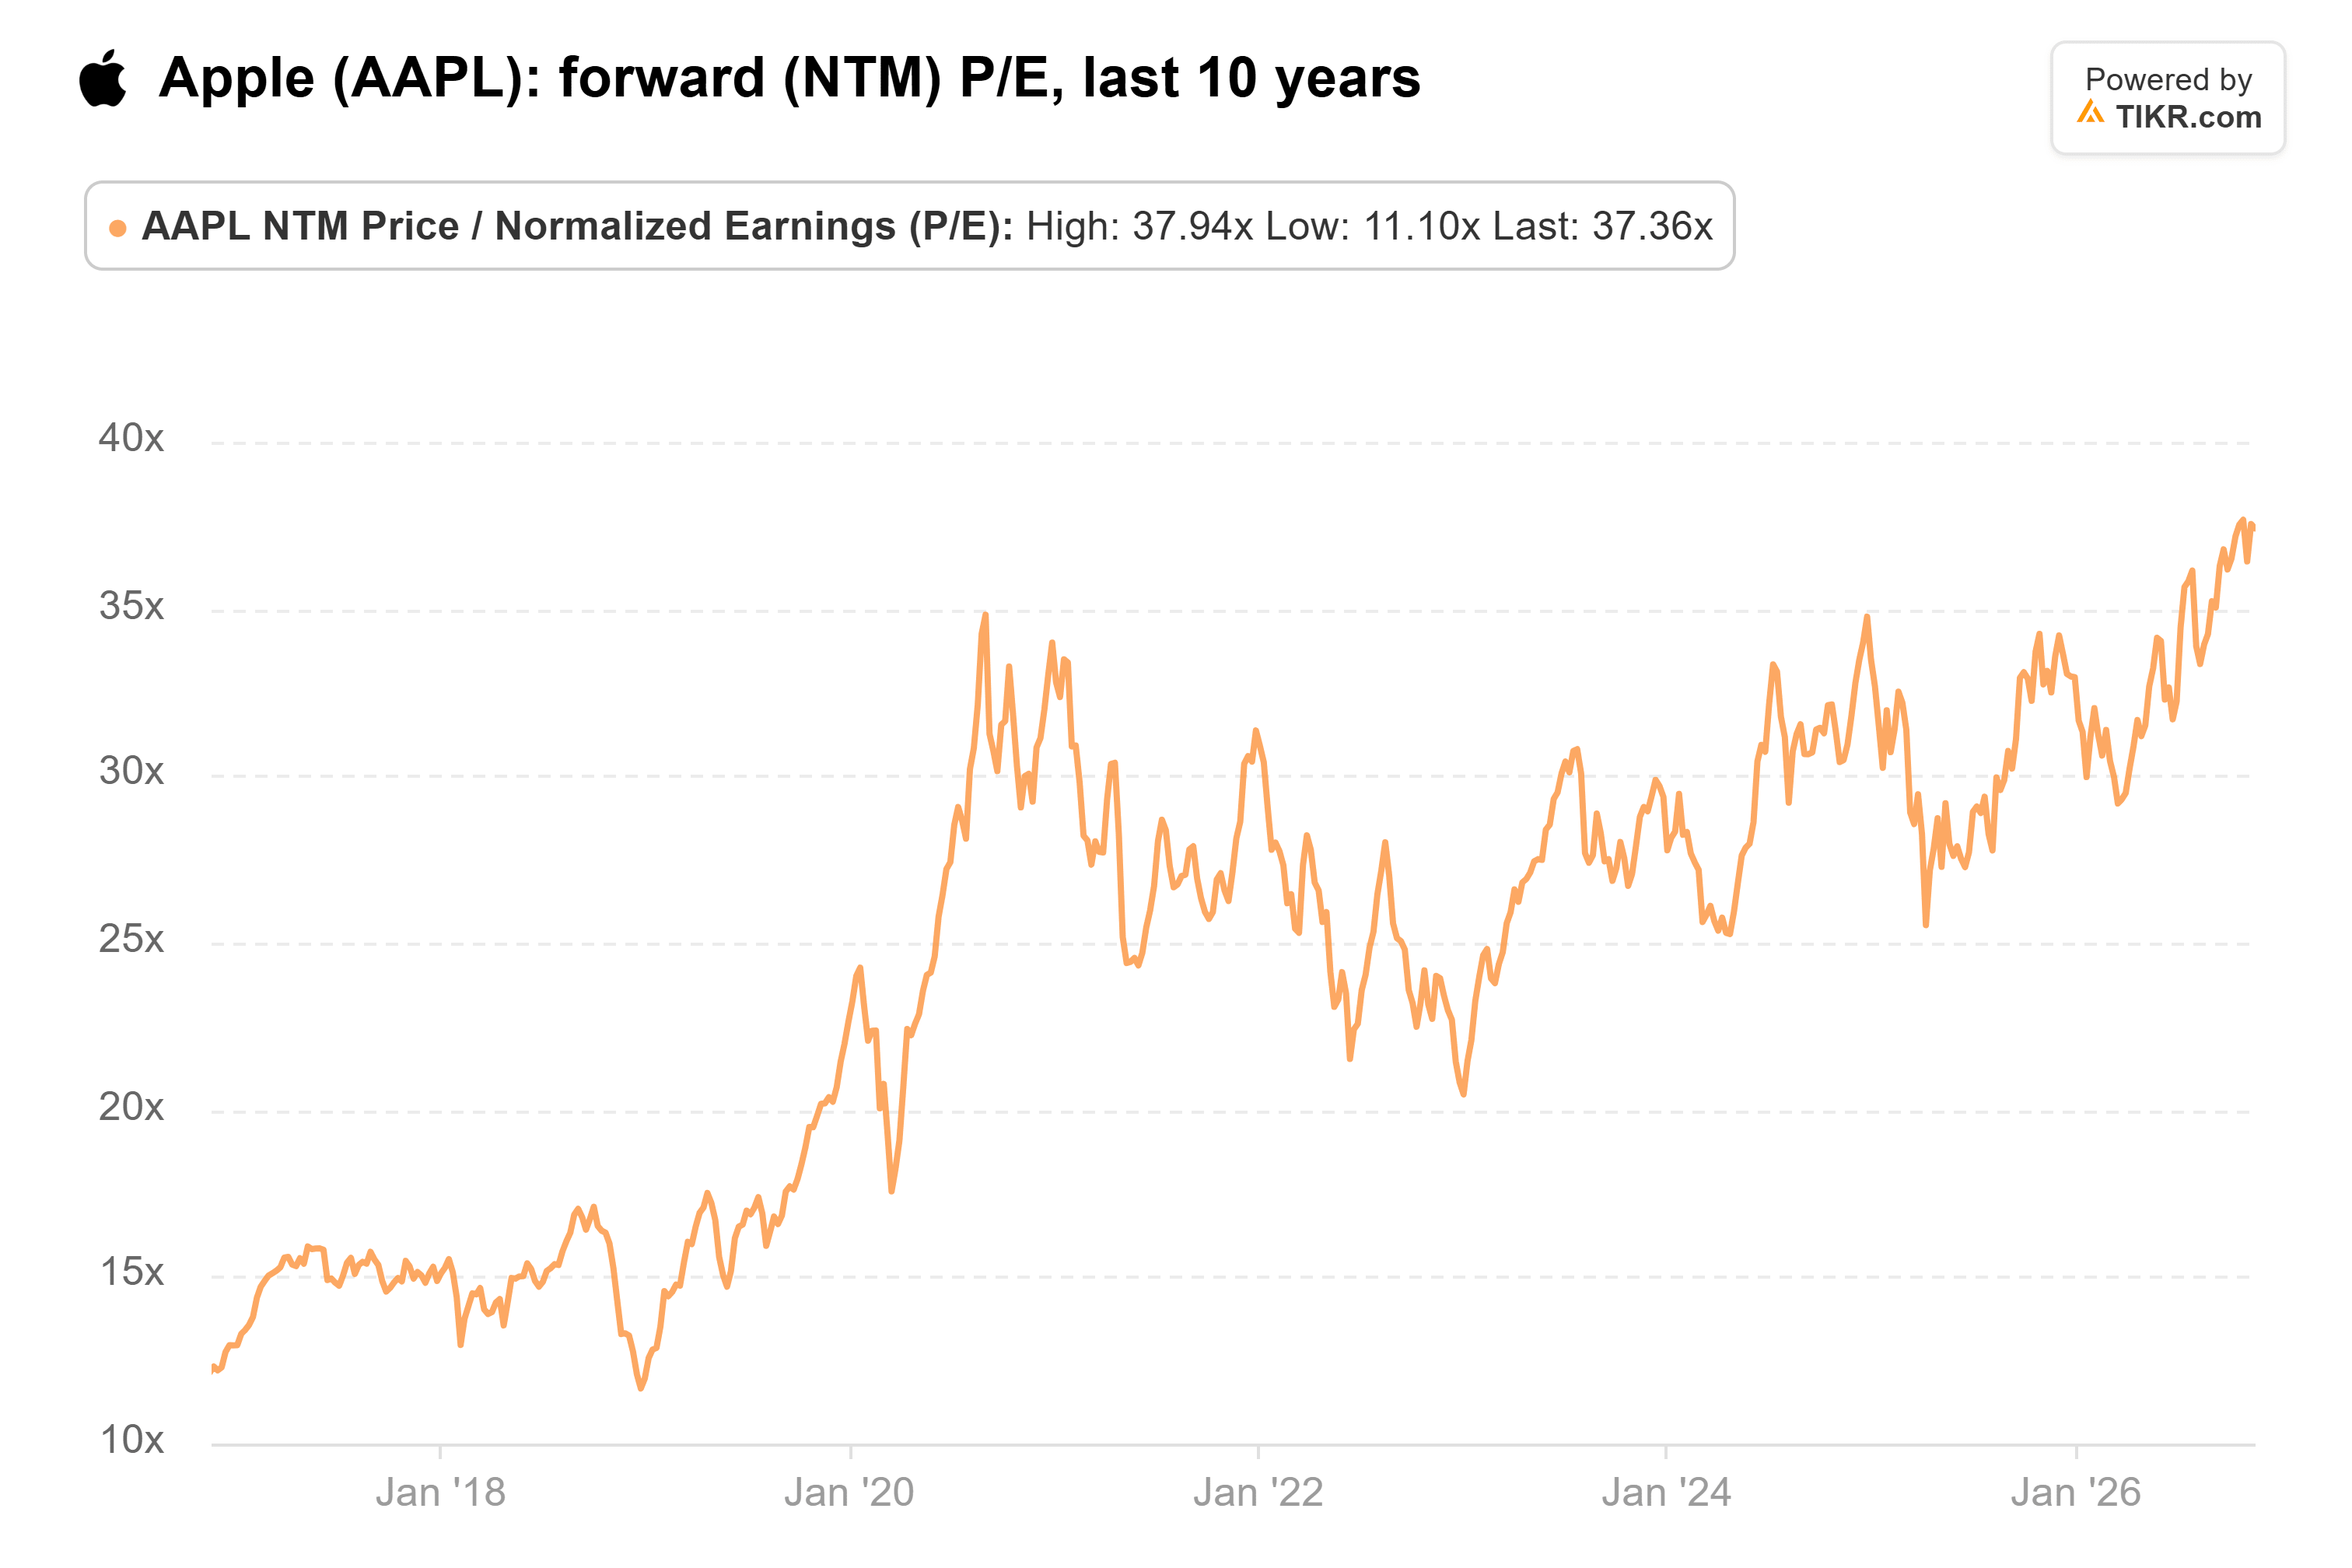
Apple cotiza a 37x las ganancias forward, cerca de su máximo de 10 años de 38x en octubre y muy por encima de su promedio de 25x:
Sin embargo, si se extiende el período de crecimiento a 15 años, Apple necesita un 12,5% anual, a dos puntos de lo que esperan los analistas.
Este es un gran negocio valorado como si su mejor año en mucho tiempo fuera el piso. Yo esperaría un mejor precio.
El informe de Micron, previsto para mediados de diciembre, es la primera prueba. Observe sus comentarios sobre los precios de la memoria móvil. Luego, el trimestre de diciembre de Apple necesita ingresos en la parte alta de su pronóstico del 7% al 10%, con el margen bruto manteniéndose, para que la apuesta parezca razonable.
Entonces, ¿cuánto vale realmente la acción de Apple?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Apple. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!