Puntos Clave
- Nvidia elevó su perspectiva de crecimiento de ingresos para el año fiscal 2028 a aproximadamente el 75%, desde el 70%, mientras que los analistas esperan alrededor del 69%.
- Gil Luria de D.A. Davidson califica el 75% como un indicador para todo el ecosistema de IA y espera que Microsoft, Amazon y Alphabet aumenten su gasto de capital (capex) entre un 25% y un 50% el próximo año.
- Nvidia cotiza a 9.3x el BPA (EPS) consenso para el año fiscal 2028. Si los ingresos crecen solo un 25% y el BPA cae en la misma proporción, cotizaría a aproximadamente 12.6x.
Nvidia (NVDA) acaba de subir el listón de nuevo. En su conferencia de resultados del tercer trimestre el 17 de noviembre, la CEO interina Colette Kress elevó la perspectiva de la compañía para el año fiscal 2028 a aproximadamente un 75% de crecimiento de ingresos, desde el 70%.
Nvidia cayó un 2.9% a $150.96 el 18 de noviembre. En el podcast Prof G Markets de ese día, el analista de D.A. Davidson Gil Luria explicó por qué creía que el crecimiento podría quedarse por debajo de la perspectiva de Nvidia:
"Cuando decimos que Nvidia va a crecer un 75% el próximo año, eso es un indicador para todo el ecosistema. Quizás no crezcamos un 75%. Quizás crezcamos entre un 25% y un 50%".
Vinculó ese ritmo más lento a los mayores compradores, esperando que Microsoft (MSFT), Amazon (AMZN) y Alphabet (GOOG) gasten "entre un 25% y un 50% más en gasto de capital (CapEx)" el próximo año. El trimestre pasado, el gasto de capital en efectivo de Amazon fue de $75,900 millones, el de Alphabet de $51,400 millones y el de Microsoft $45,200 millones, incluyendo arrendamientos financieros.
El 75% de Nvidia es el número de todos
Parte de ese ecosistema funciona con deuda. "Recuerden, es el endeudamiento lo que crea burbujas", dijo Luria, señalando el crédito más restrictivo para neoclouds como CoreWeave. CoreWeave ha dicho que evitará la deuda no garantizada a los rendimientos actuales y que en su lugar pedirá préstamos respaldados por contratos con clientes.
En agosto, Kress señaló las expectativas de alrededor de $1.3 billones en gasto de capital (capex) de los cinco principales hiperescaladores en 2027, frente a unos $800,000 millones este año. Eso es un crecimiento de más del 60%, por encima del límite superior del rango de Luria.
Luria no espera un retroceso, "porque, de nuevo, la demanda está ahí". Aun así, el flujo de caja libre de Alphabet fue negativo en $9,100 millones el trimestre pasado, en parte debido a una multa de $5,200 millones de la Comisión Europea.
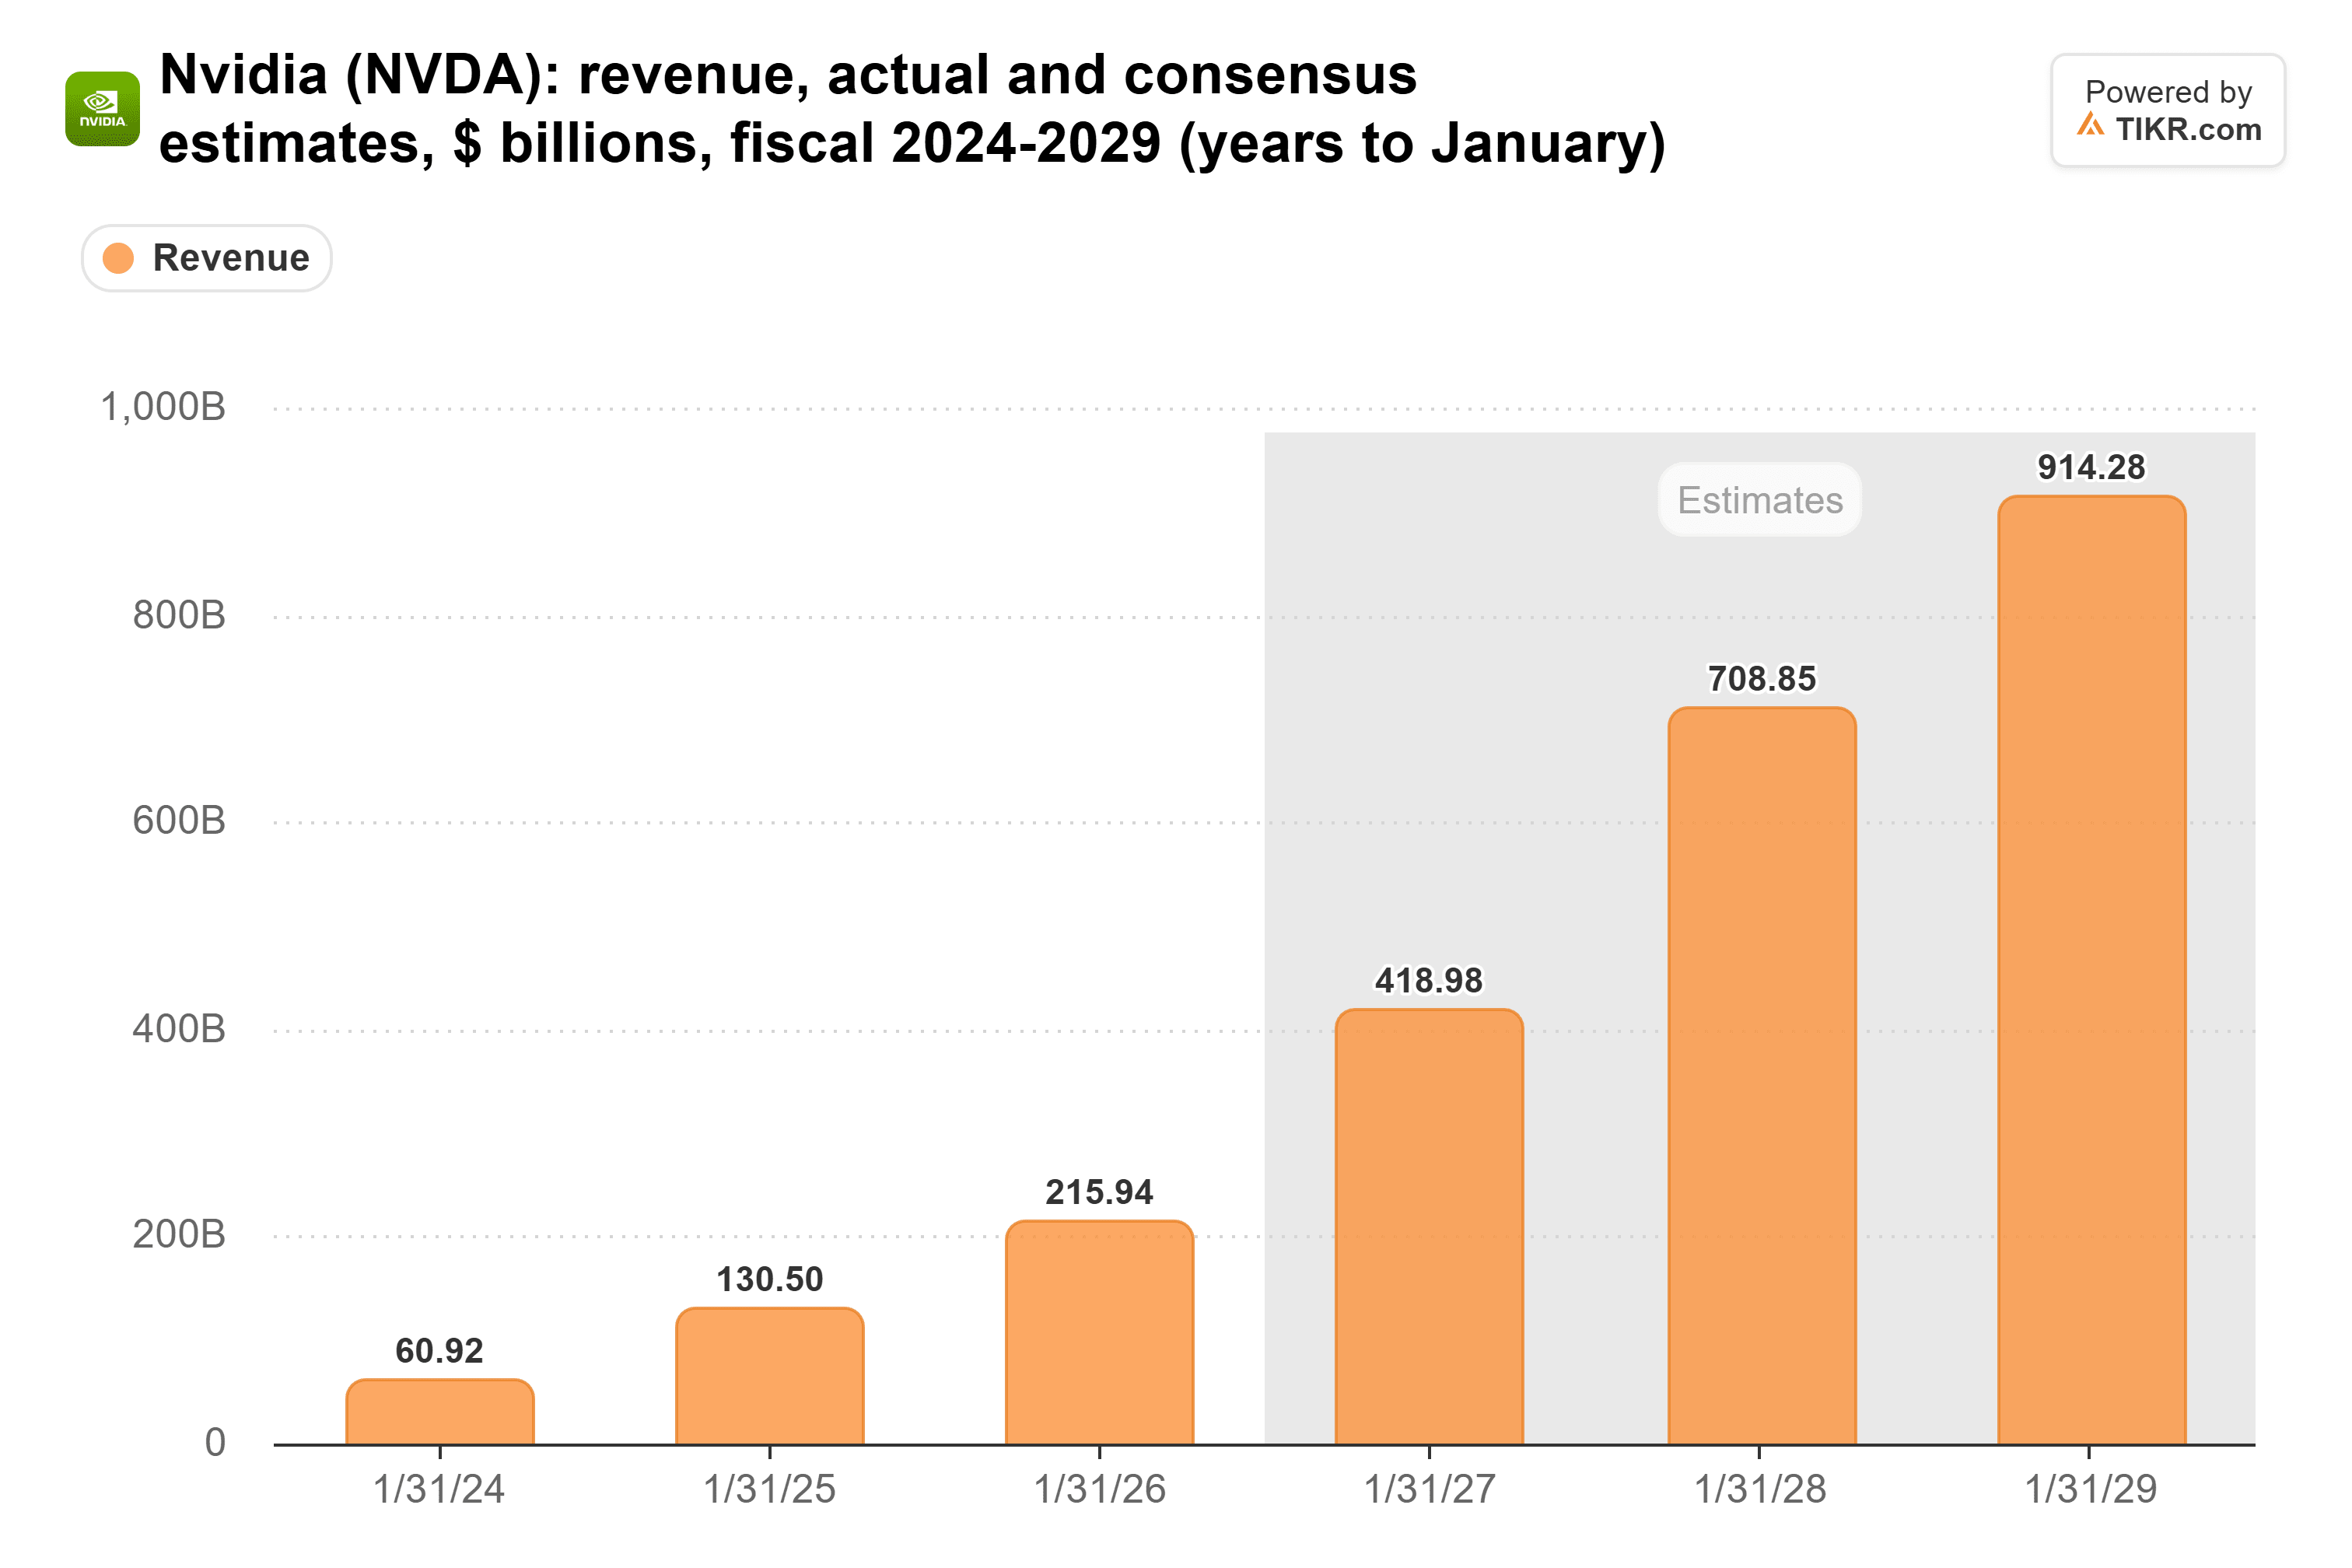
Los analistas esperan $709,000 millones de ingresos en el año fiscal 2028, aproximadamente un 69% más que los $419,000 millones que esperan para el año fiscal 2027:
TIKR hace seguimiento de 63 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para Nvidia
Incluso un 25% parece descontado
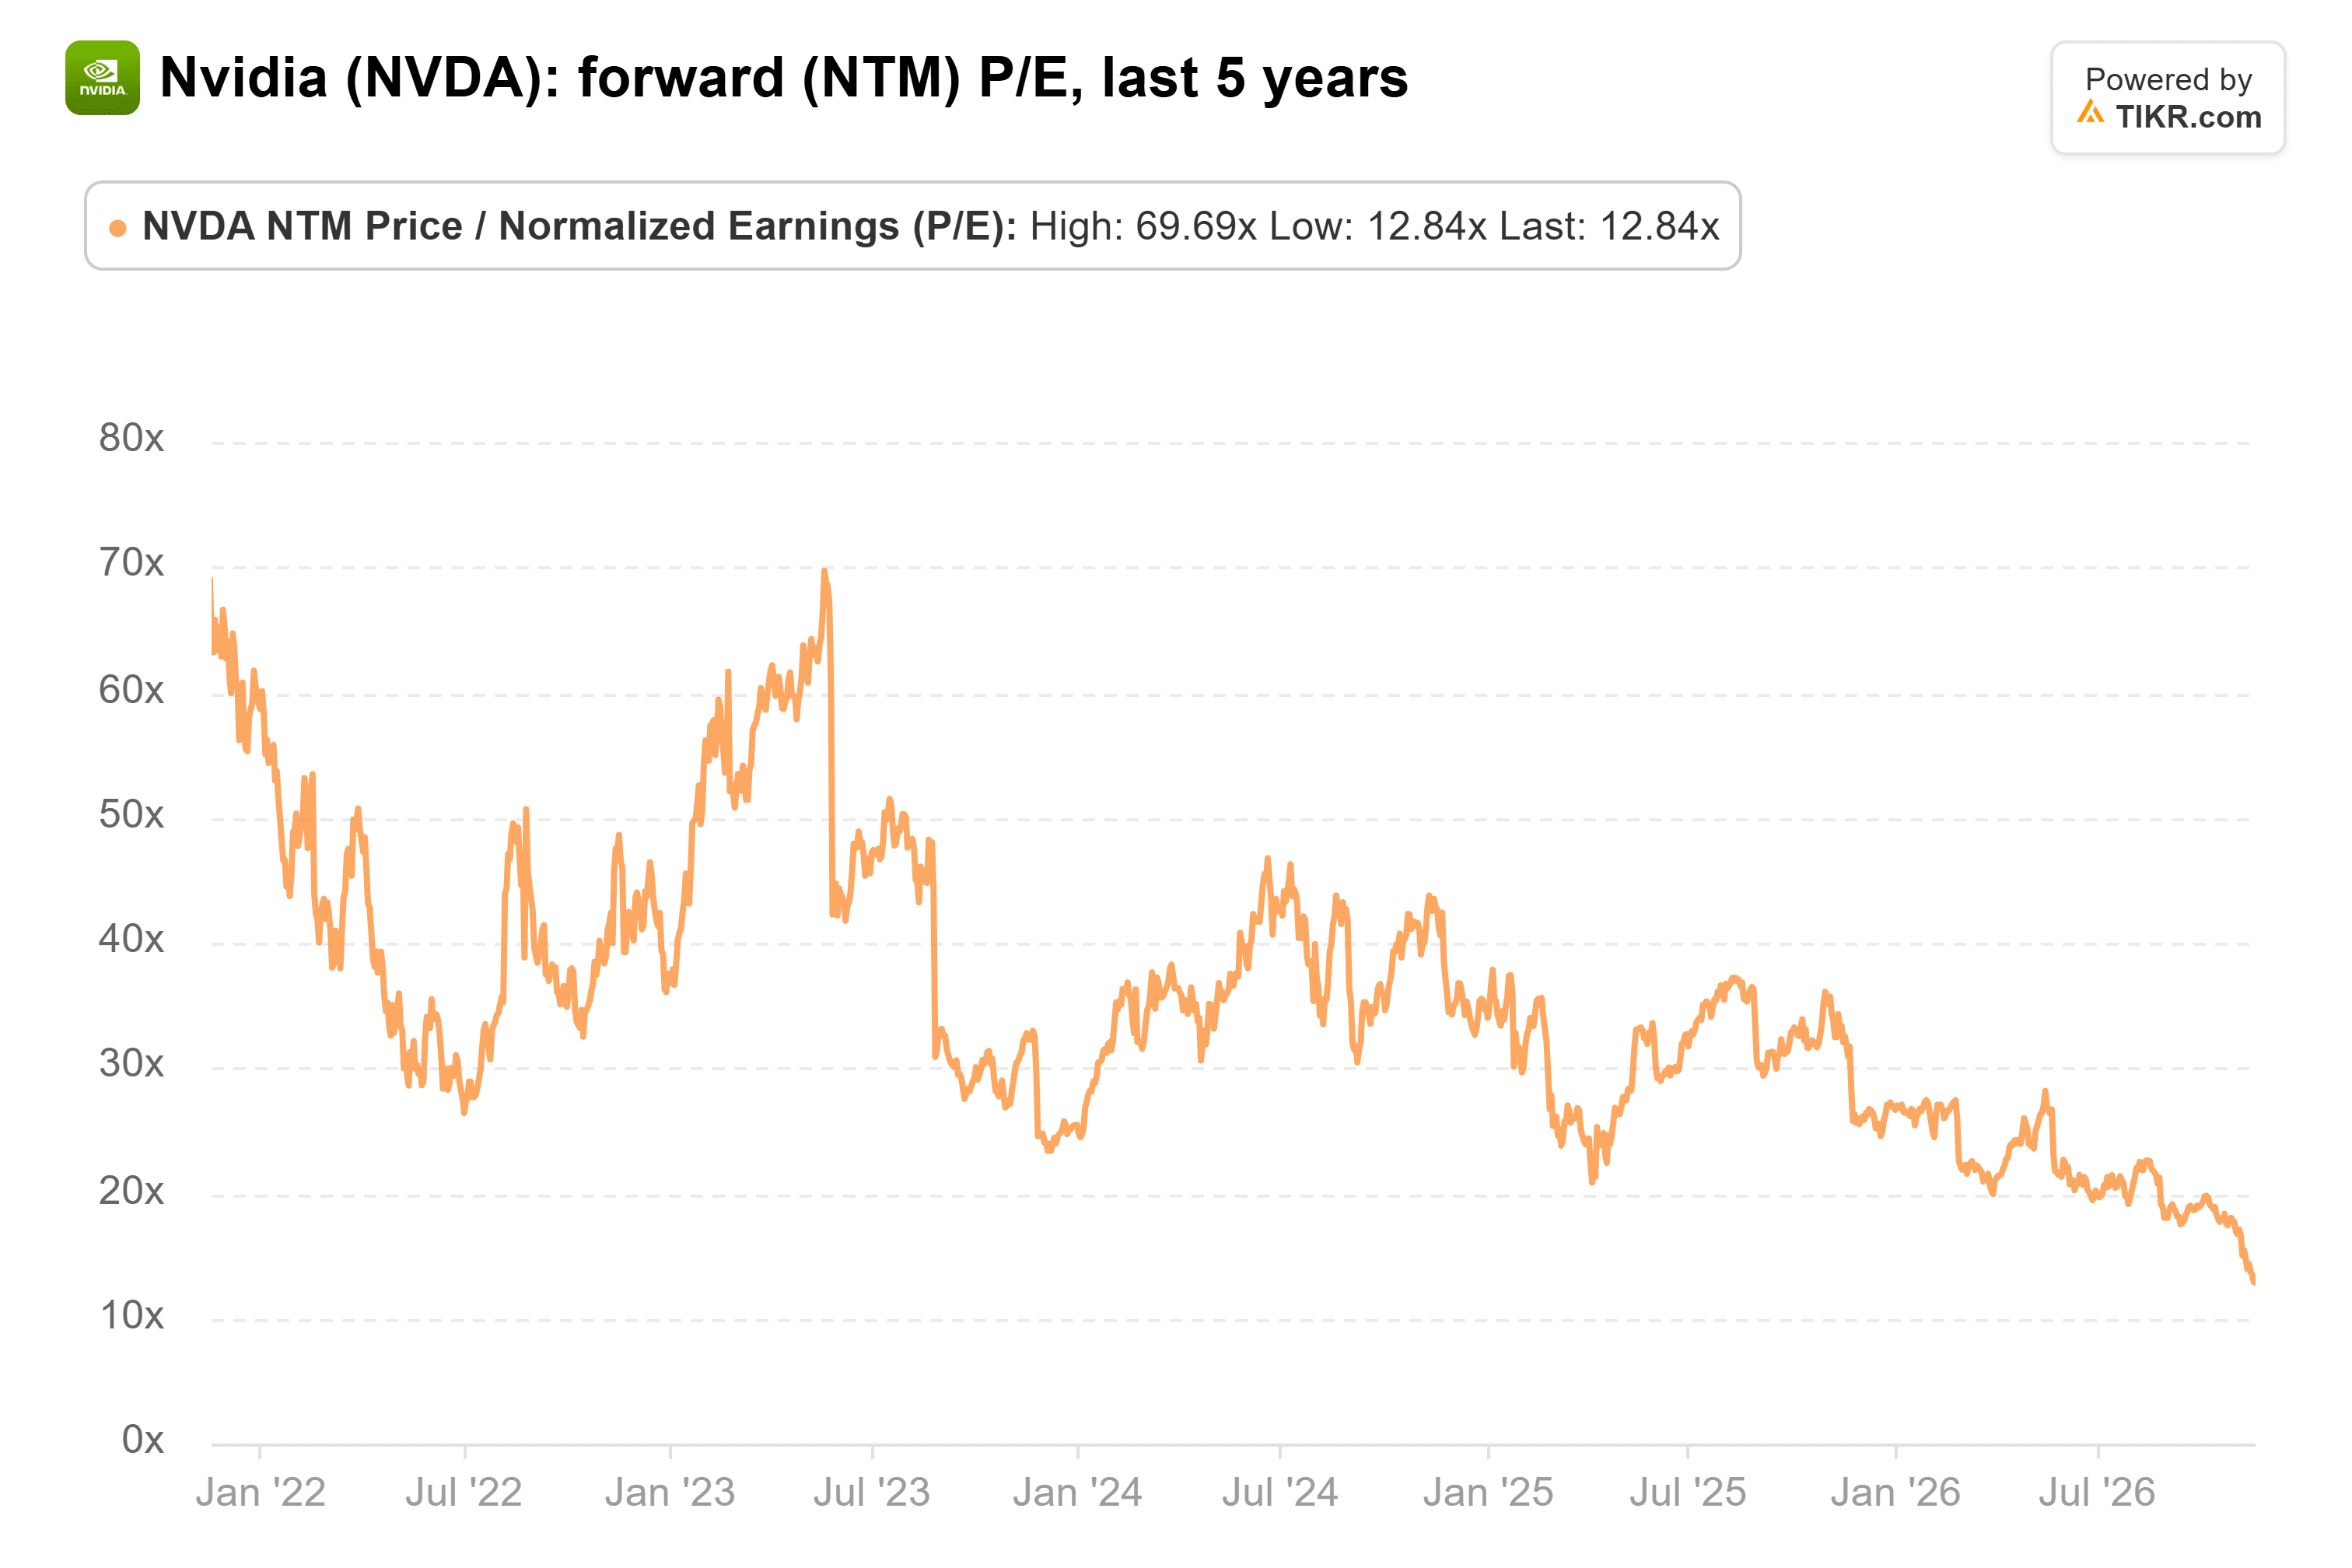
El 17 de noviembre, Nvidia cotizaba a 12.8x las ganancias de los próximos 12 meses, su nivel más bajo en cinco años y muy por debajo de su promedio de 36x de los últimos cinco años:
Los analistas esperan que el BPA normalizado suba a $16.24 en el año fiscal 2028, desde $9.66 en el año fiscal 2027, y a $21.44 en el año fiscal 2029:
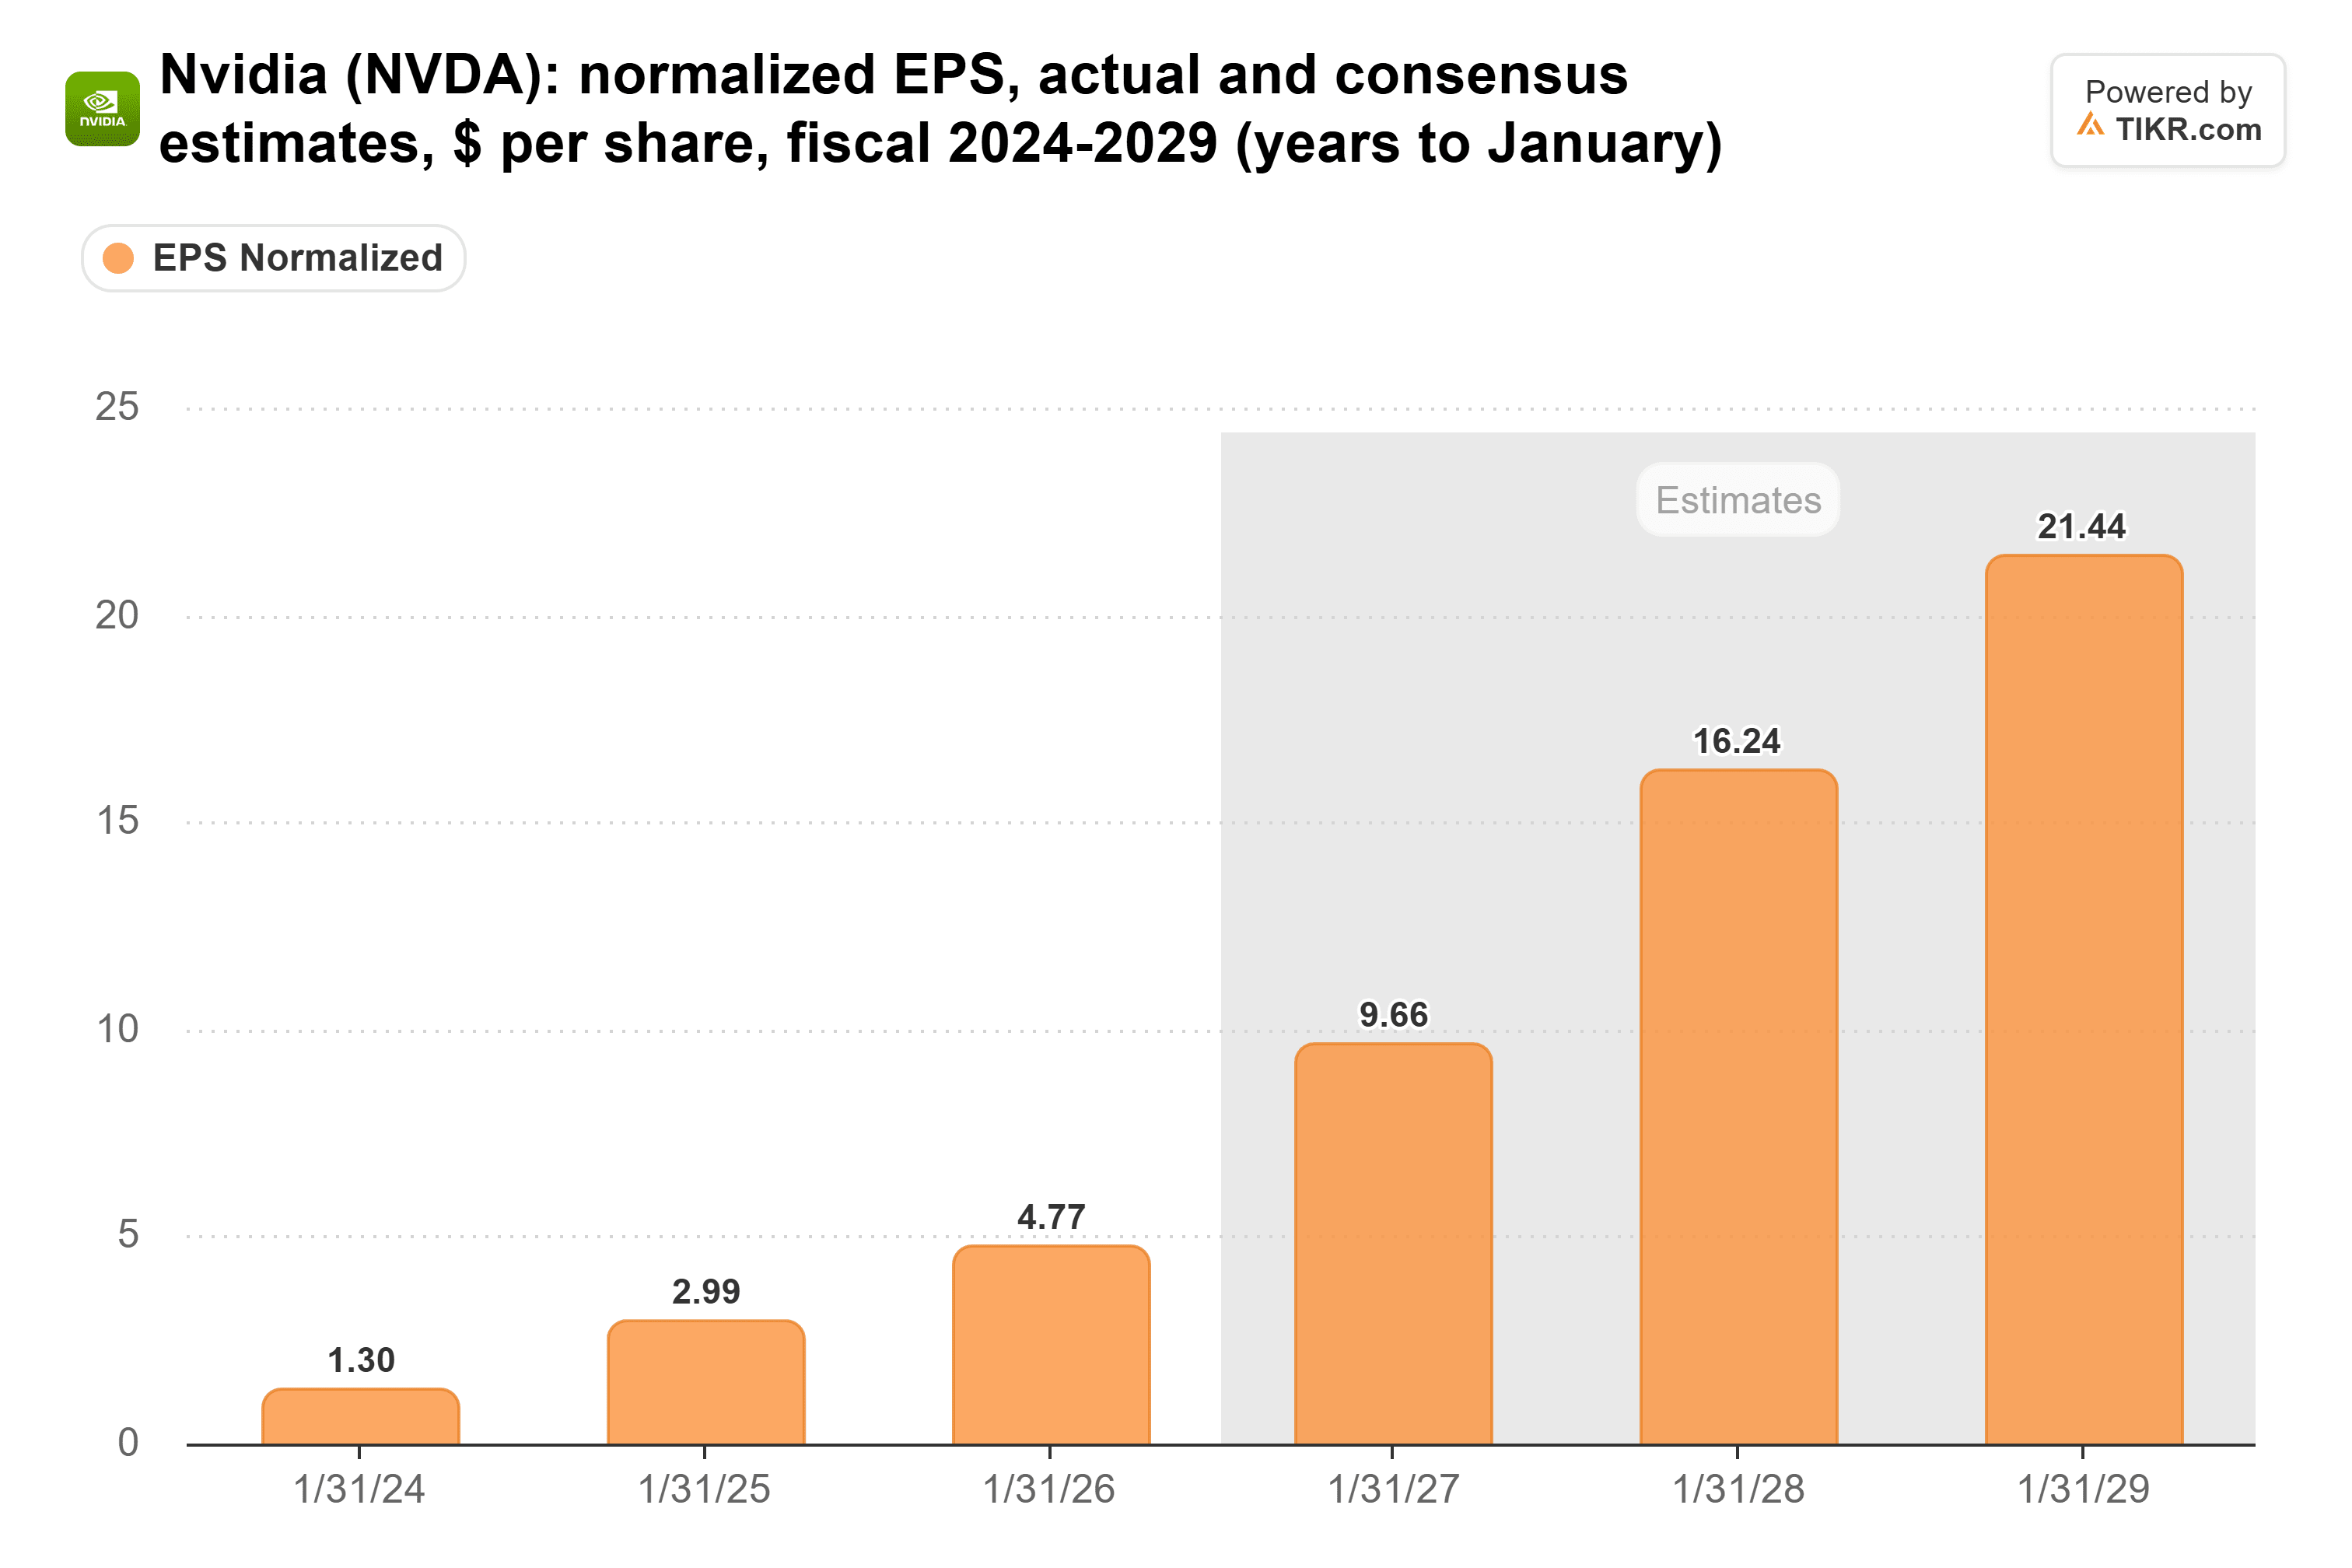
A $150.96, la acción cotiza a 9.3x esa cifra del año fiscal 2028. Ahora apliquemos los números de Luria sobre la misma base de $419,000 millones. Un crecimiento del 50% da aproximadamente $629,000 millones en el año fiscal 2028, y un 25% da aproximadamente $524,000 millones, un 11% y un 26% por debajo del consenso. Reduzcamos el BPA en las mismas proporciones y obtenemos aproximadamente $14.40 y $12.00, todavía un 24% a un 49% por encima del año fiscal 2027.
Sobre esas ganancias, el precio actual da aproximadamente 10.5x y 12.6x. Márgenes más estrechos elevarían un poco esos múltiplos.
Luria llegó al mismo lugar: "Parece que eso ya está descontado en la acción".
Qué podría romper las cuentas de Nvidia
El riesgo es que el endeudamiento del que advierte Luria recaiga en el propio balance de Nvidia. Sus días de ventas pendientes de cobro (DSO) aumentaron a 64 en el trimestre de octubre, desde 60, lo que Nvidia vinculó al calendario de envíos de Rubin y a plazos de pago más largos para ciertos clientes con grado de inversión.
A aproximadamente 9x las ganancias del próximo año, Nvidia no necesita que el 75% de Kress se cumpla desde aquí.
Los planes de gasto de capital (capex) de los tres grandes para 2027 llegan a continuación. Si sus previsiones (guidance) están por debajo del 25% de crecimiento, incluso el escenario lento de Luria comienza a parecer generoso.
Entonces, ¿cuál es el valor real de la acción de Nvidia?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Nvidia. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!