Conclusiones clave
- De los 456 grandes fondos que han presentado sus 13F para el trimestre finalizado el 30 de septiembre, 23 compraron Snowflake y 20 vendieron, incluidos el fondo de George Soros y ARK Invest de Cathie Wood.
- Snowflake ha caído un 17% desde el 30 de septiembre, por lo que los vendedores han acertado hasta ahora, y siete de ellos también compraron Meta Platforms en el mismo trimestre.
- Los analistas siguen elevando sus estimaciones de beneficios, y su precio objetivo promedio está un 55% por encima del último cierre.
- Con una cotización de aproximadamente 111 veces los beneficios futuros, por debajo de sus propias medias, la acción da mejores argumentos a los compradores, y el próximo informe de Snowflake del 2 de diciembre será la siguiente prueba.
Los grandes fondos se dividieron casi a partes iguales sobre Snowflake (SNOW) el trimestre pasado. De los 456 que han presentado sus 13F para el trimestre finalizado el 30 de septiembre, 23 compraron la acción y 20 la vendieron.
Los recuentos cubren solo grandes fondos: aquellos que los lectores conocen, más cualquier otro con $1 mil millones o más en acciones estadounidenses en sus 13F, excluyendo fondos cuantitativos e indexados. Una compra es una nueva posición o una participación aumentada en un 20% o más. Una venta es una participación liquidada o reducida en un 20% o más. En total, 50 de los 456 fondos tenían Snowflake el 30 de septiembre.
Los mayores compradores fueron directos a lo más alto
GQG Partners, que gestiona $164 mil millones, realizó la mayor compra. Su 13F, presentado el 13 de noviembre, muestra una nueva posición de 1,20 millones de acciones valorada en $408 millones al precio del 30 de septiembre. Eso sigue siendo solo el 0,8% de sus acciones en el 13F. Dos fondos más pequeños fueron más allá. WT Asset Management, cuyo 13F contiene $6,2 mil millones en acciones estadounidenses, abrió una posición de $319 millones que se convirtió en su séptima mayor tenencia, con un 5,2% de sus acciones en el 13F. Tremblant Capital, con $3,2 mil millones en acciones estadounidenses en su 13F, compró $119 millones, su tercera mayor tenencia con un 3,7%. Larry Robbins' Glenview Capital y Jeremy Grantham's GMO también abrieron posiciones, pero pequeñas, de unos $2 millones y $1 millones respectivamente.
TIKR hace seguimiento de 53 analistas sobre Snowflake. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Snowflake, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Snowflake
Los vendedores recortaron profundamente
En el otro lado, Kinetic Partners, que gestiona $4,7 mil millones, redujo su participación un 91%, de 805.000 acciones a 74.900. Esa venta tuvo un valor de unos $248 millones al precio del 30 de septiembre. Viking Global de Andreas Halvorsen, un fondo de cobertura de $78 mil millones, vendió la totalidad de sus 960.138 acciones, una participación valorada en $244 millones a finales de junio. D1 Capital de Dan Sundheim también vendió la totalidad de sus 216.019 acciones. Maverick Capital de Lee Ainslie recortó su participación un 22%, pero aún mantenía $259 millones en la acción, su 18ª posición más grande.
Los nombres famosos hicieron movimientos más pequeños. Según sus 13F presentados el 13 de noviembre, ARK redujo su participación un 74%, a 71.190 acciones valoradas en $24 millones, y Soros Fund Management la redujo un 88%, a 15.900 acciones valoradas en $5 millones. Ambas representan el 0,1% de sus acciones en el 13F. Siete de los 20 vendedores también abrieron o aumentaron posiciones en Meta Platforms (META) en el mismo trimestre. Así que para más de un tercio de ellos, vender Snowflake no significó vender tecnología.
Desde el precio del 30 de septiembre, los vendedores han acertado hasta ahora. Snowflake ha caído un 17% desde entonces y se sitúa un 27% por debajo de su máximo de 52 semanas. (Un 13F no muestra lo que pagó un fondo o cuándo operó, así que eso es solo cómo se ha movido la acción desde que terminó el trimestre).
Los compradores tienen los números a su favor
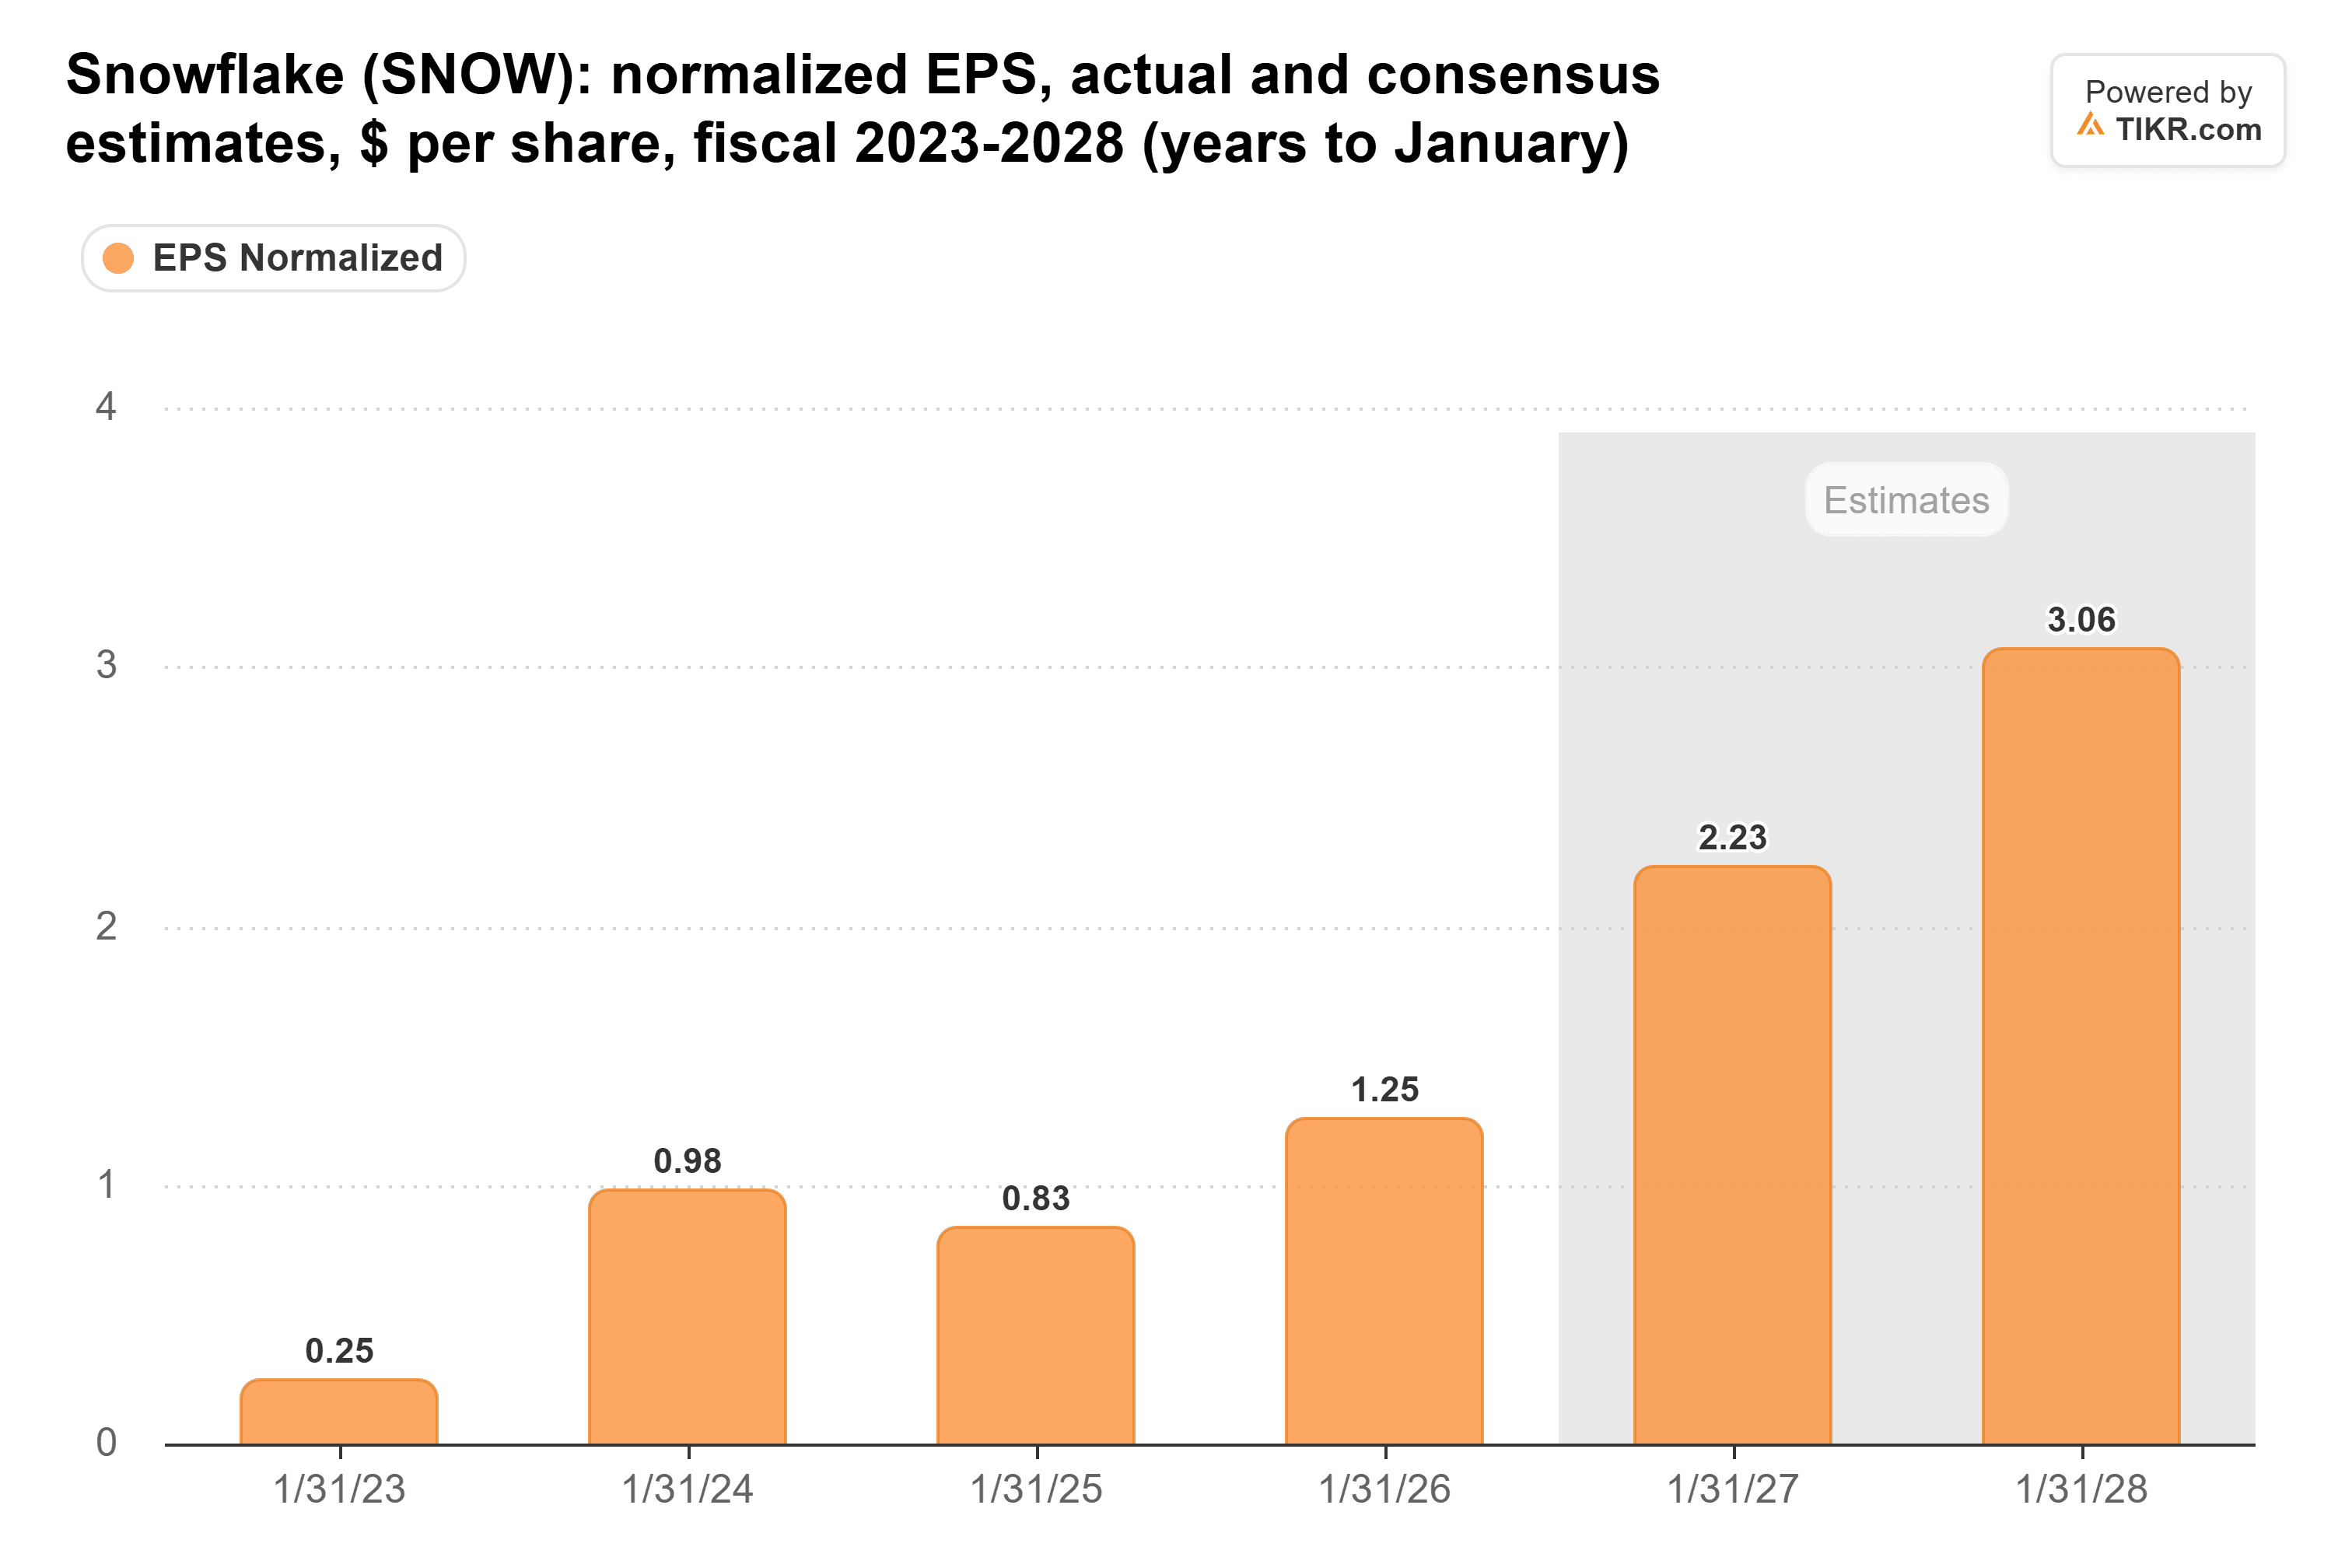
El argumento de los compradores comienza con los beneficios. Los analistas esperan que el BPA normalizado de Snowflake se más que triplique, de $1,25 en el año finalizado en enero de 2026 a $4,34 en el año que finaliza en enero de 2029:
El negocio respalda ese pronóstico. Los ingresos por producto crecieron un 37% hasta $1,49 mil millones en el trimestre finalizado el 31 de julio, su tercer trimestre consecutivo de crecimiento más rápido, y la dirección afirma que los productos de IA impulsaron aproximadamente la mitad de esa aceleración. También elevó su perspectiva de ingresos por producto para el año completo a $6,07 mil millones, desde $5,66 mil millones en febrero.
La caída también ha hecho el precio más razonable. Aproximadamente 111 veces los beneficios futuros es caro según la mayoría de los estándares, pero está por debajo del promedio de un año de Snowflake de 130x y su promedio de tres años de 165x. Mientras tanto, el precio objetivo promedio de Wall Street ha subido de $269 hace un año a $434. Ese es su punto más alto del año y está un 55% por encima del último cierre:
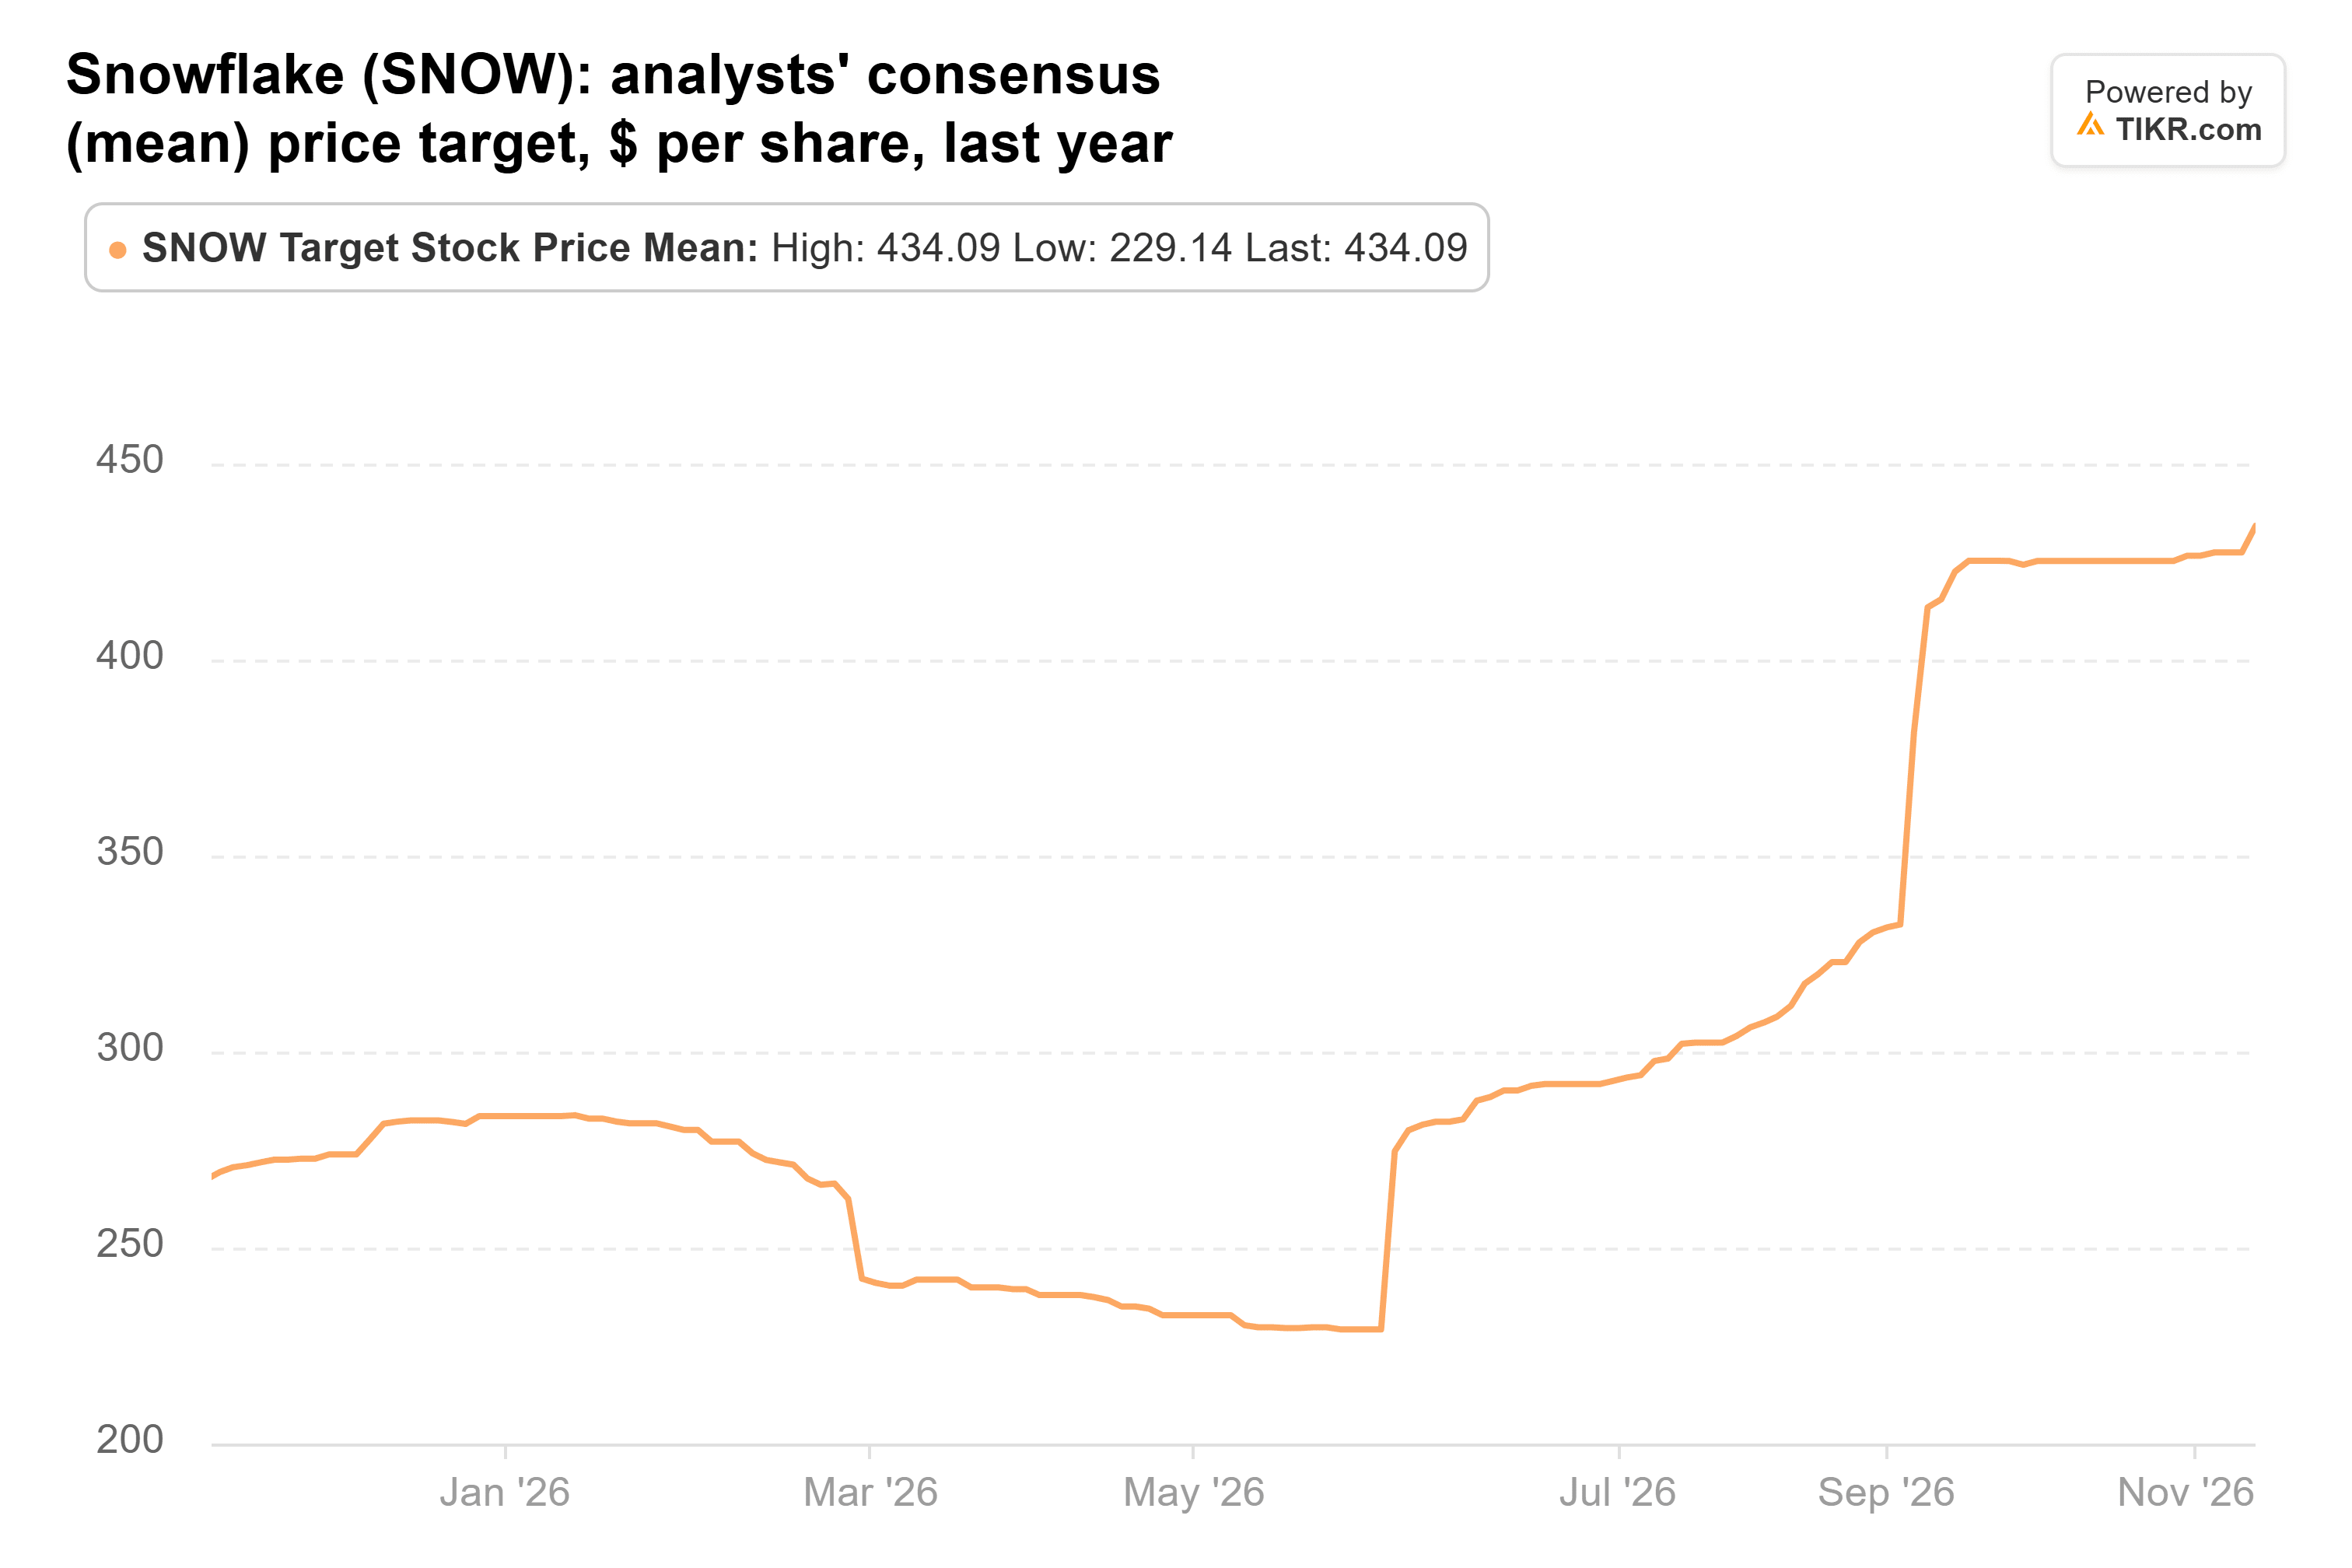
Incluso el objetivo más bajo, $280, está aproximadamente donde cotiza la acción hoy.
Yo me pondría del lado de los compradores
El mayor riesgo son los márgenes. Snowflake redujo su perspectiva de margen bruto de producto para el año completo al 74% desde el 75% porque las cargas de trabajo de IA de rápido crecimiento generan un margen más bajo hoy. Otro software basado en uso también está bajo presión: Datadog, que también factura por uso, dio previsiones de ningún crecimiento del tercer al cuarto trimestre después de que su mayor cliente redujera su uso.
Los vendedores han acertado desde el 30 de septiembre. Pero al precio de hoy, con las estimaciones subiendo y el múltiplo por debajo de sus propias medias, creo que los compradores tienen más potencial alcista desde aquí.
Snowflake reporta resultados después del cierre el 2 de diciembre, y ha dado previsiones de ingresos por producto de $1.588 mil millones a $1.593 mil millones, un aumento del 37% al 38%. Si supera eso y mantiene su margen en el 74%, esperaría que los compradores parezcan tener razón para cuando llegue la siguiente ronda de 13F a mediados de febrero.
Entonces, ¿cuál es el valor real de la acción de Snowflake?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Snowflake. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!