Conclusiones clave
- U.S. Bancorp aumentó su dividendo trimestral un 3,8% a $0,54 en junio, y Fifth Third Bancorp lo aumentó un 5% a $0,42 en septiembre.
- Ambos dividendos están muy cubiertos, con un 44% y un 42% del BPA normalizado del ejercicio fiscal 2025, y los analistas esperan que ambos ratios bajen en el ejercicio fiscal 2026.
- U.S. Bancorp paga el mayor rendimiento hoy, un 3,6% frente al 3,1%, mientras que Fifth Third ha crecido su dividendo más rápido en los últimos cinco años.
- En 10 años, a la tasa de crecimiento de cinco años de cada banco, una inversión de $10.000 en cualquiera de las dos acciones paga aproximadamente el mismo ingreso total, con una diferencia de solo $41.
Cualquiera que esté buscando un dividendo bancario para mantener durante una década tiene dos aumentos recientes que sopesar. U.S. Bancorp (USB) aumentó su dividendo trimestral un 3,8% a $0,54 por acción en junio, y Fifth Third Bancorp (FITB) le siguió con un aumento del 5% a $0,42 en septiembre.
El aumento de Fifth Third llegó semanas antes de que terminara de migrar Comerica a sus propios sistemas.
Entonces, ¿cuál es el mejor dividendo para poseer durante los próximos 10 años?
| Métrica | U.S. Bancorp (USB) | Fifth Third Bancorp (FITB) |
|---|---|---|
| Rendimiento por dividendo | 3,6% | 3,1% |
| Dividendo anual | $2,16 | $1,68 |
| Crecimiento del dividendo, ejercicio fiscal 2020-2025 | 4,0% anual | 7,4% anual |
| Ratio de pago del BPA normalizado, ejercicio fiscal 2025 | 44% | 42% |
| Ratio de pago del BPA normalizado, consenso ejercicio fiscal 2026 | 40% | 39% |
| Precio/valor contable tangible (últimos 12 meses) | 2,1x | 2,5x |
Fuente: TIKR, StockAnalysis.
6 acciones con dividendos seguros que pagan rendimientos del 6%+ a los jubilados
Hoy hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero después de una extensa revisión de inversión que aprovecha los datos propietarios de TIKR, ahora creemos que solo seis de ellas son realmente seguras para los jubilados.
Son todas tuyas como parte de nuestro nuevo informe de inversión. Obtén más información sobre cómo acceder aquí mismo.
U.S. Bancorp paga el cheque más grande
El negocio de U.S. Bancorp está creciendo. Los ingresos netos del tercer trimestre alcanzaron un récord de $7.970 millones, frente a $7.330 millones un año antes, y el ingreso neto aumentó un 10,0% a $2.200 millones. Los ingresos de los mercados de capitales saltaron un 69,3% con su adquisición de BTIG integrada. El margen de interés neto se amplió al 2,84% desde el 2,75%, y la dirección aún ve un camino hacia el 3% en 2027.
El dividendo absorbió un 44% bien cubierto del BPA normalizado en el ejercicio fiscal 2025, y un 40% según el consenso del ejercicio fiscal 2026. Ese consenso proviene de 13 analistas que esperan que el BPA normalizado aumente un 16% a $5,34.
U.S. Bancorp también ha seguido aumentando su dividendo durante años débiles para las ganancias:
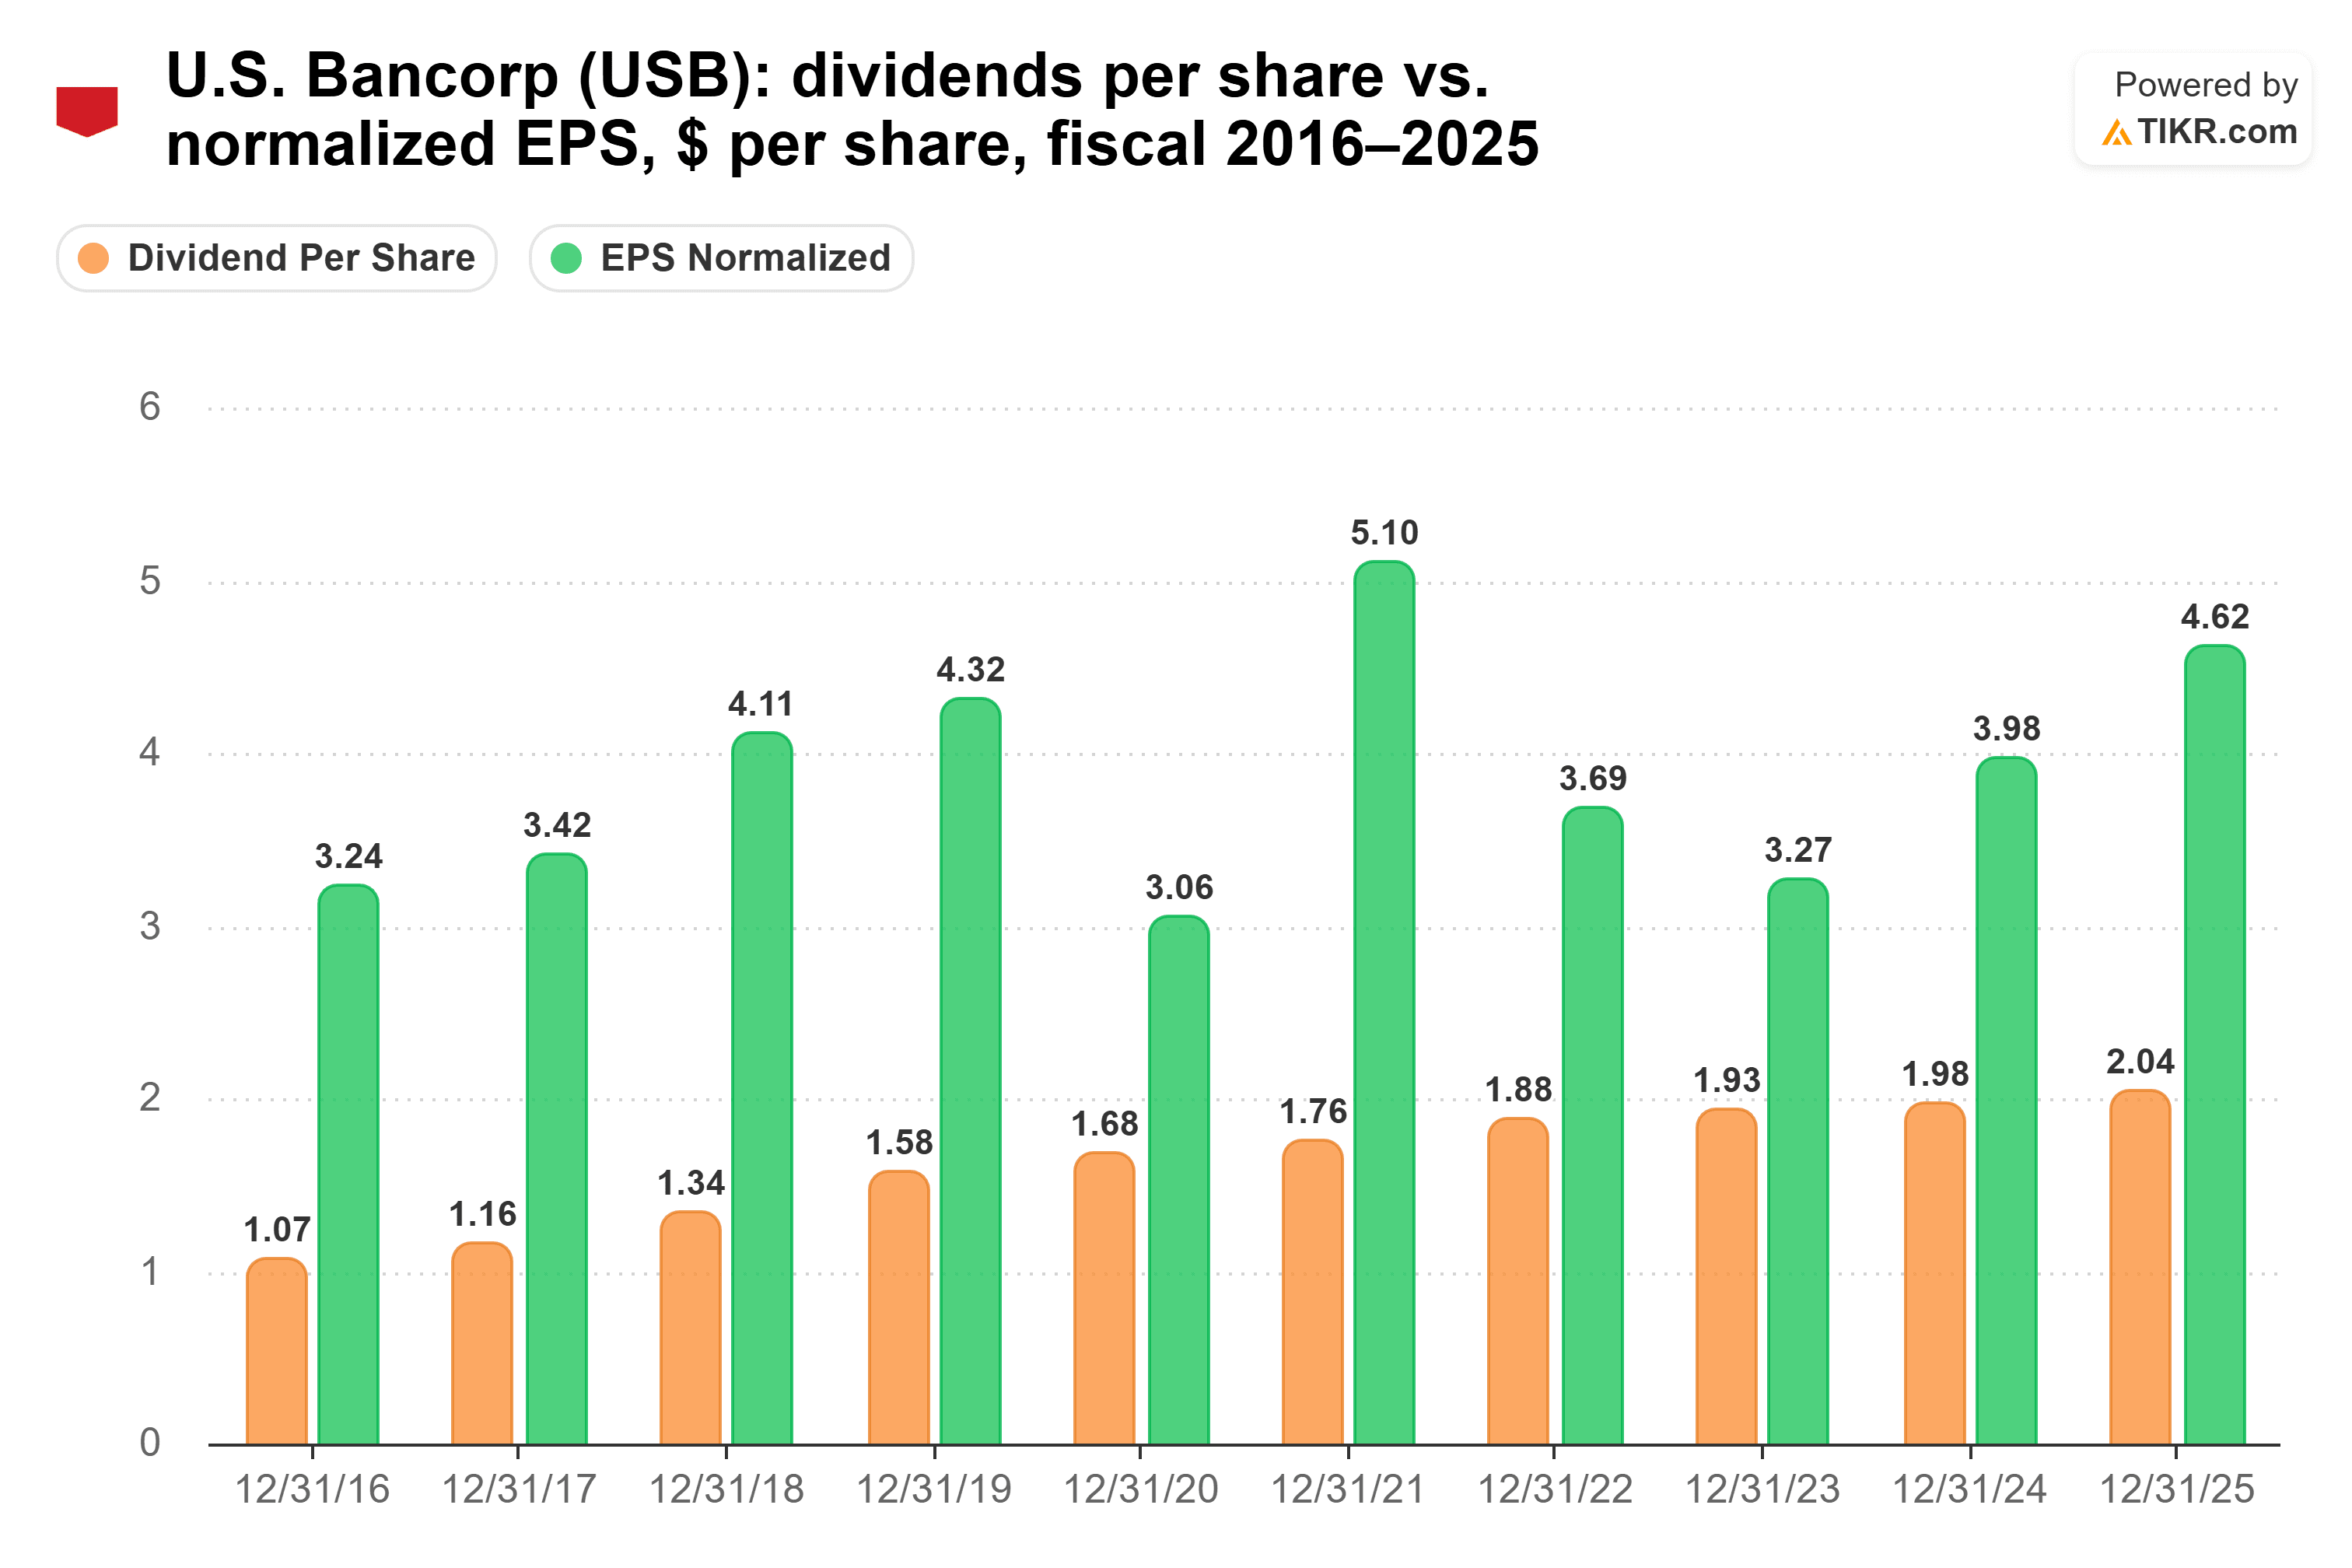
El BPA normalizado cayó de $5,10 en el ejercicio fiscal 2021 a $3,27 en el ejercicio fiscal 2023, elevando el ratio de pago al 59%, y el dividendo aún así subió.
Cuando U.S. Bancorp necesita capital, reduce las recompras de acciones en su lugar. El director financiero John Stern dijo en la llamada del tercer trimestre que "obviamente estamos muy comprometidos con el 70% al 75% de pago desde el punto de vista de la distribución de capital". Ese rango también incluye las recompras. El banco las pausó el último trimestre para financiar el crecimiento de préstamos, y planea reiniciarlas en uno o dos trimestres.
Su directora de riesgos, Jodi Richard, se fue el 23 de octubre para ocupar el mismo cargo en American Express. El director de crédito, Troy Remington, está cubriendo el puesto mientras el banco busca un reemplazo permanente. Sin embargo, el crédito va en la dirección correcta, con el ratio de cartera neta cancelada bajando al 0,51% desde el 0,56%.
Fifth Third aumenta más rápido
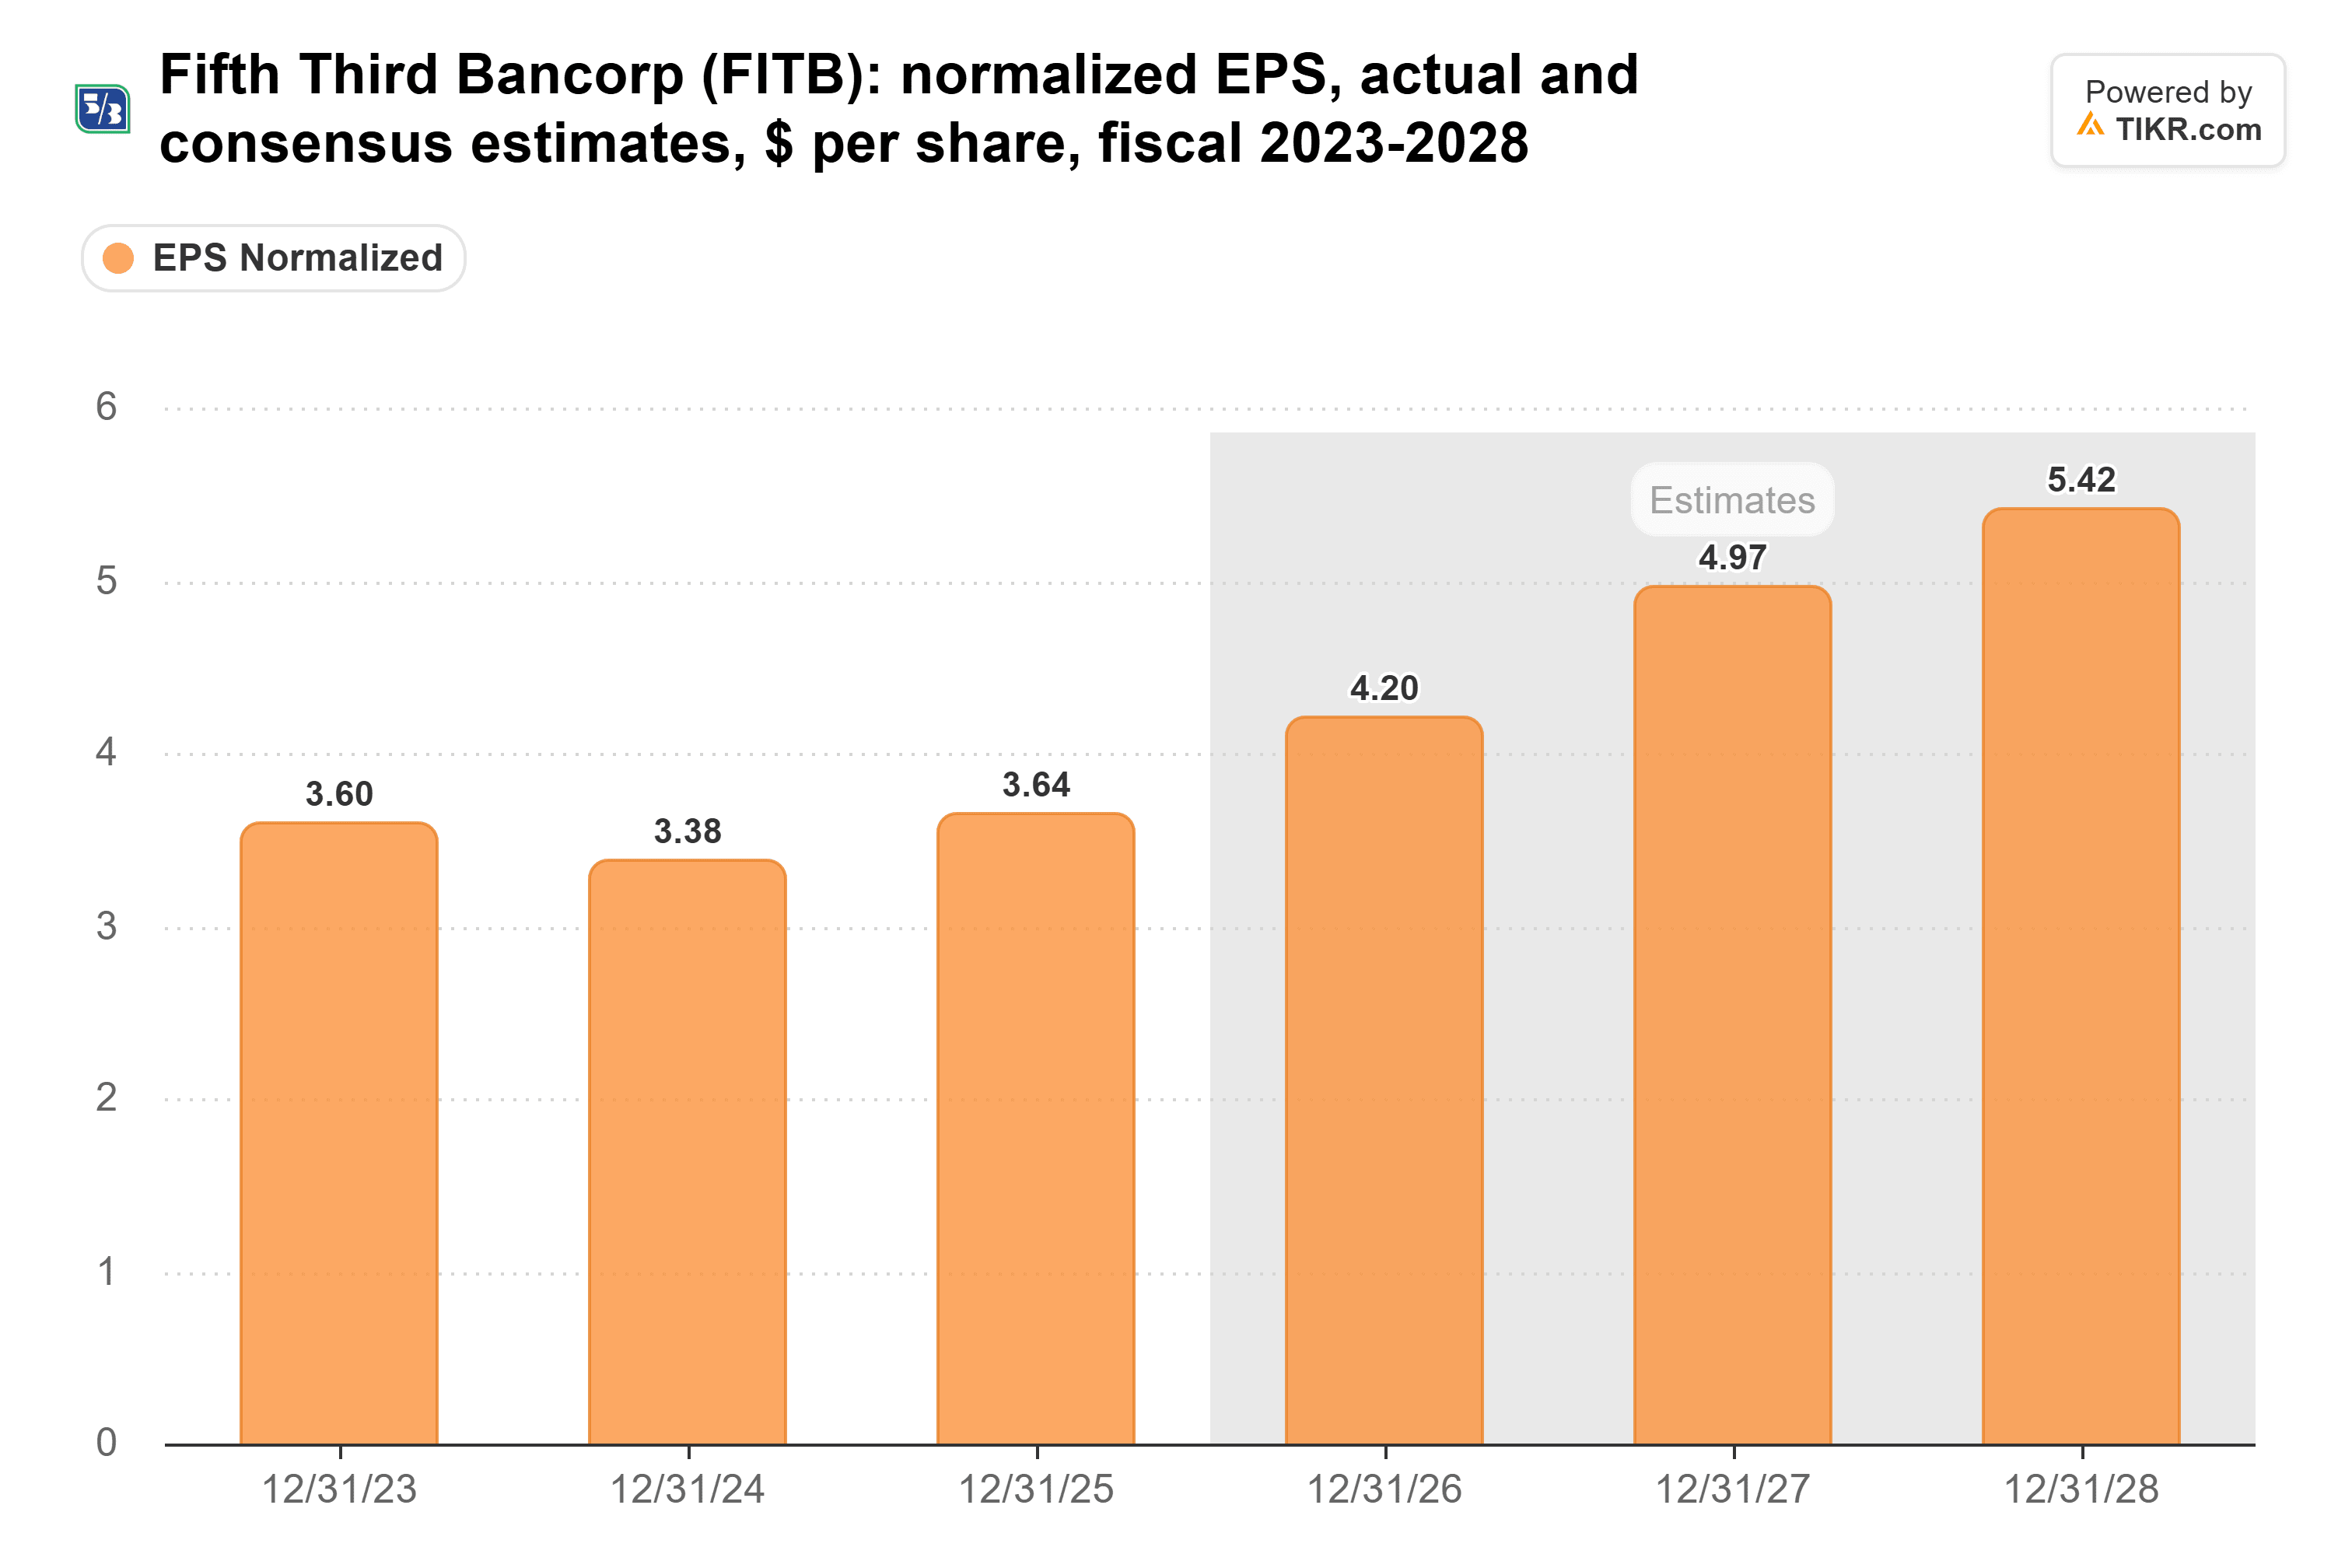
Fifth Third cubre su dividendo casi tan bien como U.S. Bancorp, pero lo ha aumentado mucho más rápido: un 7,4% anual desde el ejercicio fiscal 2020 hasta el ejercicio fiscal 2025, frente al 4,0% de U.S. Bancorp. Su ratio de pago fue del 42% del BPA normalizado en el ejercicio fiscal 2025 y del 39% según el consenso del ejercicio fiscal 2026. Diecinueve analistas esperan que el BPA normalizado aumente un 15% a $4,20. Para ambos bancos, el consenso del año pasado estuvo dentro del 2% del resultado real.
Comerica está detrás de ese salto. El ingreso neto por intereses del tercer trimestre aumentó un 49% respecto al año anterior, a $2.280 millones. El CEO Tim Spence dijo en la llamada del 19 de octubre que la conversión de sistemas terminó con una fuerte retención de clientes y banqueros. La dirección espera que el resto de los ahorros de costos de la operación se materialicen en el cuarto trimestre. Ese trimestre también absorbe sustancialmente lo que queda de aproximadamente $1.300 millones en cargos por fusión.
Las ganancias de Fifth Third han crecido lo suficiente como para sostener esos aumentos. El BPA normalizado casi se duplicó, de $1,93 en el ejercicio fiscal 2016 a $3,64 en el ejercicio fiscal 2025, mientras que el dividendo casi se triplicó:
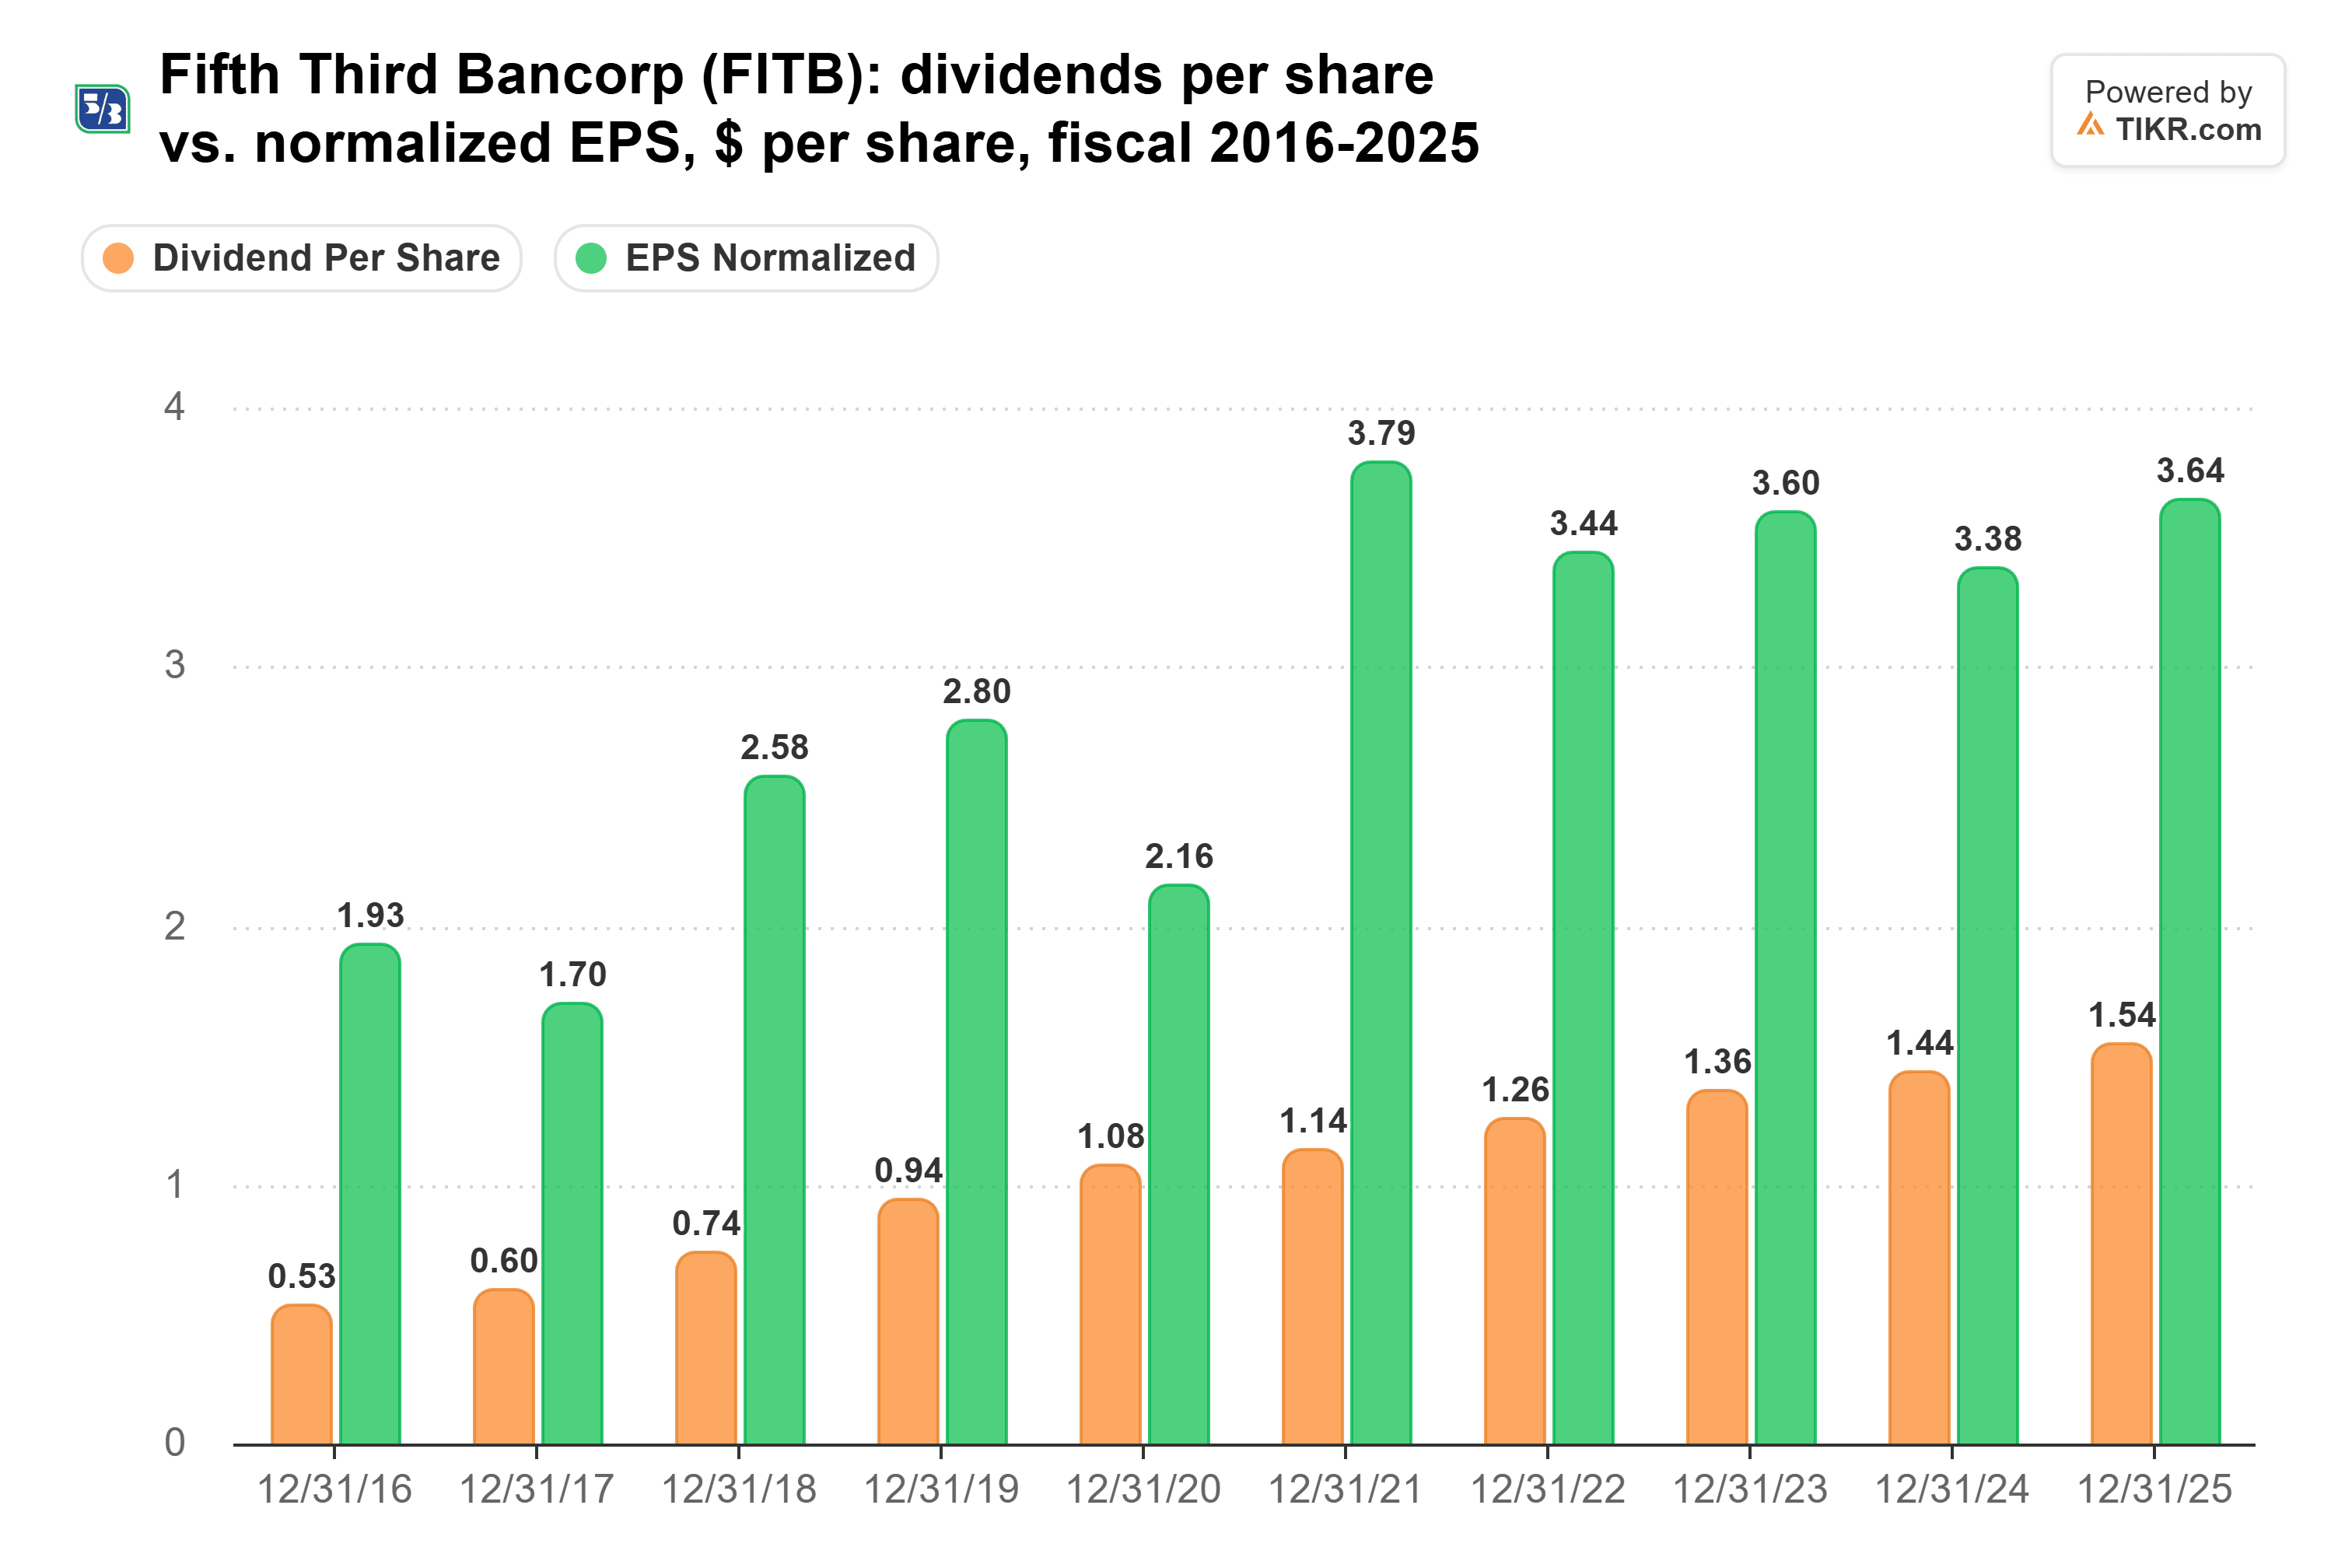
La dirección prioriza un dividendo fuerte entre sus usos del capital, por delante del crecimiento orgánico y luego de las recompras. La cobertura anterior le da margen para mantener ese orden.
Entonces, ¿qué dividido gana?
Si solo pudiera mantener una de estas durante los próximos 10 años, sería Fifth Third.
U.S. Bancorp paga más al inicio: $10.000 a su rendimiento del 3,6% generan $360 al año, frente a $310 al rendimiento del 3,1% de Fifth Third. A la tasa de crecimiento de cinco años de cada banco, el ingreso de Fifth Third supera al de U.S. Bancorp alrededor de 2031. Para el año 10 alcanza aproximadamente $587, un rendimiento del 5,9% sobre los $10.000, frente a aproximadamente $511. En toda la década, eso es aproximadamente $4.355 frente a $4.314, casi un empate.
Así que estoy sopesando qué banco puede mantener su ritmo. Fifth Third tiene más crecimiento de ganancias respaldando sus aumentos, y los analistas esperan que su BPA normalizado alcance los $5,42 para el ejercicio fiscal 2028:
Los aumentos de este año, 5% frente a 3,8%, también mantienen su dividendo creciendo más rápido.
U.S. Bancorp sigue siendo un dividendo que me alegraría poseer. Paga el cheque más grande hoy, cotiza a 2,1x el valor contable tangible frente a 2,5x de Fifth Third, y siguió aumentando durante su caída de ganancias de 2022-2023. Es solo que, durante una década, preferiría mantener el dividendo de crecimiento más rápido con las ganancias que lo respaldan.
Por supuesto, las estimaciones de Fifth Third para 2027 y 2028 asumen que los ahorros de Comerica llegan según lo programado. Si se retrasan, espere que esos números bajen.
Olvídate de Fifth Third Bancorp: 6 rendimientos de dividendos seguros del 6%+ que puedes comprar ahora mismo
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto rendimiento correcta puede ser la diferencia entre una jubilación soñada... y arreglárselas cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo. (Y Fifth Third Bancorp no es una de ellas).
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!