Estadísticas Clave para las Acciones de Dell
- Precio Actual: $462.70
- Precio Objetivo (Medio): ~$630
- Objetivo del Mercado: ~$500
- Rentabilidad Total Potencial: ~36% (en ~4.5 años)
- Rentabilidad Anualizada: ~7% / año
Ya disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
Dell Technologies (DELL) cerró a $462.70 el 5 de agosto, una sesión después de establecer un máximo histórico de cierre de $467.27 que coronó un salto intradía del 8.92%. Cualquiera que busque la acción ahora se está haciendo la versión incómoda de una buena pregunta: el dinero fácil parece haberse ido, ¿queda algo? Las acciones han subido más del 260% en lo que va del año, y el récord no fue un simple impulso vacío. El 4 de agosto, Dell fue nombrada proveedora tecnológica en un nuevo acuerdo de fábrica de IA por $10 mil millones, y el mercado más amplio de hardware de IA también se disparó ese mismo día.
Esa combinación es la tensión. Tres semanas antes, la acción cayó a aproximadamente $405 por temores a los precios de la memoria, y el 25 de junio, un banco la rebajó a Mantener por valoración tras una subida del 200%. Dell no solo sobrevivió a ambos sustos. Estableció un nuevo máximo de cierre respaldado por una victoria contractual real. Los compradores de hoy están pagando un precio récord por un negocio cuya historia de demanda sigue sonando más fuerte, lo que hace que la pregunta sobre la valoración sea más difícil, no más fácil.
El Récord Vino Con Un Acuerdo Real Detrás
El catalizador del 4 de agosto fue concreto. La startup de nube de IA Volta salió del sigilo con una asociación de $10 mil millones para construir una fábrica de IA de 133 megavatios en Noruega, nombrando a Dell como proveedor tecnológico, con la family office de Michael Dell entre los respaldadores. Llegó en un día de amplia aversión al riesgo para la infraestructura de IA, por lo que el sentimiento amplificó el movimiento. Pero este no fue el patrón de julio, cuando Dell subió varios puntos porcentuales puramente por noticias de pedidos de un rival. Esta vez, la empresa estaba en los titulares.
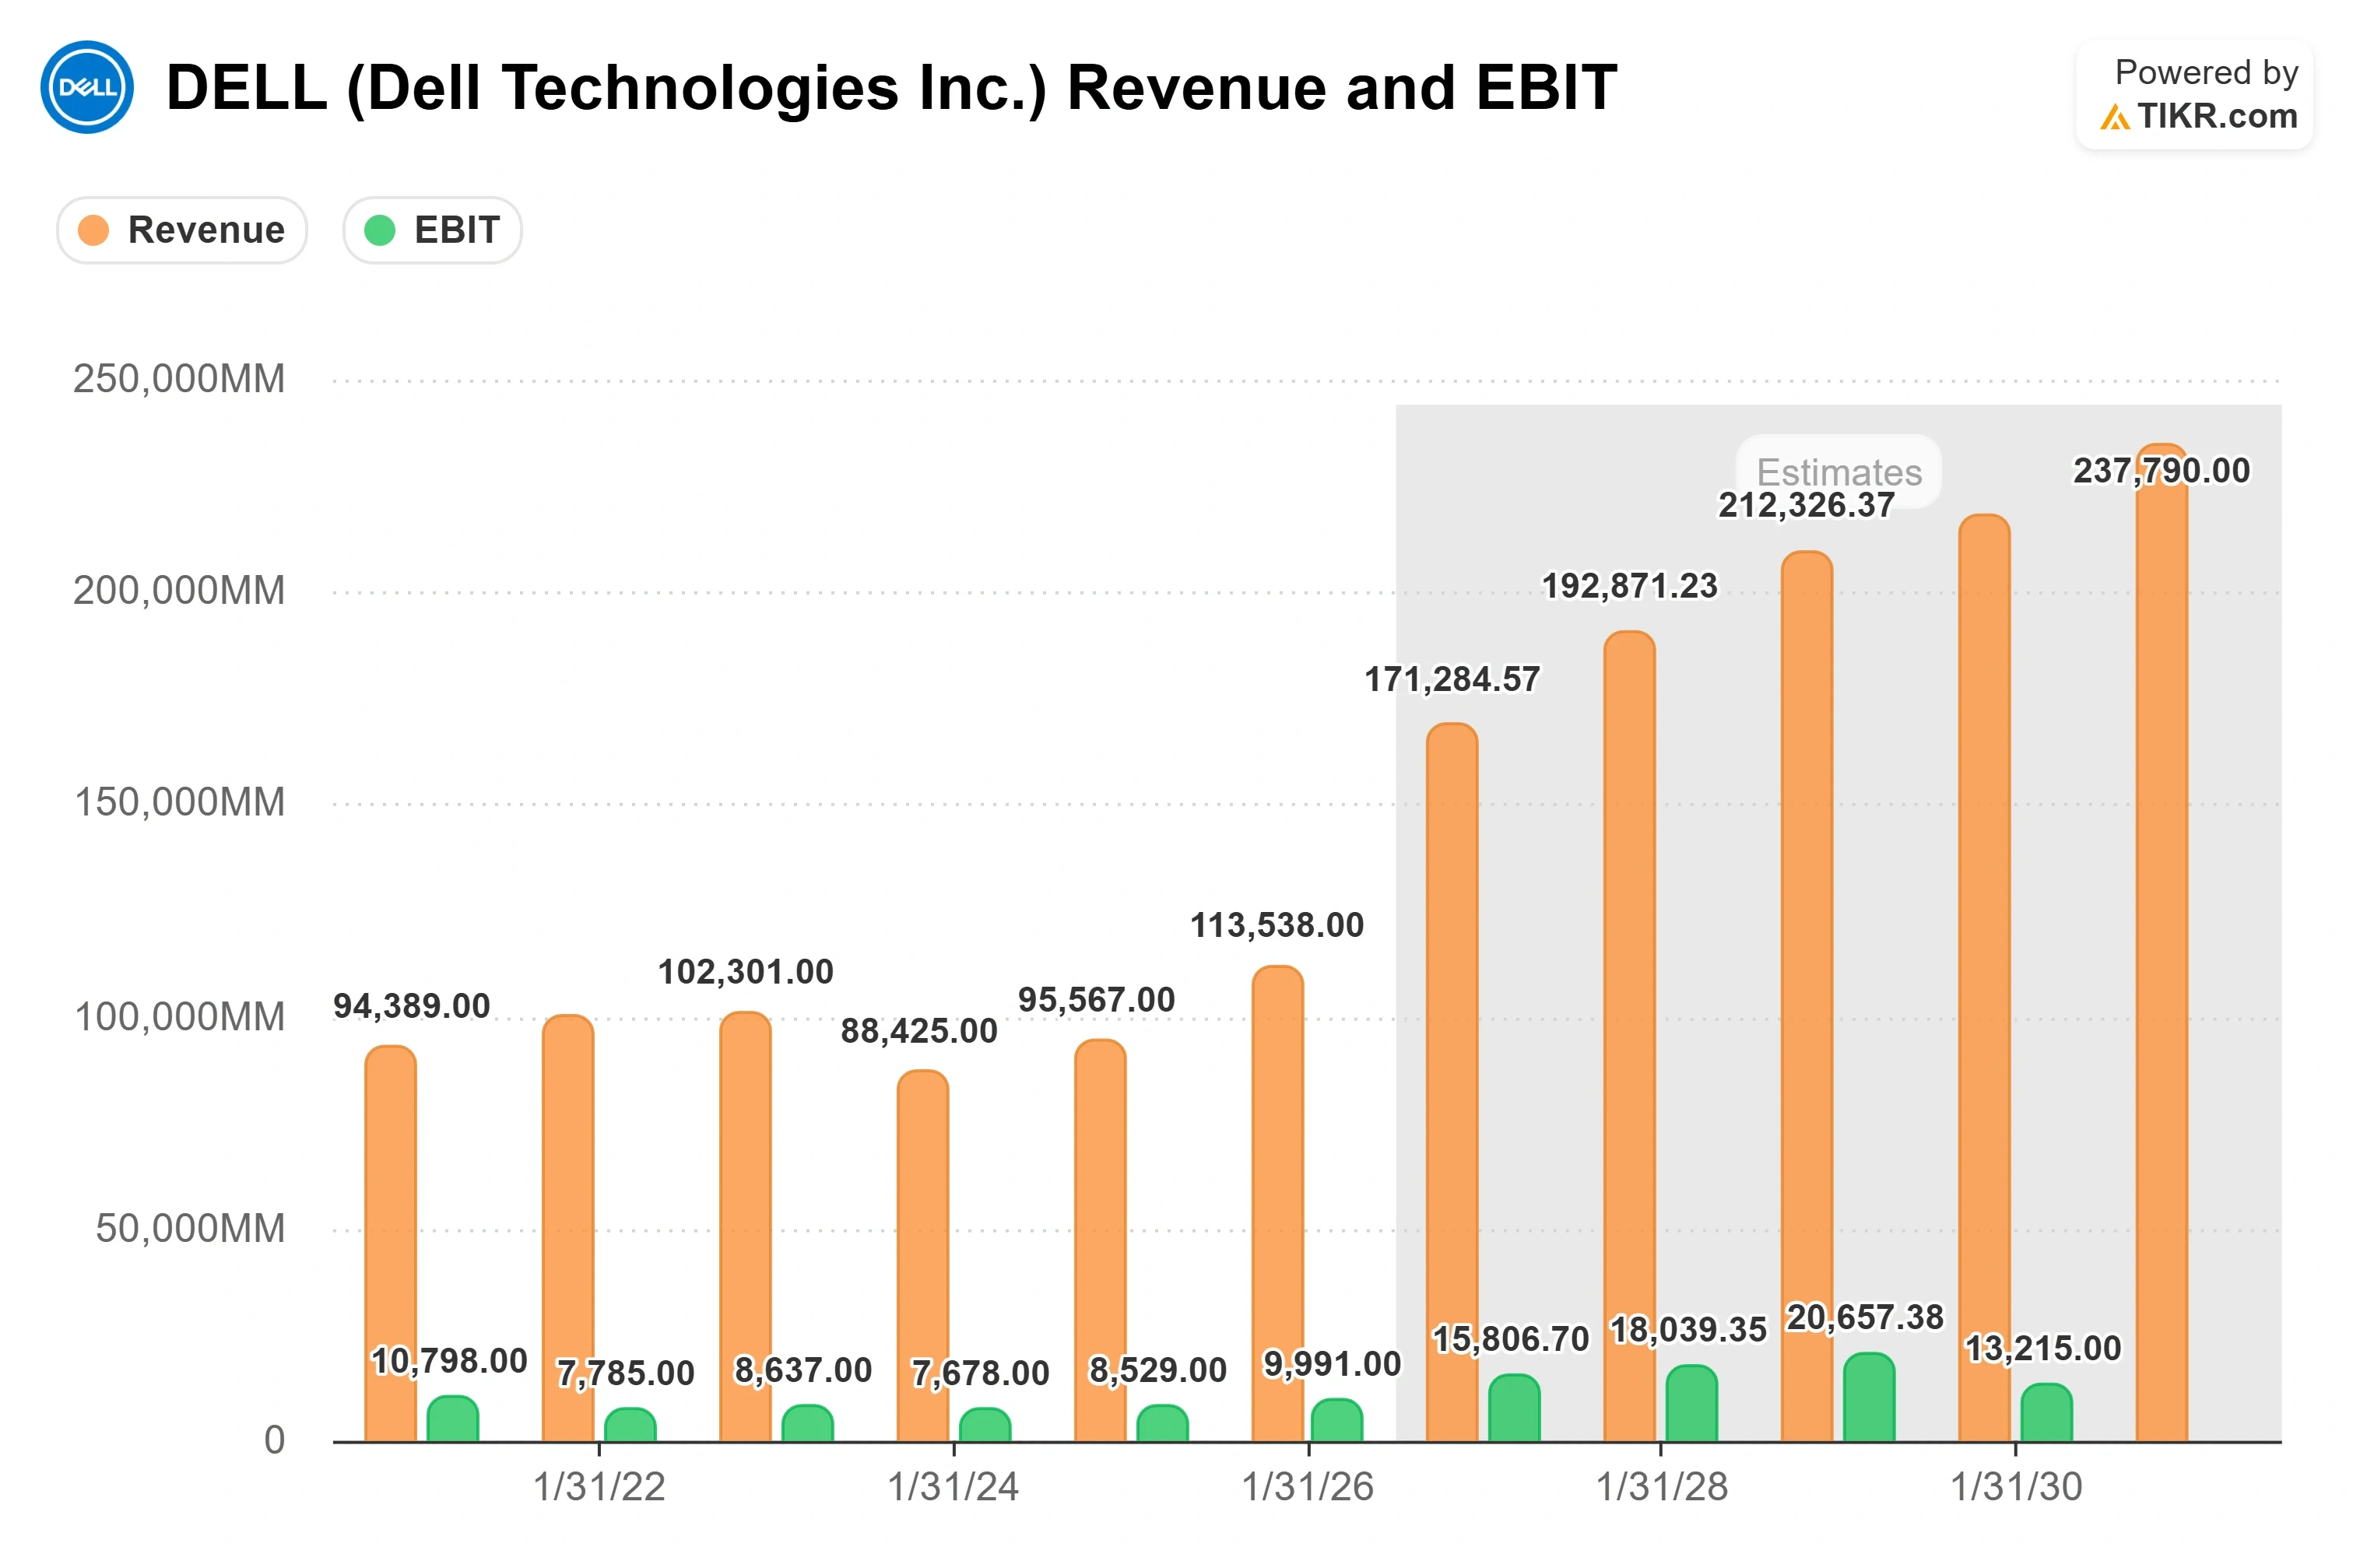
Los resultados subyacentes son sólidos. Los ingresos del primer trimestre fiscal de 2027 de $43,842 millones aumentaron un 87.54% interanual y superaron las expectativas del mercado en un 22.58%, el BPA ajustado de $4.86 superó aproximadamente un 64%, y la acción ganó un 32.76% tras esa publicación. La dirección elevó las previsiones de ingresos anuales hacia un nivel de $167 mil millones y ahora espera unos $60 mil millones de ingresos por servidores de IA. Así que la pregunta que fuerza un precio récord no es si el negocio es bueno. Es si la durabilidad ya está descontada en el precio.

Consulta estimaciones históricas y futuras para las acciones de Dell (¡Es gratis!) >>>
Qué Hace Que La Demanda Sea Duradera, Y Qué Podría Romperla
En la conferencia tecnológica de Bank of America el 2 de junio, el director del Grupo de Soluciones de Infraestructura, Arthur Lewis, argumentó que el horizonte de caja restante supera cualquier ciclo único de IA, diciendo a los inversores que Dell ahora tiene visibilidad de la demanda "hasta el '26, hasta el '27, hasta partes del '28". Dos puntos estructurales respaldan eso. Primero, la mayor parte de la base instalada de Dell "todavía se encuentra en servidores que tienen 7 años o más", una ola de renovación que funciona independientemente de la IA. Segundo, las cargas de trabajo agentes atraen servidores tradicionales de CPU, no solo GPU, porque una tarea agentes con "50 llamadas al modelo" puede desencadenar "250, 300 llamadas a las herramientas" que funcionan mejor en una CPU. Eso amplía el mercado de Dell más allá del titular de servidores de IA.
El riesgo se encuentra donde está el potencial alcista: el ciclo de la memoria. Dell ha estado trasladando los mayores costes de los componentes a los clientes, por lo que si los precios de la memoria caen, las comparaciones interanuales se complican y el múltiplo premium se comprime rápidamente. Y el premium es real. Dell cotiza cerca de 24.85 veces su ratio P/E NTM frente a pares visibles como NetApp a 20.95 veces, Lenovo a 17.06 veces y HPE a 13.79 veces. Parte de esa brecha es merecida, porque Dell está ganando cuota en servidores de IA que esos pares no están tomando, y el margen bruto inferior al 10% de su rival Super Micro muestra lo estrechas que son las economías de los sistemas de IA. Pero en un récord, los compradores pagan un múltiplo de plataforma de IA por una empresa que aún registra la mayor parte de sus ingresos por hardware.
Consulta cómo se desempeña Dell frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $462.70
- Precio Objetivo (Medio): ~$630
- Rentabilidad Total Potencial: ~36%
- Rentabilidad Anualizada: ~7% / año
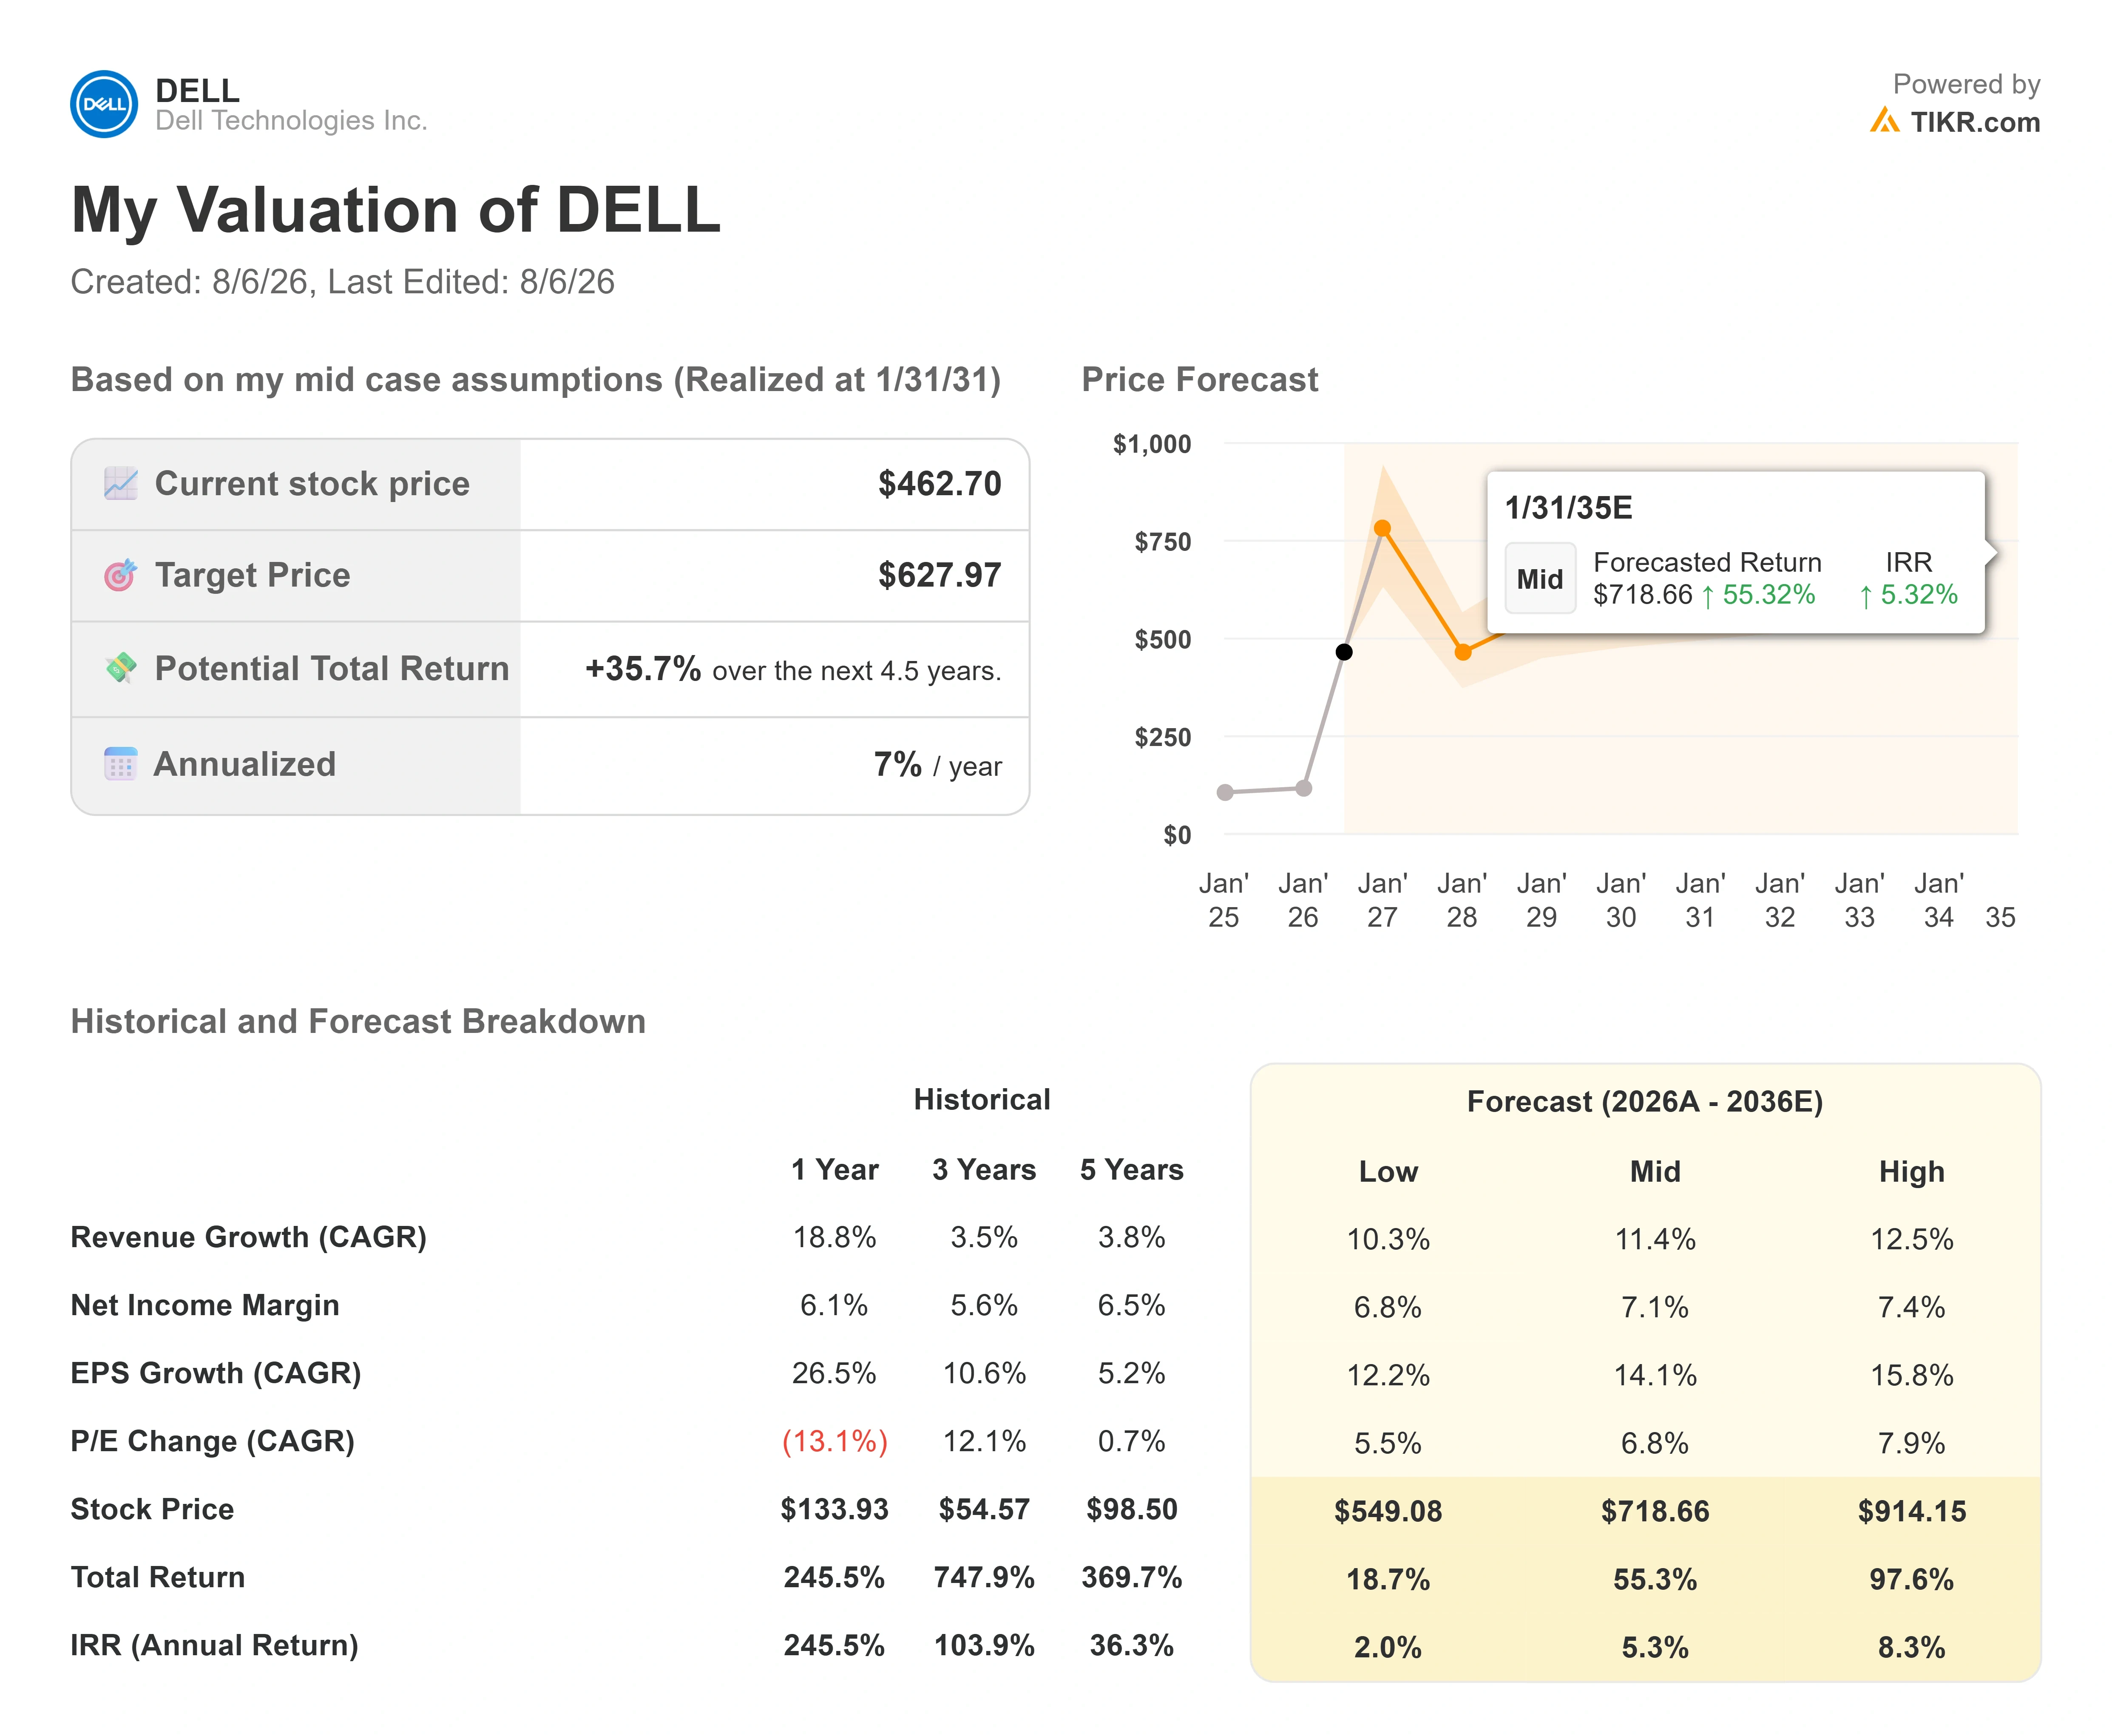
Usando el escenario medio de TIKR, el modelo llega a un objetivo cercano a $630, aproximadamente un 36% por encima del precio actual. El número que debería gobernar una decisión de compra aquí no es el objetivo sino el ritmo: esa rentabilidad se distribuye en aproximadamente 4.5 años, solo alrededor del 7% anual. Una subida pasada del 260% y una rentabilidad futura de un solo dígito pueden coexistir, y aquí lo hacen.
Dos impulsores de ingresos sostienen el caso: la demanda de servidores de IA que la dirección dice está limitada solo por el suministro, y la renovación de la base instalada que atrae tanto servidores de CPU como de GPU. El impulsor del margen es una mezcla más rica de almacenamiento y servicios de mayor valor, elevando el margen de beneficio neto hacia alrededor del 7% en el caso medio desde el 6.1% del año pasado. El riesgo principal es que el ciclo de la memoria se revierta y comprima el múltiplo premium.
- Caso alcista: la demanda limitada por el suministro y una mezcla más rica empujan el modelo hacia su escenario alto cercano a $914 y una rentabilidad anual de dígitos bajos.
- Caso bajista: el premium se normaliza hacia los pares de hardware mientras los márgenes se mantienen estrechos, aproximadamente el escenario bajo cercano a $550 y una rentabilidad anual de un solo dígito bajo.
Conclusión
La próxima prueba real son los resultados del segundo trimestre fiscal, que Dell reportará a finales de agosto. Observa si los márgenes operativos se expanden a medida que los ingresos por IA avanzan hacia el objetivo anual de $60 mil millones, y si el almacenamiento de mayor valor mantiene su crecimiento a medida que se reajustan los contratos de memoria. La expansión de los márgenes con esa mezcla justificaría el récord y daría al modelo espacio para subir. La caída de los márgenes a medida que aumenta la mezcla de servidores le daría a los bajistas su argumento. A casi 25 veces los beneficios futuros, la acción ya no es lo suficientemente barata como para perdonar un fallo.
¿Deberías Invertir en Dell?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca Dell, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear Dell junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!