

Conclusiones clave
- Bernstein ha mantenido su calificación Outperform y su precio objetivo de $650 para Dell Technologies. Eso representa un 103% por encima del cierre del 16 de noviembre, con la acción un 46% por debajo de su máximo de septiembre.
- Una rebaja de Barclays, la postura de Texas contra los nuevos centros de datos y la renuncia del CEO de NVIDIA afectaron a la acción, mientras los analistas seguían elevando las estimaciones de ganancias de Dell.
- Dell cotiza a unas 11 veces las ganancias futuras, cerca de su promedio de 5 años. $650 equivale a 18 veces lo que los analistas esperan que gane en el año que finaliza en enero de 2029.
- Bernstein considera que la venta masiva ha sido excesiva. Pero Dell está prestando cada vez más dinero a sus propios clientes, y eso hace que 18 veces sea difícil de justificar hasta que el flujo de caja se ponga al día. El informe del 24 de noviembre es la primera prueba.
Dell Technologies (DELL) cerró a $320.55 el 16 de noviembre, un 46% por debajo de su máximo de cierre del 17 de septiembre, y Bernstein aún cree que puede duplicarse desde aquí. En una nota basada en el cierre del 12 de noviembre, el analista Mark Newman mantuvo su calificación Outperform y su precio objetivo de $650, un 103% por encima de ese último cierre.
Tres golpes en cinco semanas
Ninguno de los daños provino de los propios números de Dell. El 14 de octubre, Barclays rebajó a Dell a Equal Weight y recortó su objetivo a $574 desde $603.
Luego vino Texas. El gobernador Greg Abbott suspendió las aprobaciones de la red para nuevos centros de datos en agosto y extendió la suspensión a todos los permisos estatales el 21 de septiembre, y Gina Hinojosa, quien ganó las elecciones para gobernador el 3 de noviembre, ha prometido una moratoria en todas las aprobaciones de centros de datos hasta que la Legislatura apruebe nuevas protecciones. Asume el cargo en enero.
Y el 12 de noviembre, NVIDIA (NVDA) anunció la renuncia de Jensen Huang como CEO, efectiva inmediatamente. Los servidores de IA de Dell se construyen con los chips de NVIDIA, y Dell cayó un 7.2% el 13 de noviembre y otro 7.0% el 16 de noviembre mientras se vendían posiciones en el sector de IA.
TIKR hace seguimiento a 29 analistas sobre Dell Technologies. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta para Dell Technologies, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas para Dell Technologies
Bernstein no ha cedido
Otras firmas recortaron el 16 de noviembre: Citi bajó su objetivo a $550 desde $600 y mantuvo su calificación de Compra, y Morgan Stanley recortó su objetivo a $403 desde $511 y mantuvo su calificación Equal Weight.
El argumento de Newman es que el mercado está valorando el riesgo incorrecto. Bernstein estima que los proveedores emergentes de nube de IA representan aproximadamente el 27% de los ingresos del año fiscal 2027 de Dell, pero solo alrededor del 12% de su beneficio operativo, ya que la mayor parte del beneficio aún proviene de servidores tradicionales, almacenamiento y clientes empresariales. La demanda respalda eso: Dell registró un récord de $60,900 millones en pedidos de servidores de IA en su trimestre de julio y lo terminó con un backlog de IA de $95,000 millones.
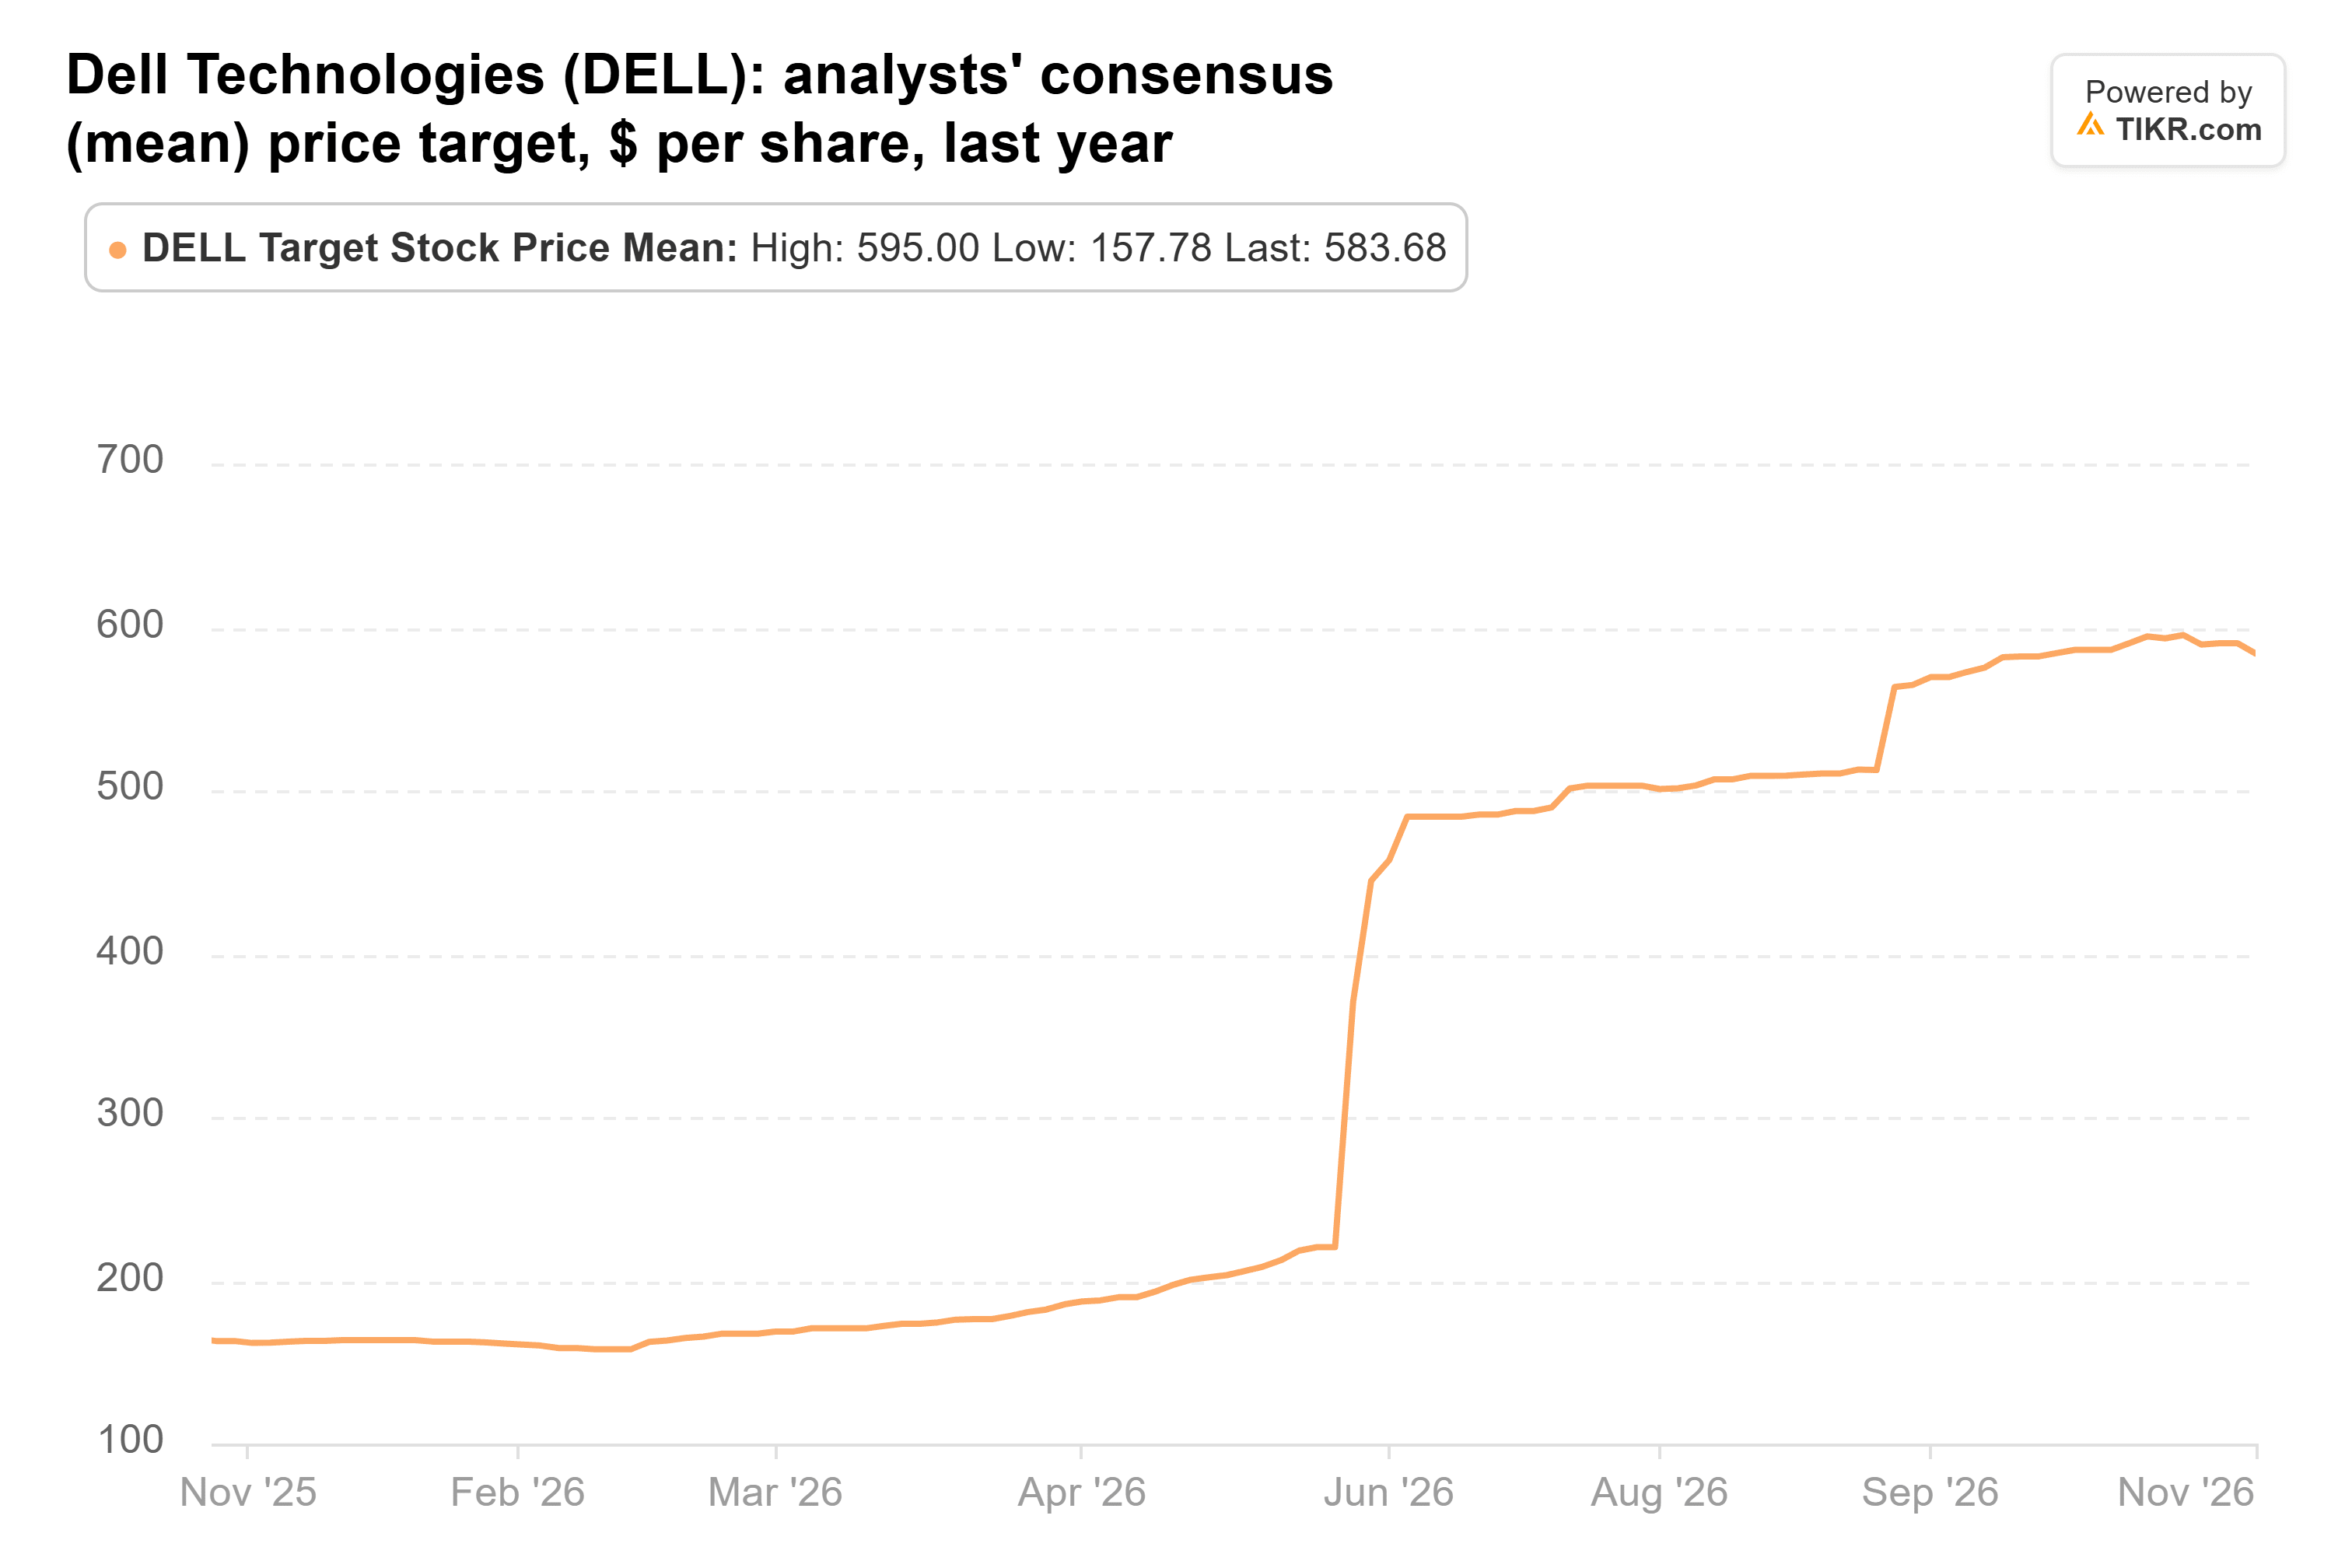
Incluso con esos recortes, el consenso de precio objetivo es de $584, justo por debajo de su máximo de $595 del 27 de octubre:
¿Tiene sentido $650?
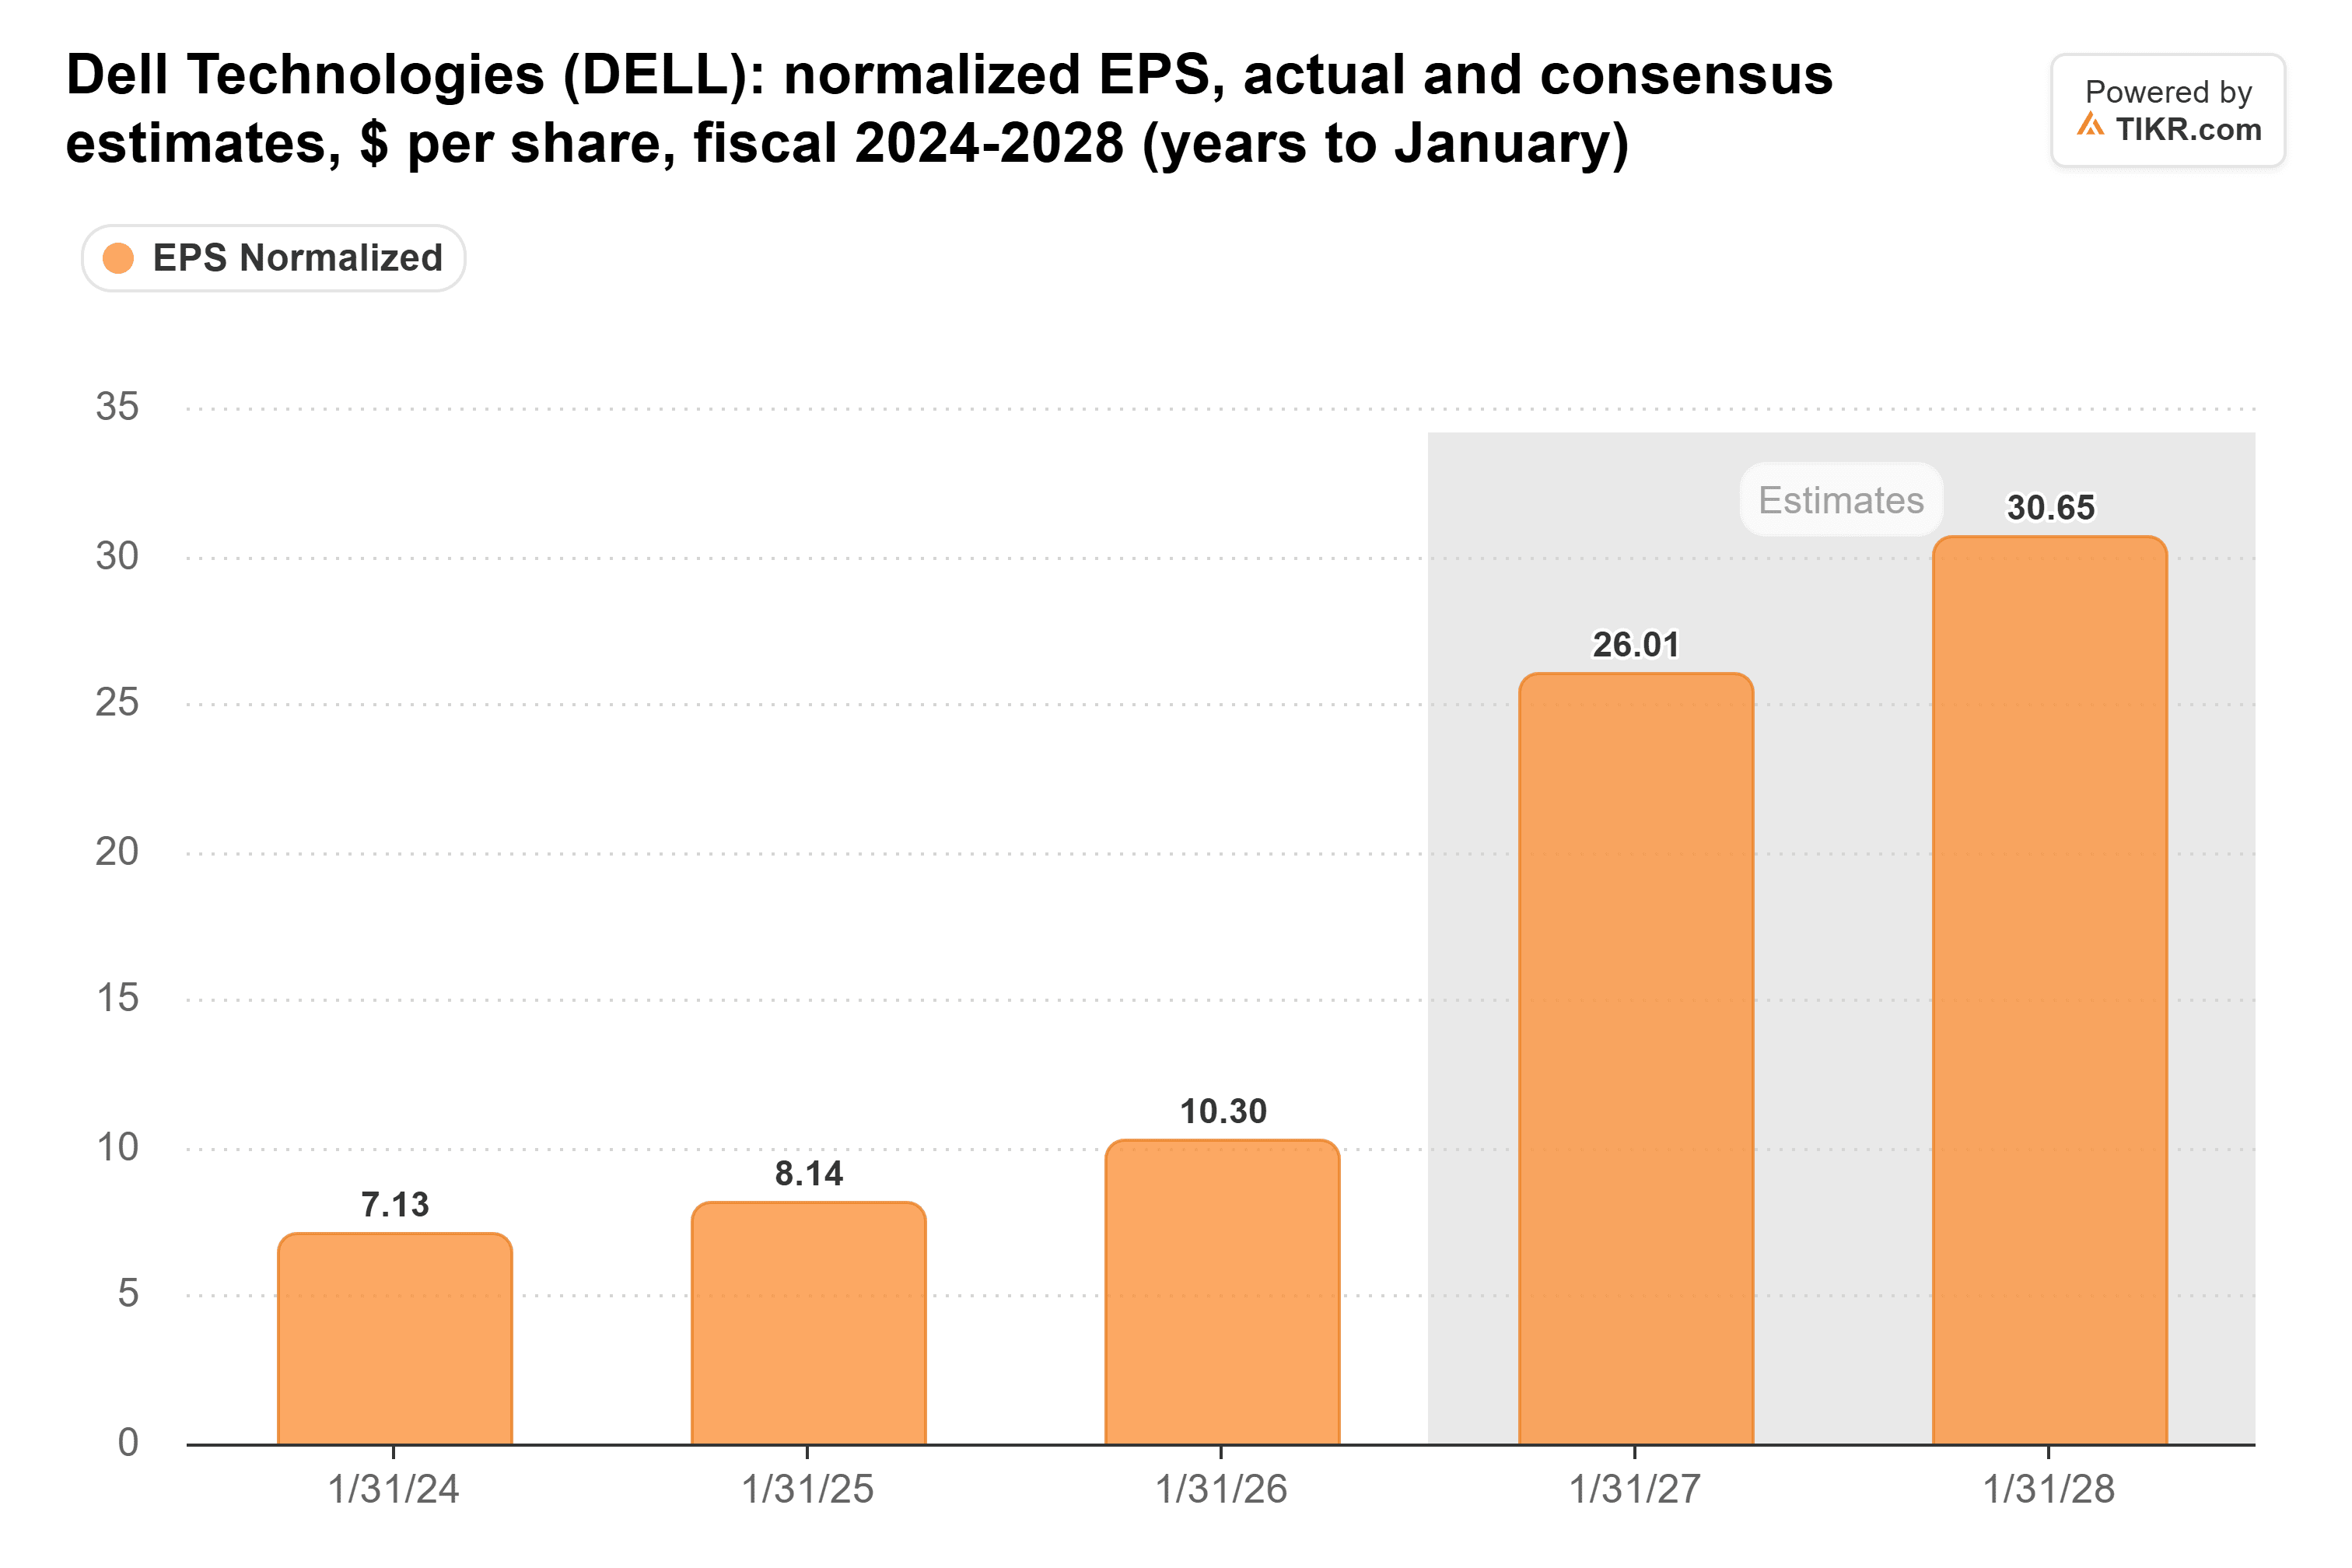
Los analistas siguieron elevando sus estimaciones mientras la acción caía. El consenso de TIKR para el BPA normalizado en el año que finaliza en enero de 2028 es de $30.65, frente a $21.40 a finales de junio. Los $26.01 de este año están ligeramente por encima de las previsiones no GAAP de Dell de $25.50:
Eso ha empujado el P/E forward de Dell a unas 11 veces. Eso está un poco por debajo de su promedio de 5 años de 12x y muy por debajo de las 26x que alcanzó en agosto:

El resumen público de la nota de Bernstein no muestra el múltiplo detrás de $650, así que aquí está el cálculo basado en el consenso. Los analistas esperan $36.03 en el año que finaliza en enero de 2029, y $650 es 18 veces eso. Si el múltiplo se mantiene donde está, solo el crecimiento de las ganancias llevaría la acción aproximadamente un 27% más alto. Además de eso, el múltiplo tiene que subir alrededor de un 60%.
El problema es el financiamiento de Dell
Dell está financiando más de lo que vende. Sus cuentas por cobrar por financiamiento aumentaron a $20,400 millones al 31 de julio desde $14,300 millones seis meses antes, y otorgó $10,300 millones en nuevos financiamientos en el primer semestre, frente a $4,000 millones un año antes. El efectivo de las operaciones aumentó un 18% a $6,300 millones en esos seis meses, mientras que el ingreso neto GAAP se más que triplicó a $7,600 millones desde $2,100 millones.
Bernstein tiene razón en que la venta masiva fue más allá de lo que justificaban las noticias del negocio. Pero 18 veces es un precio para ganancias en las que el mercado confía, y ese múltiplo es difícil de obtener mientras Dell presta dinero a los clientes para que compren sus servidores.
El 24 de noviembre, Dell tiene que mostrar tres cosas: ingresos por servidores de IA en o por encima de su previsión de $19,000 millones, un backlog de IA cercano a los $95,000 millones, y un flujo de caja libre muy por encima de los $986 millones del segundo trimestre.
Entonces, ¿cuánto vale realmente la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



