


Conclusiones clave
- UBS asumió la cobertura de Amazon con una calificación de Compra y un precio objetivo de $340, un 32% por encima del precio de la acción y por debajo del objetivo anterior de la firma de $352.
- UBS redujo sus estimaciones de crecimiento y margen de AWS para 2027, pero aún considera que AWS convierte a Amazon en una inversión defensiva en IA.
- Sobre las estimaciones de ganancias de los analistas para 2028, $340 representan aproximadamente 24x, un poco por debajo del PER forward de 25x de Amazon hoy y cerca de la mitad de su promedio de 48x de los últimos cinco años.
- El objetivo de UBS solo requiere que se mantengan las estimaciones de ganancias, por lo que parece conservador, y el plan de gastos de Amazon para 2027 a principios de febrero es la próxima prueba.
Amazon (AMZN) ha subido un 11% en el último año, y UBS cree que tiene mucho más camino por recorrer.
El 17 de noviembre, el analista de UBS Karl Keirstead asumió la cobertura de Amazon con una calificación de Compra y un precio objetivo de $340, un 32% por encima del cierre de la acción ese día en $257.89. Esto es inferior al objetivo anterior de la firma de $352.
AWS está haciendo el trabajo pesado
El informe del tercer trimestre de Amazon del 29 de octubre no alcanzó las estimaciones de ingresos y ganancias de Wall Street, pero mostró que las ventas de AWS aumentaron un 39% a $46.000 millones, el crecimiento más rápido de la unidad de la nube en casi cinco años. AWS generó $17.800 millones de los $28.100 millones de ingresos operativos de Amazon, y su cartera de pedidos pendientes alcanzó los $578.000 millones. El CEO Andy Jassy dijo en el comunicado que AWS tiene "tasas de crecimiento de ingresos proyectadas de más del 40% tanto en 2027 como en 2028".
UBS recortó sus cifras de AWS y aún le gustan
El argumento de UBS es que AWS funciona con cualquier modelo de IA y cualquier chip. En su opinión, eso convierte a Amazon en una inversión defensiva en IA y en un proveedor para empresas que escalan su gasto en IA en 2027 y más allá. La firma señala que AWS representó el 23% de los ingresos del tercer trimestre de Amazon, pero el 60% de su crecimiento interanual de ingresos.
Junto con el objetivo más bajo, Keirstead recortó las estimaciones de crecimiento de AWS de UBS al 41% desde el 42% para el cuarto trimestre y al 43% desde el 48% para 2027. También redujo la estimación del margen operativo de AWS para 2027 al 40% desde el 45%. Esto acerca mucho más a UBS a las propias previsiones de Amazon. Una tasa de crecimiento del 43% sigue estando por encima del "más del 40%" de Jassy, y un margen del 40% está justo por encima del 38,7% de AWS en el tercer trimestre.
TIKR sigue a 62 analistas en Amazon. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de calificaciones de Compra, Mantener y Vender sobre Amazon, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Amazon
$340 no necesita un múltiplo más alto
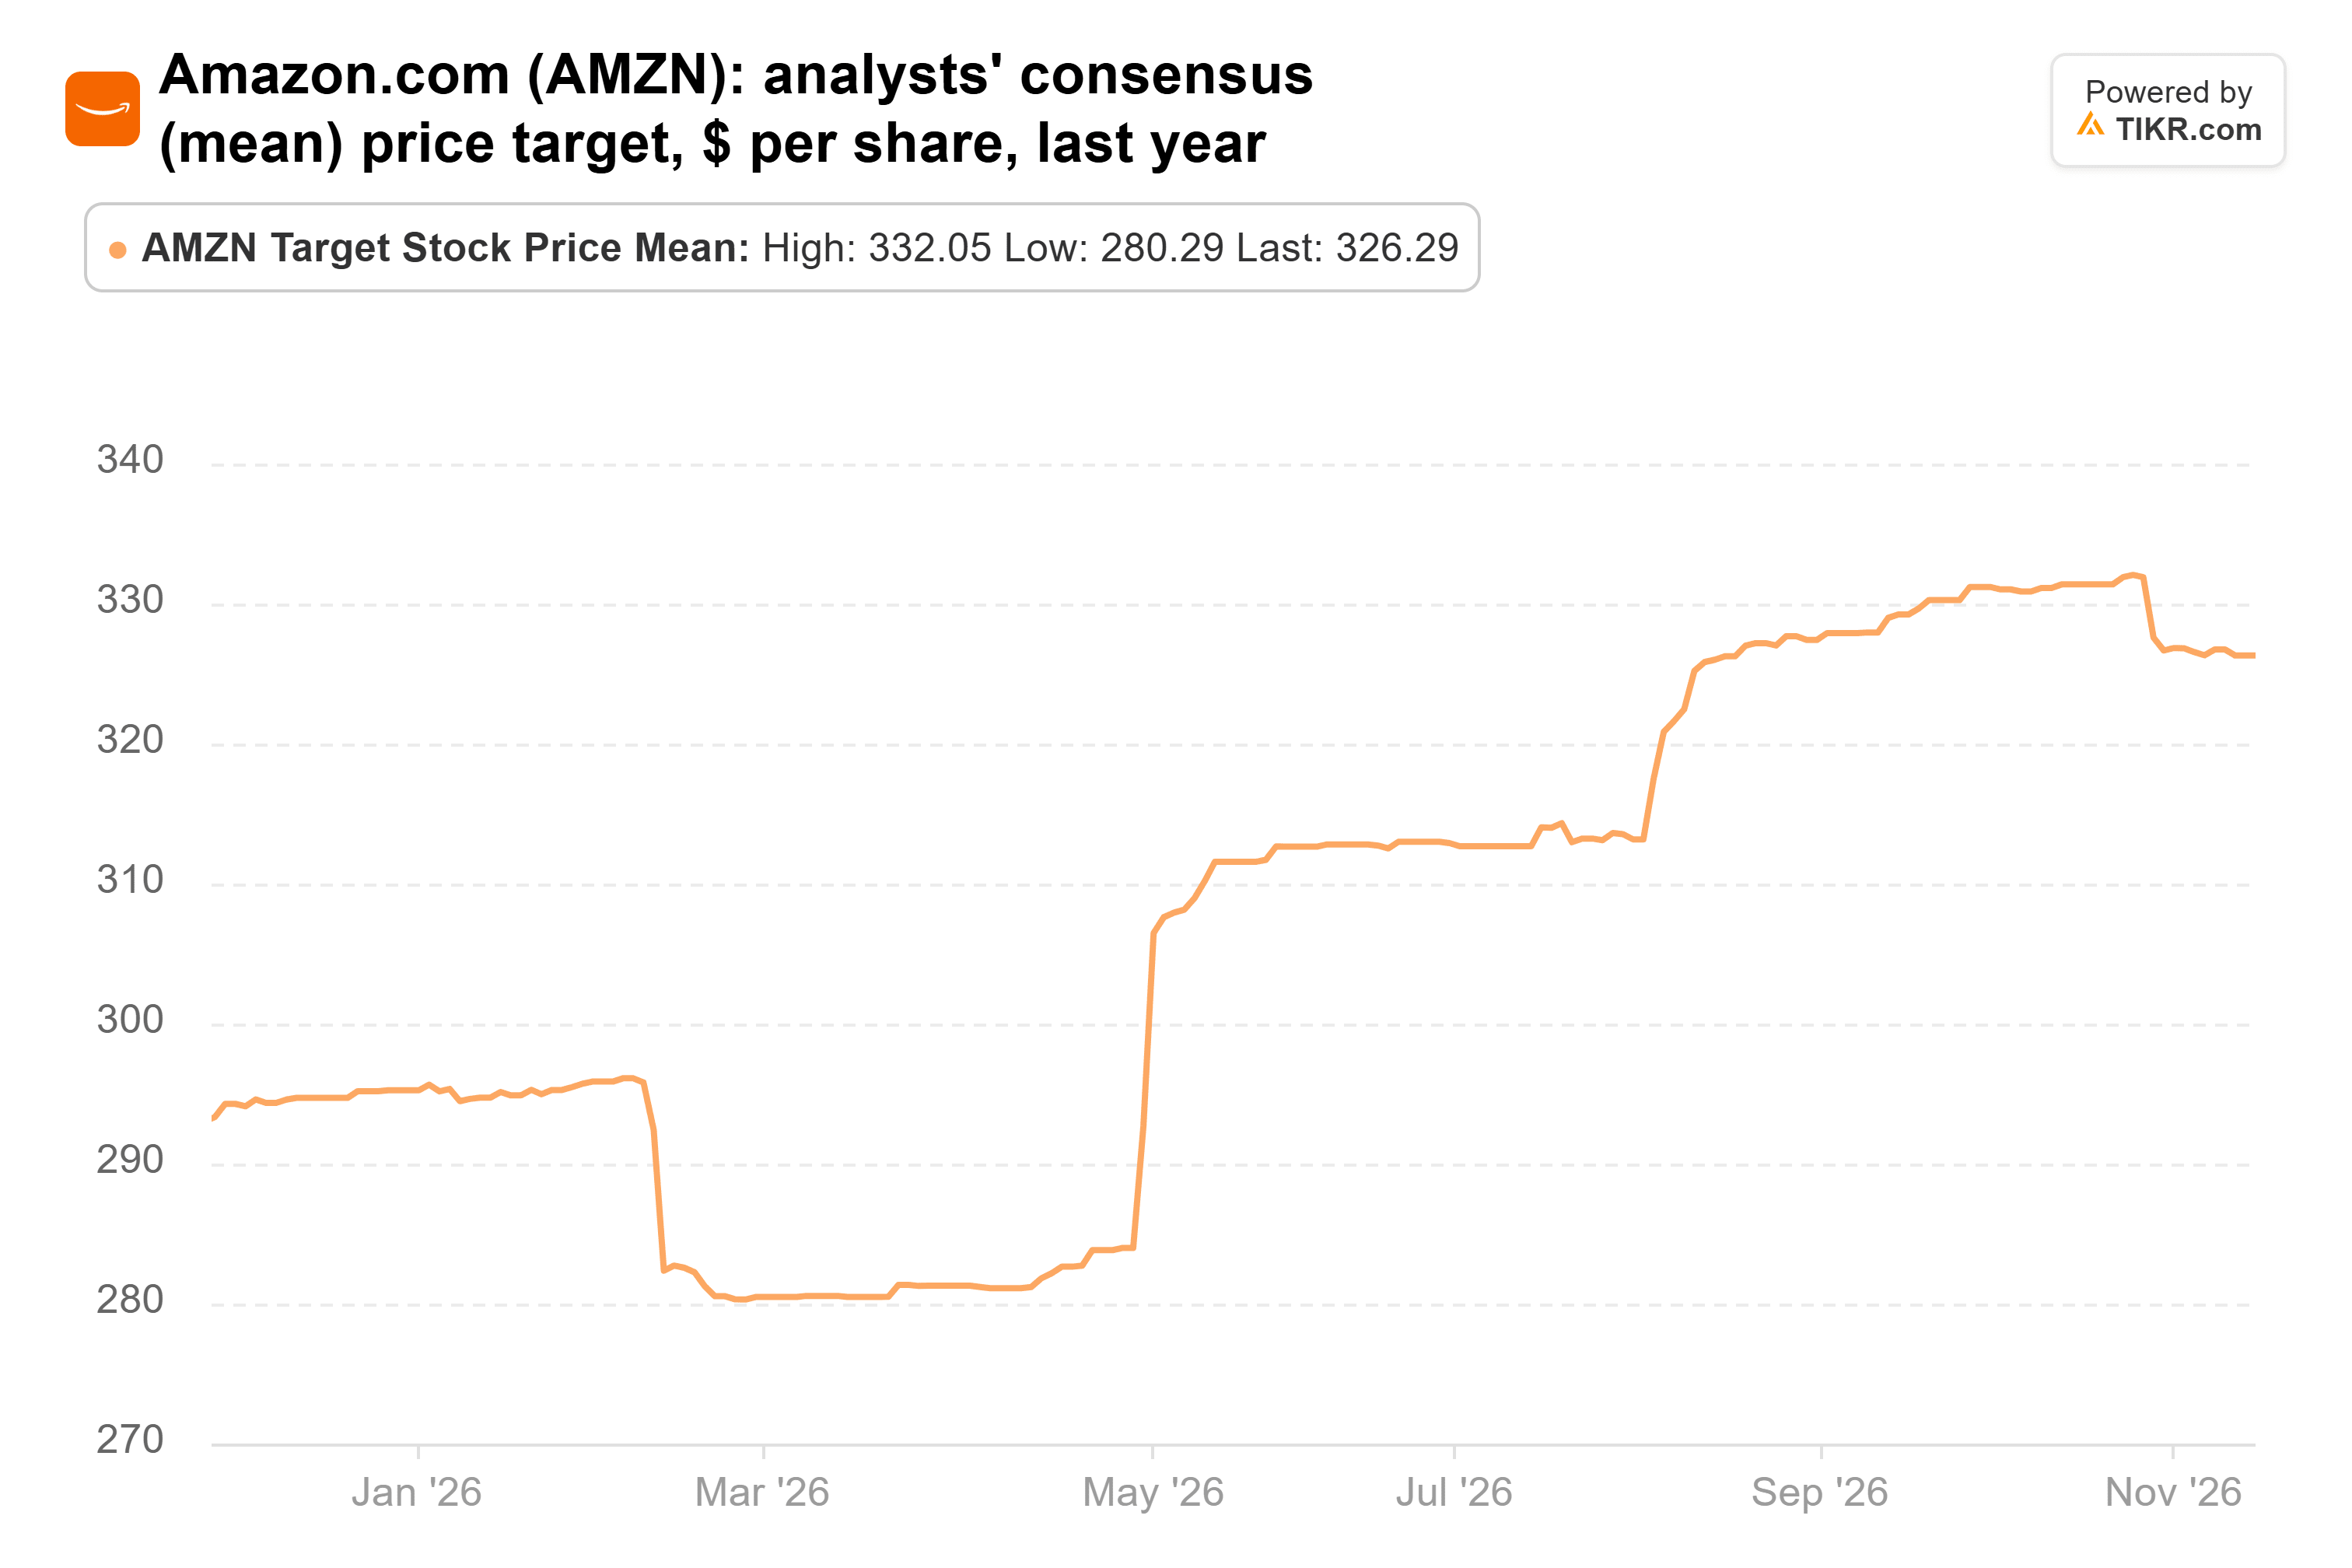
Los 62 analistas que cubren Amazon tienen un consenso de objetivo de $326, un 27% por encima del precio. Esto es superior a los $293 de hace un año, incluso después de una ola de recortes de objetivos que siguió al informe del tercer trimestre:
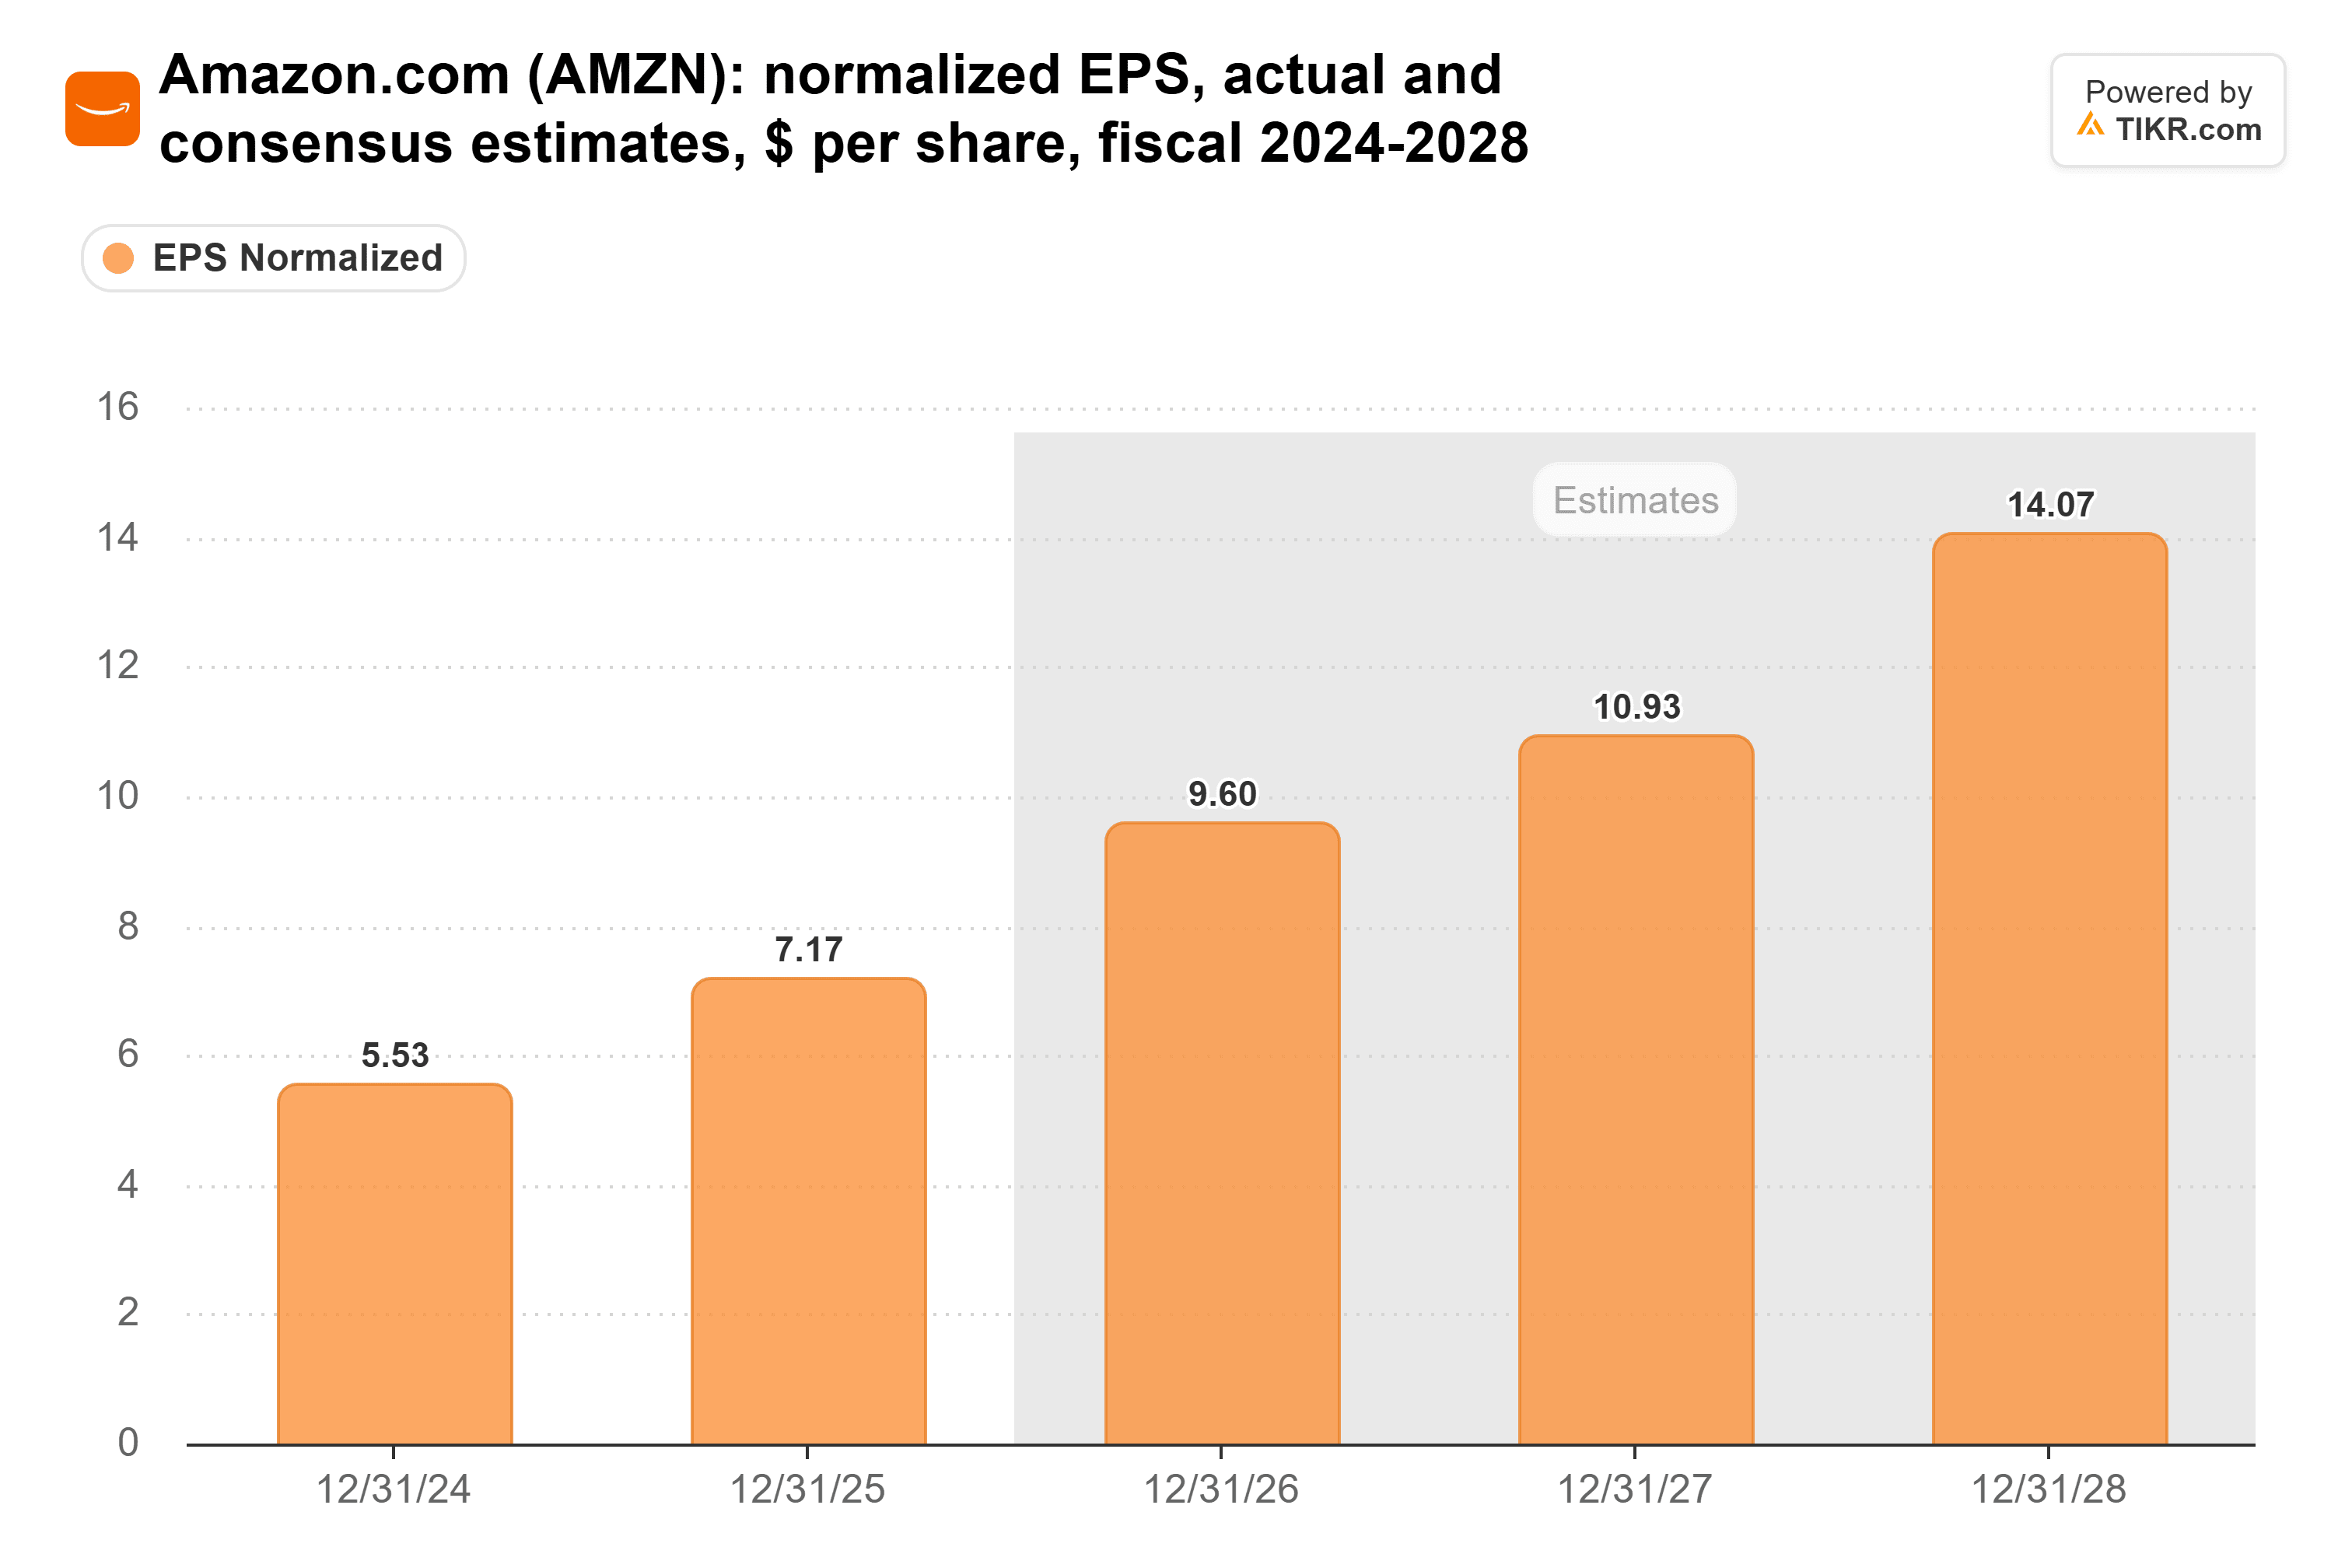
Los analistas esperan que el BPA normalizado casi se duplique, de $7,17 en 2025 a $14,07 en 2028, y la cifra de 2028 es superior a los $13,27 del 23 de octubre, la semana anterior al informe:
Aun así, Amazon cotiza a 25x las ganancias forward. Eso es aproximadamente la mitad de su promedio de 48x de los últimos cinco años, y cerca del mínimo de 23x que alcanzó el 30 de octubre, el día después del informe:
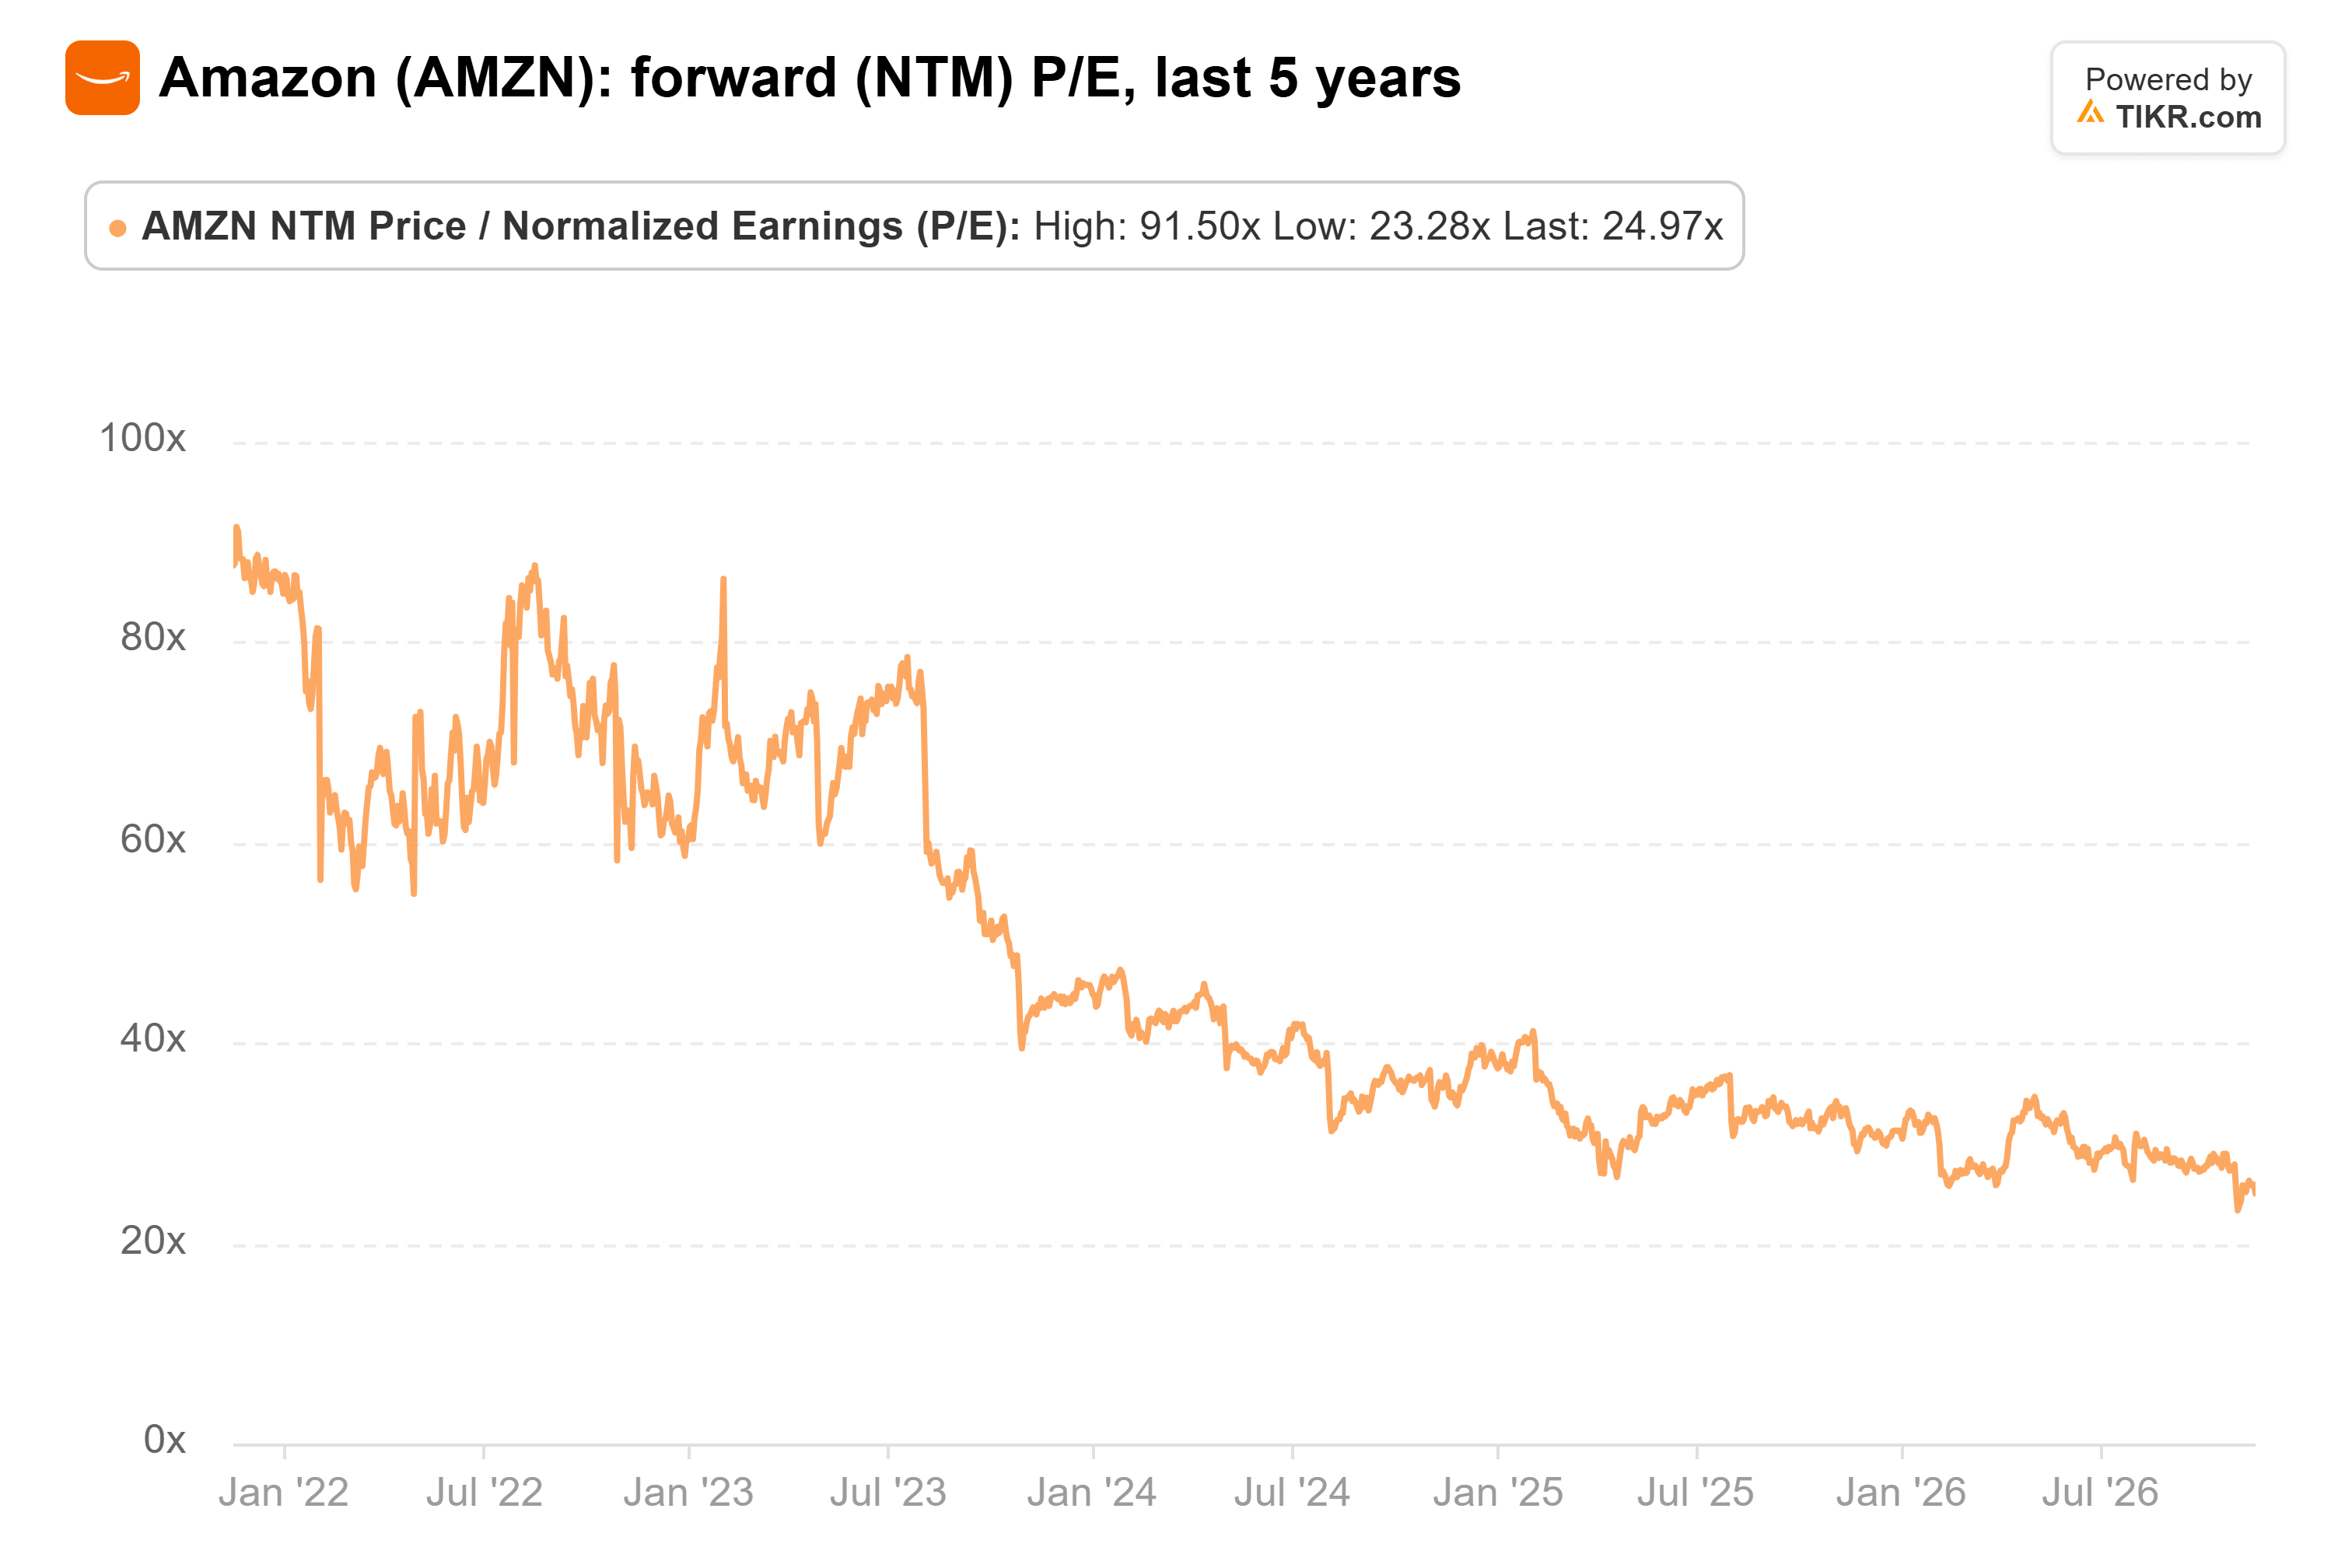
Sobre el BPA de 2028, $340 representan aproximadamente 24x, un poco por debajo del múltiplo actual. Por lo tanto, todo el potencial alcista del 32% tendría que provenir de que las ganancias crezcan aproximadamente un 36% respecto a lo que los analistas esperan en los próximos doce meses.
El problema es el efectivo
Ese múltiplo se mantiene bajo por una razón. El flujo de caja libre de Amazon fue una salida de $42.400 millones en los 12 meses hasta el 30 de septiembre. Jassy dijo en la llamada que después de unos $220.000 millones de capex este año, Amazon espera "gastar significativamente más en 2027".
Aun así, los $340 de UBS parecen conservadores. Keirstead recortó sus cifras de AWS a aproximadamente lo que Amazon ya prevé, y su objetivo solo necesita que se mantengan las estimaciones de ganancias.
El informe del cuarto trimestre, previsto para principios de febrero, es la próxima prueba. Un crecimiento de AWS en o por encima del 41% de UBS para el trimestre, y un plan de capex para 2027 que crezca más lentamente que las ventas de AWS, mantendrían los $340 bien al alcance.
Entonces, ¿cuánto vale realmente la acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!





