Puntos clave
- Greenlight Capital aumentó su posición en PG&E un 51% hasta 10 millones de acciones en el tercer trimestre, convirtiéndola en la mayor adición del fondo, y también compró más Dauch y abrió una nueva posición en Century Aluminum.
- PG&E cotiza a 7.9x las ganancias futuras, frente a un promedio de cinco años de 12x, mientras que los analistas esperan que sus ganancias crezcan alrededor de un 10% anual hasta 2028.
- El consenso de los analistas bajó su objetivo de precio de $21 a $18 en el último año, y las normas de responsabilidad por incendios forestales de California siguen siendo el principal riesgo.
- Los números respaldan la apuesta de Einhorn: el objetivo de consenso de $18 es solo unas 9x la estimación de ganancias de los analistas para 2028, muy por debajo del múltiplo habitual de PG&E.
Greenlight Capital de David Einhorn convirtió a PG&E (PCG) en su mayor adición del tercer trimestre, aumentando su posición un 51% hasta 10 millones de acciones, según su formulario 13F para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre. Es una apuesta por una empresa de servicios públicos que cotiza cerca de su múltiplo más bajo en cinco años.
Einhorn fue a la caza de gangas
A finales de septiembre, esas acciones valían $122 millones. Eso representa el 3.4% de las acciones del 13F de Greenlight y su sexta posición más grande de 45. (DME Capital Management, la firma de Greenlight, gestiona $4.80 mil millones en total, y su 13F contenía $3.55 mil millones en acciones estadounidenses).
Greenlight también compró en otras dos acciones castigadas. Aumentó su posición en Dauch (DCH) un 49% hasta 18.41 millones de acciones, ahora el 2.7% de sus acciones del 13F, y abrió una nueva posición de 2.27 millones de acciones en Century Aluminum (CENX), otro 2.3%. Ambas cotizan más de un 50% por debajo de sus máximos de 52 semanas, a aproximadamente 5x y 3x las ganancias futuras.
Medido desde el precio al cierre del trimestre, PG&E ha subido un 12% desde entonces, mientras que Dauch ha bajado un 16% y Century Aluminum ha bajado un 12%.
TIKR sigue a 17 analistas sobre PG&E. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre PG&E, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de PG&E
Las previsiones se mantuvieron, y eso es lo que importa
El tercer trimestre de PG&E, reportado el 22 de octubre, pareció débil a primera vista. El EPS básico no GAAP cayó a $0.41 desde $0.50 hace un año, y el EPS GAAP bajó a $0.34 desde $0.37.
Pero el EPS básico para los primeros nueve meses fue de $1.24, frente a $1.14. La dirección también reafirmó sus previsiones para 2026 de $1.64 a $1.66 y su rango para 2027 de $1.78 a $1.82. Alcanzar el rango de 2026 requiere entre $0.40 y $0.42 en el cuarto trimestre, justo alrededor de los $0.41 que acaba de obtener.
PG&E también está llevando a cabo un recorte de $2 mil millones a su plan de capital para 2027, y está ejecutando una revisión estratégica destinada a convertirla en una empresa con grado de inversión. La CEO Patti Poppe dijo claramente lo que aún falta. En el comunicado, dijo "seguimos creyendo que California necesita un marco de responsabilidad por incendios forestales duradero que funcione para los clientes y los inversores".
Las estimaciones de los analistas se sitúan en los puntos medios de esas previsiones y siguen subiendo hasta 2028:
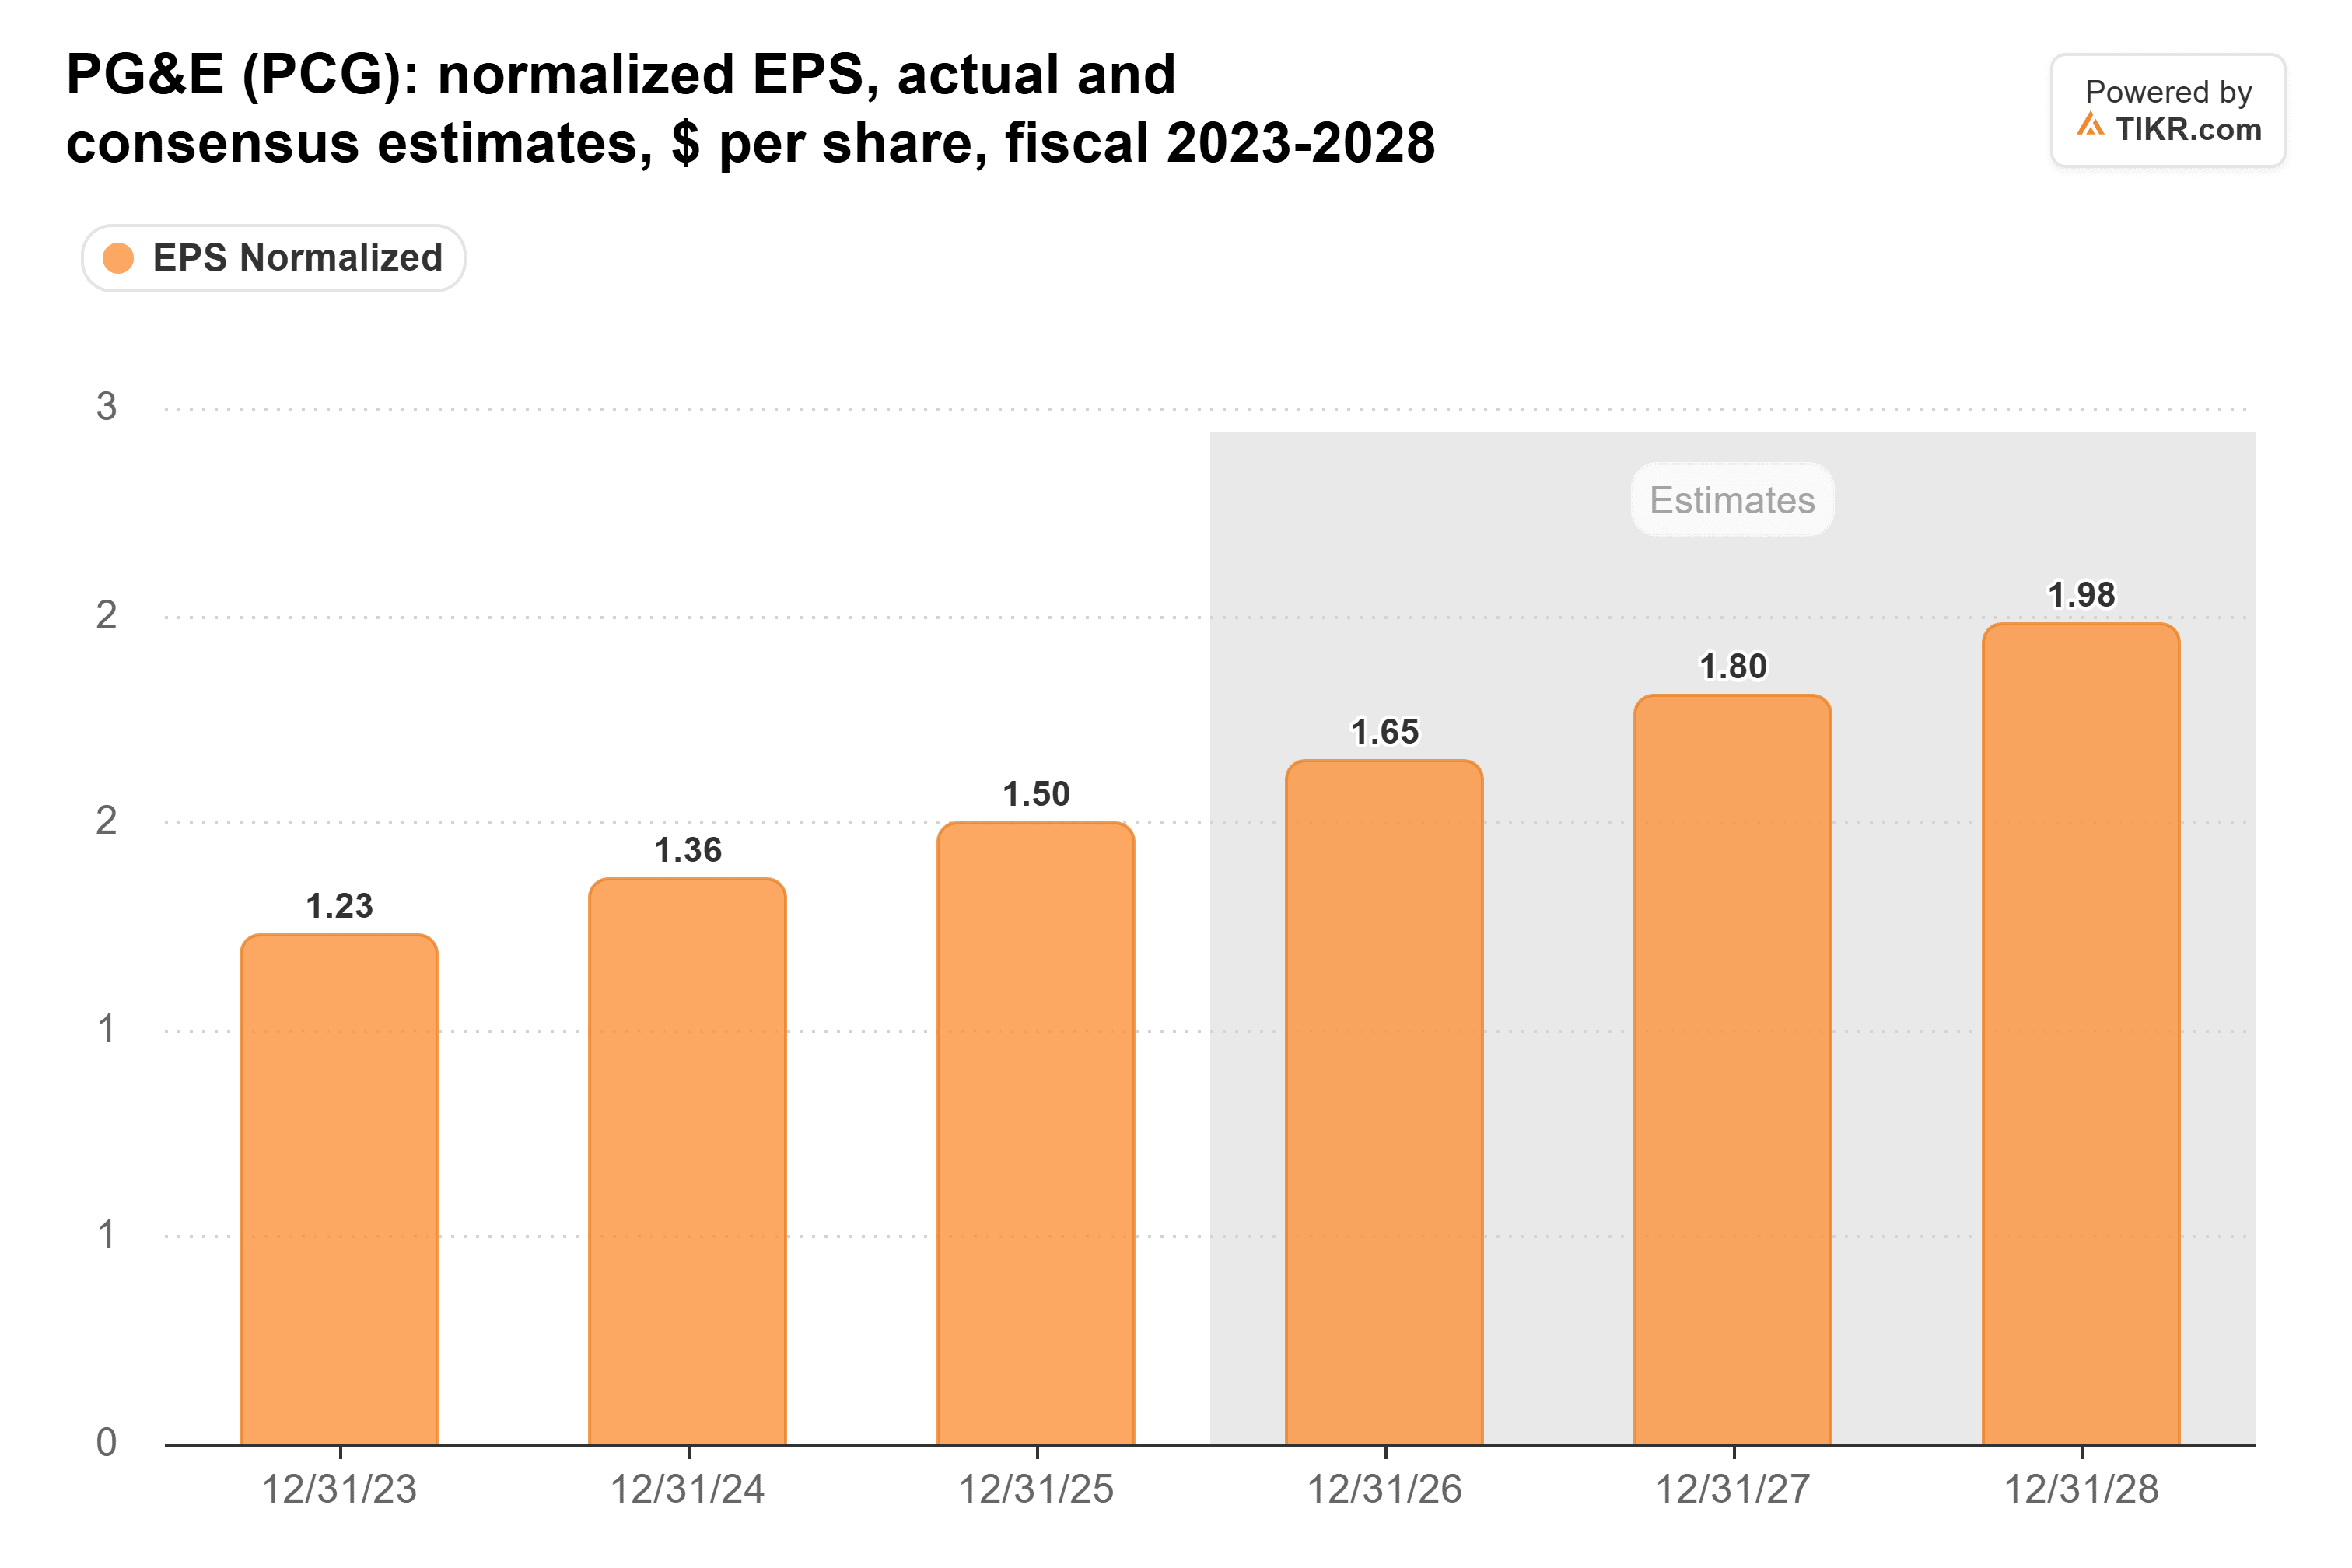
Eso es un crecimiento de aproximadamente un 10% anual, desde $1.50 en 2025 hasta $1.98 en 2028. Las previsiones reafirmadas no dan motivos para esperar que esas estimaciones bajen.
¿Tiene sentido el precio?
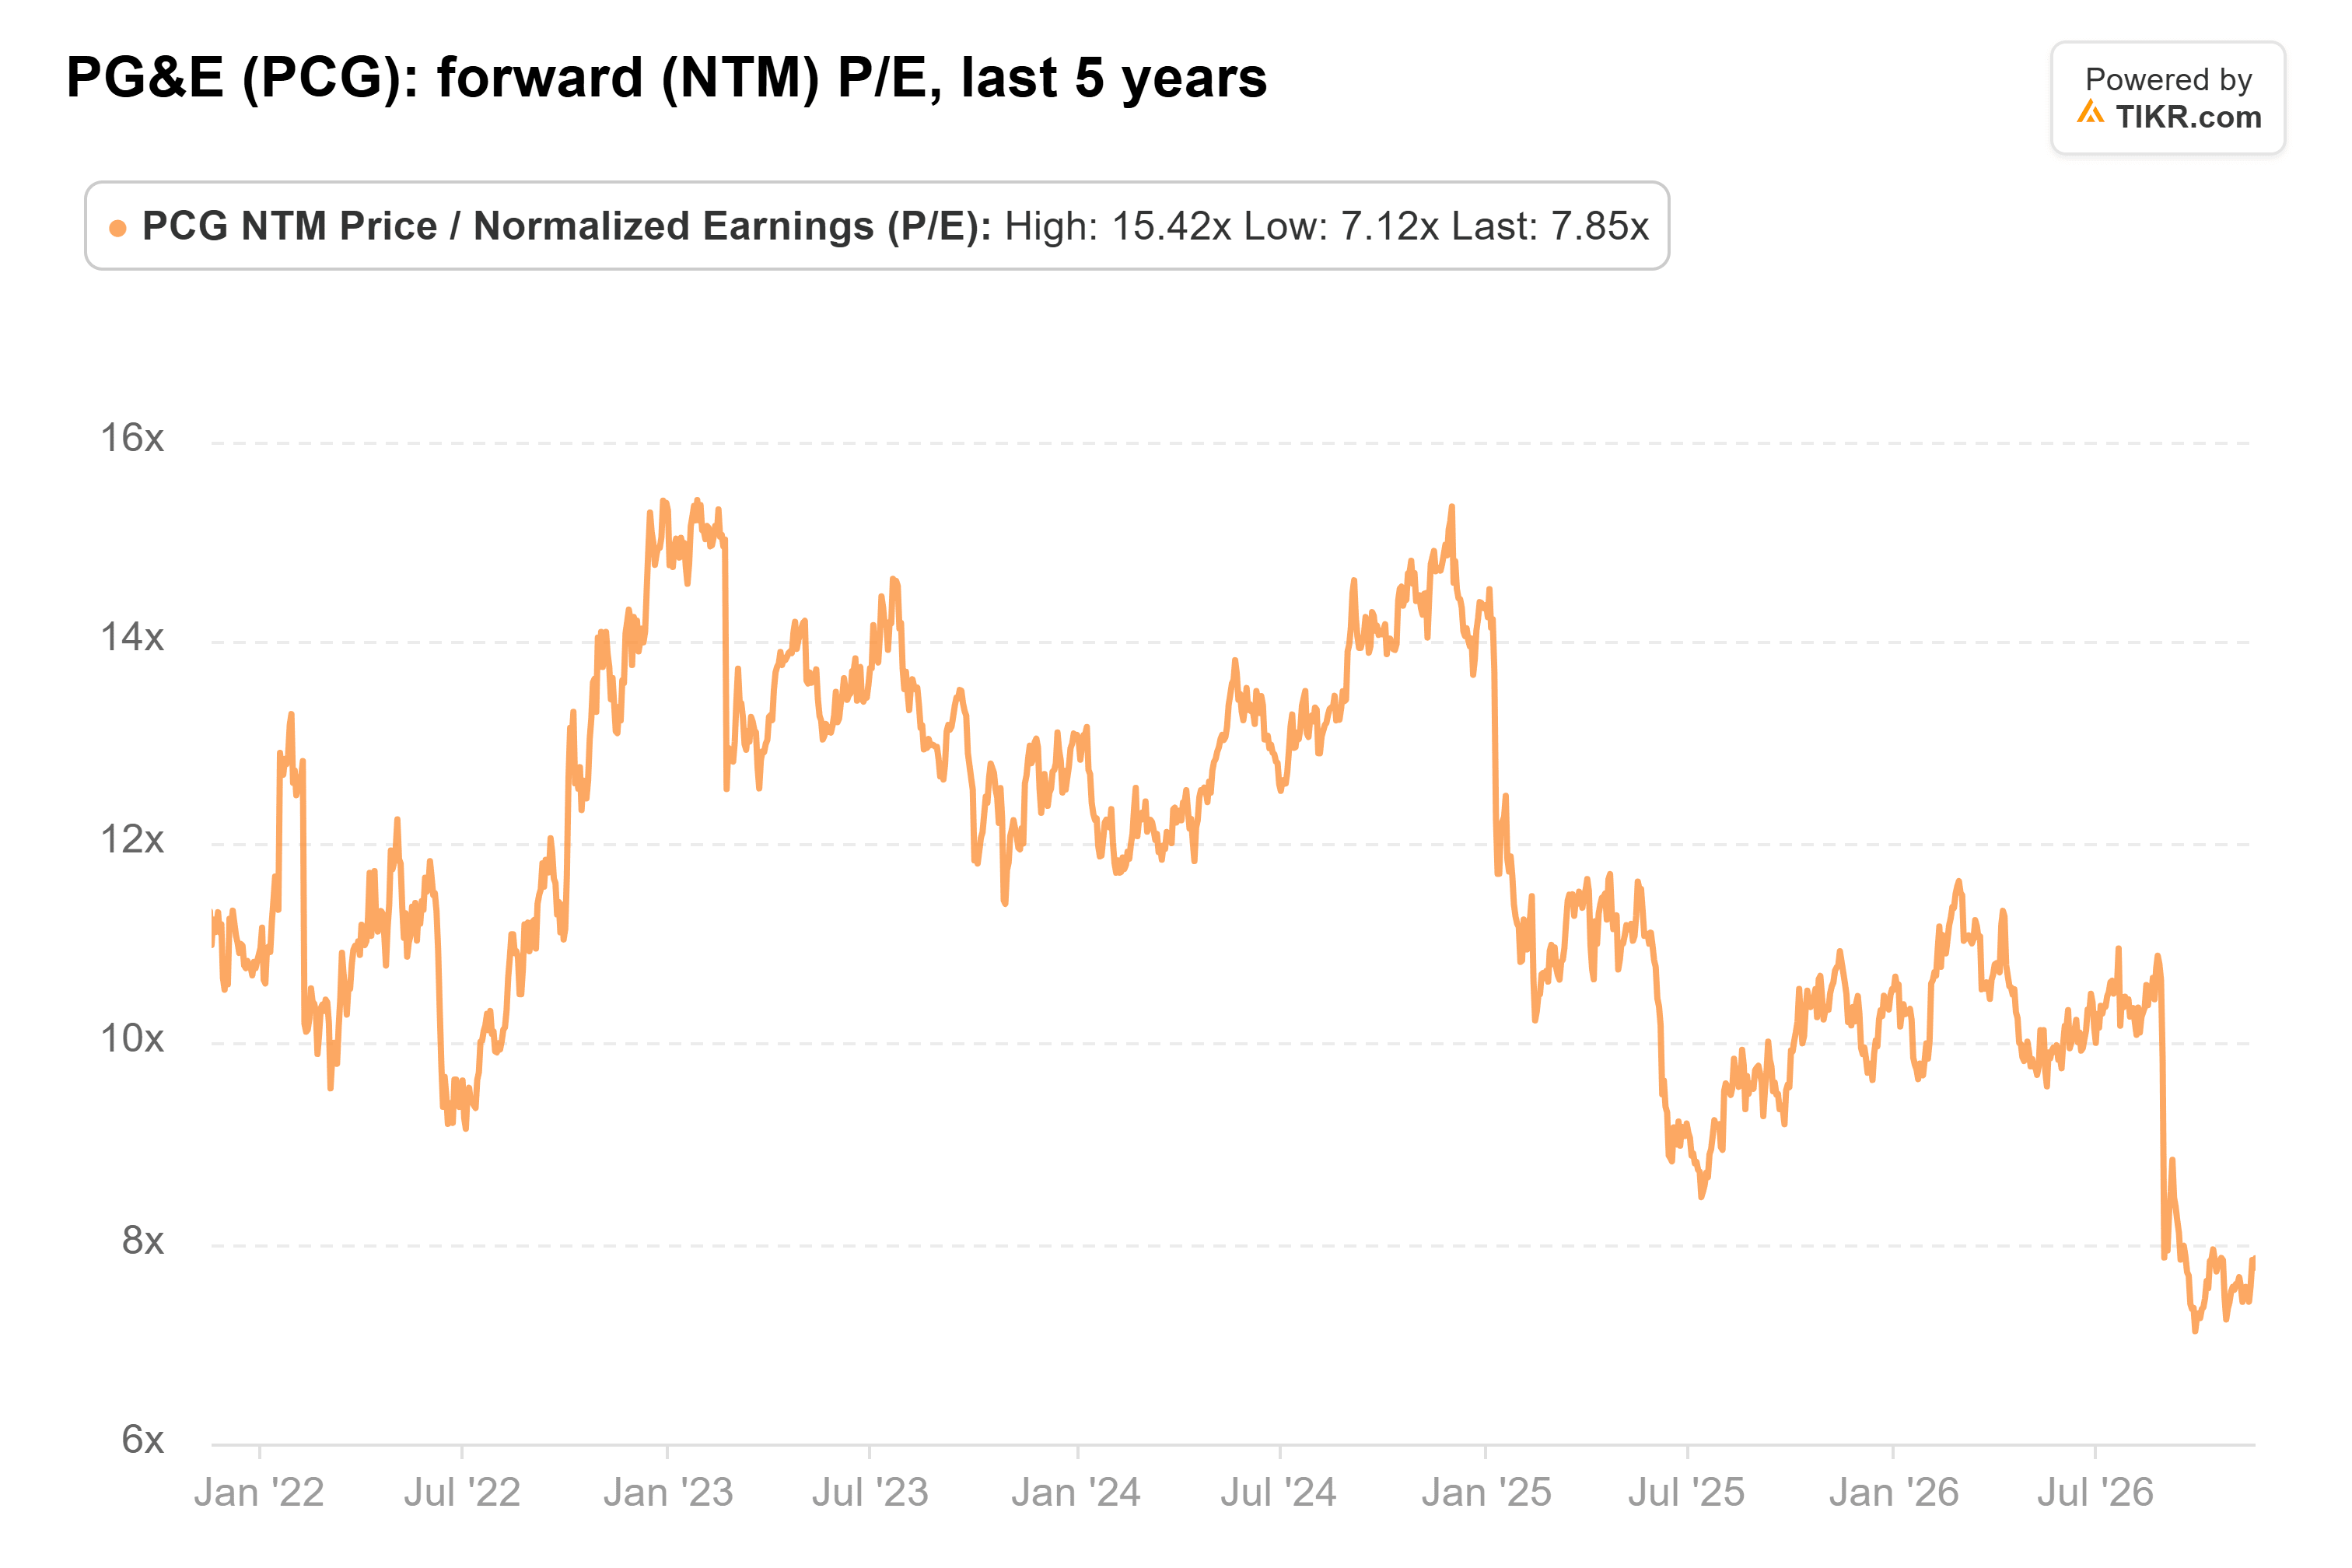
PG&E cotiza a 7.9x las ganancias futuras. Eso está muy por debajo de su promedio de cinco años de 12x y cerca del mínimo de cinco años de 7.1x que alcanzó el 28 de septiembre, el día que la acción cerró en su mínimo anual de $11.95. El gráfico muestra cuánto ha caído el múltiplo desde su máximo de 15x en enero de 2023:
Wall Street también ha estado recortando. Los 17 analistas que cubren PG&E han bajado su objetivo de consenso a $18 desde $21 hace un año, y los objetivos individuales ahora van desde $14 hasta $24. La mayor parte de ese recorte se produjo después de que el objetivo de consenso alcanzara un máximo cercano a $23 en julio:
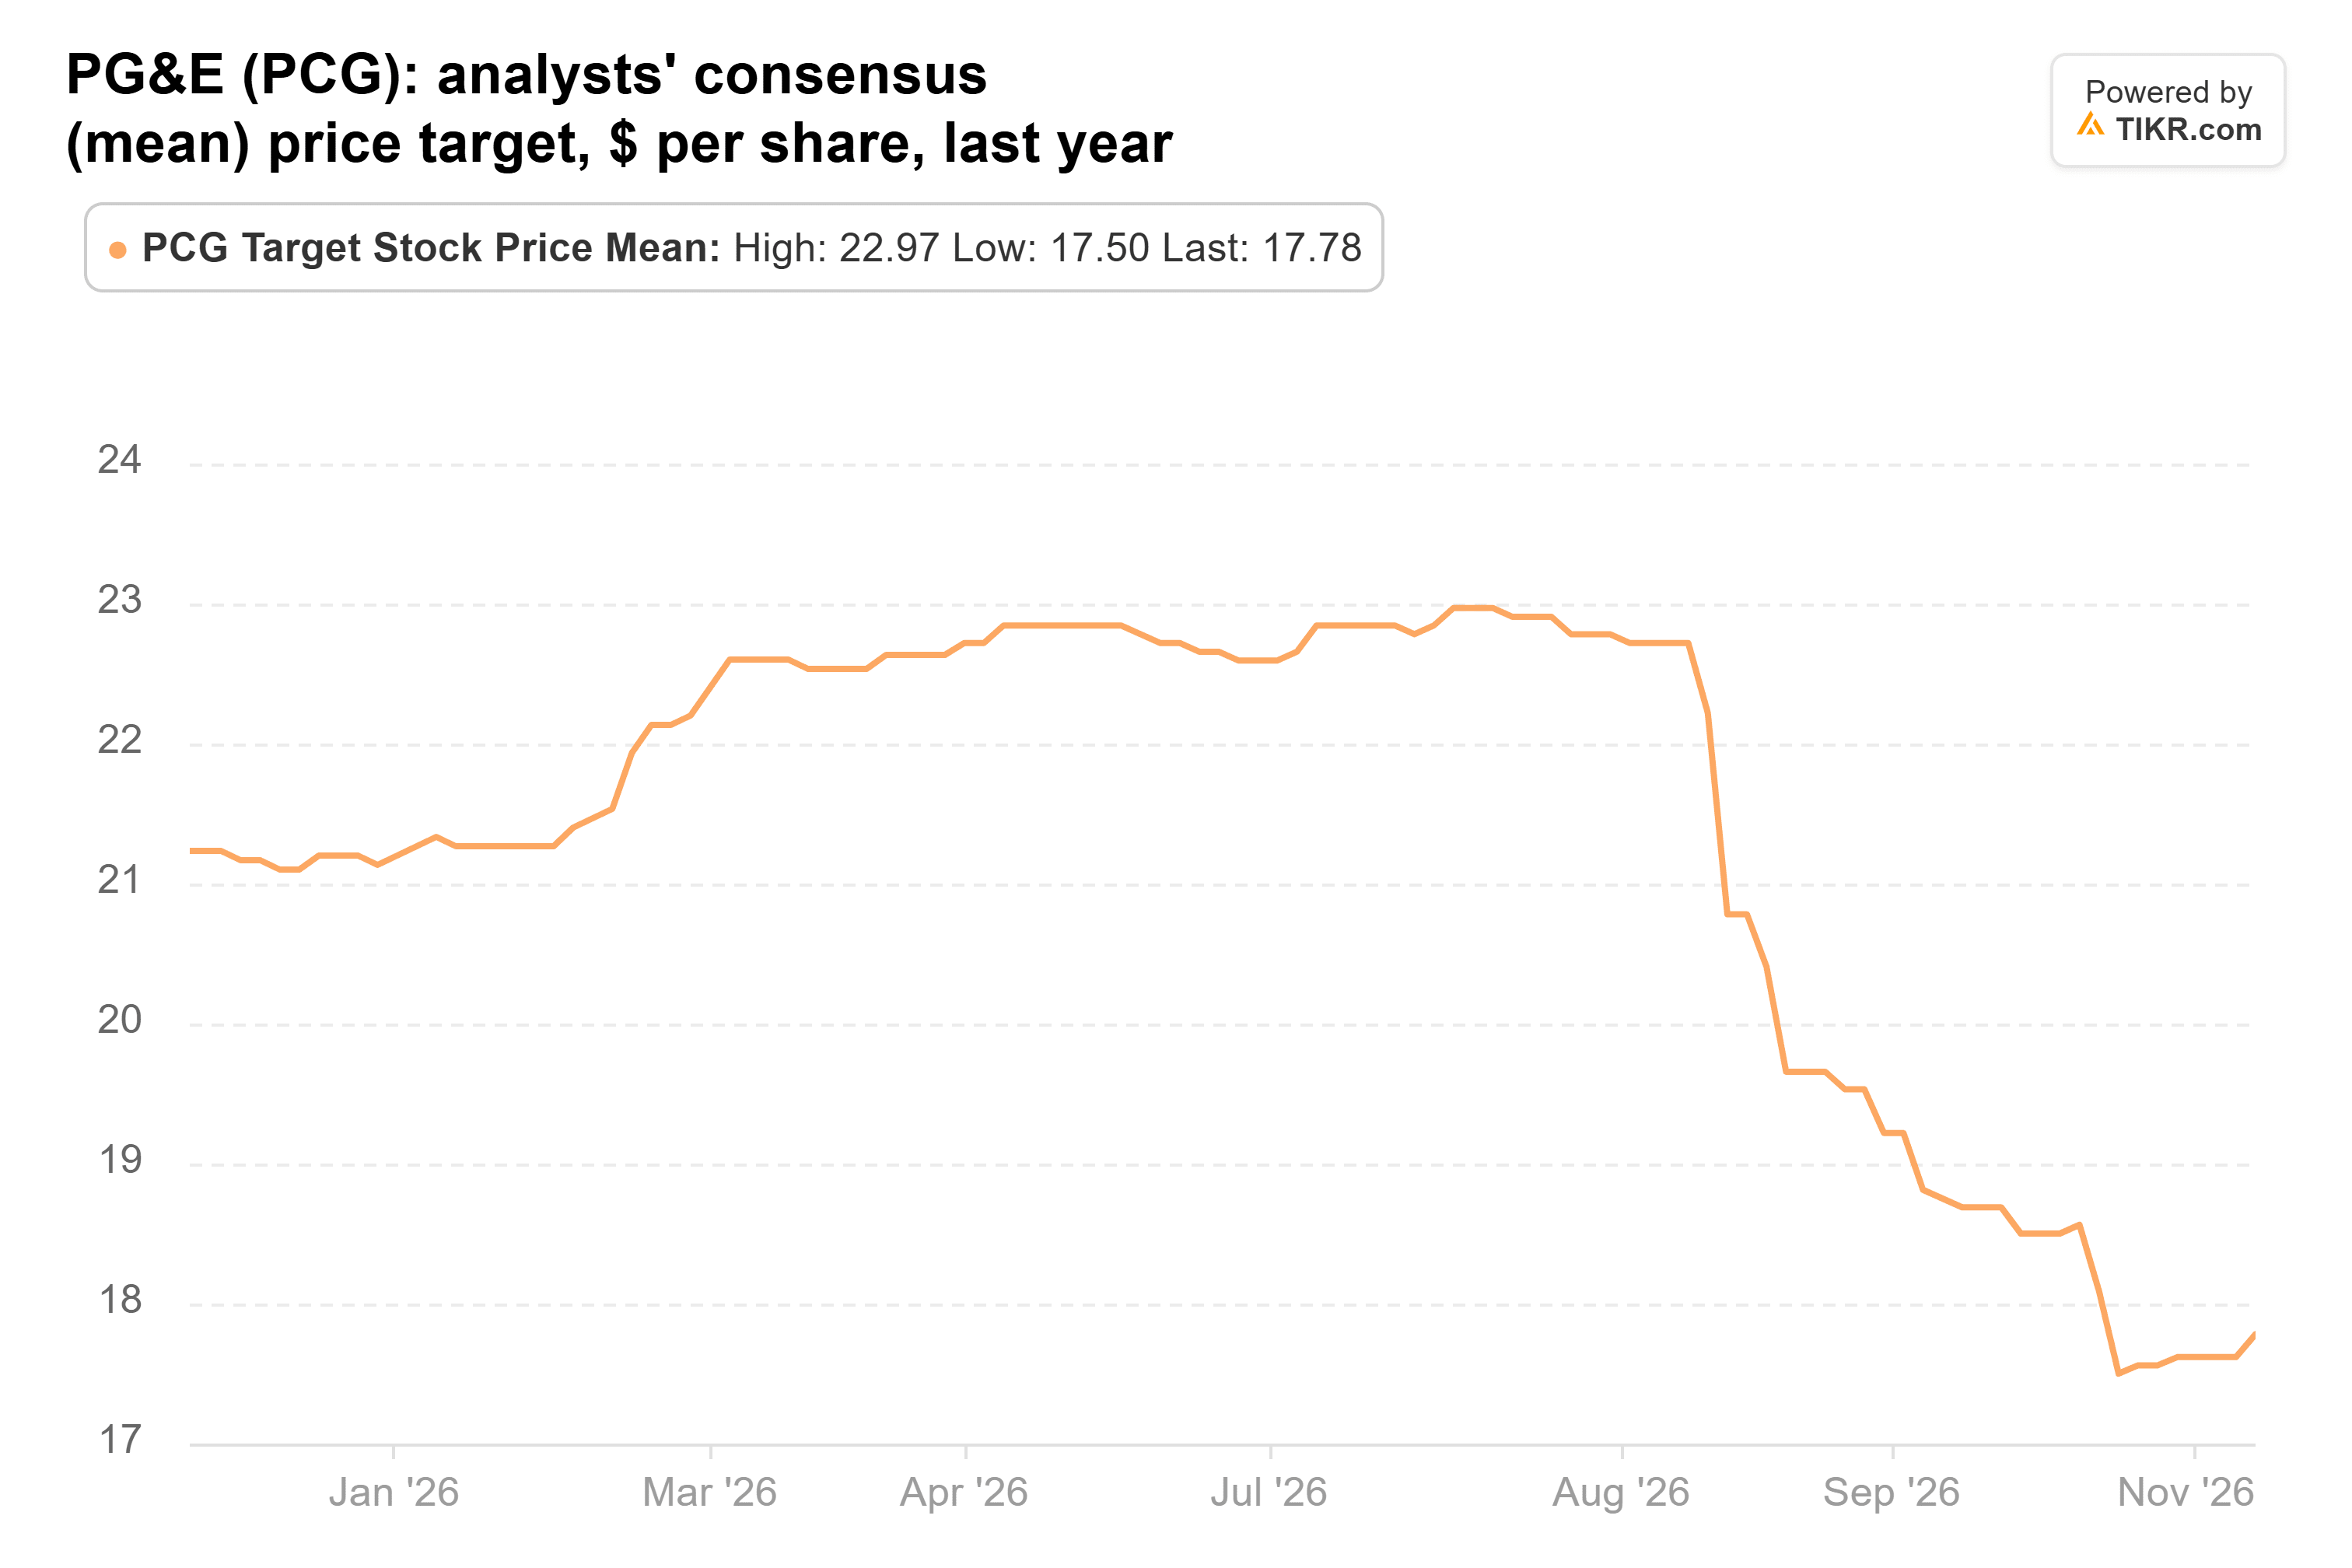
Aun así, el objetivo de $18 se sitúa un 30% por encima del último cierre de $13.71, y no pide mucho. Según nuestros cálculos, es aproximadamente 9x los $1.98 que los analistas esperan que PG&E gane en 2028. Aproximadamente la mitad de ese potencial alcista proviene del crecimiento de las ganancias y la otra mitad de que el múltiplo suba a 9x, que aún está muy por debajo de su promedio de 12x. De vuelta a ese promedio, la estimación para 2028 situaría la acción cerca de $23, cerca del objetivo más alto de Wall Street.
Einhorn tiene razón en esta
Sospecho que el descuento se reduce a la responsabilidad por incendios forestales. La propia CEO de PG&E dice que las normas de California aún no están donde deben estar, y una mala temporada de incendios solo añadiría a esa preocupación. Pero a 7.9x las ganancias que la dirección sigue proyectando al alza, los números respaldan la apuesta de Greenlight. PG&E solo necesita que sus estimaciones se mantengan, más una revalorización modesta, para alcanzar el objetivo de $18 de Wall Street.
La próxima prueba es el informe del cuarto trimestre de PG&E a principios del próximo año. Un EPS básico de al menos $0.40 para el trimestre situaría el año dentro de las previsiones. Las noticias de la revisión estratégica también importan, y el próximo 13F de Greenlight, que debe presentarse a mediados de febrero, mostrará si siguió comprando.
Entonces, ¿cuál es el valor real de la acción de PG&E?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer PG&E. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!