Puntos clave
- De los 460 grandes fondos que han presentado sus 13F para el trimestre finalizado el 30 de septiembre, 27 compraron Broadcom y 27 vendieron, con ARK Invest de Cathie Wood entre los compradores y Appaloosa de David Tepper entre los vendedores.
- La compra más grande fue la de GQG Partners por $601 millones y la venta más grande la de Blue Sparrow por $408 millones, cada una valorada al precio de Broadcom del 30 de septiembre.
- Broadcom cotiza a 20x las ganancias futuras, por debajo de su promedio de 5 años de 24x, mientras que los analistas esperan que sus ganancias por acción casi se tripliquen desde el año fiscal 2025 hasta el año fiscal 2027.
- Los números están del lado de los compradores, aunque la dependencia de Broadcom de Anthropic y OpenAI, y el nuevo acuerdo de chips de Google con Marvell Technology, son los riesgos a vigilar.
ARK Invest de Cathie Wood casi duplicó su posición en Broadcom (AVGO) el trimestre pasado, según su 13F para el trimestre finalizado el 30 de septiembre, presentado el 13 de noviembre. Appaloosa de David Tepper vendió cada acción que tenía, según su propio 13F, presentado el 16 de noviembre.
Ambos tienen mucha compañía. Y desde el 30 de septiembre, el debate sobre Broadcom solo se ha intensificado. El 30 de octubre, Google otorgó a Marvell Technology (MRVL) un acuerdo de chips personalizados vinculado a capital por $12.2 mil millones, y desde entonces los inversores se han preguntado cuánto del trabajo de chips de Google podría alejarse de Broadcom.
Una división pareja, con algunos cheques grandes
De los 460 grandes fondos que han presentado sus 13F para el trimestre (fondos que los lectores conocen, o aquellos con $1 mil millones o más de acciones estadounidenses, excluyendo fondos cuantitativos e indexados), 27 compraron Broadcom, ya sea abriendo una posición o añadiendo un 20% o más a sus acciones. Otros 27 vendieron toda su posición o redujeron sus acciones en un 20% o más, y 110 de los 460 mantenían la acción el 30 de septiembre.
GQG Partners, una firma que gestiona $164 mil millones, realizó la compra más grande. Pasó de 372,865 acciones a 2.09 millones, añadiendo aproximadamente $601 millones en acciones al precio del 30 de septiembre. Comgest Global Investors, cuyo 13F contiene $4.3 mil millones en acciones estadounidenses, casi cuadruplicó su posición con aproximadamente $148 millones en acciones, y Broadcom ahora representa el 4.6% de sus acciones en el 13F. La adición del 92% de ARK ascendió a unos $132 millones.
TIKR sigue a 51 analistas sobre Broadcom. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Broadcom, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Broadcom
Los vendedores mayormente recortaron
Blue Sparrow, con $8.3 mil millones en acciones estadounidenses en su 13F, realizó la venta más grande. Recortó sus acciones en un 59%, aproximadamente $408 millones al precio del 30 de septiembre. Carmignac Gestion, con $7.4 mil millones en acciones estadounidenses en su 13F, recortó un 45%, unos $216 millones. Edgewood Management, que gestiona $22 mil millones, recortó un 31%, unos $212 millones. La salida de Appaloosa fue más pequeña: una posición valorada en $57 millones el 30 de junio, o el 0.8% de sus acciones en el 13F en ese momento.
La mayoría de los mayores vendedores aún poseen mucho. Las 1.35 millones de acciones restantes de Edgewood son su tercera posición más grande en el 13F, representando el 7.6% de sus acciones en el 13F. Broadcom también sigue siendo la cuarta posición más grande de Blue Sparrow, con un 3.3%.
Un 13F muestra solo lo que un fondo poseía el último día del trimestre, por lo que ninguna de estas presentaciones indica cuándo alguien operó o por qué. Broadcom ha subido un 0.8% desde su cierre del 30 de septiembre, por lo que ninguno de los dos bandos ha sido probado correcto aún.
Las estimaciones respaldan a los compradores
Los analistas esperan que las EPS normalizadas de Broadcom aumenten desde $6.82 en el año fiscal 2025 hasta $19.41 en el año fiscal 2027 y $30.53 en el año fiscal 2028:
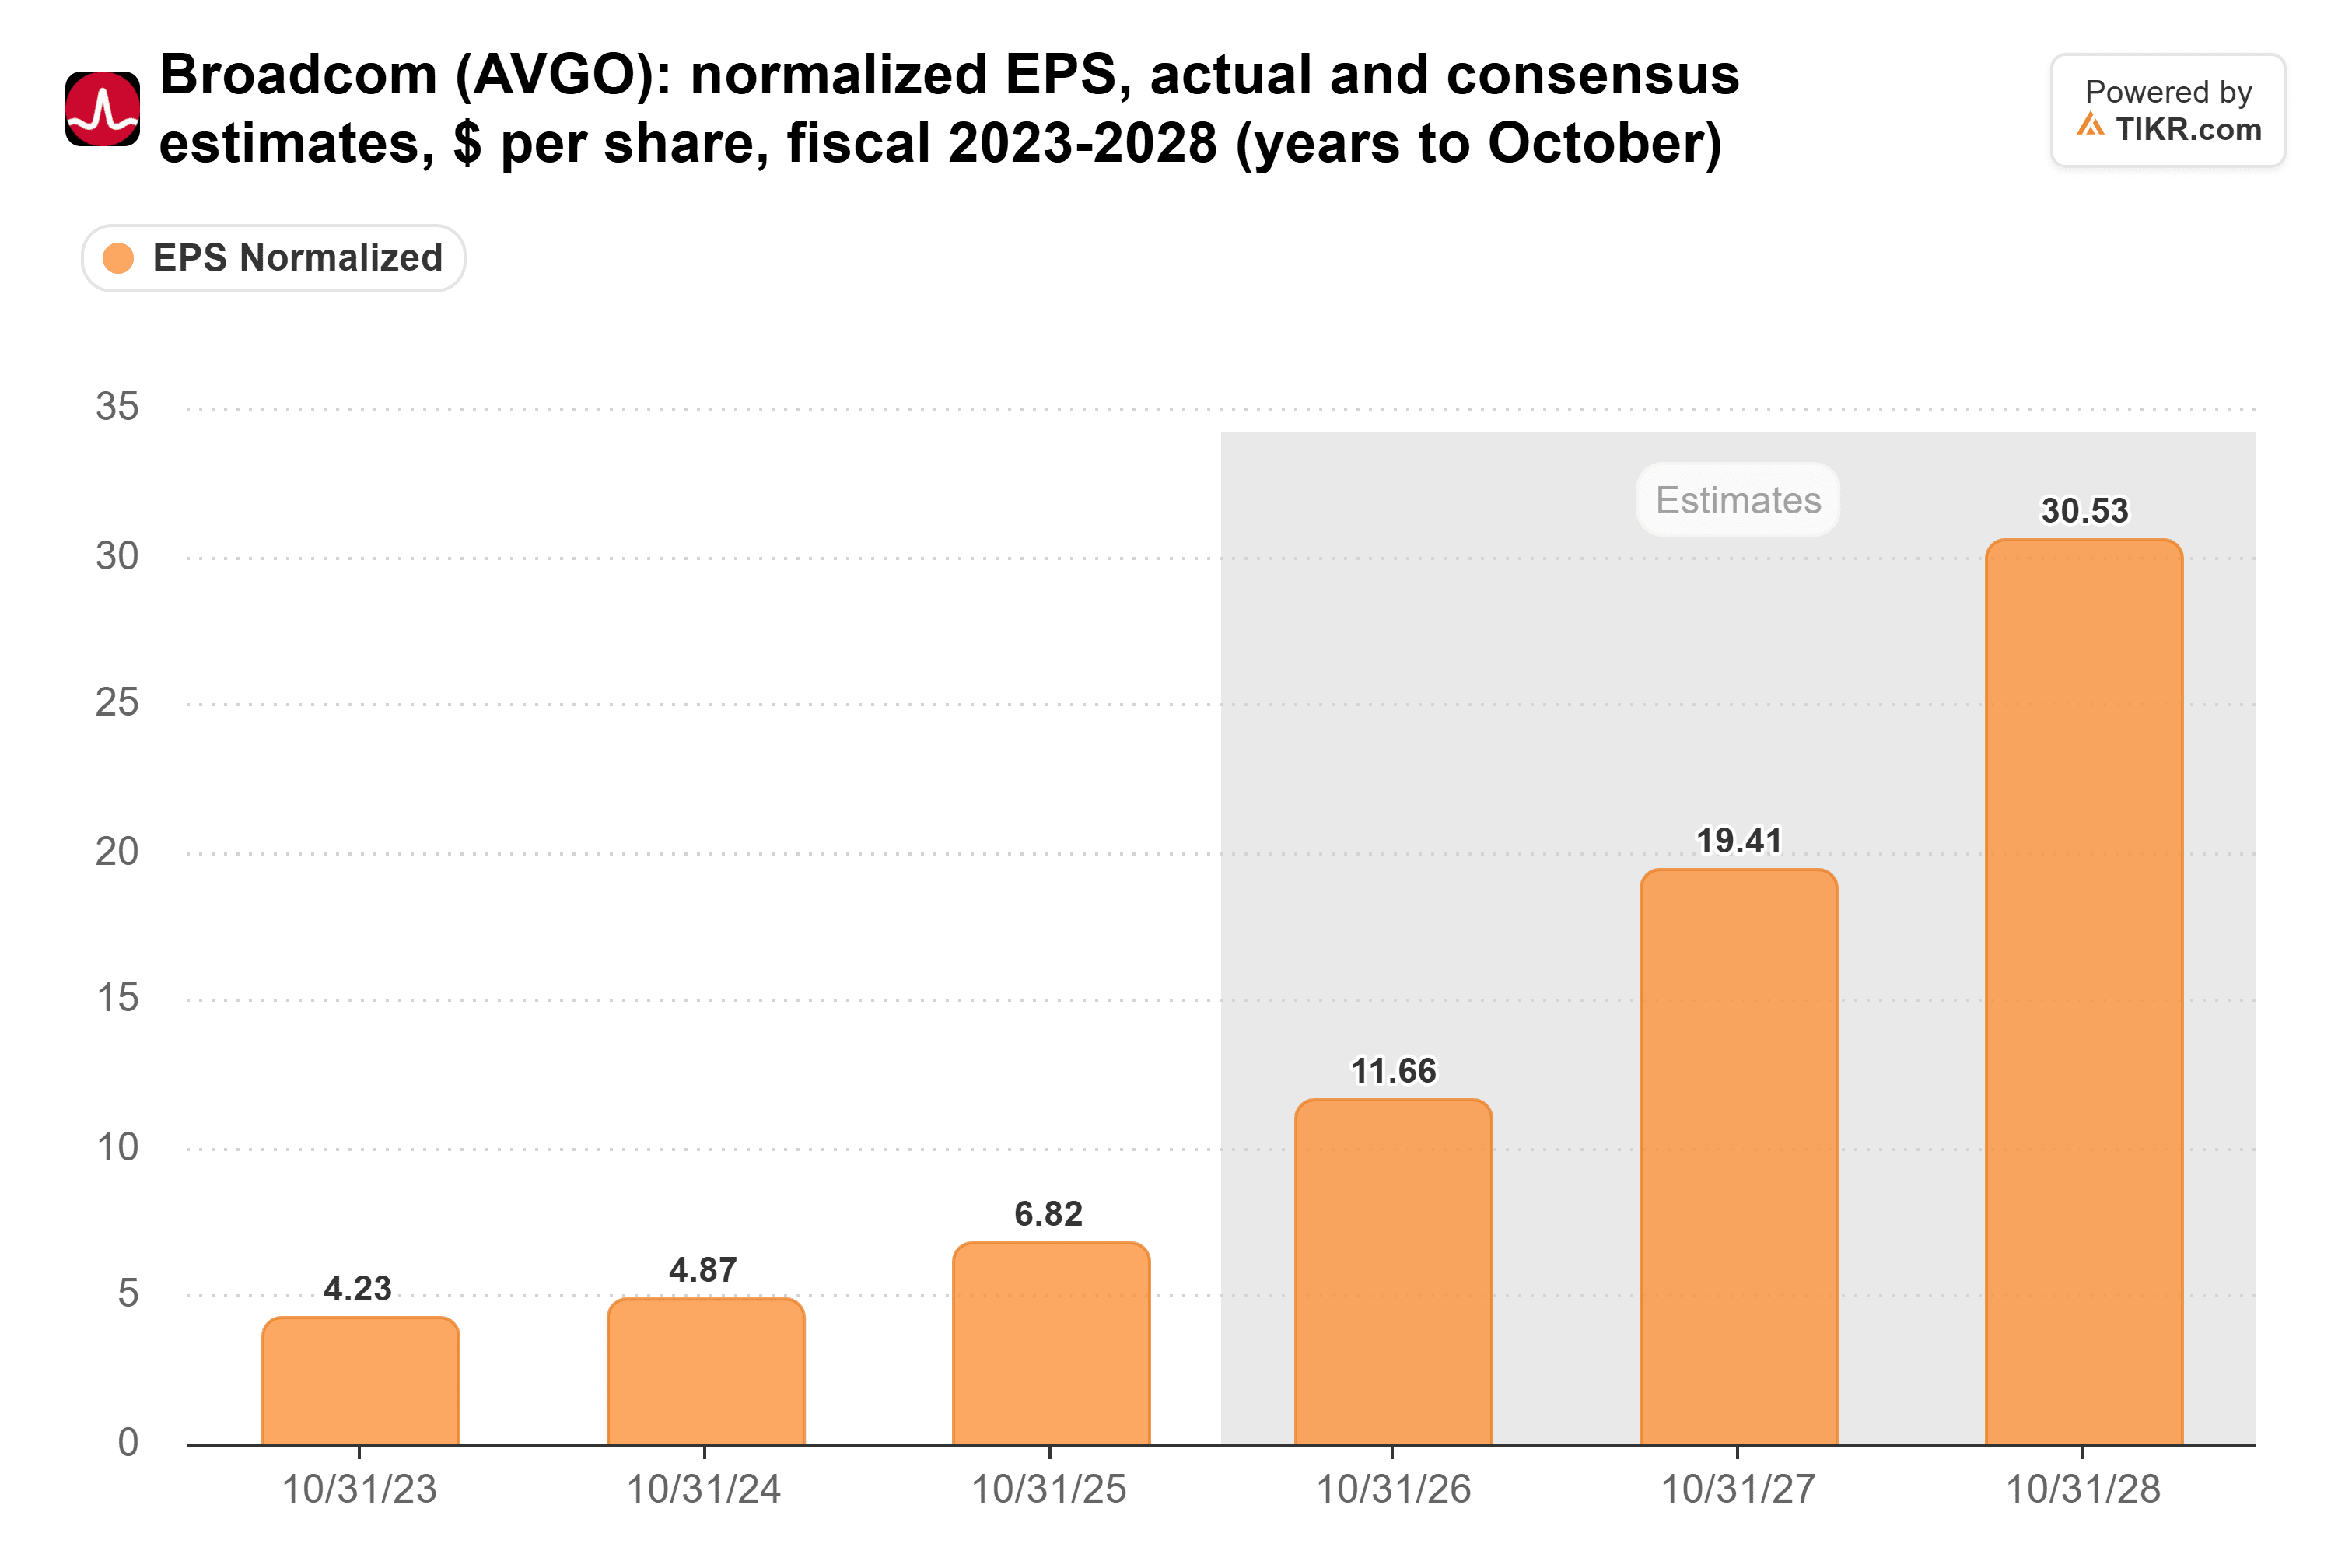
La estimación para el año fiscal 2027 apenas se ha movido desde $19.60 hace tres meses. Eso es incluso después de que TD Cowen recortara su objetivo a $425 desde $475 el 16 de noviembre, manteniendo su calificación de Compra.
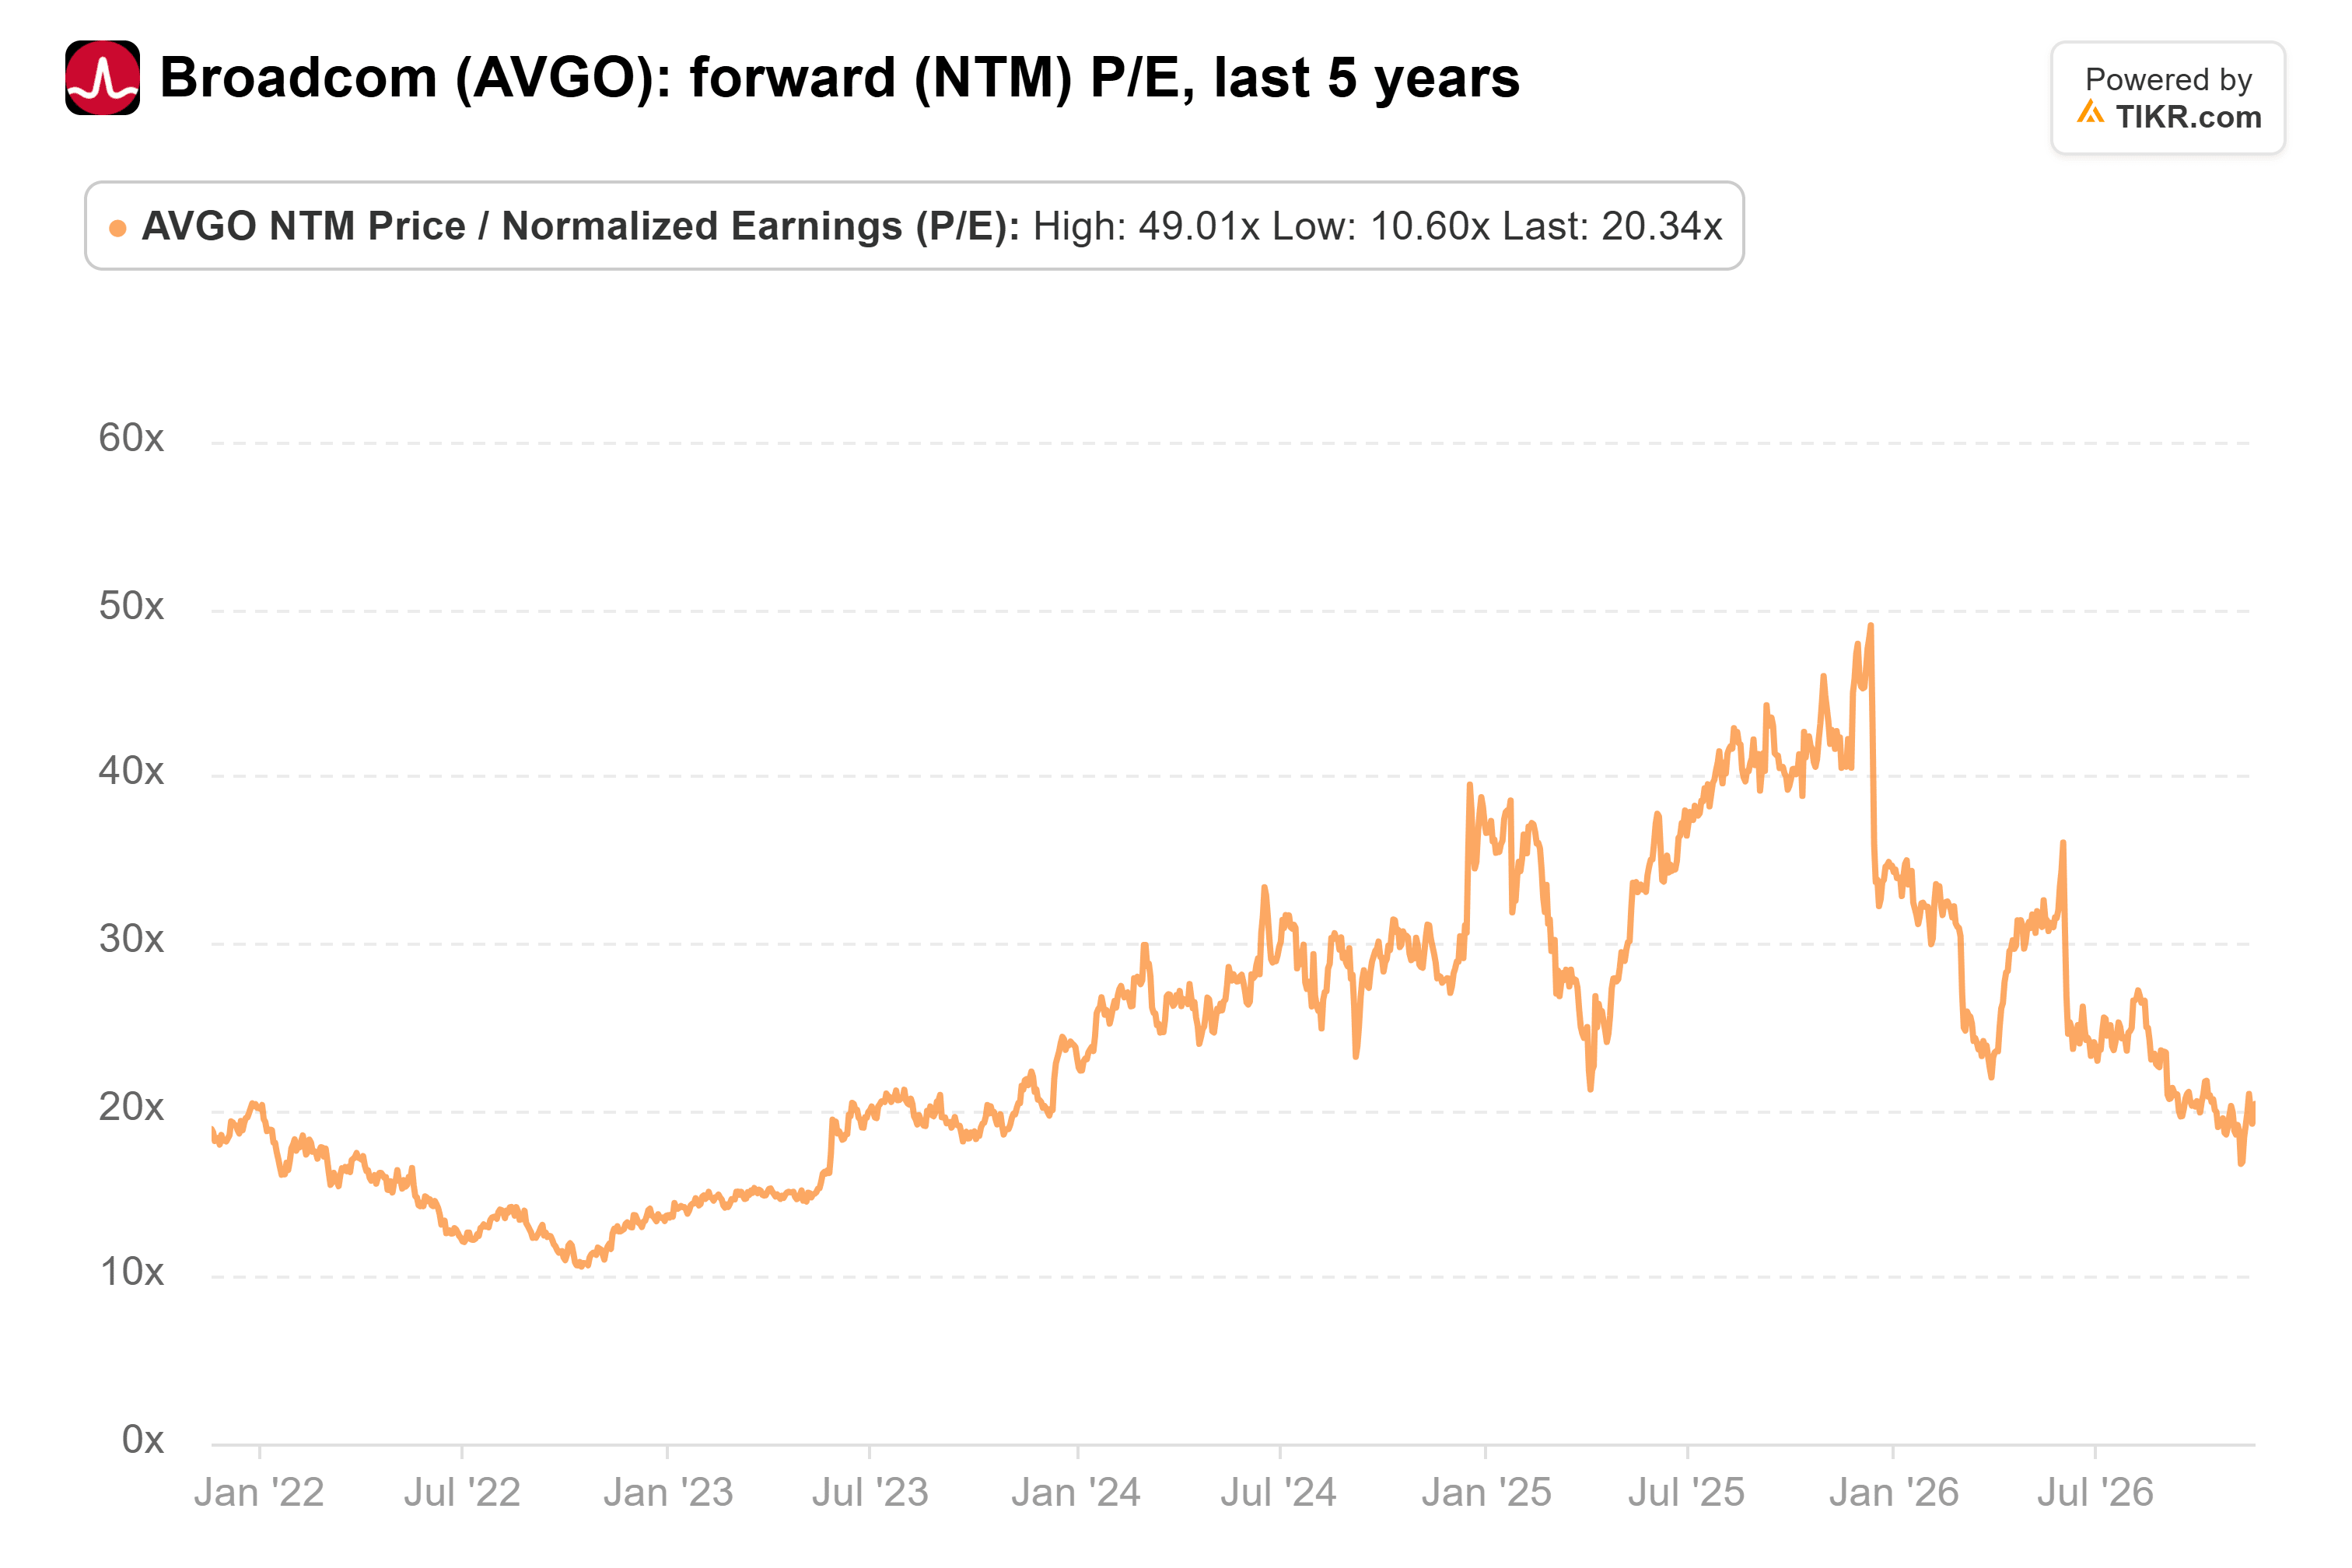
Sin embargo, Broadcom cotiza a 20x las ganancias futuras. Eso está por debajo de su promedio de 5 años de 24x y lejos del 49x que alcanzó en diciembre de 2025:
En el último año, el objetivo de consenso de los analistas ha subido a $528 desde $396:
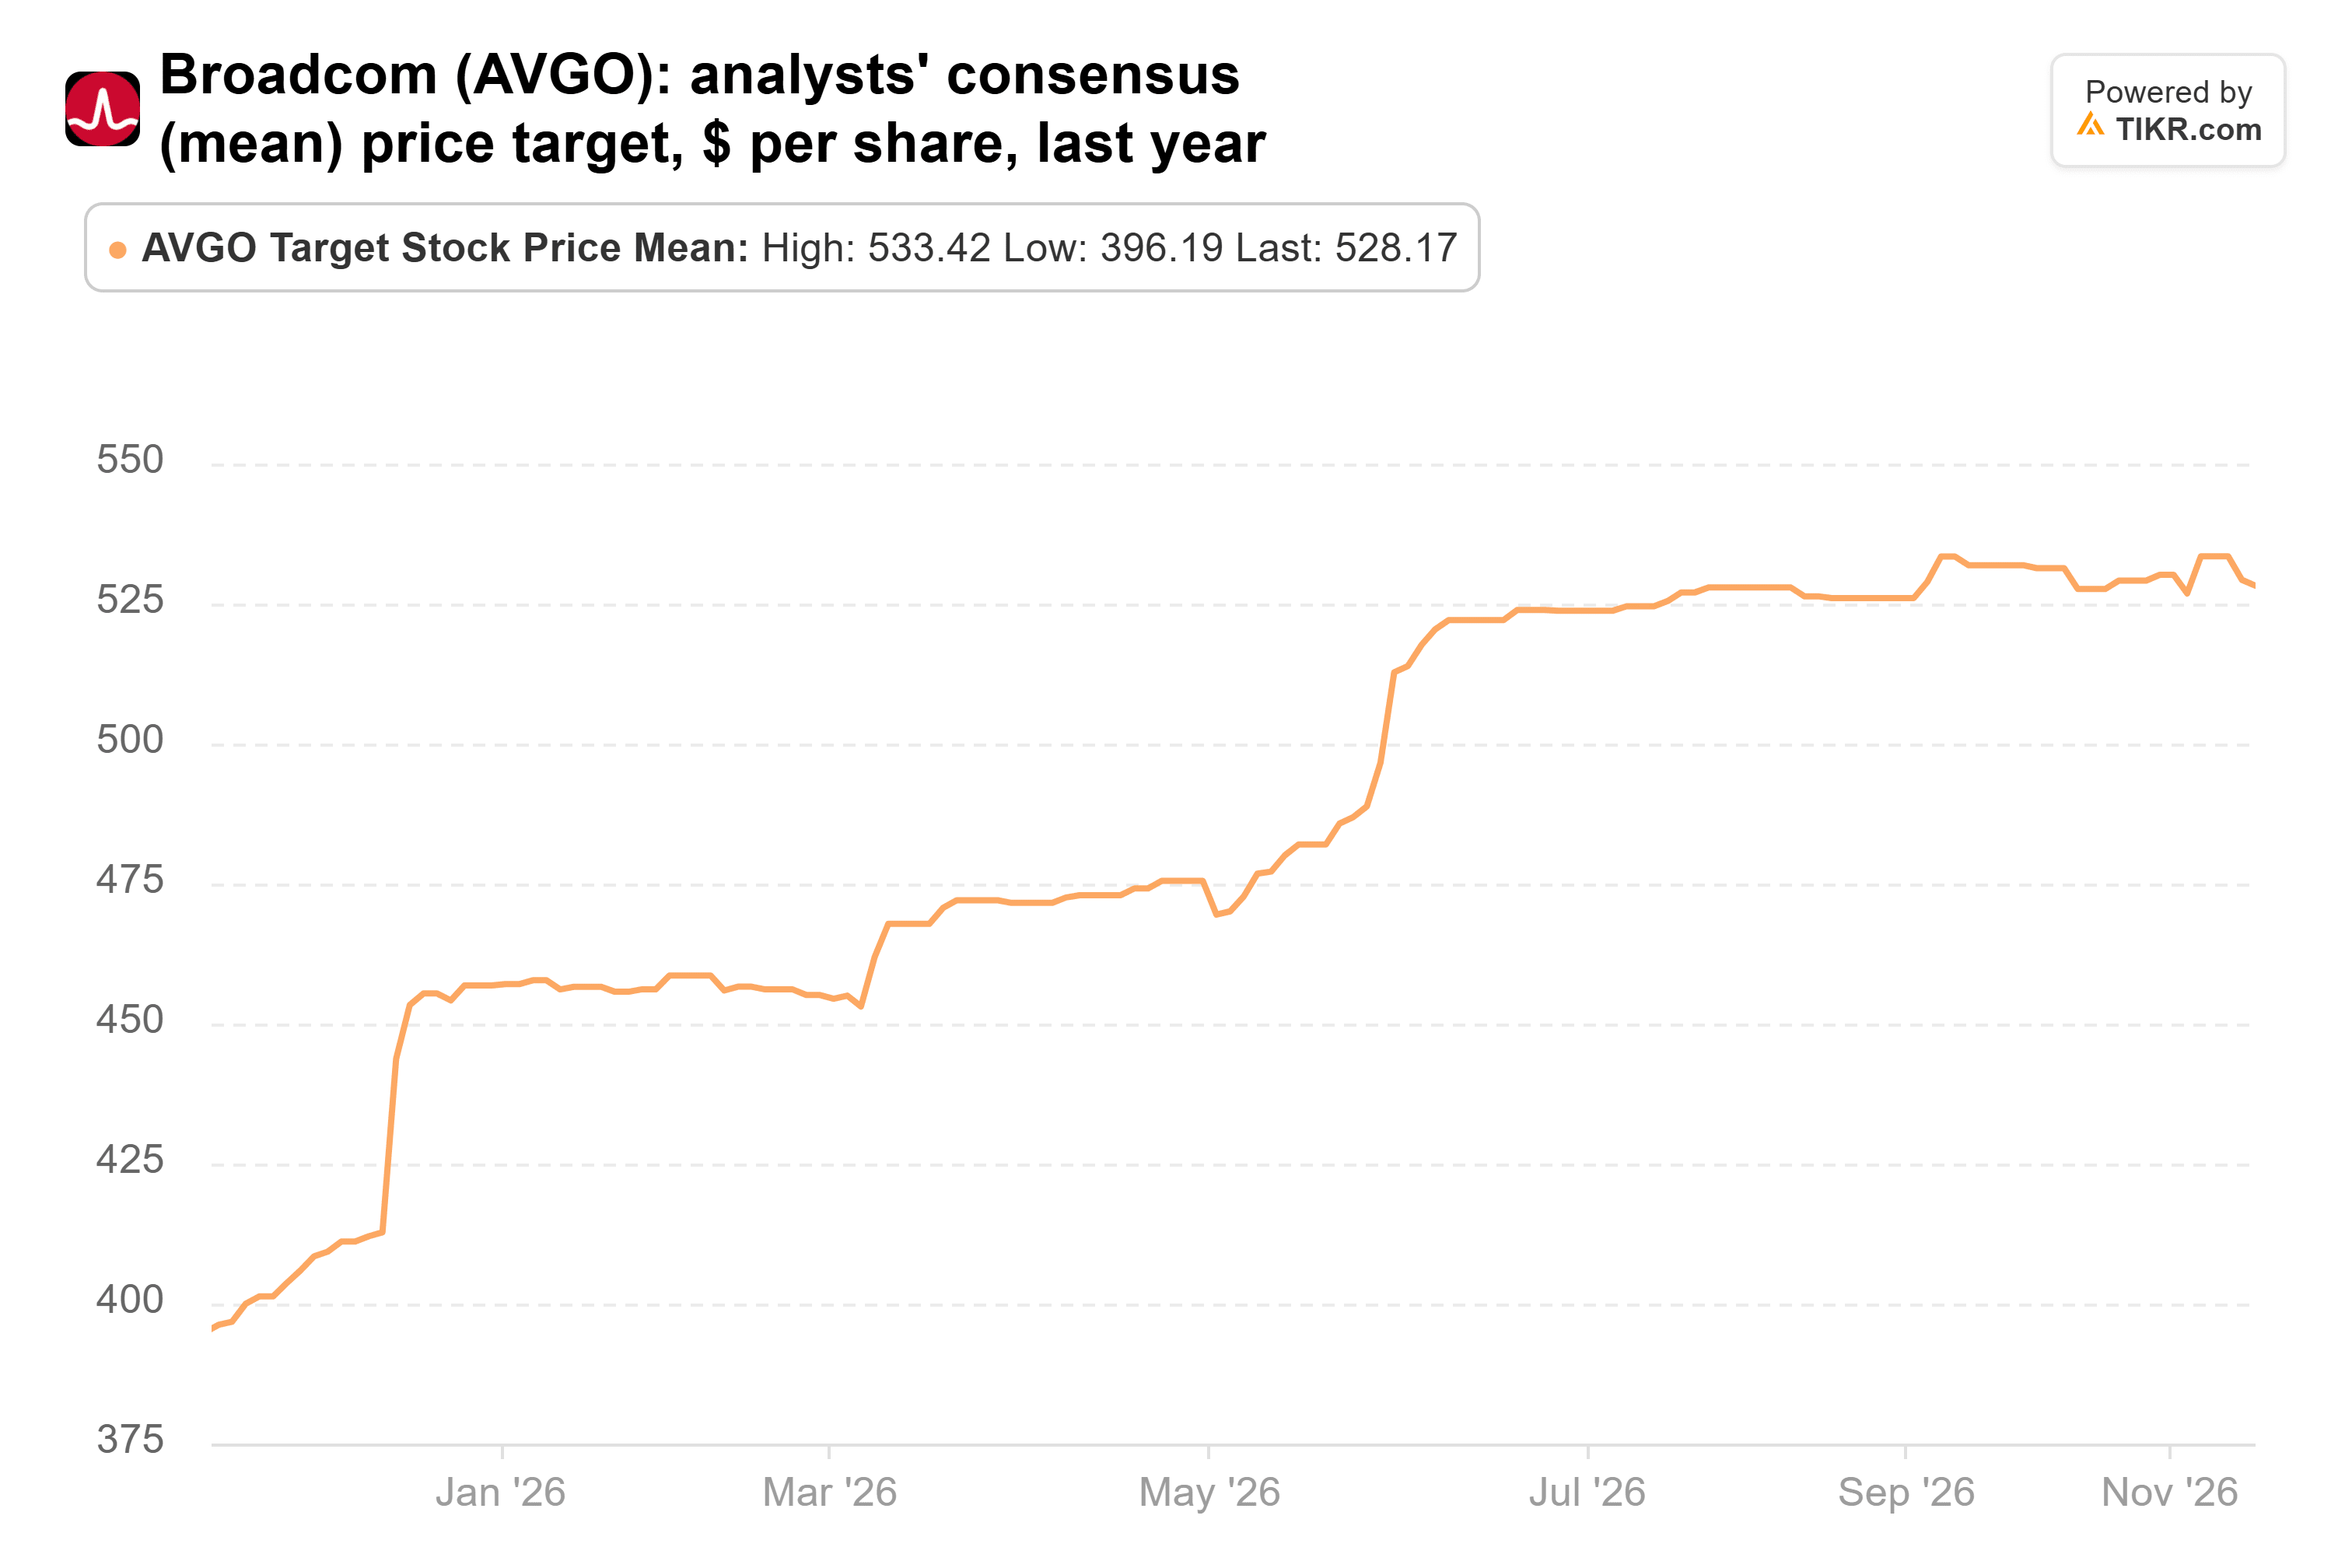
Eso es un 49% por encima de donde cotiza la acción ahora. Sobre los $30.53 que los analistas esperan para el año fiscal 2028, $528 es aproximadamente 17x, por debajo del múltiplo actual. Así que el objetivo no requiere que la acción sea valorada a un múltiplo más alto, solo que las estimaciones se mantengan.
Dos clientes llevan el riesgo
El crecimiento de Broadcom depende en gran medida de dos clientes. Los esquemas de la gerencia sitúan al menos 21 de los aproximadamente 30 gigavatios que prevé a lo largo de los años fiscales 2027 y 2028 con Anthropic y OpenAI. Broadcom también respalda hasta aproximadamente $29 mil millones en arrendamientos vinculados a los chips de Anthropic. Eso es más que los $24.0 mil millones en efectivo que tenía el 2 de agosto.
El 13 de noviembre, Rothschild & Co Redburn degradó a Broadcom a Neutral desde Compra y recortó su objetivo a $398 desde $595. Dijo que los laboratorios "necesitan establecer una primacía sostenida sobre los modelos abiertos y autofinanciarse en poco tiempo". Redburn también señaló que Google está haciendo más de su propio trabajo de chips.
Ahí es donde entra Marvell. El 2 de noviembre, dijo que sus ingresos del tercer trimestre se situaban en el punto medio de sus previsiones, el mismo día que acordó comprar Lumentum en una operación totalmente en acciones. Marvell reporta el 1 de diciembre, aproximadamente una semana antes que Broadcom. Esa será la primera oportunidad de escuchar cuánto trabajo de chips personalizados Google está enviando a su camino.
Los compradores tienen el mejor argumento
Yo estoy del lado de los compradores. Broadcom cotiza por debajo de su propio múltiplo promedio de 5 años, los analistas esperan que sus ganancias casi se tripliquen en dos años, y el objetivo de la calle no pide más de 17x las ganancias del año fiscal 2028. La preocupación de los vendedores sobre Anthropic y OpenAI es real, pero hasta ahora no se ha manifestado en las estimaciones.
El propio reporte de Broadcom, previsto para principios de diciembre, es la primera prueba. La gerencia proyectó ingresos por IA del cuarto trimestre en $21.7 mil millones. Si repite su perspectiva de aproximadamente $115 mil millones de ingresos por IA para el año fiscal 2027, eso respalda a los compradores. Una perspectiva más débil para 2027 le daría la ronda a los vendedores, y los próximos 13F, que vencen a mediados de febrero, mostrarán quién se quedó.
Entonces, ¿cuánto vale realmente la acción de Broadcom?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Broadcom. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!