Puntos Clave
- La acción de Netflix cayó un 15% en el último mes tras unas previsiones débiles para el cuarto trimestre y un recorte en su pronóstico de ingresos por publicidad para 2026, a unos $2.700 millones desde unos $3.000 millones.
- Las preocupaciones de que los miembros están viendo menos contenido, y que su tiempo se está yendo a YouTube de Alphabet, mantuvieron la presión, pero la tasa de cancelación mejoró en el tercer trimestre.
- Aproximadamente la mitad de la caída coincide con la del Nasdaq 100, y Evercore ISI colocó a Spotify en el lugar de Netflix entre sus principales selecciones de gran capitalización mientras mantenía su recomendación de Compra en Netflix.
- Con una valoración de aproximadamente la mitad de su múltiplo promedio de cinco años, Netflix parece una compra a menos que las previsiones para 2027 en enero muestren que los miembros se están yendo.
Netflix (NFLX) ha caído un 15% en el último mes debido a un panorama débil, un pronóstico de publicidad más bajo y una serie de informes de que los miembros están viendo menos contenido. La preocupación es que gran parte de ese tiempo se está yendo a YouTube, propiedad de Alphabet (GOOG).
En el episodio del 2 de noviembre de Prof G Markets, el coanfitrión Ed Elson situó la caída en el tiempo de visualización por miembro en un 26% en tres años. Luego criticó la acción: "Estaba considerando Netflix como una compra. Ahora creo que habrá más dolor allí". El 17 de noviembre, Evercore ISI mantuvo su recomendación de Compra en Netflix pero la reemplazó con Spotify (SPOT) como su tercera selección preferida de gran capitalización.
Un pronóstico débil y una previsión de publicidad más baja
Tras el cierre del 20 de octubre, Netflix reportó ingresos del tercer trimestre con un aumento del 12% hasta $12.900 millones, en línea con su pronóstico. Pero proyectó ingresos para el cuarto trimestre en $13.400 millones, por debajo de los $13.500 millones que esperaban los analistas. Esa previsión vino acompañada de un margen operativo del 26,0% que incluye unos 120 puntos básicos de costos por despidos. La proyección implica un crecimiento del 11,5%, frente al 17,6% del año anterior.
Netflix también recortó su pronóstico de ingresos por publicidad para 2026 a unos $2.700 millones desde unos $3.000 millones, culpando a un "despliegue ligeramente más lento de lo esperado de algunas capacidades del producto publicitario". Argus recortó su precio objetivo a $95 desde $120, y Wolfe Research degradó la acción a Mantener el 22 de octubre. Wells Fargo mantuvo su calificación de Venta y su objetivo de $57.
TIKR rastrea a 51 analistas sobre Netflix. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Netflix, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Netflix
Los miembros pagan más y ven menos
Bloomberg informó el 25 de octubre que los miembros abren la aplicación en menos días al mes, aunque no ha habido cancelaciones masivas. El CEO de Pershing Square, Bill Ackman, dio una razón en Squawk Pod de CNBC el 3 de noviembre: las horas han bajado "porque la mezcla de contenido está cambiando". Su veredicto: "Creemos que Netflix es una acción increíblemente barata".
Las propias cifras de Netflix lo respaldan. La programación en vivo representa poco más del 5% del gasto en contenido de este año y alrededor del 1% de las horas de visualización. Sin embargo, los eventos en vivo representaron seis de los 10 días más grandes de nuevas suscripciones de los últimos cinco años. La tasa de cancelación también mejoró interanual en el tercer trimestre, tanto a nivel global como en EE. UU., después de que los precios en EE. UU. subieran entre un 8% y un 13% en marzo.
No todo es problema de Netflix
Aproximadamente la mitad de la caída de Netflix coincide con la del mercado: el Nasdaq 100 cayó un 7% en el mismo mes. Alphabet cayó aún más, un 17%, a pesar de que sus ingresos del tercer trimestre crecieron un 25%. Los ingresos publicitarios de YouTube aumentaron un 9% hasta $11.200 millones, más lento que el 12% de Netflix (las suscripciones de YouTube no están en esa cifra), por lo que YouTube no se está alejando en dólares publicitarios. Mientras tanto, Spotify, la nueva selección de Evercore, creció sus ingresos un 16% el trimestre pasado y cotiza a 39 veces las ganancias futuras, lo que muestra que los inversores aún están dispuestos a pagar por un crecimiento más rápido.
Barata, si enero lo confirma
Los analistas aún esperan que las ganancias de Netflix aumenten hasta 2028, aunque su estimación para 2027 ha bajado un 4% en un año, a $3,77:
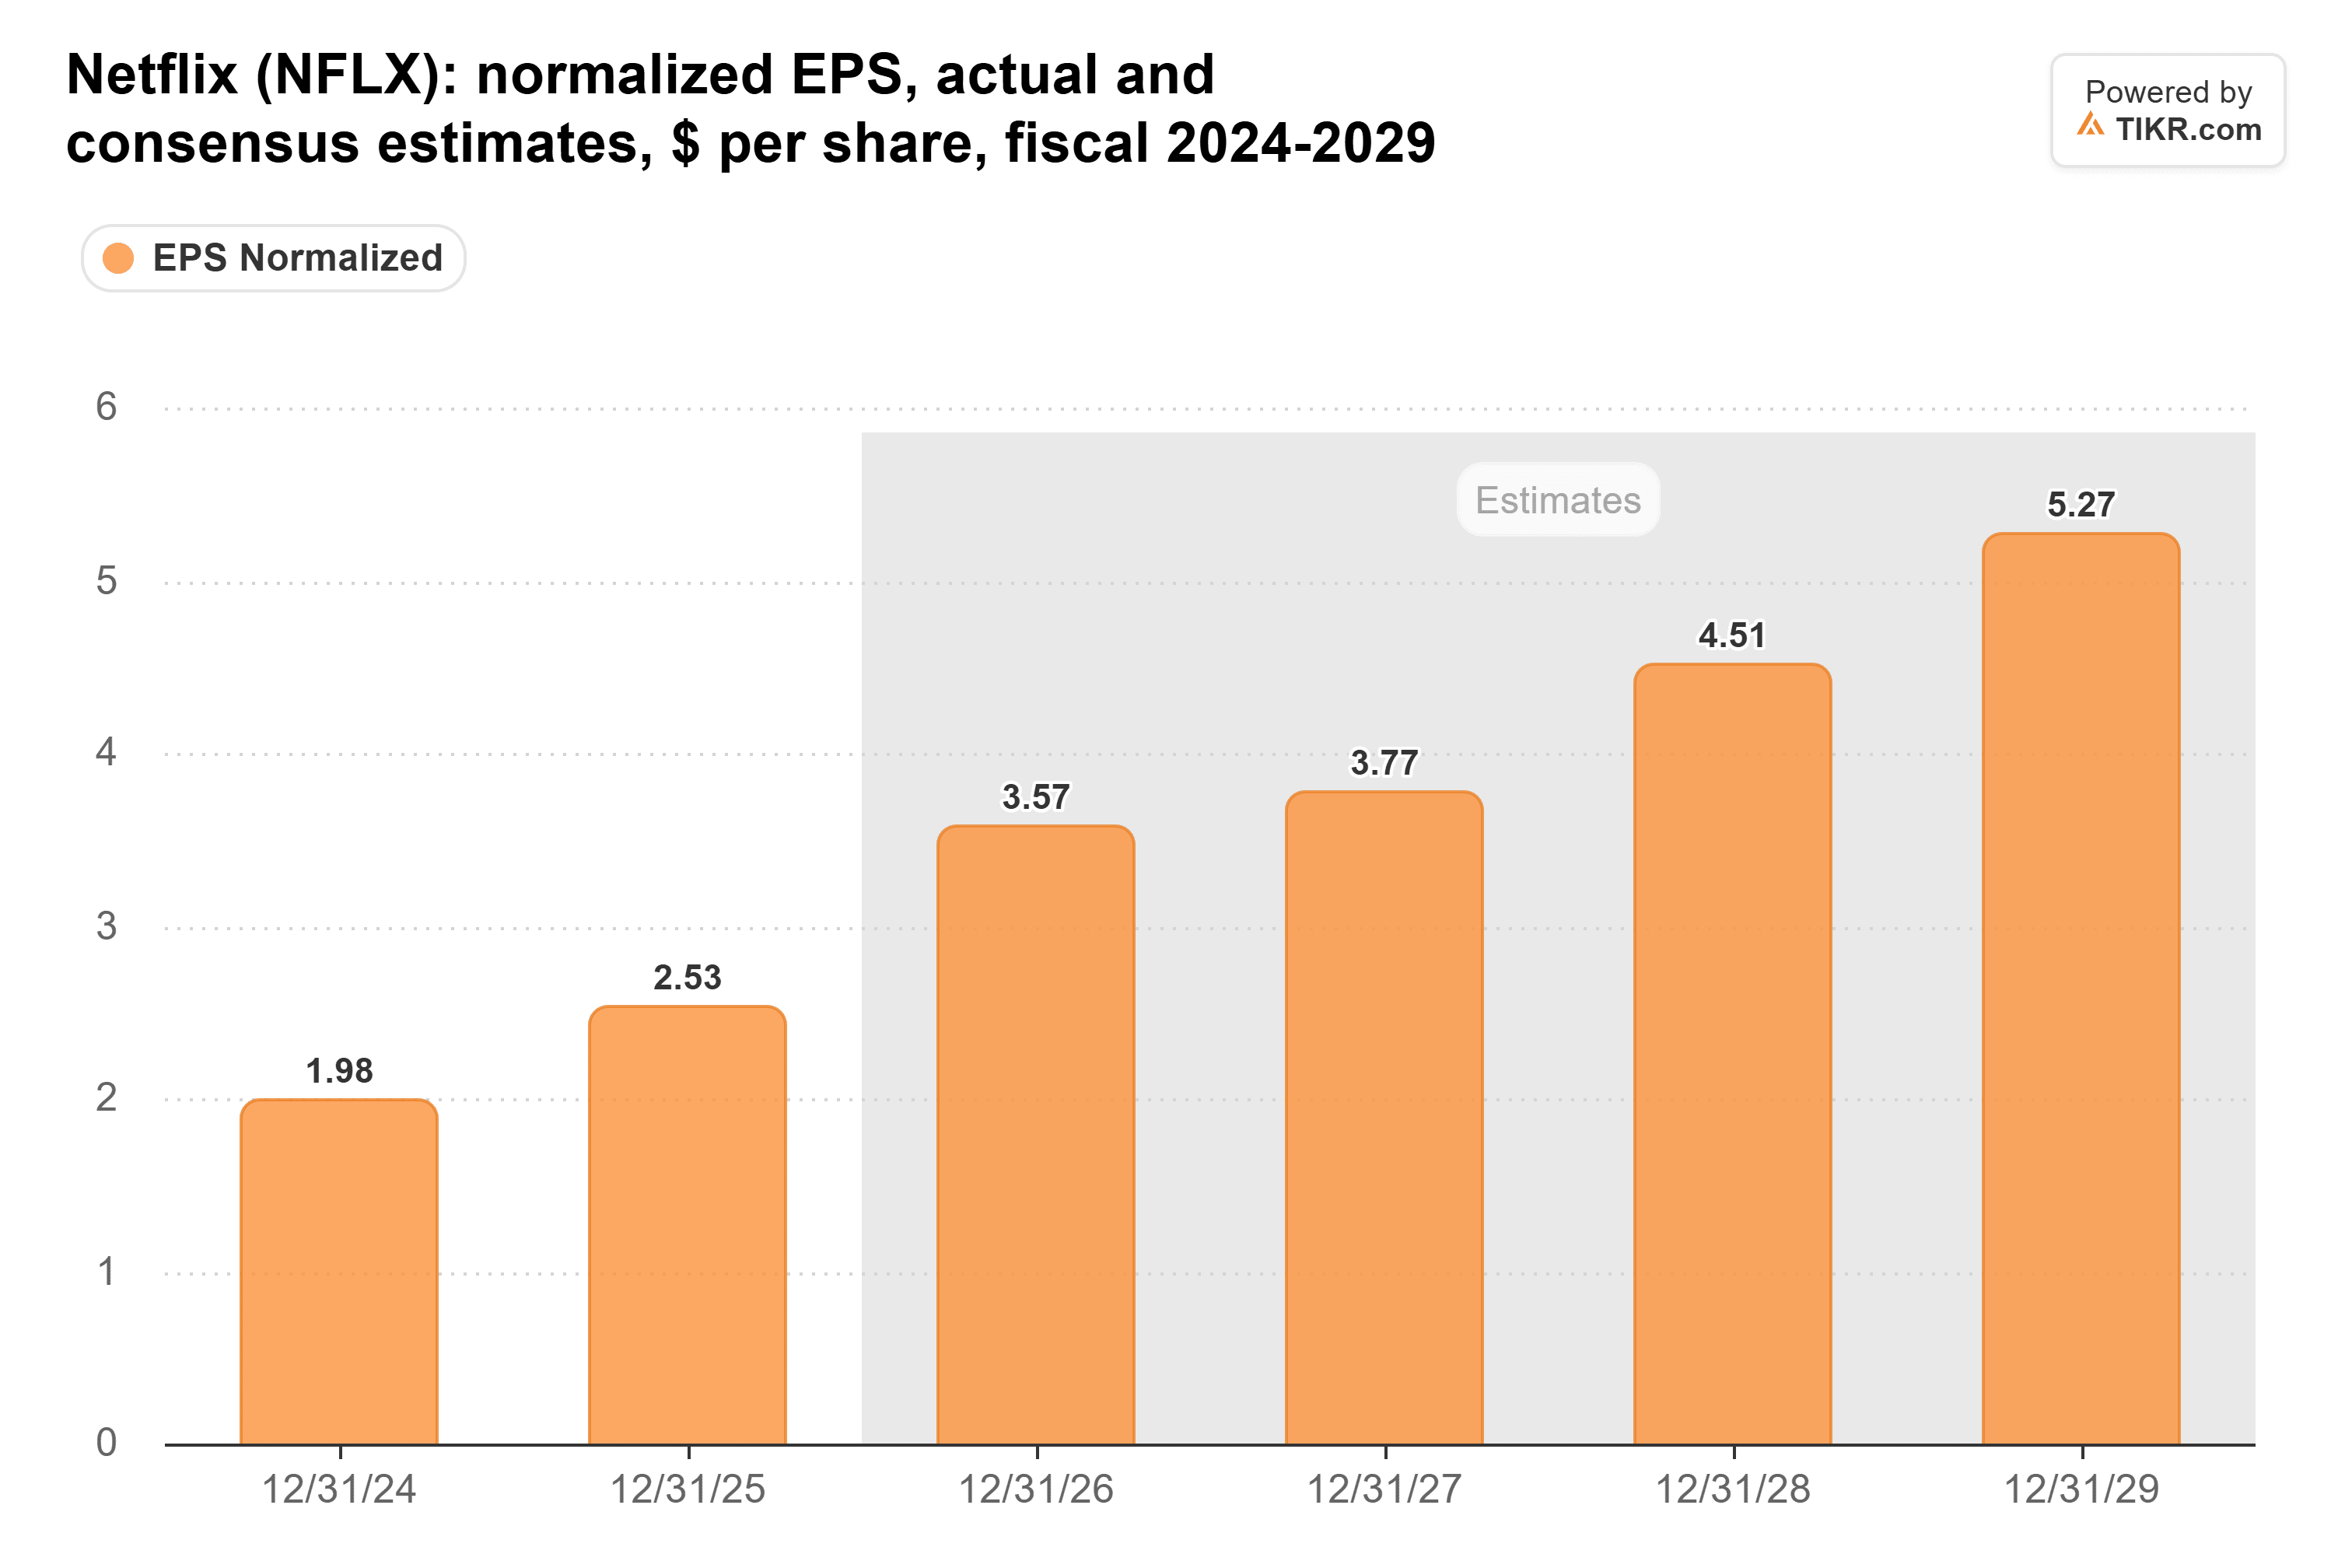
(2026 incluye la tarifa de terminación de $2.800 millones que Netflix cobró después de abandonar su oferta por Warner Bros. Discovery).
Sin embargo, la acción cotiza a 17 veces las ganancias futuras, aproximadamente la mitad de su promedio de cinco años de 32x:
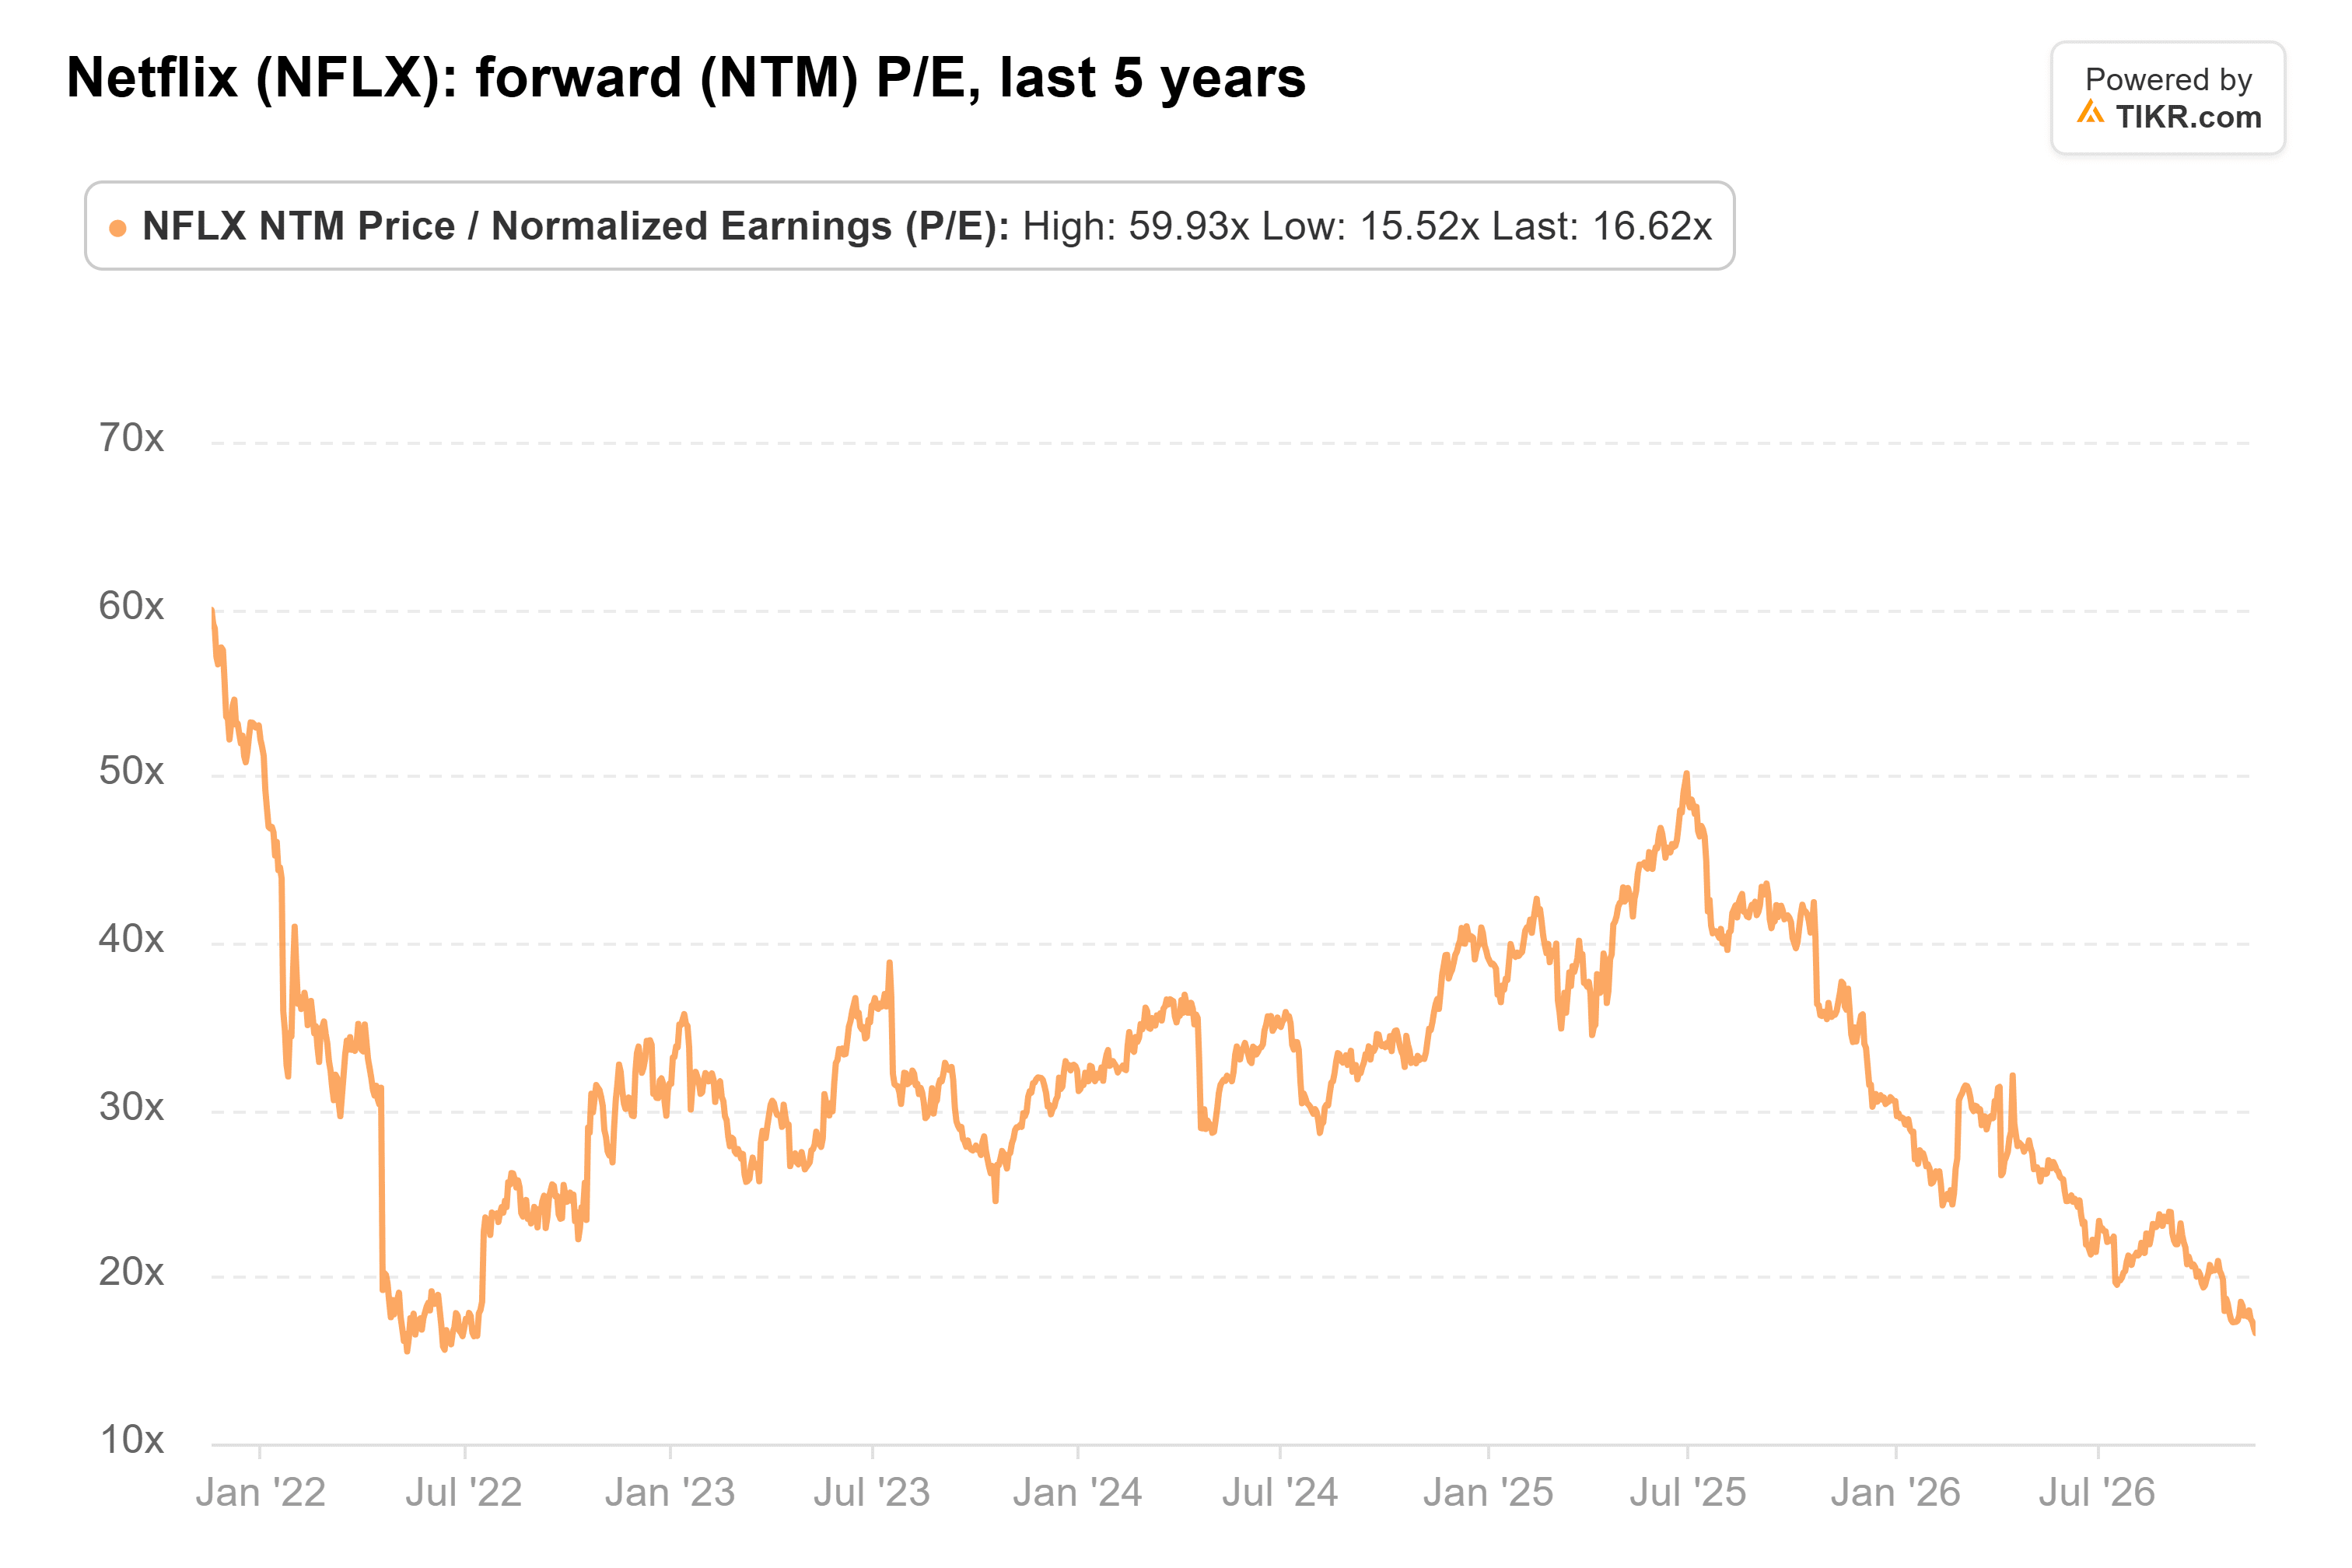
El precio objetivo de consenso de $85 se sitúa más de un 40% por encima de la última cotización.
El informe del cuarto trimestre de Netflix en enero incluirá las previsiones para 2027. Los analistas esperan ingresos para 2027 de $56.600 millones, un aumento del 10,8%, con un margen operativo del 33,3%. Si la previsión se sitúa en ese nivel o por encima y la tasa de cancelación sigue mejorando, significa que los miembros se están quedando. Un crecimiento proyectado por debajo del 10% significaría que la desaceleración tiene más camino por recorrer.
Desde mi punto de vista, Netflix está valorada como si los miembros estuvieran saliendo por la puerta, y ellos siguen pagando más. Yo la compraría a este precio. Por supuesto, si las previsiones de enero muestran que las cancelaciones están aumentando, el bajo múltiplo comenzará a parecer merecido.
Entonces, ¿cuál es el valor real de la acción de Netflix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Netflix. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!