Conclusiones Clave
- Credo Technology ha caído un 57% desde su máximo de junio, un poco más que Astera Labs o Marvell, a pesar de que sus ingresos del primer trimestre aumentaron un 115% hasta los 479 millones de dólares.
- MaxLinear aspira a captar entre el 20% y el 30% de la próxima generación de cables eléctricos activos, el producto detrás de la mayor parte del crecimiento de Credo.
- Credo responde con óptica y tiene como objetivo generar más de 600 millones de dólares en ingresos por óptica este año fiscal, mientras que la operación de 115.000 millones de dólares de Marvell por Lumentum es una apuesta por el mismo cambio.
- El PER forward de Credo está muy por debajo de su propio historial y los analistas aún esperan que sus beneficios casi se tripliquen para el año fiscal 2028, por lo que la acción parece estar lista para un rebote si su informe del 1 de diciembre muestra que el despliegue de óptica va por buen camino.
Credo Technology (CRDO) ha caído un 57% desde su máximo del 22 de junio, un poco peor que sus pares más cercanos. Astera Labs (ALAB) ha bajado un 50% en el mismo período, y Marvell (MRVL) ha retrocedido un 49%.
Los inversores dejaron de pagar una prima por su cuasi monopolio en cables eléctricos activos (AEC), los enlaces de cobre entre servidores y switches de IA. Ahora MaxLinear (MXL) aspira a captar entre el 20% y el 30% de la próxima generación.
TIKR hace seguimiento de 20 analistas sobre Credo Technology. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Credo Technology, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Credo Technology
Mantener el objetivo de óptica le costó a Credo
Tras una caída durante el verano sin noticias y con estimaciones forward estables, el golpe más fuerte llegó con el informe del 1 de septiembre. Los ingresos del primer trimestre se dispararon un 115% hasta los 479 millones de dólares, y las previsiones para el segundo trimestre, de 525 a 535 millones de dólares, superaron los 516,5 millones de dólares que esperaban los analistas.
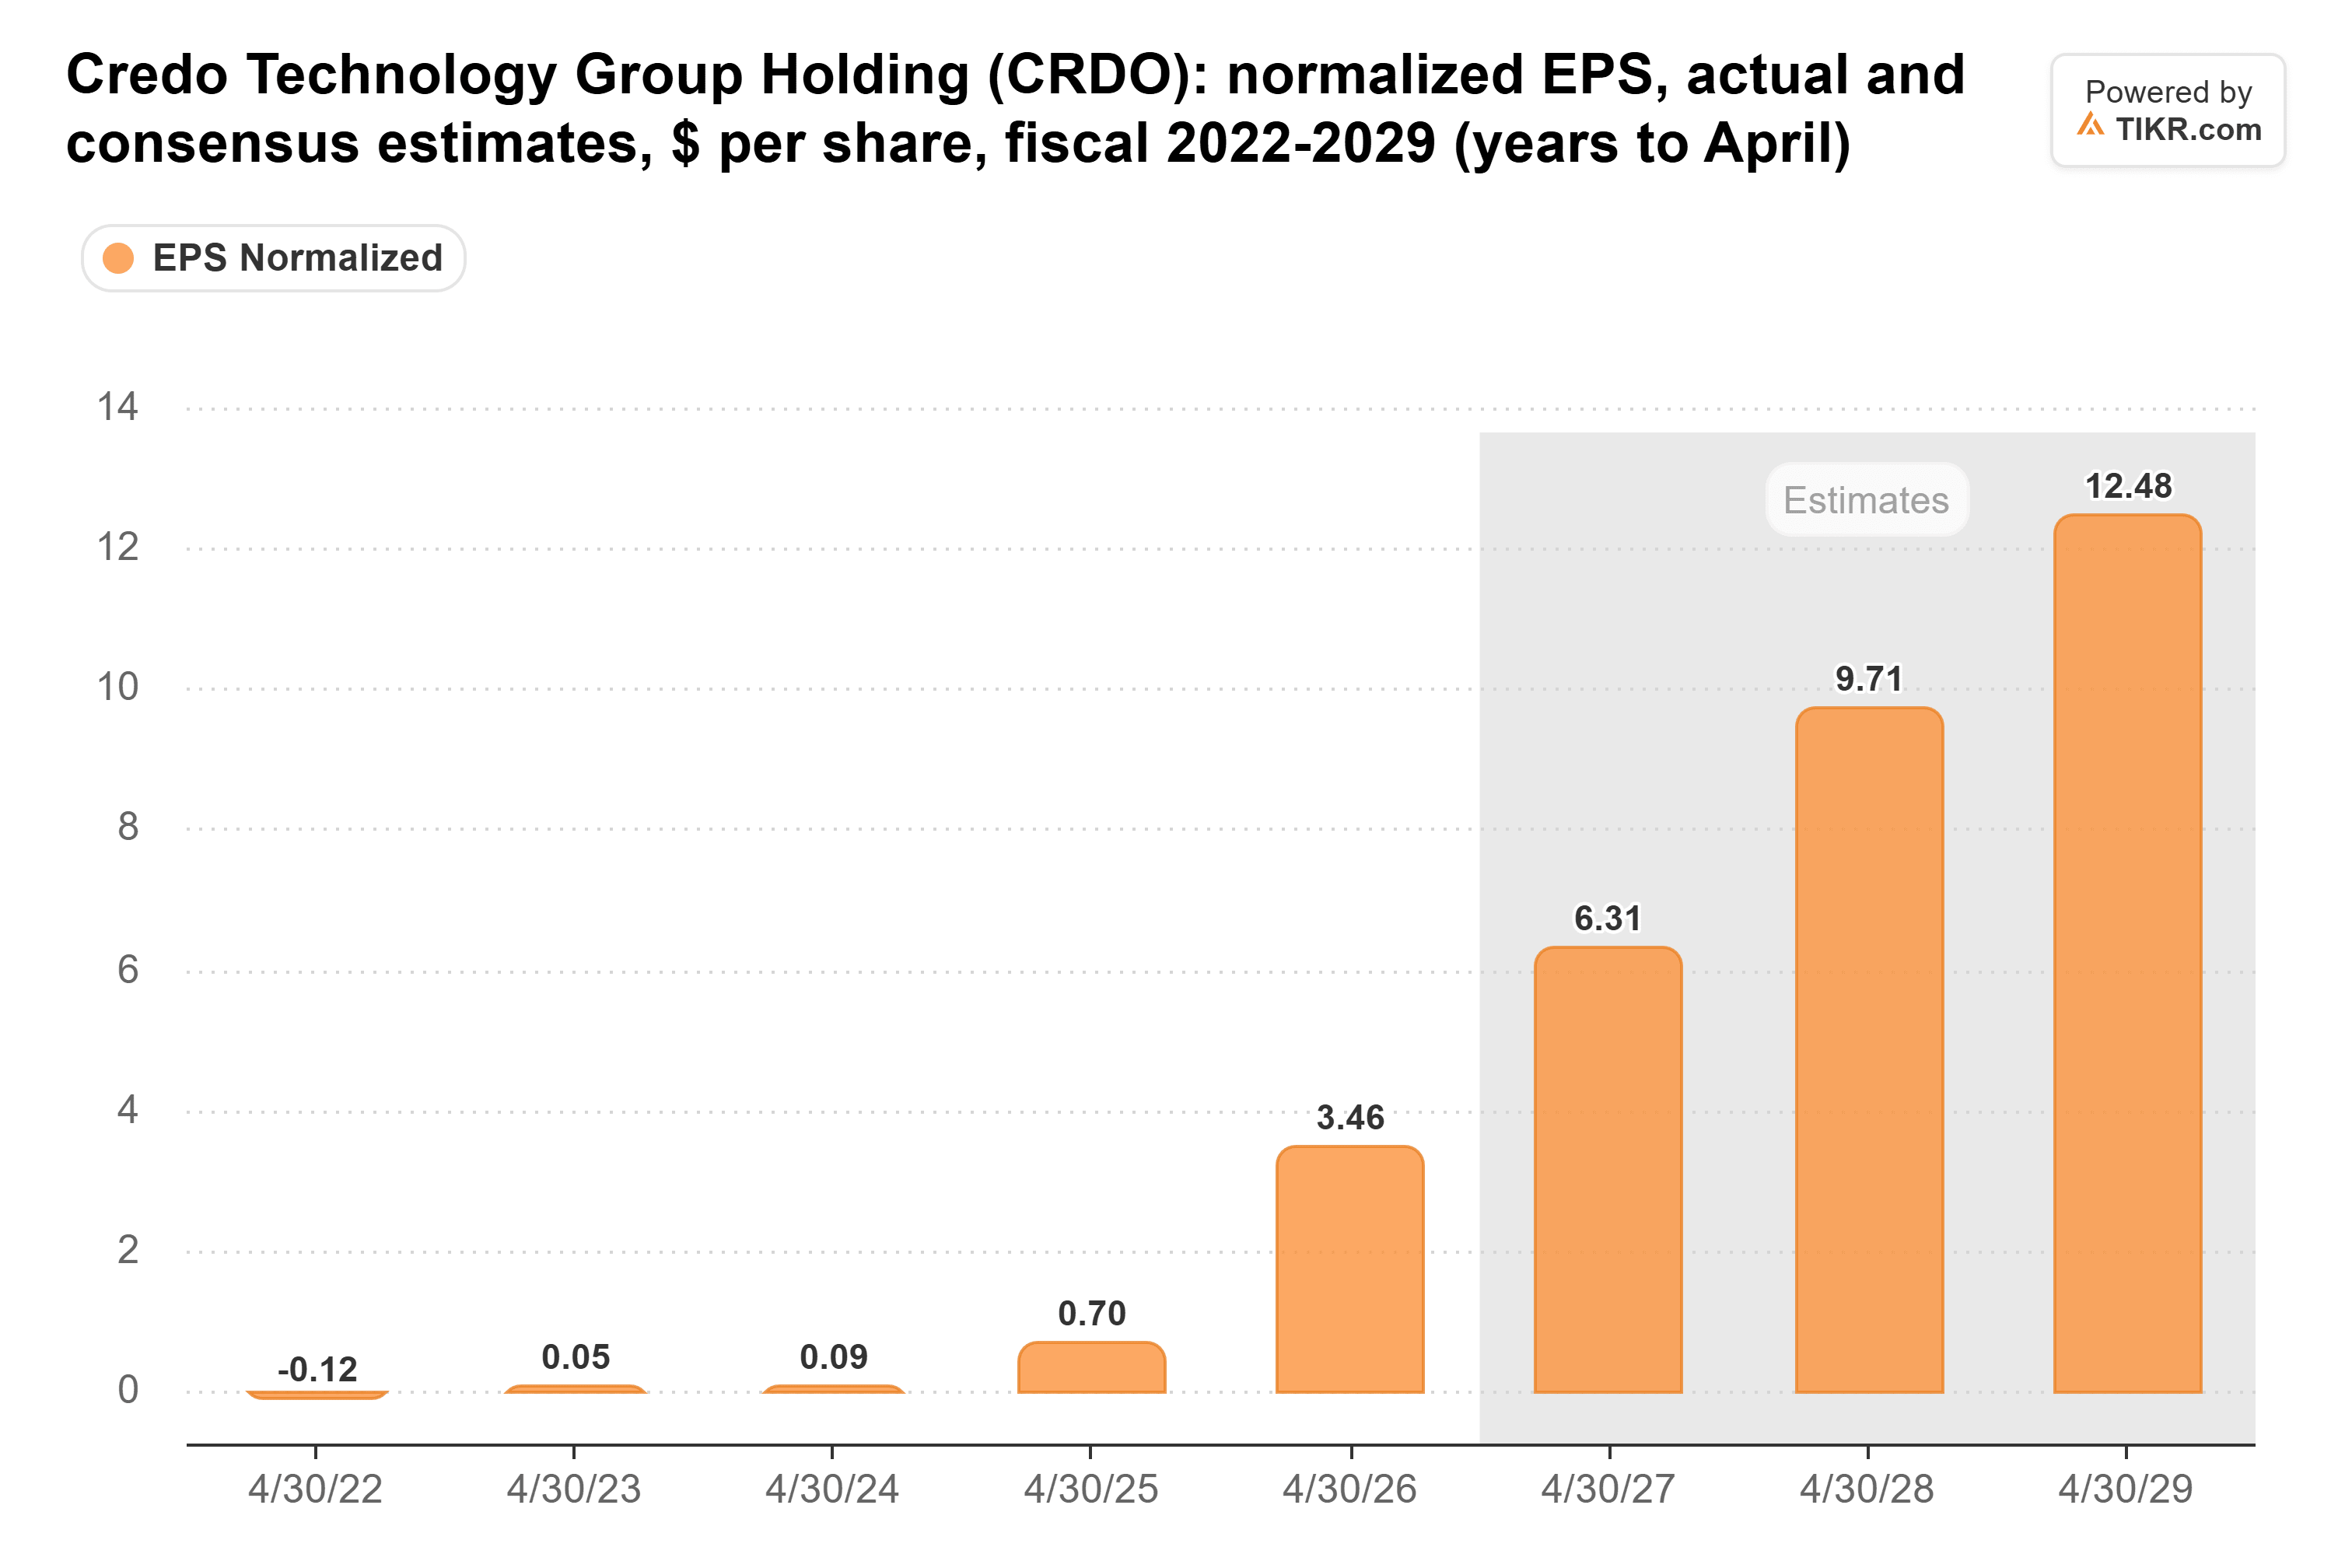
Pero la dirección solo repitió su objetivo de generar más de 600 millones de dólares en ingresos por óptica este año fiscal. Los inversores querían que lo aumentaran. La acción cayó un 20% al día siguiente. Los analistas aún esperan que los beneficios de Credo casi se tripliquen, con el BPA normalizado subiendo desde 3,46 dólares en el año fiscal 2026 hasta 9,71 dólares en el año fiscal 2028:
MaxLinear quiere una parte del negocio de cables
Los cables están detrás de la mayor parte del crecimiento de Credo: los AEC impulsaron más del 90% del aumento de ingresos del primer trimestre respecto al año anterior, según su informe trimestral. En la conferencia de resultados del 22 de octubre de MaxLinear, el CEO Kishore Seendripu situó la cuota de mercado de Credo en AEC en "el 93% o quizás el 99%" y dijo que "va a haber múltiples proveedores de AEC". MaxLinear aspira a captar entre el 20% y el 30% de la generación de 1,6T en los próximos años. Una nota de Edgewater Research señaló un programa de Cisco que cotiza 100.000 cables de 1,6T al mes que podrían utilizar chips de Broadcom o MaxLinear.
Aun así, MaxLinear espera sus primeros ingresos por 1,6T en 2027 y volumen en 2028, después de que termine el año fiscal de Credo la próxima primavera. Una cuota del 93% solo puede reducirse, pero la verdadera pelea llega en el año fiscal 2028.
La óptica es la cobertura, y el grupo se hundió junto
La respuesta de Credo son los DSP ópticos, los chips de fotónica de silicio y los transceptores ZeroFlap, cada uno de los cuales se espera que supere los 100 millones de dólares este año fiscal. Marvell hizo la misma apuesta a una escala mucho mayor el 2 de noviembre con una operación totalmente accionarial de 115.000 millones de dólares por Lumentum, planteada como una apuesta por la óptica que reemplace al cobre. Se espera que esa operación no se cierre hasta la primera mitad de 2028, después de que el propio despliegue de óptica de Credo deba estar en marcha.
Luego todo el grupo se hundió. Los demócratas barrieron en las elecciones de medio mandato del 3 de noviembre con promesas de límites más estrictos a la construcción de centros de datos. El hardware de IA luego se vendió durante dos días. Astera Labs acababa de reportar ingresos récord del tercer trimestre de 584,9 millones de dólares, un 154% más, y aún así quedó atrapada en la venta. Así que atribuiría la mayor parte de la caída de Credo a la tendencia de conectividad de IA en su conjunto.
Lista para un rebote, si diciembre cumple
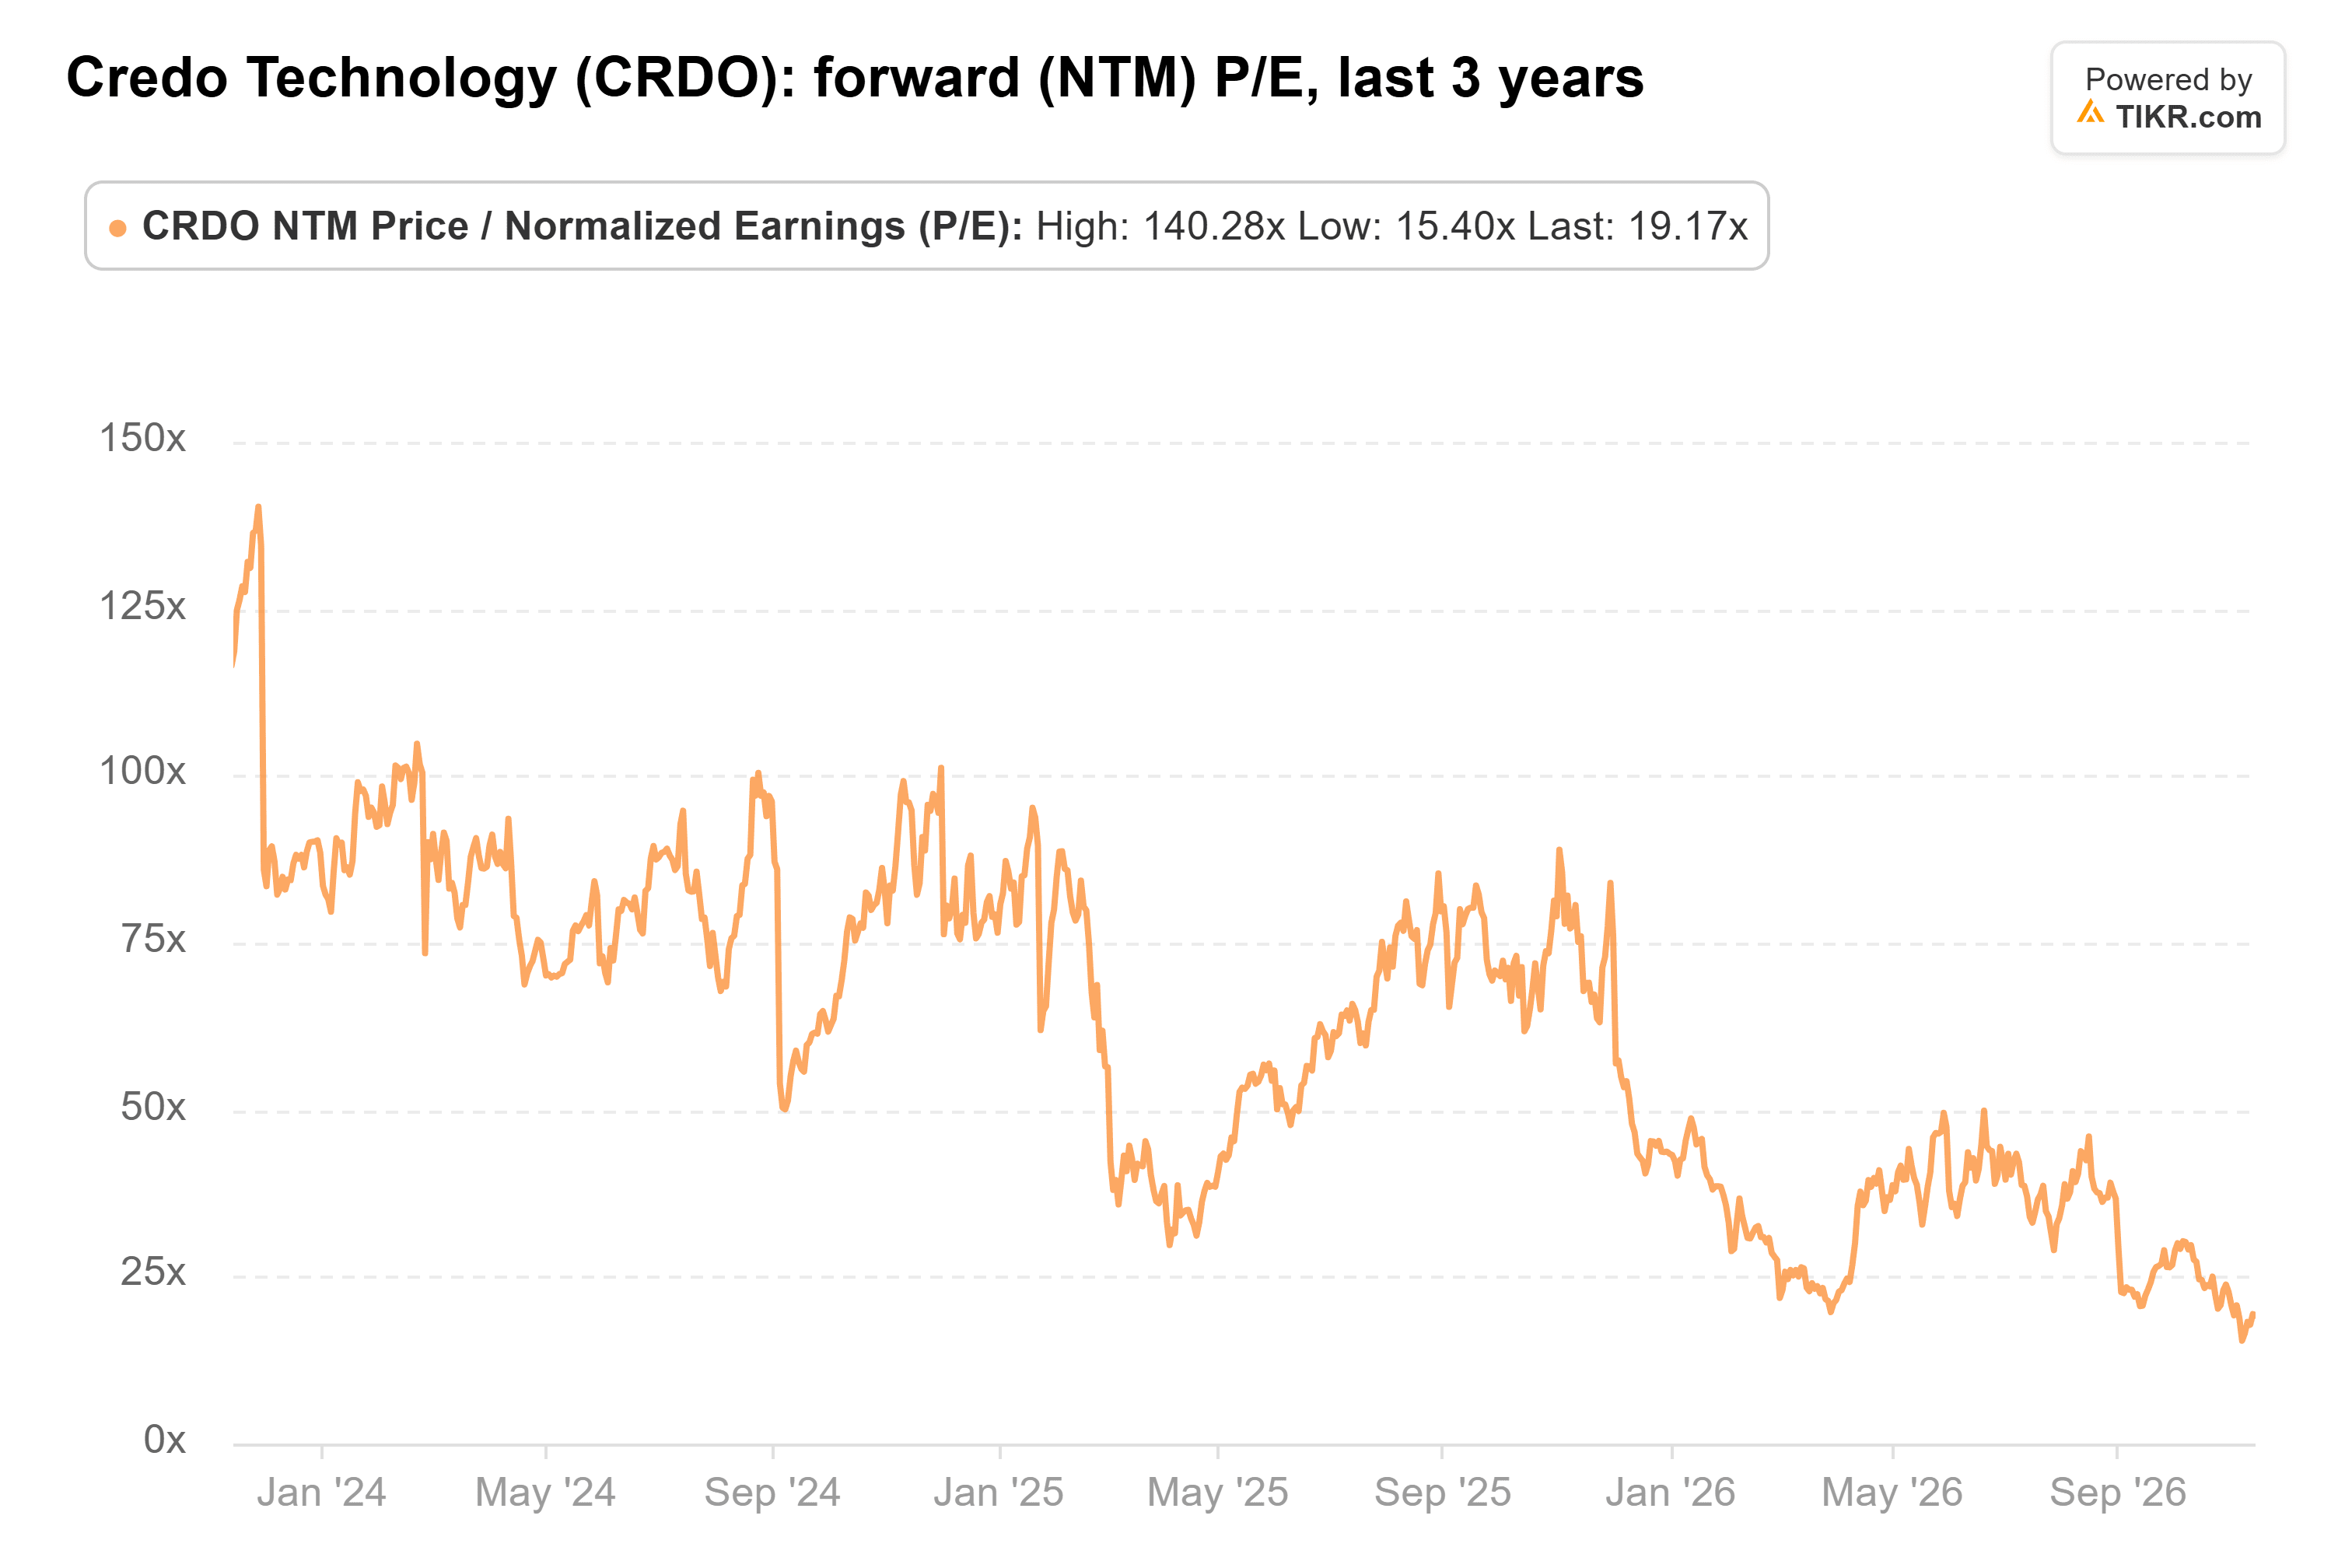
Los inversores están pagando mucho menos por esos beneficios ahora. El PER forward de Credo ha caído a aproximadamente 19x, desde 44x a finales de junio y frente a un promedio de tres años de 62x:
El gran riesgo es la concentración: cuatro clientes compraron el 84% de los ingresos del primer trimestre. Aun así, en mi opinión, Credo parece lista para un rebote. La acción está valorada como si su liderazgo en cables ya hubiera desaparecido, y yo no creo que sea así.
Por supuesto, el objetivo de Credo de crecer más del 85% este año fiscal necesita al menos 1.460 millones de dólares de ingresos en la segunda mitad. Eso sería un aumento del 73% o más respecto al año anterior. Reportará resultados después del cierre del 1 de diciembre. Una previsión para el tercer trimestre significativamente más alta, con ingresos por óptica en dólares, ayudaría mucho. Otra previsión modesta podría dejar la acción estancada por un tiempo.
Entonces, ¿cuál es el valor real de la acción de Credo Technology?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Credo Technology. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Credo Technology gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!