Estadísticas Clave para la Acción de CAVA
- Precio Actual: $64.47
- Precio Objetivo (Caso Medio): ~$224
- Objetivo del Mercado: ~$92
- Rentabilidad Total Potencial: ~247%
- TIR Anualizada: ~33% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
CAVA Group (CAVA) reportará los resultados del segundo trimestre después del cierre el 11 de agosto, y la acción llega desde un lugar extraño. Las acciones cotizan cerca de $64, aproximadamente un 34% por debajo de su máximo de 52 semanas de $98.79, a pesar de que el último reporte superó claramente las expectativas y el tráfico sigue aumentando. El negocio sigue acelerándose mientras la acción se vuelve más barata.
Esa brecha es la razón por la que este reporte importa. Wall Street no se pone de acuerdo sobre la acción. Morgan Stanley actualizó CAVA a Sobreponderada el 15 de julio con un objetivo de $90, llamándola "no es una acción barata" pero que vale la pena poseer de todos modos, mientras que Citi recortó su objetivo a $79 el 28 de julio como una reducción de riesgo previa a los resultados.

Consulta datos históricos y estimaciones futuras para la acción de CAVA (¡Es gratis!) >>>
El Tráfico y la Línea de Margen Deciden Este Reporte
Para CAVA, la clave no es superar el titular. Es si las ventas comparables siguen siendo impulsadas por el tráfico. El trimestre pasado, las ventas en restaurantes comparables crecieron un 9.7%, con 6.8 puntos porcentuales provenientes de más clientes en lugar de precios más altos, y repetir esa combinación es lo que justifica el múltiplo. Las ventas comparables impulsadas por tráfico señalan una marca que está ganando participación de mercado. Las impulsadas por precios señalan una empresa que se apoya en su poder de fijación de precios antes de que se agote. El salmón es la incógnita: CAVA lanzó su primera proteína de mariscos a nivel nacional al inicio del T2, y si se interpreta como un atractor de tráfico o como un factor en contra en costos se verá aquí.
La línea de margen es donde el trimestre puede romperse. CAVA mantuvo el margen a nivel de restaurante en 25.1% el trimestre pasado mientras los salarios subían y la combinación digital se acercaba al 40% de las ventas, y mantener eso de nuevo es más difícil porque la gerencia ha elegido gastar en lugar de optimizar. La CFO Tricia Tolivar dio a los inversores la matemática que importa: "el flujo de margen, en general, es de aproximadamente el 40% sobre la actividad y ventas incrementales". Ese flujo es la palanca. Si las fuertes ventas comparables se traducen en aproximadamente un 40% y el margen se mantiene cerca del nivel del trimestre anterior a pesar de los costos del salmón, los bajistas pierden su argumento más claro. Si el margen cede a medida que esos costos absorbidos se trasladan, el argumento de "demasiado cara para lo que ofrece" se hace más fuerte sobre una acción con una valoración elevada.
Tolivar enmarcó el techo ella misma, señalando que el cuartil superior de restaurantes ya opera por encima de $4 millones en volumen promedio por unidad y por encima del 30% de margen a nivel de restaurante. Eso dice que el modelo puede expandirse; la pregunta es el momento, no la capacidad. Las nuevas unidades son el tercer dial, operando por encima del 100% de los volúmenes de unidades maduras con un volumen promedio por unidad del sistema por encima de $3 millones, frente a las previsiones de 75 a 77 aperturas netas este año.
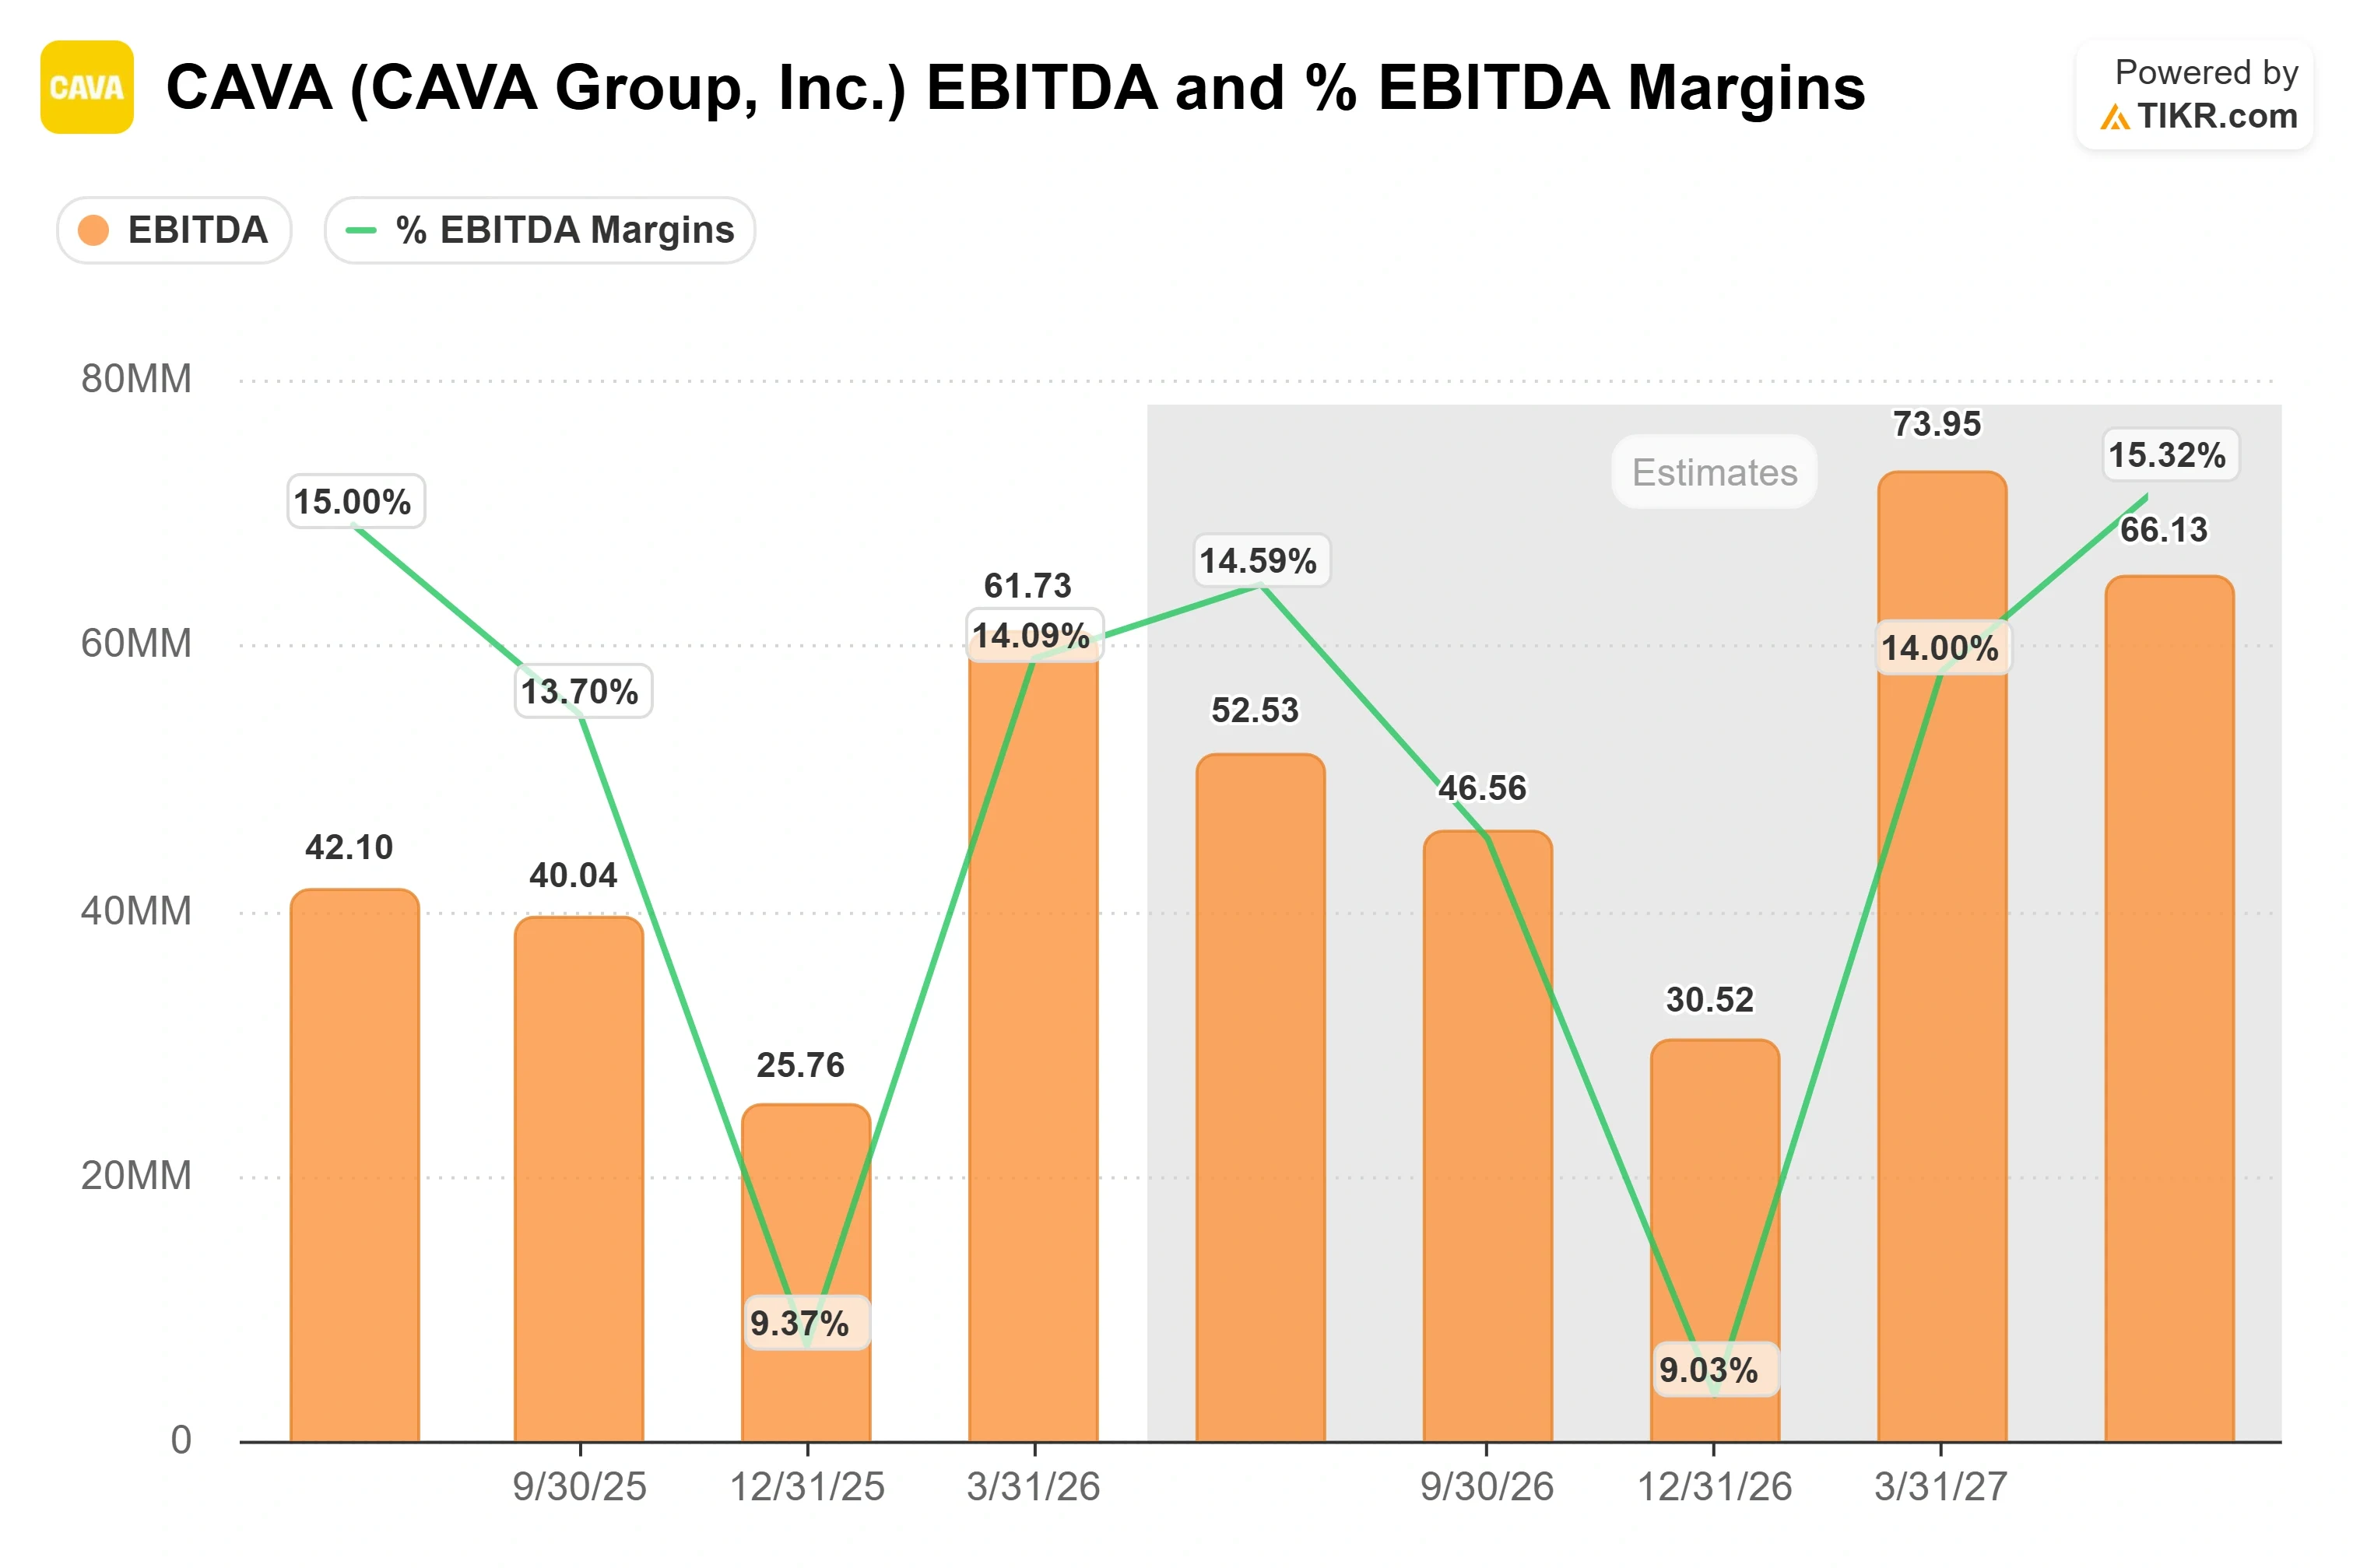
La brecha de valoración es marcada. CAVA cotiza alrededor de 37 veces el EV/EBITDA futuro frente a aproximadamente 21 veces para Chipotle y unas 14 veces para Shake Shack, según los datos de competidores de TIKR. Esa prima solo es defendible si CAVA sigue creciendo en ingresos mucho más rápido que Chipotle, lo que hizo el trimestre pasado con un 32%. La prima es una apuesta a que la brecha de crecimiento persiste, y el 11 de agosto es un punto de control de esa apuesta.
Consulta cómo le va a CAVA frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $64.47
- Precio Objetivo (Caso Medio): ~$224
- Rentabilidad Total Potencial: ~247%
- TIR Anualizada: ~33% / año

El modelo de caso medio de TIKR valora CAVA en alrededor de $224 para fines de 2030, lo que implica aproximadamente un 247% de rentabilidad total desde el precio actual, o alrededor del 33% anualizado durante 4.4 años. Este es el caso medio, situado entre un caso bajo basado en ventas comparables en desaceleración y un caso alto donde la plataforma de datos desbloquea el margen antes de tiempo.
- Impulsores de ingresos: crecimiento neto de nuevas unidades de 75 a 77 restaurantes al año con una productividad superior al 100%, y ventas en restaurantes comparables manteniéndose en dígitos medios a altos gracias al impulso del tráfico. El modelo supone que los ingresos se capitalizan a una tasa de aproximadamente el 19% anual.
- Impulsor de margen: apalancamiento operativo a medida que los volúmenes promedio por unidad se acercan a la marca del cuartil superior de $4 millones, elevando el margen de ingreso neto hacia aproximadamente el 7% desde alrededor del 5% actual.
- Potencial alcista: CAVA mantiene ventas comparables impulsadas por tráfico mientras su base de datos CAVA Core adelanta el margen más rápido de lo modelado, y el múltiplo se mantiene.
- Riesgo principal: la prima en sí. Con un múltiplo de ganancias futuras de tres dígitos, incluso un crecimiento de ingresos constante no puede sostener la acción si el recuento de clientes se enfría y el mercado revalora lo que vale ese crecimiento.
Conclusión
El número a observar el 11 de agosto son las ventas en restaurantes comparables. Cualquier cifra que se mantenga cerca de ventas comparables de alto dígito único con tráfico aún positivo confirma la tesis y le da a Morgan Stanley su argumento. Un reporte que se desvanezca hacia dígitos medios, especialmente con el tráfico volviéndose negativo, valida la precaución de Citi, y el múltiplo tiene espacio para caer. Observa el margen a nivel de restaurante junto con esto: mantenerse cerca del nivel del trimestre pasado es una victoria, un desliz a medida que los costos del salmón y los salarios se trasladan es la grieta que los bajistas han estado esperando. El reporte se publica después del cierre, y para una acción con una valoración tan elevada, la reacción será rápida y grande.
¿Deberías Invertir en CAVA?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca CAVA y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear CAVA junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
¿Buscando Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!