Conclusiones Clave
- Verizon aumentó su dividendo un 2.5% en enero, y Enterprise Products Partners está en camino de lograr su 28º año consecutivo de crecimiento en la distribución en 2026.
- Verizon ofrece una rentabilidad del 6.8% a su tasa de dividendo actual, frente al 6.2% de Enterprise.
- El dividendo de Verizon utiliza un cómodo 54% del flujo de caja libre de los últimos doce meses, mientras que el flujo de caja distribuible de Enterprise cubrió su pago 1.7 veces en 2025, con una cobertura esperada de 1.9x en 2026.
- El pago de Enterprise creció un 4% anual entre 2020 y 2025, más del doble que el 1.9% de Verizon.
Verizon Communications (VZ) espera que su flujo de caja libre crezca entre un 9% y un 10% este año, después de haber aumentado un 24.4% hasta los $6.4 mil millones en el segundo trimestre de 2026. Ese efectivo financia un dividendo que Verizon ha aumentado durante 20 años consecutivos.
Por su parte, en Enterprise Products Partners (EPD), el segundo trimestre fue récord. El flujo de caja distribuible operativo aumentó un 21% respecto al año anterior, hasta los $2.3 mil millones, y la sociedad está en camino de lograr su 28º año consecutivo de crecimiento en la distribución.
Ambas ofrecen una rentabilidad superior al 6% a sus tasas actuales. Entonces, ¿cuál es la mejor acción de alto dividendo?
| Métrica | Verizon (VZ) | Enterprise Products (EPD) |
|---|---|---|
| Rentabilidad a la tasa de dividendo actual | 6.8% ($2.83 al año) | 6.2% ($2.24 al año) |
| Crecimiento del dividendo, ejercicio fiscal 2020–2025 | 1.9% anual | 4.0% anual |
| Récord (según el recuento de la empresa) | 20 años consecutivos de aumentos (2026) | En camino de 28 años consecutivos de crecimiento (2026) |
| Cobertura, último informe | Ratio de pago de dividendo en efectivo: 54% (TTM al 30 de junio de 2026) | Cobertura del flujo de caja distribuible: 1.69x (ejercicio fiscal 2025) |
| Cobertura, perspectiva (consenso ejercicio fiscal 2026) | 54% | 1.91x |
| Deuda neta / EBITDA (LTM) | 3.35x | 3.2x |
Verizon tiene margen de sobra
El negocio principal de Verizon sigue creciendo. Los ingresos por servicios de movilidad y banda ancha aumentaron un 2.8% hasta los $23.4 mil millones en el segundo trimestre de 2026 respecto al año anterior. Verizon también espera que AI Connect, su nuevo negocio de fibra para centros de datos de IA, añada ingresos multimillonarios a partir de 2027.
El dividendo consumió un bien cubierto 54% del flujo de caja libre durante los doce meses hasta el 30 de junio de 2026, y los analistas esperan el mismo 54% en el ejercicio fiscal 2026. El flujo de caja libre fue inferior al dividendo en los ejercicios fiscales 2016 y 2017, y lo ha superado cada año desde entonces.
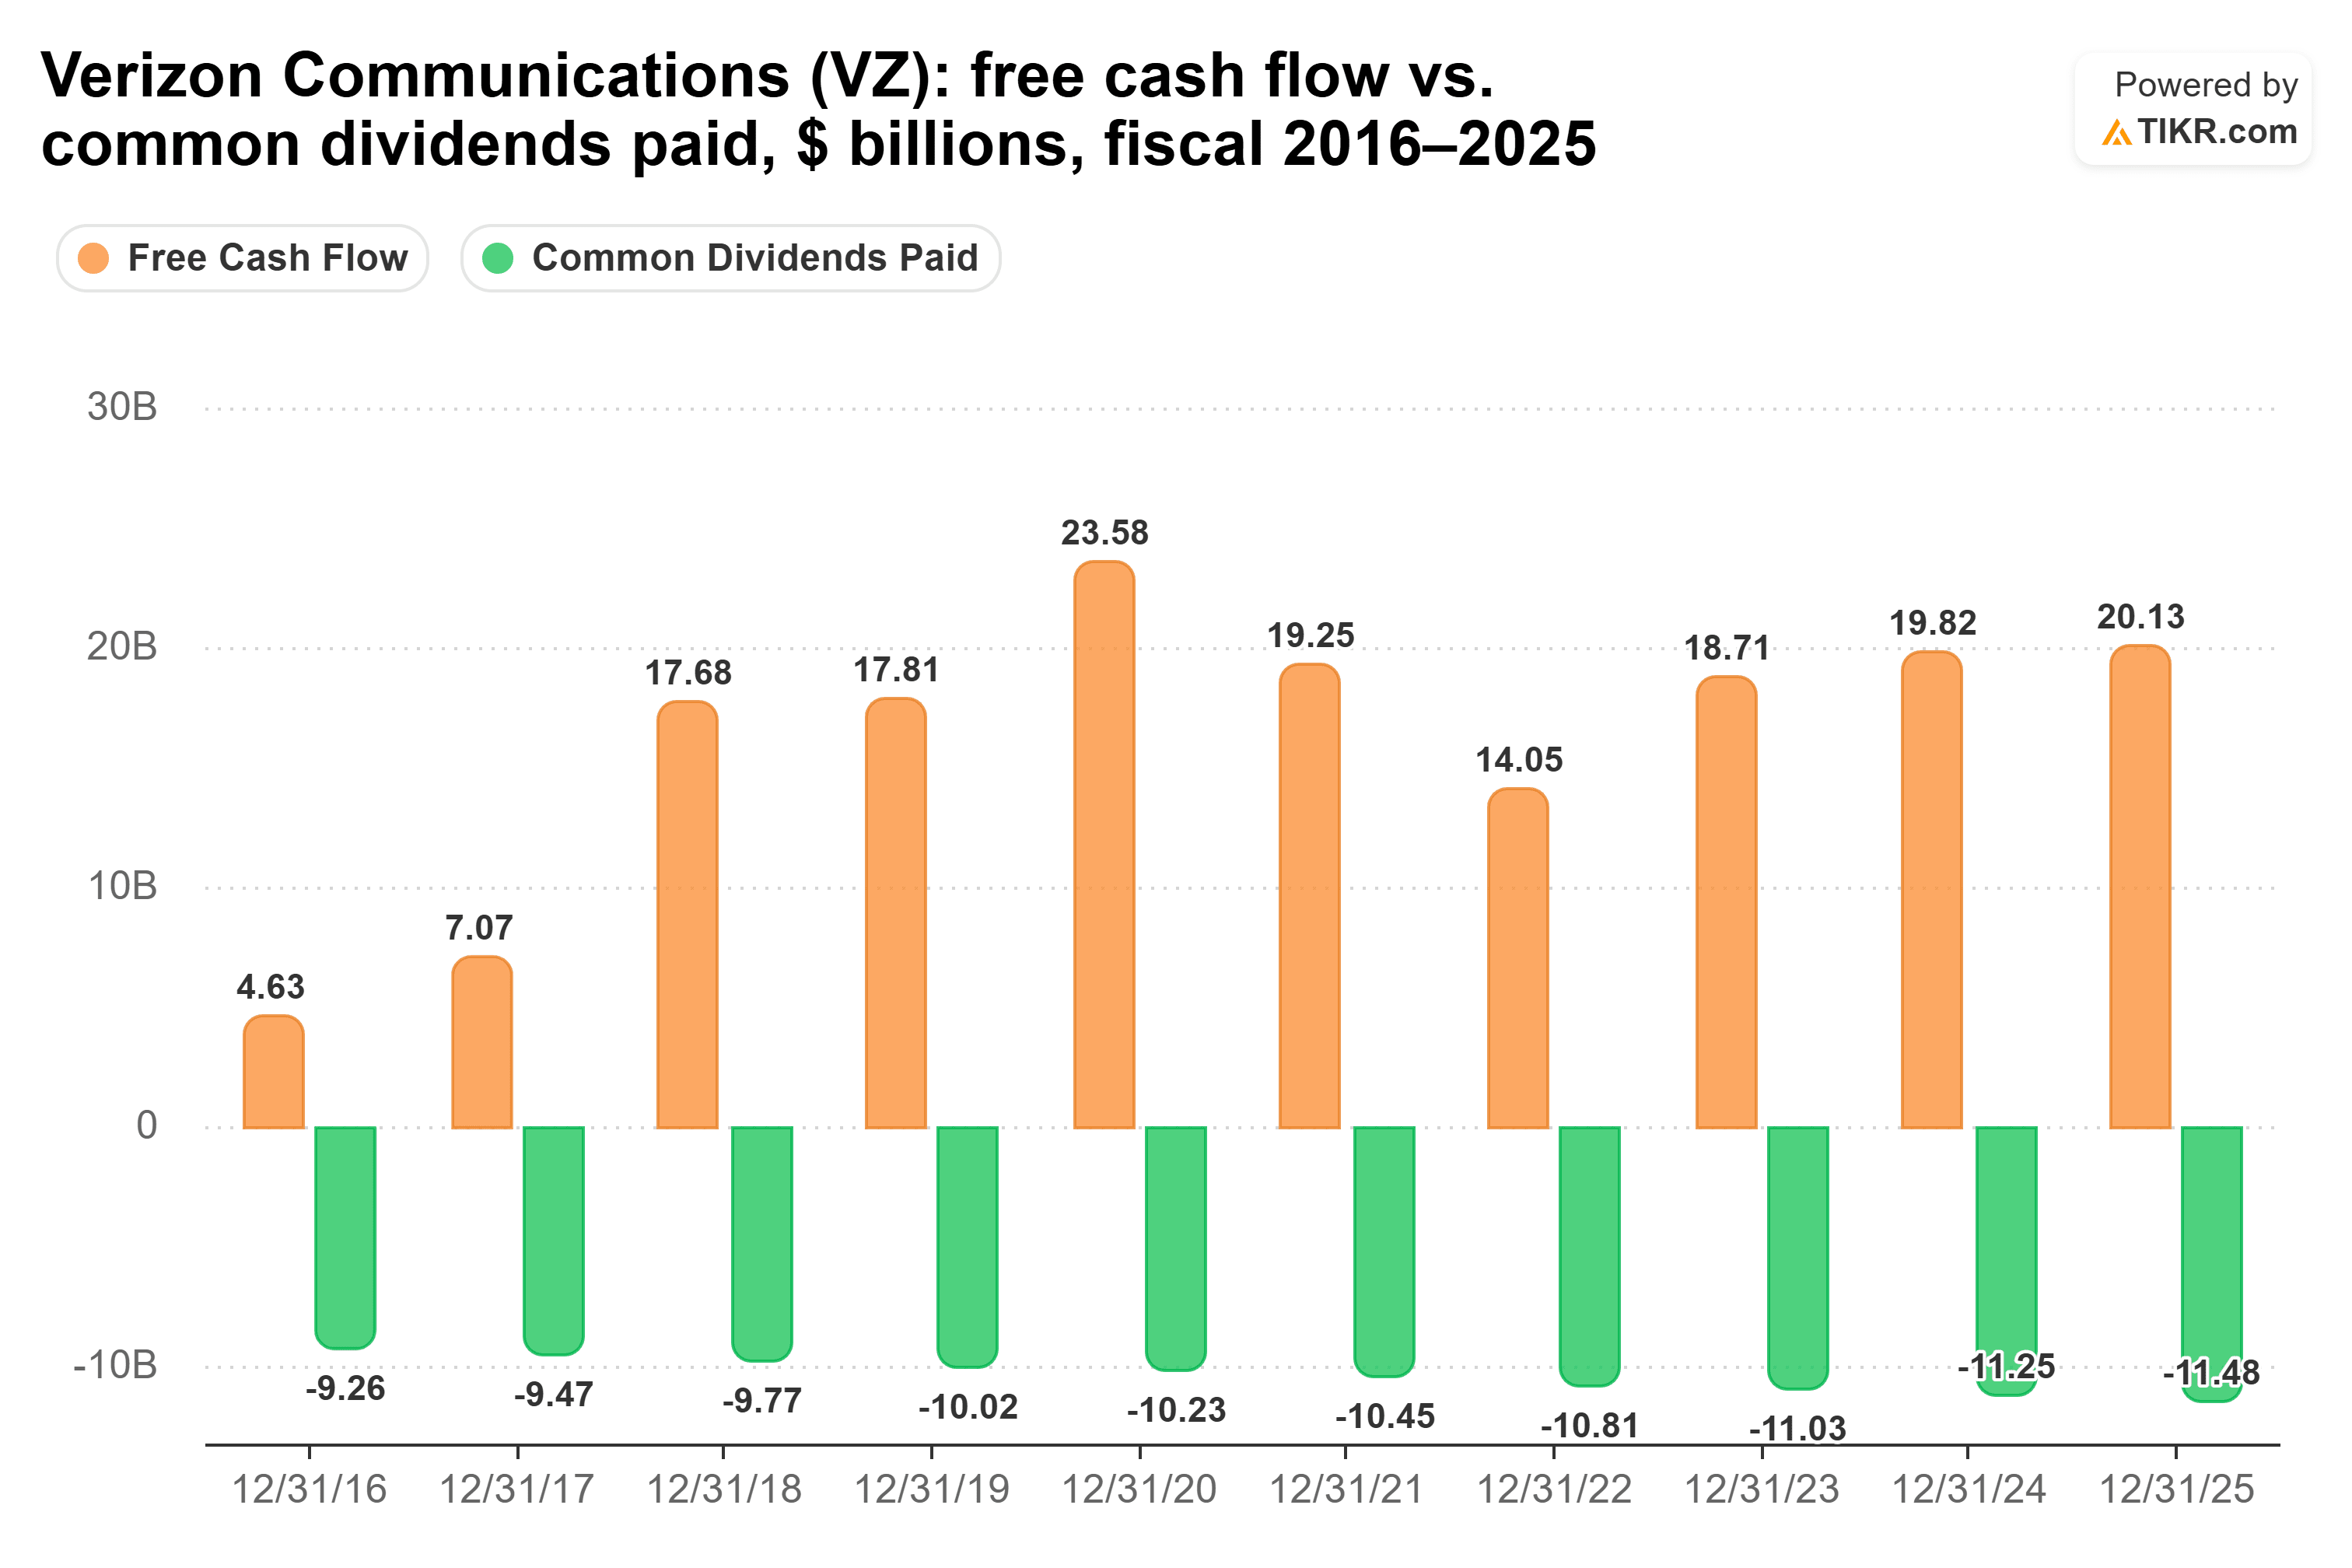
La dirección afirma que está aumentando el dividendo y reduciendo la deuda al mismo tiempo, y utilizar el 54% del flujo de caja libre deja margen para ambas cosas. Sin embargo, los aumentos son pequeños: un 1.9% anual desde el ejercicio fiscal 2020 hasta el 2025 (de $2.48 a $2.73 por acción), y un 2.5% en enero, hasta $0.7075 por trimestre. El riesgo a vigilar es la deuda, situada en 3.35x la relación deuda neta/EBITDA en los últimos doce meses.
El riesgo más reciente es la competencia. SpaceX acordó el 8 de octubre comprar espectro de banda baja a nivel nacional para su servicio telefónico Starlink, y las acciones de Verizon cayeron un 8.7% al día siguiente. El acuerdo aún necesita la aprobación de la FCC, y Verizon afirma que el espectro por sí solo "no proporciona la red ni la infraestructura para ofrecer una cobertura verdaderamente nacional".
El colchón de Enterprise sigue ampliándose
El pago de Enterprise se basa en una métrica diferente a la de Verizon. Es una empresa de oleoductos y gasoductos, por lo que se juzga por la cobertura del flujo de caja distribuible. (También es una sociedad limitada maestra: paga distribuciones por unidad, y los tenedores reciben un formulario K-1 en la declaración de impuestos).
La cobertura fue de 1.69x en el ejercicio fiscal 2025 ($3.66 de flujo de caja distribuible por unidad frente a $2.17 de distribuciones), y los analistas esperan 1.91x en el ejercicio fiscal 2026 ($4.27 frente a $2.24). El aumento del 17% en el flujo de caja distribuible por unidad ya se está viendo: el flujo de caja distribuible operativo cubrió la distribución del segundo trimestre 1.9 veces. El 8 de octubre, Enterprise declaró $0.56 por unidad para el tercer trimestre, igual que en el segundo y un 2.8% más que un año antes.
El colchón se ha ampliado desde 1.22x en el ejercicio fiscal 2016 hasta 1.69x en el 2025, a medida que el flujo de caja distribuible por unidad crecía más que la distribución.

La dirección afirma que las distribuciones deberían crecer en línea con el flujo de caja distribuible por unidad. Se han quedado un poco por detrás: las distribuciones aumentaron un 4.0% anual desde el ejercicio fiscal 2020 hasta el 2025 (de $1.78 a $2.17 por unidad), mientras que el flujo de caja distribuible por unidad pasó de $2.91 a $3.66. Aun así, es más del doble del ritmo de Verizon.
El riesgo es que parte de la fortaleza de este año se desvanezca. La dirección afirma que los volúmenes de las terminales marítimas se normalizaron en junio y julio, después de un repunte en abril y mayo vinculado al conflicto en Oriente Medio.
Entonces, ¿qué dividendo gana?
Enterprise Products Partners es la mejor acción de alto dividendo. Verizon paga el cheque más grande hoy, un 6.8% a su tasa actual frente al 6.2%. Pero la distribución de Enterprise ha crecido más del doble de rápido, su cobertura está previsto que se amplíe a 1.91x este año, y tiene un poco menos de deuda (3.2x deuda neta/EBITDA frente a 3.35x). A sus tasas de crecimiento de los últimos 5 años, los ingresos por dividendos de Enterprise superarían a los de Verizon alrededor de 2030. Prefiero ese crecimiento a una ventaja inicial de 0.6 puntos porcentuales.
El dividendo de Verizon sigue siendo seguro. Utiliza poco más de la mitad del flujo de caja libre, la dirección prevé un crecimiento del flujo de caja libre del 9% al 10% este año, y AI Connect podría dar al negocio un nuevo impulso. Simplemente, el pago de Enterprise crece más rápido sobre un colchón que sigue ampliándose, y eso es lo que busco en una inversión de alto rendimiento.
Por supuesto, 1.91x sigue siendo una previsión, por lo que los resultados del tercer trimestre de Enterprise mostrarán cuánta de la fortaleza de la primera mitad se mantiene.
Entonces, ¿cuál es el valor real de las acciones de Enterprise Products Partners?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Enterprise Products Partners. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratuito.
Valora Enterprise Products Partners gratis
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!