Puntos clave
- Durable Capital Partners es un fondo de cobertura que gestiona $17.600 millones, y su 13F muestra que aumentó su posición en Shopify y Medline y compró Revvity en el trimestre finalizado el 30 de septiembre.
- Shopify fue la mayor de las tres, con un 4,5% de las acciones del 13F del fondo, y el precio objetivo promedio de los analistas se sitúa un 27% por encima del último cierre.
- Revvity y Medline cotizan a unas 26 veces las ganancias futuras, y la acción de Revvity y sus objetivos ya han subido considerablemente en el último año.
- Shopify es la que mejor respaldan los números, con un P/E futuro por debajo de su promedio del último año.
La mayoría de los inversores nunca han oído hablar de Durable Capital Partners de Henry Ellenbogen, un fondo de cobertura que gestiona $17.600 millones. Su 13F para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre, muestra seis posiciones que eran nuevas o más grandes al final del trimestre.
Las tres mayores fueron Shopify (SHOP), Revvity (RVTY) y Medline (MDLN). Las tres cotizan por debajo de sus máximos de 52 semanas, y Wall Street ve potencial alcista en cada una.
Shopify recibió la mayor asignación de dinero
El fondo poseía 2,98 millones de acciones de Shopify al 30 de septiembre, valoradas en $442 millones, tras aumentar su participación en un 27% durante el trimestre. Eso la convirtió en la posición número 11 del fondo, con un 4,5% de sus acciones del 13F.
El tercer trimestre de Shopify decepcionó a principios de noviembre. Los ingresos crecieron un 32% hasta $3.740 millones, en línea con las expectativas. Pero el GMV de $119.100 millones y los ingresos por suscripción de $836 millones estuvieron por debajo de las estimaciones. La acción ha caído un 6% desde el 30 de septiembre.
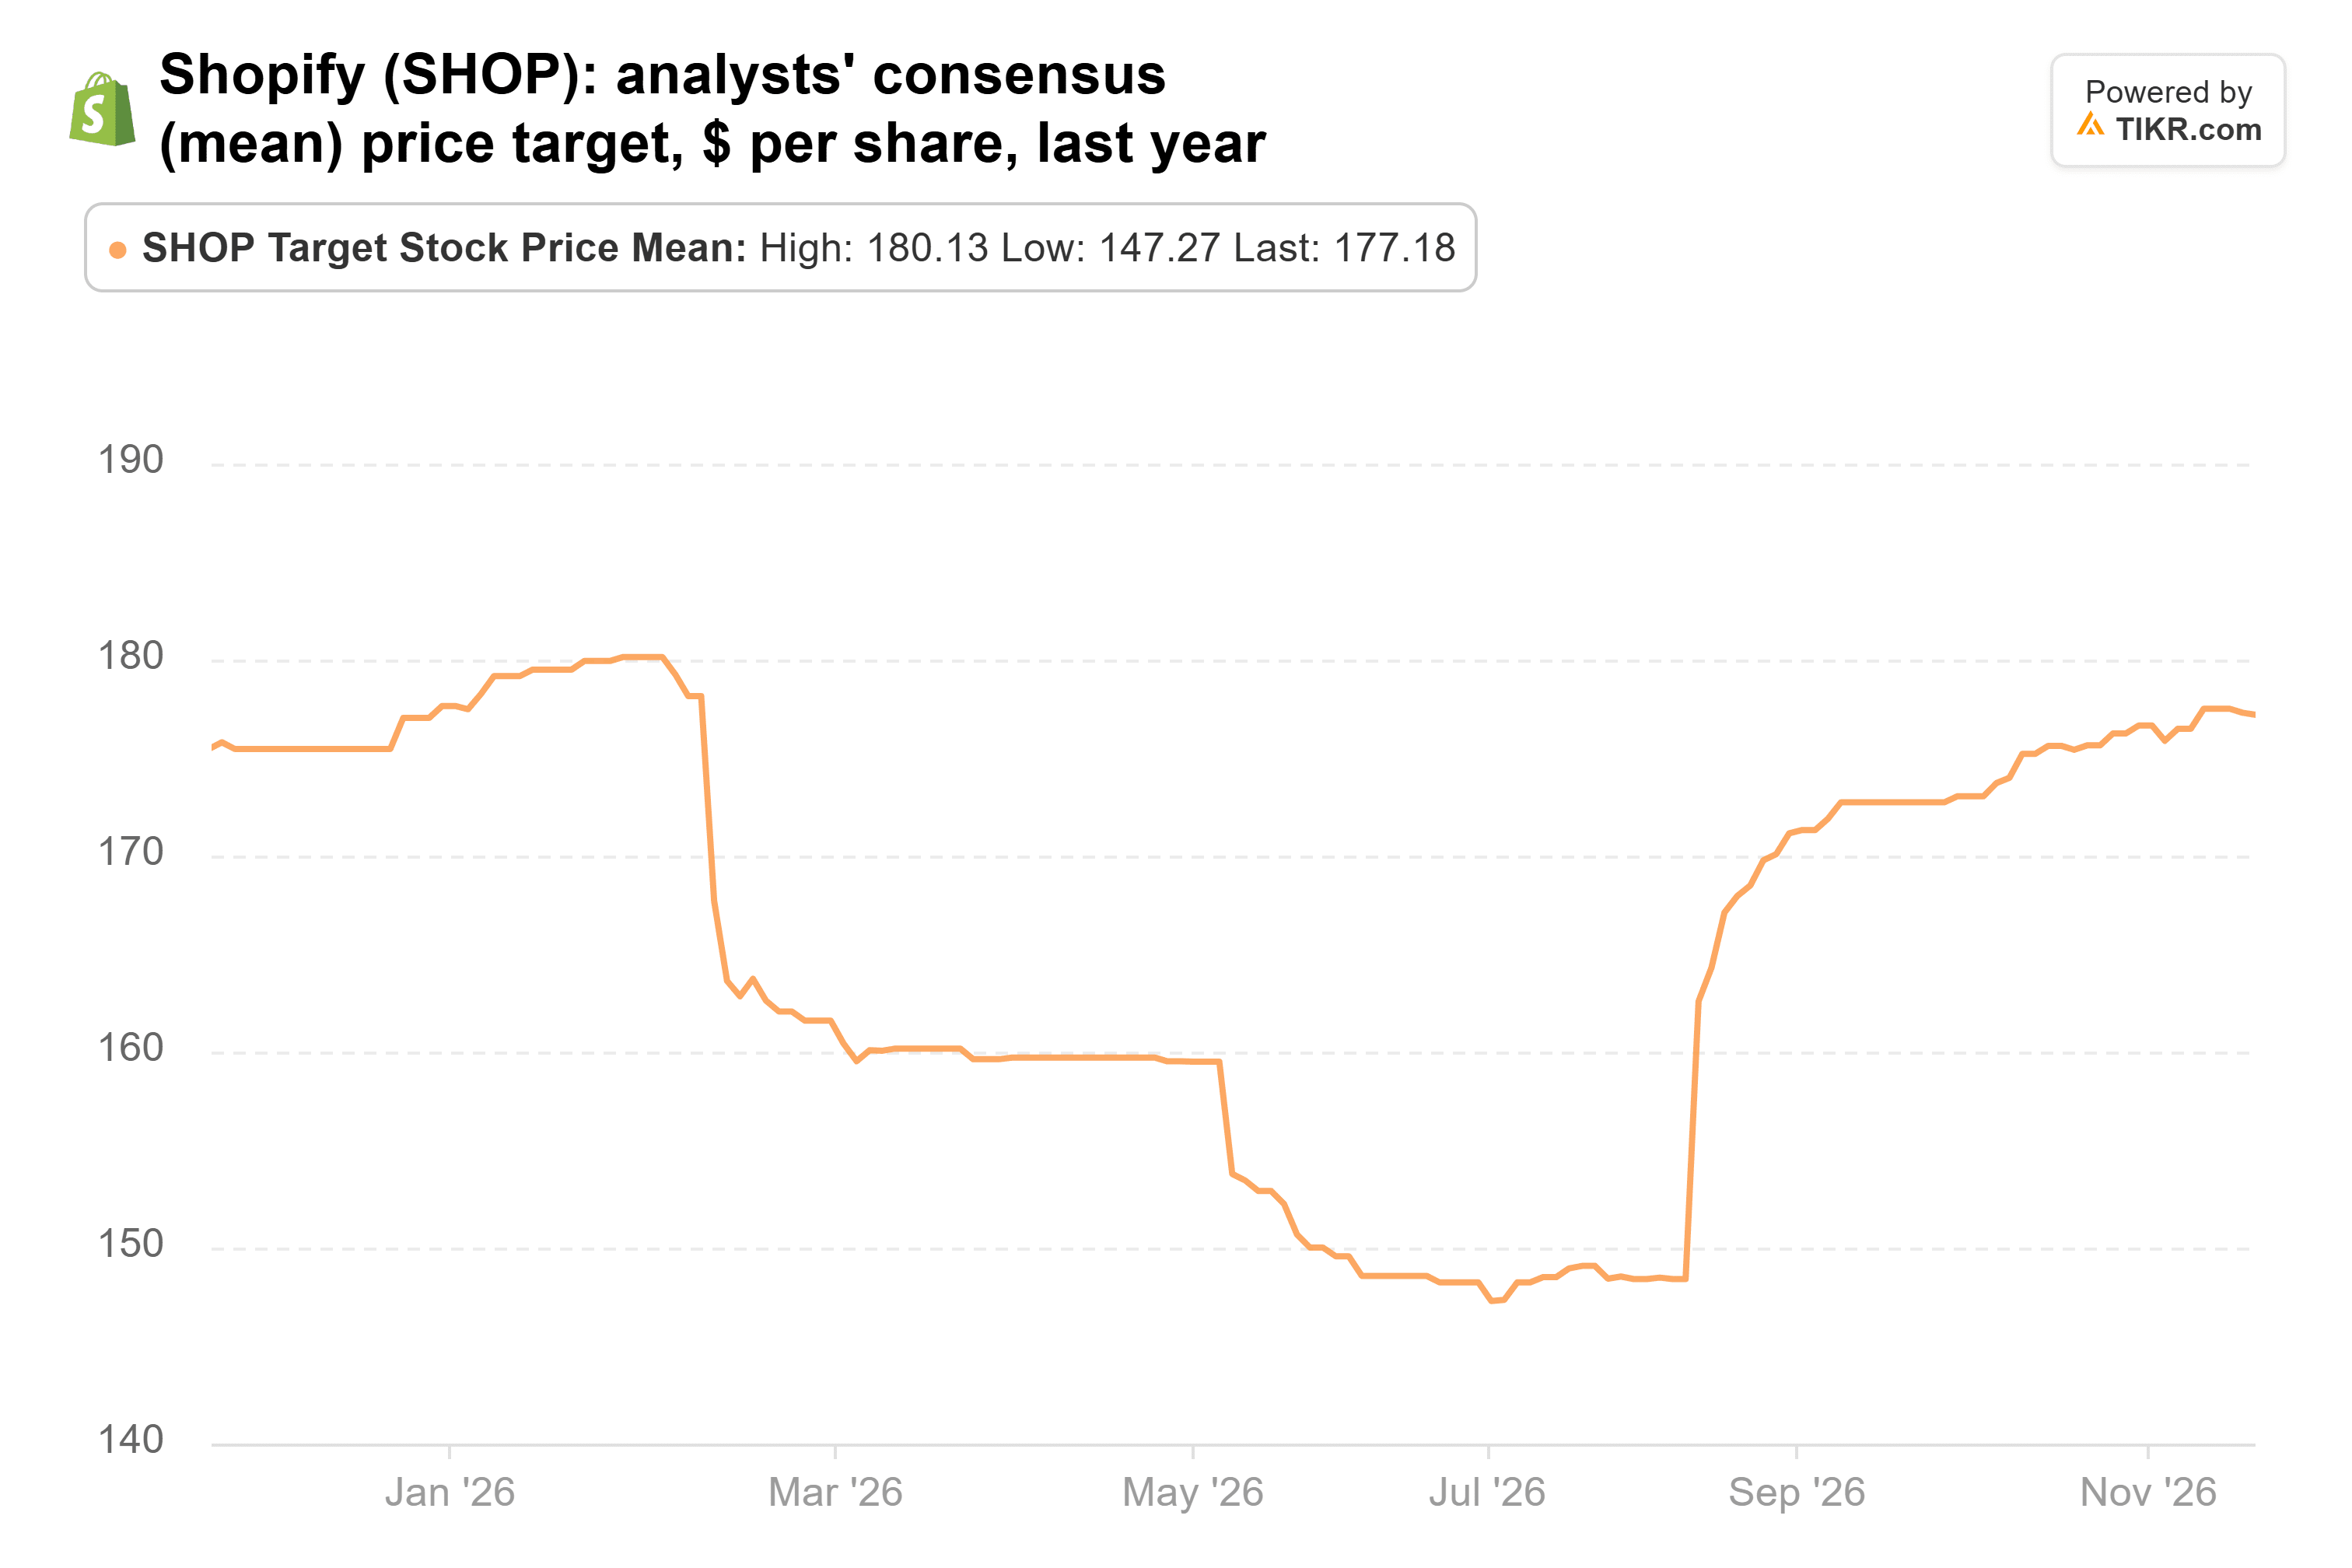
Los analistas no se inmutaron. El consenso de precio objetivo está aproximadamente donde estaba hace un año, en $177, tras una caída a $147 en julio:
Y el negocio sigue ganando cuota de mercado. La dirección afirma que los comerciantes de Shopify han capturado casi la mitad de los nuevos dólares de comercio electrónico en EE.UU. desde principios de 2025, citando a eMarketer, mientras mantienen poco más del 14% del comercio electrónico estadounidense.
TIKR hace seguimiento de 54 analistas sobre Shopify. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Shopify, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Shopify
Revvity es nueva, y su recuperación ya está mayormente descontada en el precio
Revvity es la única de las tres que es nueva para el fondo: 1,32 millones de acciones valoradas en $202 millones al 30 de septiembre, o el 2,1% de sus acciones del 13F. La acción ha caído un 0,3% desde entonces.
Los analistas se han entusiasmado con Revvity por una razón. En julio acordó vender su negocio de inmunodiagnóstico en China por hasta $200 millones. Excluyendo ese negocio, los ingresos del tercer trimestre aumentaron a $710 millones desde $660 millones un año antes, y el EPS ajustado subió a $1,37 desde $1,13. Revvity atribuye la mezcla de productos y los ahorros por reestructuración a un margen bruto que subió al 57,4% desde el 53,6%.
El consenso de precio objetivo ha subido desde unos $114 hace un año hasta $171:
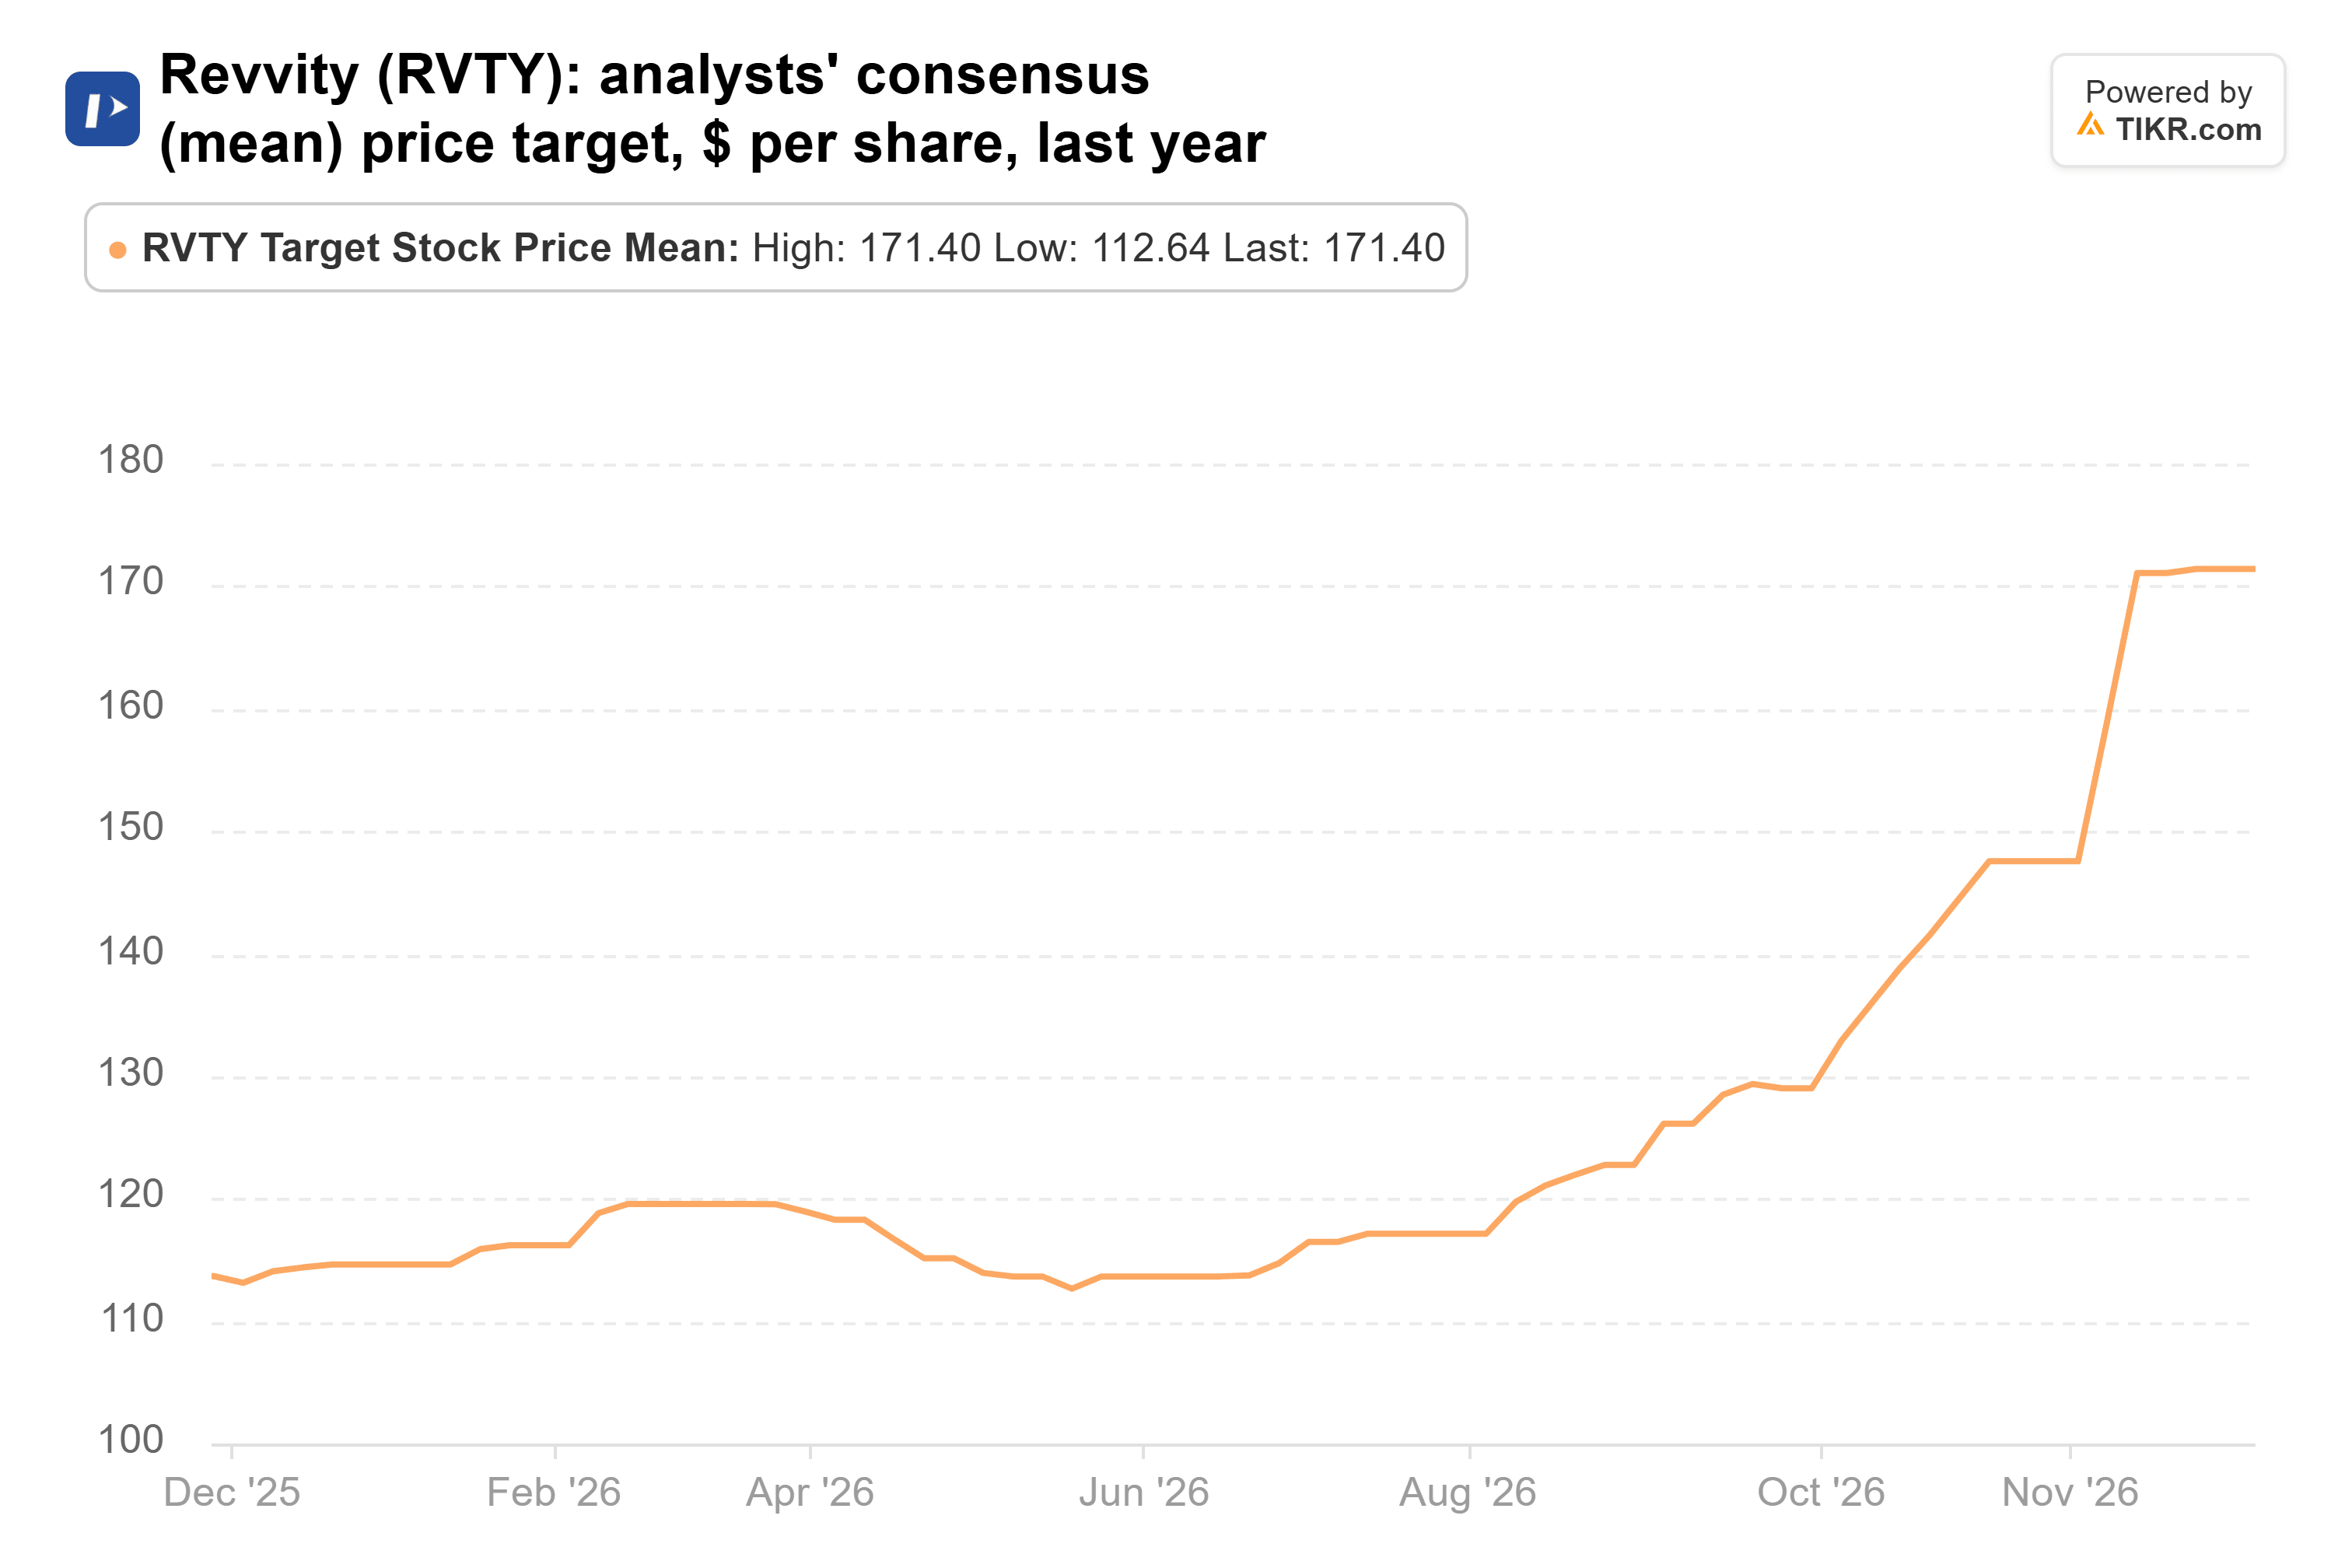
El problema es que la acción subió con él, desde $93 hasta $152 en el mismo año. Eso deja el objetivo solo un 12% por encima del último cierre, con la acción cotizando a unas 26 veces las ganancias futuras.
Las ventas de Medline van por delante de su beneficio
El fondo aumentó su posición en Medline en un 80%, terminando el trimestre con 4,73 millones de acciones valoradas en $164 millones, o el 1,7% de sus acciones del 13F. La acción ha subido un 13% desde el 30 de septiembre. Sin embargo, eso es solo un cambio de precio: un 13F no muestra lo que pagó el fondo, ni si aún posee las acciones.
Medline subió un 18% tras su tercer trimestre el 4 de noviembre. Las ventas netas aumentaron un 10,4% hasta $7.860 millones. Medline elevó su perspectiva para 2026 de crecimiento orgánico de ventas al 10,0%-10,5% desde el 9,0%-10,0%, y su junta autorizó una recompra de acciones por $1.000 millones.
El beneficio es la mitad más débil. El EBITDA ajustado subió un 11,8% hasta $960 millones, pero eso incluyó $81 millones de reembolsos arancelarios, y sin ellos creció aproximadamente un 2%. El ingreso neto GAAP bajó un 1,2% a $318 millones, lo que Medline atribuyó a la inflación en sus costos de inventario, mayores gastos operativos y la mezcla de clientes.
Los analistas no han perseguido la acción. El consenso de precio objetivo ha bajado desde $49 en enero hasta $46:
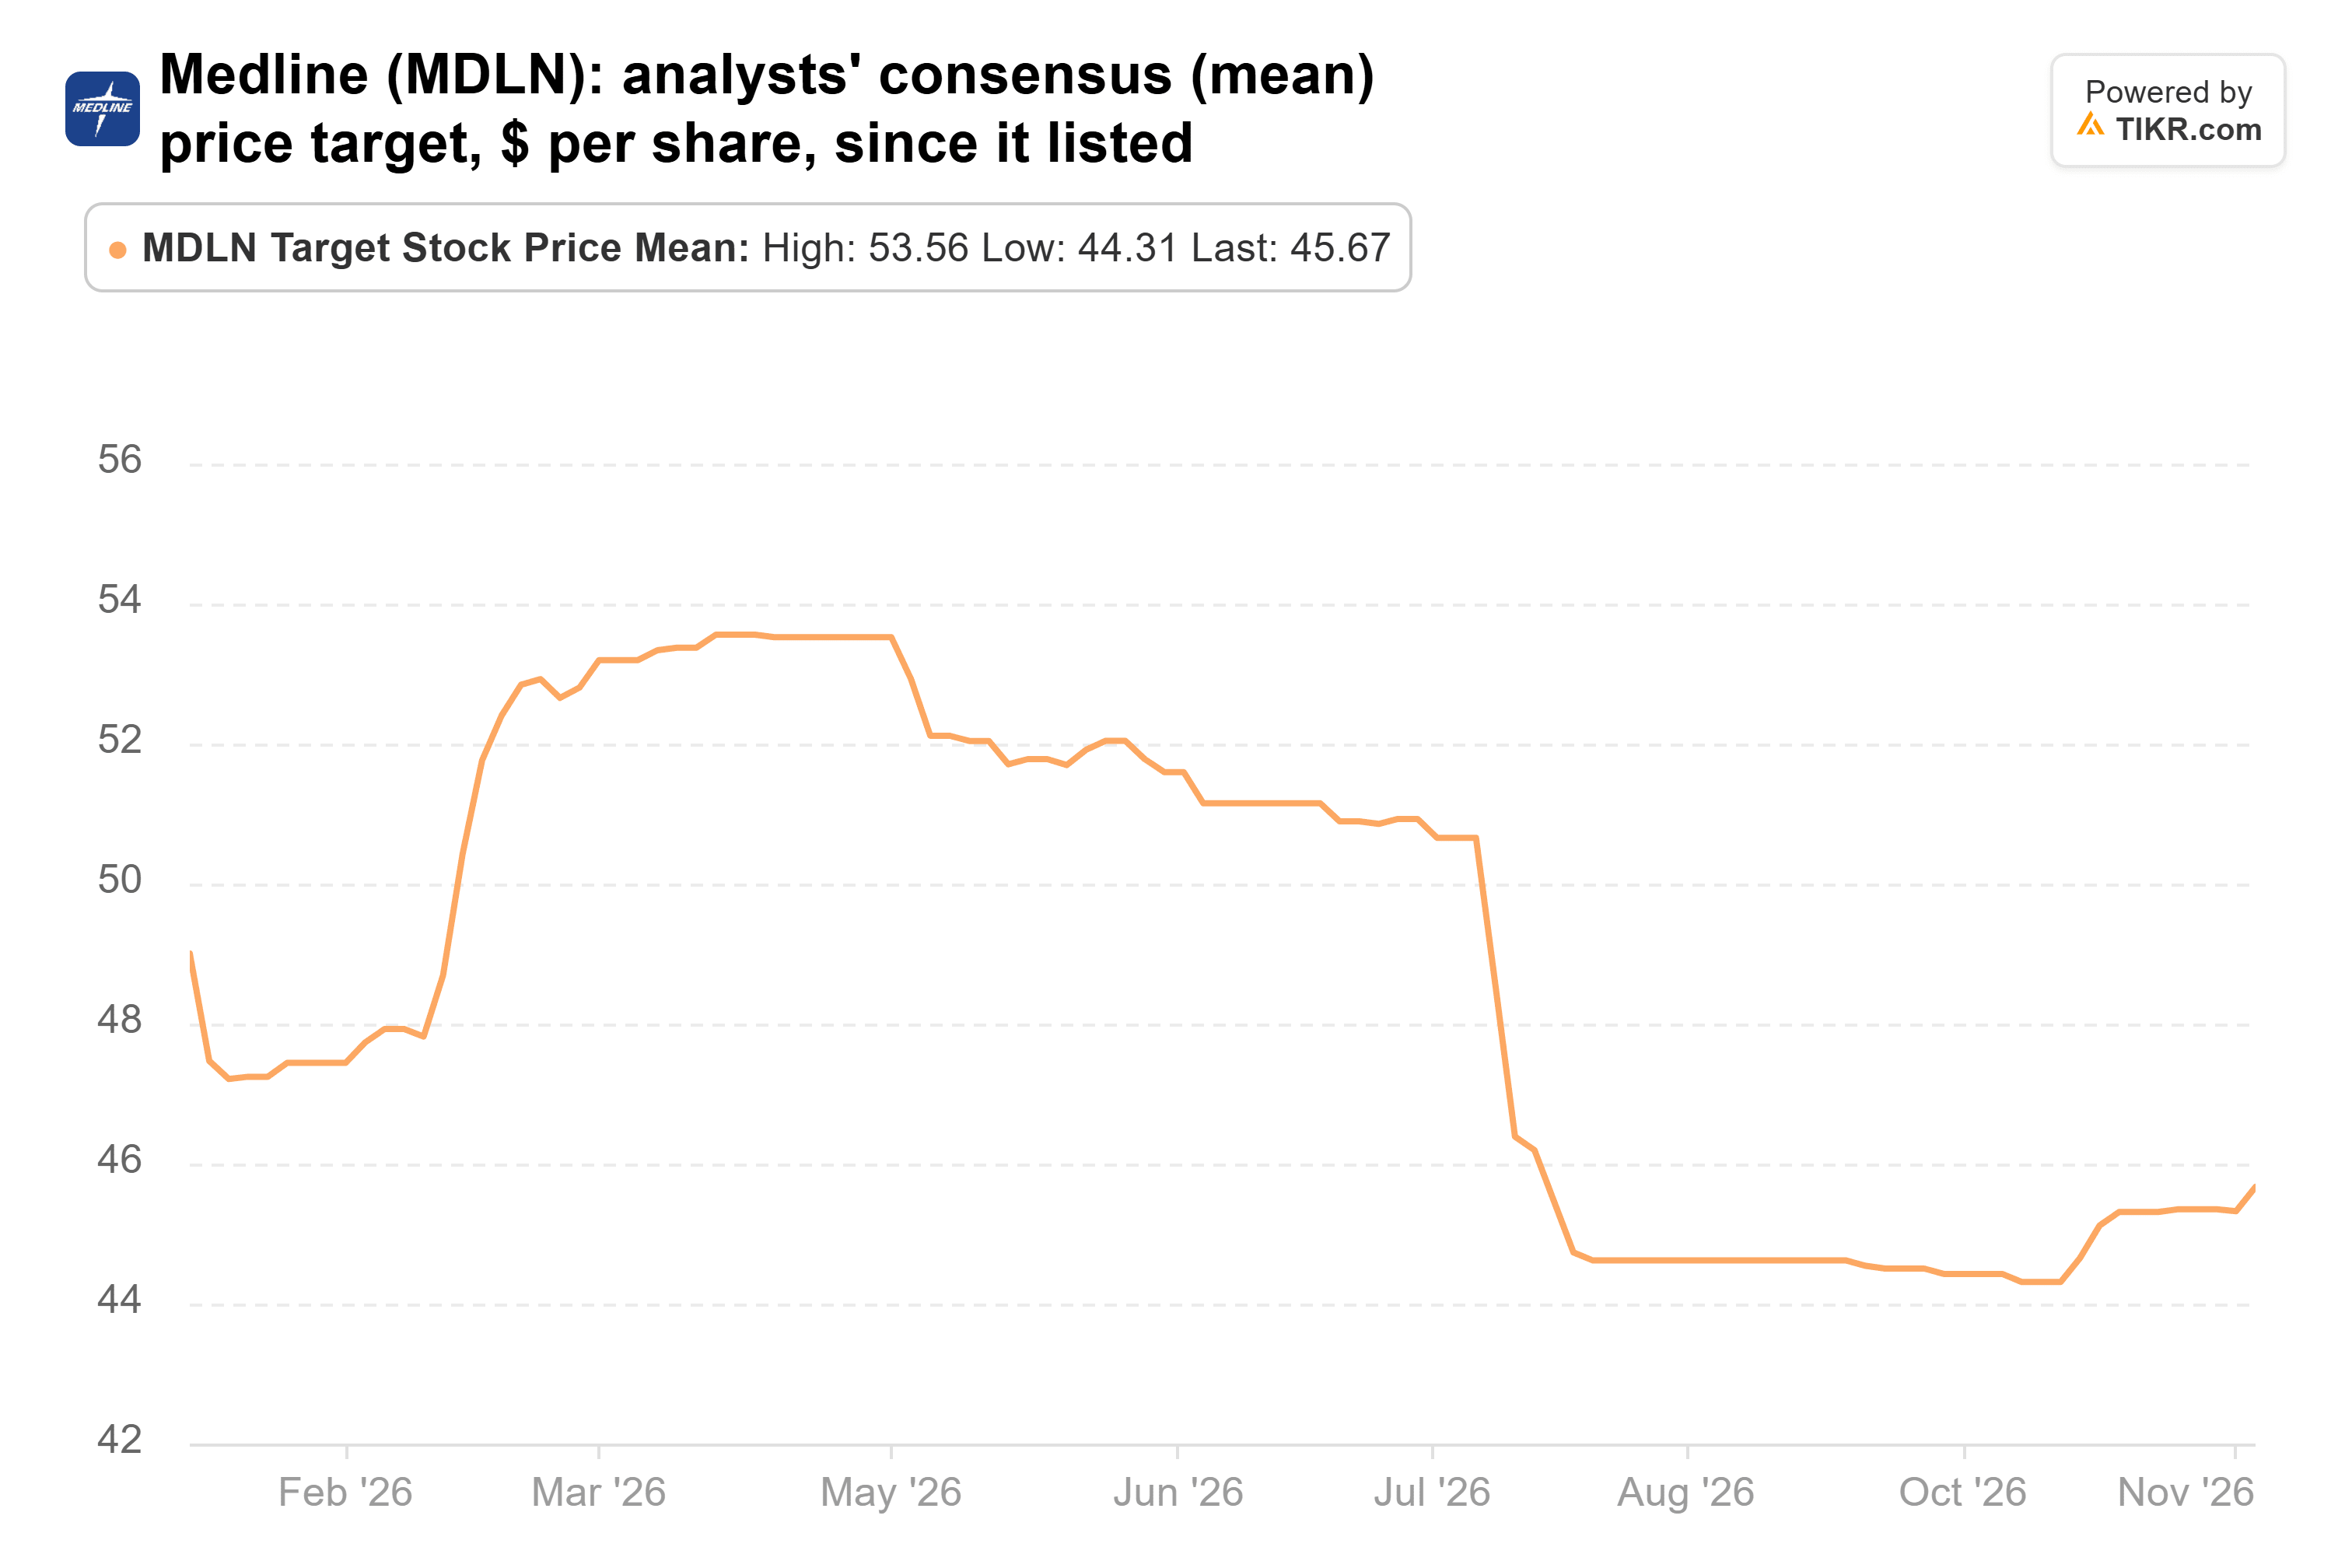
Eso es un 16% por encima del último cierre, con Medline cotizando a unas 26 veces las ganancias futuras.
Los números de Shopify respaldan mejor la apuesta
Shopify cotiza a unas 63 veces las ganancias futuras. Es mucho para pagar. Pero está por debajo del promedio de la acción de unas 74 veces en el último año en TIKR, y no muy por encima de las 60 veces que alcanzó a finales de junio.
Los analistas esperan que el EPS normalizado suba desde $1,43 en 2025 hasta $3,32 en 2028. Tras el tercer trimestre, ajustaron al alza su estimación de ingresos para 2027 a $19.400 millones desde $19.200 millones. La acción está un 23% por debajo de su máximo, y el precio objetivo promedio de los 54 analistas que la cubren se sitúa un 27% por encima del último cierre, el mayor potencial alcista de los tres. El riesgo es la desaceleración del crecimiento: los analistas ven que el crecimiento de los ingresos se modera desde el 32% en 2026 hasta aproximadamente el 26% en 2028. El tercer trimestre también puso fin a la racha de Shopify de superar el extremo superior de sus propias previsiones de ingresos.
De las tres, Shopify es la que yo compraría. La recuperación de Revvity ya está en su precio, y Medline aún tiene que demostrar que su beneficio puede seguir el ritmo de sus ventas.
El próximo 13F del fondo vence a mediados de febrero, alrededor de cuando Shopify reporta su cuarto trimestre. Un crecimiento de ingresos en los treinta y pocos por ciento, como guió Shopify, con gastos operativos en el 29%-30% de los ingresos, respaldaría la apuesta.
Entonces, ¿cuánto vale realmente la acción de Shopify?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Shopify. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!