Conclusiones clave
- Avantyr Capital Partners gestiona 3.270 millones de dólares. Su último 13F muestra que vendió todas sus acciones de NVIDIA y Ford, además de una tercera acción muy extendida, en el tercer trimestre.
- En el mismo trimestre más que triplicó su posición en Amazon y casi duplicó su posición en Somnigroup International, lo que las convirtió en su cuarta y tercera posiciones principales.
- La salida de NVIDIA es la más difícil de defender, porque cotiza a unas 10 veces los beneficios futuros justo después de que la dirección elevara sus perspectivas de crecimiento para el próximo año fiscal.
- La salida de Ford tiene el argumento más sólido, ya que la dirección espera aproximadamente el mismo beneficio en 2027 y los analistas están reduciendo sus objetivos.
Un fondo del que la mayoría de los inversores nunca ha oído hablar acaba de vender tres de las acciones más extendidas del mercado.
Avantyr Capital Partners no tenía acciones de NVIDIA (NVDA), Ford Motor (F) ni de una tercera acción muy extendida al 30 de septiembre, según su formulario 13F para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre. En el mismo trimestre, más que triplicó su posición en Amazon (AMZN) y casi duplicó su posición en Somnigroup International (SGI).
La firma gestiona 3.270 millones de dólares, y su 13F enumera 3.260 millones de dólares en acciones estadounidenses repartidas en 26 posiciones. Así que, si usted posee alguna de las tres que vendió, ¿debería vender también?
La venta de NVIDIA es la más difícil de defender
Avantyr tenía 553.437 acciones de NVIDIA al 30 de junio, valoradas en 111 millones de dólares y un 4,1% de sus acciones del 13F. No tenía ninguna al 30 de septiembre, y la acción ha caído un 25% desde entonces. Jensen Huang ha dimitido como CEO, y la junta directiva de NVIDIA no está considerando su regreso. Pero el 17 de noviembre, NVIDIA dio previsiones para su trimestre de enero de unos 130.000 millones de dólares de ingresos. La CEO interina Colette Kress también elevó el crecimiento para el año fiscal 2028 a aproximadamente un 75% desde aproximadamente un 70%.
Los analistas han reducido sus objetivos desde finales de octubre:
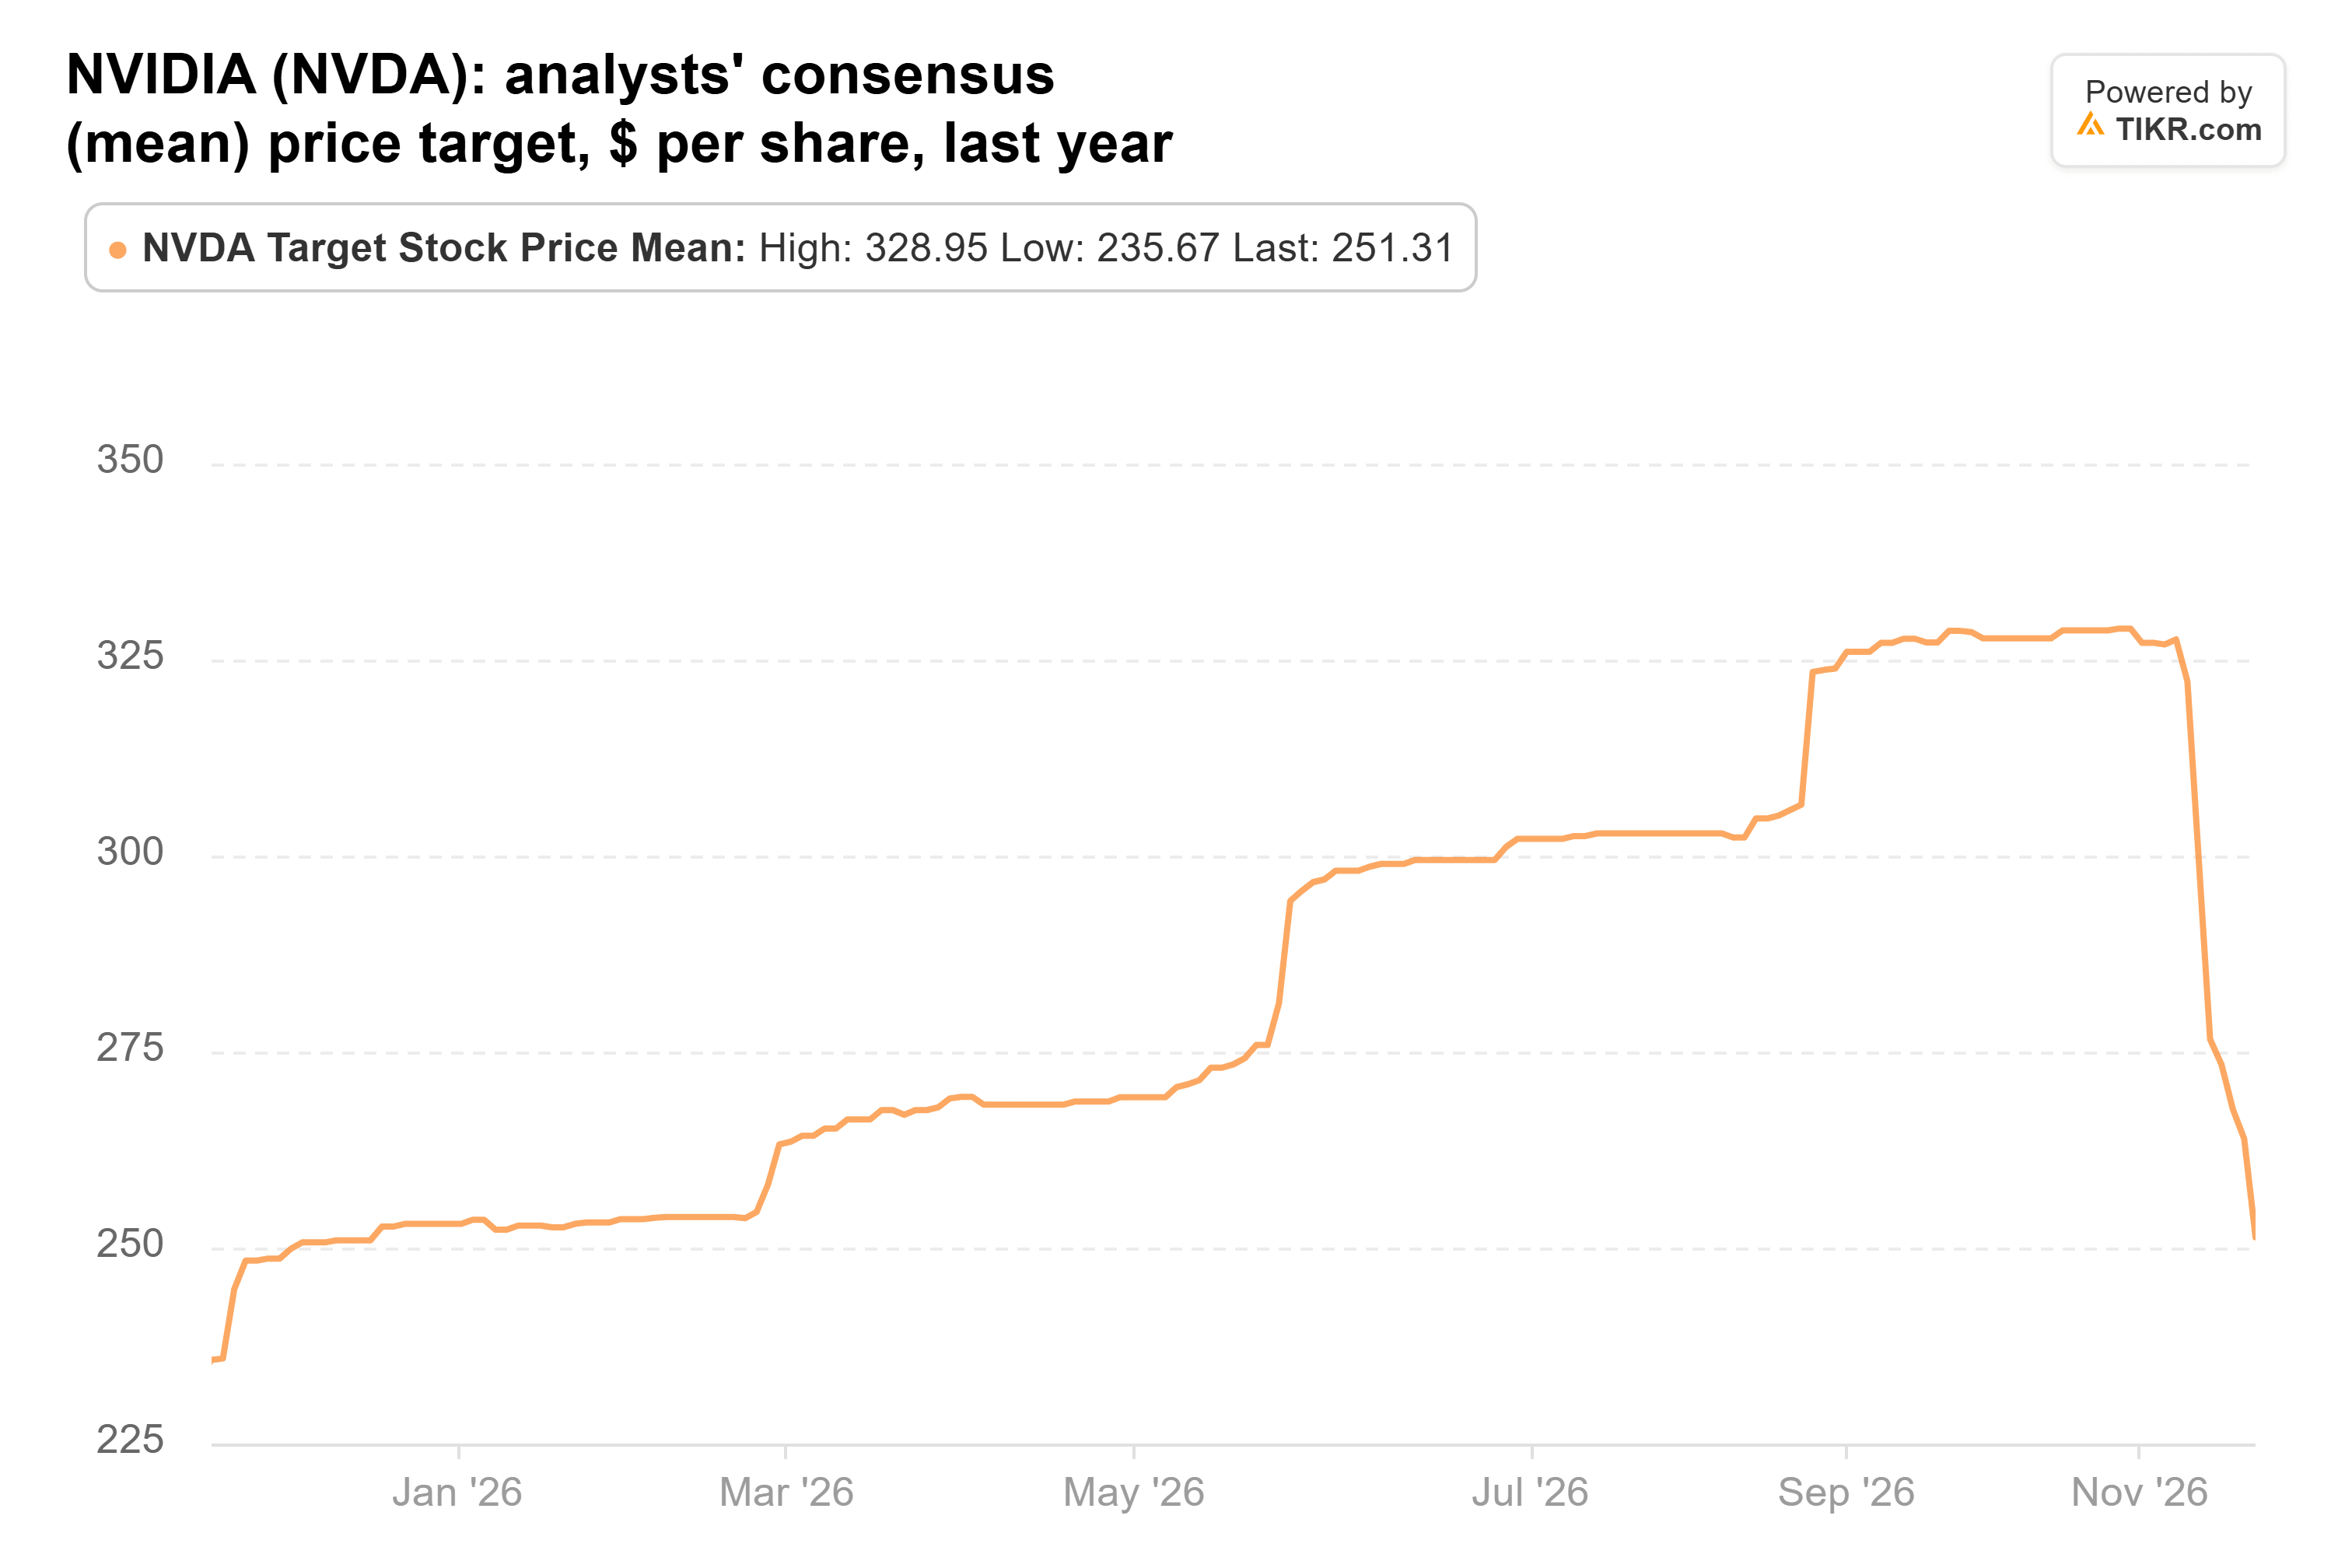
El objetivo promedio alcanzó un máximo cercano a 329 dólares el 23 de octubre y ahora ronda los 250 dólares, lo que aún supone más de un 60% por encima del último cierre. A aproximadamente 10 veces los beneficios futuros, NVIDIA cotiza por debajo de su lectura más baja al cierre de trimestre en TIKR desde 2014, que fue de aproximadamente 14 veces. Ese es un precio muy bajo para una empresa que da previsiones de un crecimiento del 75%.
TIKR hace seguimiento de 63 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Nvidia, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Nvidia
La salida de Ford es la más fácil de respaldar
Ford era una posición de 7,30 millones de acciones al 30 de junio, valorada en 101 millones de dólares y un 3,7% de las acciones del 13F de Avantyr. La acción ha caído un 19% desde el 30 de septiembre, a pesar de que Ford superó las expectativas en su tercer trimestre y elevó su piso de beneficios. Elevó el extremo inferior de su rango de EBIT ajustado para 2026 a 10.500 millones de dólares desde 10.000 millones. Pero el CEO Jim Farley dijo que el beneficio de 2027 debería situarse "aproximadamente en línea con el de este año", y el EBIT de Ford Pro cayó un 16% a 1.700 millones de dólares en el tercer trimestre.
El objetivo promedio de los analistas subió hasta septiembre y ha bajado desde entonces:
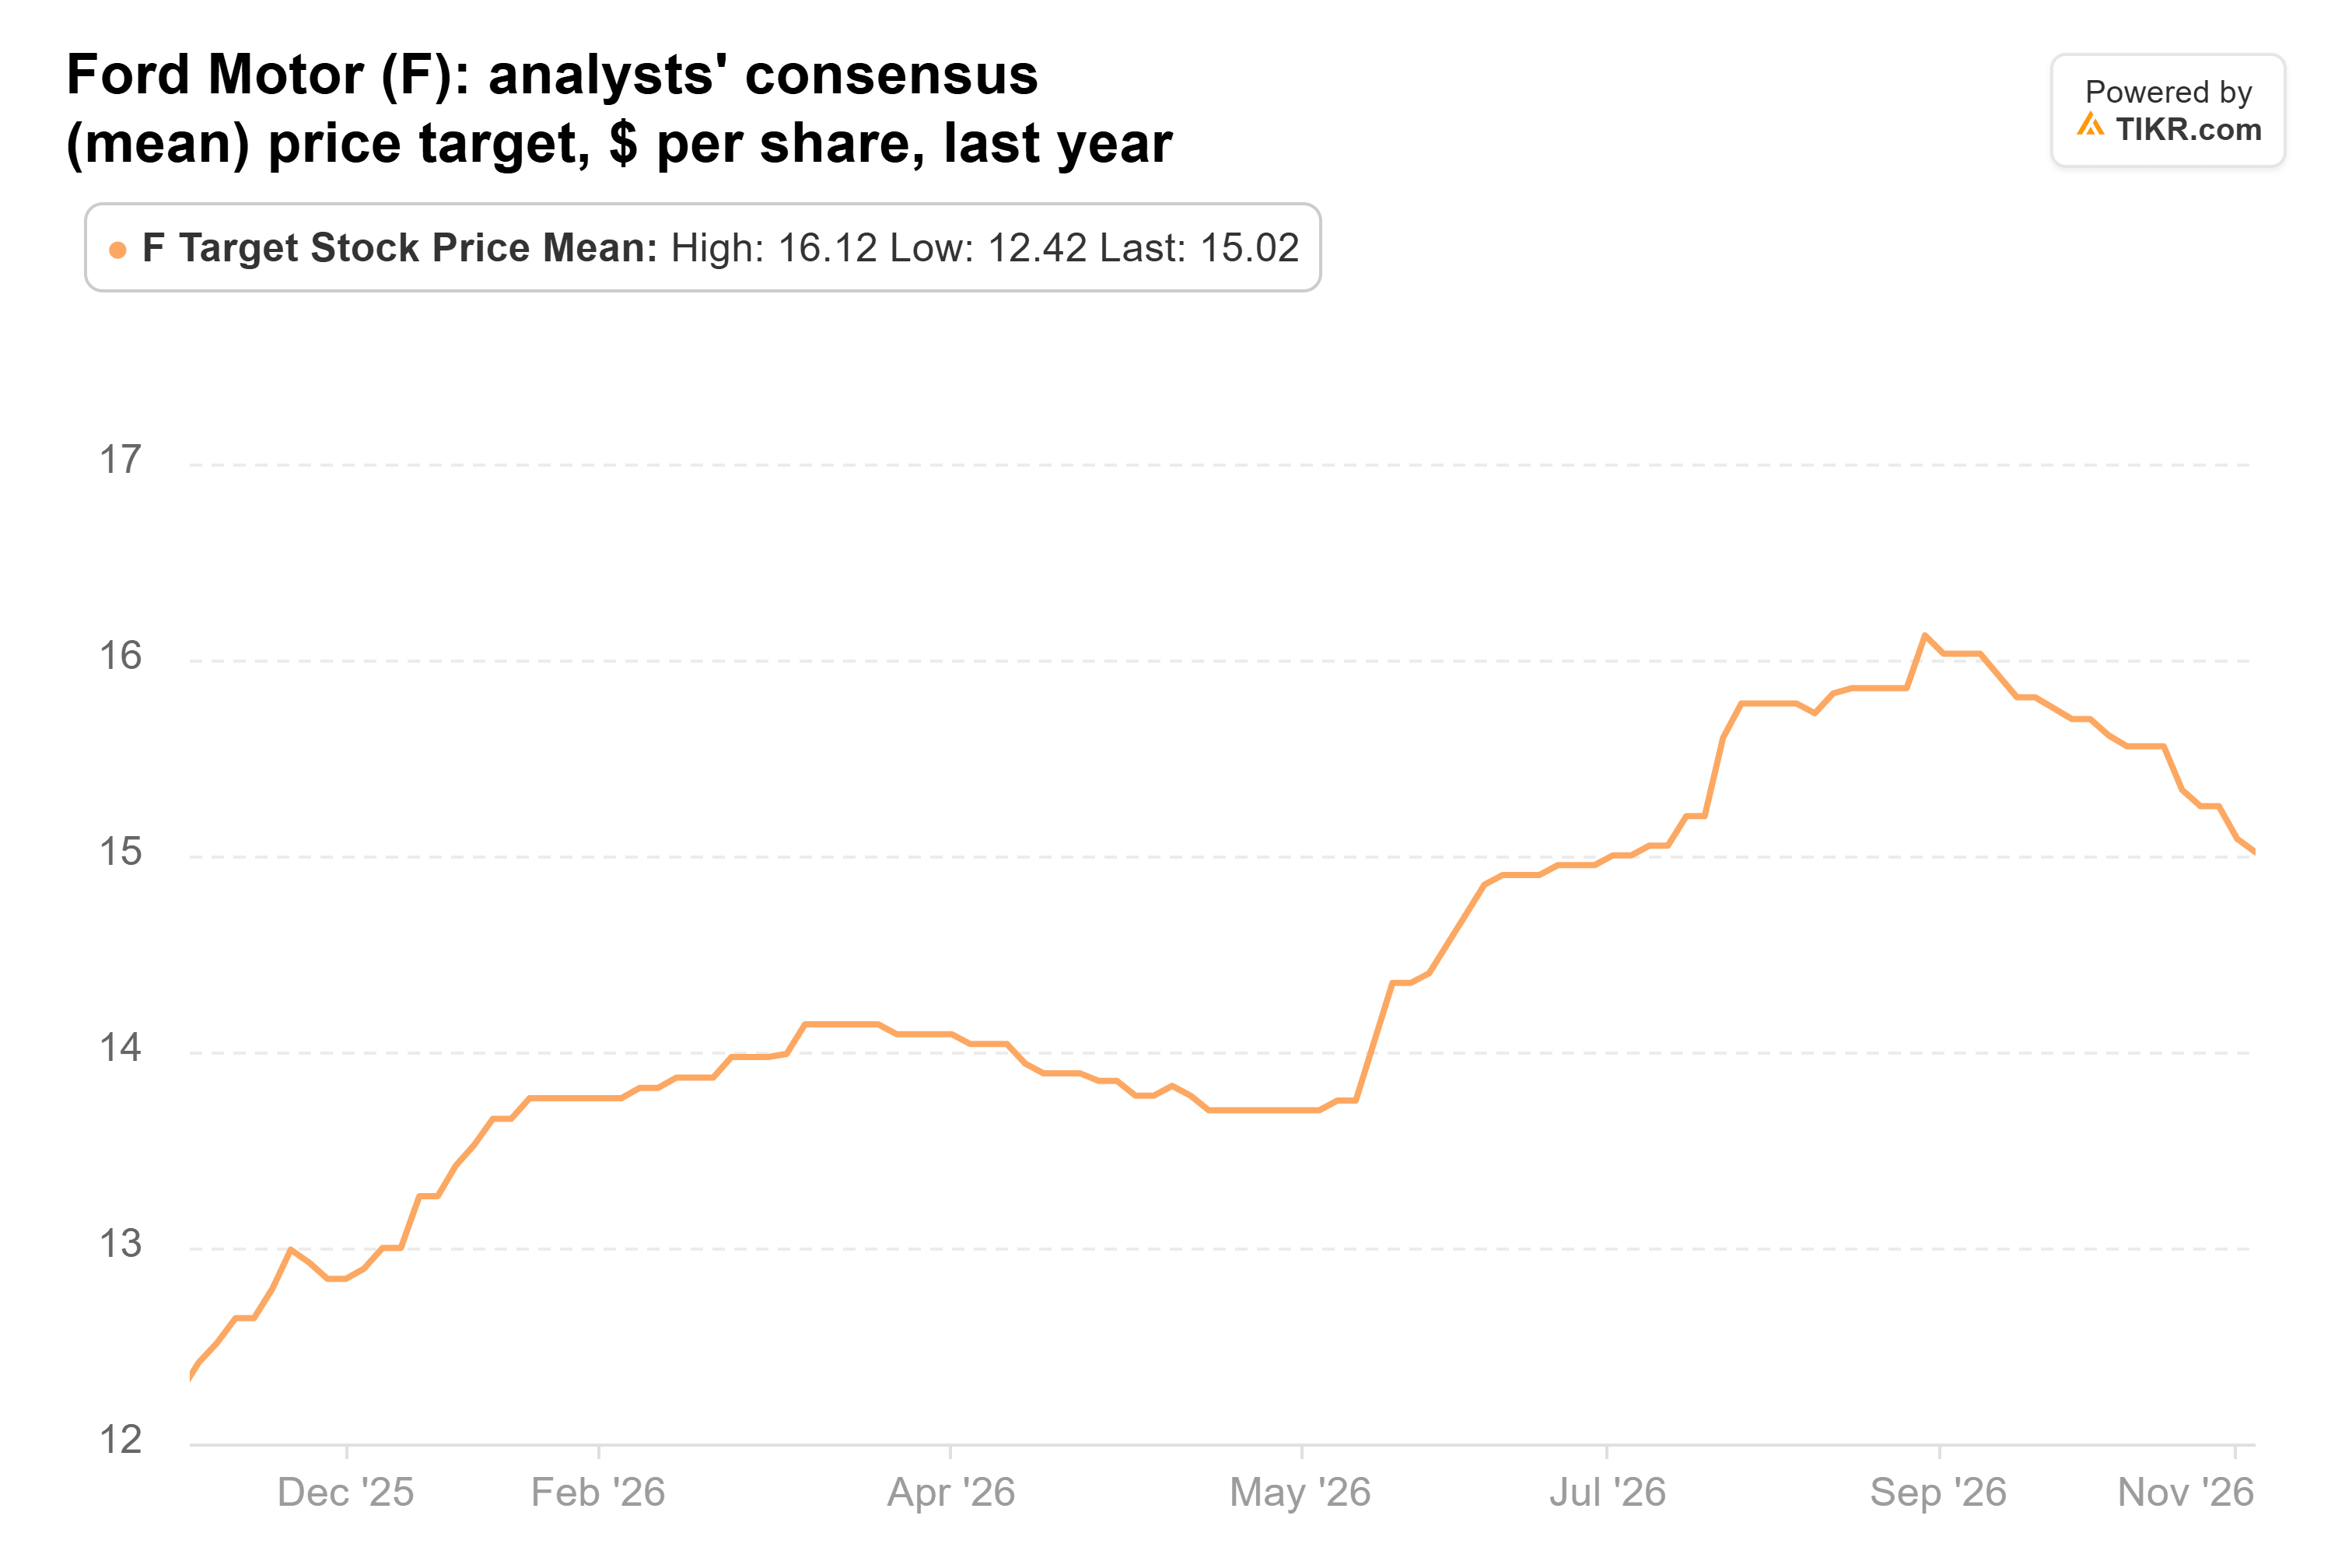
El 29 de octubre, RBC recortó su objetivo a 14 dólares desde 15, y Morgan Stanley recortó su objetivo a 13 dólares desde 14. El promedio de 15,02 dólares aún está un 33% por encima del último cierre.
Ford cotiza a aproximadamente 6 veces los beneficios futuros, por debajo de su promedio al cierre de trimestre de 8,2 veces desde 2014. Ese descuento tiene sentido con un beneficio plano el próximo año y el dividendo tensionado. Ford pagó el 85% de su flujo de caja libre ajustado de 2025 en dividendos, mientras que su propio objetivo es del 40% al 50%.
Meta es una decisión más ajustada
Avantyr tenía 133.338 acciones de Meta Platforms (META) al 30 de junio, valoradas en 75 millones de dólares y un 2,8% de sus acciones del 13F. Meta ha subido un 9% desde el 30 de septiembre, la única de las tres que está más alta. Sus ingresos del tercer trimestre aumentaron un 26% hasta 64.600 millones de dólares. Pero a medida que sigue gastando en IA, el consenso prevé que el flujo de caja libre toque fondo en -48.000 millones de dólares en 2027.
El objetivo promedio de los analistas está aproximadamente donde estaba hace un año, tras una caída en agosto:
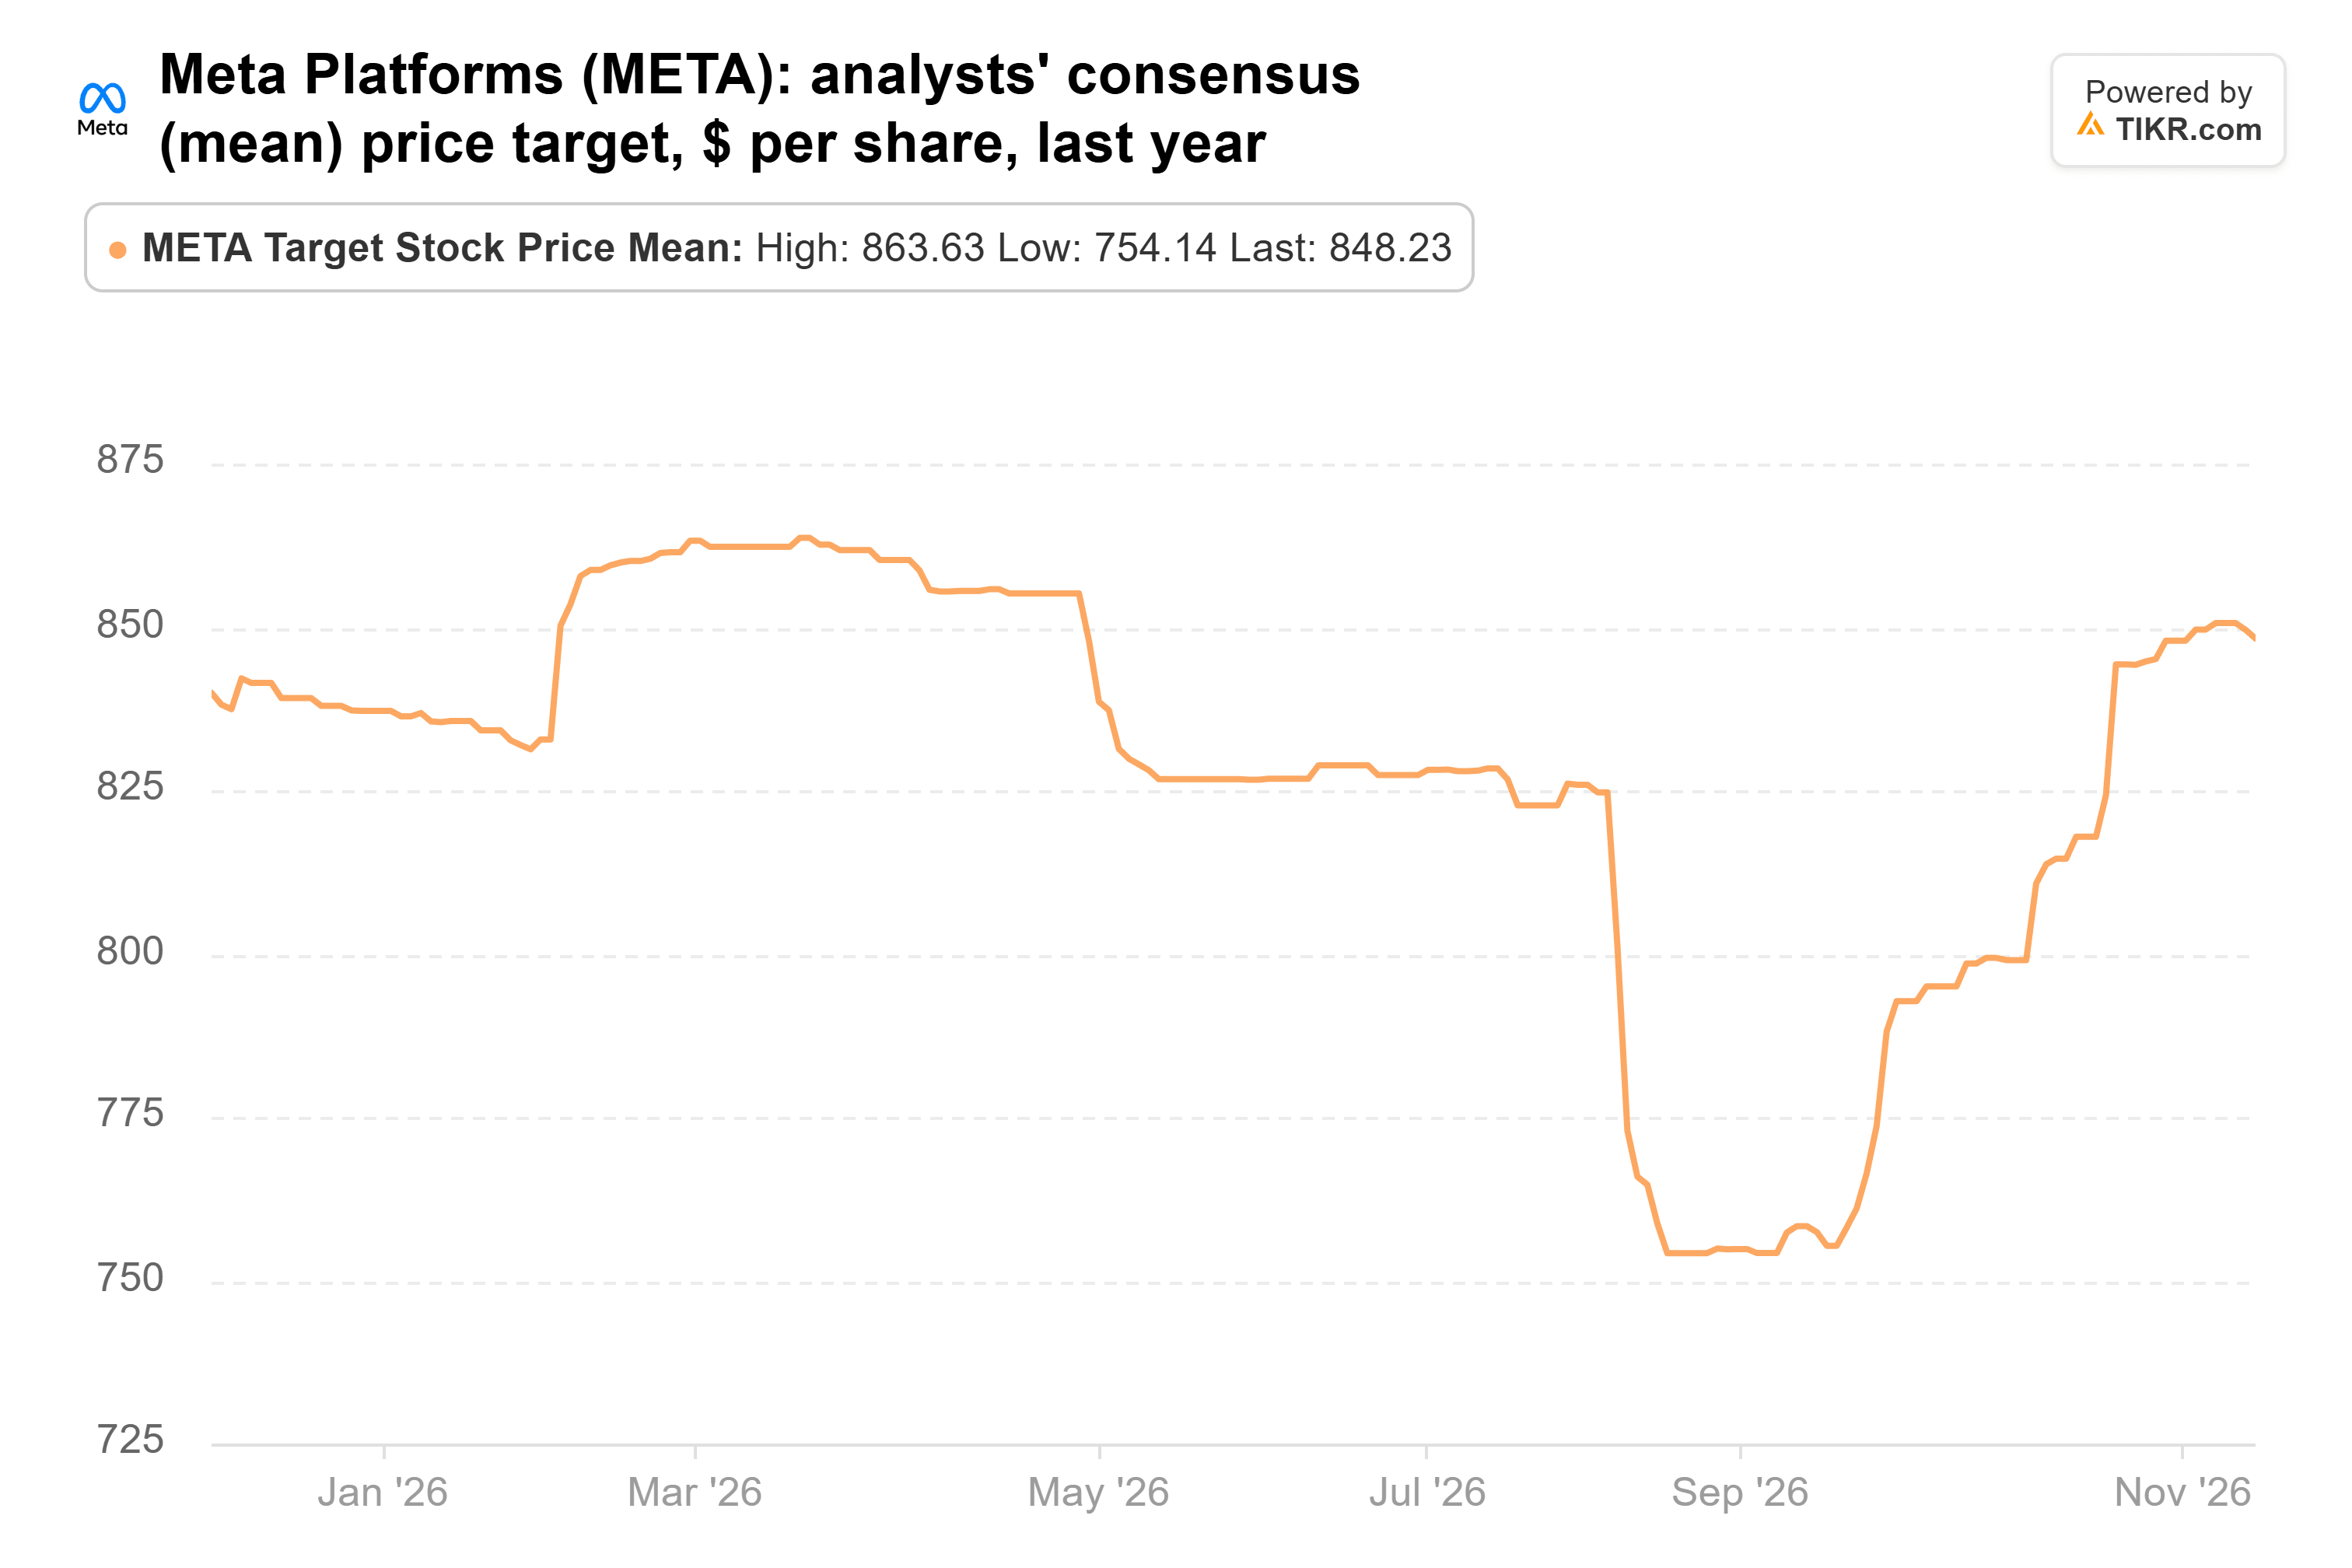
A 848,23 dólares, el objetivo promedio está un 38% por encima del último cierre. Meta cotiza a aproximadamente 19 veces los beneficios futuros, por debajo de su promedio al cierre de trimestre de cinco años de 21 veces. Los grandes fondos tampoco se ponen de acuerdo: Third Point de Dan Loeb abrió una nueva posición en Meta que fue una de sus dos más grandes al 30 de septiembre.
Se cargó de Amazon y Somnigroup
Third Point también vendió toda su posición en Amazon en el trimestre. Avantyr hizo lo contrario y terminó el trimestre con 915.873 acciones de Amazon, un 224% más. Estaban valoradas en 228 millones de dólares y un 7,0% de sus acciones del 13F. AWS creció un 39% en el tercer trimestre, su ritmo más rápido en cinco años. Amazon cotiza a aproximadamente 27 veces los beneficios futuros, justo en su lectura más baja al cierre de trimestre desde 2014.
Somnigroup es la apuesta más audaz. Las 4,07 millones de acciones de Avantyr, un 89% más, estaban valoradas en 253 millones de dólares y un 7,7% de sus acciones del 13F, su tercera posición principal. Los analistas han recortado su objetivo promedio a 85,40 dólares desde 101 a principios de diciembre de 2025, aunque eso aún supone un 37% por encima del último cierre.
La venta de NVIDIA es la que yo apostaría en contra
Si pudiera revertir una de estas operaciones, sería la venta de NVIDIA. Los inversores están pagando aproximadamente 10 veces los beneficios futuros por una empresa que acaba de elevar sus perspectivas de crecimiento. La salida de Ford es la más fácil de respaldar. La de Meta depende de cuánto tiempo estén dispuestos a esperar los inversores a que sus gastos generen efectivo.
El riesgo con NVIDIA es el crédito que otorga a sus clientes. Los días de ventas pendientes de cobro aumentaron a 64 desde 60 en el trimestre de octubre, en parte debido a plazos de pago más largos. El informe de febrero de NVIDIA es la próxima prueba. Si los días de ventas pendientes de cobro vuelven a caer por debajo de 64 y se mantiene la perspectiva del 75%, la venta de Avantyr parecerá prematura. El próximo 13F del fondo, que debe presentarse a mediados de febrero, mostrará si volvió a comprar alguna de las tres.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como asesoramiento de inversión o financiero por parte de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!