Wichtige Erkenntnisse
- XP (XP) fiel im Monat bis zum 6. November um etwa 49% und schloss bei $15,14, nachdem die Präsidentschaftswahl in Brasilien einen scharfen Verkauf bei Finanzaktien ausgelöst hatte.
- StoneCo (STNE) fiel am 26. Oktober um 29%, was den breiteren Druck auf brasilianische Finanzunternehmen verdeutlichte.
- UBS behielt seine Kaufempfehlung für XP bei, senkte jedoch sein Kursziel auf $23, was einem Aufwärtspotenzial von etwa 52% gegenüber dem Schlusskurs vom 6. November impliziert.
- XP notierte bei etwa dem 7,0-fachen der erwarteten Gewinne (KGV), unter seinem Fünfjahresdurchschnitt von 12,6x, während Analysten eine Gewinnsteigerung bis 2028 prognostizierten.
Was ist passiert?
XP (XP) fiel im Monat bis zum 6. November um etwa 49%, wobei der größte Teil des Rückgangs nach dem unerwarteten Sieg von Luiz Inácio Lula da Silva in der brasilianischen Präsidentschafts-Stichwahl erfolgte.
Lula sicherte sich 51,79% der Stimmen am 25. Oktober und besiegte Flávio Bolsonaro, was Investoren enttäuschte, die eine marktfreundlichere Regierung erwartet hatten.
XP stürzte am 26. Oktober um etwa 48% ab und erreichte ein 52-Wochen-Tief, während StoneCo (STNE) um 29% fiel, als Investoren die wirtschaftliche Aussichten Brasiliens neu bewerteten.
XP war am 5. Oktober um etwa 34% gestiegen, während UBS sein Kursziel am 8. Oktober von $25 auf $37 anhob, begleitet von wachsendem Optimismus bezüglich brasilianischer Finanzaktien.
Bank of America stellte fest, dass XP sich von seinen August-Tiefs vor der Wahl verdoppelt hatte.
Citi stufte XP am 27. Oktober von Kaufen auf Neutral herab und senkte sein Kursziel von $25 auf $15.
Morgan Stanley und Santander stuften die Aktie ebenfalls herab, was Bedenken hinsichtlich künftiger Kapitalzuflüsse, Aktivitäten am Aktienmarkt und Handelsvolumina widerspiegelte.
Diese Risiken sind relevant, da XP einen Teil seiner Einnahmen aus Kundenvermögen, Anlageprodukten und Handelsaktivitäten generiert.
Während XP's Telefonkonferenz zu den Quartalszahlen im zweiten Quartal sagte CEO Thiago Maffra, dass, wenn die Handels-„Volumen zunehmen, wir mehr Geld verdienen“, und hob hervor, wie stärkere Aktivitäten in seinen institutionellen und Privatkundenhandelsgeschäften die Einnahmen stützen können.
Trotz der Unsicherheit behielt UBS am 5. November seine Kaufempfehlung bei, senkte jedoch sein Kursziel von $37 auf $23, was einem Aufwärtspotenzial von etwa 52% gegenüber XPs Schlusskurs vom 6. November von $15,14 impliziert.
Goldman Sachs behielt ebenfalls am 12. November seine Kaufempfehlung bei, obwohl es sein Kursziel von $36 auf $31 senkte, was den anhaltenden Optimismus einiger Analysten trotz der wahlbedingten Unsicherheit unterstrich.
Ist die XP-Aktie unterbewertet oder überbewertet?
Bei etwa $15 pro Aktie erscheint XP potenziell unterbewertet, obwohl die politische Unsicherheit in Brasilien und das Risiko schwächerer Anlageaktivitäten ihren diskontierten Bewertungsrahmen erklären helfen.
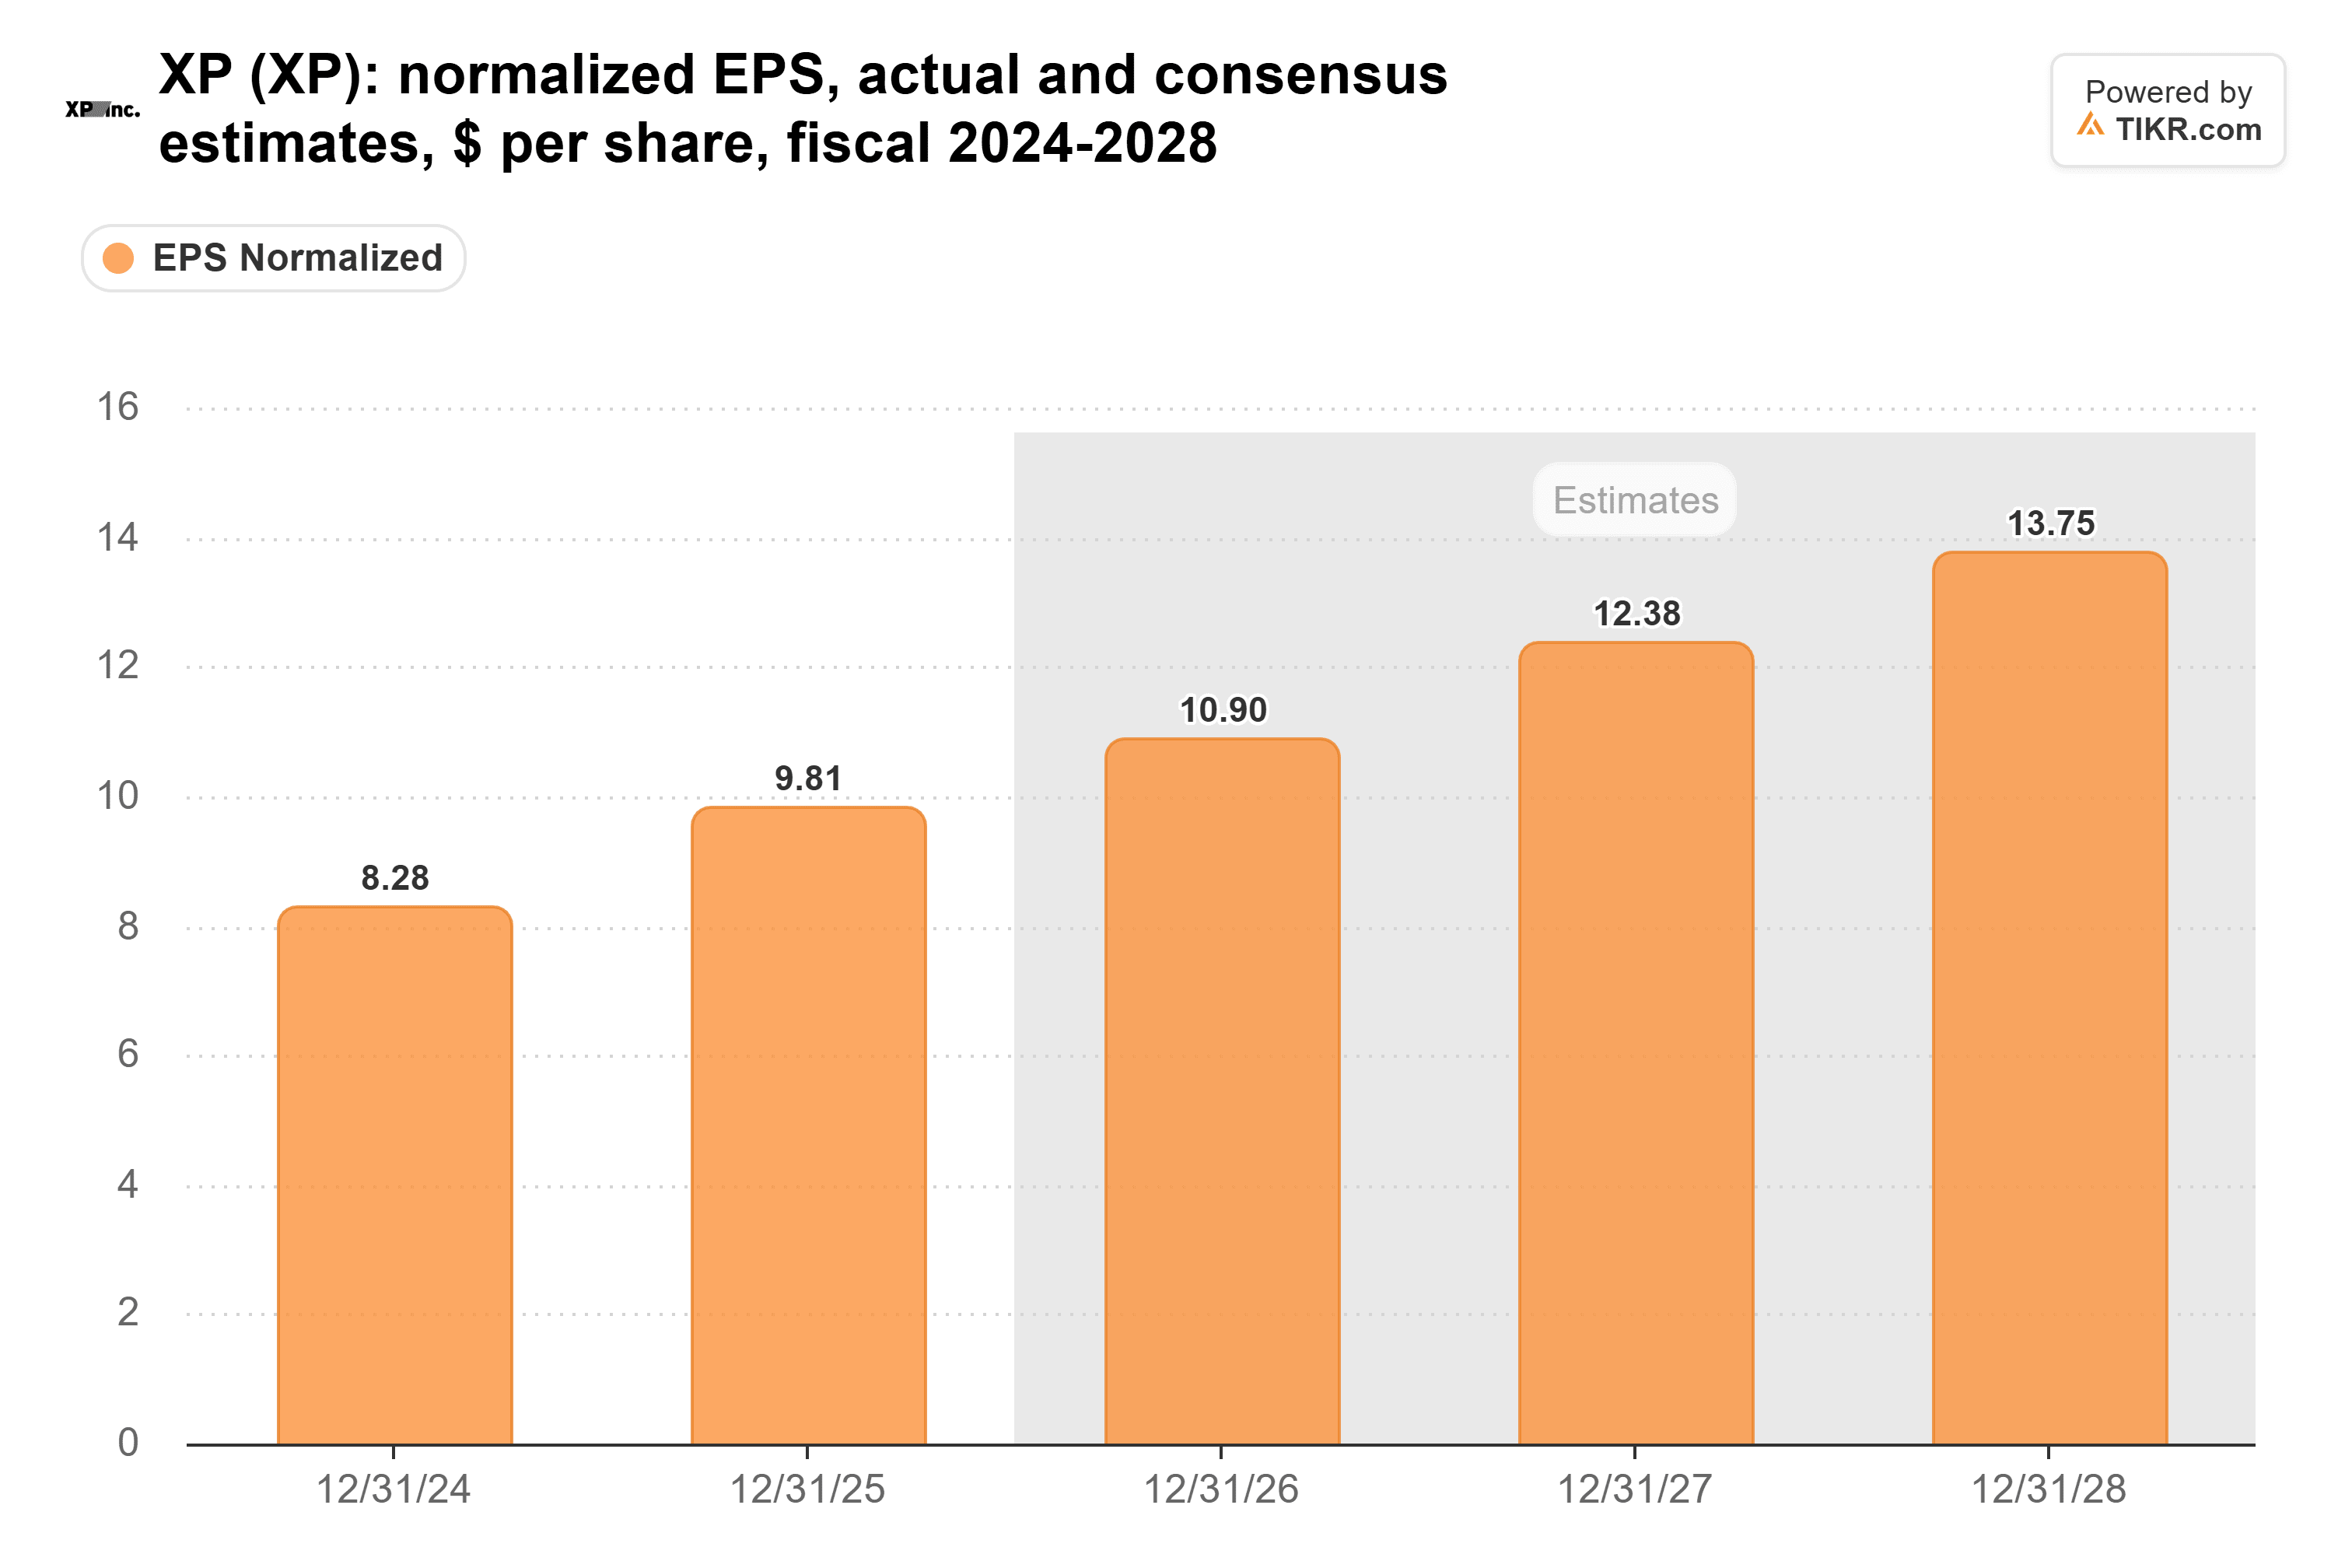
Laut TIKR-Schätzungen vom 29. Oktober wurde prognostiziert, dass der normalisierte Gewinn je Aktie (EPS) von R$9,81 im Geschäftsjahr 2025 auf R$10,90 im Jahr 2026 steigen würde, was einem Wachstum von etwa 11% entspricht.
Analysten erwarteten, dass der normalisierte EPS bis zum Geschäftsjahr 2028 R$13,75 erreichen würde, etwa 40% über dem Niveau von 2025.
XP notierte am 6. November bei etwa dem 7,0-fachen der erwarteten Gewinne (KGV), verglichen mit seinem Fünfjahresdurchschnitt von 12,6x, was auf einen erheblichen Abschlag gegenüber seiner historischen Bewertung hindeutet.
Das KGV erreichte am 2. November auch ein Fünfjahrestief von etwa 6,5x.
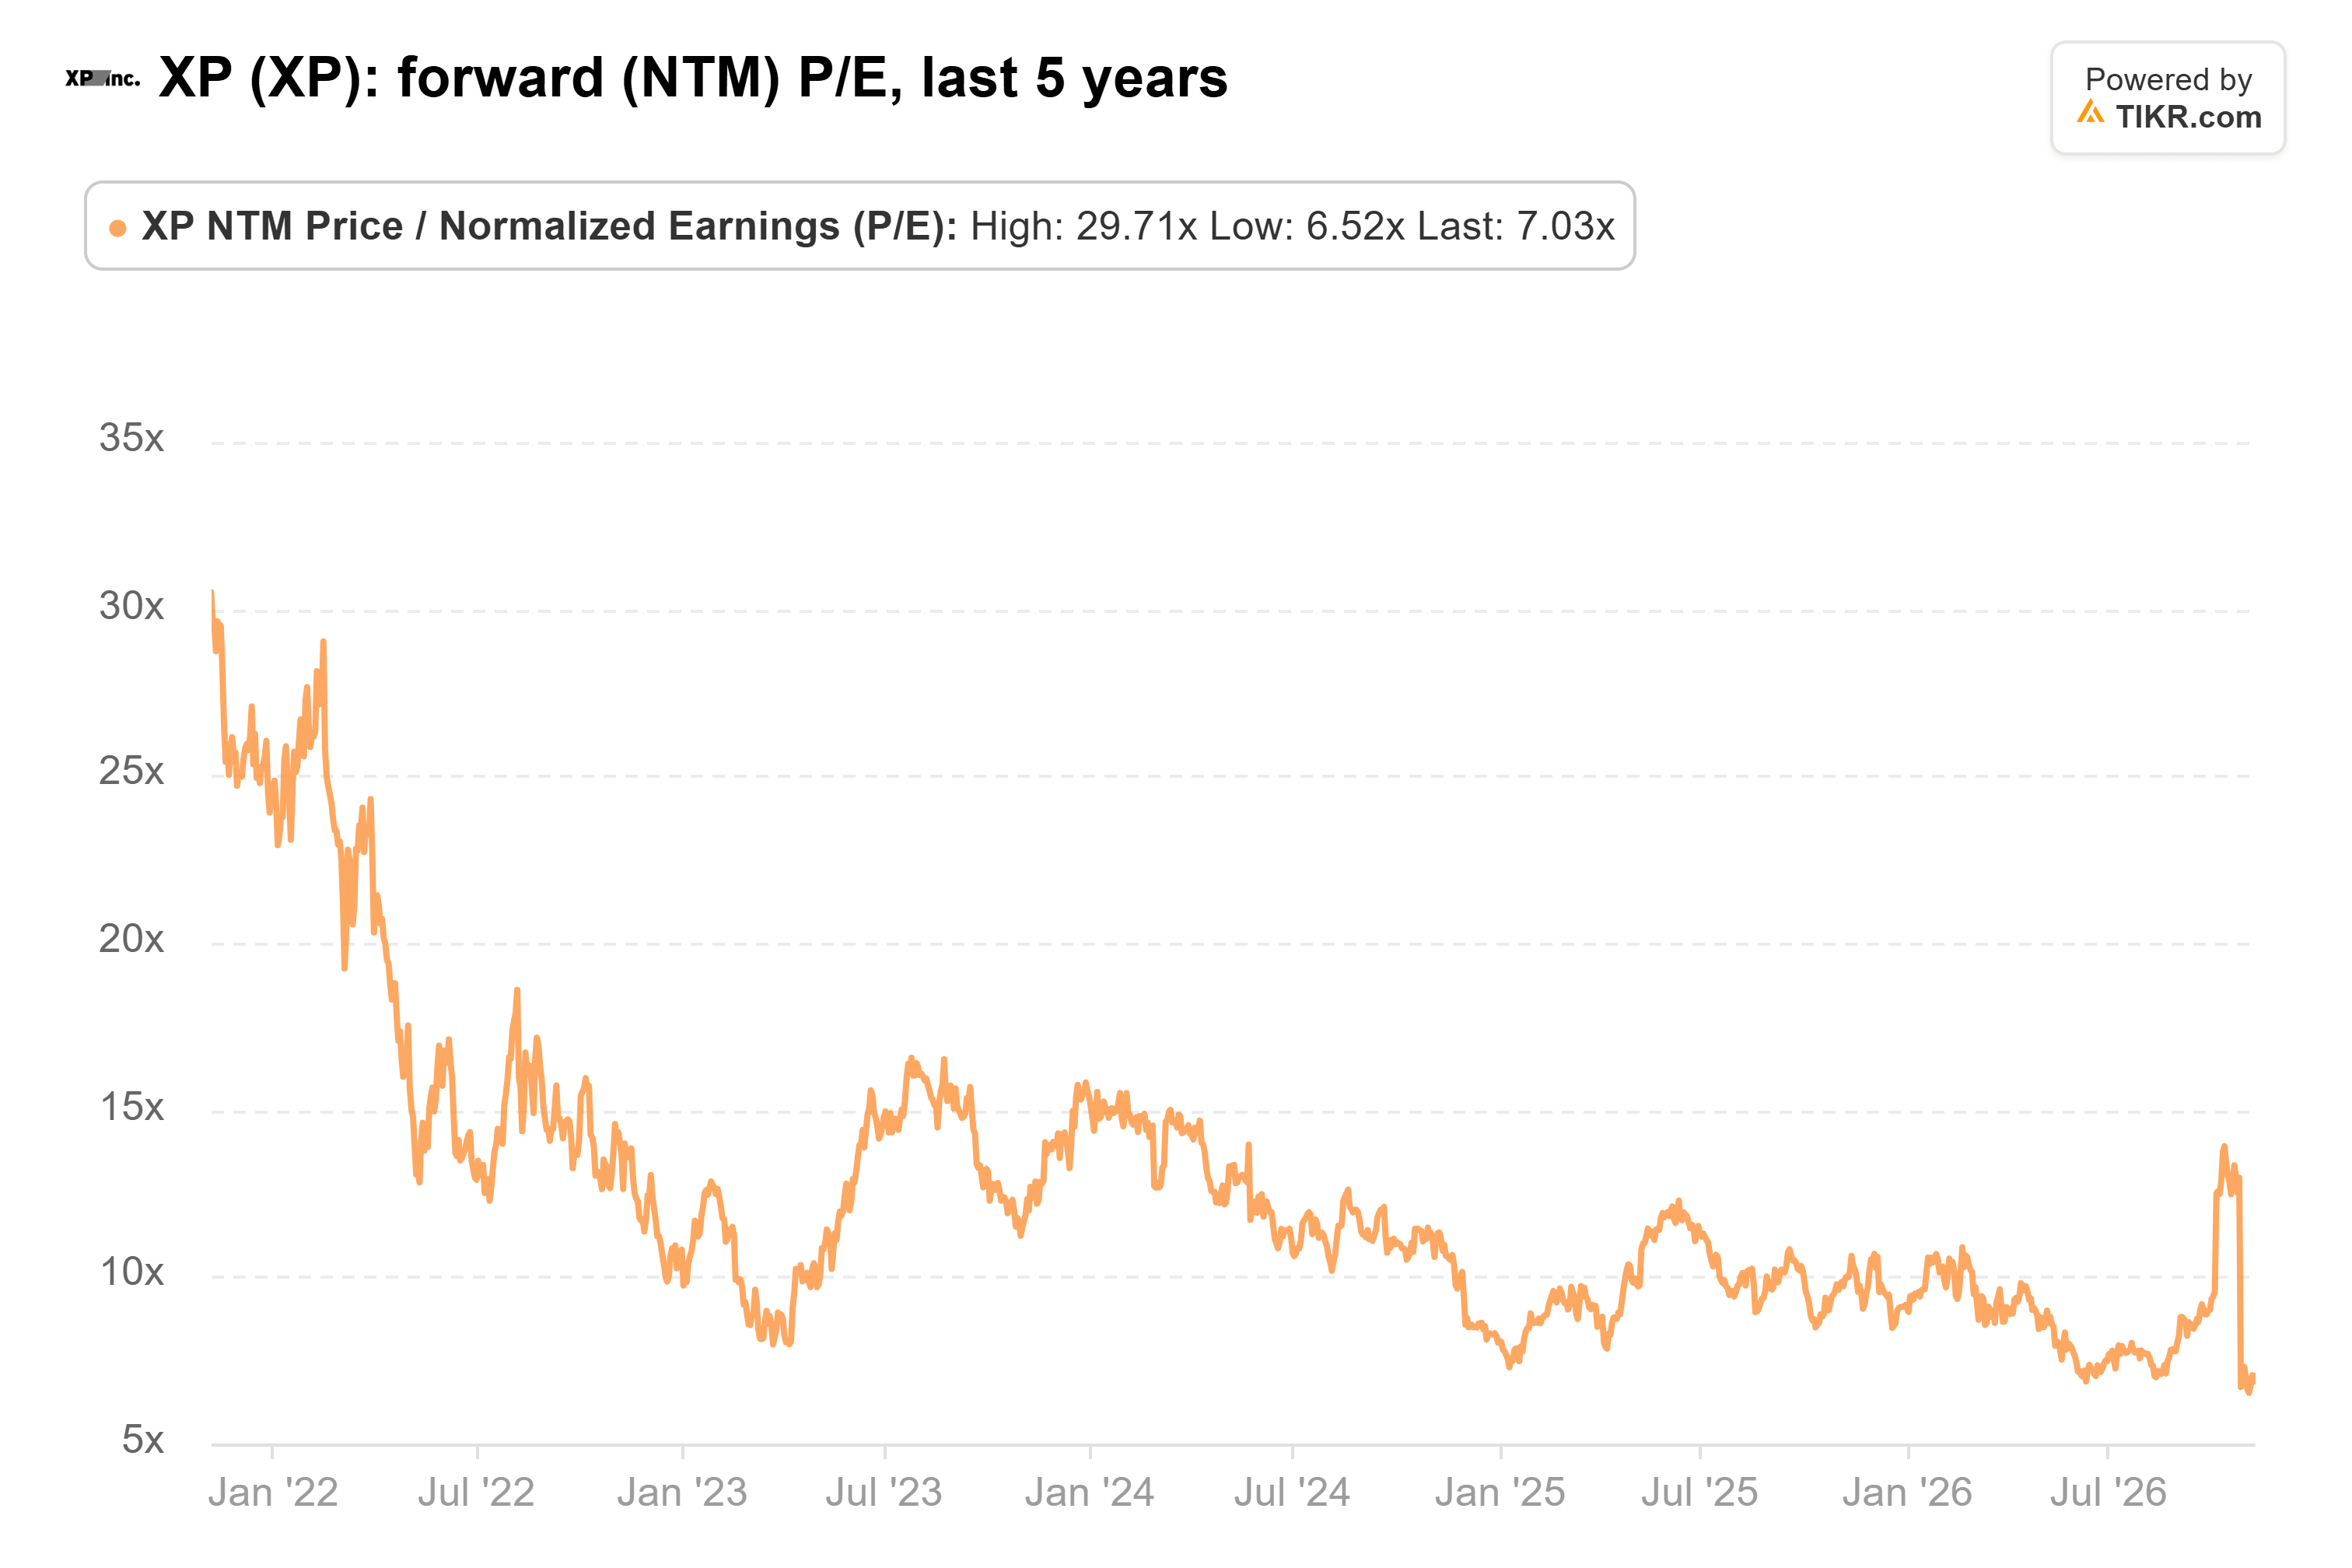
Das Kursziel von UBS in Höhe von $23 impliziert bei unveränderten Schätzungen etwa das 10,6-fache der erwarteten Gewinne (KGV), immer noch unter XPs historischem Durchschnitt.
Das Kursziel von Citi in Höhe von $15 deutet jedoch auf ein begrenztes Aufwärtspotenzial hin, während schwächere Kundenzuflüsse, sinkende Handelsvolumina und nach unten revidierte Gewinnschätzungen einen anhaltenden Abschlag rechtfertigen könnten.
Laut XP's Investor-Relations-Website sind die Ergebnisse für das dritte Quartal für den 16. November nach Börsenschluss in den USA geplant.
Obwohl diese Ergebnisse den Zeitraum vor der Wahl abdecken, könnten die Kommentare des Managements Einblicke in seine Aussichten nach der Wahl geben.
In den nächsten 12 Monaten wird die Erholung von XP von Kundenwachstum, Handelsaktivität und Gewinnrevisionen abhängen. Stärkere Fundamentaldaten könnten eine Erholung in Richtung des UBS-Ziels stützen, während anhaltende Schwäche das Aufwärtspotenzial begrenzen könnte.
Was ist die XP-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was XP wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!