Wichtige Erkenntnisse
- Ein 64-Jähriger, der plant, im Januar 2027 Sozialversicherungsleistungen zu beantragen und etwa 30.000 $ über der Einkommensgrenze zu verdienen, dem werden 15.000 $ an Leistungen einbehalten.
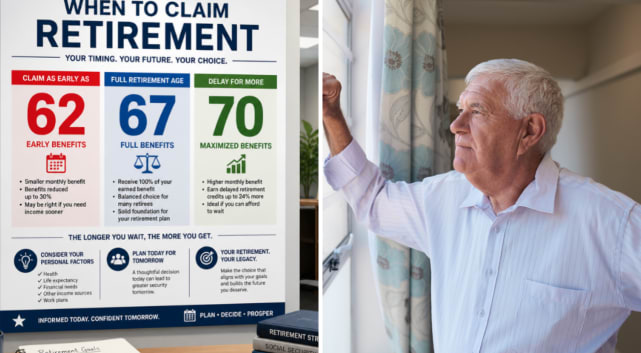
- Im Jahr 2027 verlieren Personen, die vor dem regulären Rentenalter Leistungen beantragen, 1 $ an Leistungen für je 2 $, die sie über 25.560 $ verdienen, es sei denn, 2027 ist das Jahr, in dem sie 67 werden.
- Die Sozialversicherung behält ganze Schecks ein, beginnend im Januar, bis der volle Betrag einbehalten ist. Bei einer monatlichen Leistung von 2.000 $ sind das siebeneinhalb Monate an Schecks.
- Mit 67 wird die Leistung neu berechnet, wobei die einbehaltenen Monate bei der Kürzung für die vorzeitige Inanspruchnahme nicht berücksichtigt werden, sodass der monatliche Scheck von da an steigt.
Wenn Sie Sozialversicherungsleistungen vor dem regulären Rentenalter beantragen und weiterarbeiten, kann die Sozialversicherung einen großen Teil Ihrer Schecks einbehalten. Und sie wartet nicht bis zum Jahresende, um dies einzuziehen.
Ein 64-Jähriger, der diese Woche im Reddit-Forum r/SocialSecurity gepostet hat, versucht genau herauszufinden, wie das passiert. Er plant, die Leistungen im Januar zu beginnen und weiterhin Vollzeit zu arbeiten, und erwartet, etwa 30.000 $ mehr als die Grenze zu verdienen. Er sagt, er verstehe alles außer, wie die Regierung das Geld einziehen wird: "Werden sie 2028 Schecks einbehalten, bis der Betrag zurückgeholt ist?", fragte er. Oder werden die monatlichen Schecks verkleinert oder das Geld auf einmal zurückgefordert?
Seine erste Vermutung ist nah dran, nur um ein Jahr daneben. Die Sozialversicherung wird damit beginnen, Schecks im Januar 2027 einzubehalten, dem Monat, in dem er die Leistungen beantragt.
Jede 2 $ über 25.560 $ kosten 1 $ an Leistungen
Im Jahr 2027 gibt jeder, der Sozialversicherungsleistungen vor dem regulären Rentenalter bezieht, 1 $ an Leistungen für je 2 $ auf, die er über 25.560 $ verdient. Eine höhere Grenze gilt im Jahr, in dem jemand das reguläre Rentenalter erreicht, das für alle ab Geburtsjahr 1960 bei 67 Jahren liegt. Dieser Nutzer wird 2027 nicht 67, daher ist die Grenze von 25.560 $ diejenige, die für ihn gilt. 30.000 $ darüber zu liegen, bedeutet, dass sein Einkommen 2027 in den mittleren 50.000ern liegt.
Diese 30.000 $ bedeuten 15.000 $ an einbehaltenen Leistungen. Nehmen wir an, sein Scheck beträgt 2.000 $ pro Monat. Das sind siebeneinhalb Monate an Schecks.
Autsch.
6 sichere Dividendenaktien, die Rentnern Renditen von über 6% zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6% zahlen.
Aber nach einer umfassenden Anlageüberprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen alle kostenlos als Teil unseres neuen Anlageberichts, auf den Sie hier zugreifen können.
Keine Schecks von Januar bis Juli
Die Sozialversicherung verteilt diese 15.000 $ nicht über das Jahr. Sie behält ganze Schecks ein, beginnend mit dem ersten Monat des Jahres, bis der volle Betrag gedeckt ist. Bei einem Scheck von 2.000 $ erhält er für Januar bis Juli nichts, und der Rest wird im August einbehalten.
Sie wartet auch nicht ab, um zu sehen, was er tatsächlich verdient. Die Einbehaltung beginnt basierend auf einer Schätzung des Jahreseinkommens, sodass der Scheck für Januar einbehalten wird, bevor er auch nur einen Dollar über der Grenze verdient hat. Und wenn ein Ehepartner Leistungen auf Basis seines Kontos bezieht, werden auch die Schecks des Ehepartners zusammen mit seinen einbehalten, da jede auf diesem Konto gezahlte Leistung für den Überschuss gekürzt wird.
Mit 67 steigt der Scheck
Glücklicherweise sind diese einbehaltenen Monate nicht verloren. Wenn der Nutzer 67 erreicht, berechnet die Sozialversicherung seine Leistung neu und lässt die einbehaltenen Monate bei der Kürzung für die vorzeitige Inanspruchnahme außer Acht. Da weniger Monate als vorzeitig in Anspruch genommen gelten, steigt der monatliche Scheck von da an. Es gibt nichts zu beantragen.
Die 15.000 $ erhält er jedoch nie als Pauschalbetrag zurück. Was er bekommt, ist von 67 an jeden Monat einen größeren Scheck. Und jeder Monat, der tatsächlich vor 67 ausgezahlt wurde, behält die Kürzung für die vorzeitige Inanspruchnahme dauerhaft.
Ich würde mit dem Beantragen warten
Bei einem Scheck von 2.000 $ zahlt eine Beantragung im Januar 9.000 $ der 24.000 $ Leistungen für 2027 aus, und im Gegenzug tragen diese ausgezahlten Monate eine Kürzung für die vorzeitige Inanspruchnahme, die nie verschwindet. Zu warten, bis das Gehalt schrumpft oder aufhört, vermeidet die Einbehaltung vollständig. Im Jahr, in dem er 67 wird, springt die Grenze (sie liegt bei 67.920 $ für Personen, die 2027 das reguläre Rentenalter erreichen), und die Sozialversicherung behält nur 1 $ für je 3 $ darüber ein. Ab 67 reduzieren Einkünfte die Leistungen überhaupt nicht mehr.
Wenn ich Vollzeit arbeiten würde und so weit über der Grenze läge, würde ich warten. Eine Beantragung im Januar macht mehr Sinn, wenn es eine reale Chance gibt, dass der Job früher endet als geplant.
Wenn er die Leistungen beantragt und weiterhin Vollzeit arbeitet, wird er 2028 erneut auf die Grenze stoßen, bei einem Betrag, den die Sozialversicherung nächsten Herbst veröffentlichen wird, so wie sie die für 2027 im Oktober veröffentlicht hat. Und wenn die Arbeitsstunden sinken, wird weniger einbehalten, da die Sozialversicherung die Einbehaltung auf Basis des Jahreseinkommens vornimmt.
Genießen Sie Ihren Ruhestand mit Stil mit diesen sicheren Dividendenrenditen von über 6%
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die richtige Dividendenaktie mit hoher Rendite auszuwählen, kann den Unterschied zwischen einem Traumruhestand... und einem Leben von der Hand in den Mund bedeuten, in dem man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien identifiziert, die eine Rendite von über 6% bieten und von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!