Die wichtigsten Punkte
- Die Sozialversicherung erlaubt es einem Rentner, einen einmaligen Antrag innerhalb von 12 Monaten nach erstmaligem Anspruch zurückzuziehen, indem er jeden erhaltenen Dollar zurückzahlt.
- Ein Hörer von The Retirement and IRA Show fragte nach einem Ehemann, der Anfang 2026 mit 62 Jahren einen Antrag stellen würde und 28.000 $ schulden würde, um ihn rückgängig zu machen, wenn seine Frau im Januar 2027 stirbt.
- Nach dem Rückzug könnte er von einer kleineren Hinterbliebenenrente leben und seine eigene mit 70 Jahren für 4.960 $ pro Monat beantragen, 25.920 $ pro Jahr mehr als sein heutiger Scheck von 2.800 $.
- Zwischen der Rückzahlung und sieben Jahren mit kleineren Schecks würde er sich bei etwa 75,5 Jahren amortisieren, und sein Zeitfenster für die Einreichung schließt Anfang 2027.
Wenn Sie im vergangenen Jahr mit der Sozialversicherung begonnen haben und wünschen, Sie hätten gewartet, haben Sie möglicherweise eine zweite Chance. Sie kostet jeden Dollar, den Sie erhalten haben. Aber für einen neuen Witwer kann sie für den Rest seines Lebens Tausende von Dollar pro Jahr wert sein.
Das "Was-wäre-wenn" eines Hörers
In der Folge vom 7. November von The Retirement and IRA Show verlas Chris Stein die E-Mail eines Hörers über ein Ehepaar, das Anfang 2026 beide mit 62 Jahren mit der Sozialversicherung begonnen hat. Sein Scheck beträgt etwa 2.800 $ pro Monat und ihrer etwa 1.500 $. Dann fügte der Hörer ein "Was-wäre-wenn" hinzu: Angenommen, die Frau stirbt im Januar 2027. Könnte der Ehemann "seinen eigenen Sozialversicherungsantrag innerhalb des 12-Monats-Fensters zurückziehen, die erhaltenen Leistungen in Höhe von etwa 28.000 $ zurückzahlen und dann Hinterbliebenenleistungen auf Basis des Kontos seiner Frau beziehen, während er seine eigene Altersrente bis zum Alter von 70 Jahren anwachsen lässt?"
Stein sagte ja. "Nein, der Tod seiner Frau hat keine Auswirkung auf seine Fähigkeit, seinen Antrag zurückzuziehen", sagte er. Sobald der Rückzug durchgeführt ist, könnte der Ehemann zuerst eine Hinterbliebenenrente beziehen und später auf seine eigene wechseln. Die Frau ist nicht gestorben: Der Hörer stellte es als ein "Was-wäre-wenn" dar, und ein kluges noch dazu.
6 sichere Dividendenaktien, die Rentnern 6%+ Rendite zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6%+ zahlen.
Aber nach einer umfassenden Anlageprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Anlageberichts, auf den Sie hier direkt zugreifen können.
Die Sozialversicherung gibt Ihnen eine zweite Chance
Sie können einen Sozialversicherungsantrag einmal in Ihrem Leben zurückziehen, solange Sie ihn innerhalb von 12 Monaten nach dem ersten Monat, in dem Sie Anspruch auf Leistungen hatten, einreichen. Sie stellen den Antrag schriftlich auf Formular SSA-521 und zahlen alles zurück, was Sie erhalten haben. Stein wies darauf hin, dass die Rechnung alles abdeckt, was auf Basis Ihres Kontos gezahlt wurde, sodass auch eine Ehegatten- oder Kinderleistung, die darauf basiert, zurückgezahlt werden müsste. Hier bezog die Frau ihre eigene Leistung, also schuldet der Ehemann nur seine 28.000 $. Sie berechnen die Rechnung nicht selbst: Die Sozialversicherung schickt sie, und der Rückzug ist abgeschlossen, sobald Sie sie bezahlt haben. Danach, so die Sozialversicherung, können Sie sich später erneut bewerben.
Ohne die zweite Chance fügt ihr Tod seinem Scheck nichts hinzu
Ein Witwer hat mehr Grund als die meisten, sie zu nutzen. Wenn jemand gleichzeitig Anspruch auf zwei Sozialversicherungsleistungen hat, wie seine eigene und eine Hinterbliebenenrente, erhält er nicht mehr als die höhere der beiden. Solange er also seinen Scheck von 2.800 $ behält, bringt ihm eine kleinere Hinterbliebenenrente nichts zusätzlich ein.
Ein Rückzug dreht das um. Er kann für einige Jahre von ihrem Konto leben, während seine eigene, nicht beanspruchte Leistung bis 70 anwächst. Stein schätzte seine Hinterbliebenenrente auf etwa 1.470 $ pro Monat, wenn er sie mit 63 beantragt, "alles abhängig von seinem tatsächlichen Geburtsmonat." Diese Zahl beinhaltet zwei Kürzungen. Eine, weil sie mit 62 beantragt hat, obwohl ein separater Schutz für Hinterbliebene sie kleiner hält als ihre eigene Kürzung von 30%. Die andere, weil er sie vor seinem eigenen vollen Rentenalter beantragen würde.
Die Rechnung zu 4.960 $ pro Monat
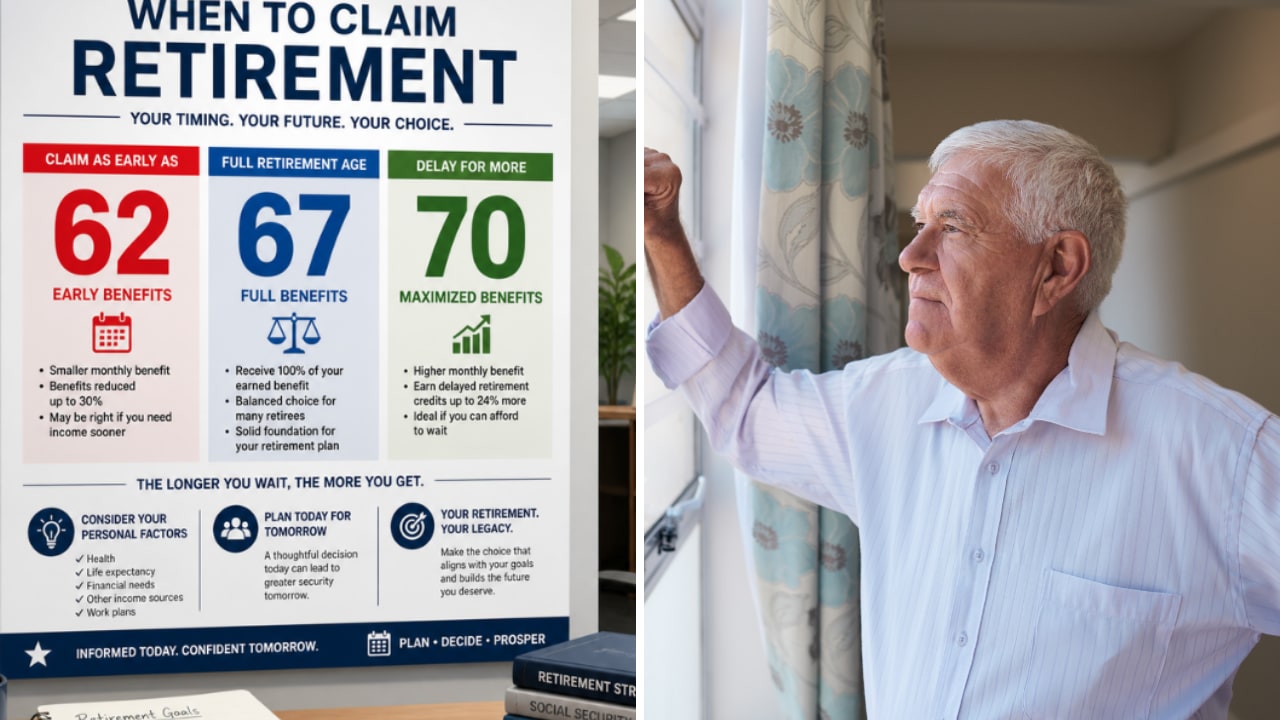
Die Beantragung mit 62 kürzte seinen Scheck lebenslang um 30%, da jeder, der 1960 oder später geboren wurde, das volle Rentenalter mit 67 erreicht. Seine 2.800 $ sind also 70% einer vollen Leistung von 4.000 $. Jedes Jahr, das er nach 67 abwartet, fügt bis 70 jeweils 8% hinzu, also addieren drei Jahre 24% und bringen 4.000 $ auf 4.960 $ pro Monat. Das sind 2.160 $ pro Monat mehr als sein heutiger Scheck oder 25.920 $ pro Jahr, lebenslang.
Dorthin zu gelangen kostet ihn allerdings. Nehmen wir also an, er beginnt mit der Hinterbliebenenrente mit 63, wie Stein berechnete, und bleibt bis 70 dabei:
| Metrik | Seinen Antrag behalten | Ihn zurückziehen |
|---|---|---|
| Rückzahlung | $0 | $28,000 |
| Monatlicher Scheck, 63 bis 70 | $2,800 | Etwa $1,470 |
| Monatlicher Scheck ab 70 | $2,800 | $4,960 |
Über diese sieben Jahre ist der Hinterbliebenenscheck um 1.330 $ pro Monat geringer als seine eigene Leistung, insgesamt 111.720 $. Addieren Sie die 28.000 $ Rückzahlung, und er ist 139.720 $ im Minus. Bei 2.160 $ mehr pro Monat ab 70 holt er das in etwa 65 Monaten wieder auf, etwa mit 75,5 Jahren. Jeder Scheck danach bringt ihn weiter nach vorn.
Es lohnt sich, wenn er den Scheck ausstellen kann
Ehrlich gesagt, für einen Witwer in guter Gesundheit, der 28.000 $ aufbringen kann, würde ich dieses Angebot annehmen. Sich mit Mitte 70 zu amortisieren ist eine kurze Wartezeit für eine so große Erhöhung, lebenslang. Der Haken ist das Bargeld: Er muss alles zurückzahlen, bevor der Rückzug abgeschlossen ist, und dann jahrelang von etwa 1.470 $ pro Monat leben. Wenn seine Gesundheit schlecht ist oder das Geld nicht da ist, ist es die sicherere Wahl, seinen Scheck von 2.800 $ zu behalten. Er muss auch nicht bis 70 durchhalten: Seine vollen 4.000 $ stehen ihm mit 67 zur Verfügung, falls die Hinterbliebenenschecks zu dünn zum Leben sind.
Was er nicht kann, ist warten. Stein sagte, der Ehemann habe im März 2026 beantragt, also schließt sein 12-Monats-Fenster Anfang 2027. Wenn seine Frau im Januar stirbt, hätte er nur Wochen Zeit für die Einreichung. Jeder andere, der im vergangenen Jahr beantragt hat, hat das gleiche Fenster, gezählt ab seinem eigenen ersten Leistungsmonat.
Genießen Sie Ihren Ruhestand mit diesen sicheren Dividendenrenditen von 6%+
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die richtige Dividendenaktie mit hoher Rendite auszuwählen, kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien identifiziert, die 6%+ Rendite abwerfen und von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!