Die wichtigsten Punkte
- Die Aktie von Uber legte um mehr als 7% zu, nachdem die Bruttobuchungen im dritten Quartal um 20% auf 59,8 Mrd. $ stiegen und der Umsatz die Schätzungen übertraf.
- Die Prognose für das bereinigte Ergebnis je Aktie (EPS) im vierten Quartal von 0,95 $ bis 0,99 $ blieb hinter dem Konsens von 1,06 $ zurück, da Fahrermangel und höhere Kraftstoffkosten im Ausland belasteten.
- "Wir haben mehr Nachfrage als Angebot", sagte Khosrowshahi, und Uber gibt mehr für Fahrer aus, während es gleichzeitig Robotaxis finanziert.
- Der für Anfang Februar erwartete Bericht zum vierten Quartal wird zeigen, ob höhere Anreize für Fahrer das Angebot im Mobility-Geschäft lockern.
Uber (UBER) legte am 4. November um mehr als 7% zu, und der Grund war leicht zu erkennen. Die Bruttobuchungen stiegen zum fünften Quartal in Folge um 20%, und der Umsatz von 14,77 Mrd. $ übertraf die von Analysten erwarteten 14,69 Mrd. $.
Die Aussichten waren unübersichtlicher. Uber gab eine Prognose für das bereinigte EPS im vierten Quartal von 0,95 $ bis 0,99 $ ab, unterhalb des Konsenses von 1,06 $, da Fahrermangel und höhere Kraftstoffkosten das Wachstum der Fahrten im Ausland bremsten.
Lyft (LYFT) meldete einen Tag später Buchungen von 5,6 Mrd. $, ein Plus von 17%. Die gesamte Kategorie wächst also noch, doch Uber muss nun mehr zahlen, um Autos auf der Straße zu halten.
"Wir haben mehr Nachfrage als Angebot", sagte CEO Dara Khosrowshahi zu CNBC.
Die Buchungen leisteten die eigentliche Arbeit
Eine Änderung des Geschäftsmodells im Vereinigten Königreich schlug mit etwa 1,1 Mrd. $ auf den Umsatz durch. Deshalb unterschätzt die Schlagzeilenwachstumsrate von 10% das Quartal, und die Bruttobuchungen erzählen die klarere Geschichte.
Die wichtigsten Zahlen:
- Die Bruttobuchungen stiegen um 20% auf 59,8 Mrd. $, wobei Delivery um 23% und Mobility um 17% in konstanter Währung zulegten.
- Das bereinigte Betriebsergebnis (non-GAAP) wuchs um 38% auf 2,3 Mrd. $, was 3,9% der Buchungen entspricht, gegenüber 3,4% im Vorjahreszeitraum.
- Das GAAP-EPS fiel auf 0,25 $ nach einem Verlust von 476 Mio. $ aus Beteiligungen, darunter Grab und Aurora.
Bereinigt um diese Schwankungen aus Beteiligungen sieht die Gewinnlinie ganz anders aus…
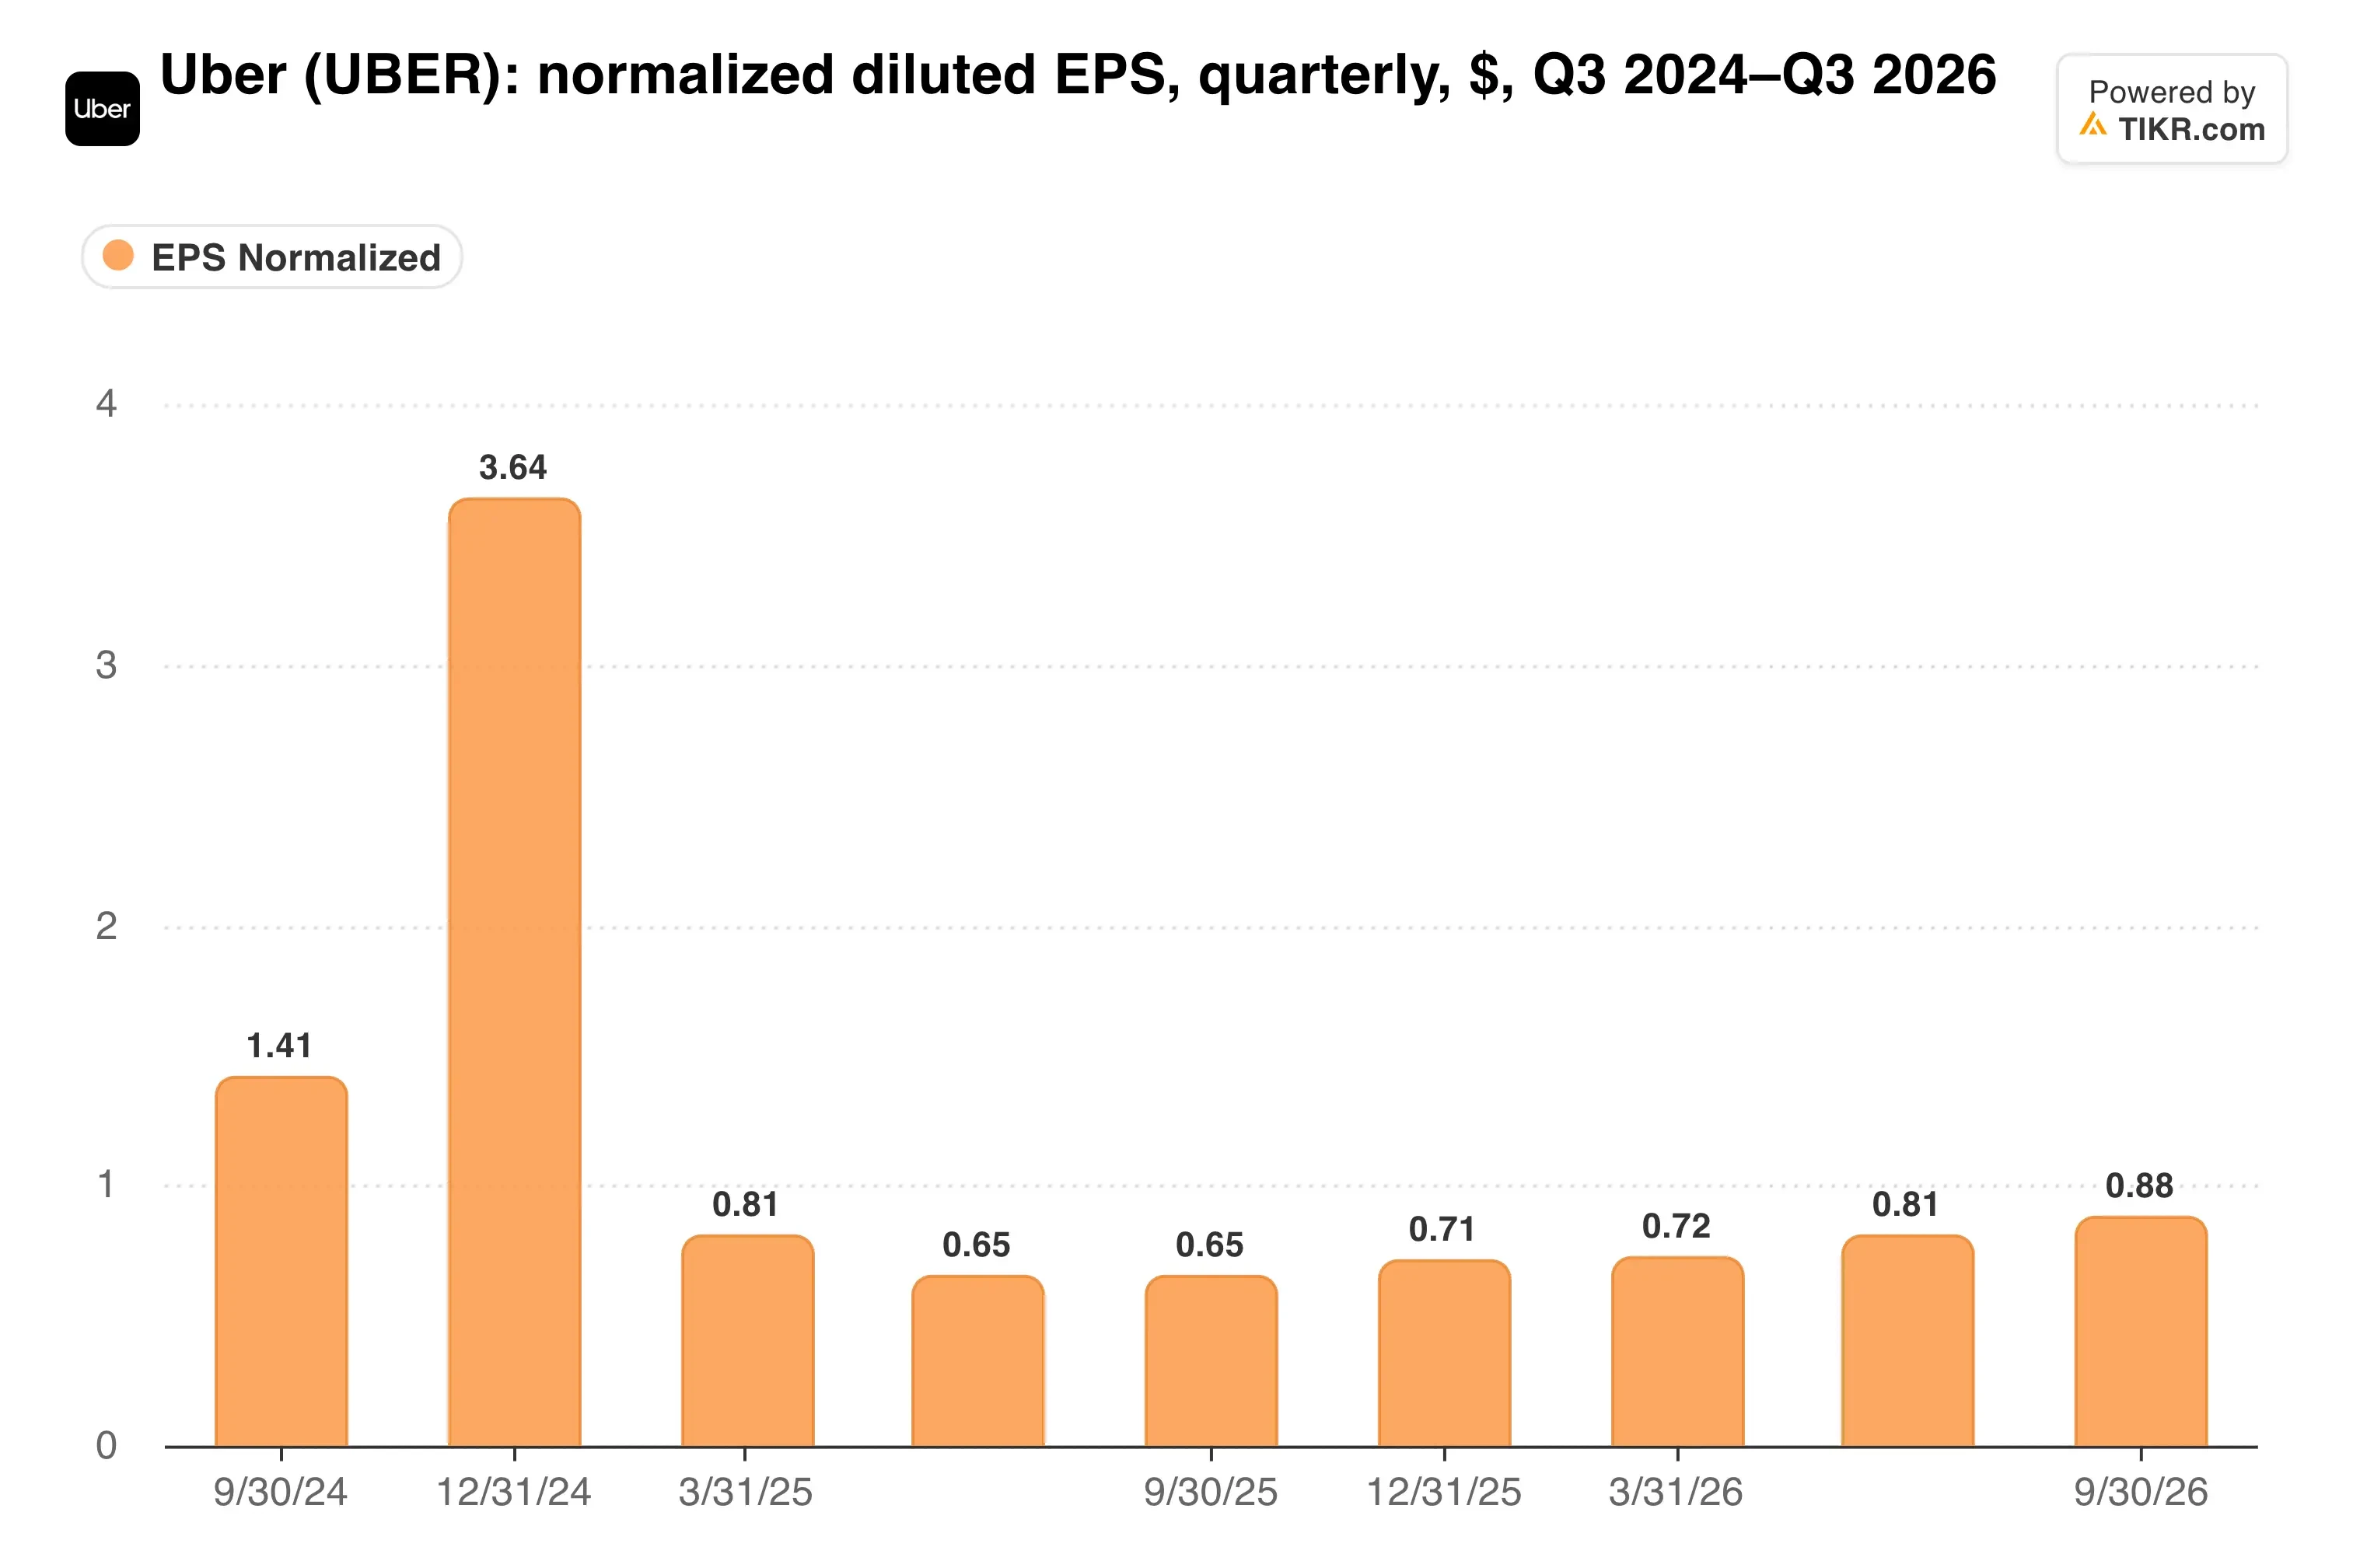
Das bereinigte EPS (non-GAAP) stieg um 35% auf 0,88 $. Das ist die bessere Kennzahl für das Kerngeschäft, und es setzt seinen Wachstumskurs fort.
Delivery trägt mehr Gewicht
Die Delivery-Buchungen erreichten 28,5 Mrd. $ und lagen damit fast gleichauf mit Mobility bei 29,5 Mrd. $. Diese Balance ist wichtig, weil das Fahrtgeschäft der Bereich mit dem Angebotsengpass ist.
Uber gab an, dass der Konflikt im Nahen Osten das Wachstum der Mobility-Buchungen um etwa 75 Basispunkte gedämpft habe. Für das vierte Quartal wird ebenfalls mit einem Einbruch von 100 Basispunkten gerechnet. Auch in Indien, Brasilien und Kanada herrscht ein knappes Fahrerangebot, obwohl sich die Mobility-Trends im Oktober verbesserten.
Der ausgewiesene Mobility-Umsatz sank um 2% auf 7,52 Mrd. $, da sich die Änderung im Vereinigten Königreich auf dieses Segment auswirkt. Wie schneiden die drei Segmente also ab, wenn man den Störfaktor herausrechnet?
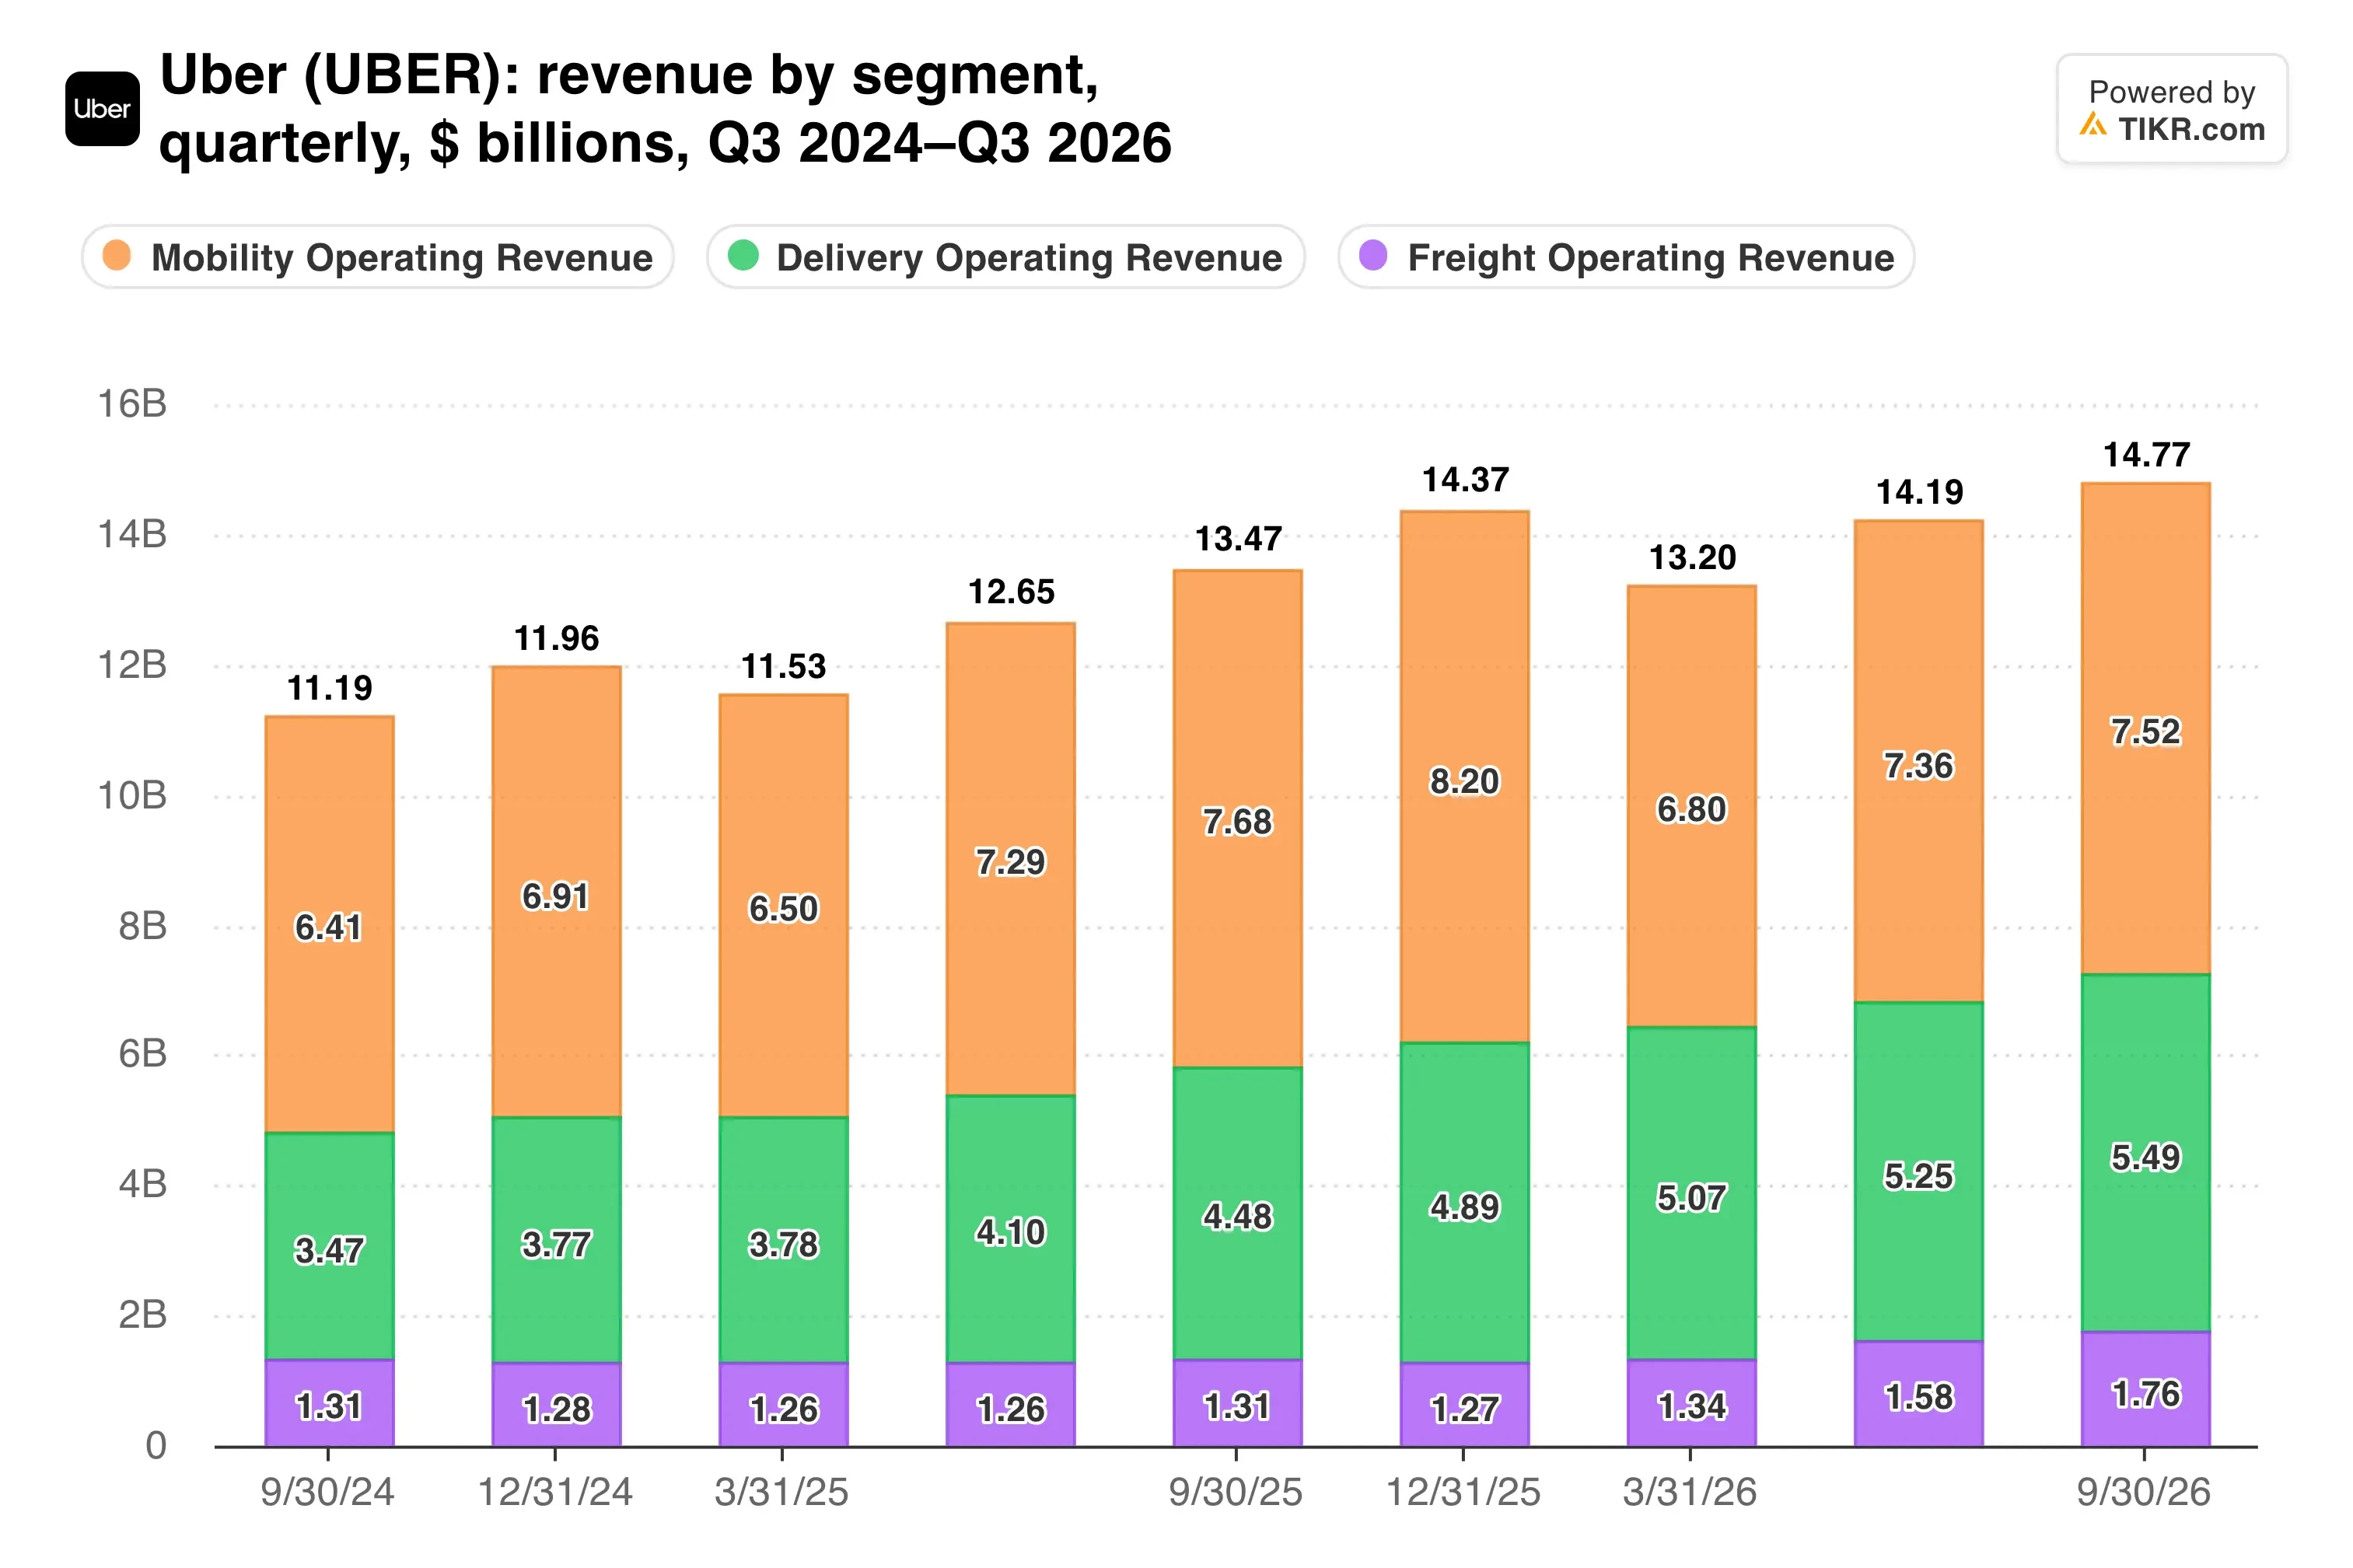
Delivery ist derzeit der stabilere Motor. Der anstehende Deal mit Delivery Hero, zu 41,50 € je Aktie und etwa 14,8 Mrd. $, würde diese Führungsposition ausbauen. Er wird jedoch erst in der zweiten Hälfte 2027 erwartet.
TIKR verfolgt 50 Analysten zu Uber. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Uber sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Uber an
Fahrer bezahlen, bevor Robotaxis sich auszahlen
Die schwierigere Frage sind die Kosten. Uber verlagert Ausgaben auf die Anwerbung, Bindung und Reaktivierung von Fahrern, während es gleichzeitig in autonomes Fahren investiert.
Khosrowshahi sagte, dass etwa 10 Mrd. $ Kapital für Partner für fahrerlose Fahrzeuge bereitgestellt seien, darunter Rivian und Nuro. Uber erwartet, dass bis Ende des Jahres etwa 700 vollständig fahrerlose Fahrzeuge auf seiner Plattform und mehr als 2.000 im Jahr 2027 unterwegs sein werden.
Der Cashflow gibt Uber den Spielraum, beides zu tun.
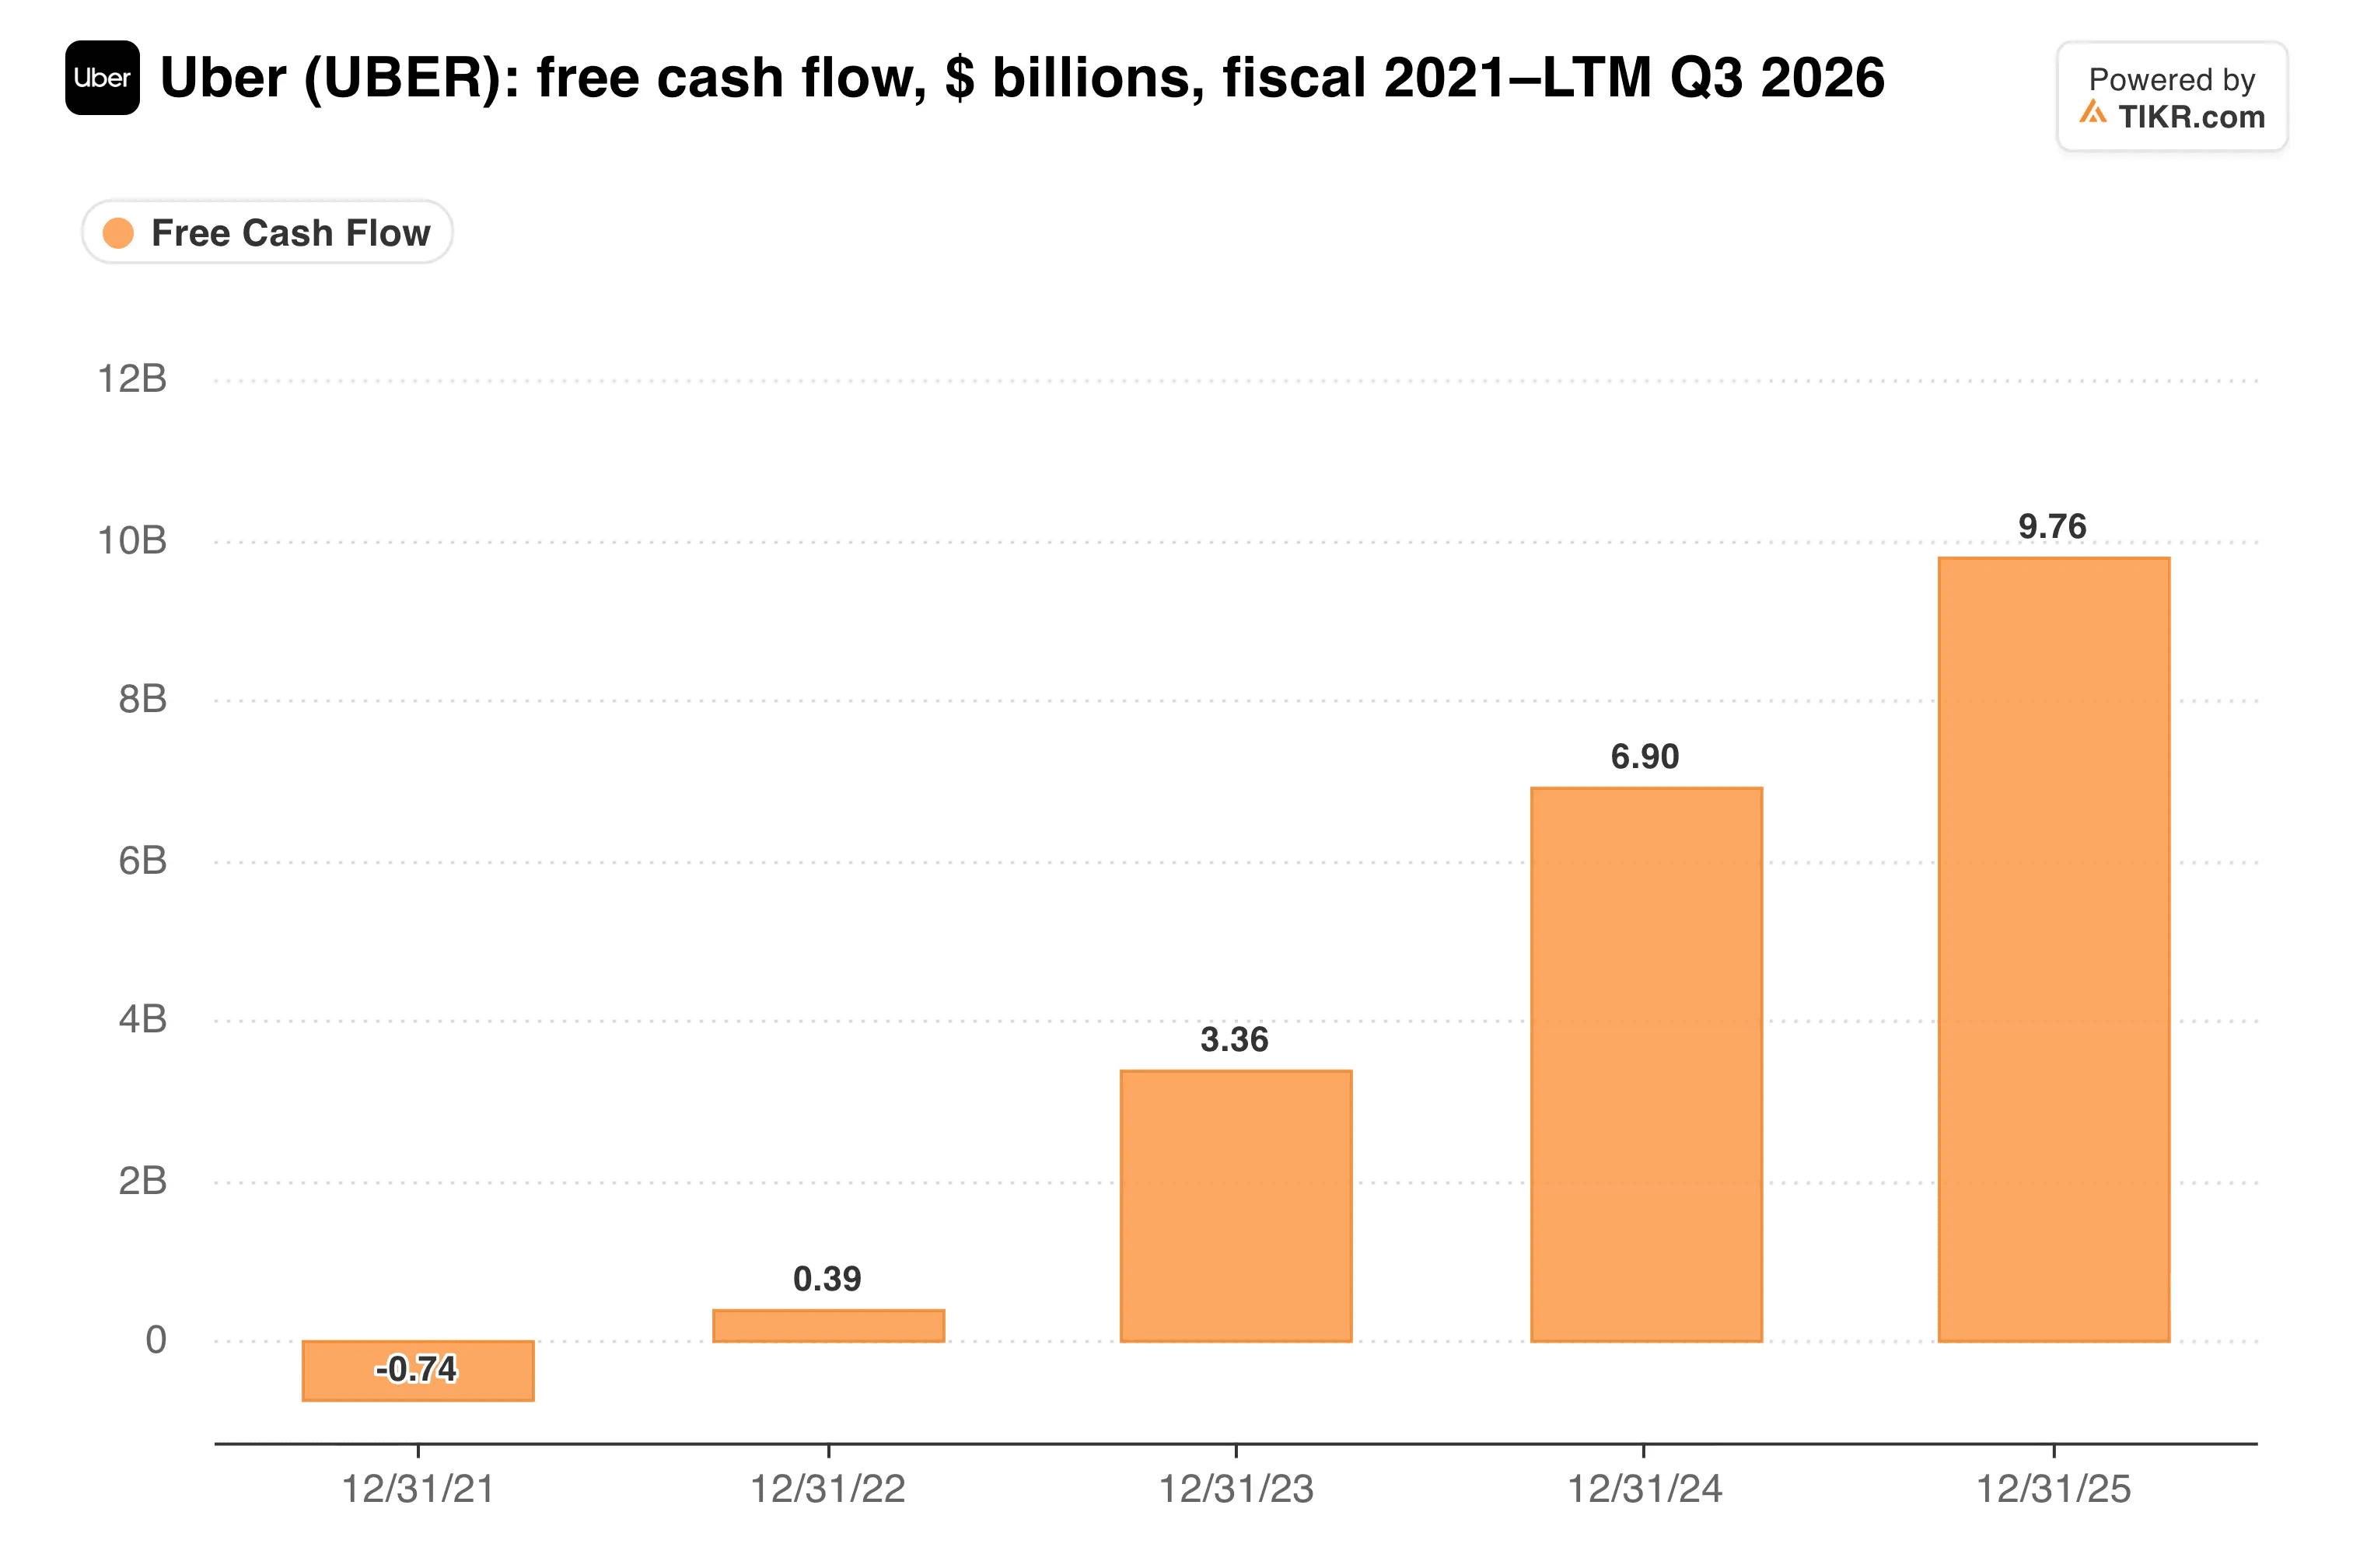
Der freie Cashflow erreichte 2,5 Mrd. $, ein Plus von 14%, und Uber kaufte weiterhin Aktien im Wert von 750 Mio. $ zurück.
Der Abstand zu den Mitbewerbern hilft ebenfalls. Ubers bereinigtes EBITDA entsprach 5,0% der Buchungen, während Lyft 3,6% auswies. Lyft prognostizierte zudem ein Buchungswachstum von 13% bis 17% für das vierte Quartal, unterhalb der 18% bis 22% von Uber.
Meine Einschätzung: Ich denke, der Kursanstieg ist sinnvoll. Uber wächst schneller als sein engster Konkurrent bei einer höheren Marge, und die zurückhaltende Prognose rührt von den Ausgaben für Fahrer, während die Nachfrage stabil bleibt. Dennoch sind 2.000 Robotaxis für eine Plattform, die 4,1 Milliarden Fahrten pro Quartal abwickelt, wenig, sodass die Auszahlung aus dem autonomen Fahren Geduld erfordert.
Der nächste Meilenstein ist der für Anfang Februar erwartete Bericht zum vierten Quartal. Er wird zeigen, ob das EPS im Bereich von 0,95 $ bis 0,99 $ liegt und ob höhere Anreize für Fahrer das Mobility-Angebot endlich lockern.
Was ist die Aktie von Uber also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!