Die wichtigsten Punkte
- UBS erwartet, dass Apples iPhone-Umsätze im Weihnachtsquartal um 12 % auf 95 Mrd. $ steigen, obwohl die Absatzzahlen um 3 % sinken – höhere Preise treiben also das Wachstum.
- Apples Preiserhöhungen haben nicht verhindert, dass seine Bruttomarge sinkt, sodass es möglicherweise weitere braucht, nur um die Marge zu halten.
- Netflix ist die Warnung: Sein Umsatz wuchs im letzten Quartal noch um 12 %, während die Zuschauer weniger schauten, und seine Aktie liegt 53 % unter ihrem Höchststand vom Juni 2025.
- Bei etwa dem 38-fachen der erwarteten Gewinne, genau auf seinem 10-Jahres-Hoch, ist die Apple-Aktie so bewertet, als würden Käufer niemals zurückschlagen.
Apple (AAPL) erreichte diese Woche ein Allzeithoch. Sein nächstes Rekordquartal wird dadurch kommen, dass es mehr für jedes Telefon verlangt.
UBS erwartet, dass die iPhone-Umsätze im Weihnachtsquartal um 12 % auf 95 Mrd. $ steigen, obwohl die Absatzzahlen um 3 % sinken. Das würde den Rekord von 85,3 Mrd. $ übertreffen, den das iPhone im Dezemberquartal des letzten Jahres erzielte.
Alex Kantrowitz, Gastgeber des Big Technology Podcast, glaubt, dass Apple möglicherweise auf die gleiche Grenze zusteuert wie Netflix (NFLX). In der Folge dieser Woche verwies er beim Thema von Apples Fähigkeit, Preise zu erhöhen, auf Netflix: „Preise erhöhen, Preise erhöhen, Preise erhöhen, die Marge stieg. … Und irgendwann sagen die Leute: Nein, oder? Und es hörte auf zu wachsen und geriet in Schwierigkeiten. Vielleicht gibt es also auch für Apple eine Wand.“
Die Netflix-Aktie notiert jetzt unter ihrem Stand von November 2021 und liegt 53 % unter ihrem Höchststand vom Juni 2025.
Autsch.
Weniger Telefone, mehr Geld
Wenn UBS recht hat, wird das durchschnittliche iPhone etwa 15 % mehr kosten als vor einem Jahr. Apples Modellpalette geht jetzt deutlich über 1.000 $ hinaus. Der Technikautor M.G. Siegler sagte in derselben Folge: „Wir haben jetzt ein iPhone für über 2.000 $. Wir haben mehrere Modelle, die über 1.000 $ kosten.“ Apple hat für das Dezemberquartal ein Gesamtumsatzwachstum von 7 % bis 10 % prognostiziert, und Analysten erwarten ein Wachstum von etwa 10 % im Geschäftsjahr 2027 und 8 % im Geschäftsjahr 2028 (Apples Geschäftsjahre enden im September).
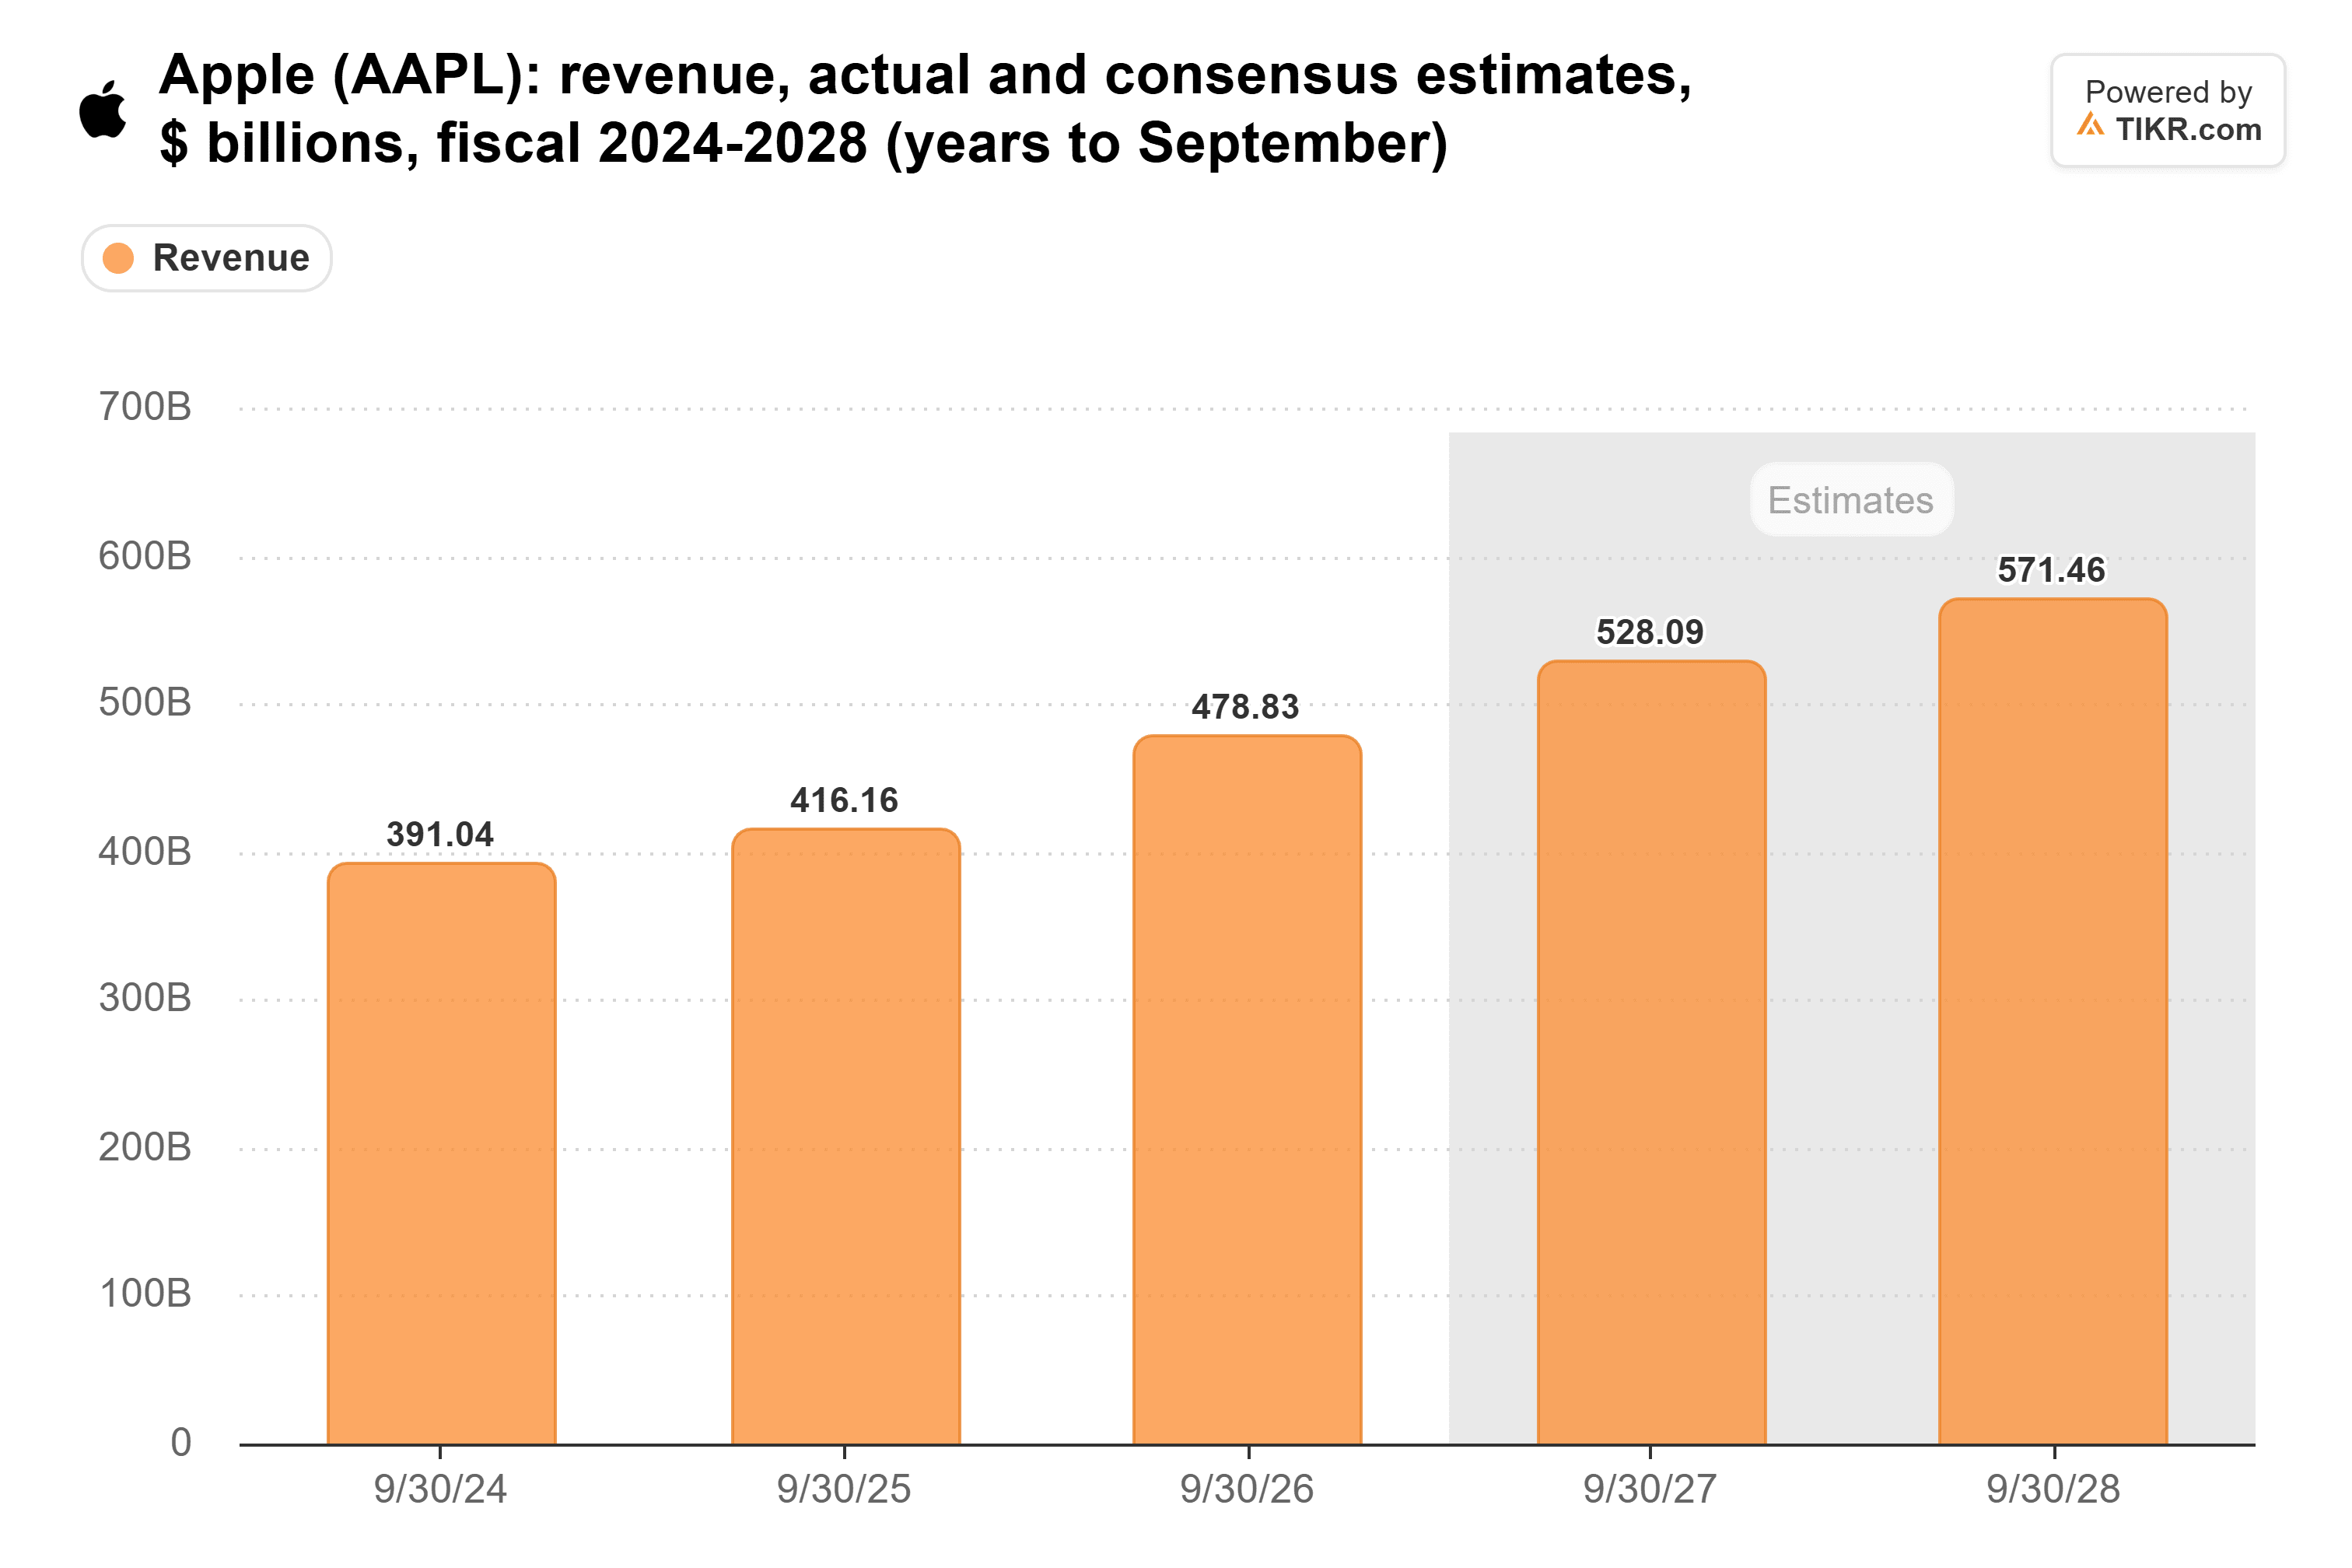
Damit diese Schätzungen Bestand haben, müssen die Käufer weiterhin höhere Preise akzeptieren, da UBS weniger iPhones über die Ladentheke gehen sieht.
TIKR verfolgt 45 Analysten zu Apple. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Apple sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Apple an
Die Margen entwickeln sich in die falsche Richtung
Höhere Preise wären leichter zu lieben, wenn sie Apples Marge fetter machen würden. Das taten sie fast ein Jahrzehnt lang, und die Bruttomarge stieg von 38,5 % im Geschäftsjahr 2017 auf 48,8 % im Geschäftsjahr 2026.
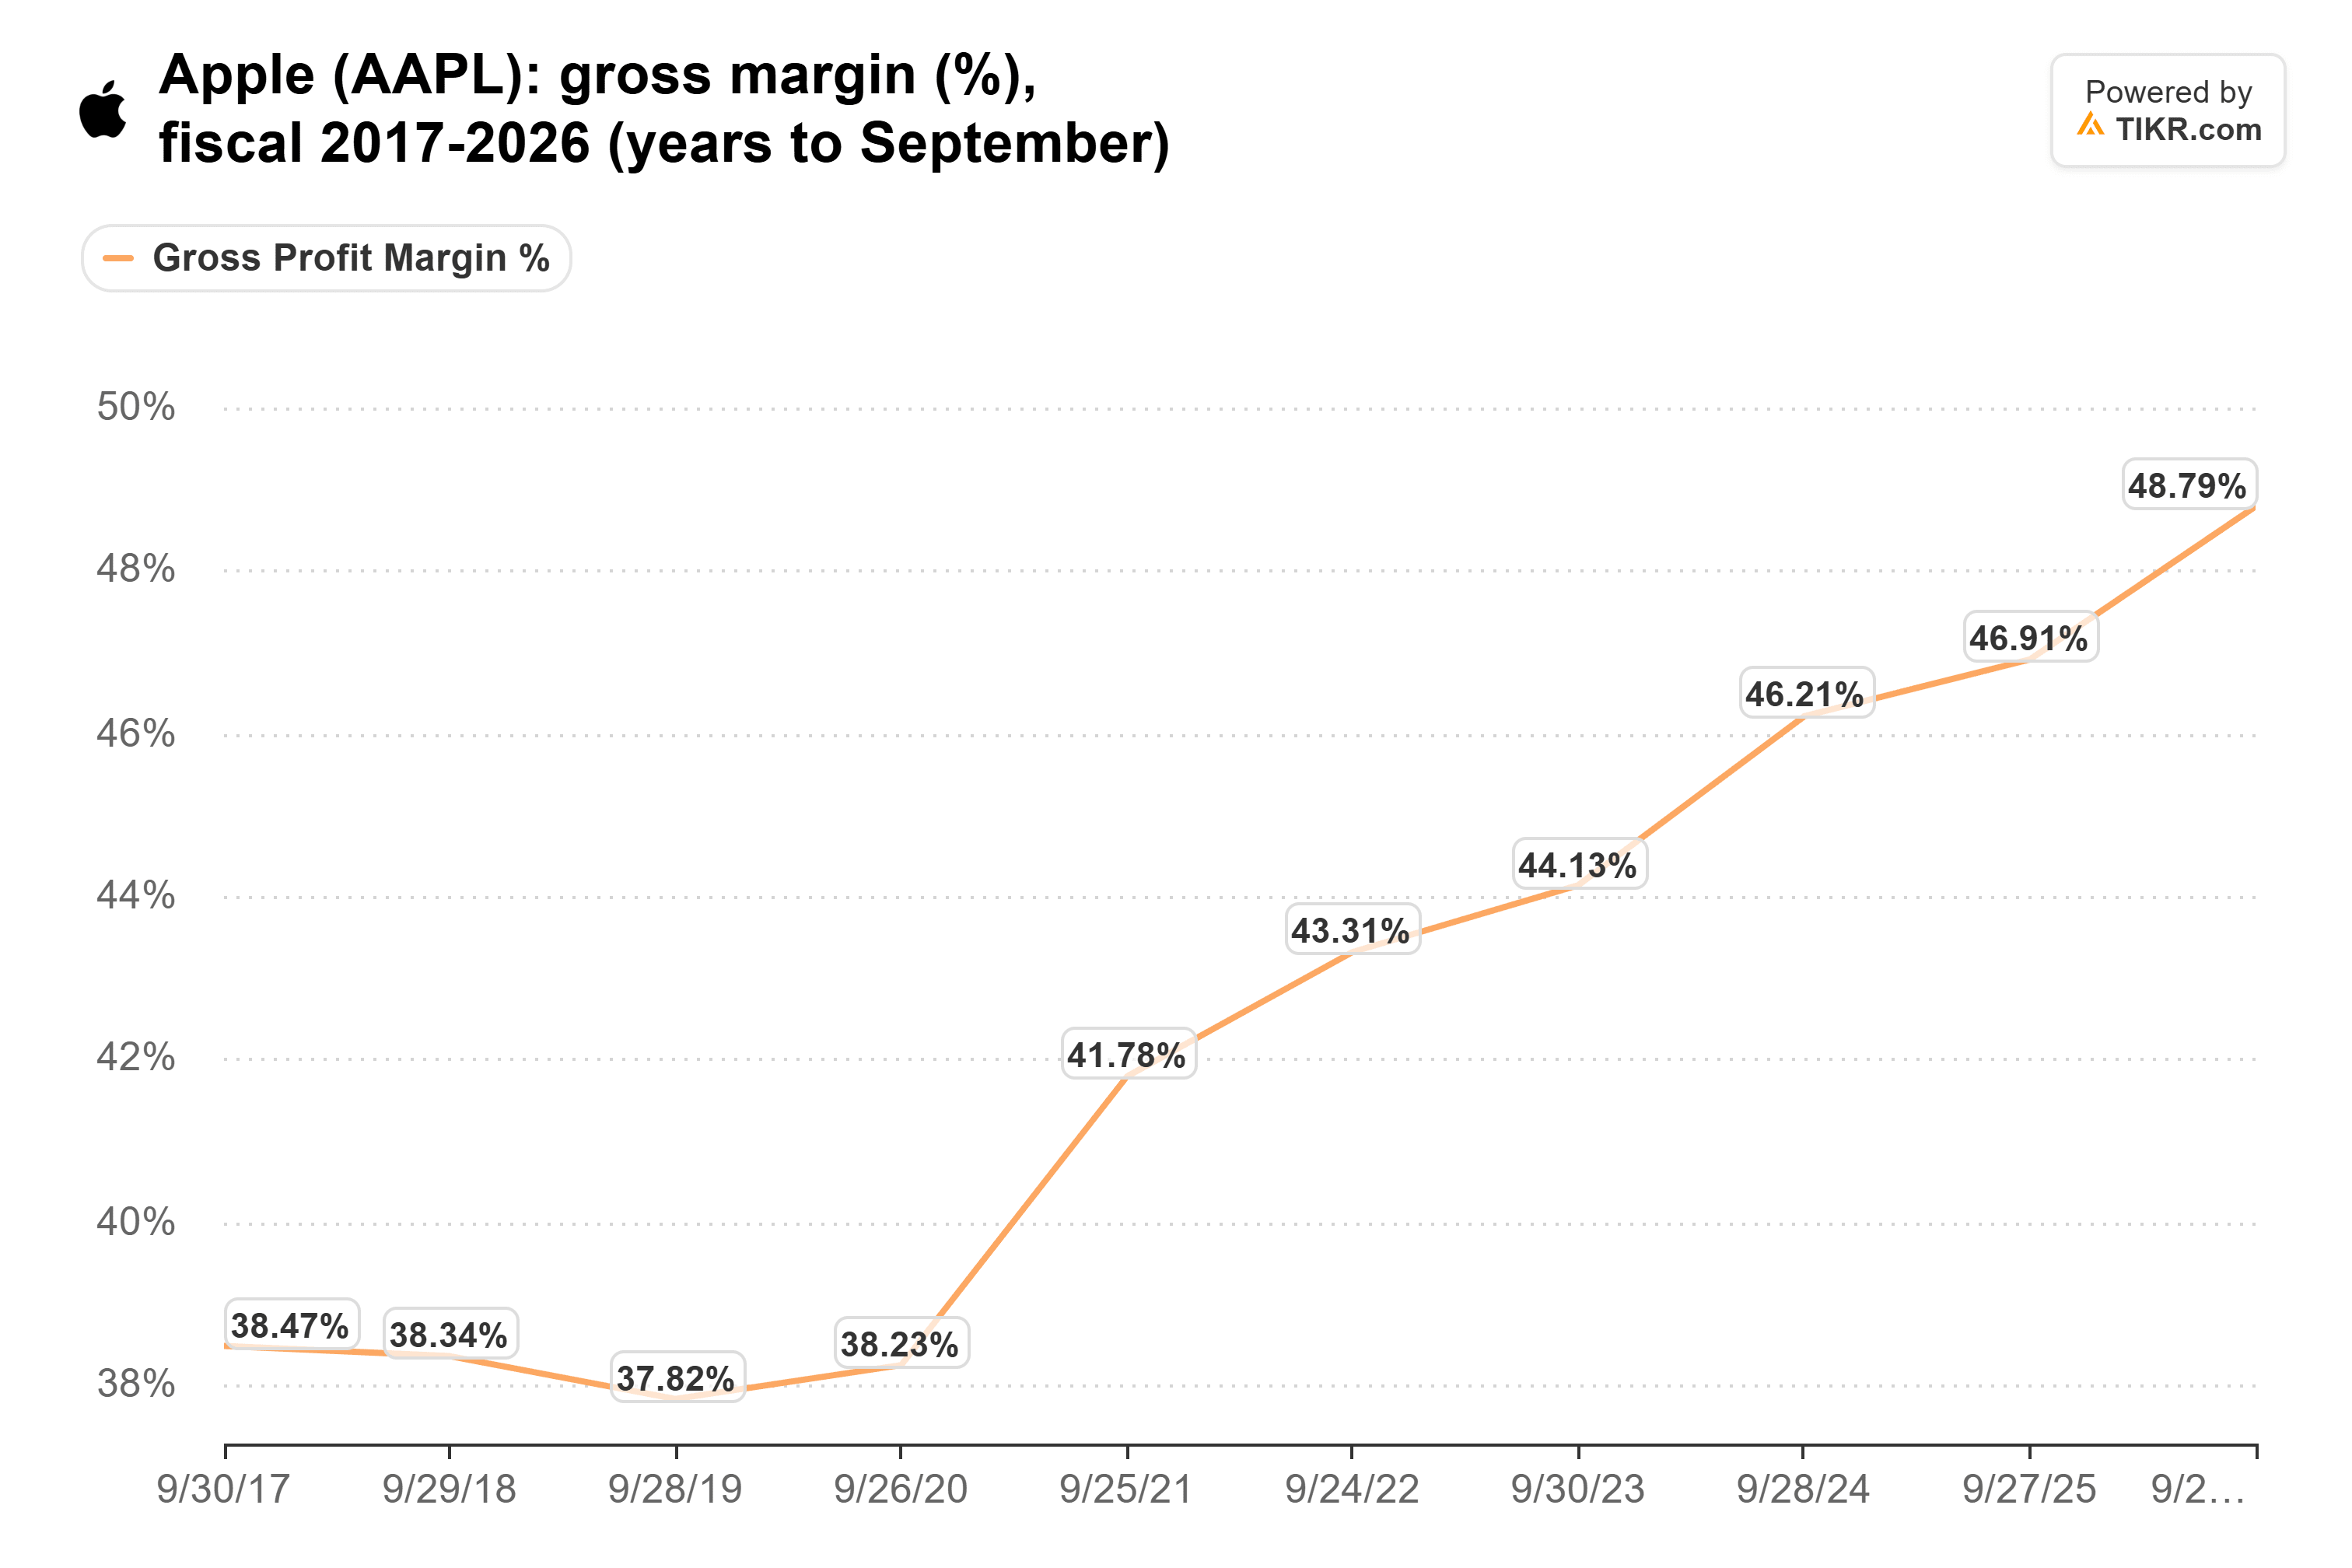
Aber wie Siegler es ausdrückte: „Die Margen entwickeln sich zum ersten Mal seit langem in die falsche Richtung.“ Apples Bruttomarge lag im Septemberquartal bei 47,9 %, und etwa ein Prozentpunkt davon stammte aus Zollrückerstattungen. In seiner letzten Ergebnispräsentation prognostizierte Apple für das Dezemberquartal 45 % bis 46 % aufgrund höherer Speicherkosten und der Kosten für den Ausbau von Siri AI. Diese Prognose beinhaltet bereits die Preiserhöhungen dieses Jahres, die Apple als nur einen teilweisen Ausgleich für die Speicherkosten bezeichnet hat. Apple könnte also eine weitere Runde von Erhöhungen benötigen, nur um seine Marge auf dem aktuellen Stand zu halten, und jede Runde bringt es der Wand näher, die Kantrowitz im Sinn hat.
Ein iPhone ist viel schwieriger zu kündigen
Es gibt jedoch einen großen Unterschied zwischen den beiden Unternehmen. Ein Streaming-Abo kann man mit wenigen Klicks kündigen. Ein iPhone aufzugeben bedeutet, die Apps, Fotos und Nachrichten zu verlassen, die an eines von Apples mehr als 2,5 Milliarden aktiven Geräten gebunden sind. Bisher zahlen Apples Käufer die höheren Preise. Die Mac-Umsätze stiegen im Septemberquartal um 24 % auf 10,8 Mrd. $, selbst nach den MacBook-Preiserhöhungen von 100 bis 300 $ im Juni. Und neue Bestellungen für das faltbare iPhone Duo für 2.000 $ werden erst Ende Januar eintreffen.
Apples CFO, Kevan Parekh, sagte im Juli auch, dass die Speicherkosten mehr als 100 % jedes Schritts nach unten bei der Bruttomarge in diesem Jahr erklärten. Der Margendruck kommt also daher, was Apple für Komponenten zahlt, und die Nachfrage scheint gesund.
Dennoch zeigte sich Netflix' Problem nicht zuerst in seinen Umsätzen. Seine Umsätze im dritten Quartal wuchsen um 12 % auf 12,9 Mrd. $, während die Zuschauer weniger schauten, und die Aktie fiel weiter. Für Apple ist die zu beobachtende Zahl die verkauften Telefone, und UBS sieht diese bereits um 3 % sinken.
Bewertet für Käufer, die niemals Nein sagen
Apple notiert bei etwa dem 38-fachen der erwarteten Gewinne. Das liegt genau auf seinem 10-Jahres-Hoch und weit über seinem Durchschnitt von 24x in diesem Zeitraum.
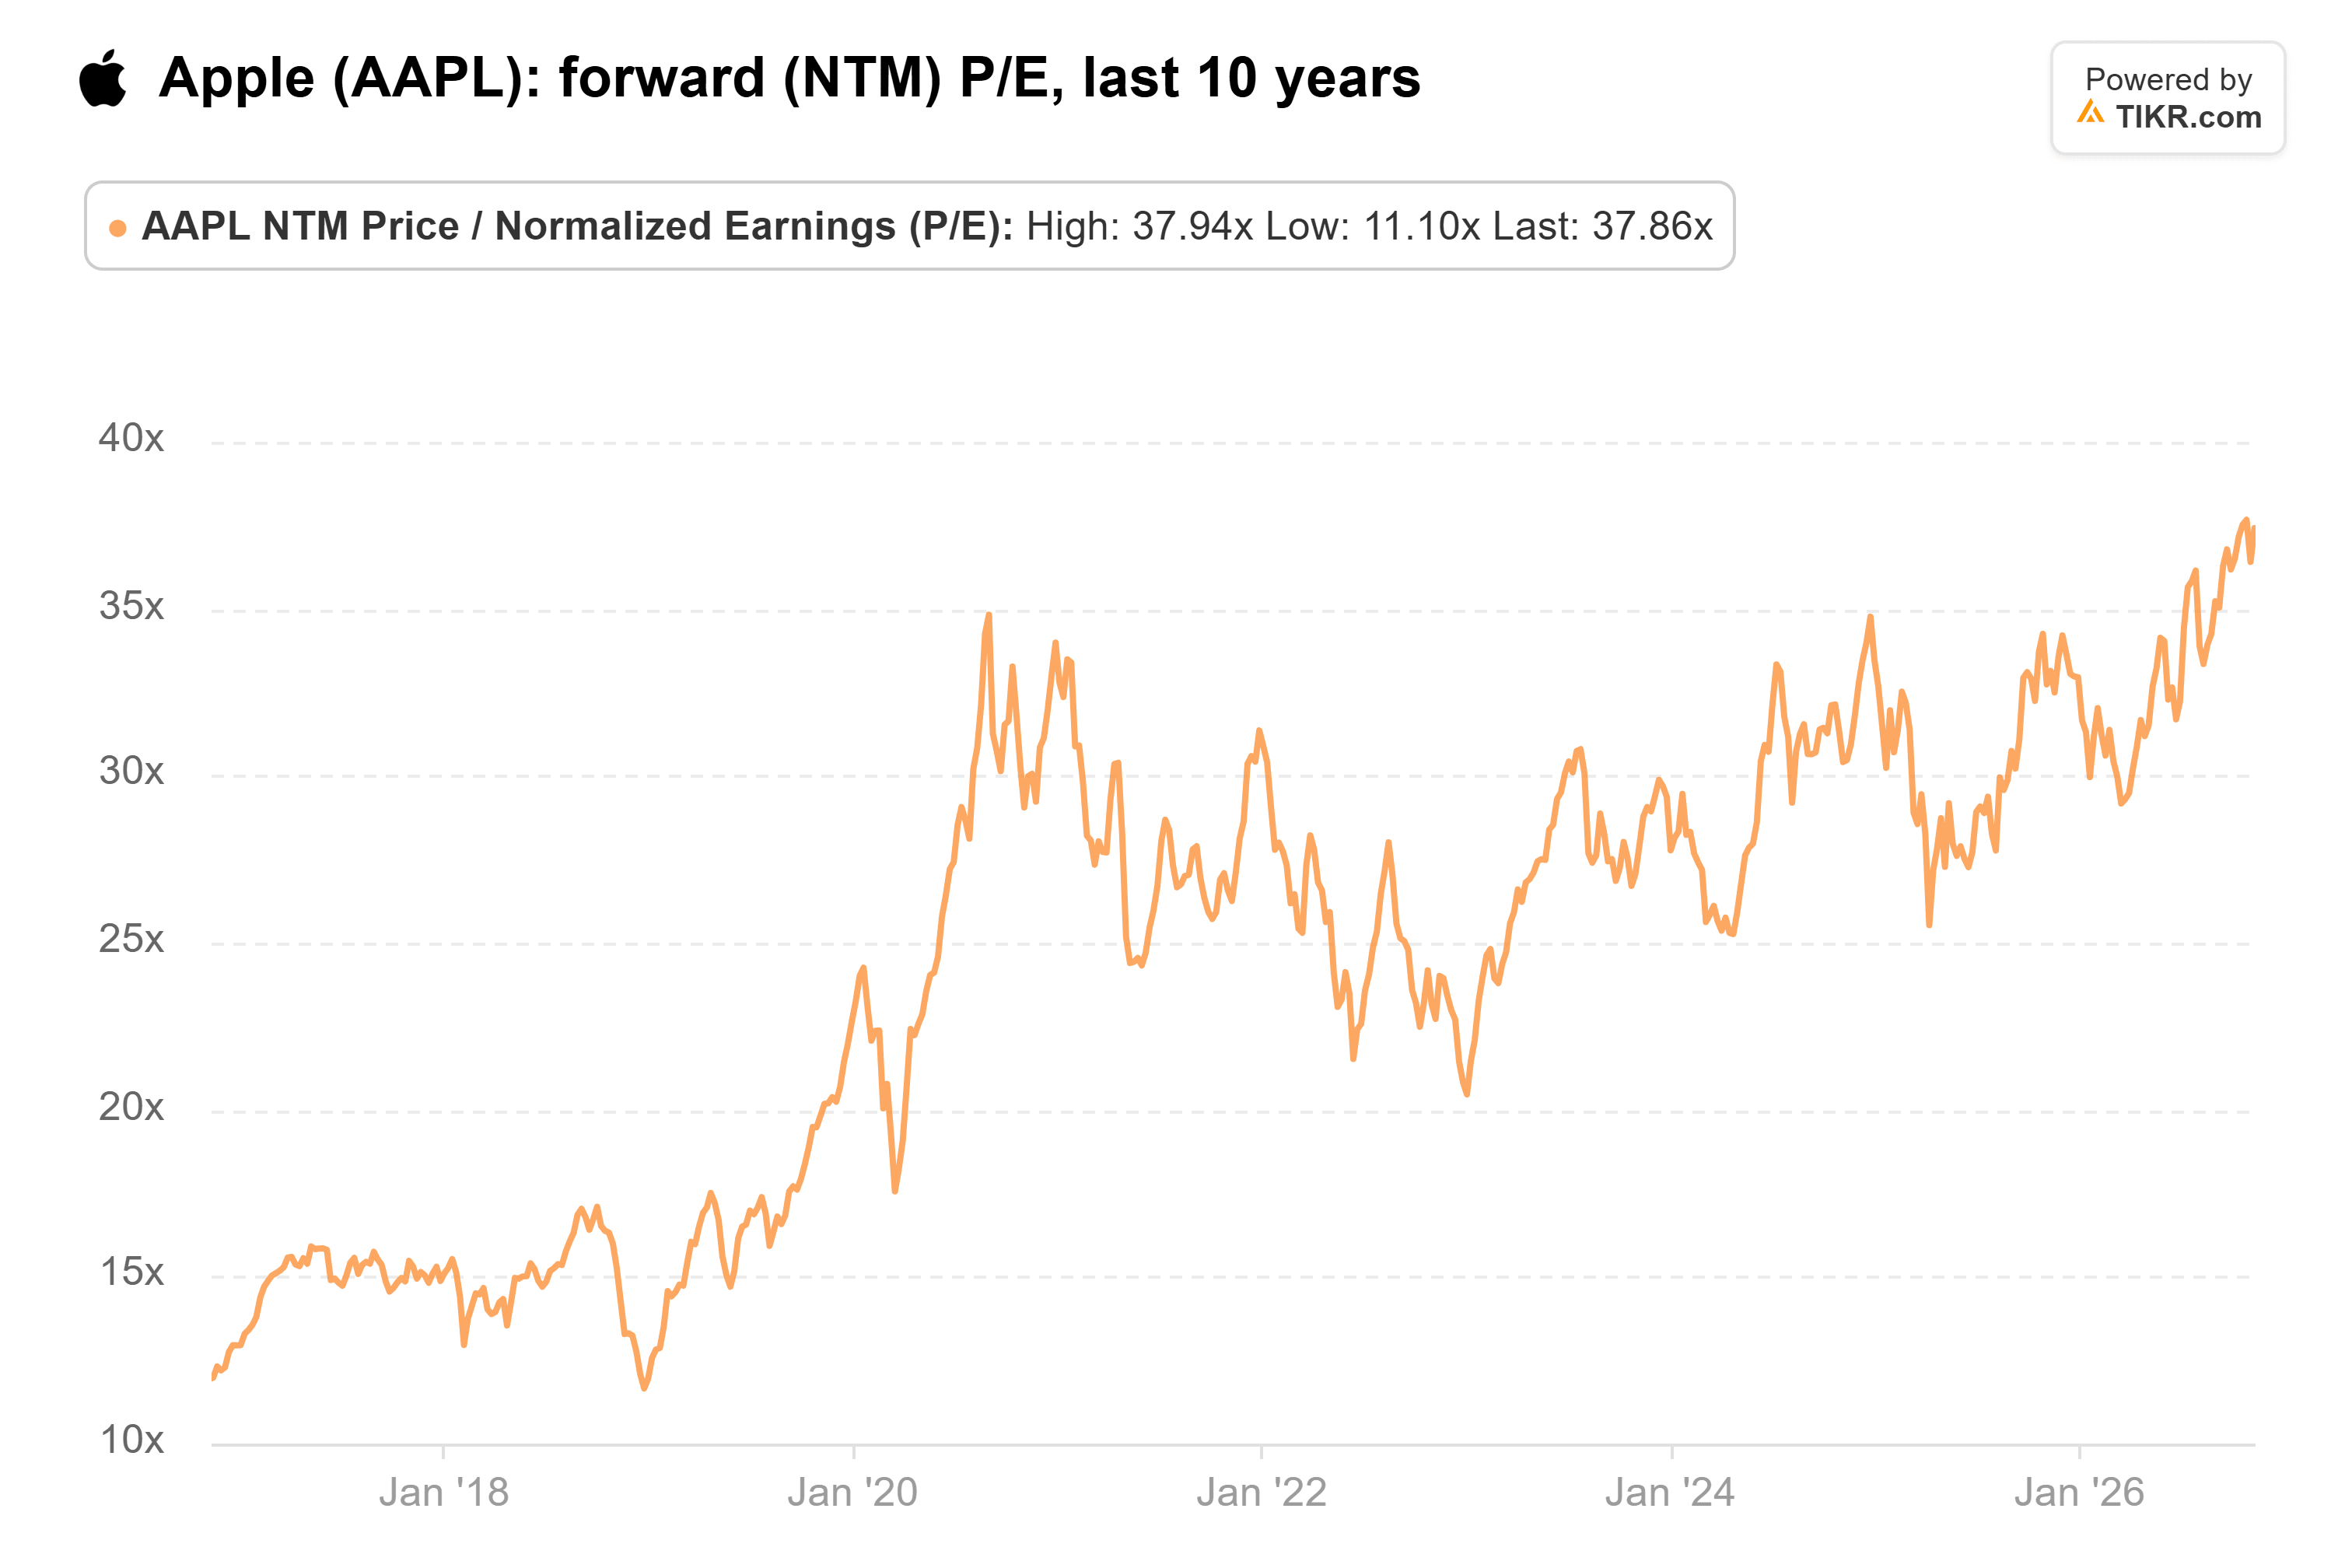
Analysten erwarten, dass die normalisierten Gewinne pro Aktie im Geschäftsjahr 2027 nur etwa 6 % auf 9,50 $ steigen. Das ist viel für einstelliges Gewinnwachstum.
So wie ich es sehe, hat Apple Kantrowitz' Wand noch nicht erreicht. Seine Käufer haben die Preiserhöhungen dieses Jahres gelassen hingenommen, und ein iPhone-Besitzer ist weitaus beständiger als ein Netflix-Abonnent jemals war. Aber beim 38-fachen ist die Aktie so bewertet, als würden Käufer niemals zurückschlagen, und ich würde einen niedrigeren Preis wollen, bevor ich kaufe. Natürlich könnte Apple, wenn die Speicherpreise im nächsten Jahr nachlassen, seine Marge zurückgewinnen, ohne die Preise erneut zu erhöhen, und diese Sorge würde übertrieben aussehen.
Was ist die Apple-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Apple wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!