Die wichtigsten Punkte
- Die TSMC-Aktie ist 2026 um 23 % gestiegen, liegt aber hinter AMD und Micron zurück und deutlich unter ihrem Oktober-Hoch, nachdem Sorgen über KI-Ausgaben die Chip-Aktien getroffen haben.
- Das Geschäft übertrifft weiterhin die eigenen Planungen: Der Oktober-Umsatz stieg um 59,7 % auf einen Rekordwert, und das Management erwartet nun ein Wachstum von etwa 44 % in diesem Jahr, gegenüber etwa 30 % im Januar.
- Nvidia wird allgemein als größter Kunde von TSMC genannt und legt am 17. November Zahlen vor; Margen und die Nachfrage 2027 sind die Hauptrisiken.
- Das KGV auf Basis der Schätzungen liegt unter seinem Fünfjahresdurchschnitt und die Gewinnschätzungen für 2027 sind seit Juni gestiegen, daher sieht der Rücksetzer wie eine Chance aus, mehr zu kaufen.
Die Aktie von Taiwan Semiconductor Manufacturing (TSM) ist 2026 um 23 % gestiegen, hinkt aber dem KI-Chip-Handel, den sie beliefert, immer noch hinterher. Advanced Micro Devices (AMD), dessen Chips TSMC fertigt, ist in diesem Jahr um 135 % gestiegen, und der Speicherhersteller Micron Technology (MU) ist um 152 % gestiegen.
TSMC liegt auch 23 % unter seinem Oktober-Hoch, nachdem Ängste über KI-Ausgaben die Chip-Aktien erfasst haben. Und sein größter Kunde, allgemein als Nvidia (NVDA) genannt, legt am 17. November zum ersten Mal seit Jensens Huangs Rücktritt als CEO Zahlen vor. Sollten Sie also Gewinne mitnehmen oder mehr kaufen?
Die Nachfrage übertrifft weiterhin die Planung
Im Januar gab das Management eine Prognose für ein Wachstum von etwa 30 % für 2026 ab. Der Umsatz im dritten Quartal stieg dann um 41,2 % auf 46,72 Mrd. USD, über der Obergrenze der Prognose, und die Aussichten wurden auf etwa 44 % angehoben. Die Prognose für das vierte Quartal von 52,3 Mrd. USD bis 54,3 Mrd. USD deutet auf ein noch schnelleres Wachstum hin. Der Oktober war ein Rekordmonat mit einem Umsatz von 586,89 Mrd. NT$, ein Plus von 59,7 % gegenüber dem Vorjahr.
CEO C.C. Wei brachte es auf der Ergebniskonferenz von TSMC am 15. Oktober auf den Punkt: "Die Nachfrage liegt tatsächlich immer noch weit über unserer heutigen Lieferkapazität."
TIKR verfolgt 36 Analysten zu TSMC. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für TSMC zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für TSMC an
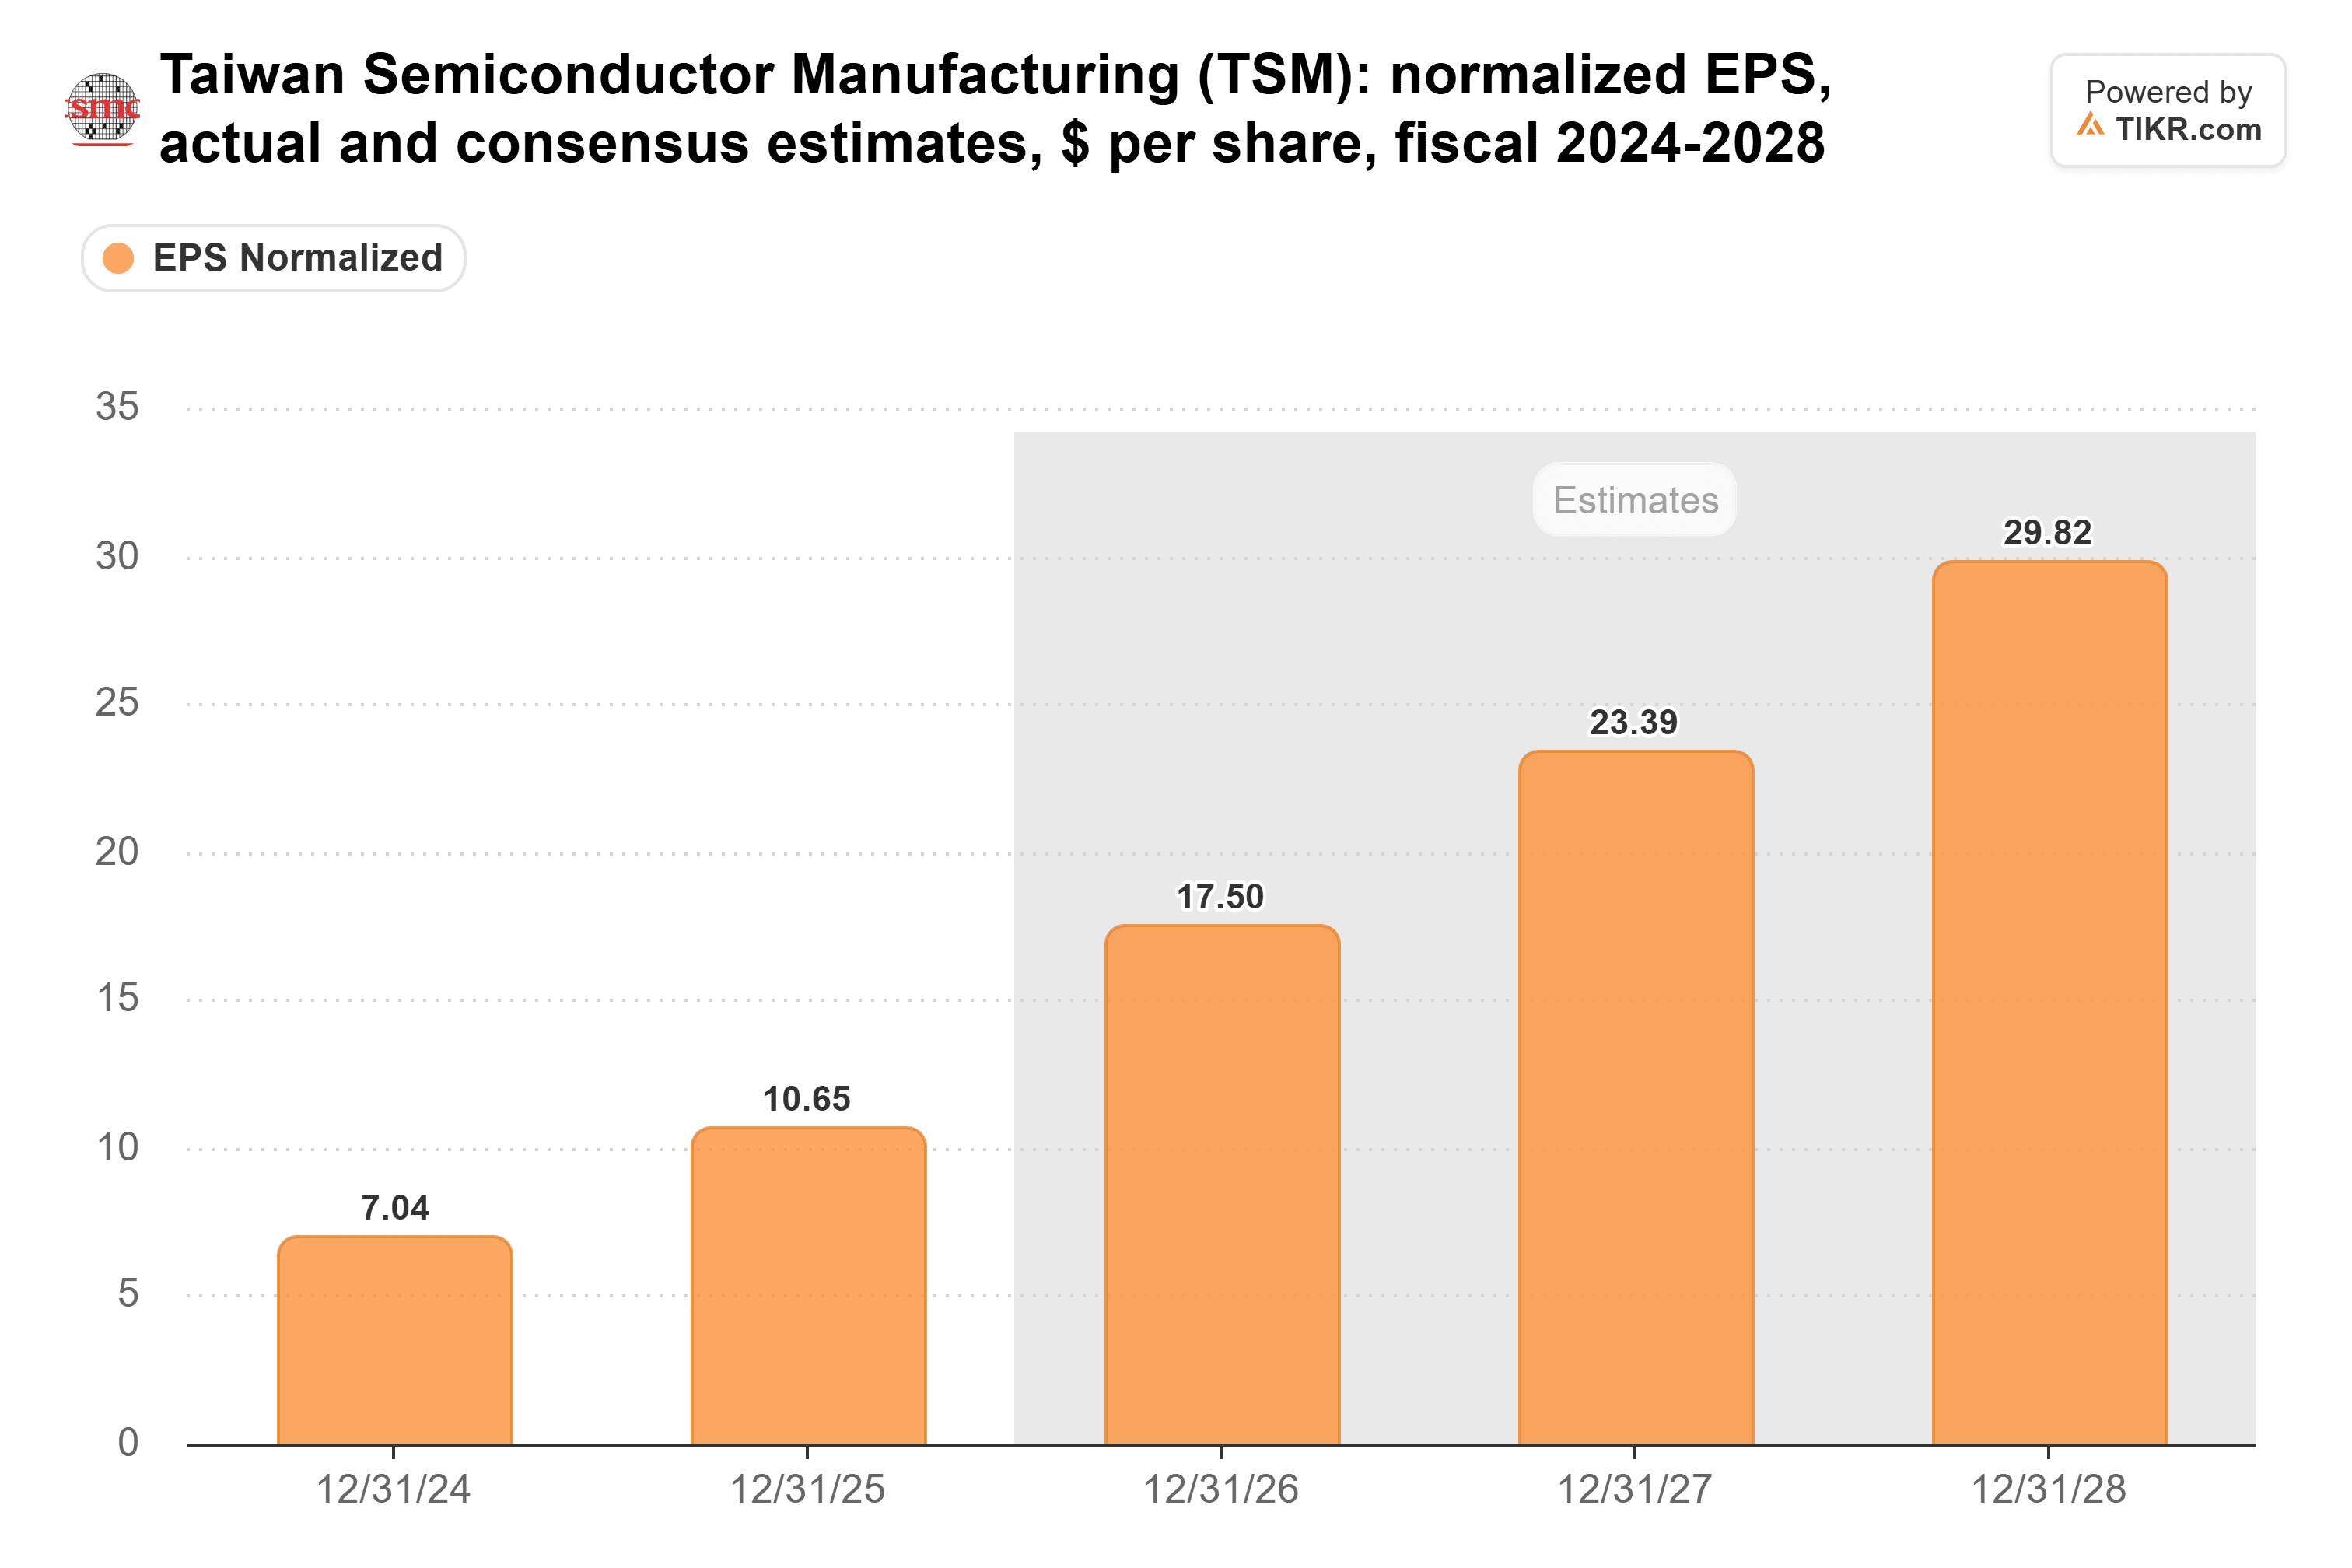
Analysten erwarten, dass diese Nachfrage den normalisierten Gewinn je Aktie (EPS) von TSMC von 2025 bis 2027 mehr als verdoppeln wird:
Der Verkauf begann woanders
Die schwache Prognose von Intel Ende Oktober traf die gesamte Chip-Branche. Dann vertiefte sich am 5. November die Talfahrt aufgrund von drei Nachrichten. Die Zwischenwahlsiege der Demokraten weckten Befürchtungen über einen langsameren KI-Ausbau, der TSMC-Kunde Qualcomm warnte vor Speicherkosten, und Bloomberg berichtete, dass Micron sein 4,5-Milliarden-Dollar-Werk in Taiwan pausiert habe. TSMC hatte an diesem Tag selbst keine Neuigkeiten.
Die Umwälzung bei Nvidia betrifft TSMC direkter. Der größte Kunde von TSMC, den das Unternehmen nicht nennt, machte 19 % seines Umsatzes 2025 aus, und allgemein wird berichtet, dass Nvidia dieser Kunde ist. Ein neuer CEO wird nicht ändern, wie viele Wafer ein KI-Chip benötigt, aber die Prognose von Nvidia ist der nächste Hinweis auf diese Aufträge.
Seine Kunden sind weiter gelaufen
Der Lauf von AMD kommt aus seinem eigenen KI-Geschäft: Der Umsatz im Rechenzentrumsgeschäft im dritten Quartal erreichte einen Rekord von 8,5 Mrd. USD, ein Plus von 97 %. Nachdem Huang gegangen war, verlagerten Anleger mehr Geld von Nvidia zu AMD und anderen Konkurrenten. TSMC fertigt diese Chips ebenfalls, und die Start-ups, die Nvidia herausfordern, konkurrieren um die gleichen TSMC-Kapazitäten.
Micron ist ein anderer Fall. Seine Gewinne basieren auf einem knappen Speicherangebot, und höhere Speicherpreise schaden einigen Kunden von TSMC: Wei sagte im Oktober, dass steigende Komponentenkosten die Konsumentenmärkte belasten. The Information berichtete am 6. November auch, dass TSMC einen Einstieg in 3D-DRAM prüft auf Wunsch von Nvidia, was es zu einem Konkurrenten von Micron machen würde. TSMC hat dies nicht bestätigt.
Billiger als es normalerweise gehandelt wird
Wachstum ist auch nicht kostenlos. Die Bruttomarge im dritten Quartal sank auf 66,4 %, da die frühe 2-nm-Produktion sie belastete. TSMC plant außerdem Investitionsausgaben (Capex) von 60 bis 64 Mrd. USD in diesem Jahr, größtenteils für Kapazitäten, die 2028 und 2029 verfügbar werden. Und Wei sagte, das Unternehmen sei "bei unserer Geschäftsplanung für 2027 vorsichtig."
Der Markt bewertet bereits einen Teil dieser Vorsicht. TSMC wurde am 13. November mit einem KGV auf Basis der Schätzungen (Forward P/E) von 16,5 gehandelt, unter seinem Fünfjahresdurchschnitt von 18,1 und deutlich unter seinem Höchststand von 25,4 im Juli 2024:
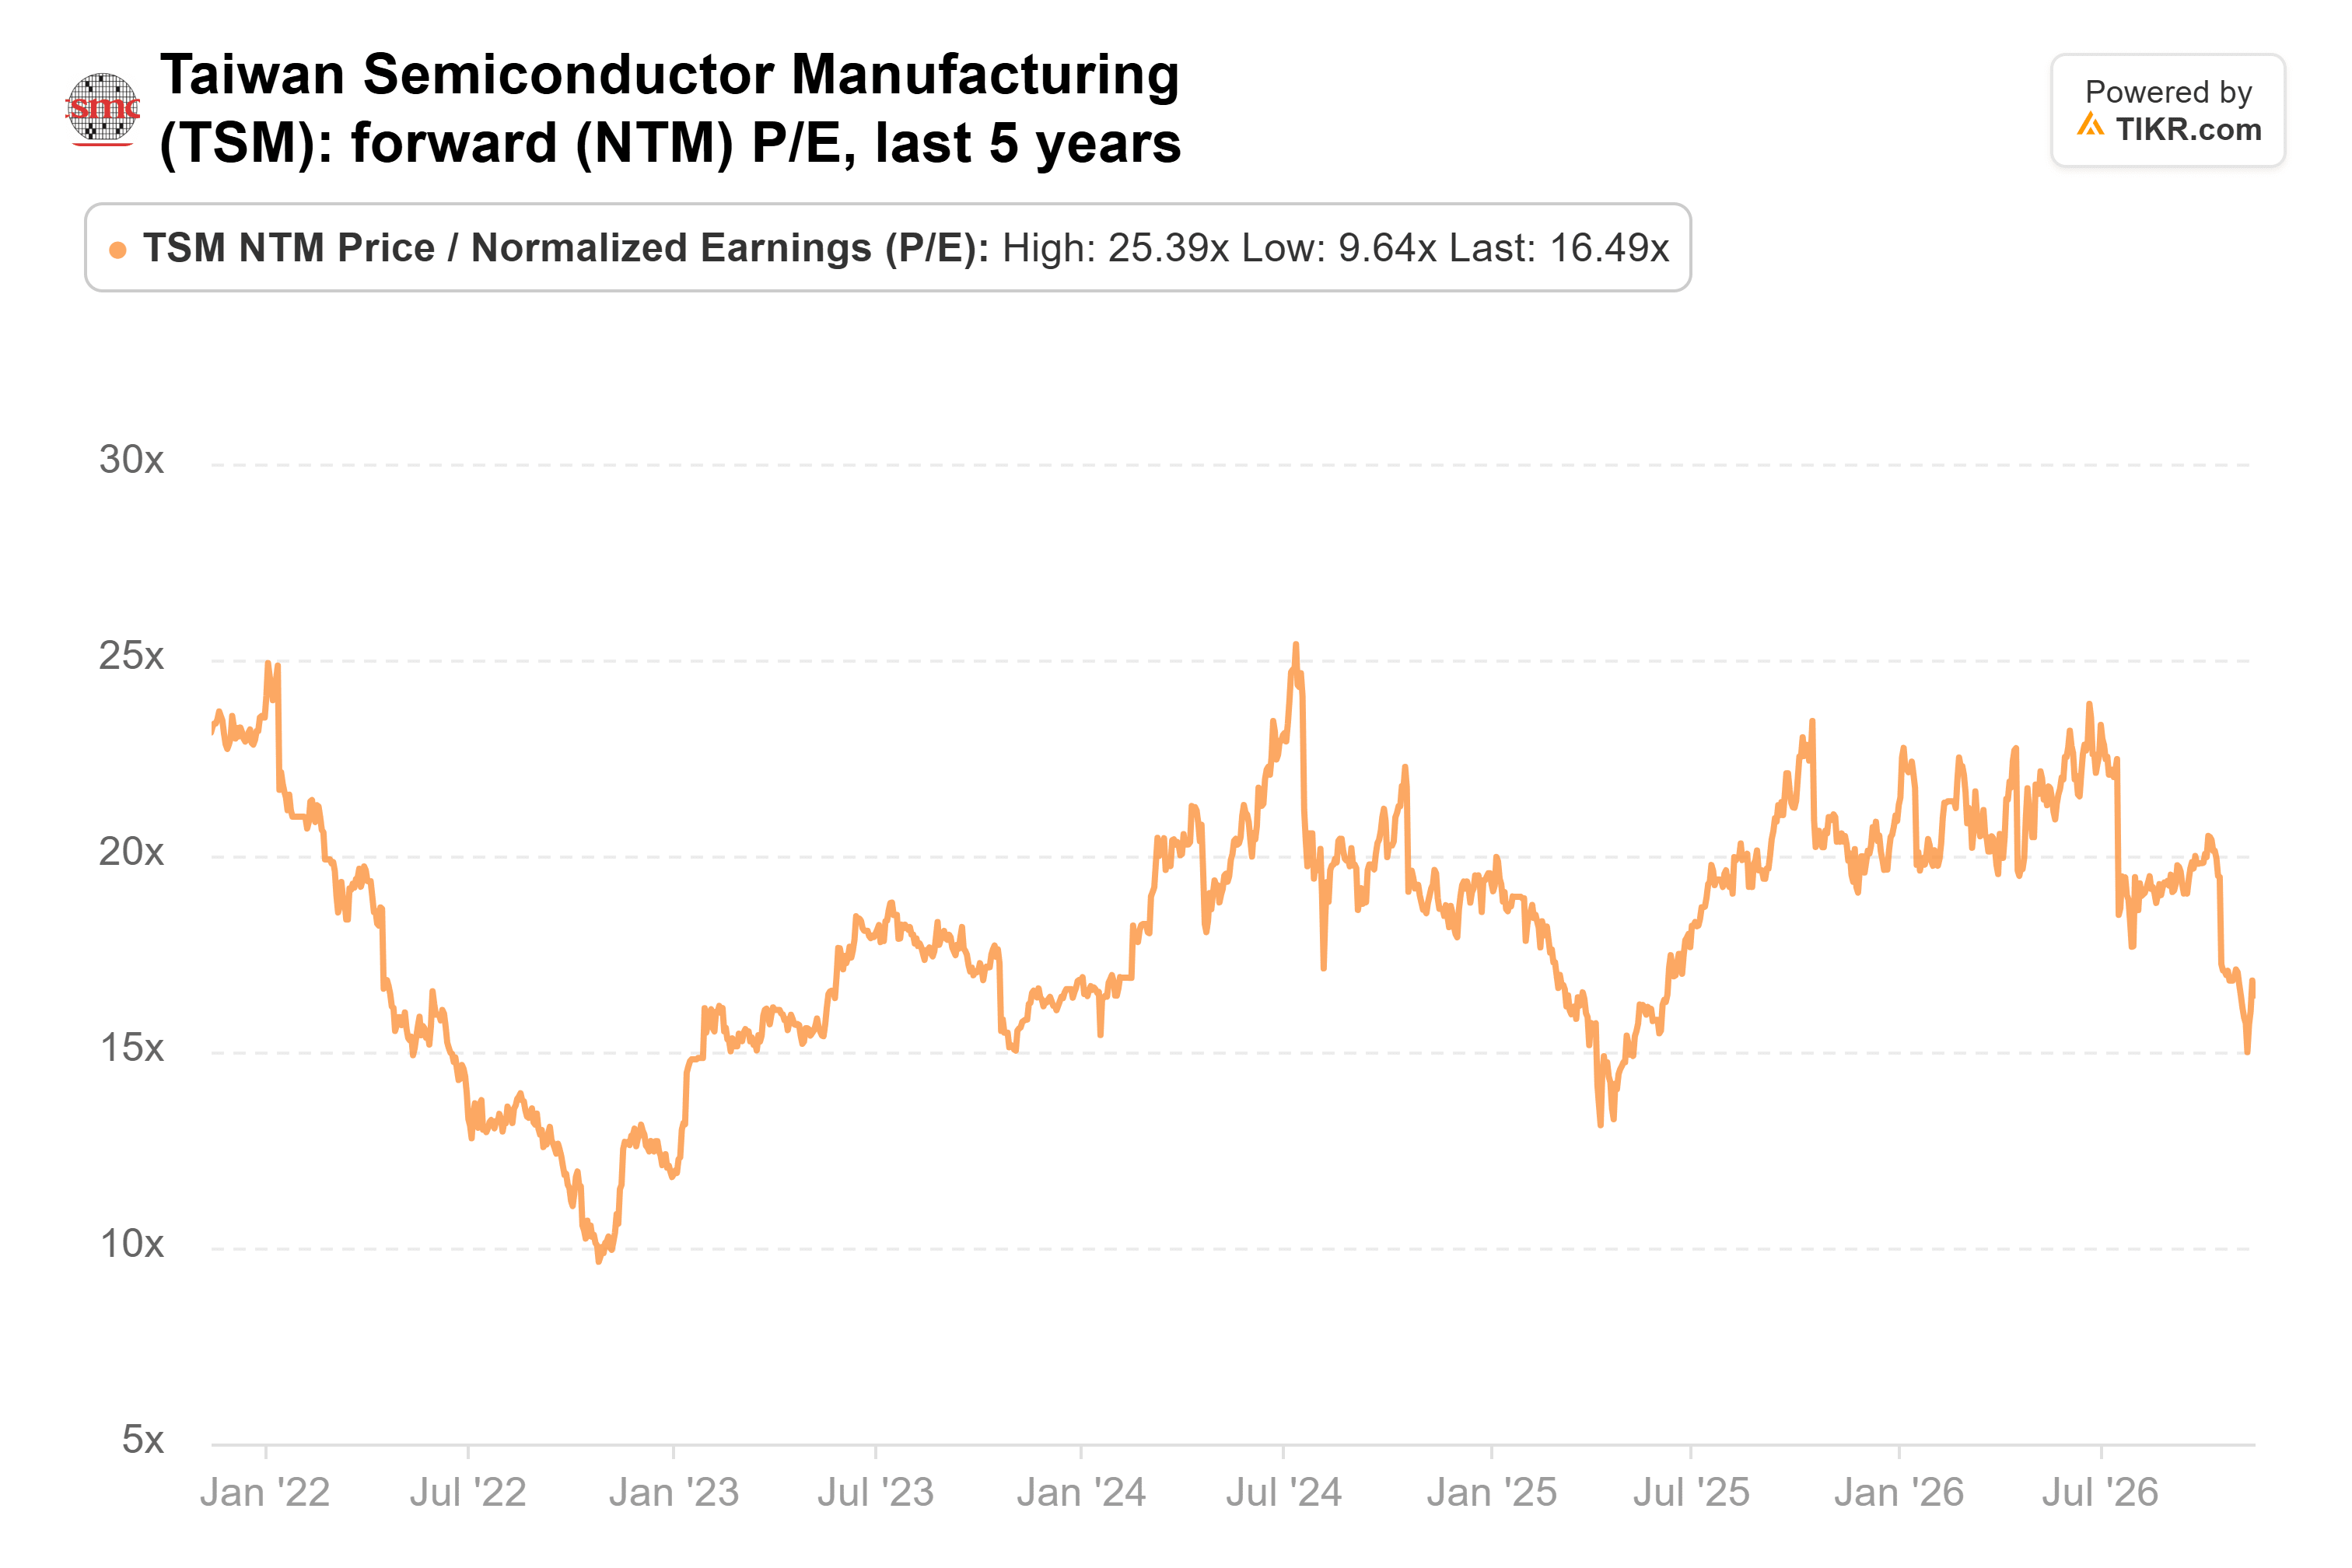
Zum heutigen Preis ist es sogar noch niedriger. Unterdessen haben Analysten ihre Gewinnschätzung für 2027 (EPS) vom 30. Juni bis zum 23. Oktober um 16 % angehoben, und das durchschnittliche Kursziel von Wall Street von 587 USD liegt etwa 57 % über dem letzten Schlusskurs.
Ich würde mehr kaufen. TSMC wird bezahlt, egal welcher Chip-Designer gewinnt, und die Nachfrage bleibt seinen eigenen Prognosen voraus. Der Bericht von Nvidia ist der erste Test. Die November-Verkaufszahlen werden Anfang Dezember veröffentlicht, und die Aussichten für 2027, die Mitte Januar erwartet werden, werden zeigen, ob die Nachfrage mit all diesen neuen Kapazitäten Schritt halten kann.
Was ist die TSMC-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was TSMC wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!