Die wichtigsten Punkte
- Die Snap-Aktie ist im vergangenen Monat um 17 % gefallen, größtenteils nach einem Quartalsbericht mit einem Anstieg der Werbeeinnahmen um 4 % und einer verfehlten Nutzerprognose.
- Meta Platforms, Pinterest und Reddit verzeichneten alle ein deutlich schnelleres Umsatzwachstum als Snaps Werbegeschäft, sodass die Verlangsamung Snap-spezifisch zu sein scheint.
- Abonnements und Kostensenkungen zeigen Wirkung, aber das KGV von 7x für die kommenden zwölf Monate lässt etwa 1,05 Milliarden Dollar an Aktienvergütungen in diesem Jahr außer Acht.
- Der Quartalsbericht für das vierte Quartal im Februar muss eine Belebung des Werbegeschäfts zeigen, bevor die Aktie einen Aufbau der Position wert ist.
Die Aktie von Snap (SNAP) ist im vergangenen Monat um 17 % gefallen und schloss am 16. November bei 5,09 $. Der größte Teil des Rückgangs erfolgte nach einem 14-prozentigen Einbruch am Tag nach der Veröffentlichung des Quartalsberichts für das dritte Quartal am 4. November. CEO Evan Spiegel räumte dies ein: „Auch wenn das Wachstum der Werbeeinnahmen hinter unseren Ambitionen zurückbleibt, sehen Werbetreibende die Vorteile unserer Leistungsverbesserungen.“
Der Monat begann mit einem Schock für die gesamte Branche. Am 29. Oktober legte Pinterest (PINS) seine Prognose für das vierte Quartal unter den Erwartungen vor und ist seit dem 16. Oktober um 16 % gefallen. Reddit (RDDT) warnte davor, dass rückläufiger Suchverkehr die täglichen Nutzerzahlen schrumpfen lassen könnte. Aber Meta Platforms (META) steigerte seine Werbeeinnahmen im dritten Quartal um 26 %, sodass Werbetreibende weiterhin Geld ausgeben.
Snaps Werbeproblem ist hausgemacht
Der Umsatz stieg um 14 % auf 1,72 Milliarden US-Dollar, und die täglichen Nutzer von 495 Millionen verfehlten die erwarteten 499 Millionen. Das Werbegeschäft wuchs nur um 4 % auf 1,37 Milliarden US-Dollar, da Markenwerbung im Vergleich zum Vorjahr zurückging. Die Konkurrenten hatten dieses Problem nicht: Pinterest verzeichnete immer noch ein Umsatzwachstum von 12 %, Reddit wuchs um 53 %, und die Werbepreise von Meta stiegen um 14 %. Das Geld ist da, und weniger davon fließt zu Snapchat.
Die Nutzerstruktur verschärft das Problem. Die täglichen Nutzer in Nordamerika sanken um 6 % auf 92 Millionen, und jeder von ihnen erwirtschaftete im Quartal 11,07 $ Umsatz, fast das Zehnfache der 1,13 $ eines Nutzers außerhalb Nordamerikas und Europas. Snaps Wachstum kommt von seinen günstigsten Nutzern, und ab dem ersten Quartal 2027 wird das Unternehmen die täglichen Nutzer nicht mehr nach Regionen aufschlüsseln.
TIKR verfolgt 41 Analysten zu Snap. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snap zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Snap ansehen
Günstig bei etwa 7x, bis man die Aktienvergütung einrechnet
Die Zahl der zahlenden Abonnenten überschritt 30 Millionen, ein Anstieg um 5 Millionen seit Februar, und der abonnementgetriebene Umsatz wuchs um 84 % auf 350 Millionen US-Dollar. Die Kosten stiegen nur um 1 %, sodass sich das bereinigte EBITDA mehr als verdoppelte und 383 Millionen US-Dollar erreichte. Analysten erhöhten ihre Schätzung für den normalisierten Gewinn je Aktie (EPS) für 2026 Ende Oktober von 0,61 $ auf 0,64 $ und erwarten danach weiteres Wachstum:
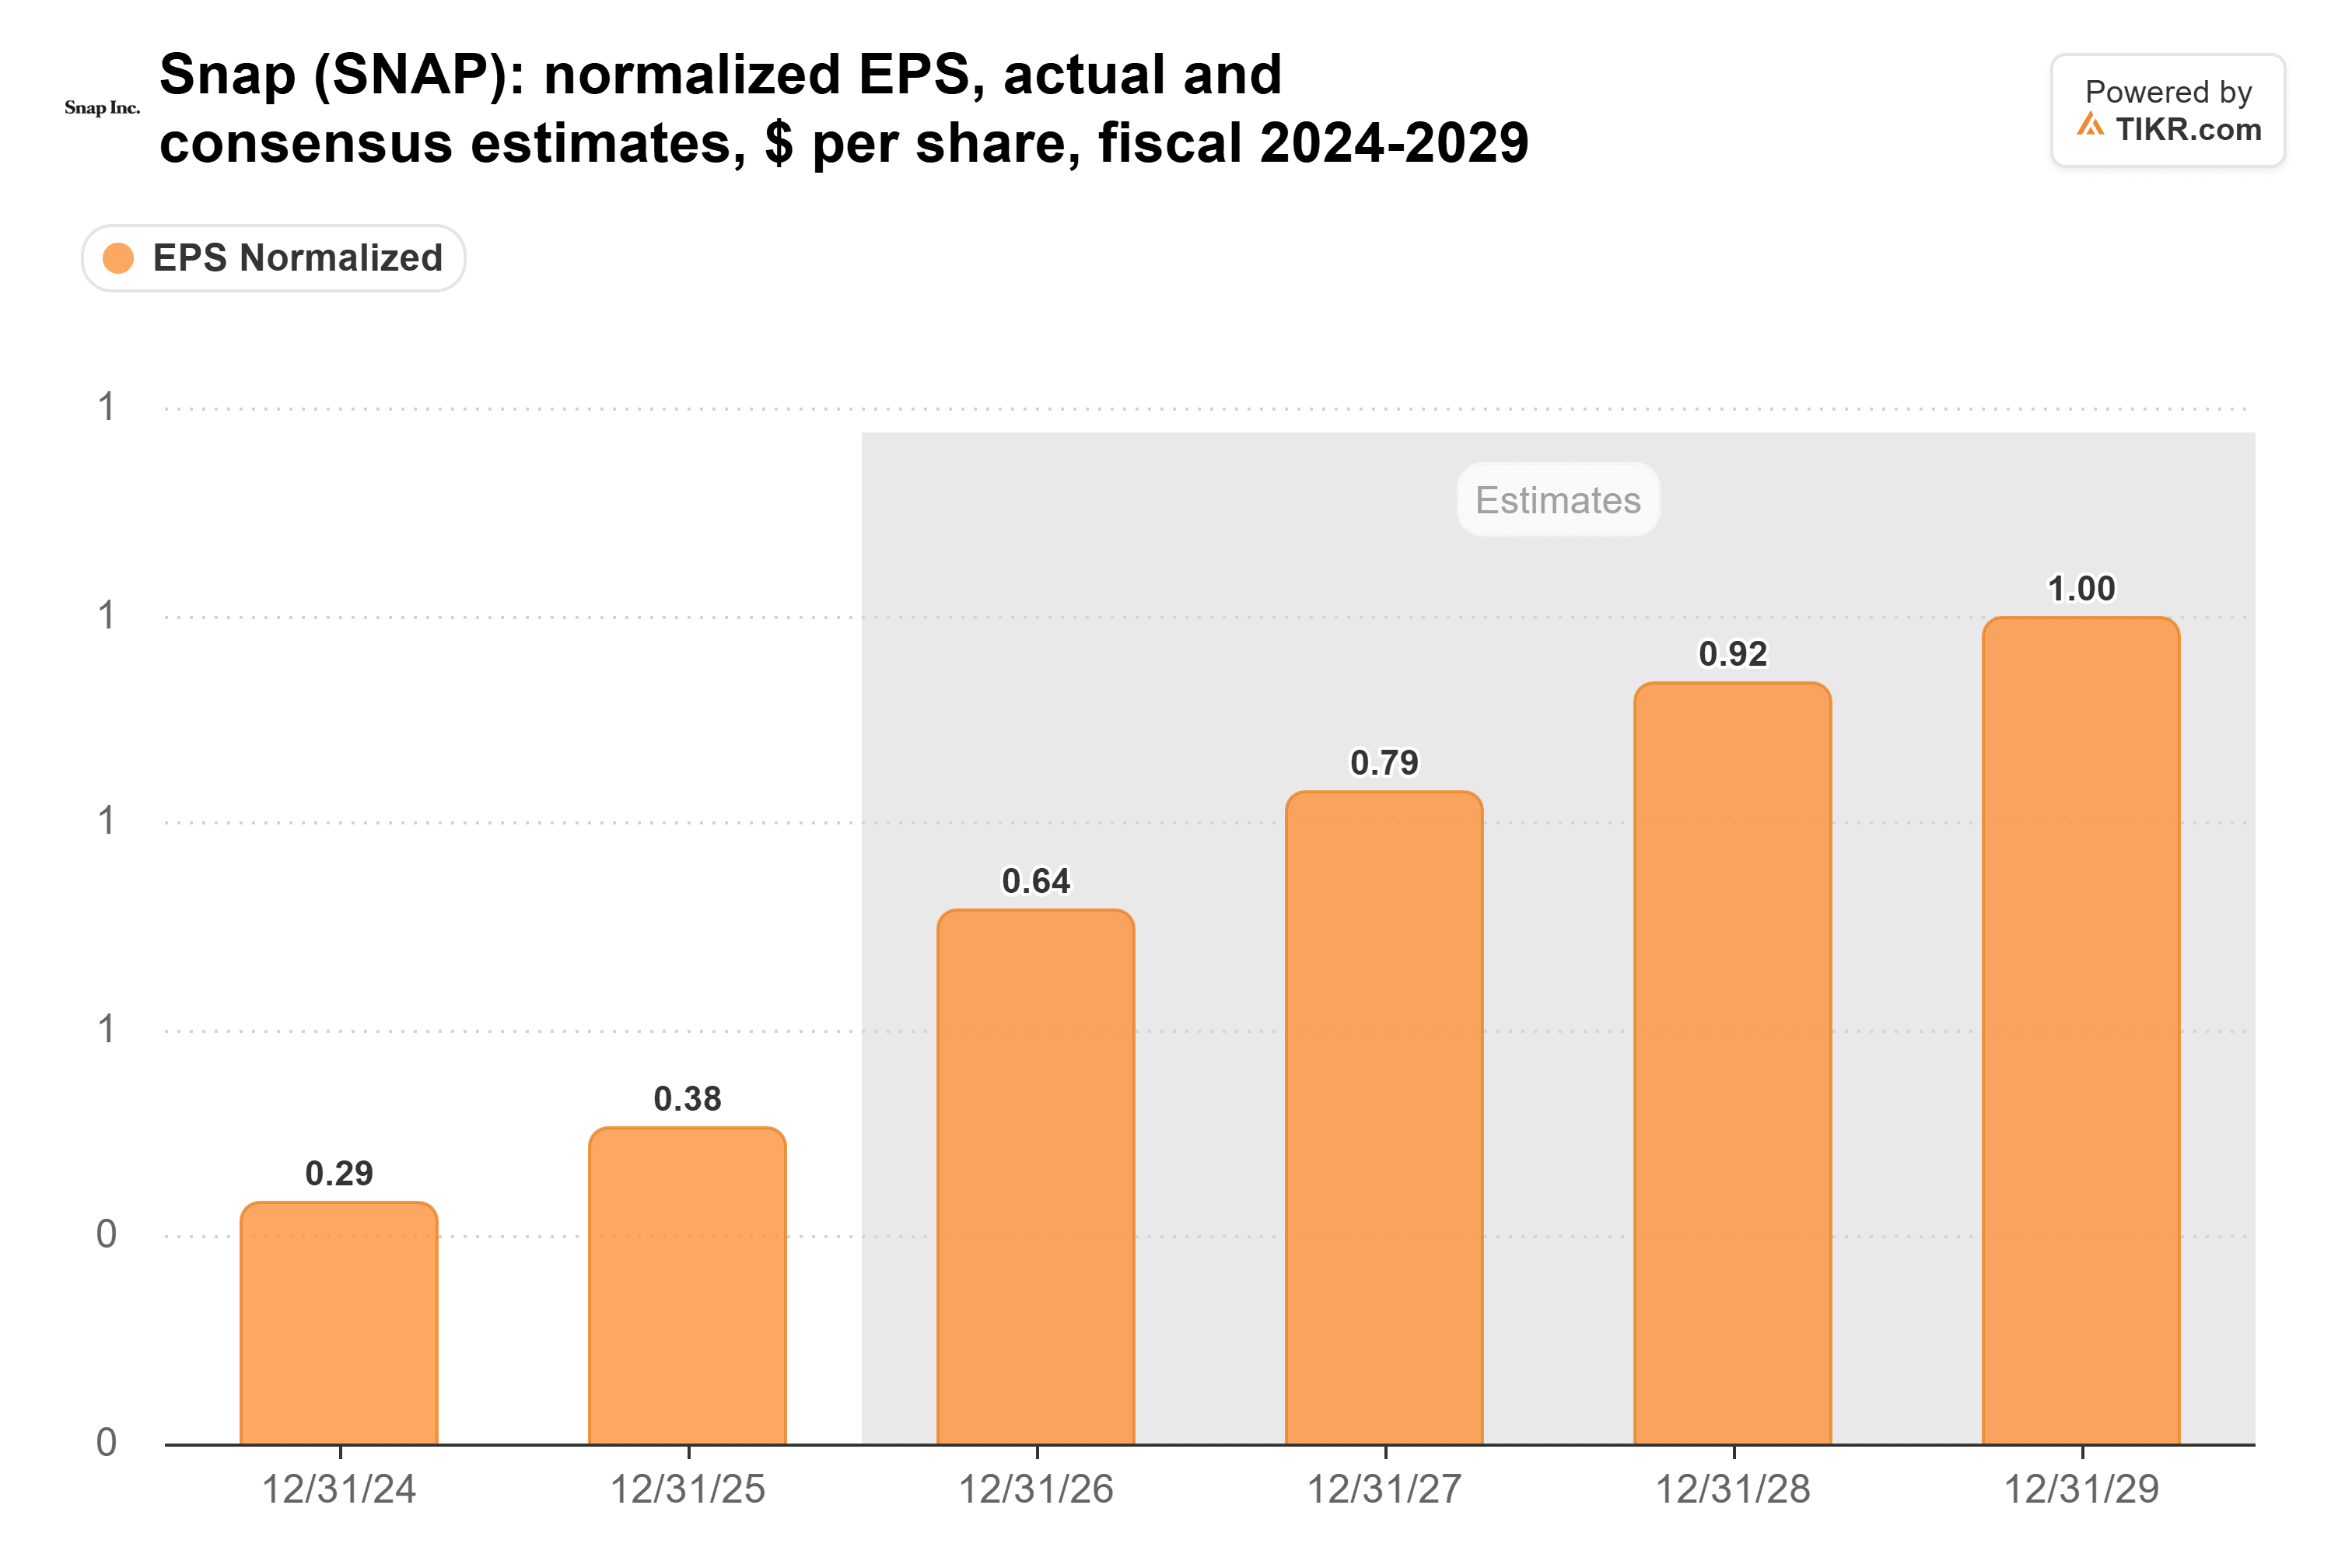
Basierend auf diesen Schätzungen notiert Snap bei etwa dem 7-fachen des erwarteten Gewinns, verglichen mit fast dem 12-fachen im Durchschnitt des vergangenen Jahres. Sie lassen jedoch Aktienvergütungen in Höhe von etwa 1,05 Milliarden US-Dollar in diesem Jahr außer Acht, mehr als die 777 Millionen US-Dollar an freiem Cashflow, die Snap in den letzten 12 Monaten erzielte. CFO Doug Hott strebt eine stabile voll verwässerte Aktienanzahl im Jahr 2027 an. Derzeit liegt sie bei 1,93 Milliarden, gegenüber 1,86 Milliarden vor einem Jahr.
Februar ist Snaps nächster echter Test
Ich würde bei diesem Kurs nicht verkaufen, da der Abonnementumsatz um 84 % gestiegen ist. Aber Kostensenkungen werden das Werbeproblem nicht lösen, daher würde ich auf den Bericht für das vierte Quartal warten, der Anfang Februar fällig ist, bevor ich eine Position aufbaue. Er muss zeigen, dass das Werbewachstum von 4 % wieder in Richtung zweistelliger Werte zurückkehrt. Tausende Klagen wegen Social-Media-Sucht sind ebenfalls noch anhängig, selbst nachdem Snap am 2. November Ansprüche zweier Teenager außergerichtlich beigelegt hat und die Auswahl der Geschworenen in Los Angeles bereits läuft.
Was ist die Snap-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snap wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!