


Wichtige Erkenntnisse
- SemiAnalysis hat seine Prognose für die Ausgaben für KI-Beschleuniger im Jahr 2028 um 28 % auf 758 Milliarden US-Dollar gekürzt, und zwar am Tag vor NVIDIAs Bericht zum dritten Quartal.
- Die Kürzungen treffen NVIDIA am härtesten: Das Unternehmen senkte seine Prognose für NVIDIA-Lieferungen für 2027 um 22 % und für 2028 um 39 %, während die Prognose für kundenspezifische Chips von Broadcom über fünf Jahre um 11 % fiel.
- Das Unternehmen macht ein langsameres Wachstum bei den führenden KI-Laboren und eine restriktivere Finanzierung verantwortlich, und genau diese Käufer stehen hinter NVIDIAs am schnellsten wachsendem Geschäft.
- NVIDIA wird wahrscheinlich sein Wachstumsziel von etwa 70 % für das Geschäftsjahr 2028 bekräftigen, daher sagen seine Forderungen mehr aus als das Ziel selbst.
NVIDIA (NVDA) veröffentlicht seinen Bericht zum dritten Quartal am Dienstag, den 17. November, nach Börsenschluss, und eines der meistbeachteten Forschungsunternehmen im Chipbereich hat gerade die Prognosen für die Folgejahre massiv gekürzt.
Am Montag schrieb Tae Kim, Autor von "The Nvidia Way", auf X, dass SemiAnalysis in einer Mitteilung an institutionelle Kunden seine Prognose für die Investitionsausgaben (Capex) für KI-Beschleuniger gekürzt habe. Auf TBPN fasste Co-Host Jordi Hays es zusammen: SemiAnalysis "stuft ... seine Capex-Prognose für KI-Beschleuniger um 28 % herab und führt dafür langsameres Wachstum bei den führenden KI-Laboren und angespannte Kapitalmärkte an."
Die 28 % beziehen sich auf die Prognose von SemiAnalysis für 2028, die nun bei 758 Milliarden US-Dollar liegt, gegenüber zuvor 1,054 Billionen US-Dollar. Das Unternehmen kürzte die Prognose für 2027 um 19 % auf 627 Milliarden US-Dollar und ließ die Prognose für dieses Jahr von etwa 392 Milliarden US-Dollar unverändert. Die Schmerzverteilung war auch nicht gleichmäßig. Es senkte seine Prognose für NVIDIAs Lieferungen, gemessen am Computing-Umsatz, für 2027 um 22 % und für 2028 um 39 %. Seine Prognose für den Umsatz mit kundenspezifischen Chips bei Broadcom (AVGO) fiel über die Jahre 2026 bis 2030 um 11 %.
Das ist ein großer Rückschlag für NVIDIA.
TIKR verfolgt 62 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Nvidia zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Nvidias Analystenbewertungen ansehen
Die Kürzung trifft NVIDIAs nächstes Geschäftsjahr
NVIDIAs Geschäftsjahr 2028 läuft von Februar 2027 bis Januar 2028, deckt sich also fast genau mit den Ausgaben für 2027, die SemiAnalysis gerade gekürzt hat. Es ist auch das Jahr, das Wall Street genau beobachtet. Wie Kunjan Sabani von Bloomberg Intelligence am Montag bei Bloomberg Tech sagte: "Wir wollen wirklich, dass sie das Wachstumsziel von 70 % für das Geschäftsjahr 28 bekräftigen, um sicherzustellen, dass das nächste Jahr intakt ist."
Die Konsensschätzung rechnet bereits damit, dass der Umsatz im Geschäftsjahr 2028 um etwa 67 % auf 689 Milliarden US-Dollar steigt, gegenüber etwa 412 Milliarden US-Dollar in diesem Geschäftsjahr:
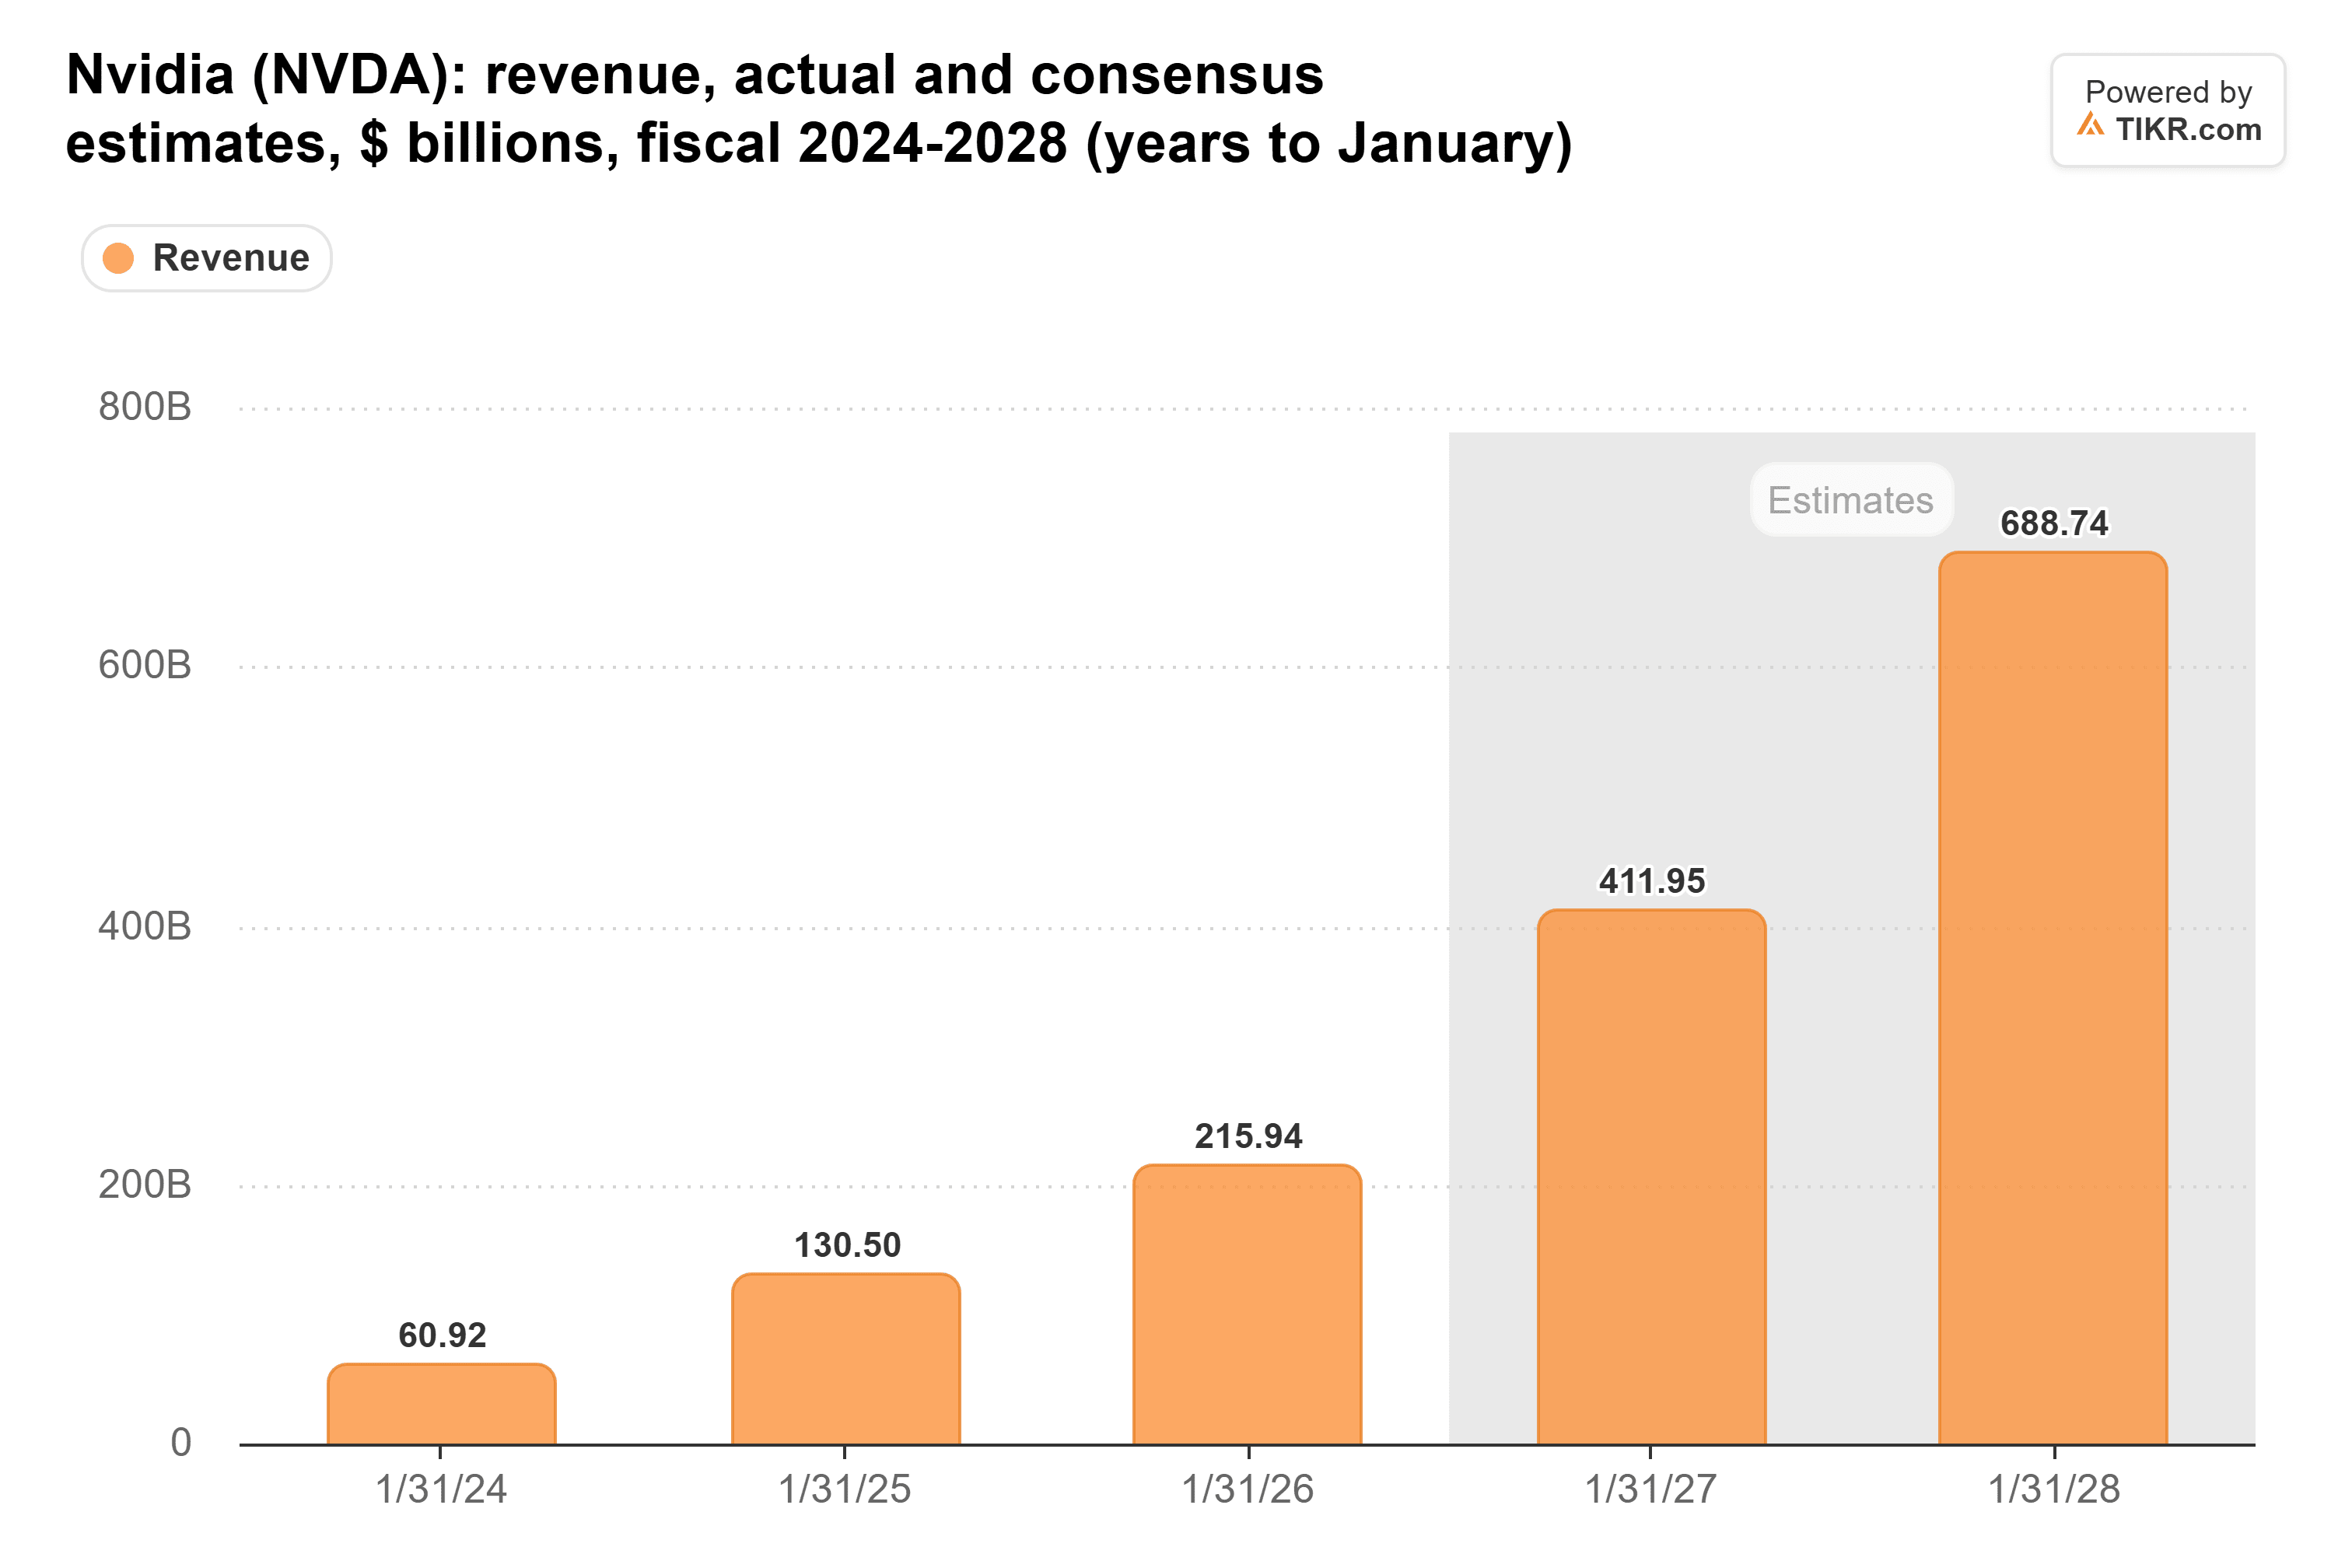
Wenn SemiAnalysis recht hat, haben die 895 Milliarden US-Dollar, die Analysten für das Geschäftsjahr 2029 erwarten, das größte Potenzial für Rückgänge. Dieses Jahr deckt sich grob mit dem Kalenderjahr 2028, für das das Unternehmen NVIDIAs Lieferungen um 39 % kürzte.
Das Geschäftsjahr 2028 bietet mehr Puffer. Das Management hat die etwa 70 % als eine durch das Angebot begrenzte Zahl bezeichnet und gesagt, die Prognosen der Kunden deuteten auf eine Verdoppelung des Wachstums hin. Diese Lücke ist der Grund, warum Dan Niles argumentierte, NVIDIA könnte theoretisch 30 % seiner Nachfrage verlieren und trotzdem seine Prognose erreichen. Angesichts dieser Zahlen erwarte ich, dass NVIDIA das Ziel am Dienstag bekräftigen wird.
Broadcom kommt glimpflich davon
Broadcoms kundenspezifische Chips stammen aus denselben Ausgaben, und seine Schätzungen sind ebenso steil:
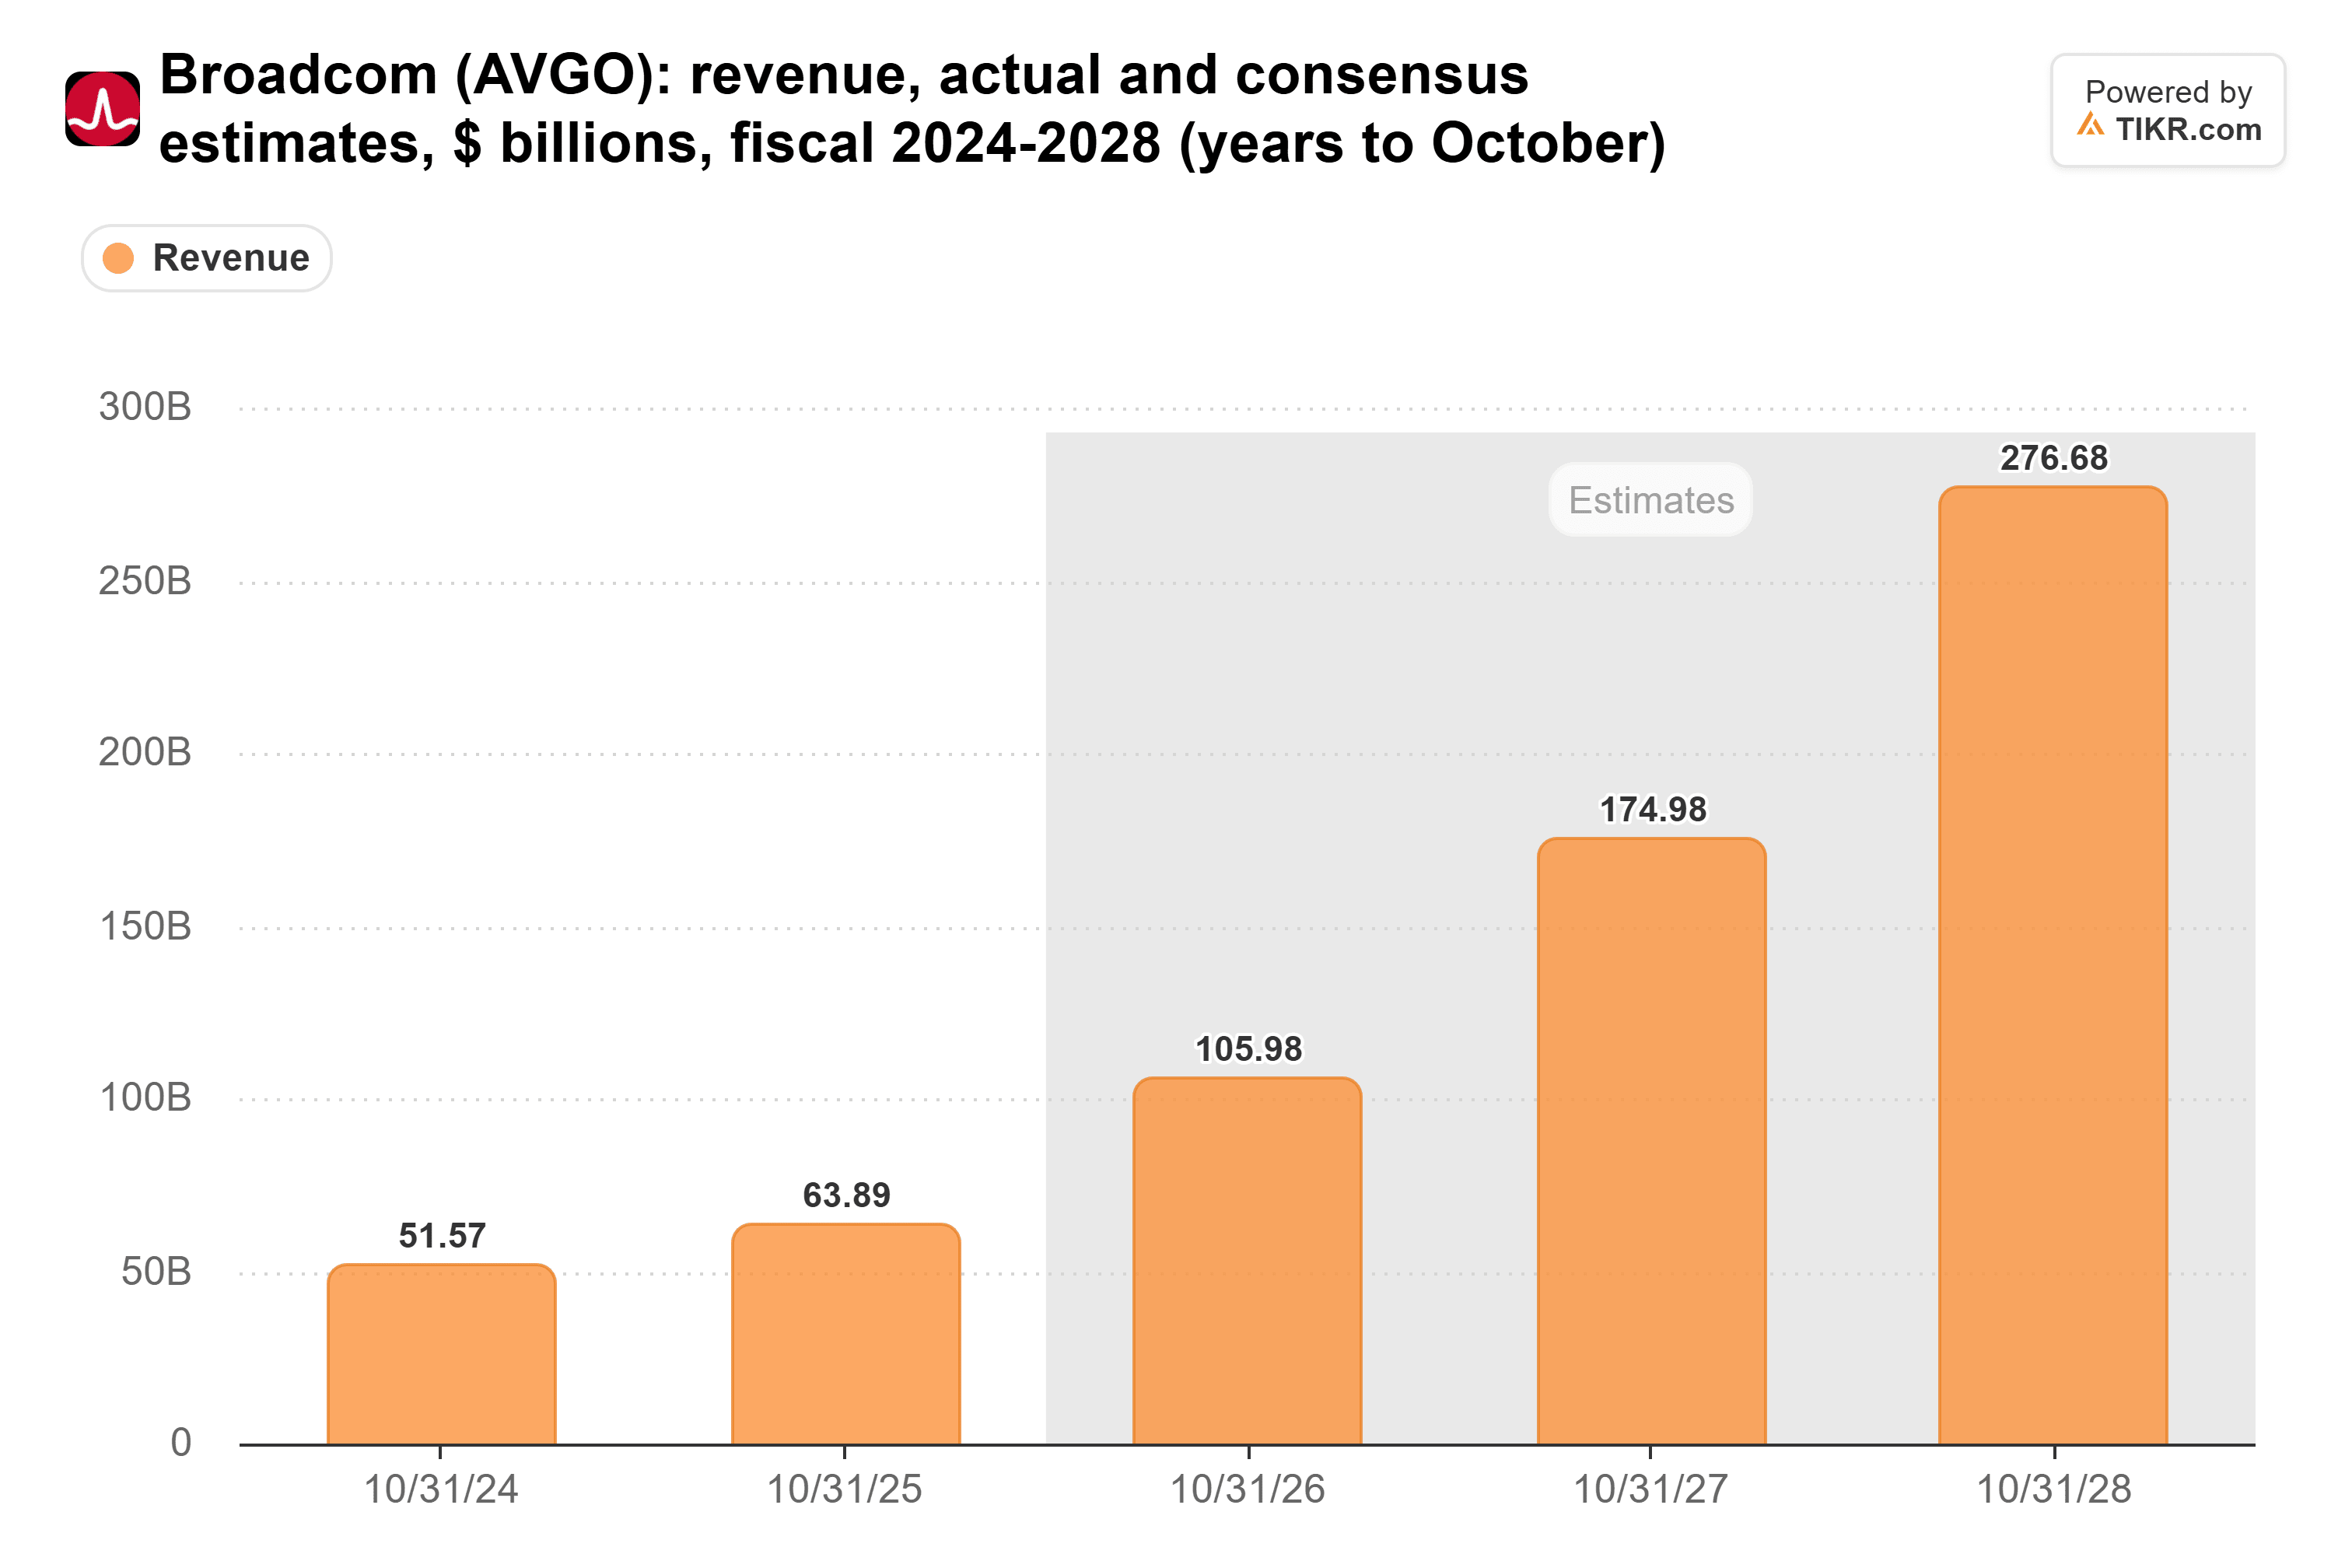
Analysten erwarten für das gerade beendete Geschäftsjahr etwa 106 Milliarden US-Dollar. Danach sehen sie etwa 175 Milliarden US-Dollar im Geschäftsjahr 2027 und 277 Milliarden US-Dollar im Geschäftsjahr 2028, Zuwächse von etwa 65 % bzw. 58 %. Diese Schätzungen erfordern, dass die Ausgaben bis 2028 noch stärker steigen als bei NVIDIA.
Doch SemiAnalysis führt den Großteil seiner 11-prozentigen Kürzung auf niedrigere Preise zurück, da die Kosten für HBM (High Bandwidth Memory) sinken, ohne dass die Anzahl der von Broadcom gelieferten Chips wesentlich gekürzt wird. Meine Interpretation: Kundenspezifische Chips gehen hauptsächlich an die Hyperscaler, und die Finanzierungssorgen von SemiAnalysis betreffen Projekte ohne diese.
Der Finanzierung folgen
SemiAnalysis ist nach wie vor optimistisch, was die Labore selbst betrifft. "Nach dem, was ich gesehen habe, liegen sie immer noch über dem Konsens", sagte Co-Host John Coogan in derselben TBPN-Episode. Die Sorge des Unternehmens gilt der Finanzierung des Ausbaus. Es sagt, dass das Wachstum der wiederkehrenden Nettoumsätze bei den führenden KI-Laboren im dritten Quartal langsamer wurde. Es sagt auch, dass die Finanzierung über Schulden und Eigenkapital restriktiver geworden sei, insbesondere für Projekte ohne Beteiligung von Hyperscalern.
Das sind NVIDIAs am schnellsten wachsenden Kunden. Der Umsatz aus seinen KI-Cloud-, Industrie- und Unternehmenskunden stieg im Juli-Quartal um 138 % auf 40,3 Milliarden US-Dollar, was 45,3 % des Data-Center-Umsatzes ausmachte. Das Management hat auch gesagt, dass die Labore, die es mit seiner eigenen Bilanz unterstützt, etwa ein Viertel des Geschäfts im nächsten Jahr ausmachen werden. Die Forderungen beliefen sich Ende Juli auf 63,1 Milliarden US-Dollar, bei einem durchschnittlichen Forderungslauf (Days Sales Outstanding, DSO) von 60 Tagen.
Daher würde ich ein bekräftigtes Ziel von 70 % am Dienstag mit Vorsicht betrachten. Die Zahl, die ich beobachten würde, ist der durchschnittliche Forderungslauf im Vergleich zu den 60 Tagen im Juli: Wenn er steigt, finanziert NVIDIA mehr seiner eigenen Nachfrage. Natürlich könnte sich die Finanzierung, um die sich SemiAnalysis sorgt, genauso schnell lockern, wie sie sich angespannt hat, wenn der Börsengang von Anthropic gut verläuft und die Labore wieder leicht Geld aufnehmen können.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






