


Wichtigste Erkenntnisse
- Sandisk fiel in der vergangenen Woche um 21 %, ohne eigene Neuigkeiten, da der Rückzug von Jensen Huang bei Nvidia auch Speicheraktien wie Micron und SK hynix nach unten zog.
- Analysten erwarten weiterhin, dass sich der Gewinn von Sandisk in diesem Geschäftsjahr mehr als verdreifachen wird, dennoch notiert die Aktie nahe ihrem niedrigsten KGV auf Basis der Schätzungen der letzten zwölf Monate.
- Flash-Preise sind das eigentliche Risiko, aber Sandisk sieht aus wie ein Kauf, Stück für Stück, vor dem Bericht Ende Januar.
Sandisk (SNDK) ist in der vergangenen Woche um 21 % gefallen, und der Auslöser waren Neuigkeiten von Nvidia (NVDA). Der Rücktritt von Jensen Huang als CEO von Nvidia löste einen Verkauf von Halbleiteraktien aus, der Speicherhersteller am härtesten traf: Micron (MU) fiel um 13 % und SK hynix (SKHY) um 14 %.
Speicheraktien bekamen die Woche von Nvidia am härtesten ab
Der starke Bericht von Nvidia vom 17. November zeigte, dass die Kaufverpflichtungen auf 390 Milliarden US-Dollar gestiegen sind, gegenüber 279 Milliarden US-Dollar im August. Es folgte nur ein kurzer Aufschwung, bevor Nvidia bestätigte, dass Huang nicht zurückkehren wird.
Micron und SK hynix liefern Nvidia den High-Bandwidth-Speicher für seine KI-Chips, daher sind sie die ersten Nutznießer dieser Verpflichtungen. Micron erwartet, dass das Angebot bis zum Geschäftsjahr 2028 knapp bleiben wird, und SK hynix sieht die Nachfrage bis 2030 das Angebot übersteigen.
Sandisk verkauft Flash-Speicher, und die Flash-Preise kühlten sich bereits ab. Kioxia, sein Fab-Partner, gab an, dass die Preissteigerungen für NAND im September-Quartel auf Mitte 20 % zurückgingen, nach etwa 70 %. Meine Einschätzung: Das ist der Grund, warum Sandisk härter fiel als die Speicherhersteller, von denen Nvidia kauft.
TIKR verfolgt 25 Analysten zu Sandisk. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Sandisk sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Sandisk an
Das Geschäft hat sich nicht verändert
Der Umsatz von Sandisk stieg im Quartal bis zum 2. Oktober um 378 % im Vergleich zum Vorjahreszeitraum auf 11,0 Milliarden US-Dollar, bei einer non-GAAP-Gross Margin von 85,1 %. Und die Analysten haben ihre Schätzungen nicht gesenkt. Sie erwarten einen normalisierten Gewinn je Aktie von 227,48 US-Dollar im Geschäftsjahr 2027 und 289,05 US-Dollar im Geschäftsjahr 2028, gegenüber 70,88 US-Dollar im Geschäftsjahr 2026:
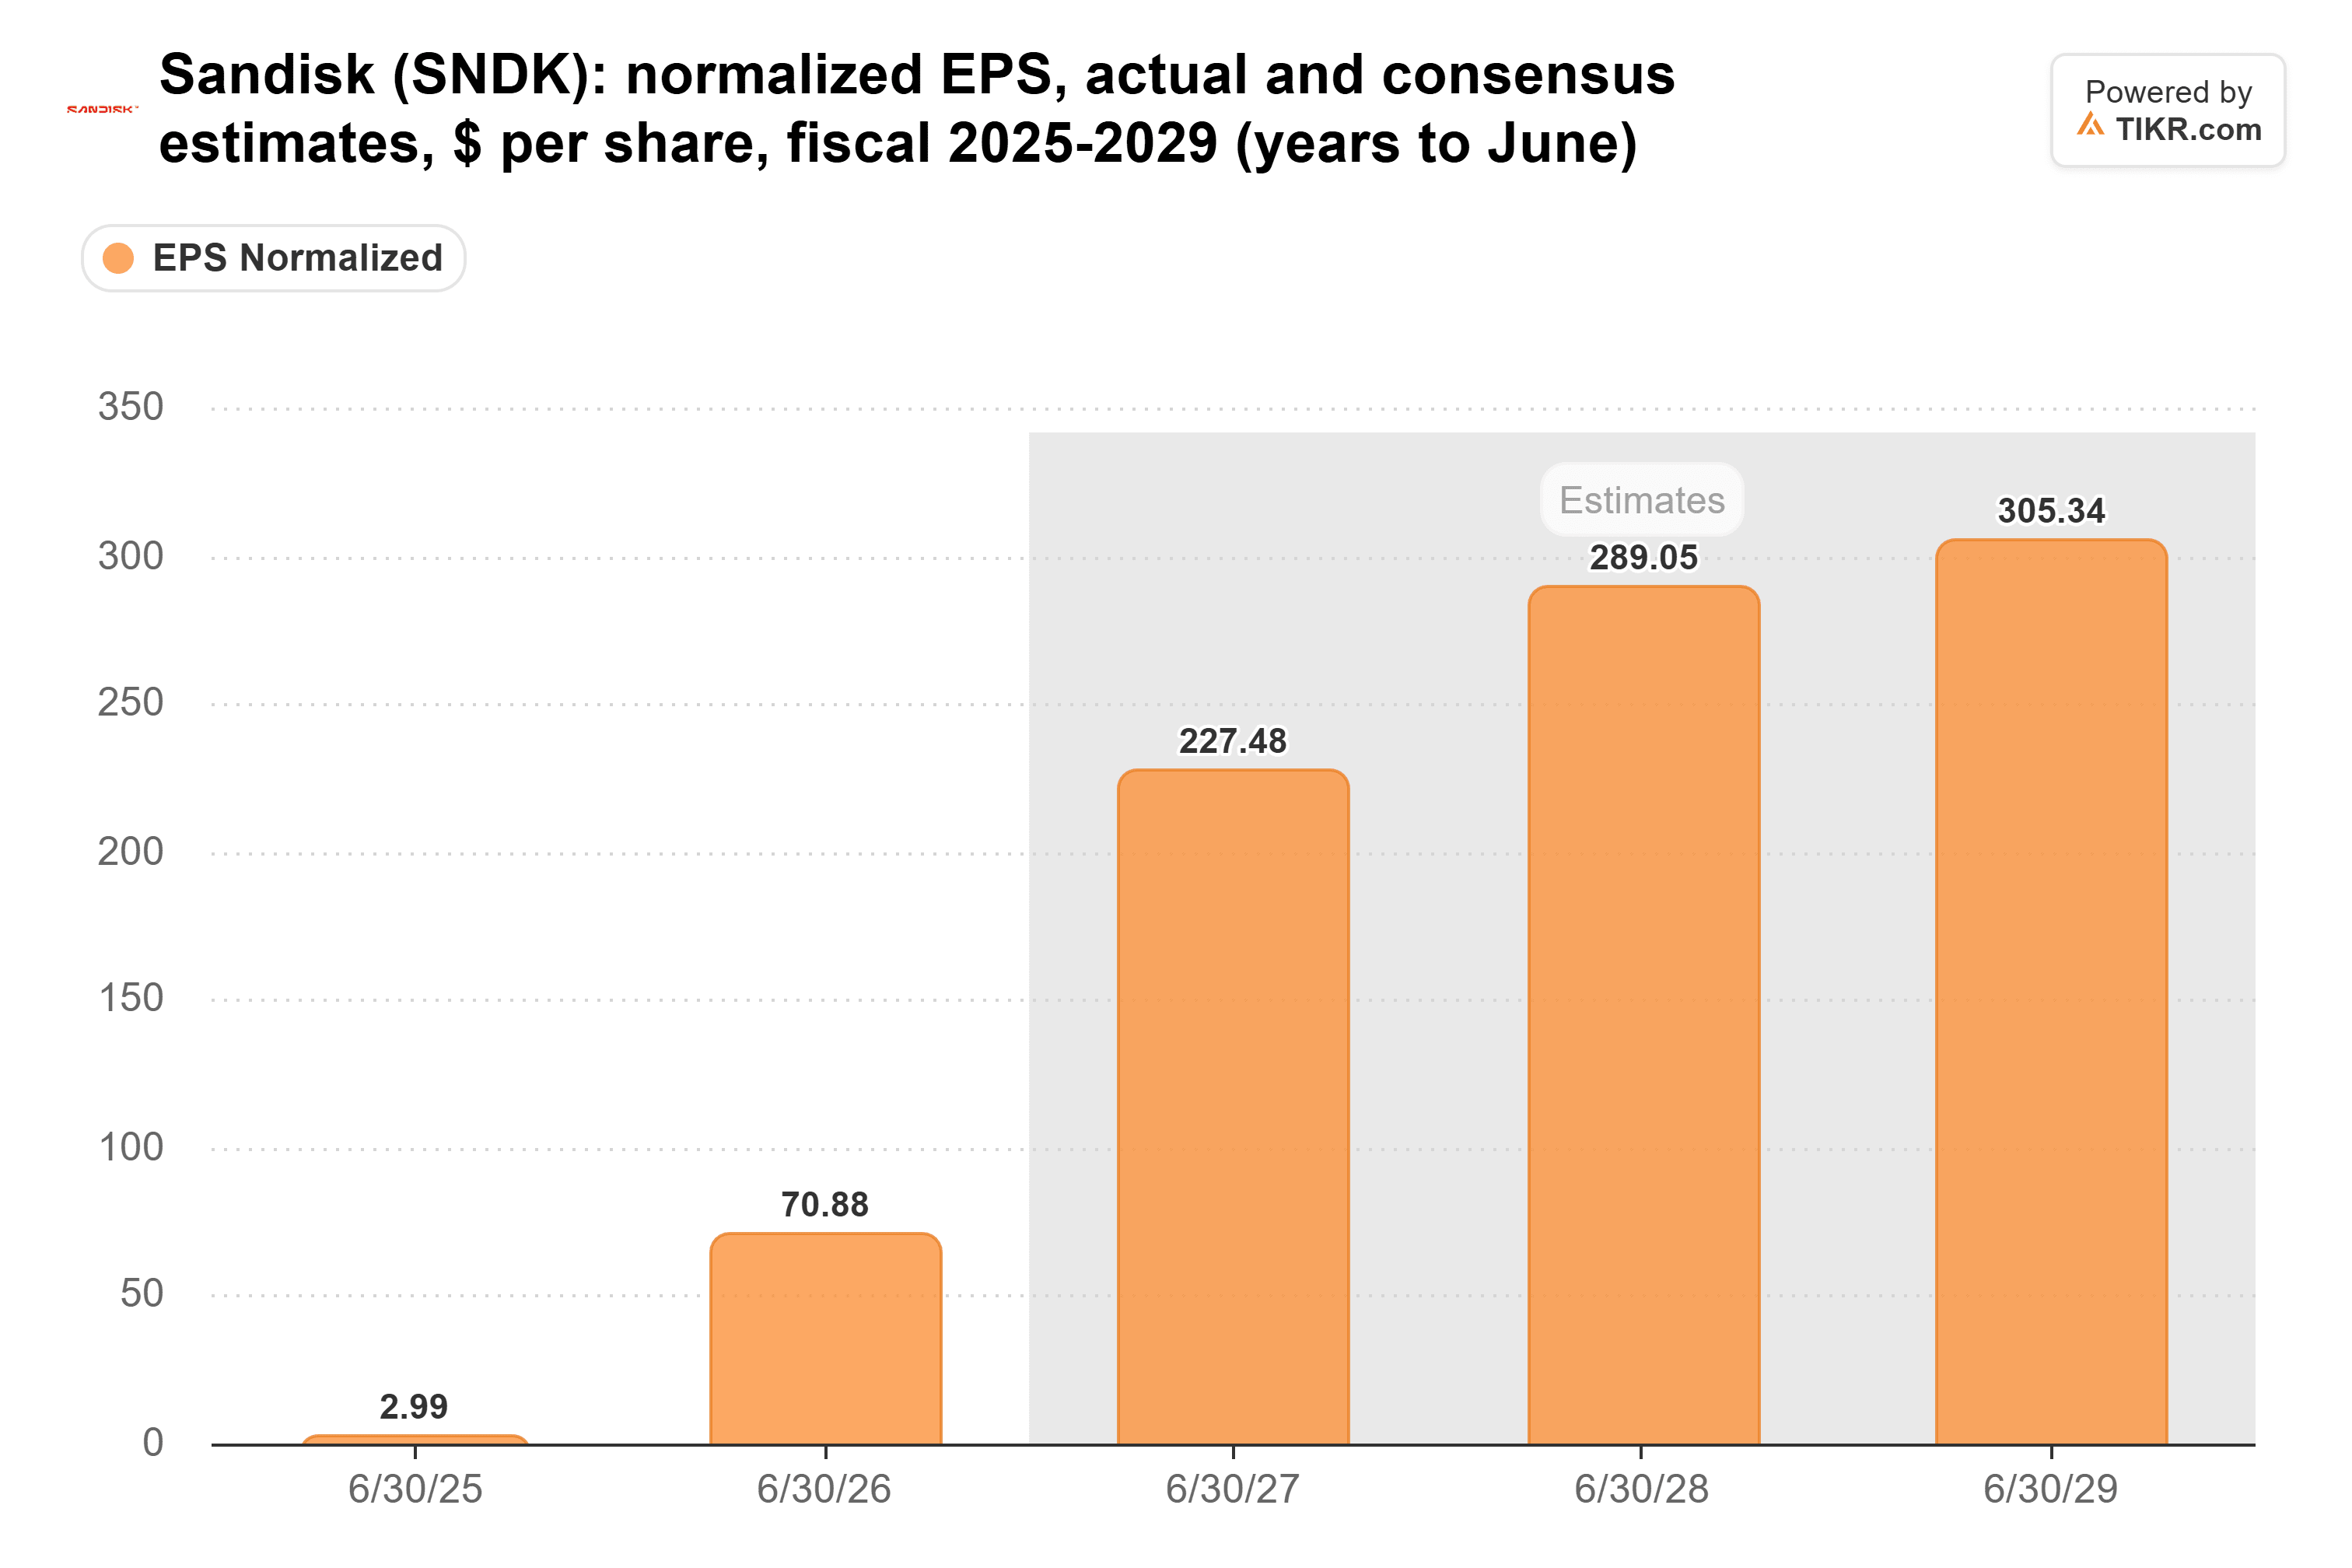
(Dies sind Zahlen vor dem Split: Der 8:1-Split tritt am 20. November in Kraft.)
Dennoch notierte Sandisk am 17. November mit dem 3,3-fachen des erwarteten Gewinns der nächsten zwölf Monate, gegenüber einem Durchschnitt von 10x im vergangenen Jahr:
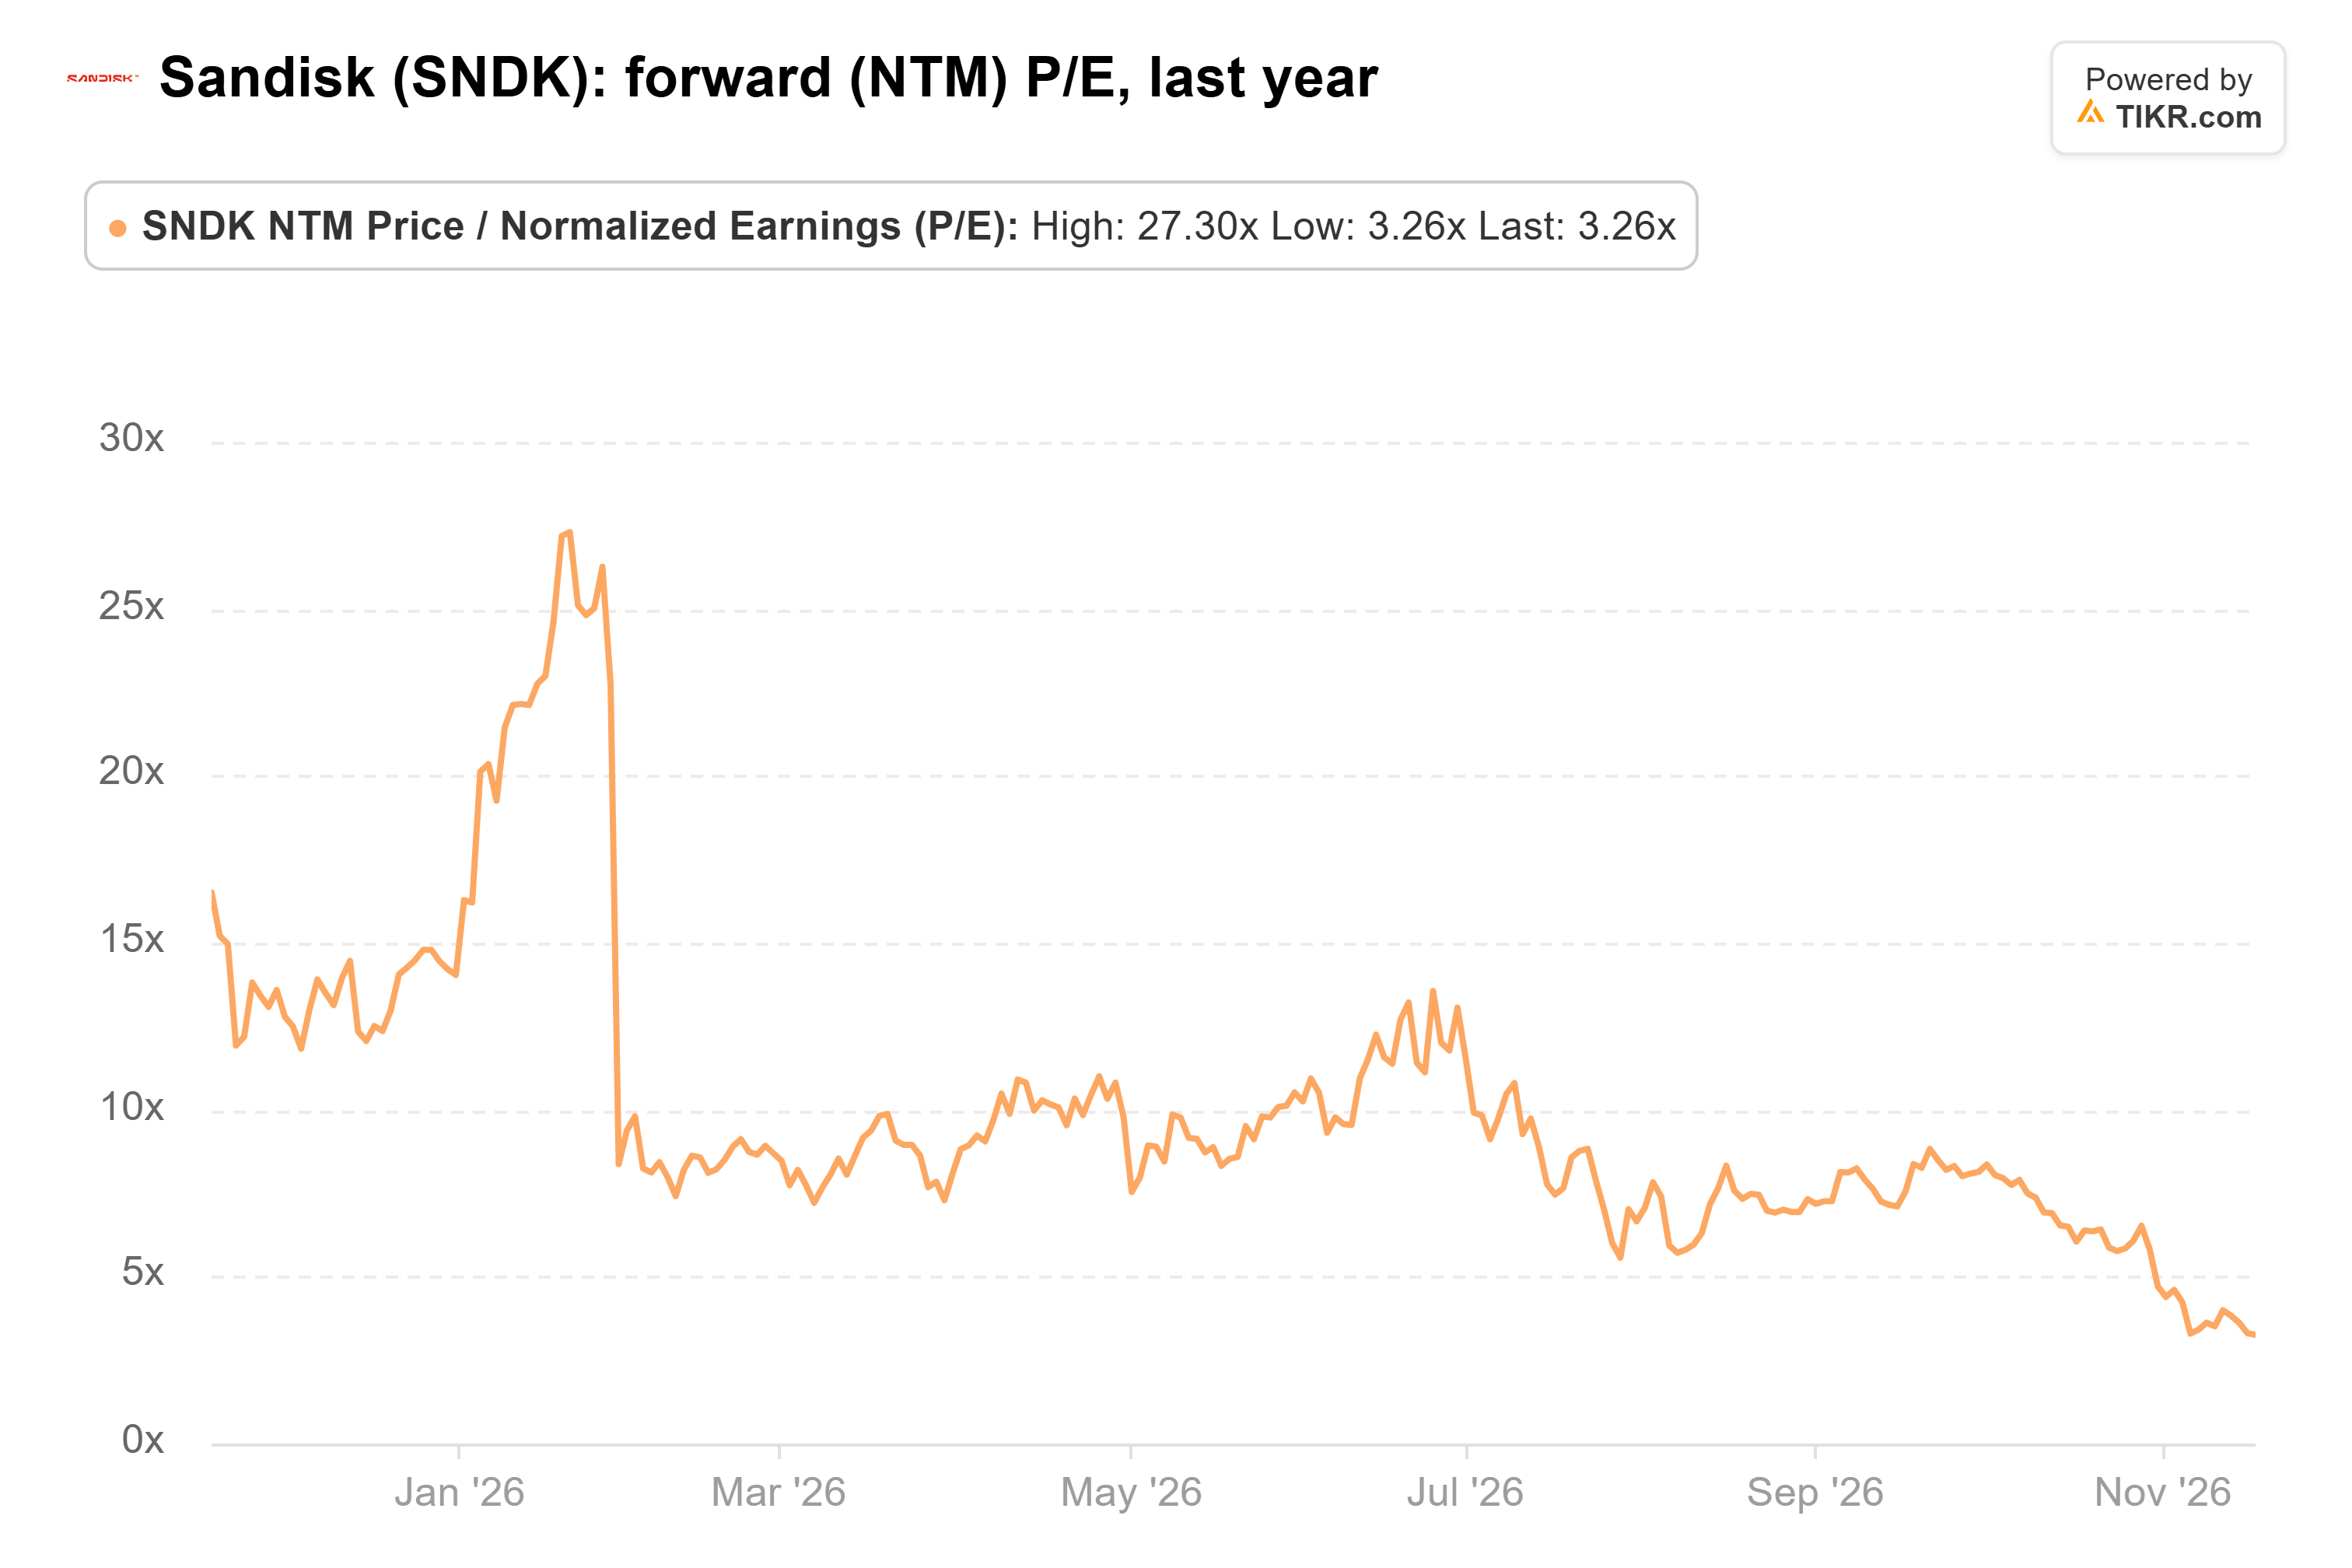
Auf einen Einbruch eingepreist
Bei diesem Vielfachen wetten Anleger auf einen Einbruch, und die Lieferverträge von Sandisk sind ein Puffer. Das Unternehmen hatte am 2. Oktober noch ausstehende Leistungsverpflichtungen in Höhe von 88,9 Milliarden US-Dollar, die zu vertraglichen Mindestpreisen bewertet sind. Das Management gibt an, dass diese Mindestpreise immer noch eine Gross Margin von etwa 80 % erzielen. Die Verträge sind jung, und Flash ist ein brutaler Zyklus. Dennoch liegt das Kursziel von Bernstein von 3.000 US-Dollar (vor dem Split), das am 17. November bestätigt wurde, nach meiner Berechnung bei etwa dem 10-fachen der Schätzungen für das Geschäftsjahr 2028, genau beim Einjahresdurchschnitt von Sandisk. Ich würde Stück für Stück kaufen.
Sandisk berichtet Ende Januar. Ein Umsatz am oberen Ende seiner Prognose von 12,2 bis 12,6 Milliarden US-Dollar würde die Argumentation stützen. Ebenso ein Ausblick für das März-Quartal auf oder über den von Analysten erwarteten 12,48 Milliarden US-Dollar sowie ein Auftragsbestand von über 88,9 Milliarden US-Dollar.
Was ist die Sandisk-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Sandisk wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Sandisk kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


