

Wichtigste Erkenntnisse
- Qualcomm (QCOM) CEO Cristiano Amon sagte, es gebe bei seinem Unternehmen keine KI-Korrektur, und verwies auf eine starke Halbleiternachfrage und branchenweite Lieferengpässe trotz des jüngsten Technologieverkaufs.
- NVIDIA (NVDA) steht vor seinem Quartalsbericht am 17. November nach dem Rücktritt von Jensen Huang, wobei Anleger darauf achten, ob die Nachfrage nach KI-Infrastruktur seine aggressiven Wachstumsprognosen aufrechterhalten kann.
- NVIDIA notierte am 11. November mit einem KGV von 14,3 für die nächsten zwölf Monate, verglichen mit seinem Fünfjahresdurchschnitt von 35,7, während TIKR-Schätzungen ein Umsatzwachstum von etwa 68 % für das am Januar 2028 endende Geschäftsjahr prognostizierten.
- NVIDIAs Umsatzprognosen deuten darauf hin, dass die KI-Nachfrage stark bleibt, aber sein Quartalsbericht am 17. November muss bestätigen, dass dieses Wachstum nachhaltig ist. Ein Umsatz über 110,2 Mrd. USD und eine starke Prognose für die Zukunft würden diese Einschätzung untermauern.
Was ist passiert?
Qualcomm (QCOM) CEO Cristiano Amon wies in einem Yahoo Finance-Interview vom 12. November Bedenken hinsichtlich einer nachlassenden Nachfrage nach künstlicher Intelligenz zurück.
"Es gibt keine KI-Korrektur bei Qualcomm", sagte Amon und erklärte, dass die Expansion des Unternehmens in KI-Datencenter-Chips noch in den Anfängen stecke.
Seine Äußerungen kamen, als NVIDIA (NVDA) vor seinem Quartalsbericht am 17. November mit wachsender Unsicherheit konfrontiert war.
Am 12. November gab NVIDIA bekannt, dass Gründer Jensen Huang mit sofortiger Wirkung als CEO zurückgetreten sei, wobei Finanzvorstand Colette Kress zur interimistischen CEO ernannt wurde und gleichzeitig ihre Finanzverantwortung behält.
Der Führungswechsel warf Fragen zur Fähigkeit NVIDIAs auf, das Anlegervertrauen in einer Phase erheblicher Investitionen in die KI-Infrastruktur aufrechtzuerhalten.
Amons weitergehende Kommentare deuteten jedoch darauf hin, dass die Halbleiternachfrage weiterhin robust sei.
Er beschrieb Engpässe in der Wafer-Produktion, bei Substraten und in der Chip-Montage und argumentierte, dass Kunden weiterhin mehr Kapazität nachfragten, als Lieferanten bereitstellen könnten.
Diese Unterscheidung ist für NVIDIA wichtig, da Lieferengpässe Umsätze verzögern können, ohne notwendigerweise eine schwächere zugrundeliegende Nachfrage anzuzeigen.
Die zentrale Frage ist, ob NVIDIAs anstehende Ergebnisse dieses Vertrauen trotz Führungsunsicherheit und Bedenken hinsichtlich künftiger KI-Ausgaben stützen können.
NVIDIAs Umsatzprognosen deuten weiterhin auf starke KI-Nachfrage hin
Trotz jüngster Marktvolatilität projiziert die Wall Street weiterhin ein erhebliches Umsatzwachstum für NVIDIA.
Das Unternehmen erzielte in seinem am Januar 2026 endenden Geschäftsjahr einen Umsatz von etwa 215,9 Mrd. USD, was einem Wachstum von 65 % gegenüber dem Vorjahr entspricht.
Laut TIKR-Konsensschätzungen vom 11. November prognostizierten Analysten einen Umsatz von etwa 412 Mrd. USD für das am Januar 2027 endende Geschäftsjahr, gefolgt von 691 Mrd. USD im Januar 2028 und 902 Mrd. USD im Januar 2029.

Diese Projektionen implizieren ein Umsatzwachstum von etwa 68 % für das am Januar 2028 endende Geschäftsjahr, was darauf hindeutet, dass Analysten weiterhin eine erhebliche Ausweitung der Investitionen in die KI-Infrastruktur erwarten.
NVIDIA hat auch seine Fähigkeit unter Beweis gestellt, die quartalsweisen Umsatzprognosen zu übertreffen.
In seinen Ergebnissen für das zweite Quartal des Geschäftsjahres 2027 meldete das Unternehmen einen Umsatz von 96,2 Mrd. USD und übertraf damit die Mitte der vorherigen Prognose von 91 Mrd. USD.
Das Management prognostizierte anschließend einen Umsatz von 108 Mrd. USD für das dritte Quartal, plus/minus 2 %, womit das obere Ende seiner Prognose bei etwa 110,2 Mrd. USD liegt.
Ein Umsatz über diesem Niveau würde das Vertrauen in NVIDIAs Umsetzung stärken, obwohl die Prognose für das folgende Quartal noch wichtiger sein könnte.
Anleger werden beobachten, ob große Cloud-Kunden weiterhin genug für KI-Infrastruktur ausgeben, um die ehrgeizigen Umsatzprognosen des Unternehmens zu stützen.
Ist die NVIDIA-Aktie unterbewertet oder überbewertet?
NVIDIAs Bewertung erscheint im Vergleich zu seiner historischen Handelsspanne zunehmend attraktiv, obwohl der Abschlag erhebliche Unsicherheit widerspiegelt.
Laut TIKR-Daten vom 11. November notierte NVIDIA mit etwa dem 14,3-fachen des erwarteten Gewinns der nächsten zwölf Monate, deutlich unter seinem Fünfjahresdurchschnitt von 35,7.
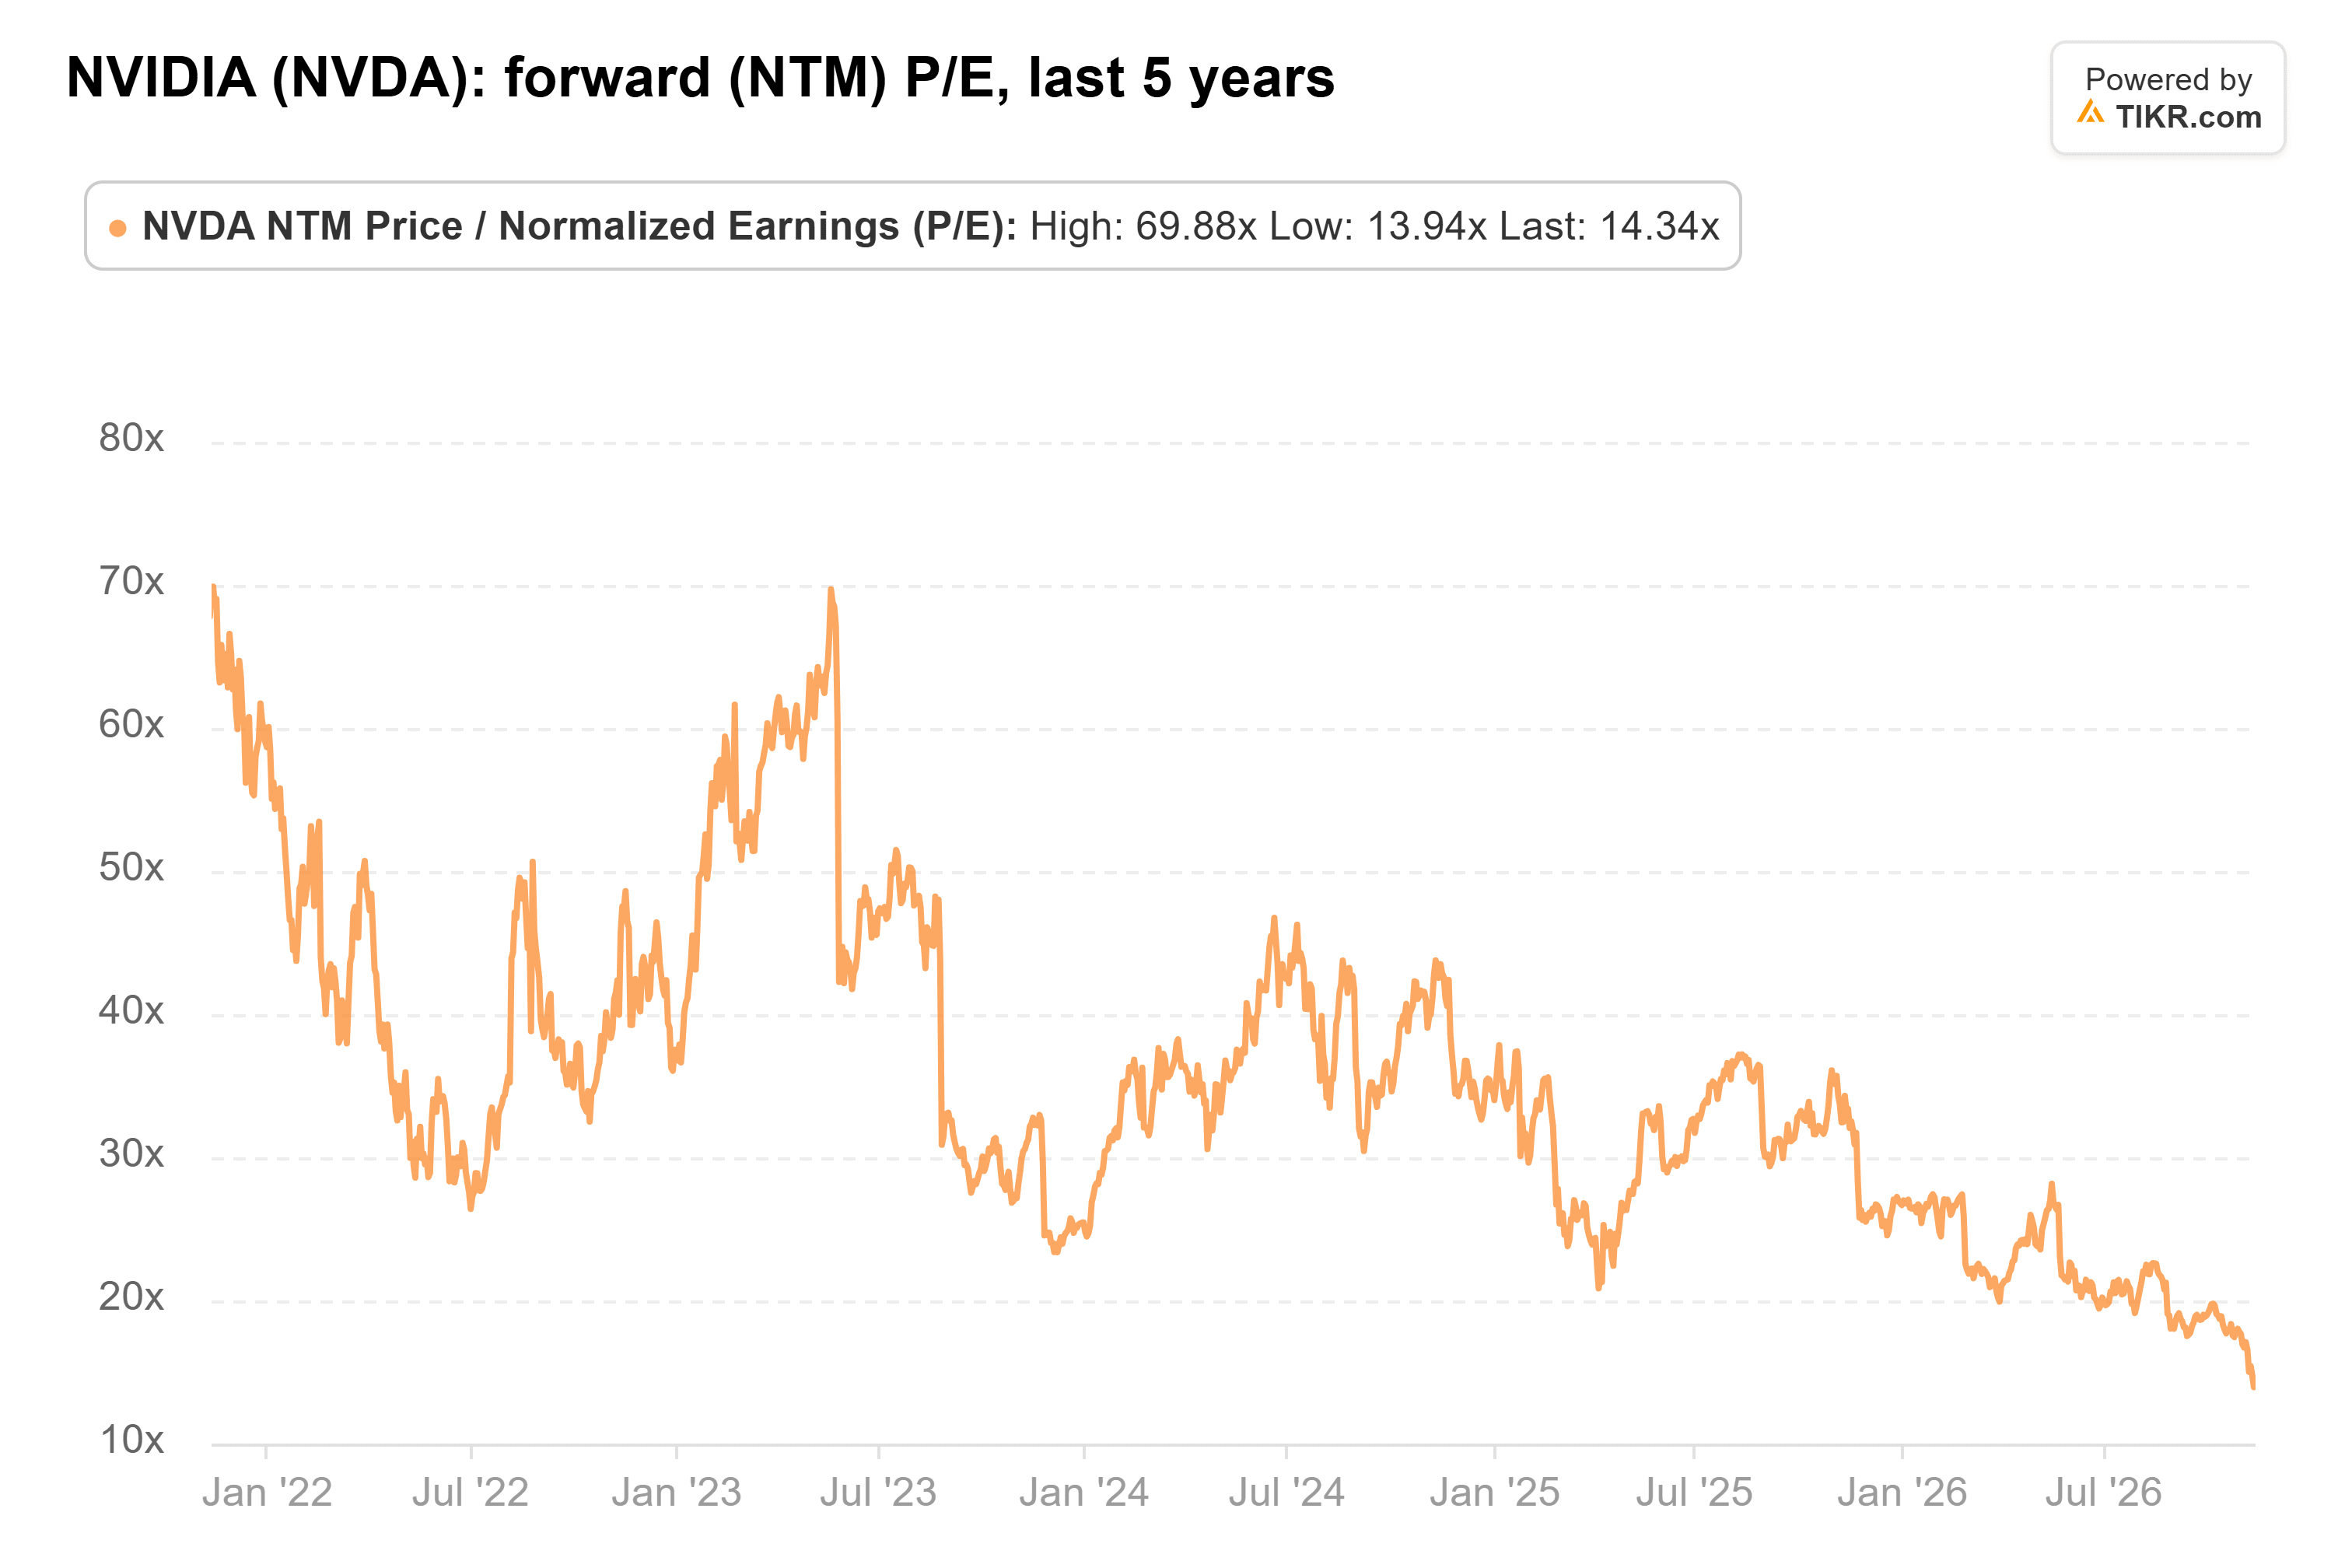
Der erhebliche Abschlag deutet darauf hin, dass Anleger Führungsunsicherheit, möglicherweise langsamere KI-Infrastrukturausgaben und Abwärtsrevisionen künftiger Gewinnerwartungen einpreisen.
NVIDIA erscheint potenziell unterbewertet im Verhältnis zu seiner historischen Bewertung, vorausgesetzt, die Gewinnprognosen der Analysten bleiben erreichbar.
Ein niedrigeres Gewinnmultiplikator macht die Aktie jedoch nicht automatisch günstig.
Baird-Analyst Tristan Gerra stufte NVIDIA am 11. November auf Neutral herab und senkte sein Kursziel von 500 USD auf 200 USD angesichts der Unsicherheit hinsichtlich künftiger KI-Infrastrukturausgaben.
Gerra warnte davor, dass das Wachstum der KI-Kapitalausgaben bei großen Cloud-Anbietern 2027 auf etwa 40 % oder weniger sinken könnte, was NVIDIAs langfristige Umsatzperspektiven unter Druck setzen könnte.
Das Unternehmen sieht sich zudem zusätzlichen Risiken durch potenzielle Exportbeschränkungen, Lieferengpässe und Unsicherheiten im Zusammenhang mit seinem Führungswechsel ausgesetzt.
In den nächsten 12 Monaten wird NVIDIAs Bewertung hauptsächlich von nachhaltigen Investitionen in die KI-Infrastruktur, der Produktumsetzung, der Stabilität der Bruttomarge und dem Vertrauen in seine Führung abhängen.
Wenn die künftigen Gewinnschätzungen deutlich sinken, könnte die Aktie trotz ihres historisch niedrigen Gewinnmultiplikators unter Druck bleiben.
Qualcomms KI-Expansion unterstreicht die Risiken für NVIDIA
Die finanzielle Perspektive von Qualcomm verdeutlicht, warum eine starke KI-Nachfrage nicht zwangsläufig in ein unmittelbares Umsatzwachstum mündet.
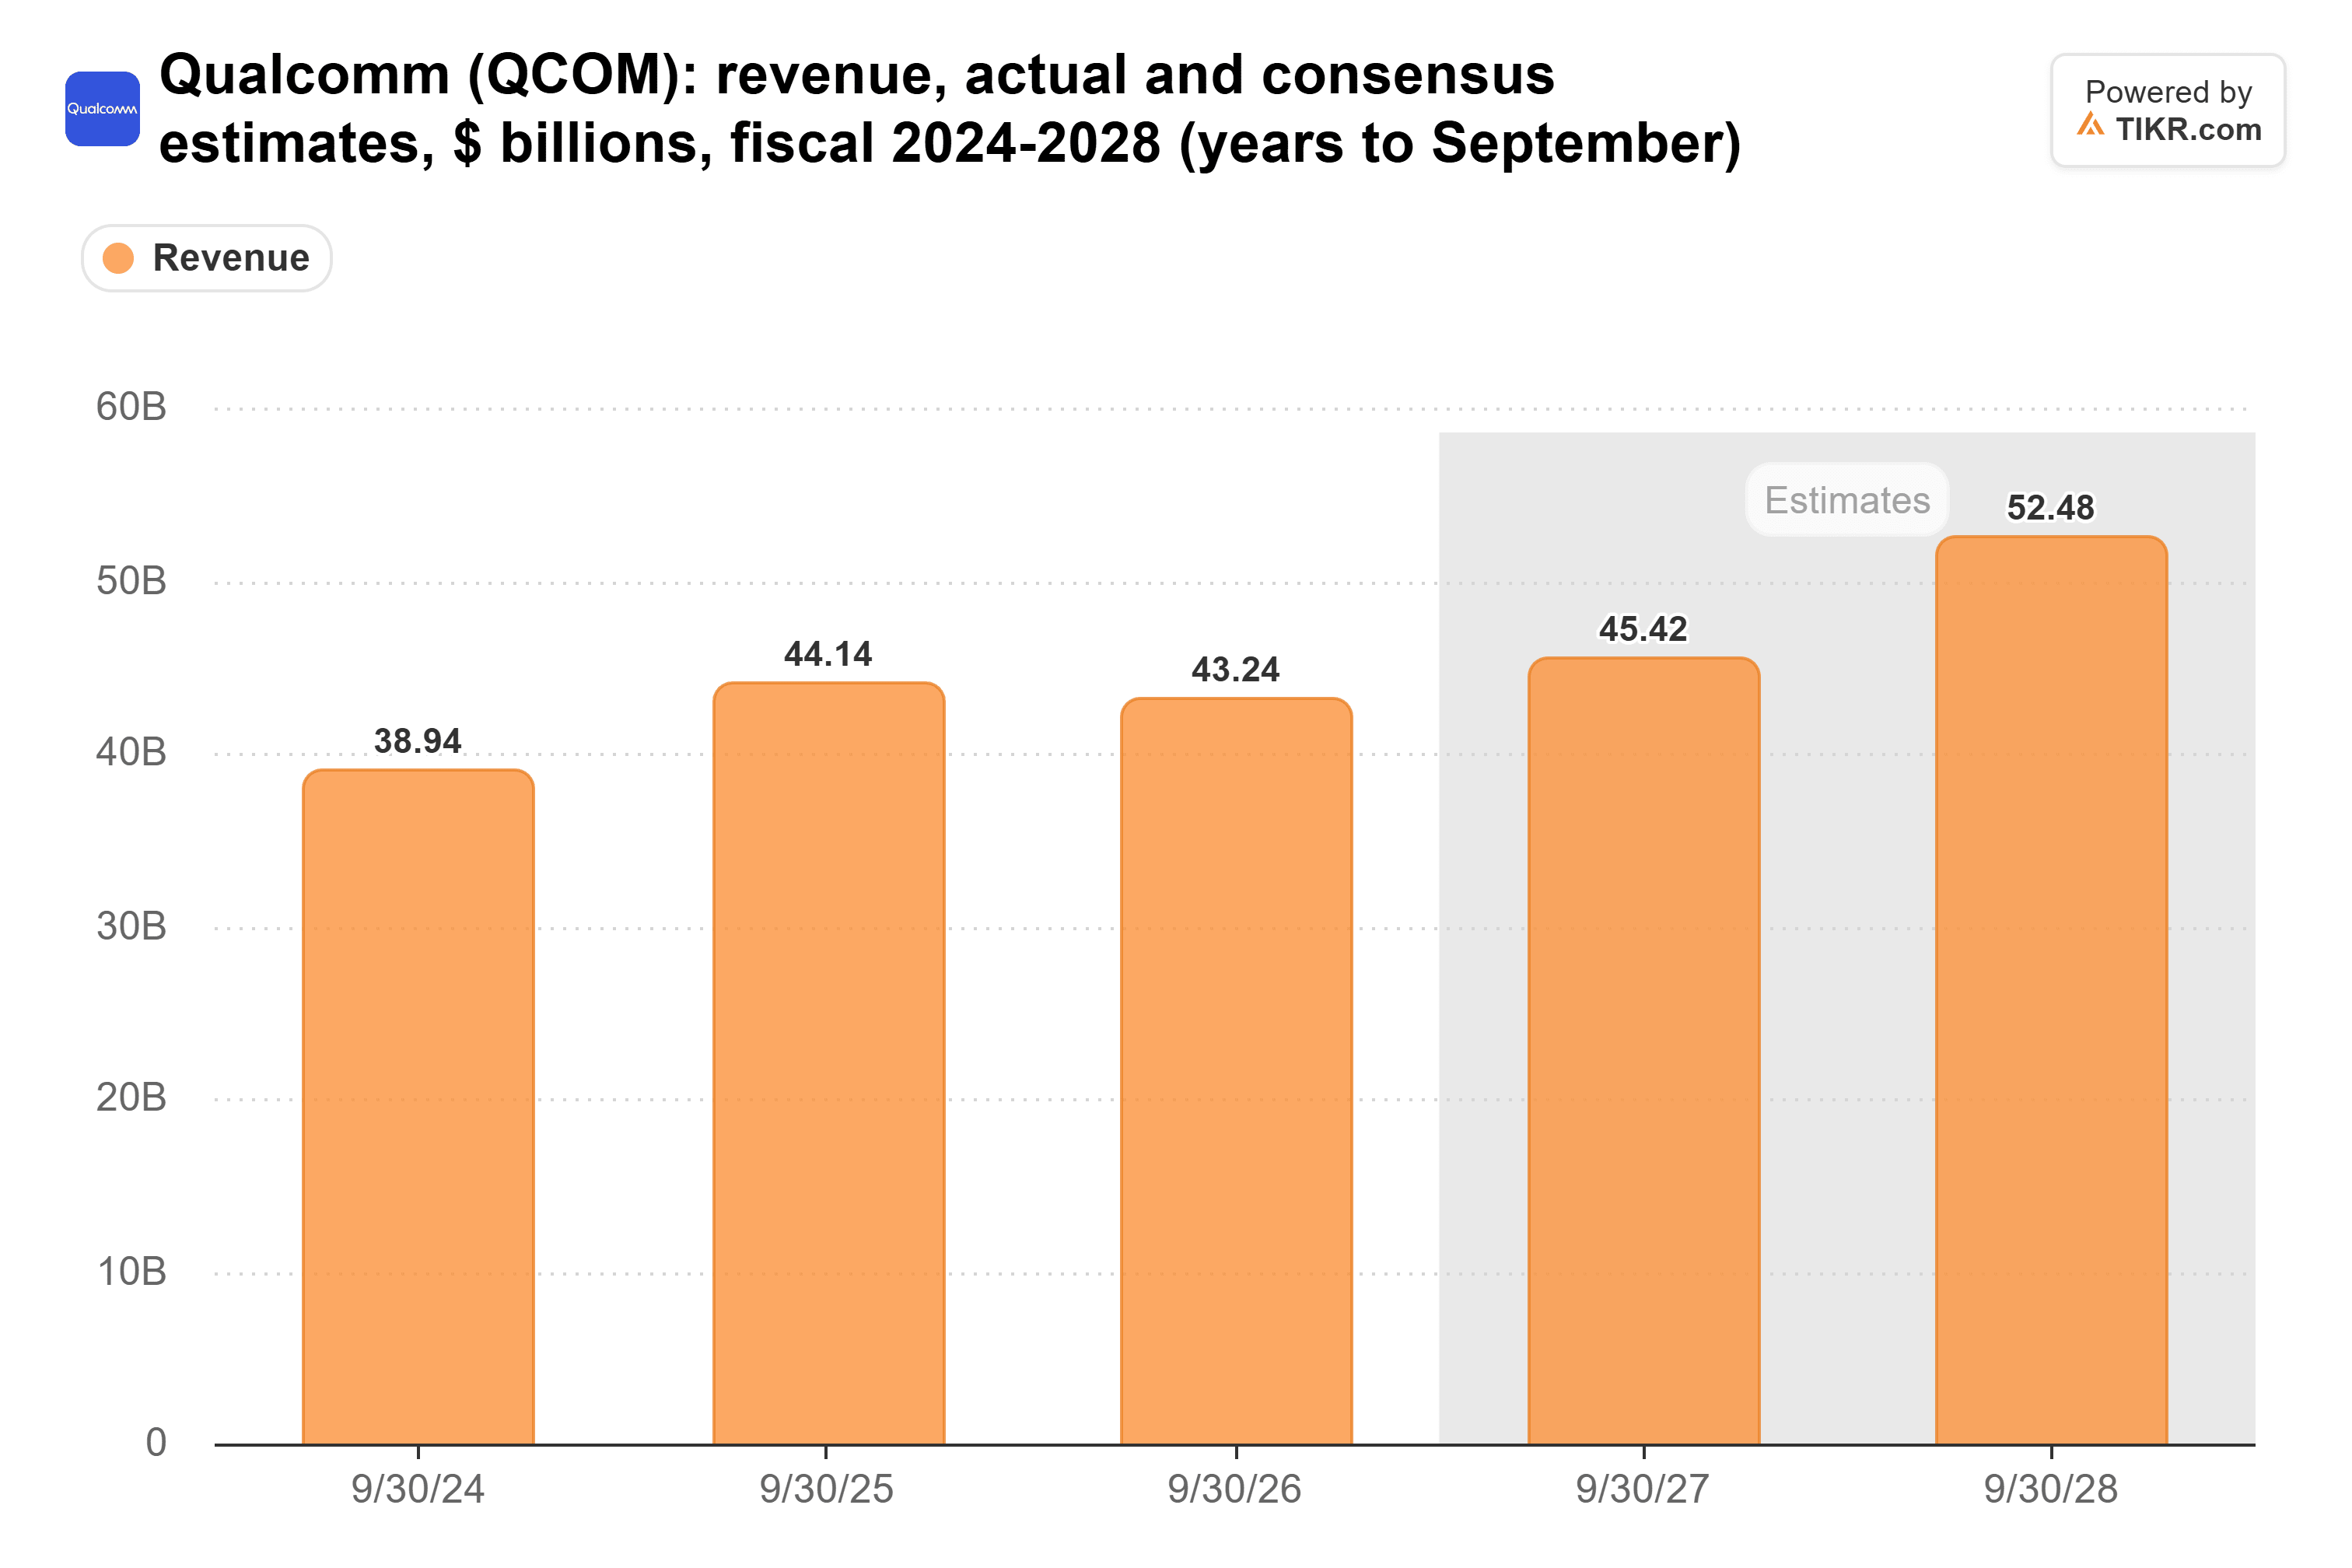
Laut den Ergebnissen von Qualcomm für das Geschäftsjahr 2026 ging der gemeldete Umsatz auf etwa 43,1 Mrd. USD von 44,3 Mrd. USD im Geschäftsjahr 2025 zurück.
TIKR-Konsensschätzungen vom 11. November prognostizierten etwa 45,4 Mrd. USD für das Geschäftsjahr 2027 und 52,5 Mrd. USD für das Geschäftsjahr 2028.
Qualcomms aufkeimendes KI-Datencentergeschäft könnte das künftige Wachstum stützen, insbesondere durch seine mehrgenerationale Zusammenarbeit mit Amazon, die maßgeschneiderte KI-Chips und fortschrittliche Konnektivitätslösungen umfasst.
Qualcomm befindet sich jedoch in einem früheren Stadium seiner Datencenterexpansion als NVIDIA, was Kundenimplementierungen und die Verfügbarkeit von Infrastruktur besonders wichtig für seine Wachstumsperspektive macht.
Amon räumte auch ein, dass die Verfügbarkeit von Strom und der Bau von Datencentern das Tempo der KI-Infrastrukturentwicklung begrenzen könnten.
Diese Sorge betrifft NVIDIA direkt.
Selbst wenn Kunden weiterhin zum Kauf fortschrittlicher KI-Chips verpflichtet sind, könnten Stromengpässe und Bauverzögerungen Implementierungen in spätere Zeiträume verschieben.
Für NVIDIA wird der Quartalsbericht am 17. November daher mehr als nur ein Test des Quartalsumsatzes darstellen.
Anleger werden auch die Prognose für die Zukunft, die Bruttomargenerwartungen und die Fähigkeit des Managements bewerten, das Vertrauen in den langfristigen Wachstumskurs des Unternehmens nach Huangs Abgang aufrechtzuerhalten.
NVIDIA hatte zuvor die Bruttomarge für das dritte Quartal auf etwa 74 % prognostiziert, plus/minus 0,5 Prozentpunkte, was die Rentabilität zu einem weiteren wichtigen Indikator für seine operative Leistung macht.
Derzeit stützen NVIDIAs Umsatzprognosen das Argument, dass die KI-Nachfrage stark bleibt, aber sein Quartalsbericht am 17. November muss bestätigen, dass dieses Wachstum nachhaltig ist. Ein Umsatz über dem oberen Ende der Managementprognose von 110,2 Mrd. USD wäre ein besonders ermutigendes Ergebnis, während eine starke Prognose für die Zukunft und stabile Bruttomargen größeres Vertrauen in die Wachstumsperspektive des Unternehmens geben würden.
Schwächere Prognosen, sinkende Rentabilität oder verzögerte Datencenteraugaben würden diese Perspektive jedoch in Frage stellen. NVIDIA erscheint potenziell unterbewertet im Verhältnis zu seiner historischen Bewertung, aber sein Quartalsbericht muss zeigen, dass das erwartete Wachstum diesen Abschlag rechtfertigen kann.
Was ist die NVIDIA-Aktie also tatsächlich wert?
Mit TIKR können Sie den künftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






