Die wichtigsten Erkenntnisse
- MARA Holdings (MARA) steht unter wachsendem Druck, nachdem Bitcoin am 13. November unter 70.000 $ gefallen ist. Dies bedroht die Mining-Einnahmen und die Kryptowährungsverkäufe, die zur Finanzierung des Ausbaus der KI-Infrastruktur genutzt werden.
- Strategy (MSTR) hielt zum 15. November 850.849 Bitcoin, was eine größere absolute Kryptowährungs-Exposure bedeutet. MARA sieht sich zusätzlichen Risiken durch Mining-Kosten und Infrastrukturausgaben gegenüber.
- Der Umsatz von MARA im dritten Quartal sank um 35 % auf 164,2 Millionen $. Die TIKR-Konsensschätzungen vom 13. November prognostizierten einen Umsatz von 692 Millionen $ für 2026, gegenüber 907 Millionen $ im Jahr 2025.
- MARA wurde zum 13. November mit dem 3,4-fachen des erwarteten Umsatzes (Forward Sales) gehandelt, unterhalb seines Fünfjahresdurchschnitts von 5,1x. Die schwächere Mining-Ökonomie und Finanzierungsanforderungen könnten den Abschlag jedoch rechtfertigen.
Was ist passiert?
MARA Holdings (MARA) steht erneut unter Druck, nachdem Bitcoin am 13. November unter 70.000 $ gefallen ist und in den folgenden Tagen weiter sank. Dies weckt Bedenken hinsichtlich der Mining-Rentabilität des Unternehmens und seiner Expansion in die KI-Infrastruktur.
Strategy (MSTR) ist ebenfalls erheblich von fallenden Kryptowährungspreisen betroffen. Laut ihrer Offenlegung vom 16. November kaufte Strategy weitere 485 Bitcoin zu einem Durchschnittspreis von 68.887 $, wodurch sich ihre Gesamtbestände auf 850.849 Coins erhöhten.
Strategy hat in Dollar-Beträgen deutlich mehr Bitcoin auf dem Spiel, aber MARA steht vor einer unmittelbareren operativen Herausforderung. Ein fallender Bitcoin-Preis reduziert nicht nur den Wert der Reserven von MARA, sondern schmälert auch die Einnahmen aus jedem geminten Coin. Das lässt weniger finanziellen Spielraum, um den Ausbau der KI-Infrastruktur zu finanzieren und künftige Schuldenverpflichtungen zu bedienen. Die primäre Exposure von Strategy ist ihr Bitcoin-Treasury, während MARA sowohl ein Kryptowährungsportfolio als auch ein kapitalintensives Mining-Geschäft managen muss.
Dieser Druck war bereits in den Ergebnissen von MARA für das dritte Quartal sichtbar.
Laut dem Aktionärsbrief für das dritte Quartal des Unternehmens sank der Umsatz im Jahresvergleich um 35 % auf 164,2 Millionen $ von 252,4 Millionen $, obwohl die Bitcoin-Produktion um 5 % auf 2.247 Coins stieg.
Der durchschnittliche Wert der geminten Bitcoin sank im Jahresvergleich um 37 %, was den Vorteil der höheren Produktion mehr als ausglich.
Bitcoin-Mining machte im ersten Halbjahr 2026 etwa 98 % des Umsatzes von MARA aus, was das Geschäft stark von Kryptowährungspreisen abhängig macht.
Die Betriebskosten stellen eine weitere Herausforderung dar.
Basierend auf den Zahlen von MARA für 2025 beliefen sich die Hosting- und Energiekosten in Einrichtungen Dritter im Durchschnitt auf etwa 72.643 $ pro produziertem Bitcoin, verglichen mit 38.956 $ an Energiekosten pro Bitcoin an eigenen Standorten.
Obwohl diese Zahlen unterschiedliche Kostenkategorien darstellen und keine direkt vergleichbaren Gesamtproduktionskosten sind, verdeutlichen sie, wie niedrigere Bitcoin-Preise die Mining-Rentabilität unter Druck setzen können.
Das Management versucht, diese Abhängigkeit durch Investitionen in KI-Rechenzentren und Energieinfrastruktur zu verringern.
In seinem Aktionärsbrief für das dritte Quartal beschrieb MARA-Vorsitzender und CEO Fred Thiel die Strategie des Unternehmens als Bestreben, "den Wert jeder Megawattstunde, die es kontrolliert, zu maximieren".
MARA strebt bis Jahresende zwei KI-Infrastruktur-Leasingverträge an, obwohl das Management einräumte, dass Verhandlungen sich bis 2027 hinziehen könnten.
In der Zwischenzeit hat das Unternehmen bedeutende Schritte unternommen, um seine Bilanz zu stärken.
Nach dem dritten Quartal verkaufte MARA 13.597 Bitcoin zu einem Durchschnittspreis von etwa 81.039 $ und erzielte damit etwa 1,1 Milliarden $.
Es verwendete 750 Millionen $ dieser Erlöse, um seine ausstehenden Bitcoin-besicherten Kredite vollständig zurückzuzahlen, wodurch 17.477 Bitcoin freigegeben wurden, die zuvor als Sicherheit hinterlegt waren.
Diese Rückzahlung reduzierte die unmittelbaren, mit Sicherheiten verbundenen Risiken erheblich. MARA steht jedoch weiterhin erheblichen Finanzierungsverpflichtungen gegenüber, während es sein Infrastrukturgeschäft entwickelt.
Ist die MARA-Aktie unter- oder überbewertet?
MARA wurde zum 13. November mit etwa dem 3,4-fachen des erwarteten Umsatzes (Forward Sales) gehandelt, unterhalb seines Fünfjahresdurchschnitts von 5,1x. Dies deutet darauf hin, dass Anleger bereits erhebliche Unsicherheiten eingepreist hatten.
Ein abgezinster Bewertungsmultiplikant macht die Aktie jedoch nicht automatisch unterbewertet, insbesondere wenn die Umsatzerwartungen weiterhin eng an Bitcoin-Preise geknüpft sind.
Laut den TIKR-Konsensschätzungen vom 13. November wurde prognostiziert, dass der Umsatz von MARA von etwa 907 Millionen $ im Jahr 2025 auf 692 Millionen $ im Jahr 2026 sinken würde, was einem Rückgang von etwa 24 % entspricht.
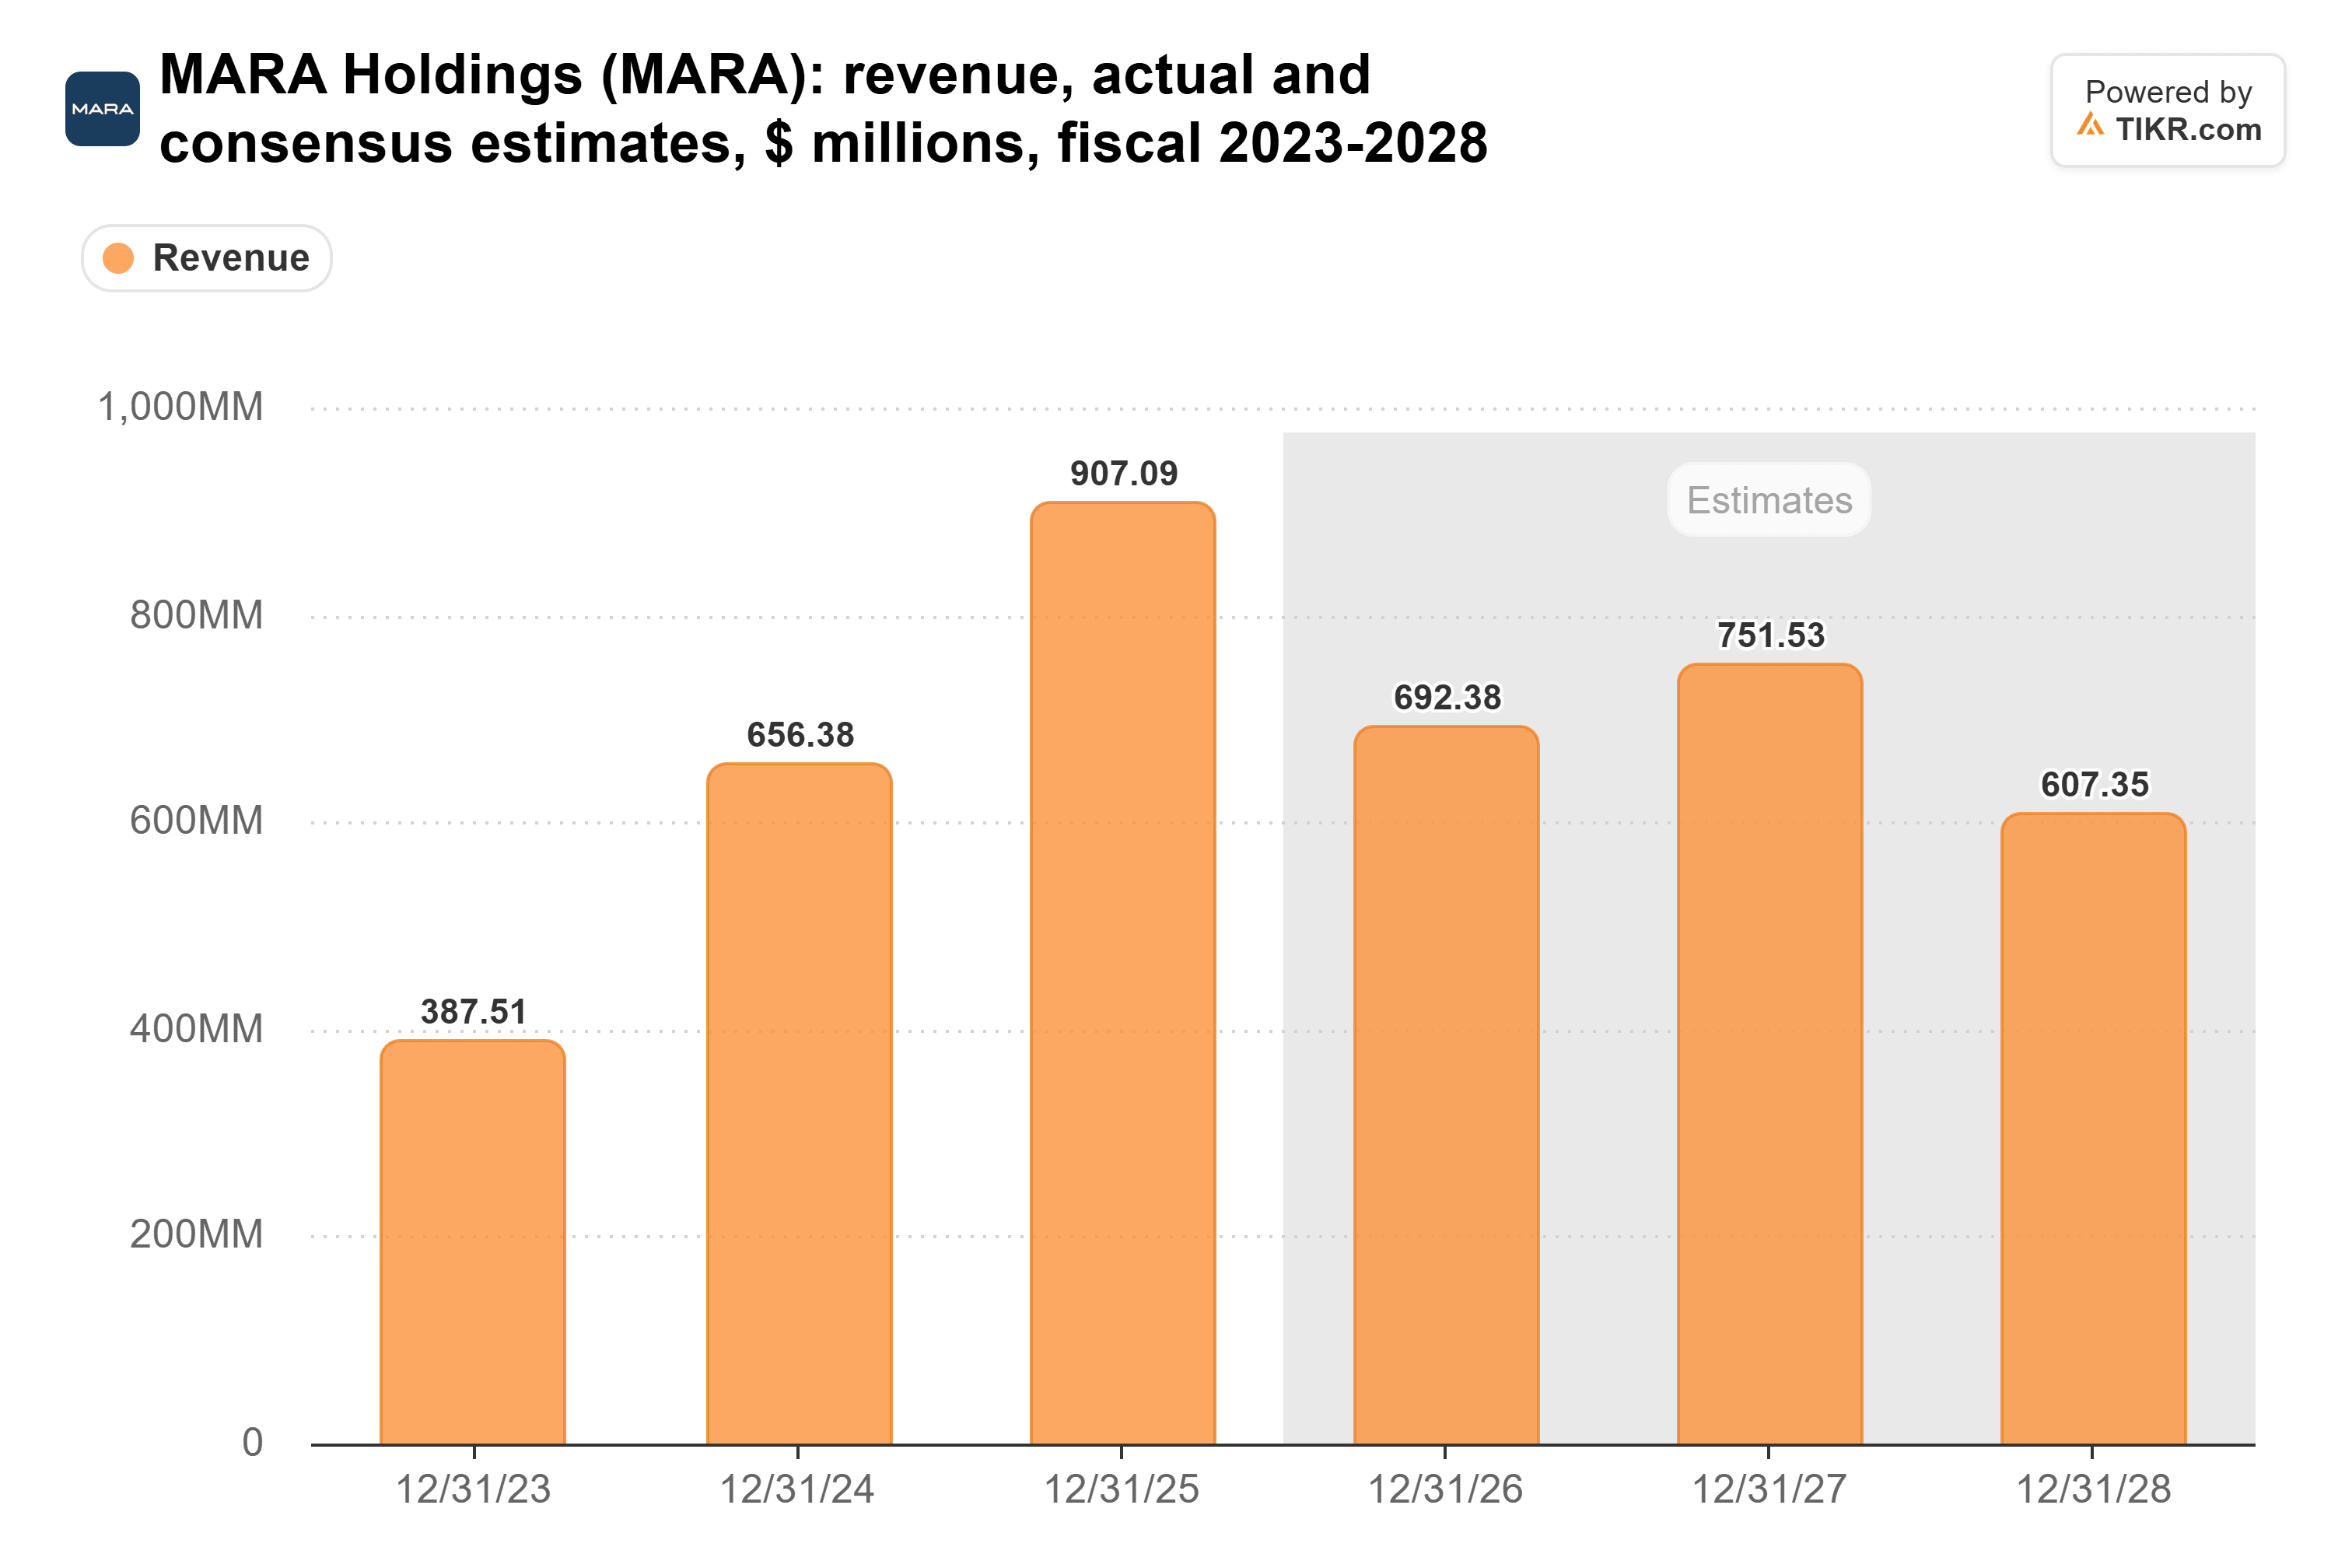
Anhaltende Bitcoin-Schwäche könnte zusätzlichen Druck auf diese Prognosen ausüben und gleichzeitig die aus künftigen Kryptowährungsverkäufen verfügbaren Erlöse reduzieren.
Auch die Bilanz von MARA verdient Beachtung.
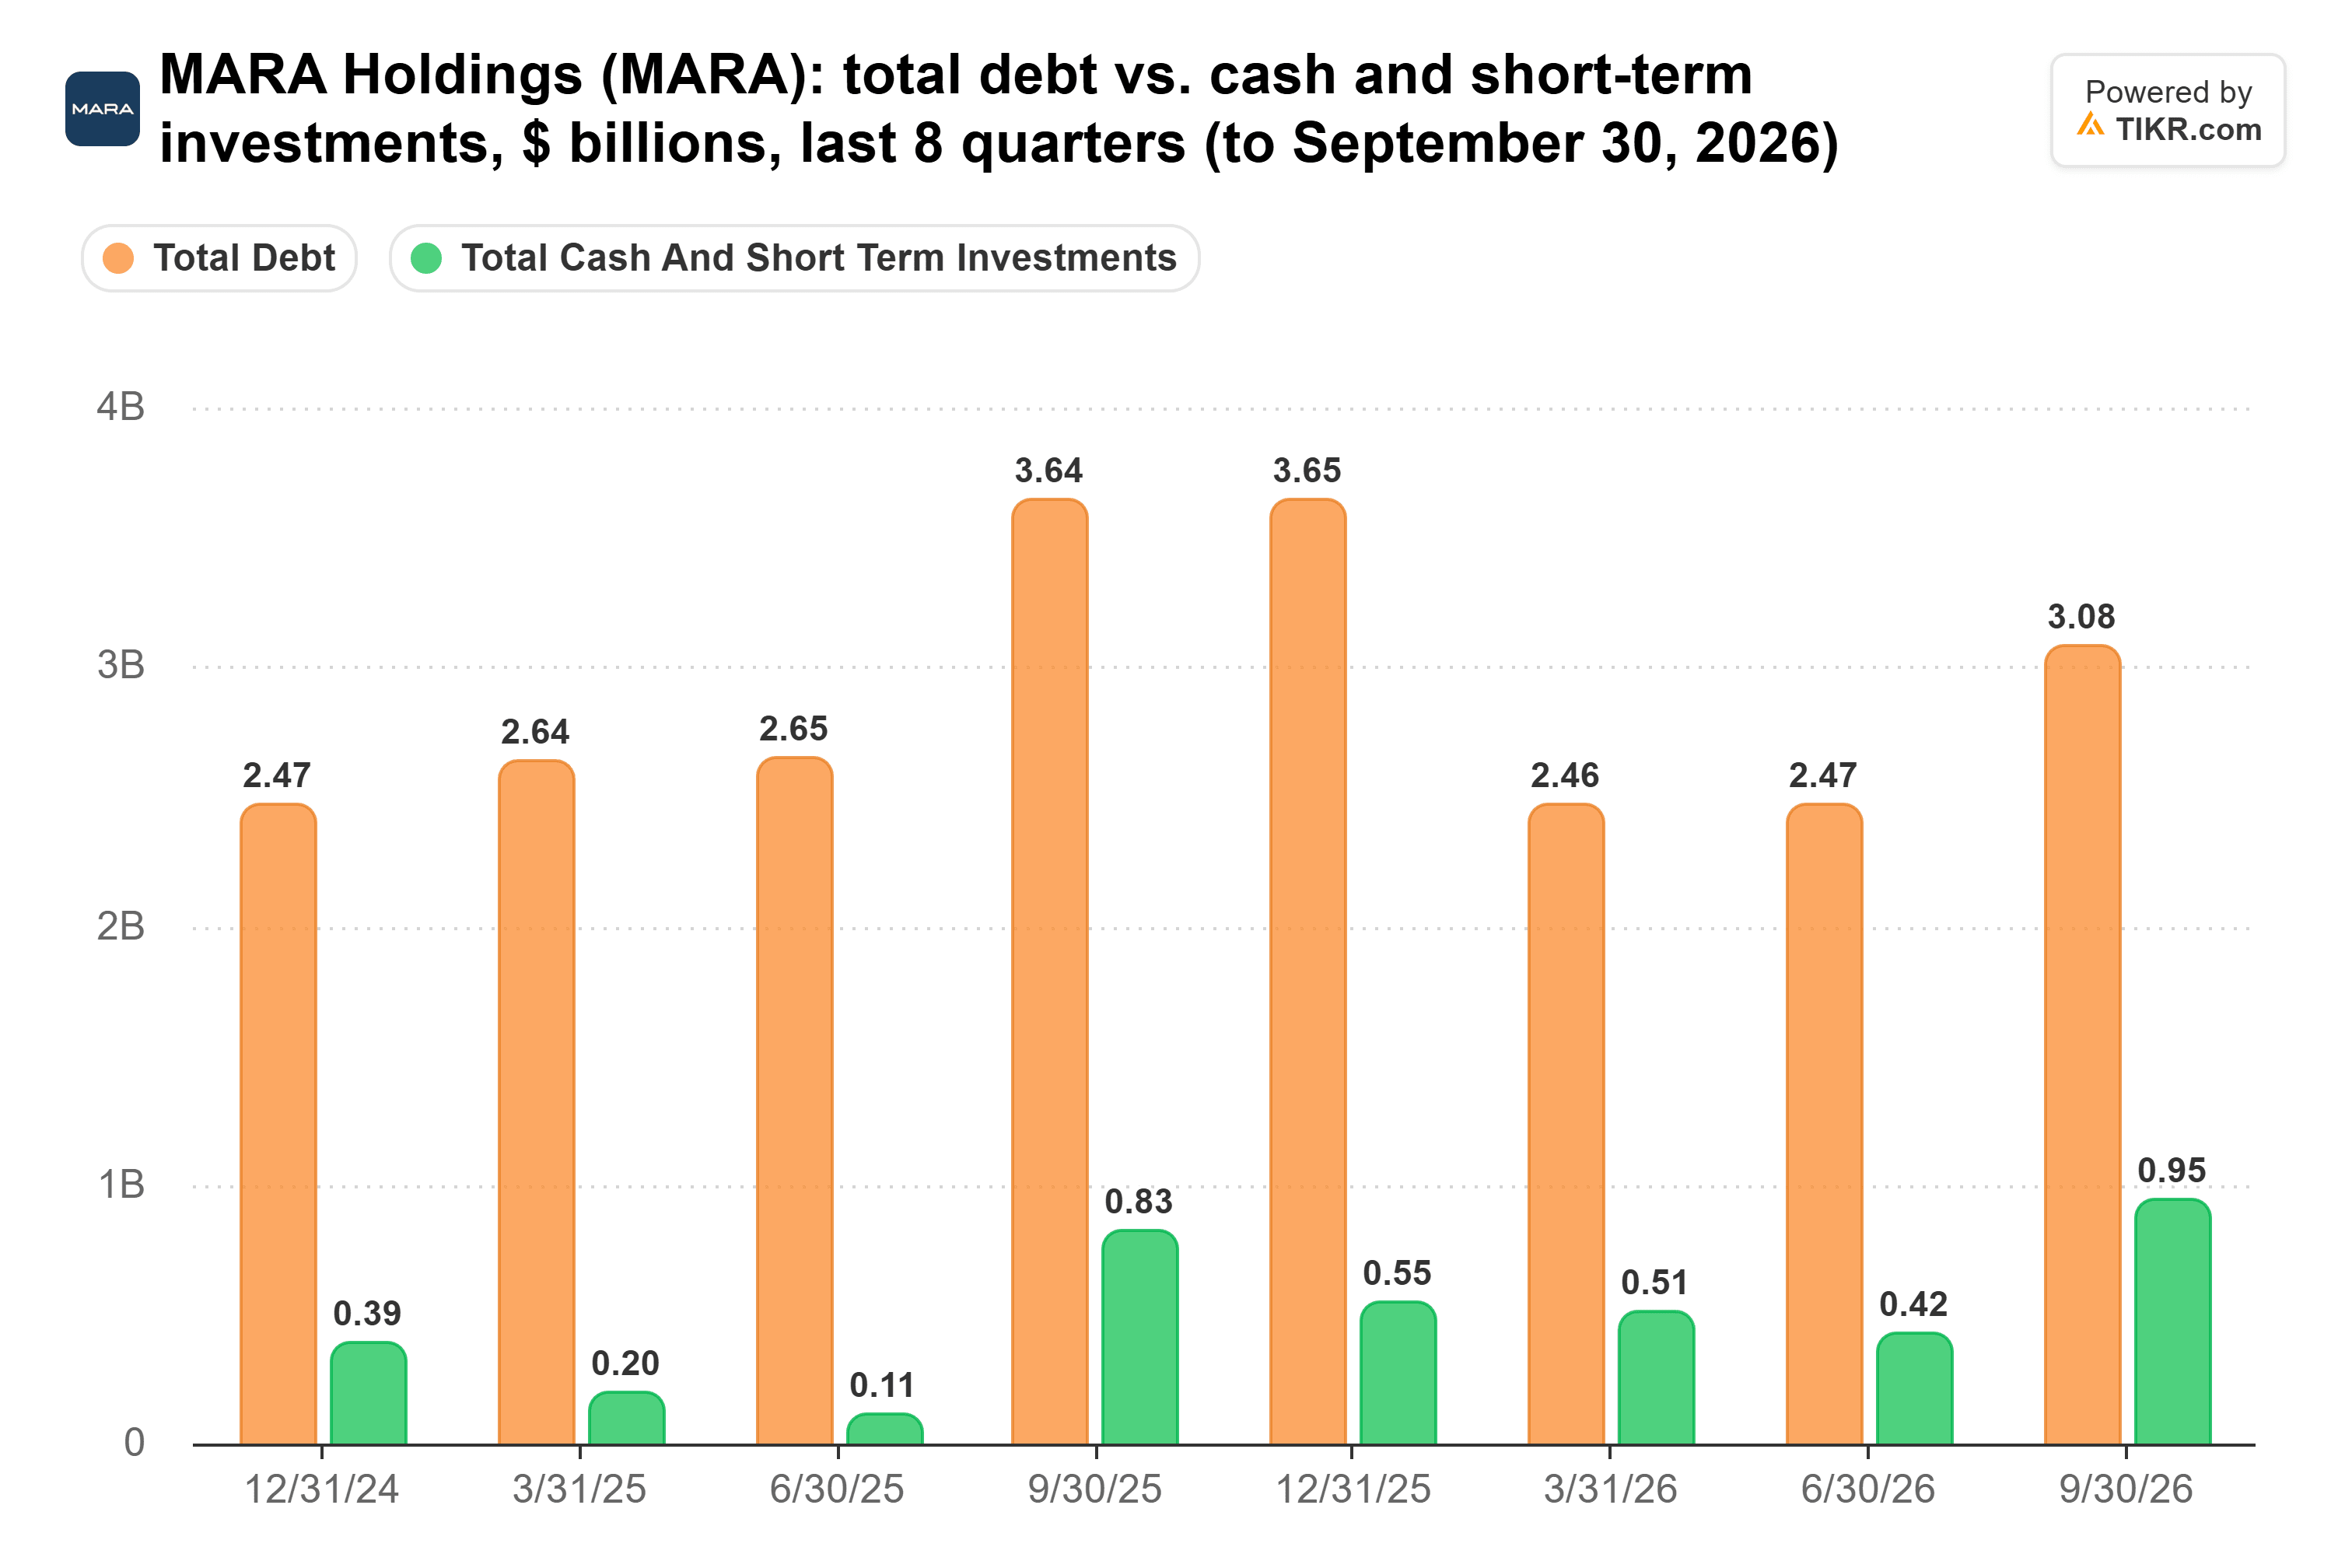
Zum 30. September meldete das Unternehmen laut den bereitgestellten TIKR-Finanzdaten etwa 3,08 Milliarden $ an Gesamtschulden und 950 Millionen $ an Bargeld und kurzfristigen Investments.
Obwohl MARA anschließend 750 Millionen $ an Bitcoin-besicherten Krediten zurückzahlte, unterstreicht seine Bilanz zum 30. September das Ausmaß seiner Finanzierungsverpflichtungen.
Die Rückzahlung reduzierte die Exposure bei besicherten Krediten, aber Anleger müssen auch die verbleibenden Wandelschuldverschreibungen des Unternehmens und die künftigen Infrastrukturausgaben berücksichtigen.
Zusätzlich haben Inhaber von etwa 924,1 Millionen $ an MARA-Wandelschuldverschreibungen Rückkaufsrechte, die 2027 ausgeübt werden können, was potenziell zu Barzahlungsverpflichtungen im Juni und Dezember führt.
Niedrigere Bitcoin-Preise könnten die Erfüllung dieser Verpflichtungen durch Kryptowährungsverkäufe erschweren, da MARA mehr Coins verkaufen müsste, um den gleichen Barbetrag zu erzielen.
Dennoch bietet die Infrastrukturexpansion des Unternehmens einen potenziellen Weg zu diversifizierteren Erträgen.
MARA erwartet, dass die Akquisition von Long Ridge vertraglich gebundene Cashflows aus der Stromerzeugung hinzufügt, wobei etwa 70 % der Leistung der Anlage unter langfristigen Verträgen stehen.
Das Management erwartet den Abschluss der Transaktion bis Jahresende, vorbehaltlich üblicher Bedingungen.
Basierend auf ihrer Performance in der zweiten Hälfte des Jahres 2025 repräsentierte Long Ridge laut früheren Akquisitionsmitteilungen von MARA etwa 144 Millionen $ an annualisiertem bereinigtem EBITDA (adjusted EBITDA). Die Akquisition könnte eine stabilere Ertragsquelle bieten, während MARA über Bitcoin-Mining hinaus expandiert.
Erfolgreiche KI-Leasingvereinbarungen könnten den Umsatz weiter diversifizieren, obwohl diese Projekte vertraglich gebundene Erträge liefern müssen, bevor Anleger ihnen mit Zuversicht einen signifikanten Wert zuweisen können.
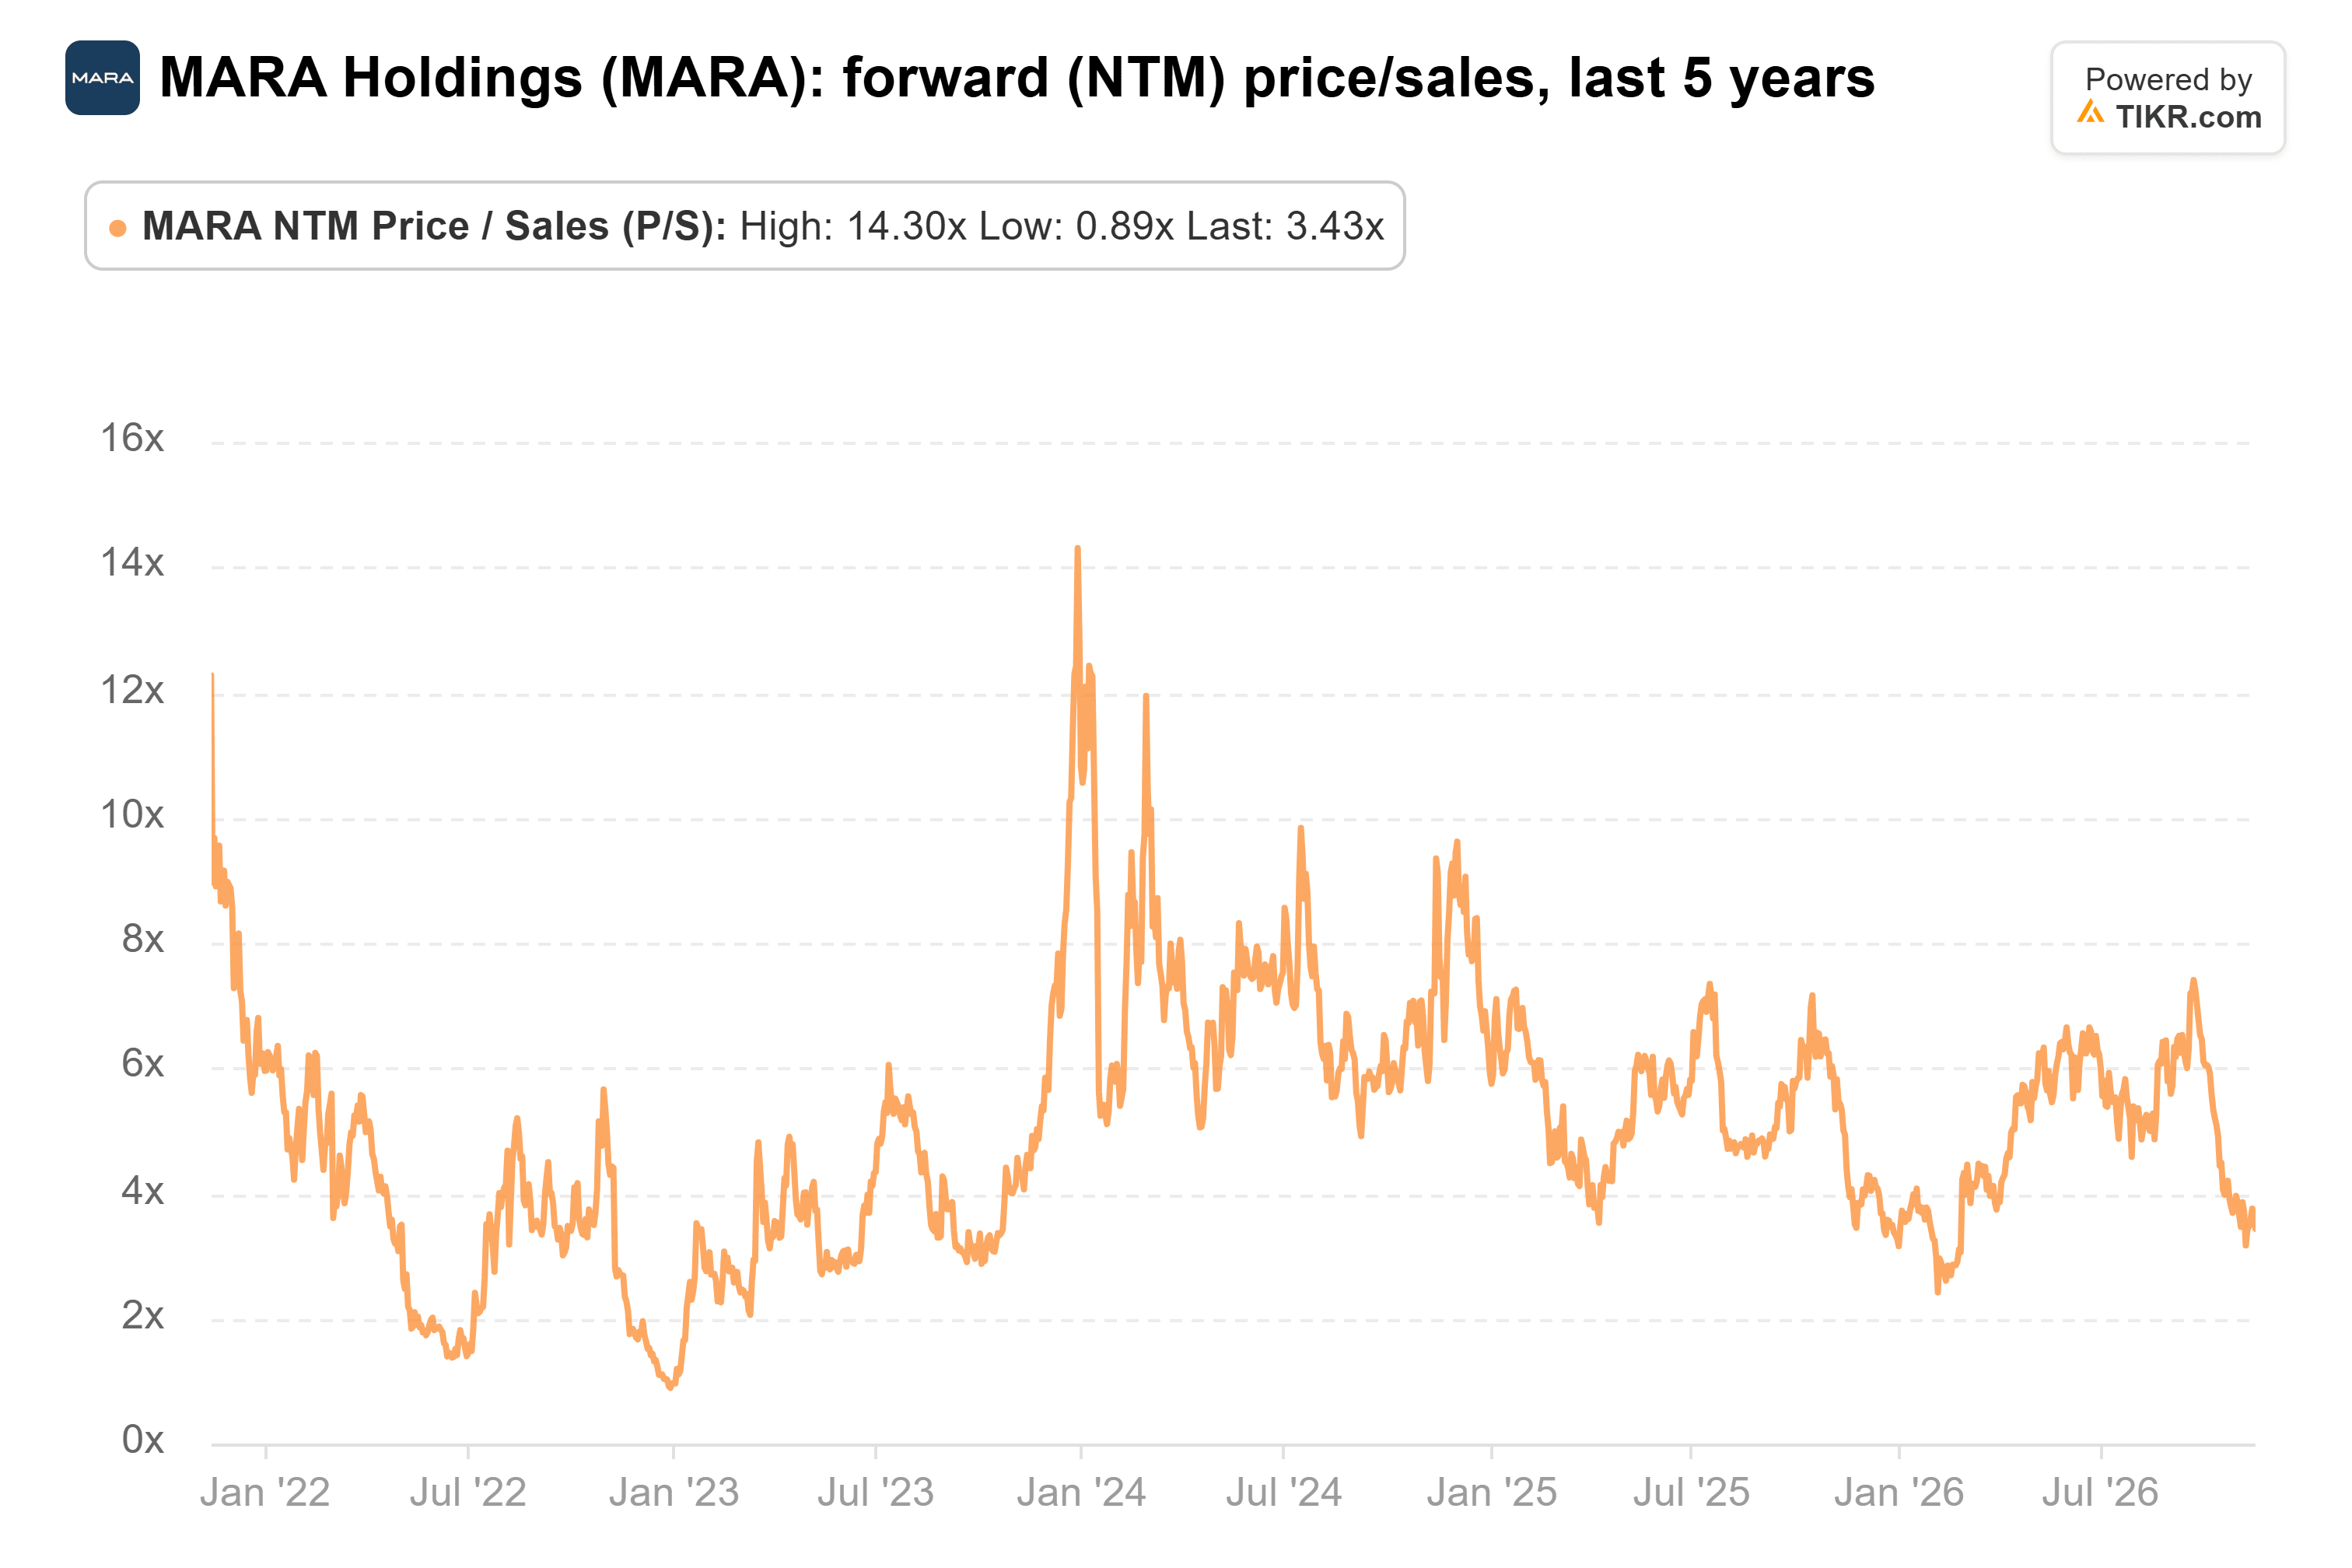
Derzeit scheint MARA eher fair bewertet zu sein als eindeutig unterbewertet, obwohl es unterhalb seines historischen Umsatzmultiplikators gehandelt wird.
Der Abschlag spiegelt Unsicherheiten bezüglich der Mining-Rentabilität, der Infrastrukturausgaben und der künftigen Liquiditätsanforderungen wider, insbesondere wenn die Bitcoin-Preise gedrückt bleiben.
In den nächsten 12 Monaten werden die wichtigsten Katalysatoren eine Stabilisierung des Bitcoin-Preises, Fortschritte bei KI-Leasingvereinbarungen, der Abschluss der Long-Ridge-Akquisition und das Management der Wandelschuldverpflichtungen des Unternehmens sein.
Eine nachhaltige Bitcoin-Erholung, kombiniert mit vertraglich gebundenen Infrastrukturerträgen, könnte eine höhere Bewertung stützen. Umgekehrt würde anhaltende Kryptowährungsschwäche zusätzlichen Druck auf den Mining-Umsatz von MARA und seine Fähigkeit zur Finanzierung der Expansion ausüben. Deshalb steht MARA vor einer anderen Art von Abwärtsrisiko als Strategy: Der Rückgang von Bitcoin wirkt sich nicht nur auf den Wert seiner Bestände aus, sondern auch auf die Rentabilität seines Kerngeschäfts und die für künftige Investitionen verfügbare Liquidität.
Was ist die MARA-Aktie also tatsächlich wert?
Mit TIKR können Sie den künftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was MARA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street, oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unseren Content basierend auf den Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!