Die wichtigsten Punkte
- Nebius-CEO Arkady Volozh sagte, dass Vorauszahlungen auf neue Verträge nun mehr als 100 % des dafür benötigten Kapitals decken, gegenüber 50 % bis 60 % im letzten Quartal.
- Vorauszahlungen und besicherte Kredite sollen 75 % bis 85 % des Kapitalaufwandsplans für 2027 in Höhe von 40 bis 45 Mrd. USD finanzieren.
- Der operative Cashflow im dritten Quartal lag bei minus 273 Mio. USD, während die Forderungen um 3,76 Mrd. USD stiegen.
Nebius Group (NBIS) verkaufte sich nach ihrem Bericht vom 12. November, in dem die Kapitalaufwandsprognose für 2026 auf 27 Mrd. USD von zuvor 20 bis 25 Mrd. USD angehoben und für 2027 auf 40 bis 45 Mrd. USD festgelegt wurde – gegenüber dem FactSet-Konsens von 28,77 Mrd. USD. Aber die Kunden zahlen nun mehr für den Ausbau, die gleiche Antwort, die CoreWeave (CRWV) am 10. November gab, als es unbesicherte Schulden zu heutigen Renditen ausschloss.
CEO Arkady Volozh eröffnete die Konferenz zum dritten Quartal mit der Frage: "Wie schnell kann der KI-Ausbau vonstattengehen, und wer wird dafür bezahlen?" Seine Antwort auf die zweite Frage: "Die Vorauszahlungen auf neue Verträge decken nun mehr als 100 % des Kapitals, das benötigt wird, um diese vertraglich zugesicherte Kapazität in Betrieb zu nehmen", gegenüber 50 % bis 60 % im letzten Quartal.
Nebius-Kunden zahlen mehr im Voraus
Verträge im dritten Quartal hatten einen jährlichen Vertragswert von über 25 Mio. USD pro Megawatt, gegenüber 20 bis 25 Mio. USD im zweiten Quartal, sodass sich "die Amortisationszeit im Q3 auf ein Jahr und sieben Monate verkürzte, gegenüber einem Jahr und zehn Monaten im Quartal davor." Das gilt für Verträge mit einer Laufzeit von ein bis drei Jahren, ohne Vorauszahlungen.
Nebius erwartet in diesem Jahr 10 Mrd. USD an zugesagten Vorauszahlungen und 17 bis 20 Mrd. USD im Jahr 2027. Diese Vorauszahlungen plus besicherte Kredite auf bestehende Investment-Grade-Verträge sollten 75 % bis 85 % der Kapitalausgaben für 2027 finanzieren, heißt es im Aktionärsbrief. Das lässt 6 bis 11,25 Mrd. USD für ihre 7,43 Mrd. USD an Barmitteln und neuem Kapital.
Die Liquidität hat noch nicht Schritt gehalten
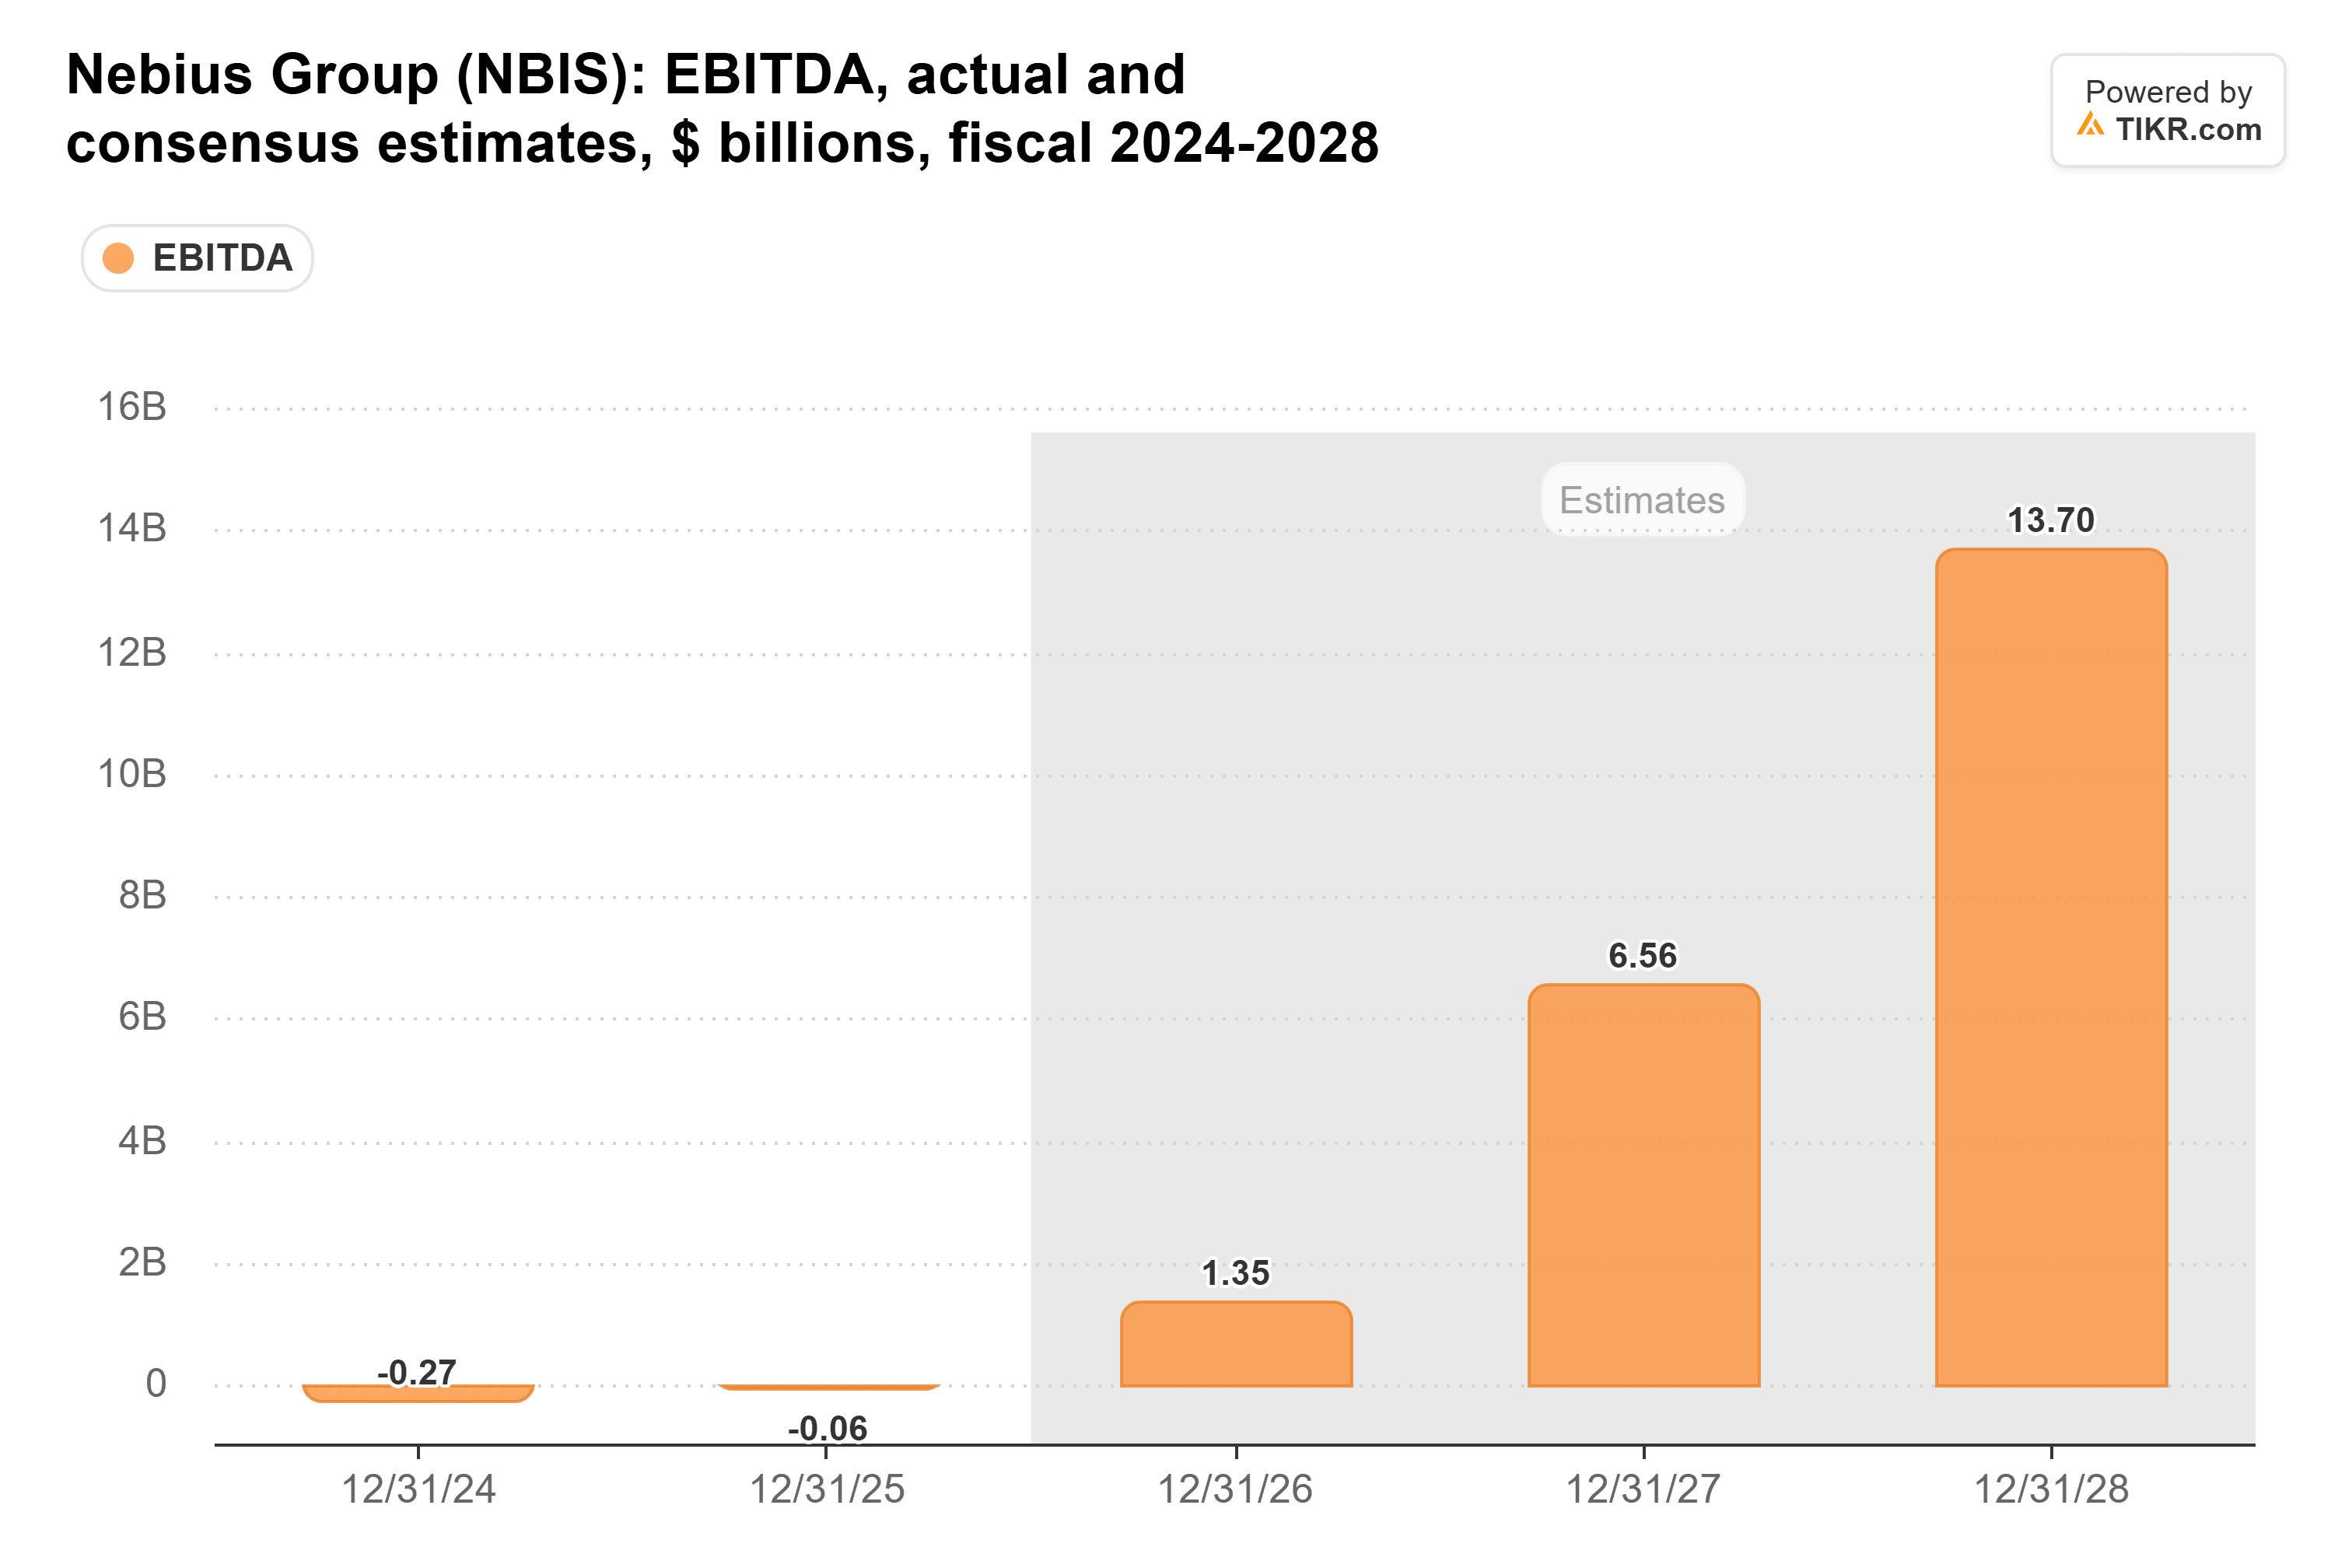
Gavin Baker von Atreides Management postete am 10. November auf X, dass der Wechsel zu Vorauszahlungen "bedeutet, dass OCF zu EBITDA die wichtigste Kennzahl ist." Wenn Kunden im Voraus zahlen, sollte der operative Cashflow dem EBITDA vorauseilen, den Analysten von 1,35 Mrd. USD in diesem Jahr auf 13,7 Mrd. USD im Jahr 2028 steigen sehen:
Bis Juni war das der Fall, mit einem operativen Cashflow von über 2 Mrd. USD pro Quartal, obwohl die Kapitalausgaben im Juni-Quartal auf 5,7 Mrd. USD stiegen:
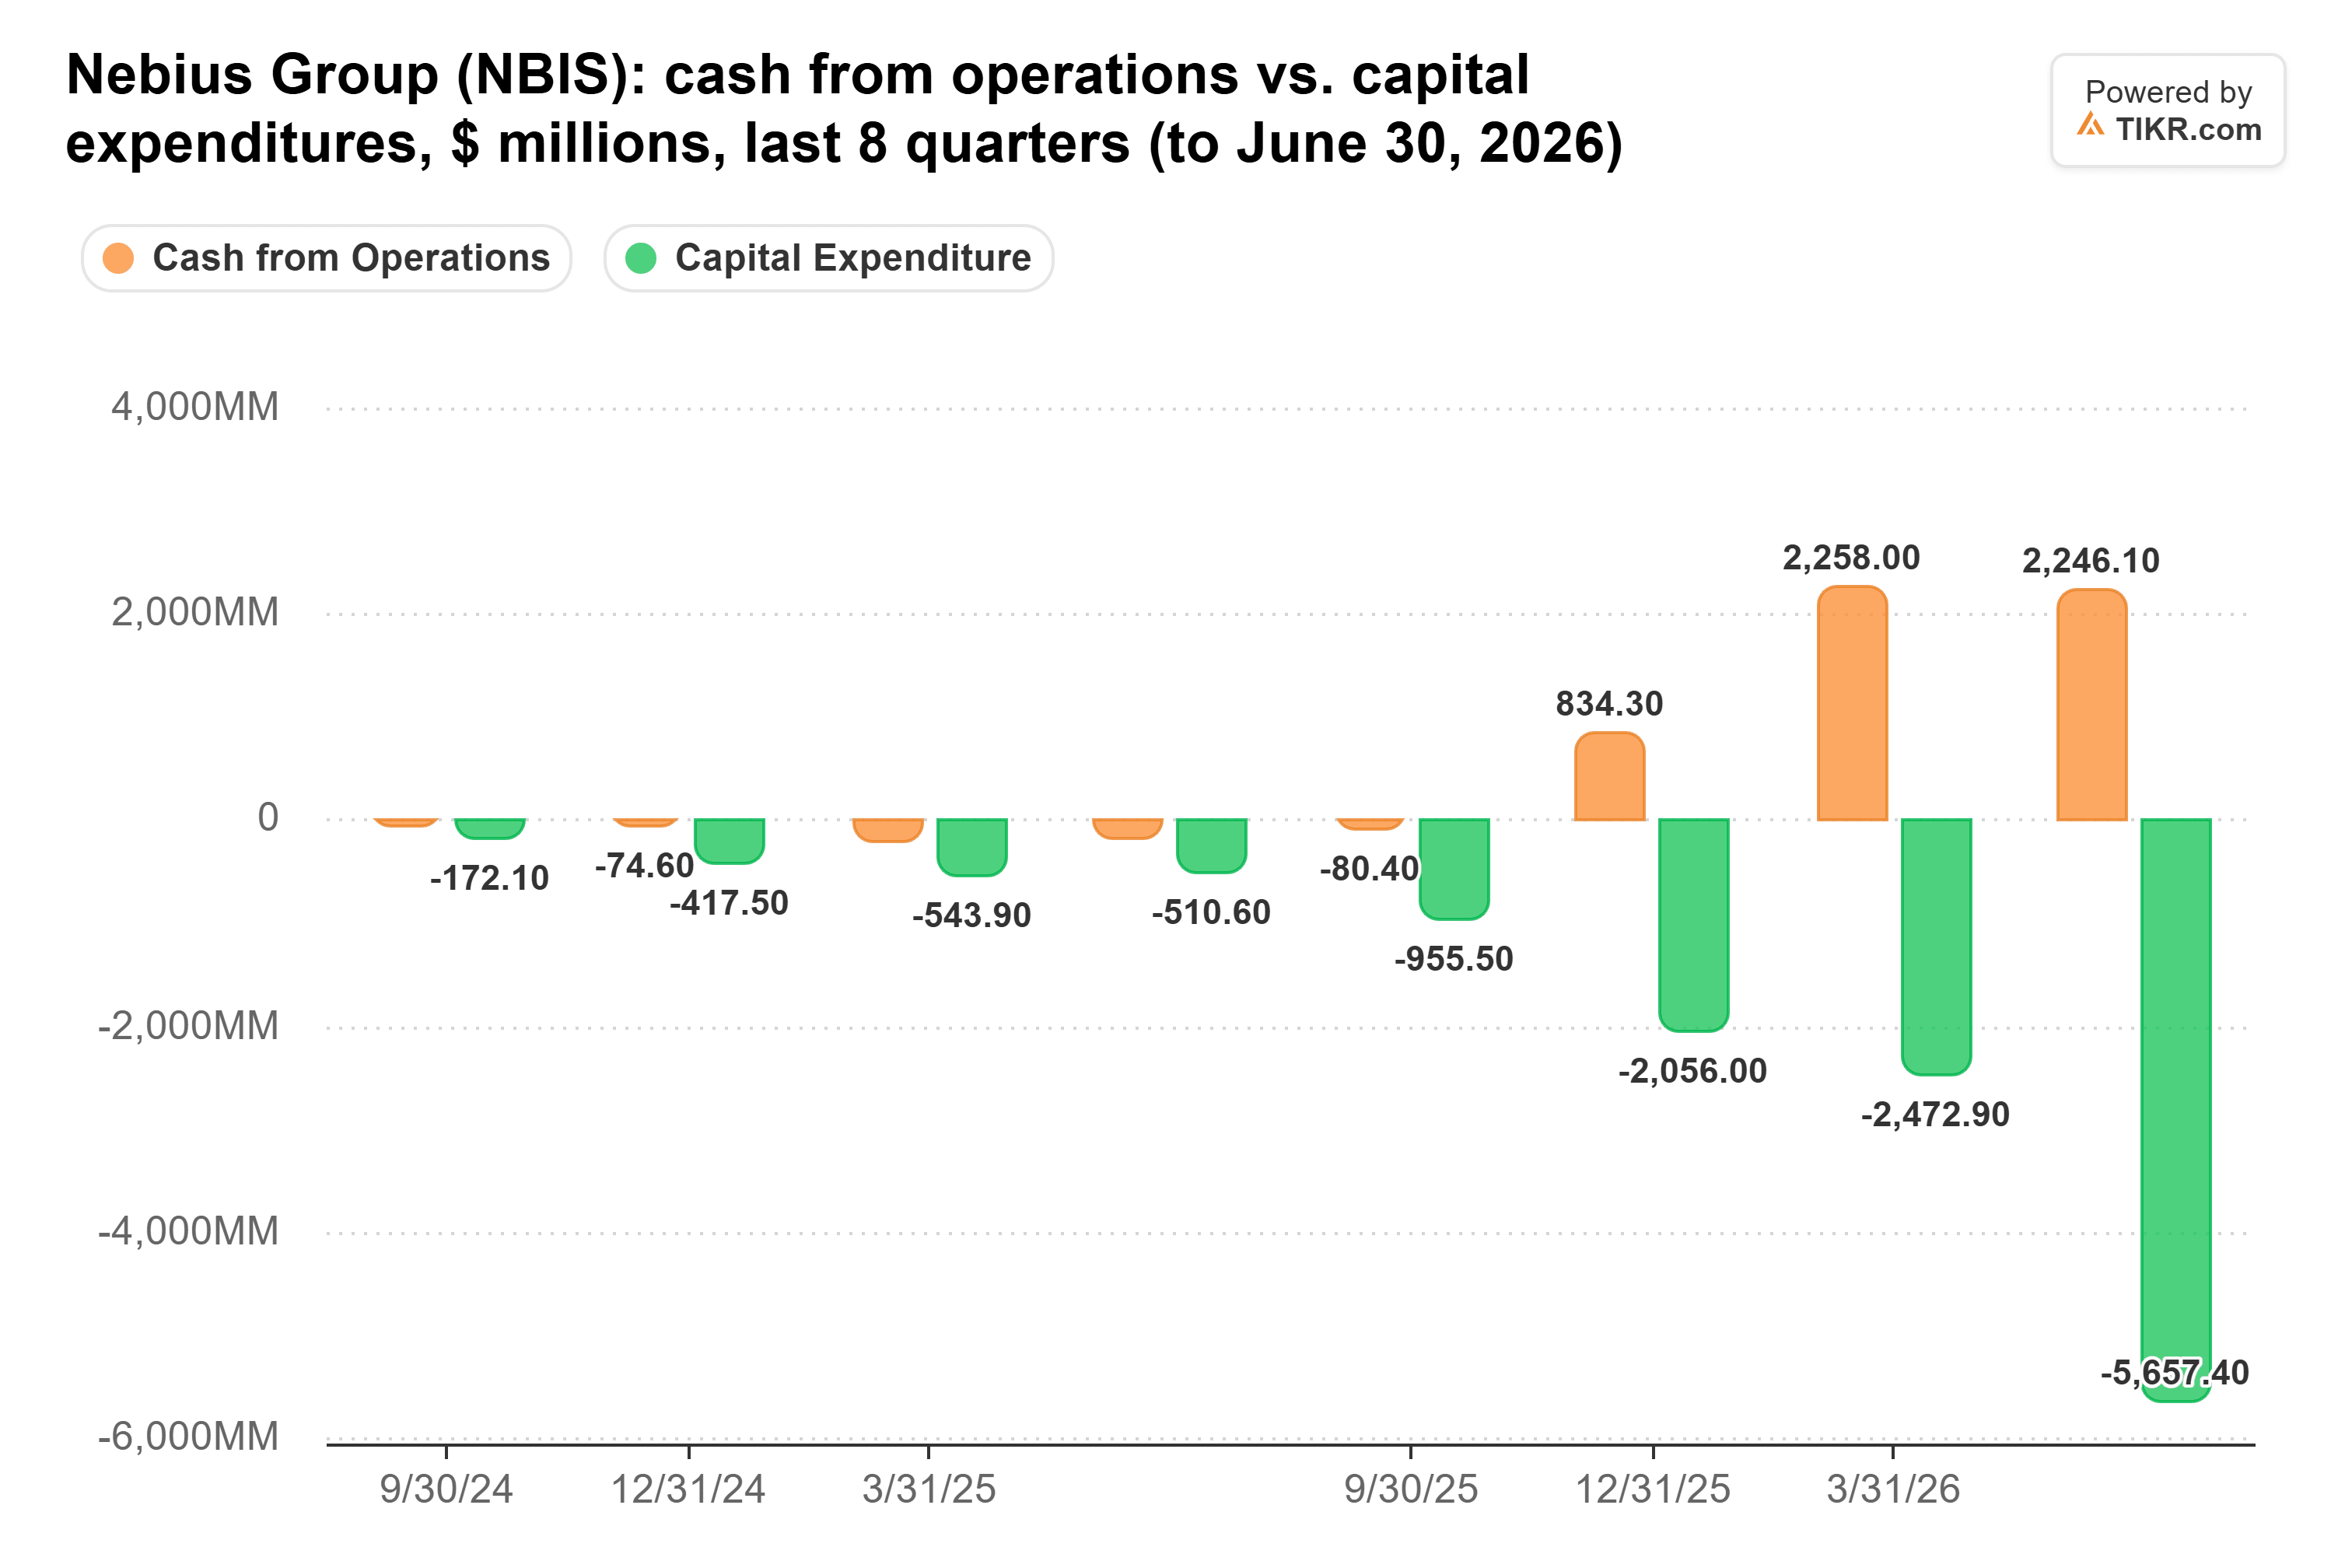
Dann drehte es sich. Der operative Cashflow im dritten Quartal lag bei minus 273 Mio. USD gegenüber einem bereinigten EBITDA von 465,8 Mio. USD. Die aufgeschobenen Erträge stiegen um 3,43 Mrd. USD, aber die Forderungen stiegen um 3,76 Mrd. USD, fast das Vierfache des Quartalsumsatzes von 980,8 Mio. USD. Meine Lesart: Die Einziehung der Forderungen hielt mit den Rechnungsstellungen nicht Schritt.
Starke Vorauszahlungsbedingungen haben einen negativen operativen Cashflow pro Quartal nicht verhindert.
TIKR verfolgt 22 Analysten zu Nebius. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nebius zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Nebius an
Eine Vorauszahlung ist eine Kapazität, die Nebius schuldet
Einige Colocation-Standorte, darunter New Jersey, liegen hinter dem Zeitplan zurück, sagte Volozh, sodass ein Teil des "geplanten Umsatzes in den Beginn des nächsten Jahres verschoben wird", obwohl keine dieser Kapazitäten storniert wurde. Nebius erwartet nun für 2026 einen Umsatz von 3 bis 3,2 Mrd. USD, gegenüber zuvor 3 bis 3,4 Mrd. USD.
Die Gesamtverschuldung erreichte bis zum 30. Juni 10,2 Mrd. USD:
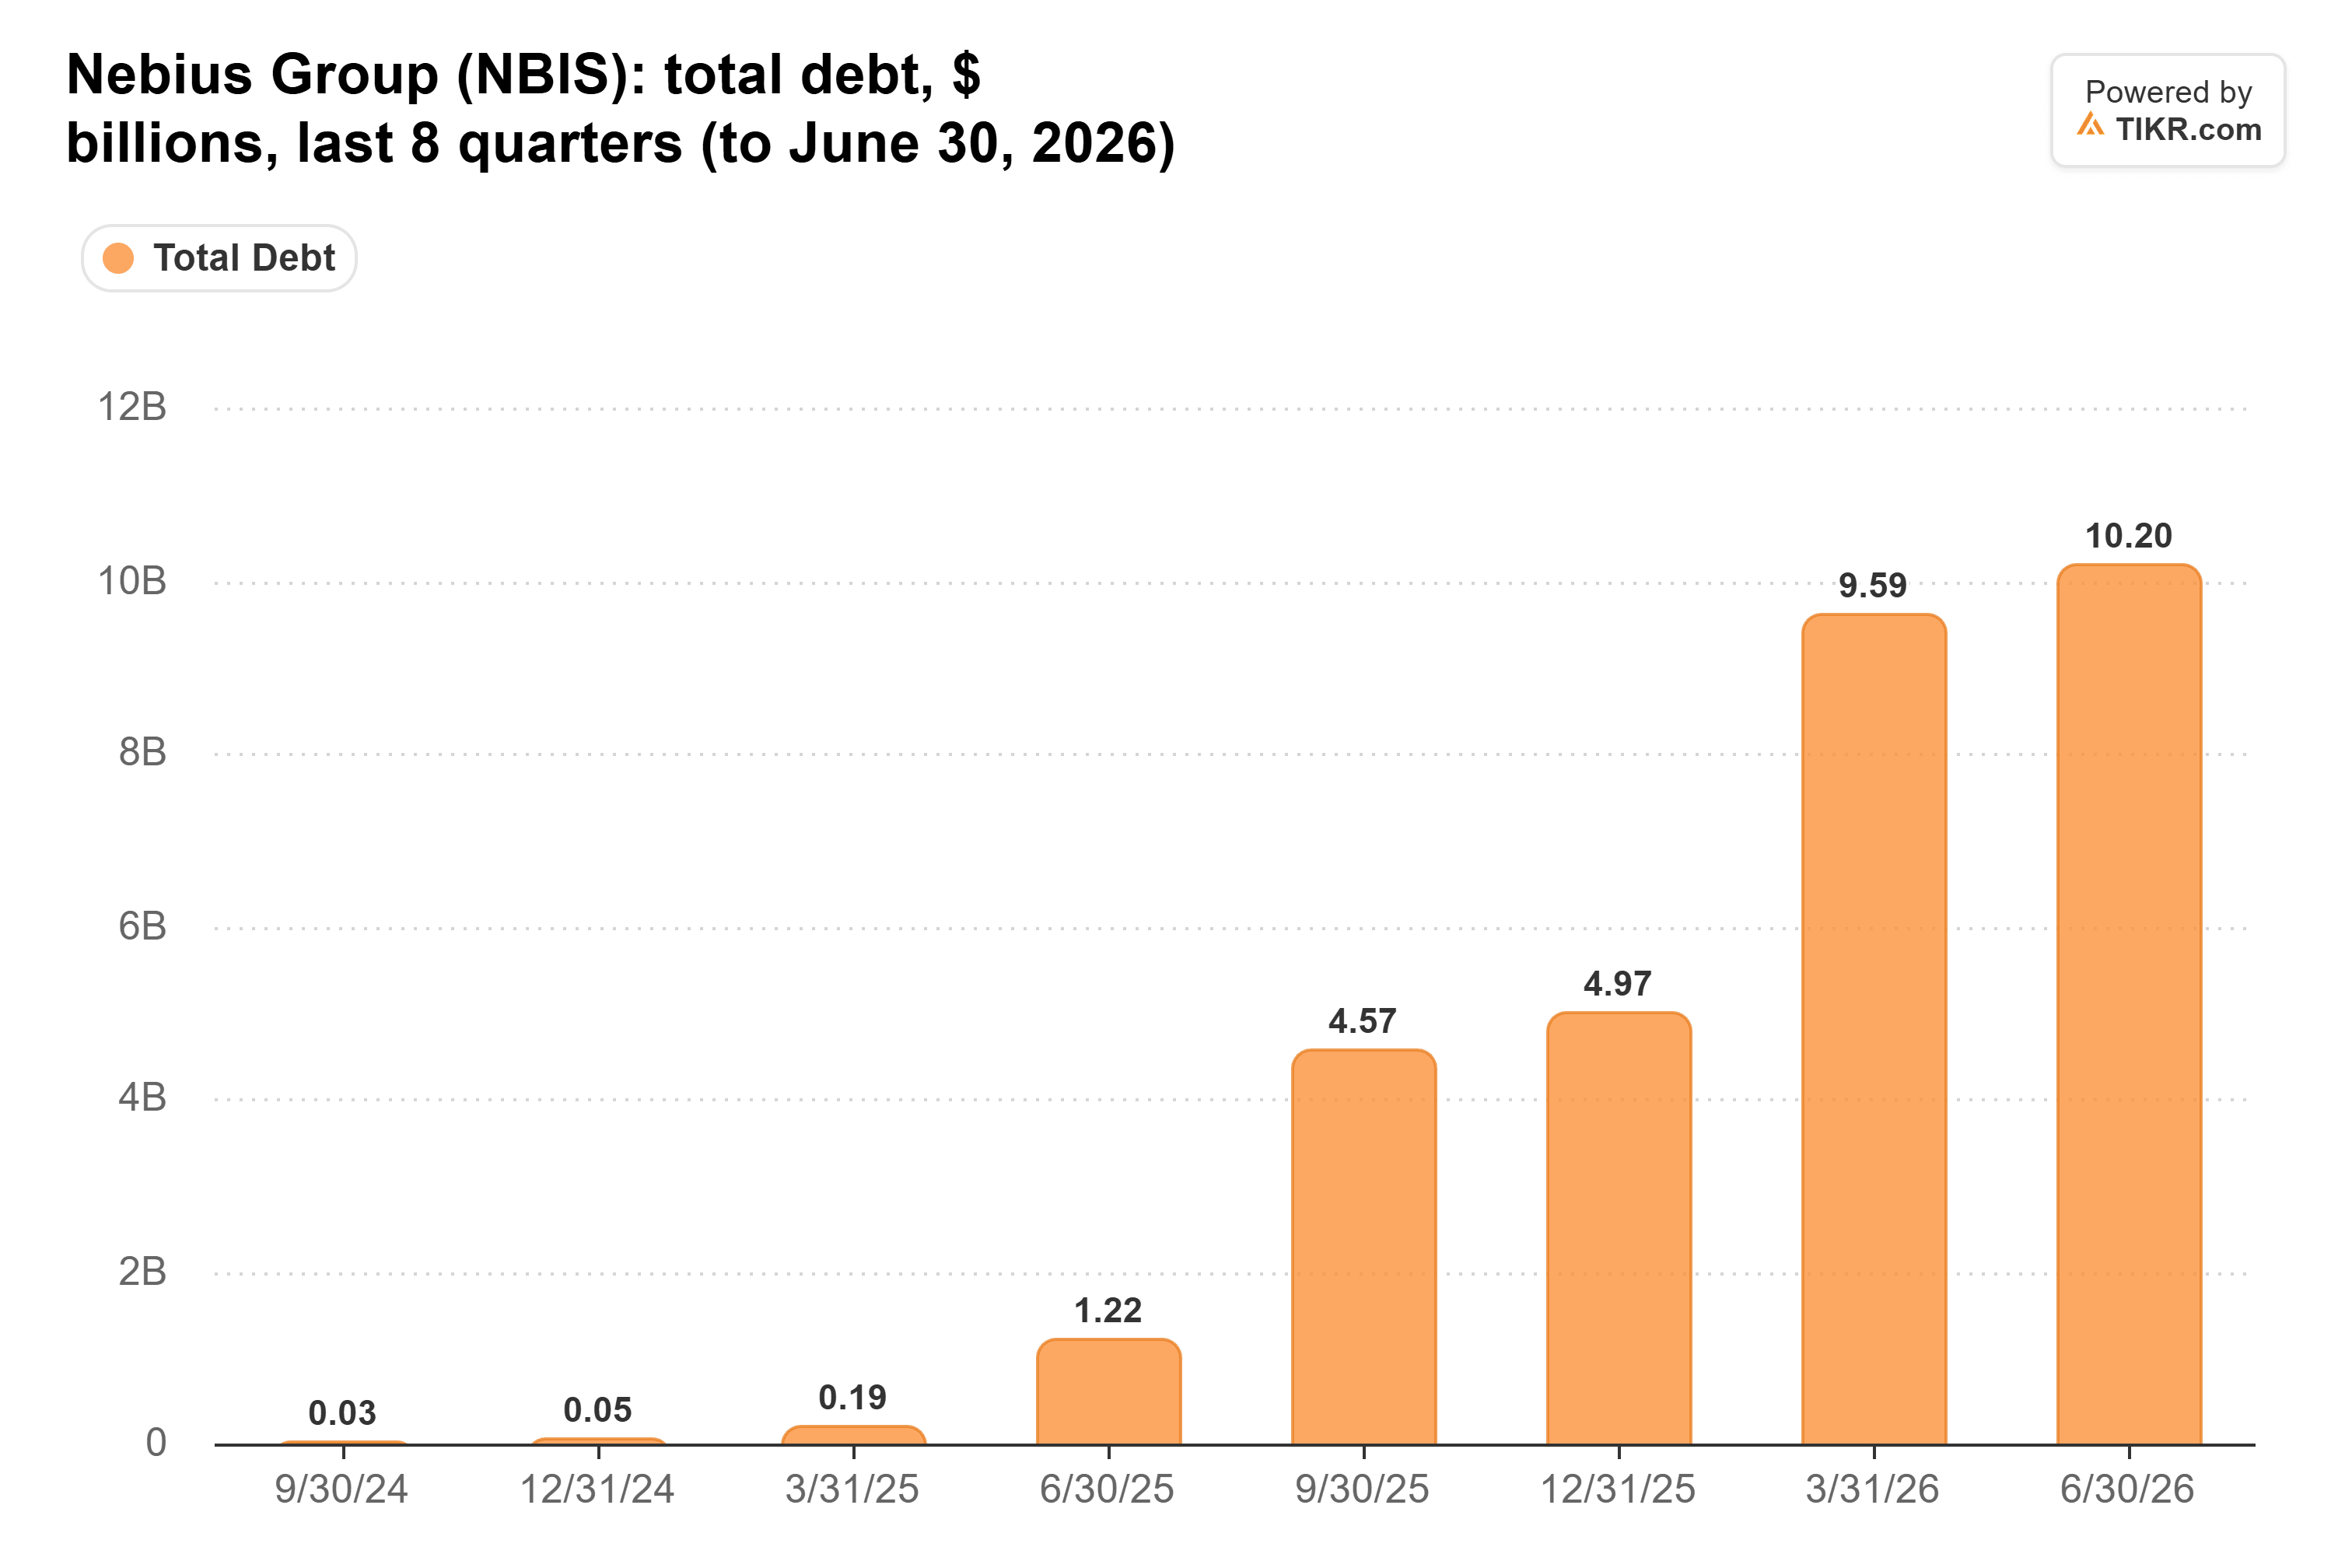
Lässt man Leasingverpflichtungen außer Acht, deckten die Barmittel fast die gesamte Verschuldung: die Nettoverschuldung belief sich am 30. Juni auf 504 Mio. USD, gegenüber 29,5 Mrd. USD bei CoreWeave. Nach 5,75 Mrd. USD an wandelbaren Schuldverschreibungen im August betrug die Verschuldung ohne Leasingverpflichtungen am 30. September 14,19 Mrd. USD, gegenüber 7,43 Mrd. USD an Barmitteln.
Nebius muss noch einkassieren
Dass Kunden für ihre eigene Kapazität zahlen, macht einen Plan von über 40 Mrd. USD weitaus finanzierbarer, als der Verkauf suggeriert, und ich würde mich in dieser Frage auf die Seite der Bullen stellen. Aber ein Vertrag finanziert nichts, bis das Geld eingeht, und die Forderungen beliefen sich am 30. September auf 4,04 Mrd. USD. Wenn diese Rechnungen bis zum 31. Dezember bezahlt werden, sollte der operative Cashflow im vierten Quartal wieder über dem EBITDA liegen, genau dort, wo Baker sagt, dass man hinschauen sollte.
Was ist die Nebius-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nebius wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!