Die wichtigsten Punkte
- David Teppers Appaloosa hat seine Micron-Position im dritten Quartal um 28 % aufgestockt, sodass sie nun 17,6 % seiner 13F-Aktien ausmacht. Das Fondsmanagement erhöhte auch die Positionen in SpaceX und NVIDIA und verkaufte seine gesamte AMD-Position.
- Micron und NVIDIA sind jeweils um 34 % seit dem 30. September gefallen, SpaceX ist unverändert und AMD ist um 9 % gesunken.
- Micron und NVIDIA handeln zu niedrigen Kursmultipliken im Verhältnis zu den erwarteten Gewinnen gemessen an ihrer eigenen Historie, während SpaceX für einen Ausbau der Rechenkapazitäten bewertet wird, der noch immer Geld verbrennt.
- NVIDIA ist der Schritt, dem es sich am meisten lohnt zu folgen, und Microns Bericht Mitte Dezember ist der nächste große Termin für die größte Position des Fonds.
David Teppers Appaloosa hat im letzten Quartal stärker auf KI gesetzt, und zwei der Aktien, die es aufgestockt hat, haben jeweils ein Drittel ihres Wertes verloren.
Seine 13F-Einreichung für das am 30. September endende Quartal, die am 16. November eingereicht wurde, zeigt, dass es seine Position in Micron (MU) um 28 % erhöhte – nun seine größte Position – und seinen Anteil an SpaceX (SPCX) um 1.626 % ausbaute. Es erhöhte auch die Position in NVIDIA (NVDA) um 31 % und verkaufte seine gesamte Position in Advanced Micro Devices (AMD).
Die Firma verwaltet insgesamt 20,4 Milliarden US-Dollar, und ihr 13F-Portfolio umfasste 7,56 Milliarden US-Dollar an US-Aktien über 24 Positionen. Im Laufe des Quartals eröffnete oder erhöhte sie sechs Positionen und schloss eine vollständig.
Teppers größte Wette ist deutlich günstiger geworden
Appaloosa hielt am 30. September 1,25 Millionen Micron-Aktien, die zu Quartalsendkursen 1,33 Milliarden US-Dollar wert waren. Das sind 28 % mehr Aktien als am 30. Juni, und Micron macht nun 17,6 % seiner 13F-Aktien und seine Nr. 1-Position aus. Die Aktie ist seit dem 30. September um 34 % gefallen. Am 16. November begann das Handelsministerium, Lizenzen für den Export fortschrittlicher Chips nach Indonesien, Malaysia, Singapur, Thailand und Brasilien zu verlangen, eine Regel, die auf die KI-Beschleuniger abzielt, die Microns High-Bandwidth Memory nutzen, und Micron sackte ab, als der Verkauf von Speicherchips zunahm. Einen Tag später warnte die GF Securities ihre Kunden, dass NAND 2027 in einen Überschuss umschlagen könnte. NAND brachte Micron im Geschäftsjahr 2026 31,8 Milliarden US-Dollar von seinen 133,2 Milliarden US-Dollar Umsatz ein, obwohl GF Micron aufgrund seiner DRAM- und HBM-Verkäufe als besser geschützt ansieht als seine Konkurrenten.
TIKR verfolgt 50 Analysten zu Micron. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Micron zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Micron an
Die Wall Street sieht Micron immer noch mehr als verdoppelt
Micron handelt bei etwa dem 4-fachen der erwarteten Gewinne. Sein Median auf TIKRs Quartalsend-Lesungen seit 2014 liegt bei 9,9x. Das heutige Kurs-Gewinn-Verhältnis liegt nahe an seinen Werten von 3,7x bis 5,3x aus den Jahren 2017 und 2018, als der letzte Speicherzyklus seinen Höhepunkt erreichte. Der Markt bewertet die heutigen Gewinne also als einen Höhepunkt.
Die Analysten sind anderer Meinung. Sie haben ihr durchschnittliches Kursziel von 214 US-Dollar vor einem Jahr auf jetzt 1.562 US-Dollar angehoben.
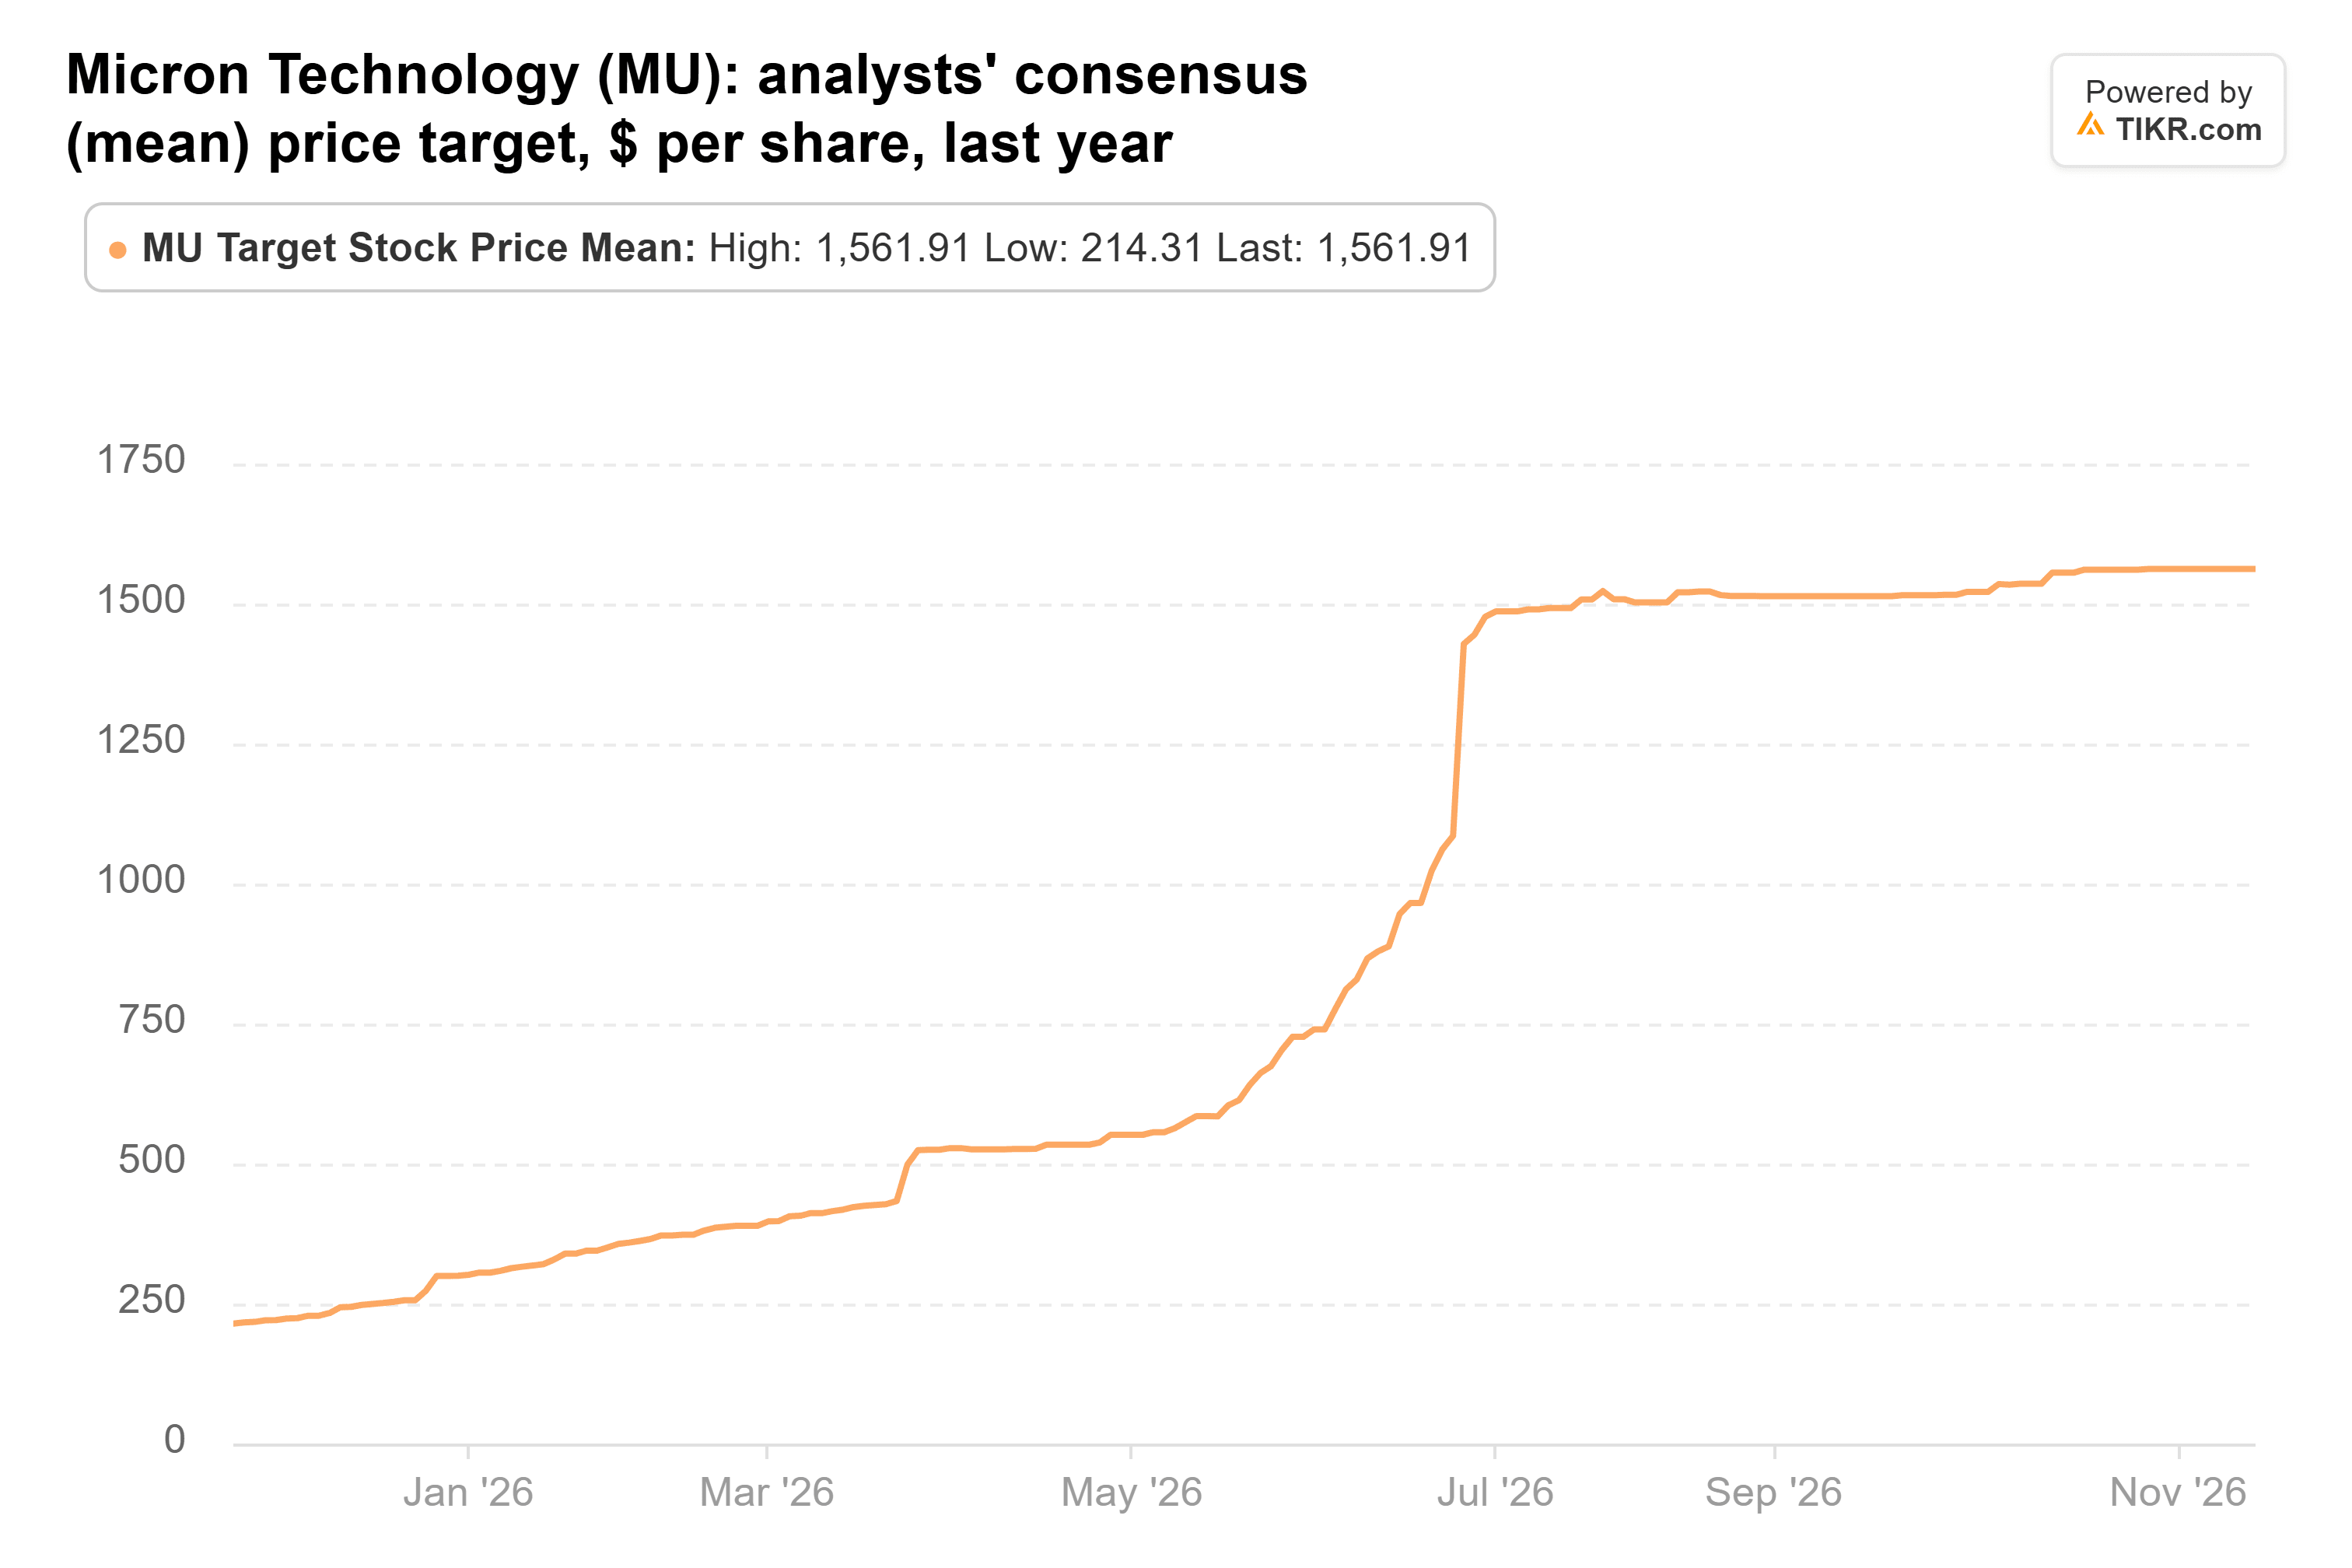
Dieses Ziel liegt 121 % über dem letzten Schlusskurs, und 49 Analysten decken die Aktie ab. Der Konsens sieht einen Anstieg des normalisierten Gewinns pro Aktie von 75,52 US-Dollar im Geschäftsjahr 2026 auf 206,89 US-Dollar im Geschäftsjahr 2028, bevor er im Geschäftsjahr 2029 auf 203,33 US-Dollar zurückgeht. Diese Schätzungen kamen vor der Warnung von GF. Micron hat jedoch einen Puffer: 26 mehrjährige Take-or-Pay-Verträge, von denen das Management schätzt, dass sie über 35 % des Umsatzes bis 2030 abdecken werden, und ein Aktienrückkauf von bis zu 35,16 Milliarden US-Dollar, der am 9. Dezember beginnen kann.
SpaceX sprang in die Top Fünf
Appaloosa hielt am 30. September 3,88 Millionen SpaceX-Aktien im Wert von 557 Millionen US-Dollar. Das sind 7,4 % seiner 13F-Aktien und seine Nr. 4-Position, mit 1.626 % mehr Aktien als am 30. Juni. Die Aktie ist seit dem 30. September um 0,1 % gestiegen.
Das Geschäft bewegt sich viel schneller als die Aktie. Der Umsatz im dritten Quartal stieg um 161 % auf 14,6 Milliarden US-Dollar, und 7,56 Milliarden US-Dollar davon stammten aus dem Segment Super Intelligence, das KI-Rechenkapazitäten vermietet. Am 14. November fing SpaceX auch zum ersten Mal die Oberstufe von Starship mit seinem Startturm ein.
Dieses Wachstum ist teuer. Das Management prognostiziert Investitionsausgaben (Capex) für das vierte Quartal von 35 bis 40 Milliarden US-Dollar, und der Konsens erwartet einen freien Cashflow von minus 150 Milliarden US-Dollar für 2027. Morgan Stanleys Adam Jonas legt 170 US-Dollar seines 300-US-Dollar-Ziels auf Enterprise AI. Dieses Geschäft stützt sich auf einen Kunden: Anthropic liefert etwa zwei Drittel der Umsätze des Segments, berichtete Bloomberg. Jede Seite kann ihren Vertrag mit einer Frist von 90 Tagen kündigen.
SpaceX handelt bei etwa dem 47-fachen der erwarteten Gewinne. Es ist erst seit Juni öffentlich gehandelt, daher gibt es wenig Historie zum Vergleich. Das durchschnittliche Analystenziel hat sich seit dem Börsengang mehr als verdoppelt.

Das durchschnittliche Ziel von 258 US-Dollar liegt 79 % über dem letzten Schlusskurs, aber die Ziele der 40 Analysten reichen von 70 bis 800 US-Dollar. Die Wall Street hat sich noch nicht darauf geeinigt, was dieses Unternehmen wert ist.
NVIDIA wurde günstiger trotz besserer Prognose
Appaloosa hielt am 30. September 2,00 Millionen NVIDIA-Aktien im Wert von 457 Millionen US-Dollar. Das sind 6,0 % seiner 13F-Aktien und seine Nr. 6-Position, nach einem Anstieg der Aktienanzahl um 31 %. Die Aktie ist seit dem 30. September um 34 % gefallen. Jensen Huang trat am 12. November als CEO zurück, und CFO Colette Kress übernahm die Rolle der interimistischen CEO.
Ihr erster Bericht am 17. November prognostizierte für das Januar-Quartal einen Umsatz von etwa 130 Milliarden US-Dollar. Sie erhöhte auch die Wachstumsprognose von NVIDIA für das Geschäftsjahr 2028, das im Januar 2028 endet, auf etwa 75 % von etwa 70 %. Die Forderungseingänge waren schwächer: die durchschnittliche Forderungslaufzeit (DSO) stieg von 60 auf 64 Tage. NVIDIA führte dies auf den Zeitpunkt der Rubin-Lieferungen und längere Zahlungsziele für bestimmte Investment-Grade-Kunden zurück.
NVIDIA handelt nun bei etwa dem 10-fachen der erwarteten Gewinne, weit unter seinem 5-Jahres-Durchschnitt von 36x auf TIKR. Das durchschnittliche Analystenziel liegt bei 247 US-Dollar, gegenüber 329 US-Dollar Ende Oktober, aber immer noch 63 % über dem letzten Schlusskurs, und 62 Analysten decken die Aktie ab.
AMD ist raus und hat sich besser gehalten
Appaloosa verkaufte alle 197.500 AMD-Aktien, die es am 30. Juni hielt, eine Position von 115 Millionen US-Dollar, die damals 1,5 % seiner 13F-Aktien ausmachte. AMD ist seit dem 30. September um 9 % gefallen, deutlich weniger als NVIDIA. Sein drittes Quartal war stark: Der Umsatz im Rechenzentrumsgeschäft stieg um 97 % auf einen Rekordwert von 8,5 Milliarden US-Dollar, und AMD prognostizierte für das vierte Quartal einen Umsatz von etwa 17 Milliarden US-Dollar. Die gleiche Exportregel vom 16. November betrifft jedoch auch seine Instinct-GPUs.
Die Analysten haben ihr durchschnittliches AMD-Ziel im letzten Jahr mehr als verdoppelt, von 277 auf 658 US-Dollar.

Dieses Ziel liegt 24 % über dem letzten Schlusskurs. AMD handelt bei etwa dem 35-fachen der erwarteten Gewinne, genau bei seinem 5-Jahres-Durchschnitt von 35x, während NVIDIA weit unter seinem eigenen Durchschnitt handelt. Allein aufgrund der Multiplikatoren würde ich lieber die NVIDIA-Aktien besitzen, die Appaloosa hinzugefügt hat, als die AMD-Aktien, die es verkauft hat.
NVIDIA ist der Schritt, dem ich folgen würde
Alle drei Zukäufe hängen von KI-Ausgaben ab, und die neue Exportregel betrifft jeden Chiphersteller hier. Wenn diese Ausgaben nachlassen, werden Micron, SpaceX und NVIDIA wahrscheinlich gemeinsam fallen.
Von Teppers Schritten ist NVIDIA derjenige, den ich kopieren würde. Es handelt bei etwa dem 10-fachen der erwarteten Gewinne, und seine interimistische CEO hat gerade die Aussichten erhöht. Micron ist sogar noch günstiger, aber sein Kurs-Gewinn-Verhältnis entspricht dem, bei dem Speicheraktien auf einem Zyklushöhepunkt gehandelt werden, und die NAND-Warnung gefährdet seine Schätzungen für 2027. SpaceX kostet das 47-fache der erwarteten Gewinne für einen Ausbau, von dem der Konsens erwartet, dass er 2027 150 Milliarden US-Dollar an Cash verbrennen wird.
Micron veröffentlicht seinen Bericht für das erste Geschäftsquartal Mitte Dezember gegenüber einer Umsatzprognose von 61,5 Milliarden US-Dollar. Appaloosas nächste 13F-Einreichung ist Mitte Februar fällig und wird zeigen, ob es alle drei Positionen am 31. Dezember noch hielt.
Was ist Micron-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Micron wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!