Die wichtigsten Punkte
- Mitbegründer Brian Halligan kaufte am 13. November, einen Tag nach seiner Rückkehr als CEO, Aktien von HubSpot im Wert von knapp 5 Millionen US-Dollar, wobei die Aktie 47 % unter ihrem 52-Wochen-Hoch notierte.
- HubSpot wird mit etwa dem 13,4-fachen der erwarteten Gewinne gehandelt, nahe einem Fünfjahrestief, und Analysten erwarten ein EPS-Wachstum von 23 % im Jahr 2027.
- Das Risiko ist ein verlangsamtes Wachstum: Für das vierte Quartal wird ein Umsatzwachstum von 12 % prognostiziert, und der Netto-Neuzugang von ARR soll in diesem Jahr sinken.
- Der Bericht im Februar und die Prognose für 2027 werden zeigen, ob die Neuausrichtung die Marge kostet.
HubSpot (HUBS) holte am 12. November Mitbegründer Brian Halligan als CEO zurück. Am nächsten Tag kaufte er Aktien im Wert von knapp 5 Millionen US-Dollar, die am 17. November bei 216,30 US-Dollar schlossen, 47 % unter ihrem 52-Wochen-Hoch von 406,94 US-Dollar.
Halligan nannte seine Rückkehr „eine Neugründung“, und ein am 16. November eingereichtes Formular 4 zeigt, dass er dies mit eigenem Geld untermauert: 22.985 Aktien zu einem Durchschnittspreis von 217,44 US-Dollar. Nach dem Kursrutsch am 17. November schloss HubSpot 1,14 US-Dollar unter seinem durchschnittlichen Kaufpreis.
Das Wachstum verlangsamte sich, dann ging der CEO
Der Umsatz von HubSpot im dritten Quartal stieg um 17 % auf 947,6 Millionen US-Dollar, aber am 4. November prognostizierte das Unternehmen nur noch ein Wachstum von 12 % für das vierte Quartal. Im Ergebnisgespräch sagte CFO Kate Bueker, dass HubSpot nun erwarte, dass der Netto-Neuzugang von ARR im Jahr 2026 im Jahresvergleich zurückgehen werde.
„Die Faktoren, die uns im Q2 entgegenstanden, setzten sich fort und verstärkten sich im Q3“, sagte die damalige CEO Yamini Rangan und verwies auf längere Kaufzyklen und preissensible Kleinunternehmen.
Morgan Stanley, BTIG, Cantor Fitzgerald und KeyBanc stuften die Aktie am nächsten Tag herab. Eine Woche später war Halligan zurück.
Eine 5-Millionen-Dollar-Abstimmung am zweiten Tag
„Ich möchte nicht sehen, dass HubSpot von einer Private-Equity-Firma geschluckt wird oder schrumpft“, sagte Halligan gegenüber Bloomberg. „Ich möchte es wiederaufbauen und neu denken.“
Der Kauf erhöht seinen Gesamtanteil um etwa 6 % auf 436.139 Aktien. Halligan verkaufte in diesem Jahr auch 84.553 Aktien für etwa 20,1 Millionen US-Dollar im Rahmen von Handelsplänen. Einige Verkäufe fielen innerhalb von sechs Monaten nach dem Kauf, und sein Formular 4 besagt, dass er HubSpot 449.641,77 US-Dollar an Short-Swing-Gewinnen zahlen wird. Dennoch ist es ein Kauf, den man beachten sollte, wenn man die Aktien verfolgt, die Insider kaufen.
TIKR verfolgt 34 Analysten zu HubSpot. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für HubSpot zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für HubSpot an
Hat Halligan einen guten Preis bekommen?
Was die Gewinne betrifft, ja. Analysten erwarten, dass das normalisierte EPS von 9,70 US-Dollar im Geschäftsjahr 2025 auf 13,62 US-Dollar in diesem Jahr steigen wird, was mit der erhöhten Prognose von HubSpot übereinstimmt, und auf 16,78 US-Dollar im Jahr 2027.
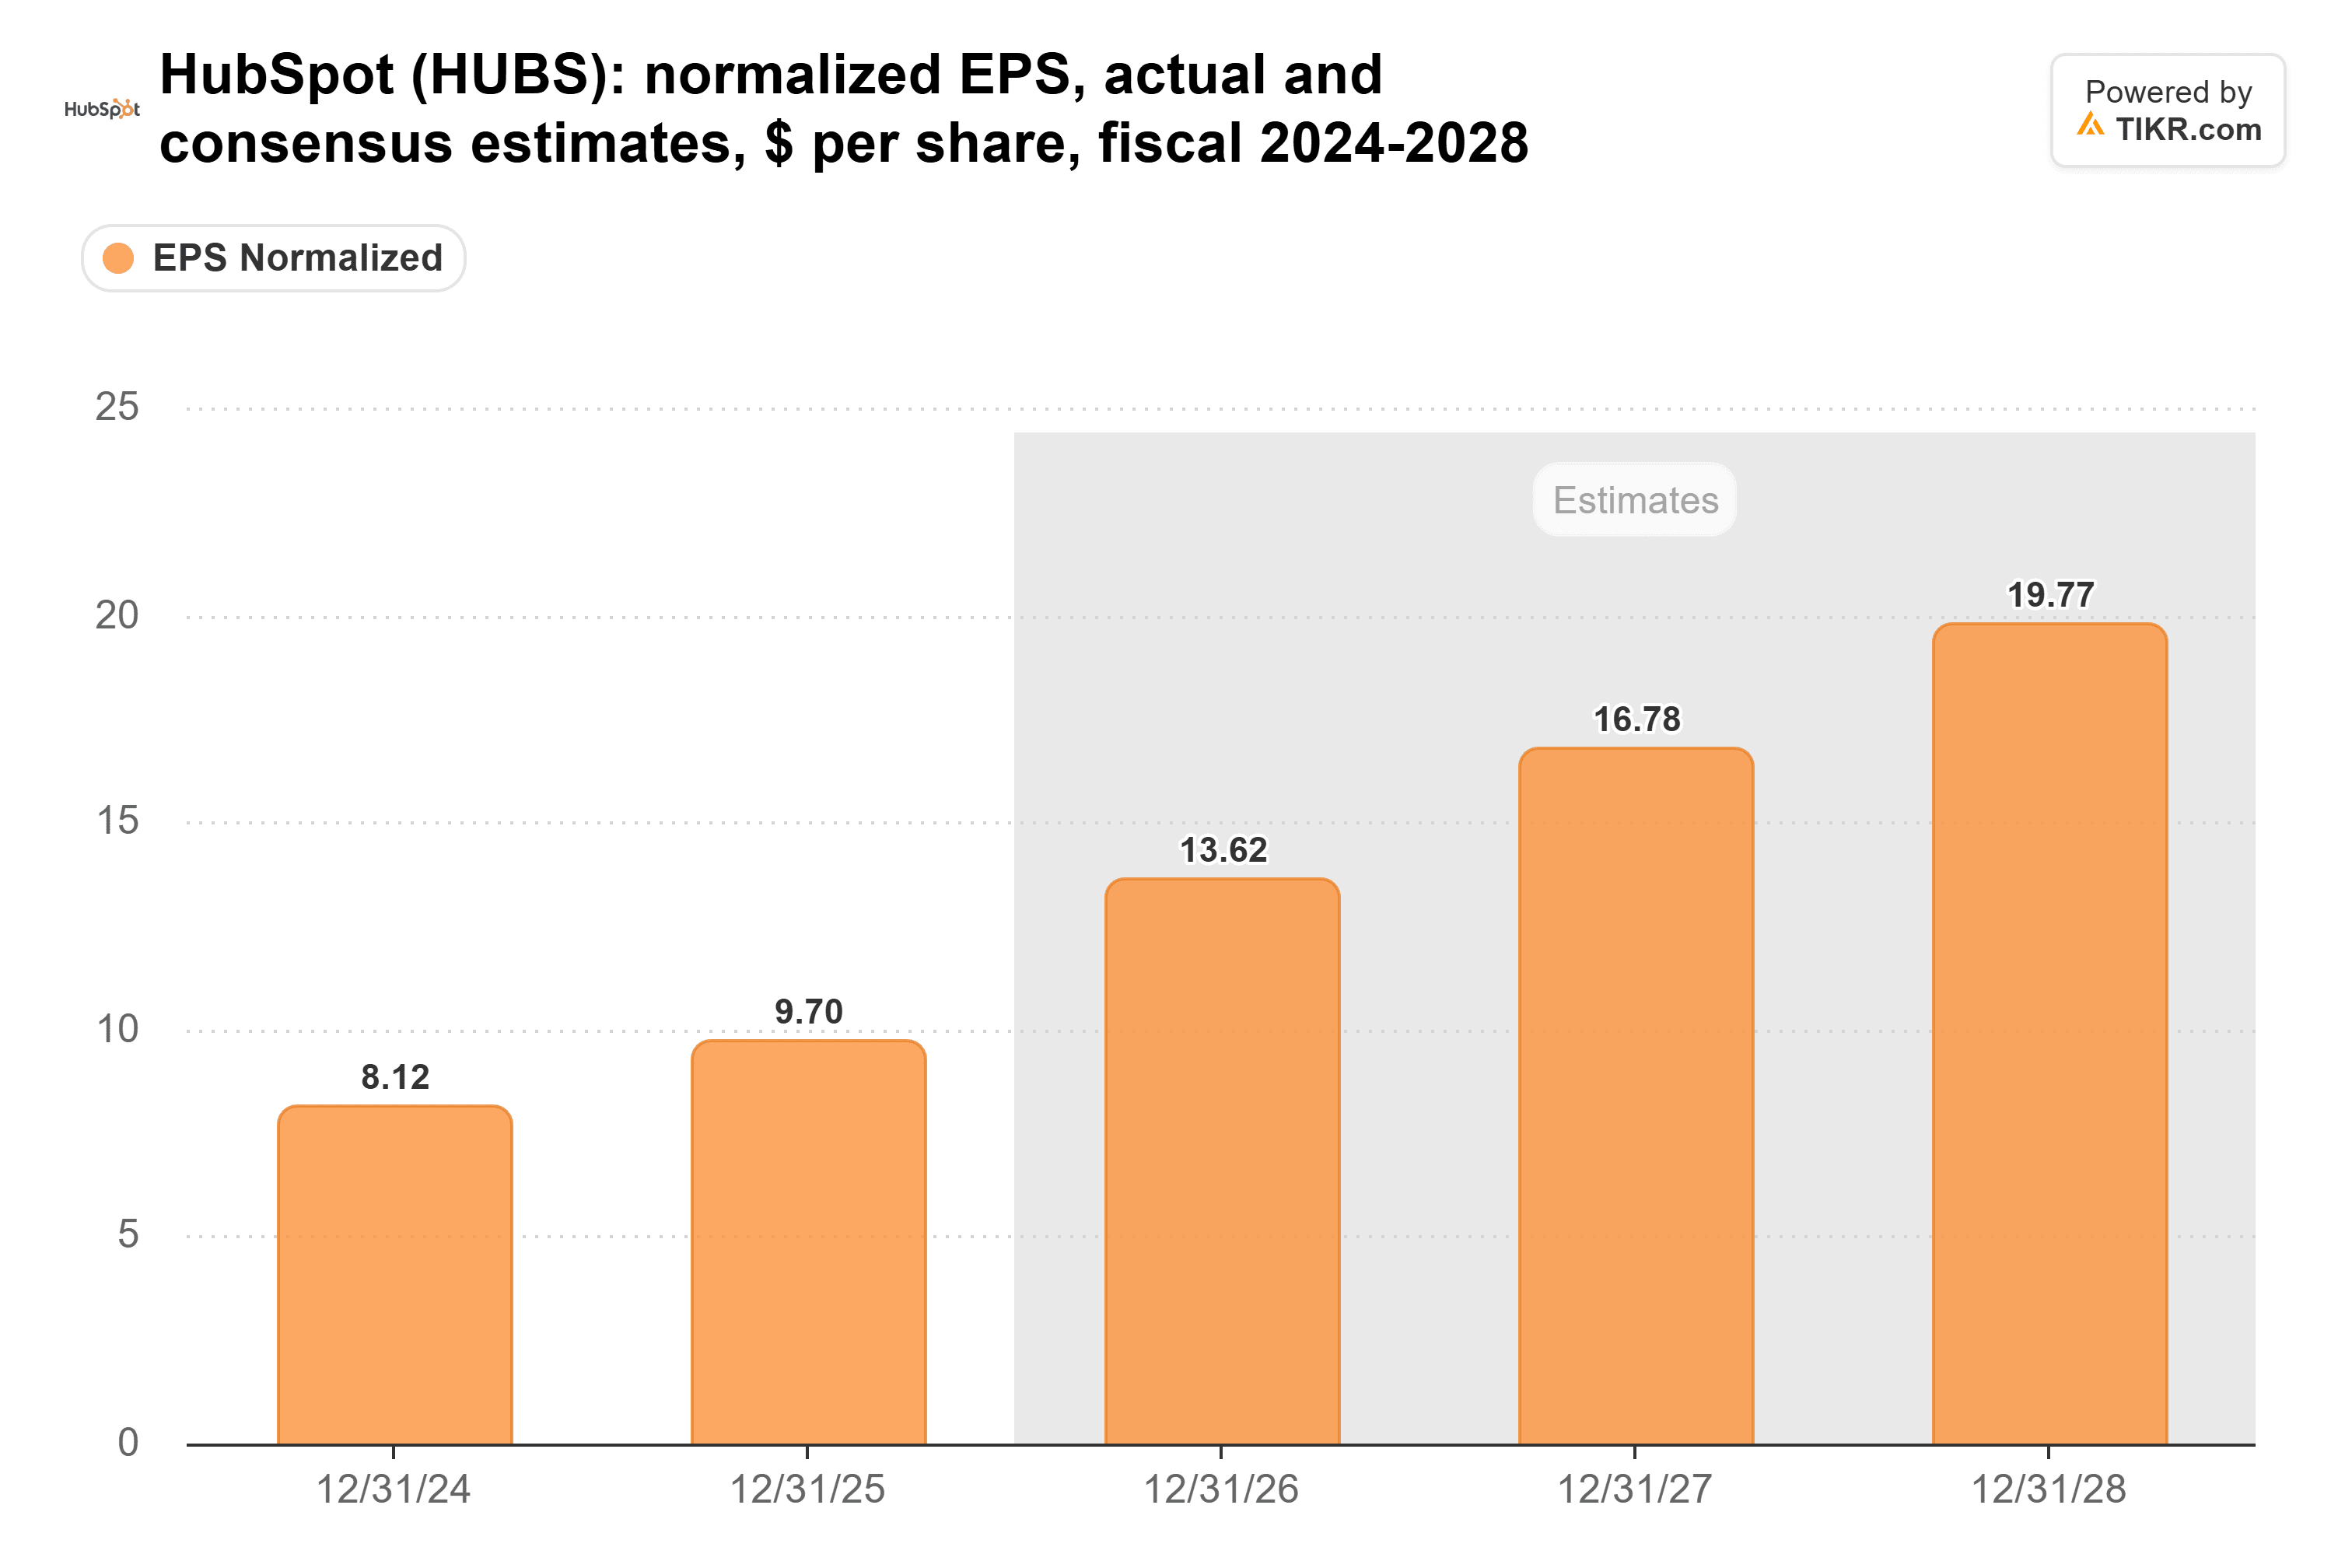
Der Markt zahlt wenig für dieses Wachstum. HubSpot wird mit etwa dem 13,4-fachen der erwarteten Gewinne gehandelt, verglichen mit einem Fünfjahresdurchschnitt von 86x und einem Fünfjahrestief von 12x am 10. November. (Ein Großteil dieses Durchschnitts stammt aus dem späten Jahr 2021, als das KGV nahe 395x seinen Höchststand erreichte.)

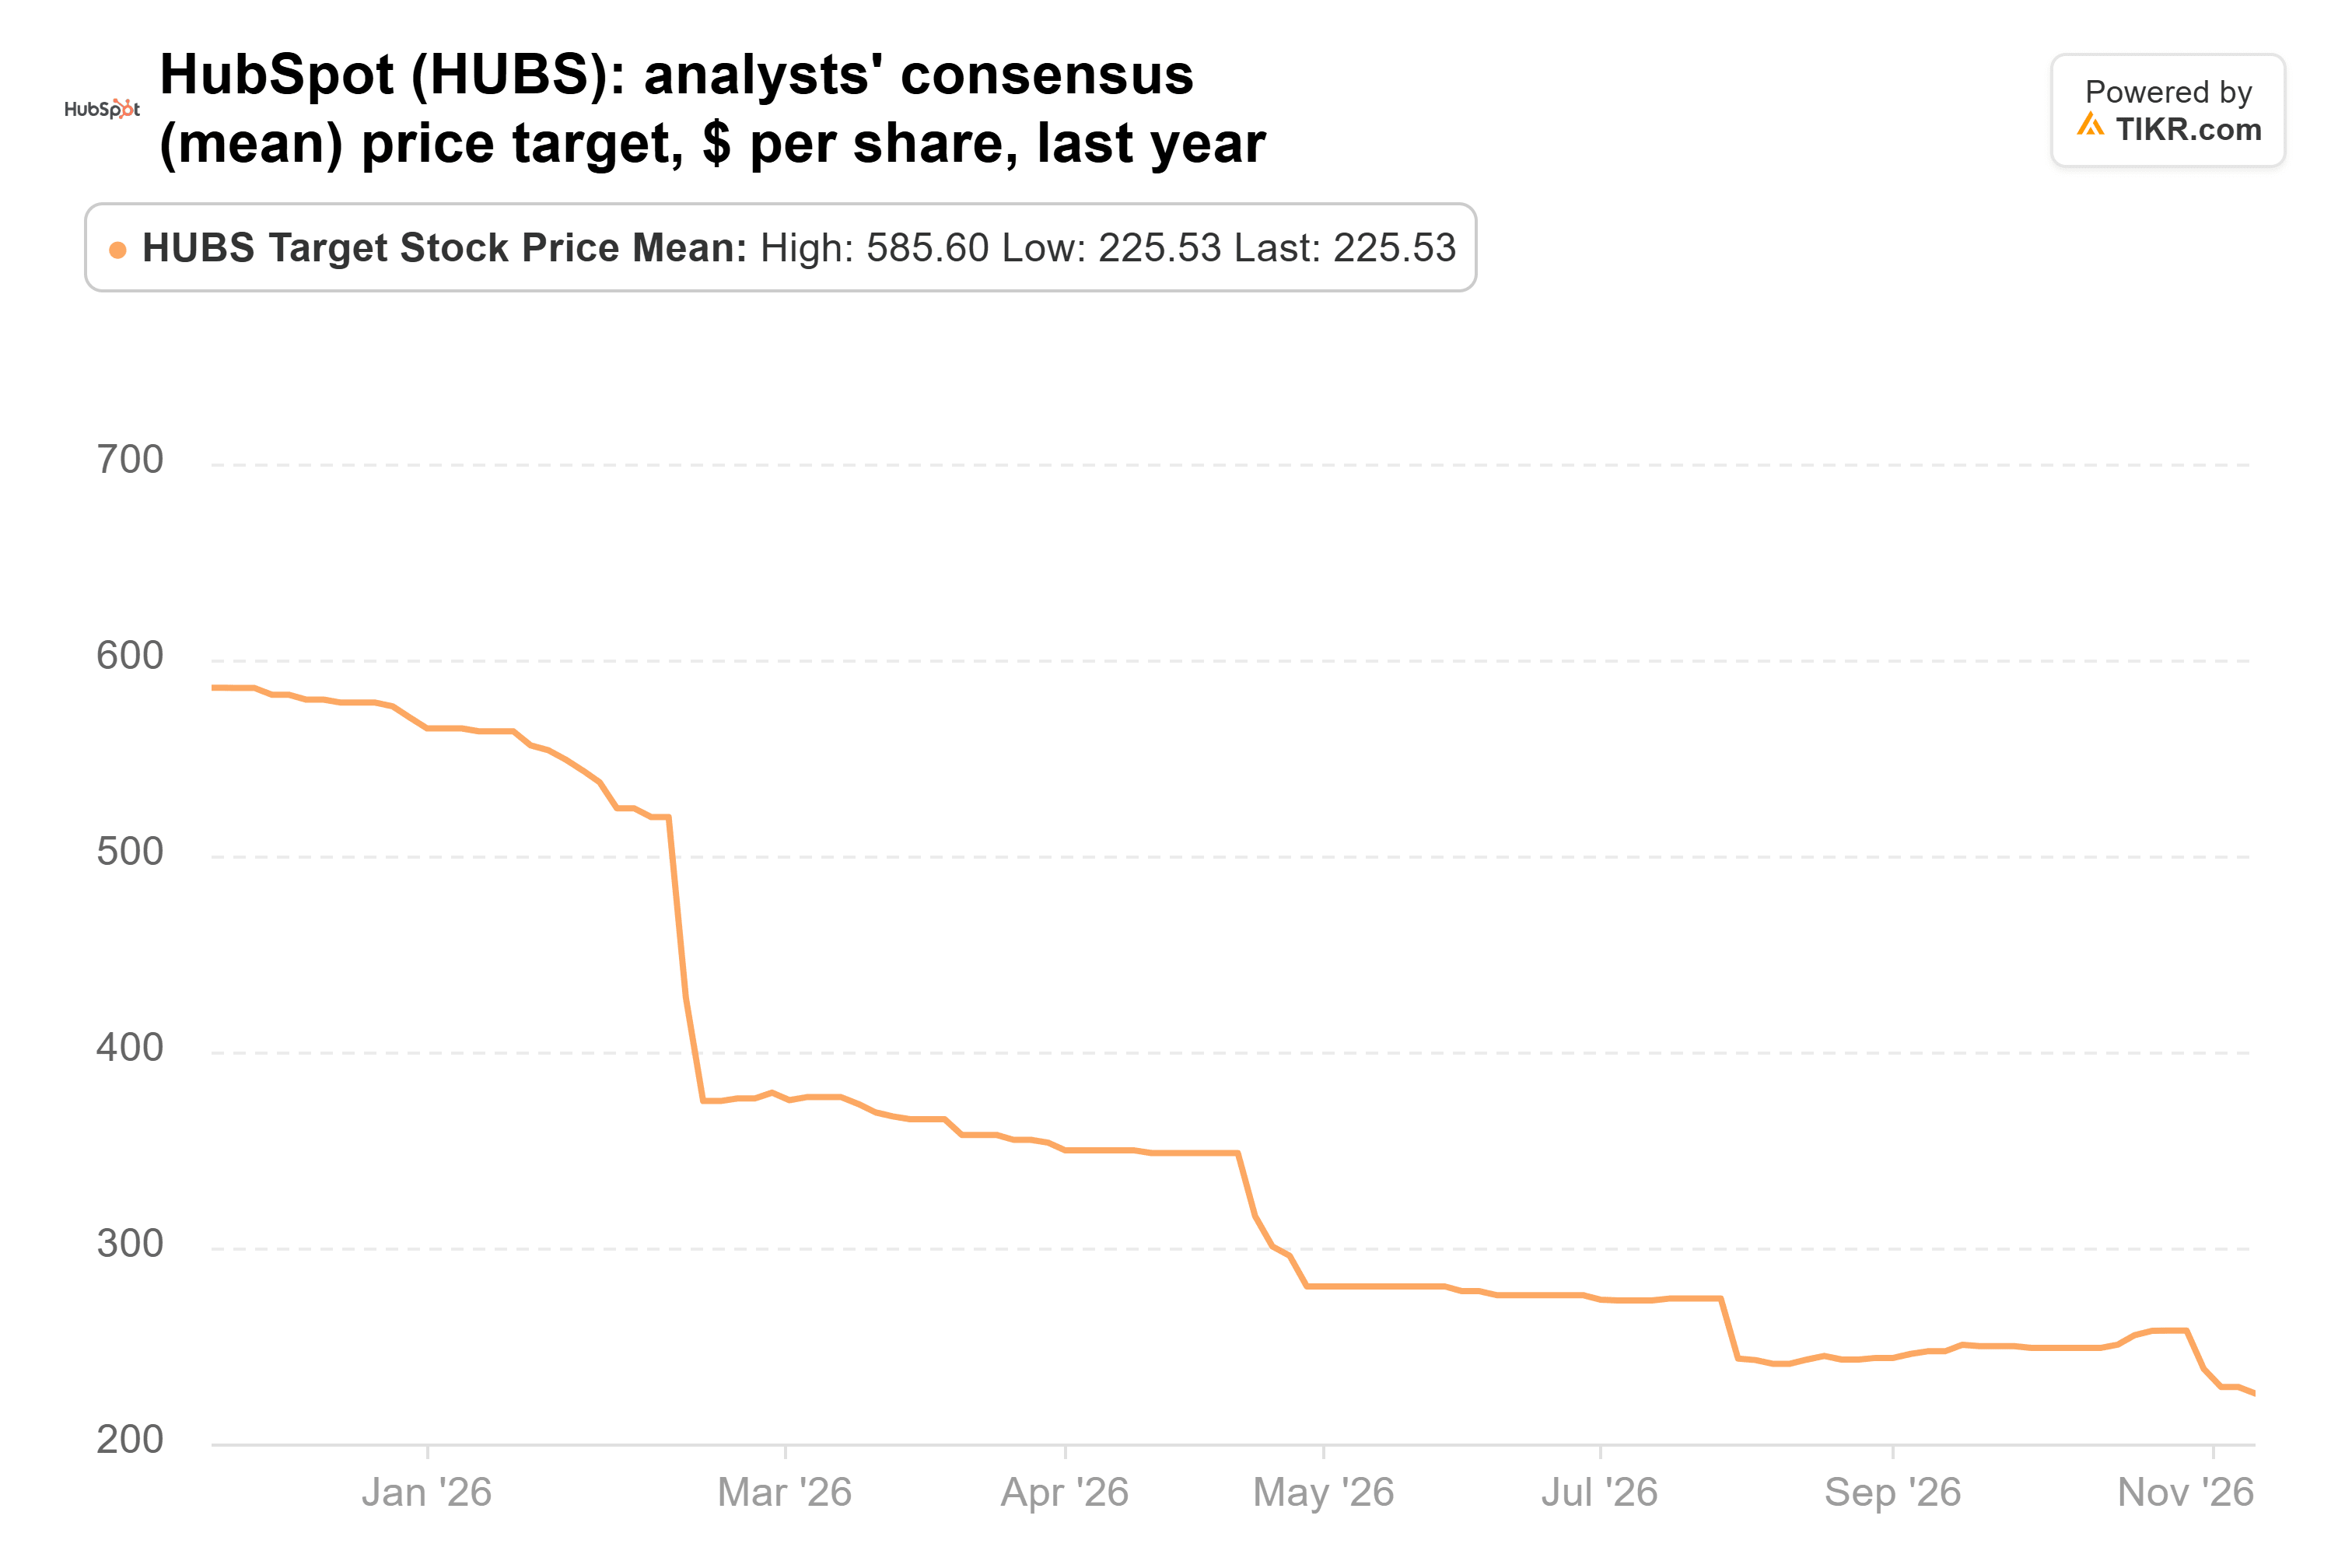
Selbst Wall Street ist nicht überzeugt. Das Konsensziel ist von 586 US-Dollar vor einem Jahr auf 226 US-Dollar gefallen, etwa 4 % über dem Schlusskurs vom 17. November.
Günstig, wenn die Gewinne standhalten
Diese Gewinne sind non-GAAP, sodass sie 371,3 Millionen US-Dollar an aktienbasierten Vergütungen in den ersten neun Monaten des Jahres 2026 ausklammern. Das GAAP-EPS in diesem Zeitraum betrug 3,12 US-Dollar gegenüber 9,76 US-Dollar non-GAAP. Bueker verwies auch auf ein non-GAAP-Ziel für die Betriebsmarge von 23 % bis 24 % im Jahr 2027. Wenn die Neugründung bedeutet, dass mehr für Produktentwicklung ausgegeben wird, würde ich erwarten, dass dieses Ziel als erstes überprüft wird.
Dennoch stützen die Zahlen seinen Kauf. Bei etwa dem 13,4-fachen der für nächstes Jahr erwarteten Gewinne, die um 23 % wachsen sollen, ist HubSpot auf die Verlangsamung eingepreist, über die es jetzt berichtet.
Der Bericht von HubSpot im Februar ist der eigentliche Test
Ein Insiderkauf ist ein Signal. Der eigentliche Test kommt im Februar, wenn HubSpot seine erste Prognose für 2027 unter Halligan vorlegt. Wenn das Margenziel hält und der Netto-Neuzugang von ARR nicht weiter schrumpft, wird das 13,4-fache zu günstig aussehen.
Was ist die HubSpot-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was HubSpot wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!