Die wichtigsten Punkte
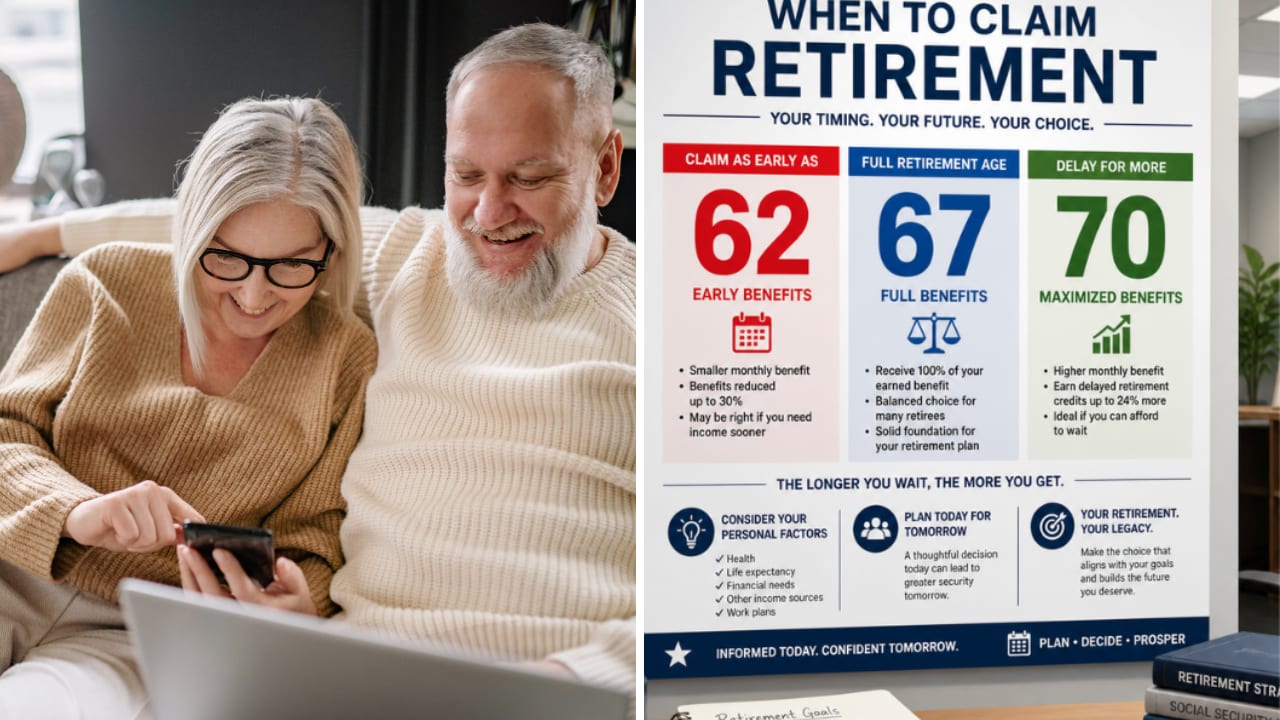
- Wer seine Sozialversicherungsrente mit 62 statt mit 67 in Anspruch nimmt, erhält lebenslang 30 % weniger, wenn er 1960 oder später geboren wurde.
- Ein Paar, das mit 67 Anspruch auf 2.600 $ und 3.300 $ pro Monat hätte, würde durch eine Inanspruchnahme mit 62 auf 1.770 $ pro Monat oder 21.240 $ pro Jahr verzichten.
- Das Warten bis 67 bedeutet, dass man fünf Jahre lang auf 4.130 $ pro Monat aus den frühen Rentenzahlungen verzichtet, und um diese Zahlungen zu ersetzen, müsste man 247.800 $ zurücklegen.
- Das Warten lohnt sich für jeden, der über etwa 79 Jahre alt wird, und wenn nur die höhere Rente wartet, sinkt der benötigte Betrag auf 138.600 $.
Wenn Sie vor 62 in Rente gehen, werden Sie einige Jahre lang überhaupt keine Sozialversicherungsrente erhalten. Und wenn Sie dann endlich 62 sind, ist die angebotene Rente deutlich kleiner als die, die Sie bekämen, wenn Sie bis 67 warten würden.
Genau dieses Problem beschrieb eine Anruferin diese Woche in der Sendung Jill on Money mit Jill Schlesinger. Ihr Mann arbeitet für einen Schulbezirk, und sie sagte: "Er plant, mit 59 in Rente zu gehen. Und seine Pension würde zu diesem Zeitpunkt 2.900 $ pro Monat betragen." Sie selbst plant, im selben Jahr mit 60 ihre Vollzeitarbeit aufzugeben. Mit 67 würde die Sozialversicherung ihm 2.600 $ und ihr 3.300 $ pro Monat zahlen, zusammen also 5.900 $.
Seine Pension plus einer Rente von ihr in Höhe von 900 $ pro Monat, die mit 60 beginnt, gibt ihnen 3.800 $ pro Monat. Sie geben derzeit etwa 8.000 $ pro Monat aus, ohne Hausprojekte. Also fragte sie Schlesinger: "Können wir genug Geld zurücklegen, um diese Lücke zu schließen?" Schlesingers Antwort: "Wir brauchen ein paar hunderttausend Dollar dafür, und Sie müssen bereit sein, sie auszugeben, nebenbei bemerkt."
Inanspruchnahme mit 62 kostet dauerhaft 30 %
Für alle, die 1960 oder später geboren wurden, liegt das volle Rentenalter bei 67 Jahren, obwohl man die Sozialversicherungsrente bereits ab 62 beantragen kann. Aber eine Inanspruchnahme mit 62 kürzt die Leistung lebenslang um 30 %. Im eigenen Beispiel der SSA wird aus einer Leistung von 1.000 $ dann 700 $. Dieses Paar ist Anfang 50, daher gilt die Regel für beide.
Seine Pension aus dem Schulbezirk wird seine eigene Sozialversicherungsrente nicht schmälern. Der Social Security Fairness Act, unterzeichnet am 5. Januar 2025, beendete die Windfall Elimination Provision, die früher Leistungen für Personen mit Pensionen aus Jobs kürzte, die nicht von der Sozialversicherung abgedeckt waren.
6 sichere Dividendenaktien, die Rentnern eine Rendite von über 6 % zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Anlageprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie erhalten sie alle kostenlos als Teil unseres neuen Anlageberichts, auf den Sie hier zugreifen können.
Was das Warten bis 67 sie kostet
Bei Inanspruchnahme mit 62 würden aus seinen 2.600 $ dann 1.820 $ und aus ihren 3.300 $ dann 2.310 $. Zusammen sind das 4.130 $ pro Monat, also 1.770 $ weniger als die 5.900 $, die sie mit 67 bekämen. Über ein Jahr hinweg würden sie 21.240 $ weniger erhalten, und das lebenslang.
Warten bedeutet, dass sie jeweils fünf Jahre lang, von 62 bis 67, auf diese 4.130 $ pro Monat verzichten müssten. Sechzig Monate à 4.130 $ ergeben 247.800 $: 109.200 $, um seine frühen Zahlungen zu ersetzen, und 138.600 $ für ihre. Das ist der Betrag, den sie zurücklegen müssten, um von 62 bis 67 genauso gut leben zu können, als hätten sie frühzeitig Anspruch erhoben, und danach trotzdem die vollen 5.900 $ zu erhalten.
Im Gegenzug erhalten sie ab 67 jährlich 21.240 $ mehr. Bei diesem Tempo dauert es fast 12 Jahre, um die 247.800 $ wieder hereinzuholen. Jeder von ihnen kommt also finanziell besser weg, wenn er mit dem Warten wartet und über etwa 79 Jahre alt wird.
Ihre eigene Lücke ist kleiner
Die 247.800 $ ersetzen jeden Dollar der frühen Rentenzahlungen, aber dieses Paar hat noch andere Einnahmequellen. Schlesinger fügte 2.000 $ pro Monat aus Teilzeitarbeit hinzu, was die Anruferin sagte, sie könnten leicht verdienen. Zusammen mit den 3.800 $ aus Pension und Rente ergibt das 5.800 $ pro Monat. Nehmen wir an, sie geben weiterhin 8.000 $ pro Monat aus. Dann bleibt eine monatliche Lücke von 2.200 $, oder etwa 185.000 $ über die sieben Jahre von ihrem Renteneintritt mit 60 bis zu ihrem 67. Geburtstag.
Das kommt Schlesingers "paar hunderttausend" nahe und deckt auch die Jahre ab, bevor einer von beiden überhaupt einen Anspruch geltend machen kann. Ab 67 ist die finanzielle Engphase vorbei: Sozialversicherung und seine Pension allein zahlen vor Steuern 8.800 $ pro Monat.
Nur die größere Rente warten lassen
Ein Paar muss nicht im selben Alter einen Anspruch geltend machen. Wenn er mit 62 einen Anspruch stellt und sie bis 67 wartet, müssten sie nur ihre frühen Rentenzahlungen ersetzen, was 138.600 $ entspricht. Der Preis dafür sind 780 $ pro Monat weniger auf seiner Rente lebenslang, oder 9.360 $ pro Jahr. Wenn er nach der Beantragung weiterhin Teilzeit arbeitet, kann der "Earnings Test" der Sozialversicherung auch einen Teil seiner Rentenzahlungen zurückhalten, sobald sein Gehalt eine jährliche Grenze überschreitet.
Ihre Rente ist diejenige, die es zu schützen gilt. Wenn einer von beiden stirbt, erhält der Überlebende nicht mehr als die höhere der beiden Leistungen, und die höhere ist ihre. Wenn sie sie durch eine frühe Inanspruchnahme schmälert, bleibt dem Überlebenden weniger, egal wer das sein wird.
Ich würde warten, und sie haben das Geld vielleicht schon
Wenn ich an ihrer Stelle wäre, würde ich ihre Rente mindestens bis 67 warten lassen. Der Break-even kurz vor 79 ist eine Wette, die ich eingehen würde, und ihre höhere Rente ist diejenige, die denjenigen schützt, der übrig bleibt.
Sie haben vielleicht auch mehr Geld, um die Lücke zu überbrücken, als es klingt. Sie hat 325.000 $ in einem traditionellen 401(k), und da sie mit 60 in Rente geht, ist sie über 59½ hinaus, das Alter, ab dem die 10%ige Steuer auf vorzeitige Entnahmen nicht mehr gilt. (Einkommenssteuer gilt weiterhin.)
Bevor sie sich jedoch auf eine Zahl festlegen, sollten sie ihre Schätzungen überprüfen. Die Berechnungen der SSA für die Leistung mit 67 gehen davon aus, dass Sie bis zur Beantragung Ihr derzeitiges Gehalt weiter verdienen. Die Aufgabe der Vollzeitarbeit mit 59 und 60 könnte die 2.600 $ und 3.300 $ nach unten korrigieren, und jede oben genannte Zahl würde entsprechend sinken.
Genießen Sie Ihren Ruhestand stilvoll mit diesen sicheren Dividendenrenditen von über 6 %
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und einem Leben von der Hand in den Mund bedeuten, in dem man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!